什麼是先進封裝?為什麼它突然變得如此重要?
要理解先進封裝為什麼重要,我們得先理解半導體產業的基本分工。一顆晶片從設計到最終能插在你的電腦裡使用,大致要經過三個步驟:設計(Design)、製造(Fabrication)、封裝測試(Packaging & Testing)。
長期以來,這三個環節的「地位」是極不平等的。設計公司如Nvidia、AMD拿走了最高的利潤率;製造由台積電壟斷,毛利率超過55%;而封裝測試?那是日月光、Amkor這些公司在做的「苦力活」,毛利率長期在15-20%徘徊。投資人也很少關注這個環節——直到AI晶片改變了一切。
如果把半導體製造比作蓋房子,那「晶圓製造」就是燒磚——把原材料(矽)變成一塊塊功能完整的晶片。而「封裝」過去就像是把磚頭砌成牆——技術含量不高,誰都能做。
但AI晶片改變了遊戲規則。現在你不是在砌一面普通的牆,而是要把幾十種不同材質、不同功能的磚頭(GPU邏輯晶片、HBM記憶體、I/O晶片)精密地組裝在一起,中間還要開通數千條微型管道(矽穿孔,TSV)讓它們高速溝通。這不再是「砌牆」,而是「精密建築工程」。這就是先進封裝。
具體來說,先進封裝的核心技術叫做CoWoS(Chip-on-Wafer-on-Substrate),由台積電在2012年首次推出。它的原理是在一片「矽中介層」(Silicon Interposer)上並排放置多顆不同功能的晶片,然後用密密麻麻的矽穿孔(Through-Silicon Vias, TSV)把它們連接起來,最後再安裝到基板上。
為什麼不直接做一顆更大的晶片就好了?因為有一個物理限制叫做「光罩極限」(Reticle Limit)。目前最先進的EUV光刻機能曝光的最大面積約為858平方毫米——超過這個尺寸,單一晶片就做不出來了。但Nvidia的Blackwell GPU需要的計算面積遠超這個限制。怎麼辦?答案就是把兩顆甚至更多晶片「拼」在一起,這就是CoWoS存在的意義。
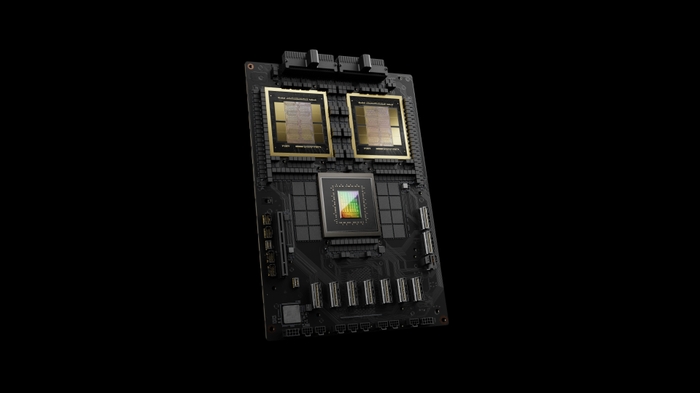
如果你去看Nvidia最新的Blackwell架構,它是把兩顆接近光罩極限的GPU晶片,加上多顆HBM記憶體,全部放在一片3.5倍光罩大小的CoWoS-L封裝上,內部頻寬高達每秒10TB。而即將到來的Rubin架構更進一步——兩顆GPU加兩顆I/O晶片,加八顆HBM4記憶體堆疊,總電晶體數達3360億個,是Blackwell的1.6倍。這整個系統都要靠先進封裝才能實現。
很多投資人還停留在「封裝是低附加價值環節」的舊認知裡。但當封裝技術成為決定一顆AI晶片能不能做出來、效能能不能發揮的關鍵瓶頸時,它的戰略地位已經不亞於晶圓製造本身。這是認知差——而認知差就是投資機會。
CoWoS產能爭奪戰:一場看不見的軍備競賽
理解了先進封裝的技術背景之後,我們來看數字。以下這組數據是理解整個產業格局的關鍵。
兩年內,台積電的CoWoS月產能從3萬片擴張到(目標)13萬片,成長超過四倍。在半導體產業裡,這種擴產速度幾乎是前所未見的。台積電為此投入了2026年度高達520到560億美元的資本支出預算,其中相當大比例投向位於台灣嘉義的AP7先進封裝廠區——這裡正在建成全球最大的先進封裝生產基地。
但即便擴產速度如此驚人,需求成長更快。根據TrendForce的報導,台積電的CoWoS-L和CoWoS-S產能已經被預訂到至少2027年,處於完全滿載狀態。Nvidia一家就預訂了超過60%的產能,用來支撐Blackwell的量產和Rubin的備產。剩下的40%要分給Google(TPU v7和v8)、AMD、以及包括亞馬遜、微軟在內的ASIC客戶。
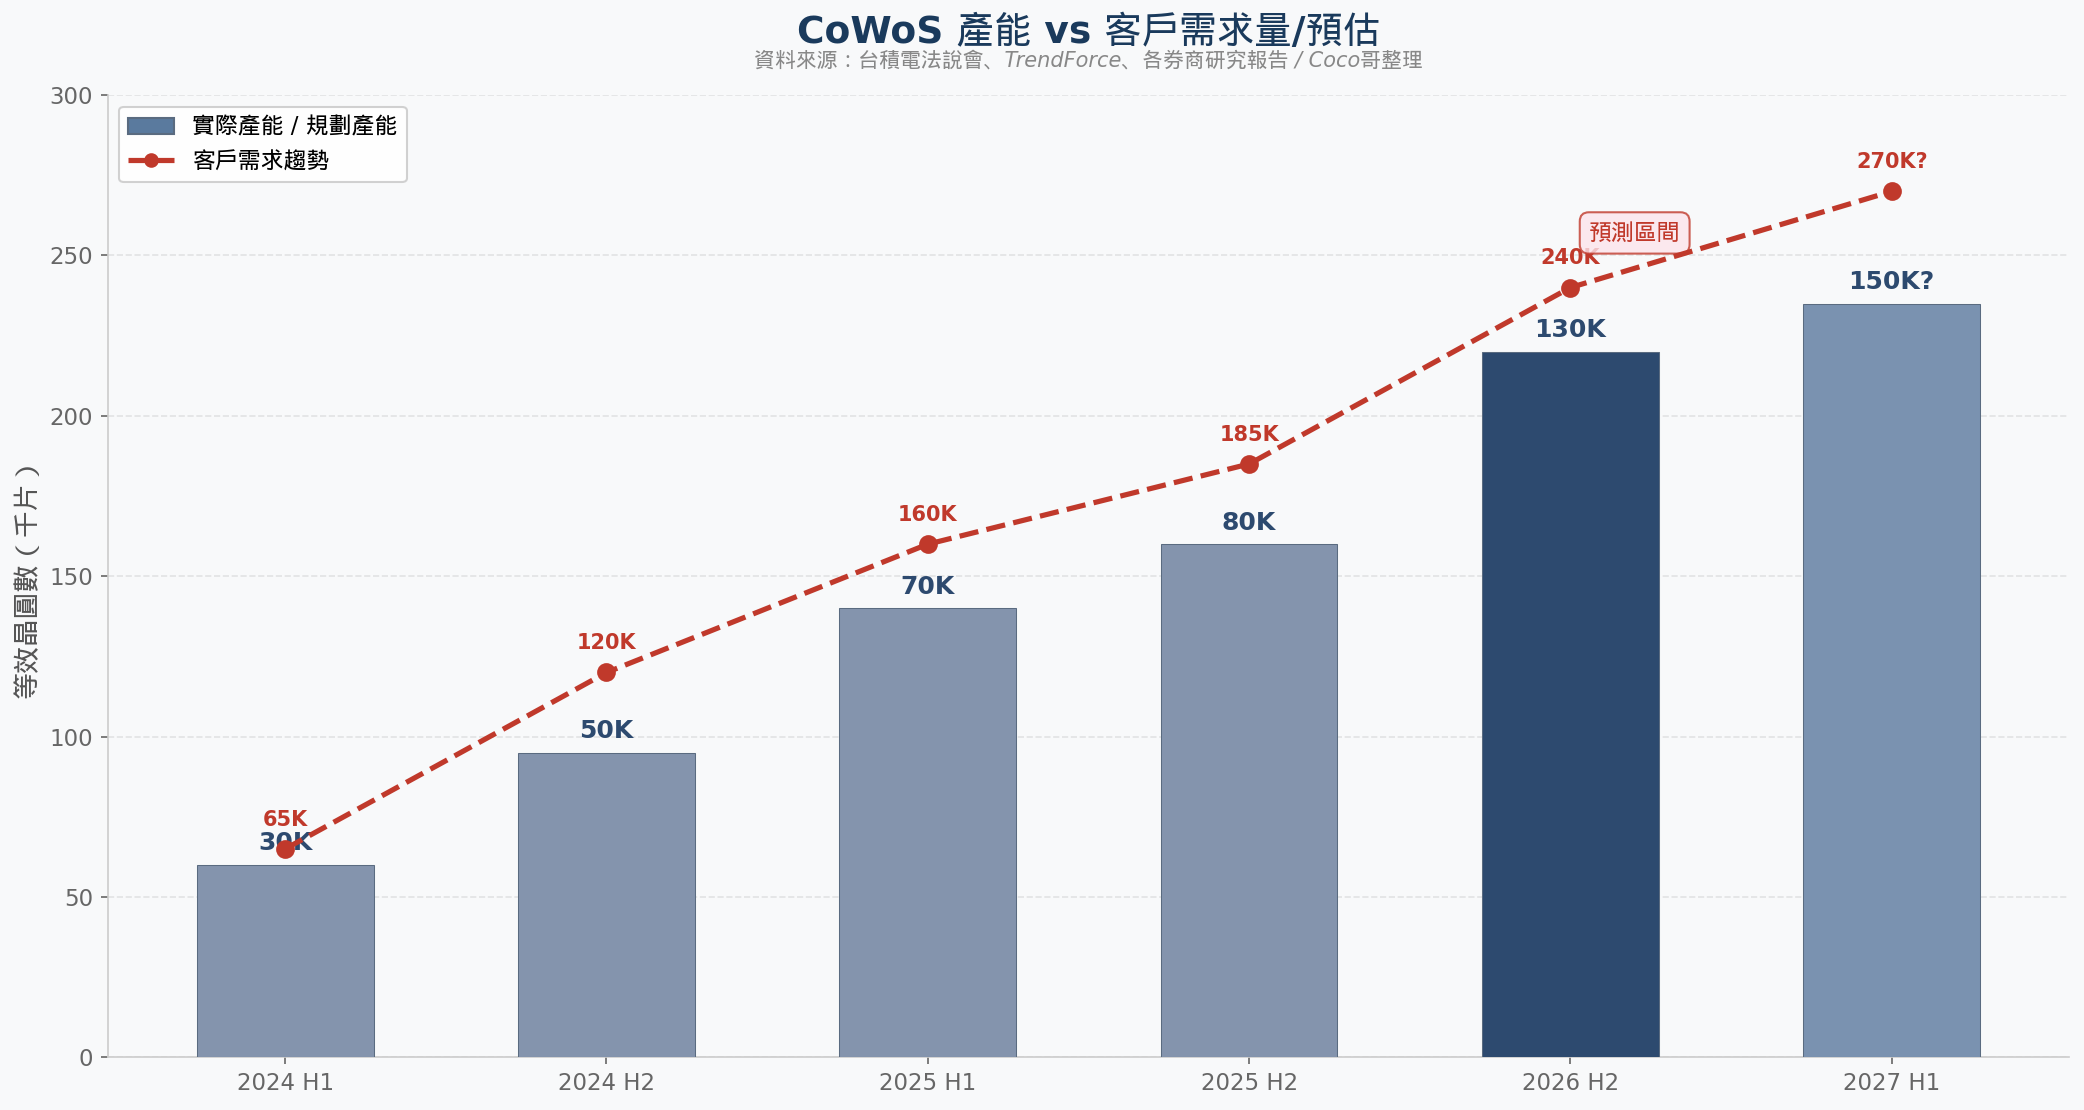
從上圖可以清楚看到:需求的成長曲線始終跑在產能擴張的前面。這不是短期的供需失衡,而是一個結構性的缺口。原因很簡單:每一代AI晶片對封裝面積的需求是指數級增長的。Blackwell的CoWoS封裝面積是上一代Hopper的約2.5倍,而Rubin又比Blackwell大了30%以上。產能線性增長,需求指數增長——這個剪刀差短期內不會消失。
這也解釋了為什麼台積電做出了一個歷史性的決定:開始將部分CoWoS工序外包。要知道,台積電向來以垂直整合著稱,核心製程從不假手他人。但在先進封裝這個環節,它已經開始把部分較簡單的重佈線層(RDL)工序交給日月光(ASE)和Amkor等封測大廠。這不是因為台積電做不好,而是因為產能實在不夠用——即使全力擴產也跟不上需求。
當一家以「從不外包」聞名的公司開始外包時,你應該問的不是「它怎麼了」,而是「需求到底有多強」。台積電願意讓日月光碰CoWoS的部分工序,這個信號本身就比任何分析報告都更有說服力。這意味著先進封裝的供需缺口已經嚴重到台積電自己也認為短期內無法靠一己之力填補。
封裝技術的三國演義:台積電 vs Intel vs OSAT聯盟
先進封裝的戰場上目前有三股勢力,它們各自的技術路徑、商業模式和戰略定位截然不同。理解這三方的博弈,是做出投資決策的前提。
| 維度 | 台積電 CoWoS | Intel EMIB/Foveros | OSAT(日月光/Amkor) |
|---|---|---|---|
| 核心技術 | CoWoS-S/L/R,矽中介層 | EMIB嵌入式橋接 + Foveros 3D堆疊 | FOCoS(日月光自研)、代工CoWoS部分工序 |
| 市場份額 | ~80%(AI先進封裝) | < 10%,但快速增長 | ~10-15%,主要為代工角色 |
| 客戶綁定 | Nvidia 60%+、Google、AMD | Musk Terafab(xAI/Tesla/SpaceX) | 台積電外包、Apple供應鏈 |
| 毛利率 | 55-60%(整體公司) | 目標40%(封裝業務) | 17-20%(正在改善中) |
| 2026 Capex | $520-560億(整體) | $250億 Terafab計畫 | $25-30億(Amkor)/ $60億(ASE) |
| 美國產能佈局 | 亞利桑那州建封裝廠 | 德州 Terafab | Amkor亞利桑那$70億新廠 |
台積電是毫無疑問的霸主。它的CoWoS技術目前沒有直接替代品——Nvidia的Blackwell和Rubin都必須用台積電的CoWoS-L封裝,因為只有台積電能做到所需的中介層尺寸和良率。這是一種「技術鎖定」,比單純的產能優勢更深層、更持久。
Intel是最值得關注的挑戰者。它的EMIB技術用小型嵌入式橋接晶片取代了昂貴的整片矽中介層,成本理論上更低;Foveros則是真正的3D堆疊,可以把記憶體直接疊在邏輯晶片上面。2026年4月的大新聞是:Elon Musk的Terafab計畫選擇了Intel作為製造夥伴,這是一筆潛在250億美元的超級訂單。Musk的xAI、Tesla自駕晶片、SpaceX的客製晶片都將使用Intel的18A製程和EMIB/Foveros封裝。這對Intel來說是一個巨大的轉折點——它第一次有了一個願意為其先進封裝技術「All-in」的超級客戶。
OSAT聯盟(日月光+Amkor為主)過去是封裝產業的主角,但在先進封裝時代曾一度被邊緣化。然而,CoWoS產能的嚴重不足正在把它們重新拉回舞台中央。日月光2026年的先進封裝與測試營收目標已從2025年的16億美元大幅提升至32億美元——一年翻倍。Amkor則在亞利桑那州投資70億美元建設新廠,與台積電的鳳凰城晶圓廠形成上下游配套,目標是在美國建立完整的端到端矽供應鏈。
三方的投資邏輯各不相同。台積電是「確定性溢價」——它是先進封裝的絕對壟斷者,但股價已經反映了相當的預期。Intel是「反轉賭注」——Terafab訂單如果順利執行,其封裝業務的價值重估空間巨大,但執行風險也高。OSAT則是「產能溢出受益者」——它們的估值最低、彈性最大,但能不能接住台積電溢出的先進封裝需求,技術能力還有待驗證。
設備商:先進封裝軍備競賽中被忽視的「軍火商」
每一場軍備競賽裡,最穩定的贏家往往不是交戰方,而是賣軍火的。先進封裝的產能競賽中,設備供應商就是那個「軍火商」。不管台積電、Intel還是日月光最終誰贏,它們都需要買設備。
先進封裝的核心設備需求集中在三個環節:
第一,熱壓接合(Thermo-Compression Bonding, TCB)設備。這是把晶片「焊接」到中介層上的關鍵設備。傳統的迴焊(Mass Reflow)方式已經無法滿足先進封裝對精度的要求——CoWoS-L的凸塊間距已經縮小到數十微米,需要逐點加熱、逐點壓合。這個領域的龍頭是荷蘭的BE Semiconductor(BESI),它的毛利率長期維持在60%以上——這在封裝設備行業裡幾乎是不可想像的。
第二,混合鍵合(Hybrid Bonding)設備。這是下一代的接合技術,不再需要焊料,而是直接實現「銅對銅、氧化物對氧化物」的原子級鍵合。SK海力士已經開始在HBM4的生產中導入混合鍵合,台積電的SoIC(System-on-Integrated-Chips)3D堆疊也高度依賴這項技術。BESI在2025年Q4的混合鍵合訂單暴增43.3%,Needham將其列為2026年首選標的。
第三,光刻與蝕刻設備。先進封裝的矽中介層需要高精度的光刻和蝕刻來製作重佈線層和矽穿孔。這方面的受益者包括東京威力科創(TEL)和應用材料(AMAT)。
BESI的投資故事最值得深入研究。它的混合鍵合營收從2023年的3600萬歐元,到2026年預計將達到4.76億歐元——三年成長超過13倍。如果混合鍵合真的成為下一代封裝的標準技術(跡象越來越明顯),那BESI的營收天花板遠不止於此。它的毛利率能維持在60%以上,是因為它在TCB和混合鍵合領域有極高的技術壁壘——競爭對手很難在短期內複製它的精度和良率。
在半導體設備領域,ASML因為EUV光刻機而成為全球最受關注的公司。但BESI在先進封裝設備領域的壟斷地位,某種程度上跟ASML在光刻領域是類似的——都是「沒有替代品」的關鍵設備供應商。差別在於BESI的市值只有ASML的一個零頭,而先進封裝的資本支出增速(24% CAGR)正在追趕晶圓製造。如果你相信先進封裝是AI時代的結構性瓶頸,BESI的風險收益比值得認真評估。
美國的封裝焦慮:從「晶片法案」到「封裝法案」
很多人只知道美國的《CHIPS Act》是為了把晶圓製造拉回美國本土。但很少人注意到,這股「半導體回流」的浪潮正在從製造延伸到封裝——而且力度可能更大。
目前在美國本土同時推進的封裝佈局包括:台積電在亞利桑那州鳳凰城建設兩座封裝廠(與其晶圓廠配套);Amkor在亞利桑那州Peoria投資70億美元建設先進封裝園區,預計2028年量產;Intel的Terafab計畫在德州建設整合製造+封裝的超級工廠。三個計畫加起來,投資總額超過1000億美元。
為什麼封裝要回美國?因為一個殘酷的現實:如果你把晶圓在亞利桑那州做好,然後運回台灣或韓國封裝,再運回美國銷售——你的供應鏈韌性並沒有真正改善。而且先進封裝環節的運輸風險極高——封裝好的晶片模組非常脆弱,長途運輸會顯著增加損耗。一個完整的「端到端美國供應鏈」必須包含封裝。
這也解釋了為什麼Amkor和台積電選擇在同一個地區佈局:台積電鳳凰城廠做好的晶圓,可以直接送到幾十公里外的Amkor Peoria廠進行封裝和測試,完全不需要離開美國。Apple和Nvidia都是這條供應鏈的目標客戶。
對投資人來說,美國封裝佈局的重要性在於:它創造了一個新的利潤池。過去封裝毛利率低是因為產能過剩、競爭激烈。但在美國本土,人工成本高、建設成本高、環保法規嚴格——這些反而成為了天然的進入門檻。能在美國成功建設並運營先進封裝產線的公司,將享有比亞洲同行更高的定價權。Amkor管理層已經暗示,亞利桑那新廠的毛利率將高於公司歷史平均水平。
投資框架:如何在先進封裝產業鏈中找到最佳切入點?
最後,讓我用一個框架來整理先進封裝產業鏈中的投資機會。我把它分成三個層次:確定性、彈性、和期權價值。
| 層次 | 代表公司 | 邏輯 | 風險 |
|---|---|---|---|
| 高確定性 | 台積電 (TSM) | CoWoS壟斷80%份額,Nvidia/Google深度綁定,資本支出超級週期確認 | 估值已高度反映AI預期,地緣政治風險 |
| 高彈性 | BESI、日月光 (ASX) | BESI:混合鍵合營收三年13倍成長,毛利率60%+。ASE:先進封裝營收一年翻倍至$32億 | BESI估值倍數高,ASE技術上限待驗證 |
| 期權價值 | Intel (INTC)、Amkor (AMKR) | Intel:Terafab $250億訂單可能引發封裝業務價值重估。Amkor:美國本土先進封裝先行者 | Intel執行風險高,Amkor新廠2028年才量產 |
我的個人看法是:在產能嚴重不足的環境中,優先看設備商和產能溢出受益者。理由是:台積電的股價已經在很大程度上反映了AI需求的增長,但BESI和日月光的股價還沒有充分計入「先進封裝從附屬環節升級為戰略瓶頸」這個結構性轉變。
更具體地說,BESI是我認為的「先進封裝版ASML」——它在關鍵設備領域的壟斷地位被市場低估了。混合鍵合如果從HBM4普及到邏輯晶片封裝,BESI的可尋址市場(TAM)還有數倍的擴張空間。日月光則是另一種機會:它的估值很低(P/E約15倍),但先進封裝營收正在以接近100%的速度增長——如果這種增長能持續兩到三年,目前的估值就是被嚴重低估的。
至於Intel,Terafab訂單確實令人興奮,但Intel的歷史告訴我們,「拿到訂單」和「按時按質交付」之間往往有很大的距離。我會保持關注,但在看到EMIB/Foveros產能實際爬坡的數據之前,不會給予太高的確定性權重。
先進封裝的投資故事跟核能復興有一個相似之處:市場花了很長時間才意識到一個「舊」環節正在被結構性地重新定價。核能在2022年前被當成夕陽產業,先進封裝在2023年前被當成低附加價值環節。兩者都是因為AI的爆發而被重新發現的「隱藏資產」。差別在於:核能的投資窗口已經被大量資金注意到了,但先進封裝的設備商和OSAT公司——特別是BESI和日月光——可能還處於被重新認識的早期階段。
我的想法不一定對,但我保證是有邏輯的。希望今天的分析能幫助你建立自己的判斷框架,而不是單純跟隨任何人的結論。
下期預告
《HBM4的賽跑:SK海力士 vs 三星 vs 美光,記憶體封裝的軍備競賽》——我們將深入解析高頻寬記憶體(HBM)的封裝技術演進,以及各大記憶體廠商的競爭格局。
如果你 enjoy 呢篇,可以繼續睇 Coco 哥呢幾篇相關深度文:
→ HBM4的賽跑:SK海力士 vs 三星 vs 美光,記憶體封裝的軍備競賽→ 黃仁勳嘅Rubin革命:由Denny's waiter到AI帝王嘅32年→ Intel 由 $20 彈到 $83 — CPU 係下一個 SK Hynix?想跟住 CoCo 哥嘅 thesis 落場?
深度文唔等於投資建議。如果你想 act on 呢篇 research,以下係 Coco 哥日常用嘅工具同合作伙伴開戶連結:
| 美股 / 港股 · 入碼 CASHMATE 迎新拎 $2,000 禮品 | Futu 牛牛 → |
| 美股新手 · 0 佣金 CoCo 哥專屬迎新最高 HK$100,000 | Webull 微牛 → |
| 專業 · 全球 130 市場 最低佣金 + 多 product | IB 盈透 → |
| 加密貨幣 · HK SFC 牌 三重專屬獎 + 5 分鐘開戶 | OSL → |
| 英國銀行 · USD 高息 BNO 港人鎖息 + 避匯率 | iFAST Global → |
| 深度數據 · AI 選股 Fair value · earnings · screener | Investing Pro → |
⚠ 投資涉及風險,過往表現不代表未來。以上連結為合作伙伴連結,經連結開戶會支持 Coco 哥獨立深度研究,你嘅費用唔變。