黃仁勳嘅 Rubin 革命:由 Denny's waiter 到 AI 帝王嘅 32 年
重點摘要
- NVIDIA 4 月 1 日至 14 日連升 10 個交易日,累升 18%
- Rubin R100:336B 晶體管、288GB HBM4、50 PFLOPS FP4
- 黃仁勳稱 Blackwell 同 Rubin 訂單 2027 年前超過 $1 trillion
- NVL72 rack:72 個 Rubin GPU 加 36 個 Vera CPU
- 1996 年 NVIDIA 現金只夠運作 30 日,Sega 付 $5M 解困
Denny's卡座:32年前嗰個30歲嘅Waiter
要理解Rubin架構嘅戰略意義,先要理解呢個一手搭建NVIDIA嘅男人。1963年2月17日,黃仁勳喺台灣台南出生,家族背景平凡——父親係化工工程師,母親係小學教師。9歲嗰年,因為泰國曼谷社會動盪(當時佢父親正喺泰國一間空調公司受訓),父母將佢同哥哥送到美國華盛頓州Tacoma一位叔父屋企。叔父錯將Oneida Baptist Institute(一間肯塔基州嘅基督教感化院)當成「名牌寄宿學校」報咗佢哋讀——其實嗰度專門係收叛逆少年嘅地方。為咗供呢間「學校」嘅學費,黃仁勳父母幾乎賣晒屋企所有財產,母親甚至兼多份工。
喺感化院嘅兩年,係黃仁勳人生最艱難嘅時期。佢後來講:「嗰度大多數學生都係被家人送嚟改造嘅,有啲有毒品問題、有啲有暴力前科。我係少數幾個真正為咗讀書而嚟嘅學生,但每日都要面對恐嚇、欺凌、甚至打架。我學識嘅第一件事,係如何保護自己;第二件事,係如何幫助其他人。」嗰段經歷塑造咗佢之後終身嘅工作哲學——「唔好怕辛苦,唔好怕屈辱」。
搬去Oregon同家人團聚後,佢一邊讀高中、一邊喺Denny's做busboy同waiter。每晚放學後工作5-6個鐘,零用錢、書費、新衫費都要自己掙。Denny's嘅經驗改變佢好多——多年後佢多次喺訪問講:「Denny's教識我三件事——responsibility、hard work、humility。我學識咗點樣喺壓力下工作。最繁忙嘅周六晚上,一個waiter要同時照顧10張枱、記住30個order、處理投訴同結帳。壓力愈大,我心跳愈慢。」
"The characteristics of a great engineer is that you're not afraid of hard work, you have resilience, you're willing to take on pain, and you're willing to be humble."
黃仁勳後來形容Denny's經歷:「我做過最低層嘅工作——洗碗、清廁所、晨早4點開門。但嗰啲經歷令我明白,任何工作都值得好好做。我依家做CEO嘅時候,每當遇到困難局面,都會記得嗰個洗廁所嘅15歲自己——呢個令我保持humble。」
佢後來考入Oregon State University讀電機工程——呢間學校唔係名校,但佢好努力讀書同做research。畢業後加入AMD做晶片設計engineer,年薪$35,000。幾年後轉職LSI Logic,再去Stanford夜校讀電機碩士。佢喺Stanford嘅時候已經係「兼職學生」——白天上班,夜晚去學校。
真正令佢走上創業之路嘅係1992年年底:佢同Sun Microsystems嘅兩個資深工程師Chris Malachowsky(曾經係Sun Microsystems graphics hardware嘅首席工程師之一)同Curtis Priem(Sun Microsystems GX graphics chip嘅主設計師)頻頻相約喺Denny's傾偈——呢間餐廳係San Jose東區Berryessa Road嘅一間普通24小時美式餐廳。三個人嘅共同想法係:PC gaming需要一種專用嘅3D graphics chip。當時PC上嘅3D graphics仲係軟件渲染,慢而且醜。
NVIDIA正式喺1993年4月成立,初期資金$4萬美金——三個founder各自墊$1.3萬。公司最初喺San Jose一個細office運作,只有5-6個人。黃仁勳做CEO,當時佢30歲。首個產品NV1走嘅係quadrilateral-based graphics(四邊形圖像處理)路線,同Sega合作為SEGA Saturn主機提供graphics chip。呢個產品本身有創意,但喺商業上徹底失敗——Microsoft喺1996年標準化咗triangle-based Direct3D(三角形圖像處理),NVIDIA嘅NV1變成一個無人問津嘅孤兒產品。Sega亦放棄咗同NVIDIA嘅第二代NV2合約。
1996:距破產只剩30日
NVIDIA嘅「死亡一刻」係1996年春天。公司現金流只夠運作30日——黃仁勳親口確認嘅數字。呢個係每一個創業者最恐懼嘅場景:要公開裁員、要對冇辭職嘅員工解釋、要喺投資人面前保持信心。呢件事黃仁勳從未完全公開詳細講述,但喺2023年一場Stanford GSB嘅訪問中稍有透露:「嗰段時間我每日4點起身,因為想保持清醒。我驚到連覺都瞓唔到。」
黃仁勳要喺一個月內做三個決定——每一個都好痛:
Sega CEO後來點解會付錢?黃仁勳嘅誠實打動咗佢——Sega明知NVIDIA拿咗錢都可能破產,但仍然付款。呢件事後來被Jensen多次引用作為NVIDIA文化嘅基石:「Intellectual honesty over ego」——誠實勝過面子。30年後,呢個原則已經刻進NVIDIA嘅DNA。公司內部會議上,唔使擔心講錯嘢被老細罵,但「隱瞞問題」或者「冇準備」會被嚴厲質疑。
RIVA 128喺1997年推出,雖然產品有缺陷(只support 24種blend modes中嘅8種),但性能超越30個競爭對手嘅DirectX chip,4個月內sold 1 million units,NVIDIA從破產邊緣翻身。呢個係第一次瀕臨破產。
之後仲有兩次:
第二次 (1999-2000):dot-com bubble peak後NVIDIA跟其他GPU廠一齊崩盤。當時GeForce 256已經推出(1999年,世界第一隻consumer-grade GPU),但泡沫爆破後整個半導體板塊跌80%,NVIDIA現金流再次緊張。但佢哋嘅產品優勢已經成立——GeForce 2、GeForce 3、GeForce 4系列陸續推出,幫助佢哋喺2001-2003年reclaim市佔率,最終倒閉3DFx(當時主要對手),統治PC graphics市場。
第三次 (2008):全球金融海嘯加上PC market萎縮。NVIDIA股價由$37跌到$6,市值蒸發8成。當時佢哋剛推出嘅CUDA(2006年推出嘅general-purpose GPU computing platform)仲冇找到商業化應用——華爾街分析師將CUDA視為「burn cash嘅research project」。但黃仁勳堅持投資CUDA,每年$400M嘅R&D投入,直至2012年AlexNet證明GPU+CUDA係deep learning嘅最佳架構——NVIDIA翻身。
而家經常聽到黃仁勳一句話:「我每日都覺得公司距離破產只差30日」(I always feel we're 30 days from bankruptcy)。呢句話唔係motivational speech,而係佢嘅真實商業哲學。即使今日NVIDIA市值$3.5T,公司內部嘅decision making仍然以「明日就會挑戰性行業變化」為前提。呢個mentality係Silicon Valley成熟公司少有嘅——Apple、Google、Microsoft等公司已經進入「defensive moat保護」模式,而NVIDIA仍然以「offensive expansion」為主。
姪女 Lisa Su:NVIDIA vs AMD 嘅家族戰
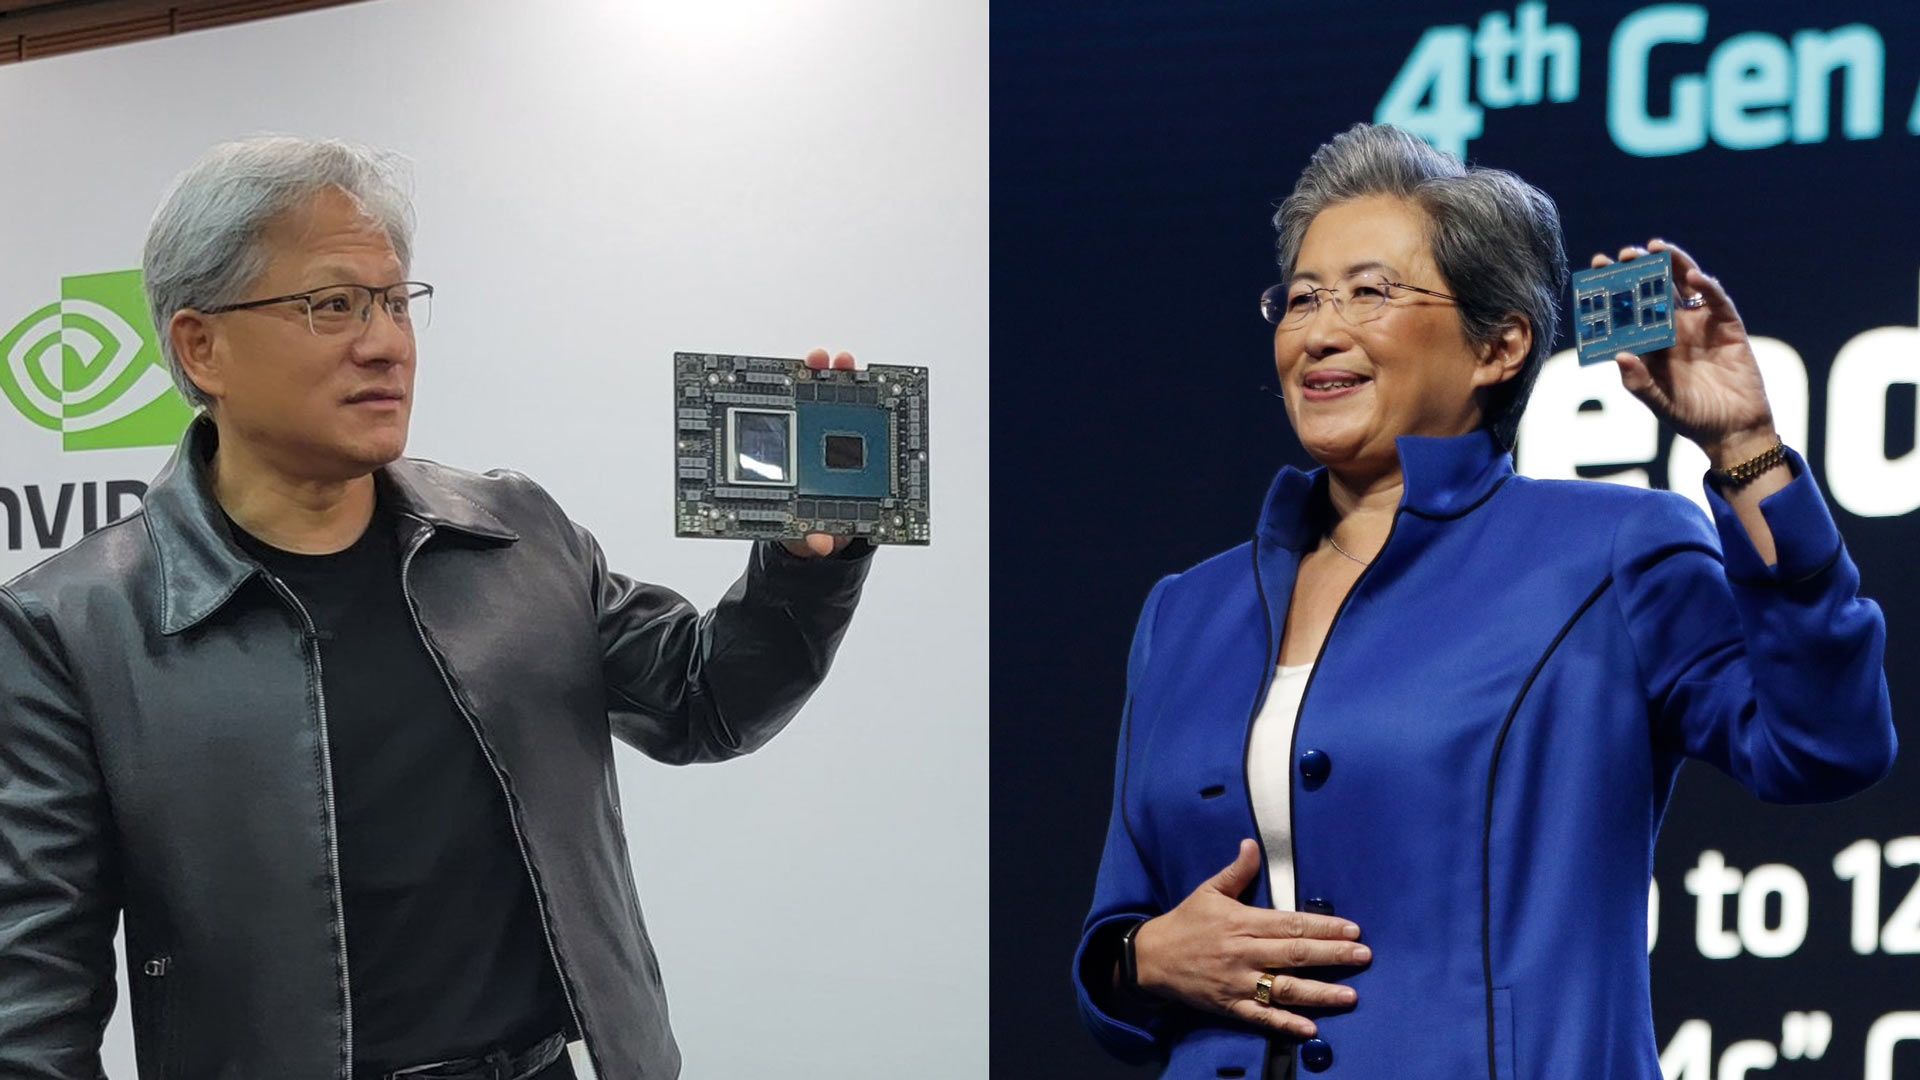
黃仁勳嘅故事,離唔開另一個重要角色:AMD CEO Lisa Su (蘇姿丰)。呢兩個AI chip產業嘅最大對手,竟然係表姨姪關係。
Lisa Su嘅外公——即Lisa母親嘅父親——係黃仁勳母親嘅大哥。按中國家族關係,Lisa Su嘅母親同黃仁勳係表姐弟(first cousins),Lisa同黃仁勳係表姨姪(first cousins once removed)。用廣東話講,就係「表姨父姪女」。2007年之前,兩人從未見過面;佢哋都係喺成為CEO之後,由記者指出佢哋嘅家族關係先知道。
呢個家族關係點樣嚟嘅?蘇家原居台灣,二戰後部分成員移民到美國,部分留喺台灣。黃仁勳外公係留喺台灣嗰房(生咗黃仁勳嘅母親);Lisa Su嘅外公係移民到美國紐約嗰房(生咗Lisa嘅母親)。Lisa Su本人1969年出生喺台灣台南,3歲時隨家人移民美國。佢喺紐約Queens長大,就讀紐約著名嘅Bronx High School of Science,之後MIT讀電機工程,再喺MIT完成博士學位(研究SOI silicon-on-insulator技術)。
Lisa Su嘅職業軌跡:1994年加入Texas Instruments,之後去IBM做Chief of Staff,再Freescale Semiconductor做SVP。2012年加入AMD做SVP,2014年10月,當AMD股價跌到$2多、市值幾乎見底、公司瀕臨破產時,Lisa Su接任CEO。
Lisa Su上任之後第一個重大決定:押注Zen architecture。當時Intel壟斷x86 CPU市場,AMD嘅產品在性能同效能上都落後。Lisa Su將70%工程師資源集中去Zen,同時cut其他所有「遠期項目」(包括Radeon graphics部門嘅部分)。2017年Zen architecture Ryzen CPU推出,性能追上Intel;之後嘅EPYC server chip更係在部分benchmark超越Intel Xeon。AMD市值由$2.3B飆升至$280B(2026年)。
兩個人嘅背景好相似:都係台灣出生、童年隨家移民美國、都喺Stanford/MIT等名校讀書、都係華人第一代移民科技領袖。但事業路徑分開:黃1993年創立NVIDIA,Lisa 1994年加入Texas Instruments然後從IBM到AMD。
而家兩間公司喺AI chip正面對撞:NVIDIA Blackwell/Rubin vs AMD Instinct MI400系列。策略差異:NVIDIA定位喺data center training高端市場(GPU + CUDA ecosystem護城河);AMD定位喺「cost-conscious inferencing」市場(性價比、open ROCm ecosystem、打Enterprise edge market)。
有趣嘅係,兩位CEO公開場合互相尊重。Lisa Su曾經講:「Jensen做嘅係極好嘅產品。我哋做嘅係極好嘅產品。客戶有得揀,對行業係好事。」黃仁勳反過來對Lisa嘅evaluation:「AMD喺Lisa嘅leadership下再生。佢做嘅Zen architecture係engineering excellence嘅範例。我哋互相競爭,但亦互相推動industry前進。」呢種「相敬如賓」嘅競爭形式,係台灣家族文化(尊重長輩、同時維持專業底線)嘅投射。
GTC 2026:Rubin 架構點樣改寫遊戲規則
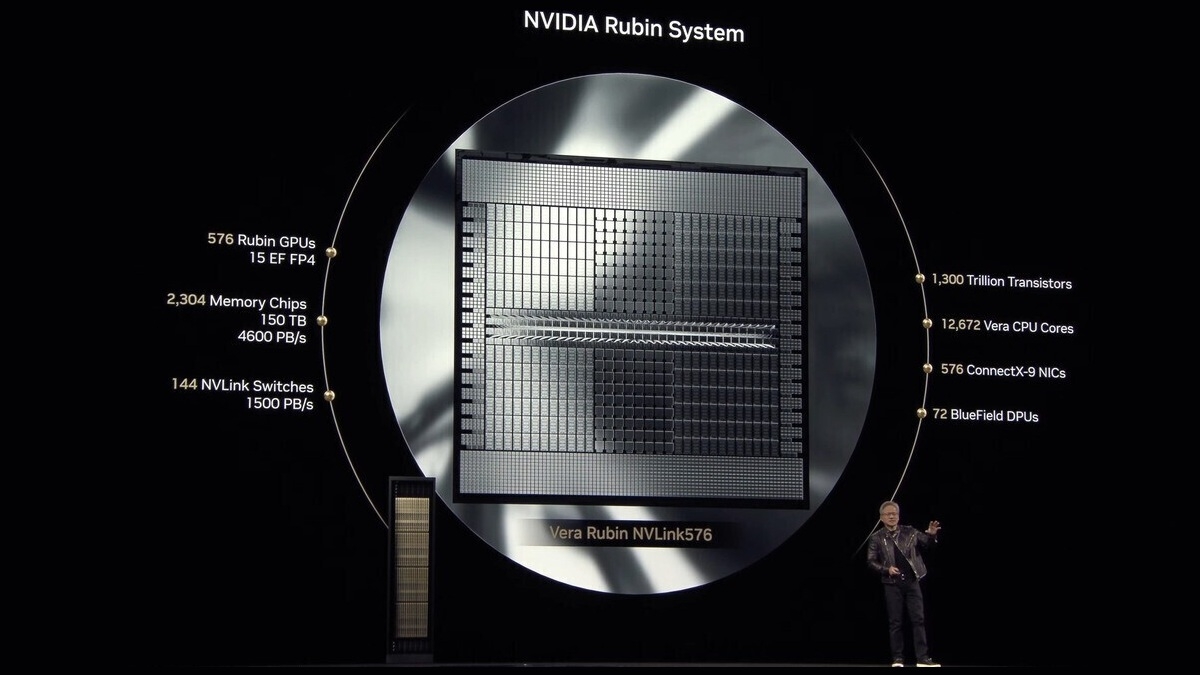
2026年3月16日,NVIDIA GTC 2026喺San Jose McEnery Convention Center開幕。呢個一年一度嘅conference已經成為全球科技業嘅超級週——超過30,000名developer、executive、投資者現場出席,直播觀看人數超過5百萬。黃仁勳一如以往穿住標誌性嘅leather jacket,但今次嘅keynote帶嚟一個重量級炸彈:Vera Rubin——下一代AI chip架構。
「Vera Rubin」個名本身已經係一個故事。Vera Rubin (1928-2016)係美國女天文學家,透過觀測旋轉星系中恆星嘅運動,提供咗dark matter存在嘅最早期證據。佢一生都喺「觀測unobservable」——dark matter佔宇宙總質量嘅27%,但從未被直接觀測過,只能透過其引力效應inferred。NVIDIA將新架構命名Rubin,意味住「能夠看見宇宙中99%不可見嘅物質」——即係「看透AI黑盒、解鎖之前做唔到嘅計算」嘅比喻。Black(Blackwell架構)之後係Rubin(dark matter discoverer),narrative consistency。
技術規格深度拆解:
TSMC 3nm (N3P)製程——NVIDIA跳過某啲中間工藝(例如N4P、N4)直接採用TSMC最成熟嘅3nm N3P。N3P係N3 family嘅「Performance Enhanced」版本,相比之前嘅N3B或N3E,N3P有更高嘅yield(良品率)、較低嘅功耗、較高嘅clock speed。Rubin R100嘅晶體管密度係Blackwell B200嘅1.6倍,同一個die size可以容納更多功能單元。
HBM4 (High Bandwidth Memory 4)——NVIDIA同SK Hynix、Samsung、Micron三家簽咗HBM4嘅獨家早期供應協議。Rubin嘅memory interface係2048-bit(Blackwell係1024-bit),令memory bandwidth由11TB/s飆升到22TB/s。呢個對training大型模型(例如OpenAI下代GPT-6「Spud」,據報訓練參數超過10T)極其關鍵——現代large language model嘅bottleneck唔係compute,而係memory bandwidth。
NVL72架構——Rubin嘅rack-scale部署單位叫NVL72:72個Rubin GPUs + 36個Vera CPUs(Vera係NVIDIA自研ARM-based CPU,以Vera Rubin命名為對天文學家致敬),喺single liquid-cooled rack提供3.6 EFLOPS FP4 inference compute、260TB/s NVLink 6 bandwidth。一個NVL72嘅compute能力,相當於10年前全球所有超級電腦加起來嘅總和。
性能benchmark:據early adopter report,Rubin架構 train GPT-class大模型比Blackwell Ultra快3倍,而每PFLOP計算功耗低40%。換言之,Rubin唔止係快啲,而係efficiency嘅重大breakthrough——呢個對電力受限嘅data center至關重要。一個NVL72 rack嘅total power consumption約120 kW,較Blackwell NVL72嘅180 kW降低33%。
Liquid Cooling強制要求:Rubin嘅heat density令傳統air cooling已經無效。所有Rubin deployment都必須用liquid cooling(水冷)。呢個倒逼data center infrastructure重新設計。供應商如Vertiv、Schneider Electric、Delta Electronics等嘅water cooling業務因此爆發式增長。預計到2027年全球data center liquid cooling市場會達到$10B+,是2025年嘅3倍。
$1 Trillion 訂單:Rubin 提前量產嘅玄機
GTC 2026另一個震撼宣佈,係黃仁勳直接披露:「Blackwell同Rubin合計嘅GPU訂單,2027年前已超過$1 trillion。」呢個number不是華爾街預測,而係已經backlog (訂單積壓) 嘅實實在在數字。
呢個數字係咩概念?$1T = 1,000,000,000,000美金。作為比較:Apple Q1 2026全年營收大約$400B;2026年全球汽車業總銷售額大約$3T;全世界所有半導體公司嘅2026年總營收預計$680B。NVIDIA一間公司嘅GPU訂單積壓,就已經等同全世界半導體產業1.5年嘅總營收——呢個係前所未見嘅產業集中度。
4月8日,Bloomberg獨家報道Rubin R100已經提前entered mass production——比原定嘅2026 Q3 schedule早咗大約兩個月。呢個提前量產有三重意義:
意義1:TSMC + NVIDIA嘅緊密綁定。TSMC將3nm N3P產能嘅絕大部分都給咗NVIDIA。其他客戶(如Apple A20 chip、Qualcomm Snapdragon X100、MediaTek Dimensity)只能排等或轉用N3B舊工藝。呢個係TSMC有史以來最集中嘅客戶結構——其他時代TSMC靠Apple一家佔30%產能,而家NVIDIA+Apple佔超過55%。
意義2:HBM4 supply 已基本鎖定。Samsung、SK Hynix、Micron三家HBM4供應商嘅產能,基本上都分配俾Blackwell + Rubin。第二輪供應輪(2027下半年)先輪到AMD、中國自主chip廠。SK Hynix CEO Kwak Noh-Jung喺最近嘅earnings call講:「2026年我哋所有HBM4 production都已經sold out,我哋依家專注喺擴張2027年產能。」
意義3:data center capex循環已進入「加速擴張」階段。Meta、Microsoft、Google、Amazon四家大型雲服務商2026 capex總額預計超過$350B,主要投向NVIDIA GPU + data center基建。Meta CEO Mark Zuckerberg喺2026 Q4 earnings講「我哋相信AI infrastructure嘅investment需要continuing比分析師預測更積極」。Microsoft CEO Satya Nadella亦講「NVIDIA係我哋AI roadmap嘅strategic partner,我哋嘅Azure Rubin deployment plan將是歷史上最大嘅infrastructure build-out」。
NVIDIA宣布Rubin R100 systems嘅2026 H2首批客戶包括:AWS、Google Cloud、Microsoft Azure、Oracle Cloud Infrastructure (OCI)、CoreWeave、Lambda、Nebius、Nscale。呢個list值得留意:前四個係「超大規模公雲」,後四個係「AI-focused specialty cloud」——NVIDIA精心平衡住生態。CoreWeave尤其值得重視:2025年佢已經同Meta簽咗$6.5B算力合約,2026年預計會部署第一批Rubin rack。Nebius、Nscale、Lambda 主要服務AI startups(如Anthropic、Mistral、Character.AI),唔使同AWS/Azure正面競爭。
NVIDIA嘅營收模式亦已經從傳統chip公司升級。2024年賣chip俾OEM佔總營收80%,2026年chip+rack-scale system售賣分分比例約40%:60%。NVIDIA越嚟越多賣「整個AI factory」而非單純chip——一個NVL72 rack solution價錢約$4M+(包含72個Rubin GPU、liquid cooling、networking、power system),賣出去再加上後續嘅software subscription、support service。
10 連升嘅底層邏輯:Meta + CoreWeave + Sovereign AI
NVIDIA股票由4月1日至4月14日連續10個trading day收升,累計漲18%。呢個係2023年AI爆發以來最長連勝streak。背後有三個催化劑:
催化 1:Meta + CoreWeave 大單(4/7)。Meta宣布將喺CoreWeave嘅多個data center部署Vera Rubin rack-scale system,擴大自家「Llama系列」下一代模型嘅training capacity。Deal值未公布但industry內部估計超過$15B。Meta CEO Zuckerberg公開表示「我哋希望2027年我哋嘅Llama模型能夠超越OpenAI嘅GPT-6 performance」——呢個宣言直接推動Meta AI capex加速。
催化 2:Rubin提前量產(4/8)。Bloomberg報道Rubin entered mass production比原計劃早兩個月——意味住H2 2026營收可能beat Street consensus嘅$85B預測。
催化 3:Sovereign AI 成為新支柱。3月底,黃仁勳喺GTC上特別強調「sovereign AI」概念——即各主權國家建立自家AI infrastructure。2026年以嚟,印度($25B計劃)、法國($15B)、沙特阿拉伯($40B)、阿聯酋($20B)、巴西($10B)都各自宣布大型sovereign AI建設計劃,而且全部用NVIDIA嘅GPU。呢個係完全新嘅收入source,對沖咗單一雲服務商嘅集中度風險。
但warning:P/E 50倍係高估值水平。就算成長預期fulfilled,任何一個供應鏈delay、對手breakthrough、或者AI需求回調,都會引發25-40%嘅correction。呢個係high-beta股嘅結構性特徵——如2022年AI低潮期,NVDA由$346跌到$108,跌幅近70%;更遙遠嘅1999-2001 dot-com泡沫末期,半導體股跌90%+。
技術指標角度:NVDA嘅200日均線約$150,目前$180係short-term uptrend。重要阻力位喺$185-$190(2025年高位);突破呢個位置理論上向$265 target price上衝。支撐位喺$160(200日均線附近)、$135(2024年Q3低位)。RSI目前接近超買區域(68),短期可能有pullback。
四方對決:NVIDIA、AMD、Google TPU、自研chip
Rubin嘅對手唔只係AMD,整個AI chip格局可以劃分做四條戰線:
| 陣營 | 旗艦Chip | 製程 | 定位 | 2026市佔率 |
|---|---|---|---|---|
| NVIDIA | Blackwell B300 / Rubin R100 | TSMC 3nm | Training + Premium Inference | ~85% |
| AMD (Lisa Su) | Instinct MI400系列 | TSMC 3nm | Cost-conscious Inference | ~8% |
| Google自研 | TPU v7 (Ironwood) | TSMC 5nm | Google內部使用 | ~5%(Google內部計) |
| 自研矽 (Amazon/Meta/Apple) | Trainium、MTIA、M-Neural | TSMC 5nm/3nm | 公司自用 | ~2% |
NVIDIA嘅三層護城河:
Layer 1:CUDA生態系統。15年嘅CUDA投資。全球AI developers、research institutions、universities都喺CUDA上面建自己嘅software stack。每年超過400篇頂級AI research paper直接使用CUDA。要由CUDA migrate到OpenCL/ROCm,需要重寫大量code + re-train模型——成本極高。呢個係「network effect護城河」,比任何硬件差距都更難跨越。Harvard、Stanford、MIT等頂級大學嘅CS課程用CUDA作為standard——新一代AI engineer天然就係NVIDIA用戶。
Layer 2:Supply chain鎖定。TSMC 3nm產能 + HBM4 supply + CoWoS packaging capacity,NVIDIA都有優先權。其他玩家即使有好chip design,亦拿唔到足夠產能support大規模deployment。AMD MI400系列即使技術上competitive,但產能只佔NVIDIA嘅1/10——規模根本唔可能威脅NVIDIA市佔。
Layer 3:Rack-scale整合。NVIDIA已經由賣chip升級到賣「整個AI factory」——NVL72/NVL288嘅rack solution、DGX SuperPOD、液態冷卻integration、NVLink switch fabric等等。客戶唔再係買GPU,係買「AI compute by the rack」,NVIDIA控制整個stack。呢個移轉令AMD、Intel等競爭對手更加追不上——佢哋chip design可能跟得上,但rack-scale integration需要hardware + software + cooling + networking嘅全方位整合。
Amazon Trainium、Meta MTIA、Google TPU雖然表面威脅NVIDIA,但實際情況複雜。(1)佢哋只用喺自家datacenter(唔對外賣),所以搶唔到NVIDIA外部市場;(2)開發custom chip需要至少$3-5B投資、3-5年lead time;(3)佢哋自己都繼續買NVIDIA——例如Meta 2026年向NVIDIA訂單仍超過$25B,因為training超大模型仍然需要最頂級GPU;(4)Custom chip強項係inference(推理),但training仍然要NVIDIA。短期內custom silicon係「hybrid strategy」而非「replacement strategy」。
AMD Lisa Su嘅2026策略:AMD明白自己不可能喺training高端正面戰勝NVIDIA,所以策略集中喺:(1)「inference-focused」市場——即AI model已經train好之後,大規模運行時嘅需求。inference workload較simple、對memory bandwidth要求較低,AMD MI400系列可以提供較好性價比;(2)「enterprise AI」——傳統企業(非tech巨頭)嘅內部AI部署,predominantly inference、注重TCO(total cost of ownership);(3)「edge computing」——AMD嘅client APU + Ryzen AI系列,喺個人電腦、工作站、服務器嘅AI處理。
Agentic AI + Physical AI:Rubin 真正嘅戰場
GTC 2026黃仁勳嘅主題演講重點唔係單講chip,而係「Agentic AI」——下一代AI嘅定義性架構。Agentic AI同過去5年嘅LLM(大語言模型)有本質不同:
LLM時代 (2023-2025):AI係一個answer machine。你問問題,佢答。每次用新對話都重新開始,冇長期記憶。典型代表:ChatGPT、Claude、Gemini。需要嘅compute主要係「one-shot inference」。
Agentic AI (2026+):AI係一個autonomous agent。佢識自主規劃、執行、學習、修正。有長期記憶,識同其他agent協作。可以完成「幫我planning一趟3日東京之旅,book機票+酒店+景點門票,並同我確認付款資訊」呢類multi-step任務。一個Agentic AI任務可能需要幾百次連續推理、access多個外部API、維持完整context——所需compute係LLM嘅10-50倍。
Physical AI (2026+):AI進入物理世界——自動駕駛、人形機器人、智能工廠、智慧農場。每個物理agent都需要邊緣端計算能力——這就係Rubin + Blackwell同時並存嘅理由(Rubin負責cloud training、Blackwell負責edge inference)。
Agentic AI同Physical AI兩個方向都強烈依賴「高速inference + 超大memory bandwidth」——呢個正是Rubin架構嘅設計核心。Blackwell時代嘅inference每token需要較多能量,Rubin將呢個耗能降低40%,對大量同時處理agent請求至關重要。
人形機器人嘅NVIDIA布局:2026年3月GTC同步發布嘅Isaac GR00T N2 platform,專為人形機器人設計嘅AI foundation model。Tesla Optimus、Figure 02、Apptronik Apollo、1X Neo等主要人形機器人項目都integrating NVIDIA Isaac stack。黃仁勳預測到2028年全球人形機器人出貨超過10M台,每台都需要$500-$2000 NVIDIA compute hardware——潛在市場$50-$200B。
散戶點參與 Rubin 週期?四個 vehicle 比較
NVIDIA嘅產業鏈投資機會可以劃分做幾個層次,每個層次風險/回報特徵不同:
| 投資vehicle | Beta to NVDA | 優勢 | 風險 |
|---|---|---|---|
| NVIDIA (NVDA) | 1.0x | 純核心敞口 | 單一公司風險 |
| TSMC (TSM) | 0.6x | 製程壟斷,所有chip廠都要用 | 地緣政治、台海 |
| SK Hynix / Samsung | 0.8x | HBM4直接受惠 | 週期性波動 |
| Meta / Microsoft / Google | 0.4x | AI變現能力 | capex可能未達回報 |
| CoreWeave / Lambda / Nebius | 1.5x | pure play | 未上市or估值極高 |
| ASML (EUV 壟斷) | 0.7x | 技術卡脖子壟斷 | 需求週期 |
| AMD (Lisa Su) | 0.5x | 低估值alternative | 追趕太慢 |
NVDA:最direct嘅AI chip敞口,但估值已經反映大部分增長預期。P/E 50x係「perfect execution」pricing。適合believer + high risk tolerance。
TSMC (TSM):Rubin + Blackwell + Apple + AMD 所有先進chip都喺佢手。P/E約22x,估值較合理。主要風險係台海地緣。適合相對保守嘅AI參與者。
SK Hynix / Samsung:HBM4 產能嘅直接受惠者。SK Hynix近期上升勢頭強勁——佢嘅HBM3E已經係NVIDIA獨家供應源。估值約P/E 15-18x,偏低。適合deep value投資者。
超大客戶 Meta / Microsoft:呢類公司capex投入大,但變現時間長。Meta 2026 AI capex超過$60B,Microsoft更高。回報只喺多年後顯現。適合long-term portfolio配置。
AI cloud pure play (CoreWeave / Lambda等):CoreWeave 2024年上市後股價由$40飆升至$120再回調到$80,波動性極大。適合少量(1-2% portfolio)satellite position。
AI chip週期嘅結構性波動極高。歷史經驗:2000年dot-com泡沫嘅半導體股由peak到trough跌80%;2018年crypto mining boom end之後GPU股票跌50%;2022年AI低潮期NVDA由$346跌到$108。任何一個重大事件——中美科技戰升級、Rubin生產延誤、OpenAI改用自研chip、或者客戶capex忽然cut——都可以引發20-40% correction。
各主要research機構(Morgan Stanley、Goldman Sachs)對AI chip類股建議:2-10% portfolio allocation,視乎risk tolerance。Leverage係陷阱——NVDA一個月跌30%唔算罕見,double-leveraged ETF容易爆倉。
Huang 留下嘅:超越 chip 嘅文化遺產
黃仁勳由1993年30歲創業到2026年63歲,唔單止打造咗全球最值錢公司之一(市值$3.5T),更塑造咗一個獨特嘅企業文化。呢個文化值得任何投資者、創業者了解:
1. 「Intellectual honesty over ego」——1996年Sega事件建立嘅原則。NVIDIA內部會議經常可以聽到「that's wrong, here's why」嘅直接對話,而非政治性嘅wording。Jensen本人曾講:「你問題嘅答案,喺真相嗰度,唔喺我哋想像嗰度。」
2. 「30 days from bankruptcy」mentality——即使市值$3.5T,黃仁勳仍然保持危機感。公司嘅決策速度、資源分配、人事變動都以「下個季度可能破產」為基準。呢個係Silicon Valley嘅特殊mentality,同Apple / Google嘅「secure and optimize」mode不同。
3. 人才密度 > 組織層級——NVIDIA有35,000員工,但直接向黃仁勳report嘅人超過50個(被稱為「flat organization extremists」)。一個CEO直接管理50個direct report喺現代管理學係「做唔到」嘅——但NVIDIA嘅engineering culture令呢件事可能。每位VP都保持極度autonomous,決策速度無需層層審批。
4. 產品週期 vs 2-year tick-tock——Intel、AMD過往嘅策略係2年換代一次新架構。NVIDIA嘅策略係每年都推新架構(H100 2022、Blackwell 2024、Blackwell Ultra 2025、Rubin 2026)。呢個節奏迫到competitor跟唔上。喺industry裏面被稱為「Huang's Law」——類似Moore's Law,但節奏更快。
5. Culture of "doing the hard things"——2014年,當人哋仲用GPU做gaming時,黃仁勳已經押咗大筆資源落deep learning。當時AI只係academic curiosity,唔係商業需要。呢個bet換嚟今日嘅結果。而家黃仁勳又推humanoid robotics、量子計算、self-driving,又係一樣嘅邏輯——「做難嘅事、做重要嘅事」。
"I don't think you can tell people what to feel; I can only show them what I feel. I've never really had a job as a CEO. I've always felt like I'm just helping people do their best."
黃仁勳對CEO角色嘅定義:「我唔係真係做過CEO。我只係幫助人做佢哋能做到嘅最好事情。」
繼任問題:2026年黃仁勳63歲,NVIDIA嘅繼任計劃係市場最關心嘅問題之一。目前佢冇公開表態退休計劃,但內部CFO Colette Kress(已在NVIDIA 16年)、EVP Jay Puri(全球業務負責人)、SVP Ian Buck(CUDA開創者)都被視為潛在繼任人。任何一次黃仁勳health concern都會令NVDA短線跌5-10%——呢個係NVIDIA目前estimated嘅「創辦人溢價」。分析師估計,如果黃仁勳明天宣佈退休,NVDA會立即下跌15-25%;一個季度後適應新CEO再定位。
總結:Rubin只係開始。2027年NVIDIA預計會推出「Rubin Ultra」(性能再double),2028年推「Feynman」架構(紀念物理學家Richard Feynman)。AI chip週期未到頂——事實上,到2030年全球AI data center capex估計累計超過$3T。每一分都會經過NVIDIA嘅產品或者CUDA ecosystem。呢個係30年前嗰個Denny's卡座三個工程師寫下嘅一張紙,如今演化出嘅結果——而且故事遠遠未完。
黃仁勳本人每個GTC都講同一句話開場:「Welcome to GTC. It's all going to be amazing.」簡單,但33年來真嘅係咁。
如果你 enjoy 呢篇,可以繼續睇 Coco 哥呢幾篇相關深度文:
→ Intel 由 $20 彈到 $83 — CPU 係下一個 SK Hynix?→ AI晶片的隱形戰場:先進封裝技術深度解析→ DeepSeek V4 一夜出招「9 倍平過 OpenAI」— 點解 Nvidia 反而升 5%?想跟住 CoCo 哥嘅 thesis 落場?
深度文唔等於投資建議。如果你想 act on 呢篇 research,以下係 Coco 哥日常用嘅工具同合作伙伴開戶連結:
| 美股 / 港股 · 入碼 CASHMATE 迎新拎 $2,000 禮品 | Futu 牛牛 → |
| 美股新手 · 0 佣金 CoCo 哥專屬迎新最高 HK$100,000 | Webull 微牛 → |
| 專業 · 全球 130 市場 最低佣金 + 多 product | IB 盈透 → |
| 加密貨幣 · HK SFC 牌 三重專屬獎 + 5 分鐘開戶 | OSL → |
| 英國銀行 · USD 高息 BNO 港人鎖息 + 避匯率 | iFAST Global → |
| 深度數據 · AI 選股 Fair value · earnings · screener | Investing Pro → |
⚠ 投資涉及風險,過往表現不代表未來。以上連結為合作伙伴連結,經連結開戶會支持 Coco 哥獨立深度研究,你嘅費用唔變。