【絕密公開】Intel 由 $20 彈到 $83(+312%)真正原因
CPU 係下一個 SK Hynix?
重點摘要
- Intel 4 月 24 日單日升 24%,係 1987 年 10 月以嚟最大
- Q1 2026 EPS $0.29,華爾街預期約 $0.01
- NVIDIA DGX Rubin NVL8 揀 Intel Xeon 6 做 host CPU
- Intel 4 月 7 日成為 Musk Terafab 嘅主要 foundry partner
- NVIDIA Vera CPU 有 88 個 Olympus 核心,記憶體頻寬 1.2 TB/s
2026 年 4 月 24 號,Intel 一日升 24%,係 1987 年 10 月以嚟最大單日升幅。2024 年底收市 $20.05,今日 $82.57,16 個月升咗 312%。
2024 年 12 月,前任 CEO Pat Gelsinger 辭職、彭博標題:「Intel 已死。」 16 個月之後,Intel 反而做緊全球最熱嘅大型股之一。
但呢篇文章唔止講 Intel。CoCo 哥要拆嘅係:CPU 股,係咪下一個 SK Hynix / Micron 劇本? Morgan Stanley 4 月 20 日嘅報告話 — Agentic AI 將為數據中心 CPU 帶嚟 USD$325-600 億增量。記憶體股兩年走過嘅 5 倍升幅劇本,而家可能喺 CPU 重演。
由「Intel 已死」到 1987 年最勁一日 — 16 個月嘅大翻身
要理解今日嘅 Intel 奇蹟,先要明白佢跌到幾低。
翻身三部曲 — Google + NVIDIA + Q1 業績炸裂
催化劑 #1:Google 多年 Xeon 合約
2026 年 4 月,Google Cloud 同 Intel 宣佈擴大合作,Google 承諾繼續部署多代 Intel Xeon CPU,包括 Xeon 6 系列用於 C4、N4 instance,仲共同開發客製化 ASIC IPU。呢個唔係一次性訂單 — 係多年戰略合約。
催化劑 #2:NVIDIA 親自揀 Intel 做 DGX Rubin host CPU
NVIDIA 最新旗艦 AI 伺服器 DGX Rubin NVL8,揀咗 Intel Xeon 6 做 host CPU。即係話:黃仁勳自己嘅 AI 王牌系統,核心要靠 Intel CPU 做主機。
催化劑 #3:Q1 業績全面爆預期
| 指標 | 華爾街預期 | Intel 實際 | 差距 |
|---|---|---|---|
| 總收入 | $124.2B | $135.8B | +$11.6B |
| EPS | ~$0.01 | $0.29 | 29x |
| DCAI 收入 | $44.1B | $51B(+22% YoY) | +$6.9B |
| Foundry 收入 | ~$45B | $54B(+20% QoQ) | +$9B |
EPS 預期 $0.01 交出 $0.29 — 唔係少少 beat,係 29 倍 beat。呢個級數通常意味住業務 inflection point。Lip-Bu Tan 自己嘅形容:「Intel 已經係根本上唔同嘅公司」(Intel is a fundamentally different company today)。真正催化劑唔係 Lip-Bu Tan 嘅執行力,係背後嘅結構性 trend — Agentic AI 改變咗市場對 CPU 嘅評估。
黃仁勳自己都要造 CPU — Vera 88 核 + Agentic AI
Intel 翻身只係表面。真正深層故事:成個 AI 行業正喺度重新理解 CPU 嘅角色。
NVIDIA Vera CPU — GPU 之王自己造 CPU
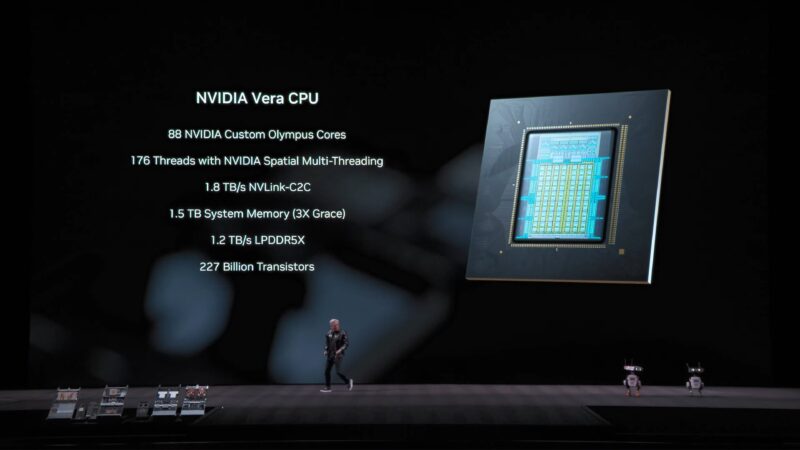
NVIDIA 喺 GTC 2026 發佈 Vera CPU:
NVIDIA 大可以話「唔需要 CPU」 — 但佢唔止買 Intel Xeon 做 host CPU,仲花幾十億研發自己嘅 Vera CPU。呢個動作本身就係最強嘅行業信號:CPU 唔係配角,係 AI 基建嘅核心一環。
AI 工廠點解冇 CPU 唔得
而家嘅 AI 數據中心,造價 USD$500-600 億。入面有幾萬張 GPU。但 GPU 自己唔識管理自己,要靠 CPU 做 3 件事:
① 排程 — 邊張 GPU 做邊個任務?CPU 話事
② 資料搬運 — 數據由 storage 搬到 GPU,要經 CPU 做前處理
③ 協調 — RAG 檢索、記憶體管理、多租戶隔離 — 全部係 CPU 嘅工作
如果 CPU 受限,你 USD$500 億嘅 GPU 投資就會被拖慢。CPU 係 AI 工廠嘅交通樞紐,唔係配角。
「必須進行極限協同設計,因為問題已經無法塞進一台電腦裡了。」 — 黃仁勳,2026 年初採訪
Agentic AI 加速 CPU 需求
以前嘅 AI:你問一句、佢答一句。而家 Agentic AI:你畀佢一個目標,佢自己拆解任務、搵工具、搵資料、執行、驗證。
呢啲「工具」係咩?企業數據庫、Excel、ERP 系統、邏輯軟件 — 全部跑喺 CPU 上面。GPU 負責思考,CPU 負責行動。當 AI 由「回答問題」進化到「自主做嘢」,CPU 嘅工作量就倍增。
CPU 係下一個 SK Hynix?— 記憶體股劇本完美複製
講到呢度,核心問題係:CPU 股,會唔會重演記憶體股 5 倍升幅嘅劇本?
記憶體股嘅原劇本(2023-2025)
2023 年初,所有人都覺得 AI = GPU = NVIDIA。冇人理記憶體。然後 HBM 嘅故事出嚟,AI 訓練需要高頻寬記憶體,突然之間:
記憶體股嘅升幅,唔係因為記憶體變咗 GPU。係因為市場終於明白:GPU 做唔到所有嘢,佢要記憶體配合。
同一個邏輯,而家發生喺 CPU
4 月 20 日,Morgan Stanley 出咗一份報告。標題:「Agentic AI 將晶片開支由 GPU 擴展到 CPU」。
到 2030 年,Agentic AI 將為數據中心 CPU 市場帶來 USD$325-600 億增量。
而家成個數據中心 CPU 市場大約 USD$130-140 億。即係話,單計 AI 帶嚟嘅 CPU 增量,就已經係現有市場嘅 2-4 倍。
Morgan Stanley 同時指 Orchestration CPU 將開拓 USD$82.5-110 億 嘅 data center 市場(2030),Agentic workloads 帶嚟 15-45 EB DRAM 額外需求。
記憶體 vs CPU 劇本對比
| 記憶體股(2023-2025) | CPU 股(2025-2026) | |
|---|---|---|
| 觸發點 | HBM 需求爆發 | Agentic AI + 全棧 AI 基建 |
| 大行報告 | 多間投行上調 HBM TAM | Morgan Stanley:$600B 增量 |
| 龍頭升幅 | SK Hynix 5x+、Micron +239% | Intel +312%(進行中) |
| 行業認證 | NVIDIA 指定 HBM 供應商 | NVIDIA 揀 Xeon 做 host CPU |
| AI 增量 | HBM:$0 → $170B(2024)→ $400-600B+(2030) | AI CPU:$0 → MS 估 $325-600B(2030) |
劇本幾乎一模一樣。HBM 兩年前係 niche product,冇人理。突然 AI 訓練需要高頻寬記憶體,HBM 由零變成 USD$170 億市場,預計 2030 年 USD$400-600 億+。「AI 專屬 CPU 需求」同樣係全新品類,兩年前冇人覺得 AI 需要更多 CPU。Morgan Stanley 話呢個增量可以去到 USD$600 億 — 同 HBM 同一個數量級。先有行業需求變化、再有大行報告、然後龍頭股暴升、最後成條產業鏈重估 — 記憶體股兩年前走過嘅路,CPU 股而家正喺度重行一次。
三個籃子部署 — 最高純度:CPU / 架構 / 平台
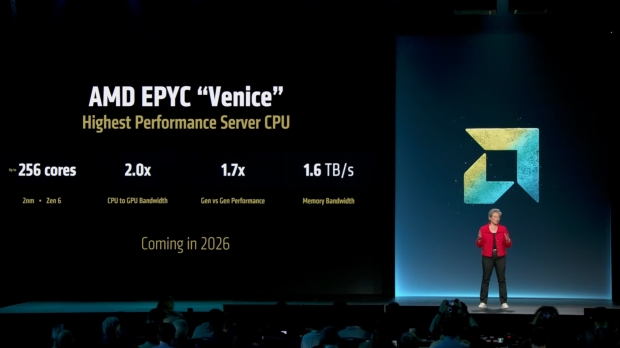
CPU 直接概念股 — Intel / AMD / NVIDIA / ARM
Intel(INTC):由 $20 彈到 $83,YTD +124%。Q1 DCAI $51B +22%、Foundry $54B +20% QoQ。Google + NVIDIA + Elon Musk Terafab 三 catalyst。CPU 復興嘅代名詞。
AMD(AMD):2025 數據中心收入 USD$166 億 +32%(歷史新高)。EPYC Turin 第五代佔伺服器收入過半。Helios 平台 + Meta 客製化晶片協議。Q4 2025 數據中心 $54B +39%。
NVIDIA(NVDA):Vera CPU 88 核、1.2 TB/s 頻寬、專為 Agentic AI。Vera Rubin NVL72 已量產,2026 H2 出貨。NVIDIA 唔止賣 GPU,要做 AI 基建嘅全棧供應商。
ARM(ARM):2026 年 3 月推出 AGI CPU(第一款自家量產晶片)。股價當日 +16%。管理層預計 5 年內帶來 USD$150 億年收入。數據中心 CPU 市佔目標由 15% 升到 50%。Meta、OpenAI、Cloudflare、SAP 係首批客戶。
第三方研究公司 Omdia 預測只係 20-23%,差距顯著 — 投資者要自己評估 base case 同 bull case 嘅 spread。
三個籃子 — 高相關性基建賦能者
Marvell / Astera Labs / Rambus / Micron
Marvell(MRVL):AI 叢集需要嘅客製化晶片、CXL 交換技術同 PCIe Switch,Marvell 係核心供應商。CPU 同 GPU 之間嘅「高速公路」,佢負責起。
Astera Labs(ALAB):當 AI 走向機櫃級別,CPU、GPU、記憶體同交換機之間嘅高速連接變得關鍵。Astera Labs 做嘅就係呢啲連接晶片 — AI 基建 2.0 嘅隱形冠軍。
Rambus(RMBS):CPU 需求拉動 DDR5 同 CXL 記憶體擴展。Rambus 係記憶體介面 IP 嘅龍頭。
Micron(MU):CPU 喺 AI 基建嘅地位上升,伺服器 DRAM 容量同記憶體池化需求按比例擴展。Micron 已經係 HBM 第二大玩家(市佔 21%)。CPU 增長再加一重需求。
三個籃子 — 外圍生態系統
Broadcom / SK Hynix / Samsung
Broadcom(AVGO):客製化 AI 晶片同網絡連接嘅巨頭。CPU 復興擴大 AI 基建蛋糕,Broadcom 分到更大份。
SK Hynix(000660.KS):HBM 市佔 62%(Q2 2025),CPU 復興進一步推高記憶體需求。HBM4 16 層 48GB 已經喺 CES 2026 展示,2026 H2 mass production。
Samsung(005930.KS):HBM 同先進封裝嘅第三極。落後但有 reach。
「由單晶片故事,變成全棧基建交易」 — 過去 3 年 AI 投資集中喺 GPU,而家 AI 基建開支正由 GPU 擴展到 CPU、記憶體、互連技術同機櫃級基建。呢個就係為咩 CPU 股、記憶體股同 interconnect 股會同步升嘅原因。
Intel 深度拆解 — Foundry 第二曲線同 Terafab 暗線
Intel 嘅翻身唔止係 CPU 業務,仲有 Foundry 第二曲線。
Foundry 業務 — 同 TSMC 鬥
- Q1 2026 Foundry 收入 USD$54 億,QoQ +20%
- 2026 年 chip-making 設備訂單按年 +50%+
- 14A 制程目標 2026 年底吸引主要客戶
- 美國本土先進封裝產線(Fab 9 New Mexico、Fab 34 Ireland)
Terafab 暗線 — Elon Musk USD$250 億合約
2026 年 4 月 7 日,Intel 宣佈做 Elon Musk Terafab 嘅 primary foundry partner。Terafab 係 Tesla、SpaceX、xAI 嘅 USD$250 億半導體 JV,目標每年 1 TW(terawatt)AI compute。設施位於 Austin Giga Texas campus。
呢條暗線比 Q1 業績更重要。Elon Musk 過去用嘅都係 TSMC 同 Samsung。今次主動揀 Intel 做 Terafab partner,意味住美國本土 chip 自給自足嘅供應鏈,Intel 重新被定位為「美國國家戰略 chip 公司」。Trump 政府、CHIPS Act、Intel — 呢三條線而家 align 緊。
5 個風險點 — 點睇 RSI 超買 + 估值問題
1. RSI 超買:Intel 16 個月 +312%,4 月 +24% 單日,短期技術指標明顯 overbought。可能有 10-15% 回調空間。
2. 估值問題:Intel 對比 TSMC、AMD 嘅 forward P/E 已經 stretch。narrative升幅大過 fundamentals 升幅。
3. ARM 50% 市佔係 best case:Omdia 第三方預測只 20-23%。如果實際係 base case,ARM 估值需要 derate。
4. 數據中心 CPU 市場 $130-140B 已經成熟:Morgan Stanley 嘅 $600B 增量係 cumulative 6 年(到 2030),年化大約 $50-100B/年增量,需要 evenly 分布。
5. Foundry 業務仲未 break even:Intel Foundry 雖然收入升,但 operating margin 仍負。如果 14A 客戶 ramp 慢,Foundry 拖累整體獲利。
歷史對比 — 記憶體股都試過跌返
SK Hynix 2024 年 6 月見頂後,有過 30% 回調。即係話即使 long-term thesis 對,中途都會有 painful drawdown。CPU 股嘅 long thesis 唔等於每日都升。
總結 — 由 GPU 獨食到全棧 AI 基建
Intel 由 $20 升到 $83,1987 年以嚟最勁嘅一日 — 呢個唔係一間公司嘅故事,係成個 AI 基建重估嘅故事。
SK Hynix 教咗我哋一件事
當市場發現 AI 嘅下一個樽頸,升幅會嚟得又快又猛。而 CPU 嘅故事,先剛剛開始。
3 個籃子部署框架
- Basket A(最高純度):INTC、AMD、NVDA、ARM
- Basket B(基建賦能者):MRVL、ALAB、RMBS、MU
- Basket C(生態系統):AVGO、SK Hynix、Samsung
16 個月前,彭博嘅標題係「Intel 已死」。今日,CNBC 嘅標題係「Intel 嘅最佳一日,1987 年以嚟首次」。由死亡宣告到歷史性反彈,用咗 16 個月。
但 CoCo 哥要提醒你:Intel 短期 RSI 已經 overbought,呢篇文講嘅係結構性 trend同產業鏈重估,唔係叫你聽日就 chase。
兩年前,市場覺得 AI = GPU。一年前,發現仲要記憶體。而家,輪到 CPU。記憶體股劇本嘅後半段先剛剛開始。
如果你 enjoy 呢篇,可以繼續睇 Coco 哥呢幾篇相關深度文:
→ Intel的翻身之路:Terafab計劃、Nvidia入股與2nm的現實→ 黃仁勳嘅Rubin革命:由Denny's waiter到AI帝王嘅32年→ HBM4的賽跑:SK海力士 vs 三星 vs 美光,記憶體封裝的軍備競賽想跟住 CoCo 哥嘅 thesis 落場?
深度文唔等於投資建議。如果你想 act on 呢篇 research,以下係 Coco 哥日常用嘅工具同合作伙伴開戶連結:
| 美股 / 港股 · 入碼 CASHMATE 迎新拎 $2,000 禮品 | Futu 牛牛 → |
| 美股新手 · 0 佣金 CoCo 哥專屬迎新最高 HK$100,000 | Webull 微牛 → |
| 專業 · 全球 130 市場 最低佣金 + 多 product | IB 盈透 → |
| 加密貨幣 · HK SFC 牌 三重專屬獎 + 5 分鐘開戶 | OSL → |
| 英國銀行 · USD 高息 BNO 港人鎖息 + 避匯率 | iFAST Global → |
| 深度數據 · AI 選股 Fair value · earnings · screener | Investing Pro → |
⚠ 投資涉及風險,過往表現不代表未來。以上連結為合作伙伴連結,經連結開戶會支持 Coco 哥獨立深度研究,你嘅費用唔變。