HBM4的賽跑:SK海力士 vs 三星 vs 美光
記憶體封裝的軍備競賽
重點摘要
- HBM 全球營收由 2024 年 $62 億,預估 2026 年達 $250 億+
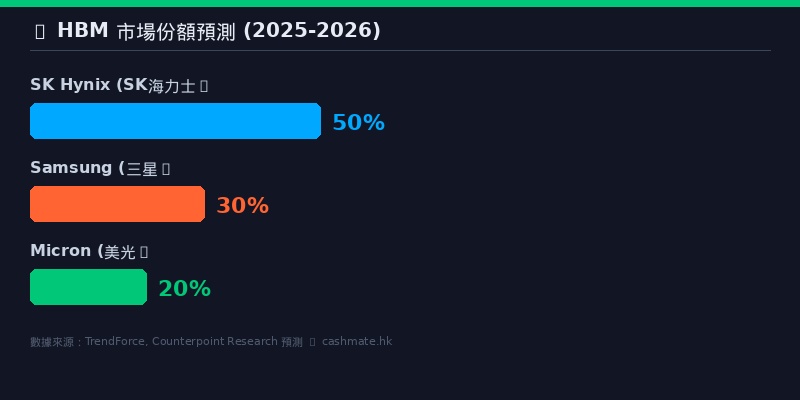
- HBM3E 市佔:SK 海力士約 53%、三星約 28%、美光約 19%
- HBM4 介面寬度由 1024-bit 翻倍至 2048-bit
- HBM4 量產時程:SK 海力士 2026 Q3、三星 Q4、美光 2027 Q1
- Nvidia 一家消耗全球 HBM 產量 70% 以上
什麼是HBM?為什麼它突然這麼重要?
HBM(High Bandwidth Memory,高頻寬記憶體)是一種將多層DRAM晶片垂直堆疊,並透過矽穿孔(TSV, Through-Silicon Via)技術互連的先進記憶體架構。與傳統的DDR記憶體不同,HBM不是透過主機板上的長距離走線與處理器溝通,而是直接坐在GPU旁邊,甚至與GPU封裝在同一個基板上——這就是所謂的2.5D封裝。
想像一下:傳統DDR記憶體就像住在隔壁棟大樓的同事,每次溝通都要走出門、過馬路、再走進去。而HBM就像坐在你隔壁座位的同事——轉個頭就能交換資料。距離近了,頻寬自然就大了,延遲也低了。
更厲害的是,HBM把好幾層DRAM疊在一起,就像把好幾個同事疊成一棟小塔,每一層都能同時跟你說話——這就是「高頻寬」的來源。
HBM之所以在2024-2026年爆發性成長,核心原因只有一個:AI大模型的參數量爆炸式增長。GPT-4的參數量估計超過1.8兆,而新一代模型更是動輒數兆參數。訓練和推理這些模型需要海量的資料在GPU和記憶體之間高速流動。傳統的DDR5記憶體頻寬約50-60 GB/s,而HBM3E可以達到1.2 TB/s以上——差了20倍。沒有HBM,大模型根本跑不動。
Nvidia的H100用了6顆HBM3,H200升級到HBM3E,而最新的B200/GB200更是用上了8顆HBM3E。每一代AI加速器對HBM的需求量都在增加,這直接推動了記憶體廠商之間的激烈競爭。
HBM的技術演進:從HBM1到HBM4
HBM技術自2013年由SK海力士和AMD共同推出以來,已經經歷了五代演進。每一代都在堆疊層數、頻寬和容量上有顯著提升:
每一代HBM的演進,不僅僅是「數字變大」這麼簡單。堆疊層數從4層到16層,意味著封裝良率的挑戰呈指數級增長。把16層薄如紙片的DRAM晶片完美對齊、用數千根銅柱連接、還要確保散熱不出問題——這不是一般工廠能做到的事。這就是為什麼HBM的競爭,本質上是封裝技術的競爭。
HBM4的關鍵技術突破
HBM4相比HBM3E,有三個革命性的變化:
第一,介面寬度翻倍。HBM3E的介面寬度是1024-bit,而HBM4將提升到2048-bit。這意味著每個時鐘週期可以傳輸的資料量翻倍。但2048-bit介面也帶來了巨大的封裝挑戰——更多的TSV(矽穿孔),更多的微凸塊(micro bump),更精密的對準要求。
第二,邏輯基底層(Logic Base Die)的引入。這是HBM4最具革命性的改變。傳統HBM的底層是一個簡單的緩衝控制晶片(buffer die),功能相對簡單。HBM4則計劃在底層集成更複雜的邏輯功能——甚至可能由客戶(如Nvidia、AMD)自行設計這個邏輯層。這意味著記憶體不再只是被動的儲存元件,而開始具備一定的「計算」能力。
第三,堆疊層數繼續增加。HBM4初期目標是12層堆疊,後續的HBM4E可能達到16層甚至更多。每增加一層,整體良率都會下降,散熱壓力也會增加。SK海力士已經開始研發所謂的「分割堆疊」方案——將16層分成兩組8層,中間加入散熱層,再組合在一起。
傳統HBM架構中,最底層的Buffer Die主要負責電氣信號的轉換和時序控制,邏輯複雜度較低。HBM4的Logic Base Die則可能整合ECC錯誤修正、記憶體控制器功能、甚至特定的資料處理能力。
JEDEC(記憶體標準組織)目前正在討論兩種方案:一是由記憶體廠商提供標準化的Logic Die;二是允許客戶自行設計Logic Die,記憶體廠商只提供上方的DRAM堆疊。後者被稱為「客製化基底」模式,Nvidia和Google等大客戶對此非常積極。
三大玩家的競爭態勢
HBM市場目前由三家公司壟斷:SK海力士、三星電子、美光科技。三者的競爭格局在HBM3E時代已經非常清晰,而HBM4的到來可能重新洗牌。
| 比較項目 | SK海力士 | 三星電子 | 美光科技 |
|---|---|---|---|
| HBM3E市佔率 | ~53% | ~28% | ~19% |
| Nvidia認證 | ✅ 主要供應商 | ✅ 2025年底通過 | ✅ 2025年初通過 |
| HBM4量產時程 | 2026 Q3 | 2026 Q4 | 2027 Q1 |
| TSV技術 | TC-NCF(業界領先) | TC-NCF(追趕中) | 傳統MR-MUF |
| 封裝合作夥伴 | 台積電(CoWoS) | 自家封裝+台積電 | 台積電(CoWoS) |
| Logic Die策略 | 開放客製化 | 標準化+客製化並行 | 跟隨JEDEC標準 |
SK海力士:穩坐龍頭。SK海力士是HBM的發明者,也是目前市場的絕對領先者。他們在HBM3E時代拿下了超過一半的市場份額,核心優勢在於兩點:第一,他們的TC-NCF(Thermal Compression Non-Conductive Film)接合技術良率業界最高;第二,他們與Nvidia的關係最為緊密——Nvidia的H100和H200幾乎獨家使用SK海力士的HBM。
在HBM4佈局上,SK海力士已經在2025年底完成了工程樣品的出貨,預計2026年第三季度量產。他們的HBM4將採用12層堆疊,搭配2048-bit介面,單顆容量36GB,頻寬目標2 TB/s。更重要的是,SK海力士已經宣布與Nvidia合作開發客製化Logic Base Die——這意味著Nvidia可以在HBM4的底層植入自己設計的控制邏輯,進一步優化記憶體與GPU之間的互動。
三星電子:奮起直追。三星在HBM3E時代嚴重落後。2024年,他們的HBM3E產品因為散熱問題和良率不足,遲遲未能通過Nvidia的認證測試。直到2025年底才終於拿到Nvidia的訂單,但市佔率已經被SK海力士拉開了差距。
三星的反攻策略圍繞兩個方向:一是自家的先進封裝技術。三星擁有完整的半導體代工和封裝能力,理論上可以實現記憶體晶片到封裝的一條龍生產,降低成本和交期。他們的I-Cube4E封裝技術是對標台積電CoWoS的產品。二是激進的價格策略。市場傳聞三星願意以低於SK海力士15-20%的價格競爭HBM4訂單。
但三星面臨一個結構性問題:他們的記憶體事業部和代工事業部(Samsung Foundry)之間的協同效率不如預期。內部組織的割裂導致封裝技術的推進速度慢於競爭對手。不過,三星在HBM4上押注了一個大膽的方案——12層堆疊搭配自研的Hybrid Bonding技術,如果成功,可能在良率和性能上同時超越SK海力士。
美光科技:精準切入。美光是三家中最晚進入HBM市場的,但他們的策略非常聰明。美光沒有試圖在HBM3E時代與SK海力士正面對決,而是選擇性地切入——他們的8層HBM3E是業界功耗最低的產品,憑藉這一差異化優勢,成功拿到了Nvidia部分訂單。
在HBM4上,美光的挑戰在於封裝產能。他們沒有自己的先進封裝廠,需要依賴台積電的CoWoS產能。而台積電的CoWoS產能已經被Nvidia的訂單佔滿,美光能拿到多少封裝產能是一個未知數。為此,美光正在與日本的力成科技(Powertech Technology)探討合作,建立備用的封裝產線。
封裝技術:HBM4真正的護城河
如果說DRAM晶片本身的差異化已經越來越小,那封裝技術就是HBM競爭中真正的護城河。HBM4的封裝涉及三大關鍵技術:
1. TSV(矽穿孔)技術。HBM4需要在每層DRAM晶片上蝕刻數萬個垂直通孔,填充銅金屬,作為層間互連的通道。HBM4由於介面寬度翻倍到2048-bit,TSV的數量和密度也大幅增加。TSV的直徑通常在5-10微米,深度在50-100微米之間。每一個TSV都必須完美對齊,否則整個堆疊就報廢。
2. 微凸塊(Micro Bump)與混合接合(Hybrid Bonding)。傳統HBM使用微凸塊作為層間連接——在每個TSV的頂部和底部各做一個小錫球,加熱壓合。但隨著堆疊層數增加到12-16層,微凸塊的間距(pitch)需要持續縮小。HBM3E的微凸塊間距約25-30微米,HBM4目標是縮小到15-20微米。
更前沿的方案是混合接合(Hybrid Bonding),這種技術不需要焊錫球,而是直接將銅表面和電介質表面接合在一起。接合面的平整度要求在奈米級別。三星和SK海力士都在積極研發這項技術,但目前還沒有大規模量產。如果誰先在HBM上實現Hybrid Bonding,將獲得巨大的技術優勢——更小的間距意味著更高的互連密度,更低的電阻意味著更好的功耗表現。
3. 中介層(Interposer)與CoWoS封裝。HBM需要一個矽中介層將GPU和HBM連接在一起。這個中介層上有精密的走線,負責GPU和HBM之間的高速信號傳輸。台積電的CoWoS(Chip on Wafer on Substrate)是目前最成熟的2.5D封裝平台。
台積電的CoWoS產能一直是AI晶片供應鏈最大的瓶頸之一。2025年CoWoS月產能約3.5萬片(以等效12吋晶圓計),2026年預計擴充到5萬片,但仍遠低於市場需求。Nvidia的GB200/GB300需要的CoWoS面積比H100大了2倍以上。
如果你投資的公司嚴重依賴CoWoS(包括Nvidia、AMD、以及HBM供應商),這個產能瓶頸是一個需要持續關注的風險因素。
HBM4的客戶端:Nvidia的絕對話語權
談HBM競爭,不能不談Nvidia。因為Nvidia一家就消耗了全球HBM產量的70%以上。Nvidia的產品路線圖直接決定了三大記憶體廠商的命運。
Nvidia的下一代AI加速器Rubin(預計2027年)將首次採用HBM4。在此之前,2026年的B300會使用HBM3E的升級版。Nvidia對HBM供應商的要求極其嚴格——不僅要通過數月的驗證測試,還要求供應商預留專屬產能。這種「驗證+綁定」的模式讓SK海力士佔盡優勢,因為他們是Nvidia最早也是最深度的合作夥伴。
但Nvidia也不想被單一供應商綁架。他們有意識地培養第二甚至第三供應商——這就是為什麼美光和三星最終也拿到了訂單。在HBM4時代,Nvidia很可能會推動三家同時供貨,以確保供應安全和價格競爭。
除了Nvidia,還有幾個重要的HBM買家值得關注:AMD的MI系列GPU、Google的TPU、微軟的Maia 100、以及亞馬遜的Trainium。這些客戶各自代表了HBM市場的增量空間。特別是Google,他們正在積極評估客製化Logic Base Die的方案,有可能成為HBM4客製化模式的先驅。
AMD是另一個重要的變數。隨著AMD在AI GPU市場的份額逐步增加(MI300X已經獲得不少雲端客戶),他們對HBM的需求量也在快速增長。AMD對供應商的態度比Nvidia更開放——他們的MI300X同時使用了SK海力士和美光的HBM3E。這種多供應商策略讓三星在AMD這邊看到了更多機會。
投資者該怎麼看?
作為投資者,HBM4的競爭格局給我們幾個重要的投資線索:
線索一:HBM是一門暴利生意。HBM的售價是普通DDR5的5-10倍,毛利率遠高於傳統DRAM。SK海力士的HBM產品毛利率估計在50-60%之間,而傳統DRAM的毛利率只有20-30%。只要AI需求不減,HBM就是印鈔機。
線索二:SK海力士的領先地位短期內難以被撼動。他們在技術、客戶關係、產能三個維度都領先。即使三星和美光在HBM4上追趕,SK海力士的先發優勢至少可以維持到2027年。對於看好HBM的投資者,SK海力士(000660.KS)和他的母公司SK集團(034730.KS)是最直接的標的。
線索三:封裝設備和材料是隱性贏家。不管誰贏得HBM4的競爭,封裝設備廠商都是確定性最高的受益者。TSV蝕刻設備(如Lam Research、SEMES)、接合設備(如Besi、Kulicke & Soffa)、檢測設備(如Onto Innovation)、以及封裝材料供應商(如Ajinomoto Fine-Techno的ABF基板)都值得關注。
線索四:注意週期性風險。記憶體行業是出了名的週期性行業。HBM雖然毛利率高,但如果AI需求增速放緩(例如因為訓練效率提升減少了對算力的需求),記憶體廠商的HBM產能可能面臨過剩。歷史告訴我們,每一次記憶體產業的超級週期之後,都會有一次痛苦的修正。投資者需要密切關注AI資本支出的趨勢和各大雲端廠商的capex指引。
1. AI需求放緩:如果大型雲端廠商削減AI資本支出,HBM需求可能快速降溫。2026年下半年的capex指引是關鍵觀察指標。
2. 良率問題:HBM4的12-16層堆疊良率如果低於預期,可能導致供應不足和成本上升,侵蝕利潤。
3. 地緣政治:HBM生產高度集中在韓國。任何涉及韓國半導體的地緣政治風險都會影響HBM供應鏈。
4. 技術替代:長期來看,CXL記憶體池化技術、近記憶體計算(Processing-in-Memory)等方案可能部分替代HBM的功能,投資者需要追蹤這些技術的發展。
結論:封裝決定勝負
HBM4的競爭,表面上是三大記憶體廠商的產品之爭,本質上卻是先進封裝技術的軍備競賽。誰的TSV良率更高、誰的接合技術更先進、誰能更快實現Hybrid Bonding量產、誰的散熱方案更有效——這些封裝層面的技術差異,將決定HBM4時代的市場格局。
SK海力士憑藉在HBM3E時代積累的技術和客戶優勢,仍然是HBM4的領跑者。三星正在全力追趕,但內部組織的整合效率和良率問題是他們必須克服的障礙。美光則以差異化策略謀求生存空間。
對於投資者來說,HBM是當前半導體產業中確定性最高的成長主題之一。但我們也需要保持理性——記憶體行業的週期性本質不會因為HBM的高毛利率而消失。在估值偏高的時候保持紀律,在週期低谷時勇敢佈局——這是CoCo哥對記憶體投資的核心思路。
HBM4這場仗,不是比誰的DRAM電路設計更精巧——那個差異已經很小了。真正的勝負手在於封裝。就像造汽車,大家的引擎技術都差不多了,但誰能把引擎、變速箱、電池組更緊湊地塞進車體裡——這才是決定產品力的關鍵。記憶體的未來,就是封裝的未來。
如果你 enjoy 呢篇,可以繼續睇 Coco 哥呢幾篇相關深度文:
→ Sandisk $42 億美元合約炸彈 — 業績爆 60 倍股價反跌 8.5%,Wall Street 仲用 commodity framework 估 AI infra 公司→ 馬桶廠 TOTO 一年升 60% 點解咁勁?— 38 年陶瓷功夫撞正 AI NAND 風口→ AI晶片的隱形戰場:先進封裝技術深度解析想跟住 CoCo 哥嘅 thesis 落場?
深度文唔等於投資建議。如果你想 act on 呢篇 research,以下係 Coco 哥日常用嘅工具同合作伙伴開戶連結:
| 美股 / 港股 · 入碼 CASHMATE 迎新拎 $2,000 禮品 | Futu 牛牛 → |
| 美股新手 · 0 佣金 CoCo 哥專屬迎新最高 HK$100,000 | Webull 微牛 → |
| 專業 · 全球 130 市場 最低佣金 + 多 product | IB 盈透 → |
| 加密貨幣 · HK SFC 牌 三重專屬獎 + 5 分鐘開戶 | OSL → |
| 英國銀行 · USD 高息 BNO 港人鎖息 + 避匯率 | iFAST Global → |
| 深度數據 · AI 選股 Fair value · earnings · screener | Investing Pro → |
⚠ 投資涉及風險,過往表現不代表未來。以上連結為合作伙伴連結,經連結開戶會支持 Coco 哥獨立深度研究,你嘅費用唔變。