Nvidia 殺入 PC 戰場
N1X 一粒晶片插三刀
重點摘要
- N1X 有 20 個 Arm v9.2 核心(10 大核 + 10 細核),共享 32MB L3 cache
- GPU 有 6,144 個 CUDA core、48 個 SM,同桌面版 RTX 5070 一樣
- 最高 128GB LPDDR5X 統一記憶體,NVLink C2C 雙向頻寬 300 GB/s
- Qualcomm 2016 年起嘅 Windows on Arm 獨家協議已於 2025 年到期
- Intel 手提電腦 CPU 市佔率已跌到約 72%
2026 年 6 月 1 日,台北。Computex 開幕嘅第一日,黃仁勳行上台,一手揸起兩部手提電腦。表面上,佢只係宣佈咗一粒新晶片,叫 N1X。科技傳媒嘅標題都係差唔多:「Nvidia 終於做 PC 晶片喇」。
但如果你只係睇到「Nvidia 出 laptop 晶片」,你就睇漏咗成個故事最重要嗰 part。呢一粒晶片同一時間插咗 Intel、AMD、Qualcomm 三家公司一刀 — 而最致命嗰刀,連對手都未必即刻反應到喺邊。
呢篇文會由 N1X 嘅真實規格講起,拆到點解 Nvidia 揀 6 月 1 日呢一日出手、x86 三十年壟斷點解今日先開始倒數、MediaTek 點樣由「打手機晶片嗰間」變成 Nvidia 嘅共同設計伙伴,最後落到一個港人最關心嘅問題:呢個浪,散戶點樣食到、又有邊啲位係坑。
6 月 1 日嗰一刻:黃仁勳到底掟咗咩出嚟
先講件事點解咁矚目。Computex 開幕前一個禮拜,Microsoft 同 Nvidia 喺社交平台上夾埋出咗一段幾乎一模一樣嘅 teaser,得四個字:「a new era of PC」(PC 嘅新時代)。科技圈嘅人一睇就知,呢句嘢唔係用嚟形容一部新 laptop 嘅,係用嚟形容一個轉折點。兩間市值合計過十萬億美元嘅公司,夾埋用同一句口號 — 呢種協調本身就係一個訊號。
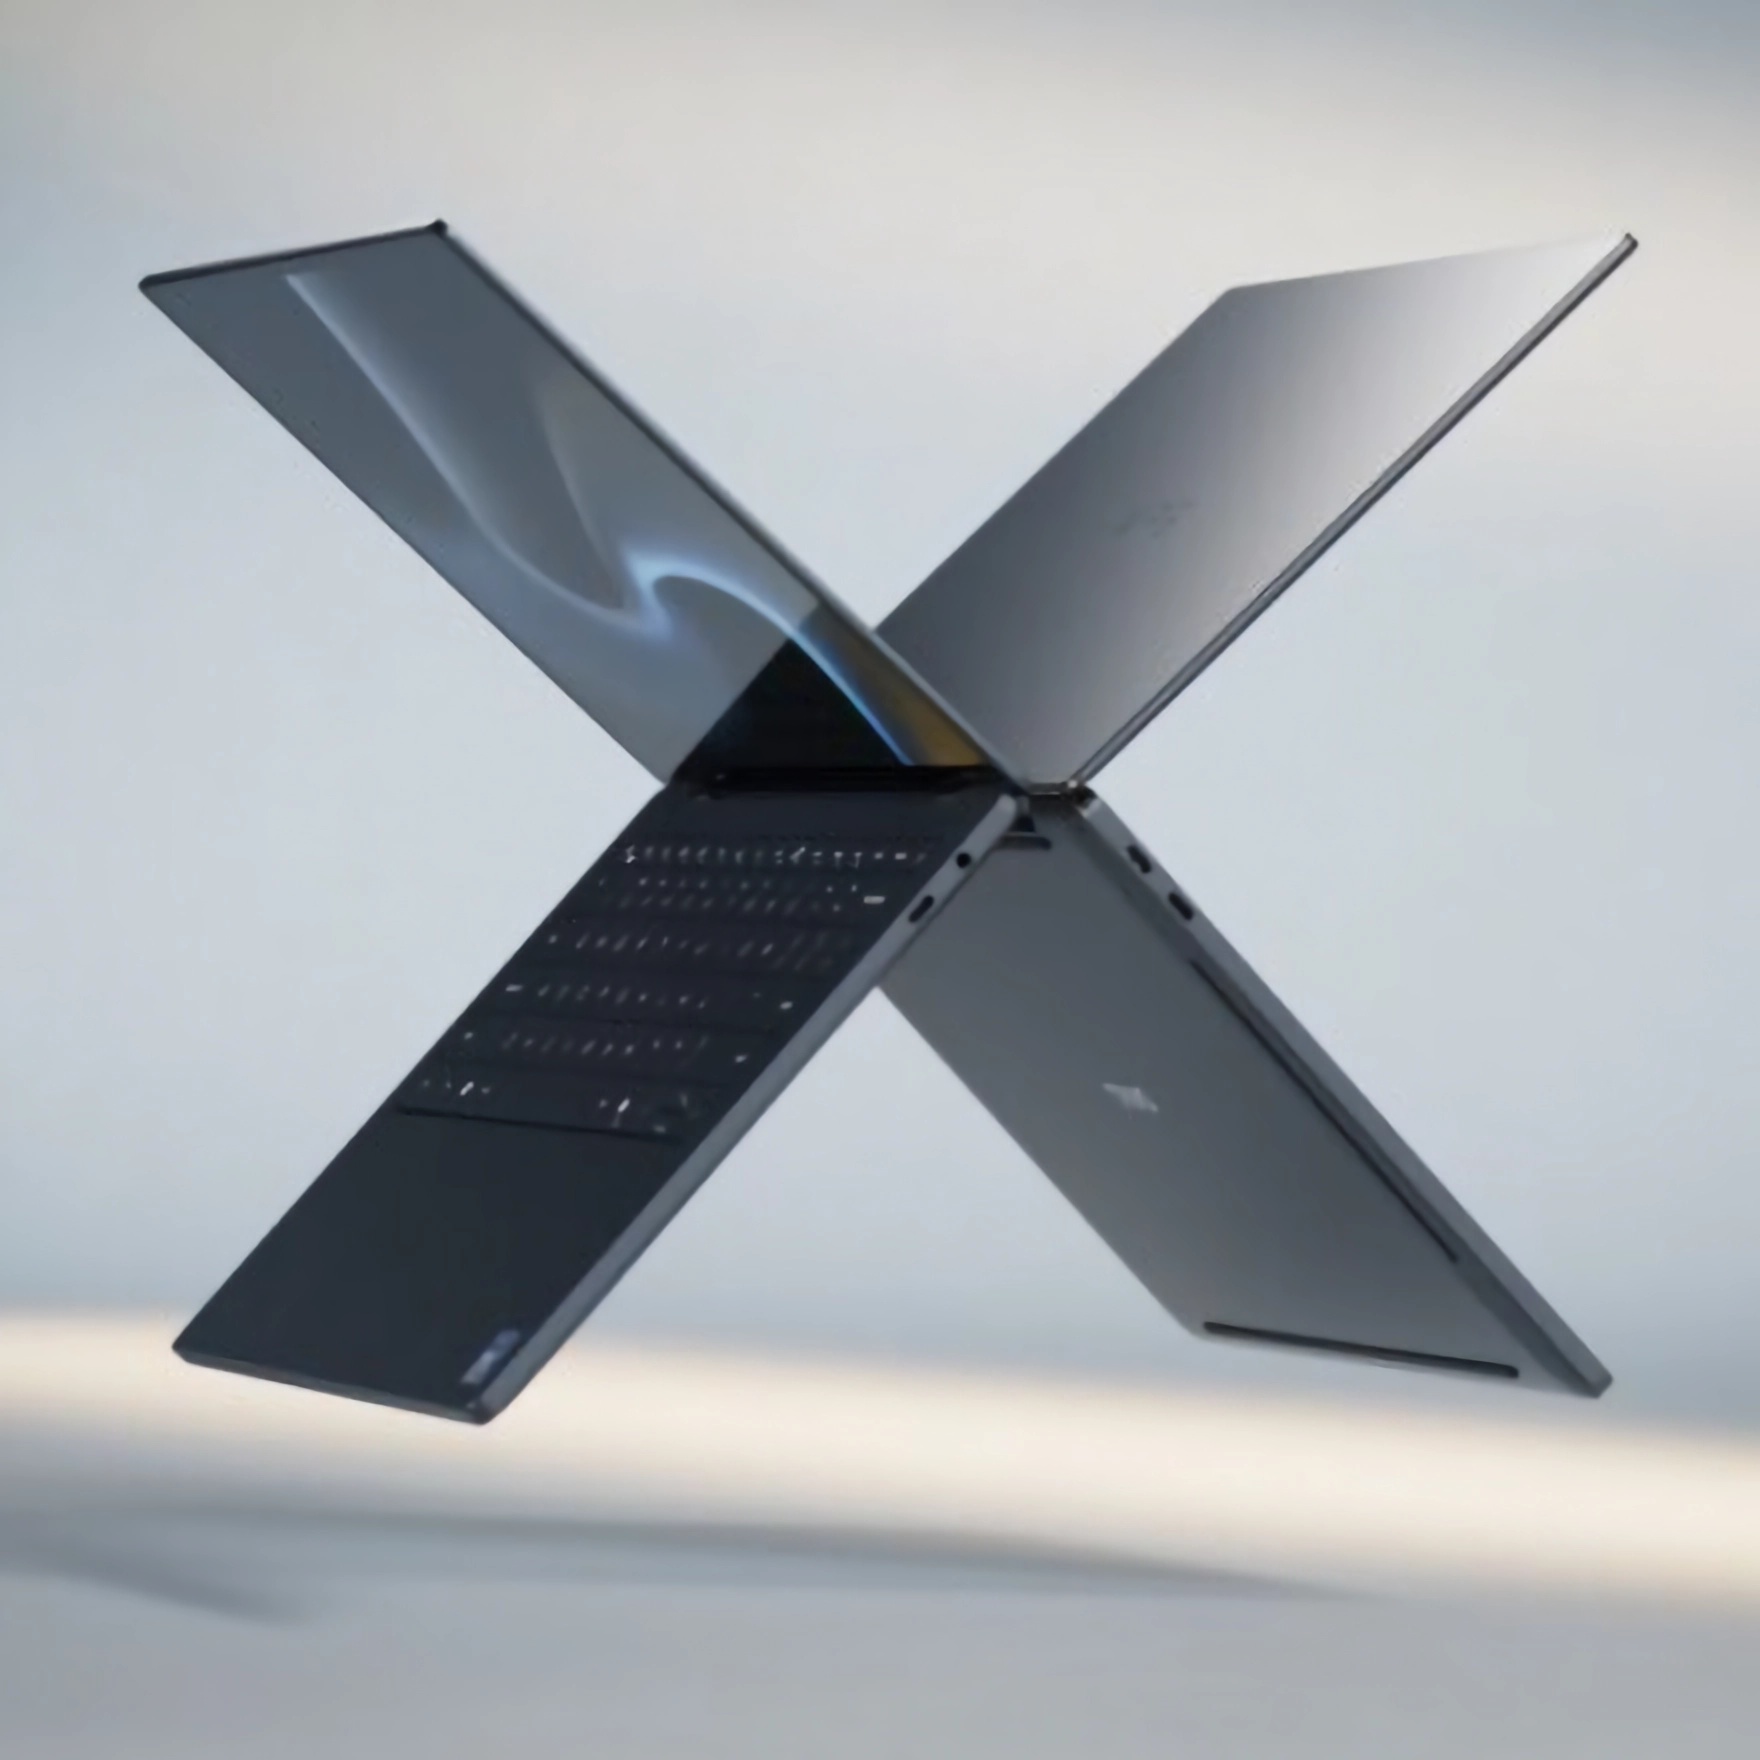
結果 6 月 1 日揭盅:Nvidia 推出 N1 同 N1X 兩粒 Arm 架構嘅 PC 處理器,正式殺入 Windows 手提電腦市場。Dell、Lenovo、Asus、MSI、HP 即刻排住隊宣佈搭載呢粒晶片嘅機種,首批旗艦由 Dell XPS 打頭陣 — Dell 喺 5 月 31 日已經有一批 embargo 嘅 XPS 同 Alienware 產品資料流出,時間點同 Nvidia 嘅 keynote 完美對接。
呢個唔係 Nvidia 第一次講要做 PC 晶片 — 黃仁勳早喺 2025 年 CES 就放過風,話 Nvidia 有計劃入 Windows PC 市場。但由放風到真正有 OEM 拎住成品上台,中間隔咗成年半。今次唔再係 PPT,係真槍實彈:有晶片、有合作伙伴、有出貨時間表、有定價區間嘅雛形。對行業嚟講,呢個係由「傳聞」變「事實」嘅一日。
點解係喺 Computex 出?因為 Computex 唔係一個普通展會。佢係全球 PC 同零組件供應鏈一年一度嘅集合點 — 台灣係成個 PC 產業鏈嘅心臟,Dell、HP、Lenovo、Asus、MSI、Acer 嘅高層、晶片廠、代工廠全部喺度。喺呢個場合宣佈 N1X,等於同一時間向「成條供應鏈」發訊號:呢個唔係實驗品,係要你哋一齊圍住嚟做嘅平台。2026 年嘅 Computex,亦因為 N1X、AMD 新一代 Ryzen、各家 AI PC,被唔少傳媒形容為「AI PC 真正開打」嘅分水嶺。
換個角度理解:過去你部 laptop 入面,「個腦」(CPU)係 Intel 或者 AMD 嘅,「打機嗰 part」(獨立顯卡)先至係 Nvidia 嘅。N1X 嘅意思係 — 由今日開始,Nvidia 想連「個腦」都一齊包埋。
當一間公司由「插喺主機板上嘅其中一張卡」,變成「成部機個心臟」,佢喺供應鏈入面嘅議價能力係完全唔同 level。一張顯卡,OEM 可以揀用唔用、用邊代;但如果成個 SoC 都係你嘅,OEM 嘅整部機都要圍住你嚟設計。呢個先係 6 月 1 日真正發生咗嘅事 — 唔係多咗一個產品,係轉移咗一個權力中心。
N1X 拆開嚟睇:一粒 laptop 晶片點解咁恐怖
我哋逐格拆。N1X 嘅 CPU 部分有 20 個 Arm v9.2 核心,分兩組:10 個 Cortex-X925 高效能大核 + 10 個 Cortex-A725 慳電細核,共享 32MB L3 cache。呢種「大細核」配置同手機 SoC 嘅邏輯一脈相承 — 做重嘢時大核全開,日常 idle 時切去細核慳電。值得留意嘅係,CPU 部分唔係 Nvidia 自己一手包辦,而係同 MediaTek(聯發科)共同設計嘅,呢一點之後會用成個 Chapter 06 嚟講,因為佢牽涉到成個故事最被低估嘅角色。
真正嚇人嘅係 GPU 部分。N1X 入面塞咗 6,144 個 CUDA core、48 個 SM(Streaming Multiprocessor),用嘅係 Nvidia 最新嘅 Blackwell 架構。呢個 CUDA core 數目,同桌面版 GeForce RTX 5070 顯卡係一樣嘅。亦即係話,Nvidia 等於將一張中高階桌面顯卡嘅運算力,壓縮入一粒手提電腦晶片度。對比一下:Apple M 系列同 Qualcomm Snapdragon X 嘅內建 GPU,圖形同 AI 算力同 RTX 5070 仲有相當距離 — N1X 等於一上嚟就將「laptop 內建 GPU」嘅天花板抬高一大截。
兩塊 die(CPU die + GPU die)用 TSMC 3nm 製程,封裝喺一個 2.5D package 入面,中間用 Nvidia 自家嘅 NVLink C2C 互連,雙向頻寬高達 300 GB/s。再配上最高 128GB LPDDR5X 統一記憶體 — 即係 CPU 同 GPU 共用同一池記憶體,唔使好似傳統「CPU 一池、GPU 一池」咁要不停搬數據。對於跑大型 AI 模型嚟講,統一記憶體 + 大容量,直接決定咗你部機可以 load 到幾大個 model。
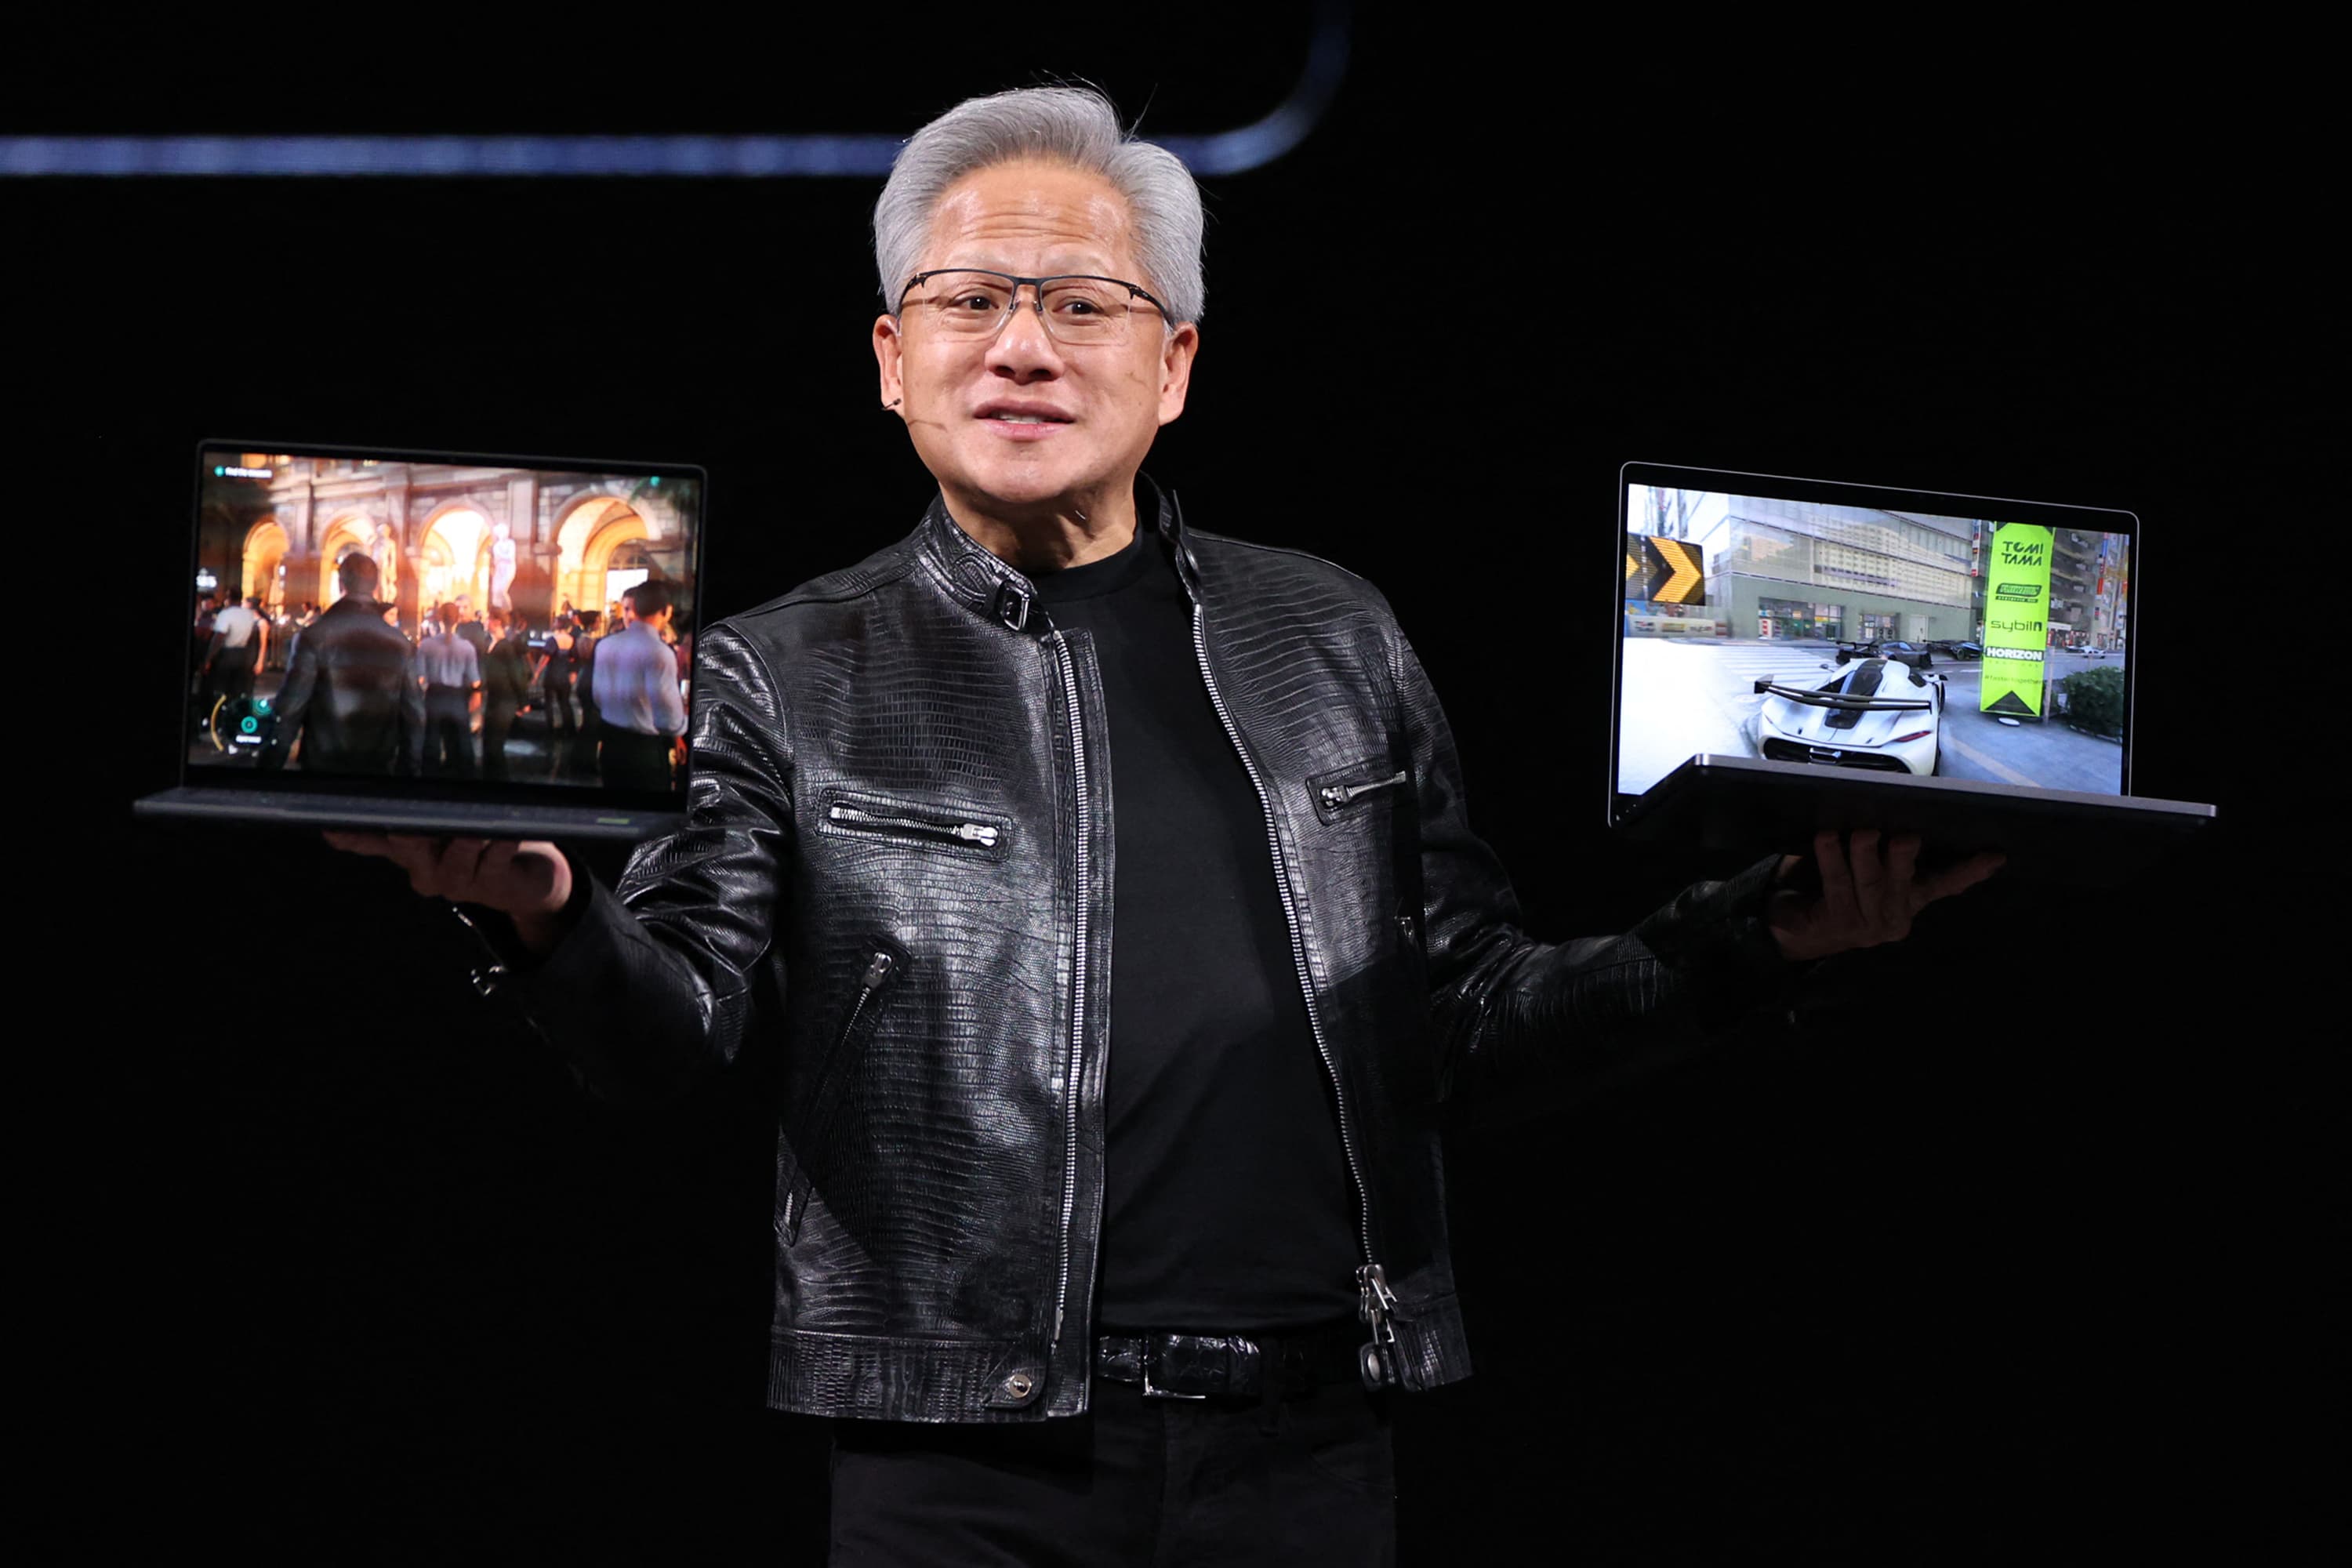
講人話咩意思?意思係呢部機唔單止打機勁,而係可以喺 本機(local)直接跑大型 AI 模型。以前要送上雲端、要連數據中心先做到嘅 AI 推理,理論上 N1X 嘅機可以喺你部 laptop 度直接做。Nvidia 嘅講法係:將每一部手提電腦變成一個「本地 AI 工作站」。對於關注私隱、唔想將資料送上雲、或者要喺冇網絡環境做 AI 推理嘅專業用家,呢個賣點相當實際。
仲有個細節好少人留意:N1X 提供 12 條 PCIe 5.0 + 5 條 PCIe 4.0 lane,最多可以插三條 M.2 SSD。呢啲係過去 Arm 手提晶片(例如 Qualcomm Snapdragon)做唔到嘅擴充性,代表 Nvidia 由一開始就唔係瞄準「平價輕薄機」,而係瞄準 workstation、高階創作同打機市場 — 即係毛利最高、最唔介意俾錢嗰群人。
N1 同 N1X 唔同。N1 係標準版,核心配置由 10 至 20 核唔等,定位主流市場;N1X 係旗艦版,GPU 火力拉到 RTX 5070 級。換句話講,Nvidia 一上嚟就鋪好高、中兩條產品線,唔係試水溫,係要打陣地戰。一個品牌一齊覆蓋主流同旗艦,通常代表佢對個生態有信心,準備長期經營,而唔係出一兩部「concept 機」交差。
N1X 對 Apple M 對 Snapdragon X:擺埋一齊點睇
規格講咗一大堆,不如直接擺三個對手埋一齊,睇下 N1X 喺 2026 年呢個 AI PC 戰場入面,到底企喺邊。下面係根據公開資料整理嘅大方向對比,數字會因型號 / 版本而有出入,睇個 picture 就得:
| 維度 | Nvidia N1X | Apple M 系列(旗艦) | Qualcomm Snapdragon X |
|---|---|---|---|
| 架構 | Arm v9.2(同 MediaTek 共同設計) | Apple 自研 Arm | Arm(Oryon 自研核) |
| CPU | 20 核(10 大 + 10 細) | 10–16 核級別 | 12 核級別 |
| GPU / AI | 6,144 CUDA core,RTX 5070 級 | 內建 GPU,能效強但算力較細 | Adreno GPU,主打 NPU 算力 |
| 生態最大賣點 | CUDA 全套通行(殺著) | macOS 封閉生態 + 能效 | 最早做 Windows on Arm |
| 製程 | TSMC 3nm | TSMC 先進製程 | TSMC 先進製程 |
| 軟件平台 | Windows on Arm | macOS | Windows on Arm |
呢張表最關鍵嗰行,係「生態最大賣點」。Apple 贏喺能效同封閉生態嘅順暢,Qualcomm 贏喺早入場、累積咗經驗,但 N1X 嗰個「CUDA 全套通行」係前兩者都冇嘅嘢。對普通用戶,呢個未必即時感受到;但對開發者、創作者、要喺本機做 AI 嘅專業用家,呢一格就足以左右佢買邊部機。
另一個值得留意嘅位:N1X 嘅 GPU 算力明顯高過 Apple M 同 Snapdragon X 嘅內建圖形 — Nvidia 等於用佢最強嗰瓣(GPU + AI),去攻對手最弱嗰瓣。呢個就係「揚長攻短」嘅典型打法,唔同你比 CPU 單核、唔同你比輕薄續航,專揀自己最叻、人哋最弱嗰個戰場開打。
留意一個容易混淆嘅點:N1X「GPU 算力 ≈ RTX 5070」唔代表「整體體驗 = 一部 RTX 5070 桌面機」。功耗、散熱、記憶體頻寬、軟件最佳化全部會影響實際表現。spec 上嘅 core 數,係 marketing 嘅起點,唔係結論。睇硬件故事,永遠要分開「紙面規格」同「落地體驗」兩件事。
點解係而家?Qualcomm 嘅獨家死期
呢個係好多人忽略嘅 timing 問題:Nvidia 想做 PC 晶片想咗咁耐,點解係 2026 年先真正出?答案藏喺一份過咗期嘅合約度。
Windows on Arm 呢件事,唔係今日先有。早喺 2016 年,Qualcomm 同 Microsoft 簽咗一份獨家協議 — 喺 Windows on Arm 呢個範疇,Qualcomm 係唯一可以做晶片嘅一家。即係話,過去差唔多十年,如果你想買一部 Arm 架構嘅 Windows 機,你淨係有 Qualcomm Snapdragon 一個選擇,完全冇得揀。
呢份獨家協議,喺 Snapdragon X Elite 推出之後大約一年、即係 2025 年正式到期。Arm 嘅 CEO 都公開確認過呢件事。獨家一冧,道閘即刻打開 — MediaTek、Nvidia、甚至 AMD,全部都可以入場做 Arm Windows 晶片。Nvidia 同 MediaTek 嘅 N1 / N1X,就係呢道閘打開之後,第一個真正咬落去嘅大玩家。
呢個 timing 一啲都唔浪漫。Qualcomm 辛辛苦苦守咗個 Windows on Arm 市場十年,先至等到 Snapdragon X 系列開始有啲聲勢 — 結果獨家一過期,Nvidia 即刻夾住 MediaTek 殺入嚟搶。
呢個局面有個名,叫「為人作嫁」。Qualcomm 用咗十年同 Microsoft 一齊解決 Windows on Arm 嘅軟件相容、效能、續航問題,等於幫成個行業舖好咗路、交咗學費。而家路舖好咗,後來者唔使再交一次,直接收割成果。商業世界就係咁殘忍 — 第一個入場嘅唔一定贏,贏嘅好多時係「等你舖好路先入場」嗰個。
真正戰場唔係 laptop,係 CUDA
Nvidia 賣嘅唔係晶片,係把開發者鎖死嘅鎖匙
如果你以為 Nvidia 入 PC 市場係為咗賣多幾粒晶片賺差價,你就睇細咗黃仁勳嘅棋。Nvidia 過去十年最值錢嘅資產,從來唔係 GPU 硬件本身,而係 CUDA — 一套幾乎所有 AI 開發者、研究員都用緊嘅運算平台同軟件生態。
全世界要做 AI 訓練同推理,差唔多都離唔開 CUDA。呢個就係 Nvidia 嘅「護城河」:對手就算做到性能差唔多嘅硬件(例如 AMD 嘅 ROCm、或者各家自研 ASIC),都搬唔走嗰幾百萬個已經習慣咗 CUDA、手上一大堆 CUDA code 嘅開發者。轉平台嘅成本,唔係買硬件嗰筆錢,係重寫、重新測試、重新部署嘅時間同風險。
N1X 嘅真正意義係:將 CUDA 由數據中心、由貴到飛起嘅 RTX 顯卡,落地到每一部 laptop。當每一部手提電腦都行得到 CUDA,開發者就更加冇理由轉用其他平台 — 因為佢部 laptop、佢公司部伺服器、佢租嘅雲,全部都係 CUDA,一套 code 通行。呢個係生態鎖,唔係硬件仗。
Apple 嘅 M 系列叻唔叻?好叻,能效係標竿。Qualcomm Snapdragon 慳唔慳電?幾慳。但佢哋都冇 CUDA。一個 AI 開發者買 Mac,佢要諗點 port 套嘢去 Apple 嘅 MLX 或者其他框架;但佢買一部 N1X 機,套 CUDA code 幾乎原封不動就行得到。當「開發體驗一致」變成一個賣點,硬件性能反而退做次要 — 因為慳返嘅係人嘅時間,而工程師嘅時間先至最貴。
呢個就係點解「a new era of PC」呢句嘢,Microsoft 同 Nvidia 都肯一齊講 — Microsoft 想要 Copilot+ PC 嘅本地 AI 能力,等 Windows 喺 AI PC 時代唔好輸俾 Mac;Nvidia 想要每一部 Windows 機都變成 CUDA 嘅入口,將自己嘅生態由「雲」延伸到「端」。雙方各取所需,而夾喺中間最唔舒服嗰個,就係本來坐喺 Windows on Arm 王座上嘅 Qualcomm。
從更高層次睇,呢個係 Nvidia 一貫嘅打法:佢從來唔係淨係賣一件硬件,而係建一個「越多人用、越難走」嘅平台。由 CUDA、到 DGX、到 Omniverse、到而家落地消費級嘅 N1X — 每一步都係喺加厚同一條護城河。
講返少少歷史,你會更明白呢個布局。Nvidia 1999 年發明「GPU」呢個詞嘅時候,只係一間做顯卡嘅公司,主要客戶係打機佬。轉捩點係 2006 年推出 CUDA — 當時冇乜人睇得明點解一間顯卡公司要花咁多錢,搞一套畀科學家、研究員用嘅運算平台。事後孔明咁睇,CUDA 就係 Nvidia 之後二十年所有霸權嘅地基:深度學習革命一嚟,全世界發現訓練 AI 最快嘅工具就係 Nvidia GPU + CUDA,而呢個生態已經厚到冇得搬。
所以 N1X 唔係一時衝動。佢係「CUDA 落地」呢個長期劇本嘅最新一幕 — Nvidia 由「賣畀數據中心嘅貴嘢」,一路向下伸到「人人部 laptop 都有」。當一個平台由上到下、由雲到端全部打通,佢就由「一間硬件供應商」變成「一個你離唔開嘅基礎設施」。呢個轉變,先係 Nvidia 估值故事嘅真正核心,亦都係點解佢肯為一個睇似低毛利嘅 laptop 市場落咁大本。
本地 AI:點解「跑得喺自己部機」係 game changer
N1X 成個故事最被誇大、又最被低估嘅一句,係「將每部 laptop 變成本地 AI 工作站」。我哋分開兩面睇 — 點解佢重要,同點解佢未必即刻 work。
先講點解重要。過去兩年嘅 AI,基本上係「雲端壟斷」:你問 ChatGPT、你用 AI 生圖、你做 AI 分析,背後都係送上人哋嘅數據中心,用人哋嘅 GPU 跑完再傳返嚟。呢個模式有三個痛點:(一)私隱 — 你嘅資料要離開部機;(二)成本 — 用得多就要俾月費 / API 費;(三)依賴網絡 — 冇網就乜都做唔到。
本地 AI(on-device AI)就係要解決呢三點。如果一部 N1X 機,真係可以喺本機跑到中型語言模型、實時生圖、實時轉錄翻譯,咁對律師、醫生、記者、設計師、工程師呢類「資料敏感 + 用量大」嘅專業用戶,吸引力相當實在 — 資料唔出機、用幾多都唔使俾額外費、坐飛機冇網都做到嘢。
呢度就係 Nvidia 同 MediaTek 合作嘅 DGX Spark(行 GB10 Grace Blackwell 超級晶片嘅小型 AI 機)同 N1X 嘅戰略連線位:Nvidia 想要一條由「個人 laptop(N1X)」、到「枱面 AI 小機(DGX Spark)」、到「數據中心(GB200 / Blackwell)」嘅完整 CUDA 階梯。你由細玩到大,全程唔使換生態。呢個先係「a new era of PC」背後嘅產品邏輯。
要老實講:本地跑嘅 AI 模型,size 同能力始終比唔上雲端嘅超大模型。N1X 就算內存到 128GB,能 load 嘅 model 同 GPT 級數嘅雲端巨模仍有距離。所以「本地 AI」短期內更似係「雲端嘅補充」,而唔係「取代雲端」。投資上,如果有人同你講「N1X 會殺死雲端 AI」,呢個講法太誇張 — 兩者係互補,唔係你死我活。
x86 三十年壟斷嘅死刑判決書
講完 CUDA,我哋睇返被插得最痛嗰兩家:Intel 同 AMD。
過去三十年,手提電腦同桌面 PC 嘅 CPU 市場,基本上係 Intel 同 AMD 兩家用 x86 架構瓜分。呢個係一個極穩定嘅雙頭壟斷 — 穩定到全世界嘅 Windows 軟件、企業系統、遊戲都係圍住 x86 嚟寫。但 N1X 用嘅係 Arm 架構,根本唔行 x86。Nvidia 入場,等於喺一個鎖死咗三十年嘅市場度,打開咗一條由外面進嚟嘅缺口。
從數據嚟睇,Intel 已經有壓力。即使佢喺 2026 年初推出咗新一代 Panther Lake 處理器,Intel 喺手提電腦 CPU 嘅市佔率都已經跌到大約 72%。72% 聽落仲係大,但留意呢個係由接近壟斷嘅高位一路滑落嚟,趨勢向下。換言之,佢手上嗰塊餅本身已經喺度縮 — 而家再嚟多一個唔行 x86、仲要夾住全世界最強 GPU 生態嘅新對手。
Nvidia 入 laptop 嘅「個腦」,等於直接食 Intel 同 AMD 嘅核心生意。對 Intel 嚟講尤其敏感:Intel 本來就喺代工(foundry)同先進製程上面燒緊好多錢,核心 CPU 業務係佢嘅現金牛,係用嚟養代工夢嘅錢袋。現金牛被新對手蠶食,呢個係結構性問題,唔係一兩季業績可以遮掩。投資角度,Intel 嘅故事而家係「自己轉型未成功,個底盤又俾人挖」,兩頭受壓。
AMD 嘅情況相對好啲 — AMD 自己都喺研究 Arm 方案,而且 Ryzen AI 系列喺 AI PC 上有自己嘅故事,財務狀況同 mindshare 都比 Intel 健康。但無論點講,x86 陣營「兩家分天下」嘅安穩日子,由 N1X 出嗰一刻起,正式進入倒數。當市場開始接受「laptop 個腦唔一定要 x86」呢個觀念,雙頭壟斷嘅溢價就會慢慢消失。
講到底,x86 三十年嘅軟件生態唔係一日可以搬走。大量企業軟件、舊程式、遊戲都係為 x86 寫嘅。Arm 機要靠模擬(emulation)去行 x86 程式,而模擬就有機會出現效能損失同相容性問題 — 呢個正正係 Qualcomm Snapdragon X 當年俾人詬病嘅地方,部分舊 game 同專業軟件行得唔順。
所以準確嘅講法係:N1X 係 x86 壟斷嘅「結構性威脅」,係長期趨勢嘅轉捩點,但唔代表 Intel / AMD 聽日就玩完。一個用咗三十年嘅生態,轉移需要好多年。投資上,呢個分別好重要 — 唔好將「長線趨勢」當成「短線爆煲」嚟賭。
MediaTek:由打手機晶片,變成 Nvidia 嘅共同設計伙伴
成個故事最被低估嘅贏家,可能係台灣聯發科
大家嘅目光全部射晒喺 Nvidia 身上,但 N1X 個 CPU die 係邊個設計?MediaTek(聯發科)。
MediaTek 過去喺一般人心目中,係「中低階手機晶片」嗰間 — Dimensity 系列,做嘅多數係性價比手機,俾人嘅印象係「平、夠用」。但今次佢同 Nvidia 共同設計 PC 旗艦晶片嘅 CPU 部分,等於由「手機晶片廠」一步跳上「同全球 AI 一哥並肩做 PC 旗艦」嘅級數。呢個係品牌定位嘅躍升,唔係單一產品咁簡單。
呢個身份轉變,市場早就開始 price in。MediaTek 嘅市值喺 2026 年 5 月底已經去到 約新台幣 6.88 萬億,過去一年市值升幅高達 233%。一隻本來被當成「手機週期股」嘅公司,而家俾市場用「AI 運算伙伴」嘅 multiple 嚟睇。
當然要持平咁睇,唔可以淨係講好嗰邊:MediaTek 2026 年第一季營收係新台幣 1,492 億,按年微跌 2.7%,手機晶片業務本身仲面對逆風。佢嘅 2026 全年指引都係「持平至略低」,主要靠 AI、數據中心、汽車去抵銷手機嘅疲弱。MediaTek 自己訂嘅目標,係 2026 年底前做到 10 億美元嘅數據中心收入 — 留意呢個係「目標」,仲未係已落袋嘅數。
除咗 N1X,MediaTek 同 Nvidia 仲合作緊 DGX Spark(一部行 GB10 Grace Blackwell 超級晶片嘅小型 AI 機),以及汽車智能座艙方案 — 呢啲都係未來幾年先真正放量嘅嘢。換個角度理解:MediaTek 而家係一隻「故事股」多過「業績股」。市場買嘅,係 MediaTek 由「手機」轉型去「AI 運算伙伴」嘅重估故事,而唔係佢今個季度賺幾多。呢類股,故事兌現得到就再升,兌現唔到就會被殺估值,波動會好大。
呢度有個好典型嘅投資盲點:當一個大故事(Nvidia 入 PC)出嚟,散戶第一個反應通常係去追個主角(NVDA)。但主角已經約 $5.5 萬億市值,再升一倍係天文數字。反而成條供應鏈入面,負責出力但市值細好多嘅配角(例如 CPU die 嘅設計方、製程代工方、IP 授權方),理論上彈性可能更大 — 當然,呢句嘅另一面係:佢哋嘅風險同波動亦都更大,跌起上嚟一樣狠。冇免費午餐。
邊個受傷?邊個食糊?一張表睇晒
我哋將成件事嘅受益方同受壓方,排成一張表,睇得清楚啲。要記住,呢個係「相對方向」,唔係買賣評級:
| 角色 | 喺 N1X 故事入面嘅位置 | 相對方向 |
|---|---|---|
| Nvidia (NVDA) | 把 CUDA 由數據中心伸入每部 PC,開拓全新 SoC 市場 | 受益(但市值已巨) |
| MediaTek (2454.TW) | 共同設計 CPU die,由手機廠升格做 PC 旗艦伙伴 | 受益(彈性大 / 波動大) |
| Arm (ARM) | N1X 用 Arm v9.2 架構,每粒晶片都收授權費 | 受益(賣鏟邏輯) |
| TSMC (TSM) | N1 / N1X 用 3nm 製程代工,先進製程訂單 | 受益 |
| Microsoft (MSFT) | Copilot+ PC + Windows on Arm 終於有強硬件 | 受益 |
| Intel (INTC) | x86 核心 CPU 生意被直接蠶食,mobile 市佔已跌至約 72% | 受壓(結構性) |
| AMD (AMD) | x86 另一邊,但自己有 Ryzen AI + Arm 後備方案 | 中性偏受壓 |
| Qualcomm (QCOM) | 獨家到期後即被 Nvidia 搶 Windows on Arm 地盤 | 受壓 |
呢張表最值得留意嘅,係上半同下半嘅對比。上半全部係「Arm + AI 生態」陣營,下半係「舊 x86 + 原 Windows on Arm 王者」。N1X 唔係單挑一家,而係將戰線由「Arm vs x86」呢條舊軸,重新畫成「Nvidia / MediaTek / Arm / TSMC 生態」對「Intel / AMD / Qualcomm」嘅多方混戰。投資上,與其押邊一隻會贏,不如諗清楚自己係睇好「Arm 生態擴張」呢個大方向,定係只係博一個事件炒作。
投資布局:港人點樣食呢個浪
講到落地。以下唔係叫你買乜,而係將公開 research 機構嘅觀點同市場已知資訊,整理成幾個籃,等你自己判斷。記住,所有嘢都有對應風險,後面 risk-box 會逐點數。
Basket A — 生態核心(確定性較高,但估值已高)
Nvidia(NVDA):N1X 係佢由數據中心霸權延伸去消費級嘅一步棋。但要留意,Nvidia 市值已突破約 5.5 萬億美元,最新一季指引營收按年增約 77%、達約 780 億美元,毛利率預期超過 74% — 增長依然強,但「再翻一倍」嘅難度同低位完全唔同。多家 research 機構(包括 Morgan Stanley、Fidelity 等)嘅公開觀點係:Nvidia 嘅故事由「單一 AI 訓練晶片」擴闊到「平台 + 生態 + 消費級」,係估值支撐,但唔等於冇估值風險。
Basket B — 供應鏈受益方(彈性較大,波動亦大)
MediaTek(台股 2454):CPU die 共同設計方,轉型故事正喺度重估,過去一年市值 +233%,但手機業務有逆風、數據中心收入仲係「目標」階段。Arm(ARM):每粒 N1X 都用佢架構,屬「賣鏟」邏輯,Arm 陣營越擴張佢越受惠。TSMC(TSM):3nm 製程代工,先進製程一單都走唔甩佢,係成個 AI + Arm 浪潮最穩陣嘅「收費站」之一。呢個籃彈性大,但估值風險亦相應大。
Basket C — 平台 / OEM(間接受惠)
Microsoft(MSFT):Copilot+ PC 終於有強硬件配合,AI PC 戰線唔使再輸俾 Mac。OEM 方面 Dell(DELL)、HP(HPQ)、Lenovo 等推出 N1X 機種,但 PC OEM 利潤率薄、競爭激烈,受惠程度相對間接,唔好過份憧憬。
分散工具 — 唔想揀股嘅做法
唔想孭單一股風險嘅,半導體 ETF 如 SOXX、SMH 涵蓋咗 NVDA、AVGO、TSM、AMD 等成籃半導體龍頭,係「跟趨勢而唔押單一股」嘅做法,波動相對溫和。港人可透過美股 / 台股渠道參與相關標的;留意匯率、交易時段同稅務差異。整個半導體行業 2026 年銷售額預計達約 9,750 億美元、AI 晶片市場約 5,000 億美元(Deloitte 估算),係呢條大水喉嘅 backdrop。
一個 framing,唔係建議
要強調返:以上分籃,純粹係將公開資訊整理成一個方便思考嘅框架,唔係叫你照單執藥。一個比較理性嘅諗法係,先問自己三條問題:第一,我係咪相信「Arm + AI 生態擴張」呢個係未來幾年嘅大方向?如果信,呢個係一個「板塊配置」嘅問題,而唔係「博一隻股」嘅問題。第二,我承受到幾大波動?半導體股升得急、跌得都急,2026 年初已有龍頭進入超買區。第三,我嘅 time horizon 有幾長?N1X 嘅真正出貨數據要 2027 年先見真章,如果你只係想博 6 月嘅事件炒作,同想揸三年食趨勢,揀嘅嘢同心態完全唔同。框架清楚,先唔會喺市場波動嗰陣自己嚇自己。
根據各主要 research 機構公開觀點,呢個主題嘅主要風險包括:(1)半導體板塊估值偏高,部分龍頭已進入超買區,系統性回調風險存在;(2)N1X 首批機種定價可能落喺約 1,500 美元水平,有分析憂慮佢淪為「小眾奢侈品」,出貨量未必如預期;(3)Windows on Arm 嘅軟件相容歷史問題未必一夜解決;(4)Intel / AMD 嘅 x86 生態深厚,轉移需時,短期業績未必即時受創;(5)地緣政治 — 美中科技博弈、台海風險,對成條台灣為核心嘅供應鏈都有系統性影響。
以上只係整理公開資訊,唔構成任何買賣建議。
3 個最常見嘅問題,一次答清楚
每次一個大主題出嚟,坊間都會冒出幾條差唔多嘅問題。與其等大家亂咁估,不如將三條最常見嘅,擺出嚟用公開資訊角度答一答 — 答案唔係叫你做乜,而係幫你諗清楚框架。
問題一:係咪應該即刻追 NVDA?
從數據嚟睇,Nvidia 增長依然強(最新一季指引營收按年增約 77%),但市值已突破約 5.5 萬億美元。呢個 size 嘅公司,要再翻一倍,等於要再生出幾間大型科技公司嘅市值出嚟,難度同低位時完全唔同。換個角度理解:NVDA 已經唔係一隻「爆發股」,而係一隻「板塊權重股」 — 佢嘅角色更似係你「對 AI 大方向落注」嘅核心持倉,而唔係短炒一個 N1X 事件就會翻倍嘅標的。追唔追,取決於你係睇長線板塊,定係博短線消息。
問題二:MediaTek 咁勁,點解唔 all-in?
因為「彈性大」同「風險大」係同一個銅板嘅兩面。MediaTek 過去一年市值 +233%,反映市場已經將好多「未來期望」price 咗入去。一旦 N1X 出貨唔似預期、或者數據中心收入目標 miss,被殺估值嘅幅度一樣會好誇張。仲有,佢手機本業仲有逆風、第一季營收按年微跌。任何單一股 all-in 都係高危動作,故事股尤甚。分注、分散,係對抗「故事兌現唔到」風險嘅基本功。
問題三:Intel 跌咁多,係咪抄底機會?
呢個要分清楚「平」同「抵」。Intel 而家面對嘅係結構性問題:核心 x86 CPU 生意被 Arm 陣營蠶食、代工轉型未見成果、mobile 市佔跌到約 72%。股價跌,可能反映嘅係基本面真係轉差,而唔係單純被錯殺。抄底一間「便宜但故事向下」嘅公司,同買入一間「貴但故事向上」嘅公司,係兩種完全唔同嘅賭法 — 前者博嘅係「轉型成功 / 估值修復」,後者博嘅係「趨勢延續」。冇對錯,但你要知自己賭緊邊一邊。
呢三條問題背後,其實係同一個道理:大新聞出嚟,最唔值錢嘅反應就係「即刻問買乜」。最值錢嘅反應,係先搞清楚「我係咪認同呢個長期趨勢」、「我承受到幾大波動」、「我賭緊嘅係趨勢、事件、定估值修復」。框架對咗,揀股先有意義。
盲點:N1X 唔係冇得輸
最後潑返盆冷水,平衡一下。N1X 嘅故事好性感,但有幾個真實嘅 risk,唔講就唔老實。
核心 #1:軟件相容。Arm Windows 機行 x86 舊程式要靠模擬,Qualcomm Snapdragon X 當年就係喺呢度俾人鬧 — 部分專業軟件、舊遊戲行得唔順,甚至開唔到。N1X 就算 GPU 再勁,如果用家發現公司套舊 ERP、設計軟件、或者鍾意嘅 game 行得唔順,照樣會卻步。硬件規格靚仔,唔等於用戶體驗順。
核心 #2:定價同出貨。首批機種據報可能要約 1,500 美元先有得玩,而且廣泛供貨要等到 2026 年底假期檔期、甚至 2027 年初。換言之,呢個故事 2026 年主要係「概念 + 預期」,真正嘅出貨數據同市佔變化要 2027 年先見真章。買得太早,可能要捱一段「只有故事、未有數字」嘅悶局。
核心 #3:Apple 同 Qualcomm 唔會企喺度俾你打。Apple M 系列喺能效上依然係標竿,生態又封閉又黏;Qualcomm 失咗獨家,但唔代表佢會放棄 Snapdragon X 系列,反擊一定有,隨時減價搶單。N1X 入場,只係令呢個戰場由「Qualcomm 一個對 x86 兩個」,變成「四方混戰」 — 混戰對消費者係好事,但對任何一家嘅利潤率都係壓力。
總結返:6 月 1 日真正發生嘅,唔係 Nvidia 出咗部新 laptop 晶片咁簡單。係 Nvidia 用一粒 N1X,同時對 Intel(x86 核心)、AMD(x86 另一邊)、Qualcomm(Windows on Arm 地盤)三家落刀,而真正嘅長線武器係 CUDA 生態落地消費級。
呢個唔係一場硬件性能仗,係一場生態主導權嘅戰爭。邊個先到、邊個控制開發者,邊個就贏。而由今日開始,呢個戰場正式多咗一個叫 Nvidia 嘅玩家 — 仲要係夾住 MediaTek 同 TSMC 一齊嚟嘅。對投資者嚟講,睇懂個局,比追單一隻股重要得多。
最後留一句:科技史上,「宣佈」同「兌現」之間,往往隔住一條好闊嘅河。Windows on Arm 講咗成十年,到今日先算真正有得打;N1X 今日掟咗出嚟,但要證明佢唔係另一個「規格靚仔、體驗失望」嘅故事,要等市場、要等用家、要等 2027 年嗰批真實出貨同評價。呢篇文拆嘅係「個局點解重要」,但「個局會點兌現」,係之後一兩年先有答案嘅事。保持關注,但唔好被一日嘅 headline 沖昏頭腦 — 呢個係睇任何科技投資主題,都啱用嘅一條基本紀律。