【拆穿真相】Apple-Intel deal 只係冰山一角
TSMC 產能短 3 倍,逼到全部 AI 巨頭跪低 — 呢個時代叫「強制 dual-foundry」
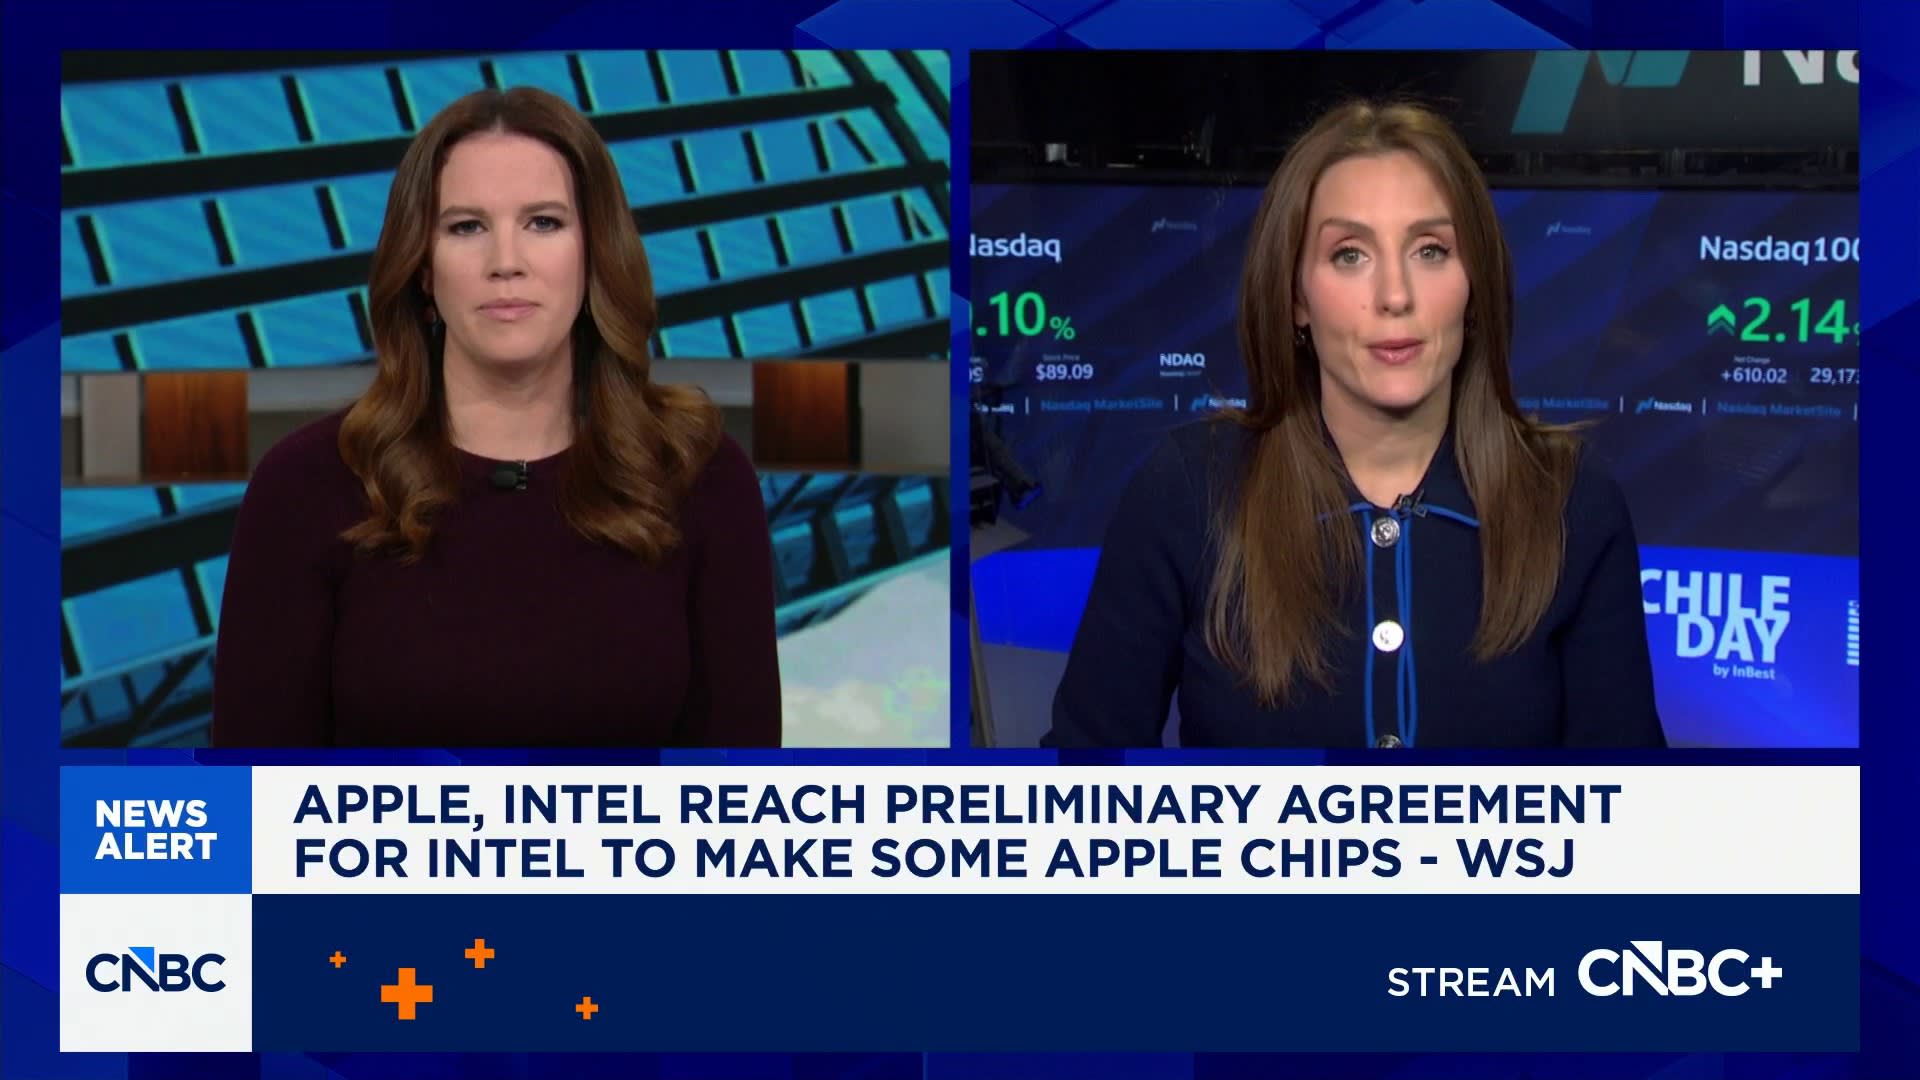
2026 年 5 月 8 日,WSJ 一則消息將 Intel 股價打上新高 — Apple 同 Intel 達成初步代工協議,Intel 將為 Apple 部分產品代工處理器。市場反應極度誇張:Intel 一日升 14%,過去一年累計升幅超過 200%,連 Wall Street Journal、Bloomberg、9to5Mac 都用「歷史性」(historic)同「seismic shift」呢類字眼形容。
但散戶睇新聞往往睇錯重點。Apple-Intel 嘅 deal 唔係故事本身,只係整個 chip 行業被迫分散嘅冰山一角。從數據嚟睇,真正驚嚇嘅事實係 — TSMC 自己公開承認,佢哋嘅先進製程產能比實際需求短 3 倍,advanced node capacity「booked through 2028」。當 OpenAI、Anthropic、Meta 一個個排隊搶 GPU,Microsoft、Apple、NVIDIA、Google、AMD 連 chip 都做唔到,呢個就係「強制 dual-foundry」嘅時代。
呢篇嘢拆解 5 大客戶點解一齊轉軚、Intel 18A 究竟係咪真係 ready、定係 TSMC 嘅產能瓶頸太嚴重逼到佢哋無得揀,以及散戶可以點 position。
Intel 一日升 14% 背後 — 唔係翻身,係被需求推上去
先講件件事:5 月 8 日 WSJ 報道,Apple 同 Intel 經過超過一年嘅密集談判,終於達成代工初步協議。Intel 股價當日急升 14%,連同 5 月 5 日 Bloomberg 報道嘅 13% 升幅,呢隻五年前被 fired 嘅老牌芯片公司,過去一年股價已經翻咗超過 3 倍。
但散戶睇住個 ticker 「升」,容易誤判呢個係 Intel 自己變強。換個角度睇 — Intel 嘅 18A 製程雖然 2025 年 10 月已 enter HVM、首個產品 Panther Lake 2026 年 1 月已正式發布,但 yield 仍未達 cost-profitable threshold(Tom's Hardware 報道指要等 2026 年底先到位),Intel Foundry 整體 GAAP 仍然 loss-making(Q1 2026 GAAP EPS -$0.73,主因 ~$2.1B restructuring charges)。咁點解 Apple、Microsoft、NVIDIA 全部都要搵佢?
Wall Street 反應一面倒。Lynx Equity 將 Intel 目標價推上 $175(以 5 月 8 日收市約 $118 計仲有 ~48% upside),Morningstar 將 Intel 公允價值由 $60 上調到 $90。整體 sell-side 對 Intel 嘅 narrative 由「turnaround at risk」改為「turnaround validated」。
但短期 sentiment 同長期 fundamentals 中間嘅 gap,先係散戶要 carefully evaluate 嘅地方。Intel 2026 Q1 嘅 reality 其實比想像中靚 — 非 GAAP EPS $0.29(大幅超越 $0.01 consensus),revenue $13.58B 高過 $12.41B 預期,Data Center & AI segment 升 22%,Foundry revenue 升 16% 到 $5.4B。但 GAAP EPS 因為 ~$2.1B restructuring charges 仲係 -$0.73。市場將股價推上去,係 future deal pipeline 預期,並非單靠 current earnings。如果 deal 出現 delay 或者 Apple deliverable 唔達標,呢個 narrative 仍然可以 quickly unwind。
從結構面嚟睇,Intel 升 200% 唔係因為佢產品變勁咗,而係因為個世界突然發現只有一間 TSMC,係一個 systemic risk。當 5 大芯片巨頭都同時搵 Intel,Intel 嘅 enterprise value 自然 reprice — 咁就係呢一輪升浪嘅底牌。
呢個故事嘅起點,要追溯到 2024 年尾。當時 Pat Gelsinger 仲係 Intel CEO,佢主導嘅 IDM 2.0 策略受到華爾街極度質疑,Foundry 業務持續蝕錢,股價跌到 ~$20。2024 年 12 月 Gelsinger 被 board 逼到 retire,Intel CFO David Zinsner 同 MJ Holthaus 做 interim co-CEO 過渡咗 ~3 個月。直到 2025 年 3 月 18 日,新任 CEO Lip-Bu Tan(原 Cadence CEO,曾經做過 Intel board director)正式上場,市場一度認為 Intel Foundry 會被分拆出售。
但事實正正相反 — Lip-Bu Tan 上任之後,Intel 18A 喺 2025 年 10 月正式 enter high-volume manufacturing(HVM),首個 18A 產品 Panther Lake(Core Ultra Series 3)2026 年 1 月喺 CES 正式發布。客戶 announcement 一個接一個出嚟:2025 年 10 月 Microsoft Maia 3 落單、2026 年初 NVIDIA Feynman 同意外包 I/O die、2026 年 5 月 Apple 落實 preliminary deal。一年之內,Intel 由「準備被分拆」變做「全行業 second source 王者」。
仲有一件事要 highlight — Trump 政府嘅介入。據 WSJ、Axios、AppleInsider 報道,Trump 親自喺 White House 同 Tim Cook 開會,promote Intel for Apple。呢個 deal 唔淨止係 commercial,係美國 chip industrial policy 嘅標誌性 milestone — 自 1987 年 Reagan 政府簽署成立 Sematech 以嚟,美國政府第一次咁深度介入 chip 巨頭嘅供應鏈決策。
TSMC 排到 2028 — 三倍產能缺口,連 Broadcom 都頂唔順
呢句嘢唔係 Coco哥講,係 TSMC CEO 魏哲家自己 2025 年尾公開承認 — TSMC 嘅 advanced node capacity「about three times short」of customers' demand。Tom's Hardware 報道指 TSMC 自家估算,要應付 AI 客戶嘅實際需求,先進製程產能要再多兩倍先夠。
更恐怖嘅事實:Dataconomy 同多個業界 source 確認,TSMC 嘅 advanced fabs 已經booked 到 2028 年。即係話 — 你而家就算開出 high price,2027 年之前都唔會有額外產能落到你手。Broadcom 喺 2026 年 3 月 24 日 earnings call 公開 flag 呢個 supply chain choke,等於將 TSMC 嘅產能瓶頸由「業界 open secret」升級到「official guidance」。
| 項目 | 現實狀況 | 影響 |
|---|---|---|
| TSMC 3nm/2nm 產能 | booked through 2028 | 5 大客戶搶位 |
| 實際 AI demand | 比現有產能多 3 倍 | 供求嚴重失衡 |
| 產能擴張速度 | Arizona 廠延遲、台灣土地受限 | 短期解唔到 |
| Single-supplier risk | 3nm 只 TSMC 一家做 | 地緣 + 供應鏈雙重風險 |
| Broadcom 公開警告 | AI chip supply 受限 | deadline 全部要延 |
呢個唔係周期性短缺,係結構性。AI 呢個 use case 食 wafer 食得太誇張 — 一個 NVIDIA H200 die size ~814mm²,GB200 更大,加上 HBM 4 stack 同 CoWoS 封裝,等於每個系統食 5-6 倍以前嘅 wafer。當需求 supercurve 上升,TSMC 開新廠週期係 3-5 年,根本追唔到。
所以 chip 巨頭點揀?除咗 Intel,佢哋無第二個選擇。Samsung Foundry yield 連自家 Galaxy 都頂唔住,SMIC 受美國制裁無 EUV,GlobalFoundries 退出 advanced node 多年。Intel 18A 雖然冇 TSMC N2 咁完美,但起碼有得做。
而且呢個 demand-supply gap 唔係短期可以解決。台積電一個新 fab 由 break ground 到 mass production,係 3-5 年嘅 cycle:選地、建廠、設備 install、process qualification、yield ramp。即使而家 TSMC 全力投資新廠,2027 年新出嘅 capacity 都 already booked,2028 年要等到後半段才有 incremental capacity 出嚟。
所以基本上,2026-2028 年呢個 30 個月內,supply 都會緊到不行。對 chip 巨頭嚟講,呢個係 strategic emergency。Apple、NVIDIA、Microsoft 嘅 product roadmap 已經 commit 俾投資者(M5、Blackwell Ultra、Maia 3),如果冇 capacity 做 chip,呢啲 product 直接出唔到貨,直接撞 earnings target。所以佢哋必須要搵 second source。
講到呢度,要 zoom in 一下 TSMC 嘅產能 reality。根據 Tom's Hardware 同 Dataconomy 整理嘅數據:
- TSMC 3nm(N3 family)月產能 2026 年大約 110,000 wafer,但 booked 到 2027 年 Q3
- TSMC 2nm(N2)月產能 2026 年只有 30,000 wafer 量產 ramp,2027 年才升到 50,000
- TSMC CoWoS-S 先進封裝月產能 2026 年 40,000 wafer,但 NVIDIA 一家就食咗 ~60%
魏哲家自己 2025 年 11 月 SIA Awards 公開講:「我哋 customer demand 比現有產能多三倍。」呢句嘢之前業界 whisper 多年,但 CEO 親口承認係第一次。
更要命嘅:TSMC 開新廠都受多重限制。台灣土地、水、電都 stretched,Arizona Fab 21 同 Fab 22 進度比原計劃 delay 12-18 個月,日本熊本廠主要做 28nm/22nm legacy node 唔解決 advanced 需求。即係話,呢個 capacity gap 唔係短期可以解決,2026-2028 年都會繼續存在。
呢個 supply-demand mismatch 直接 trigger 咗 chip 巨頭嘅集體焦慮。Microsoft、Apple、NVIDIA、Google、AMD 嘅 procurement team 過去 18 個月,全部都 quietly 同 Intel Foundry 接觸。Intel 變成「無得唔搵」嘅 second source — 唔係因為佢勁,係因為佢係 only option。
5 大轉軚客戶 — 唔止 Apple,係集體大遷徙
市場焦點全部放喺 Apple,但實情係:過去 18 個月,Intel Foundry 已經悄悄 lock 落 5 個重磅客戶。每一個都係 TSMC 嘅 top customer,每一個轉軚嘅 wafer 量都過千萬片。
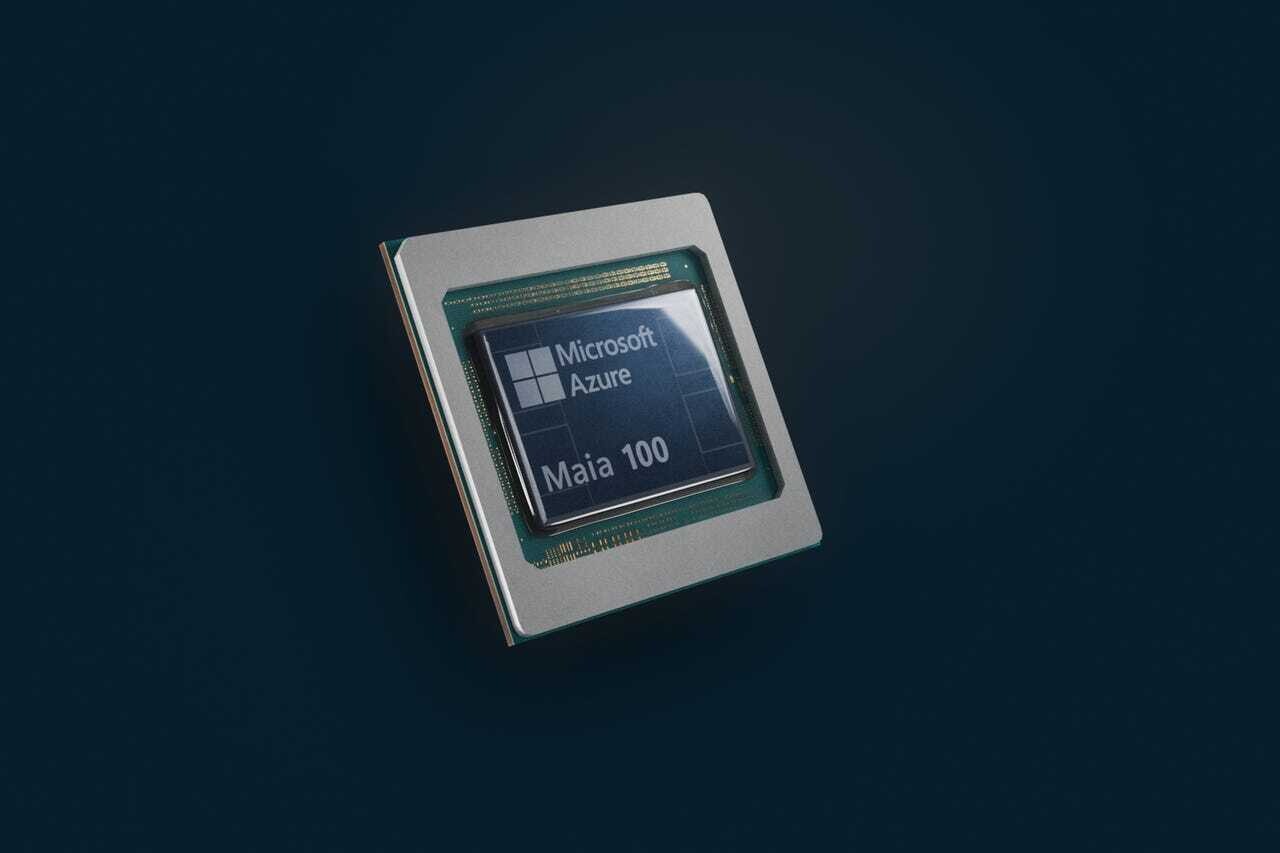
Microsoft Maia 3「Griffin」— 第一個落實咗嘅 18A 訂單
2025 年 10 月 TechPowerUp、TweakTown、ITdaily 多家媒體確認,Microsoft 將會用 Intel 18A-P 製程代工新一代 Maia 3 AI accelerator(代號「Griffin」)。呢隻 chip 直接撼 NVIDIA H200 / B200,主要 deploy 喺 Azure data center,服務 OpenAI 同 Microsoft Copilot 嘅 inference workload。
Microsoft 之前 Maia 1 同 Maia 2 都係 TSMC 做,呢次轉去 Intel,係第一個正式落實簽約嘅外部 18A 客戶。Microsoft 仲講明,如果 18A-P 順利,後續會睇埋 18A-PT 同 14A。
Apple M-series base — 一年 1,500-2,000 萬片,Intel 做 high-volume
WSJ 2026 年 5 月 8 日報道嘅就係呢個。Apple 將會用 Intel 18A-P代工 M-series 嘅入門款 — 即係 MacBook Air 同 iPad Pro 用嘅 base M chip。首批出貨預計 2027 年 Q2,年產 1,500 萬到 2,000 萬片。
注意:Pro / Max / Ultra 高階 M-series 仲係 TSMC 做。Apple 採取嘅係典型「dual-foundry」分工 — 高階 = TSMC、走量 = Intel。呢個 model 之後可能成為業界 template。
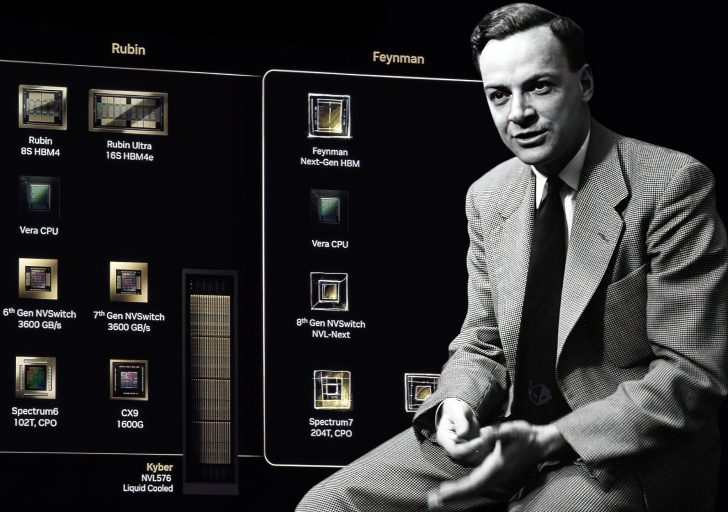
NVIDIA Feynman 2028 — 25% 產能去 Intel,EMIB packaging
NVIDIA 下下代架構 Feynman(2028 年量產),GPU die 仲係 TSMC 做,但I/O die「partially」會用 Intel 18A 或 14A。仲有 Intel 嘅 EMIB(Embedded Multi-die Interconnect Bridge)先進封裝。
分工大約係:TSMC ~75%、Intel ~25%。NVIDIA 嗌呢個做「low risk dual-foundry」— I/O die 比 GPU die 簡單,如果 Intel yield 出事,影響有限,但 capacity 就 secured。呢個係典型嘅供應鏈 hedging。
Google TPU — advanced packaging 用 Intel EMIB / Foveros
Google 緊跟 Microsoft,2026 年 4 月 TrendForce 報道指 Google 探討用 Intel EMIB 同 Foveros 3D advanced packaging做未來 TPU 嘅封裝。即係 Google 唔一定 trust Intel 18A 做 die,但對 Intel 嘅 advanced packaging 技術睇住有興趣。
呢個對 Intel 嚟講係另一條收入線 — Foundry 唔淨止做 wafer,packaging service 都係 high-margin business。
順帶一提,Microsoft Maia 3 嘅落單意義特別大。Microsoft 自家 Azure 數據中心係OpenAI、Anthropic 主要 hosting partner,Maia 3 一旦上線,將會直接影響 ChatGPT、Claude 嘅 inference cost 同 latency。如果 18A-P 良率順利,Maia 3 預期 per-token cost 比 NVIDIA H200 顯著低,呢個對 Microsoft 嘅 AI infra economics 係 game-changer。
而 Apple 嗰邊,15-20 mil chip per year 個數字咩概念?Apple 而家 M-series 全部加埋大約 25-30 mil per year。即係 Intel 18A 一上場,直接食咗 Apple 50%+ 嘅 M-series volume。Trump 政府嘅介入加上 Apple 公開支持 US foundry,擺明態度認真。
AMD — 評估緊 18A,Lisa Su 親自過問
AMD 嘅情況最 ambiguous。2026 年初 TechPowerUp 同 GsmGotech 報道指 AMD 已經將 18A 列入「assessing」list,Lisa Su 親自飛去 Intel Foundry 同 Pat Gelsinger(後來係 Lip-Bu Tan)會議過。AMD 嘅顧慮主要係 yield 同 cost。
但連 AMD 都諗緊轉軚 — 而 AMD 同 TSMC 嘅關係係近 15 年最深嘅 — 已經足以講明呢個 trend 點 powerful。
從數據嚟睇,Microsoft 已落單、Apple 已簽約、NVIDIA 已 confirmed I/O die、Google 探 packaging、AMD 評估中。Intel 同時間已經攞到5 大客戶嘅 commitment 或意向,呢個 scale 喺 chip 行業歷史上係前所未見。即係 chip industry 過去 10 年「TSMC 一家獨大」嘅 model 已經正式被打破。
用一個歷史比較會睇得更清楚。1990 年代尾,Intel 自己就係 chip 製造嘅絕對領導者,當時 AMD 用 Intel 同 IBM 嘅 process license 整 chip,nVIDIA 仲未誕生。2000 年代後,TSMC 嘅 fabless model 興起,逐步 take over leadership。到咗 2020 年代,TSMC 變做唯一可以做 sub-5nm 嘅 foundry。
而家發生緊嘅,係呢個「one-foundry world」嘅終結。Intel 唔係要取代 TSMC,而係 chip 巨頭被迫接受「dual-foundry」係新常態。呢個 shift 對行業嘅意義唔少於 1990 年代 fabless model 嘅興起。
順帶一提,有個一直被忽略嘅關鍵 player — Samsung Foundry。理論上 Samsung SF2 係 TSMC N2 同 Intel 18A 之外嘅 third option,2024 年仲簽過 Apple 部分 chip 嘅 contract。但 Samsung 嘅 yield 問題太嚴重 — 自家 Galaxy S 系列 2024 年都要 dual-source 部分 SoC,反映 Samsung Foundry 嘅 mass-market readiness 仲有 question。所以 5 大 chip 巨頭轉軚,主要 destination 都係 Intel,Samsung 只係 backup。
點解係 Intel 18A?— 技術層面拆解 RibbonFET + PowerVia + EMIB
Intel 18A 唔係「Intel 自己宣傳 ready」就 ready,呢隻製程喺技術層面真係有兩個 differentiator,連 TSMC N2 都未做到。
差異化 #1:RibbonFET(Gate-All-Around 結構)
呢個係 Intel 由 FinFET 跳去新一代 transistor 結構嘅關鍵。RibbonFET 屬於 Gate-All-Around(GAA)架構,gate 包圍住 channel 四面,比傳統 FinFET 嘅三面接觸 leak current 更少、power 更省。TSMC N2 都係 GAA(叫 Nanosheet),但 Intel 18A 比 TSMC N2 早一年量產。
差異化 #2:PowerVia(Backside Power Delivery)
呢個係真正嘅 game changer。傳統 chip 嘅 power 同 signal 都從上面輸入,搶 routing 空間。PowerVia 將 power delivery 移到 wafer 背面,釋放 frontside 完整 routing,等於同時改善 performance 同 area scaling。
TSMC 對等技術叫 BSPDN(Backside Power Delivery Network),但要等到 N2P(2026 下半年至 2027 年)先有。即係話 — Intel 18A-P 喺 backside power 呢個維度,leading TSMC 一年。
差異化 #3:EMIB / Foveros 先進封裝
EMIB(Embedded Multi-die Interconnect Bridge)係 Intel 嘅 cost-effective alternative to TSMC CoWoS。CoWoS 而家 booked 到 2027,bottleneck 嚴重;EMIB 用 silicon bridge 連接 chiplet,cost 低過 CoWoS-S,適合中等 die-to-die bandwidth use case。
Intel 18A vs TSMC N2 嘅核心 trade-off:
- 密度 — TSMC N2 略高(transistor density)
- Backside Power — Intel 18A 領先(PowerVia 已 ready,N2 BSPDN 要等 N2P)
- 產能 — Intel 18A 有空,TSMC N2 已 booked
- Yield — TSMC 仲領先,但 gap 縮窄緊
所以 Apple base M-series 用 18A、NVIDIA I/O die 用 18A/14A — 呢啲都係「performance per dollar per wafer」計算後嘅理性決定。
EUV machine 嘅關鍵角色
背後仲有一個經常被忽略嘅 enabler — ASML 嘅 high-NA EUV(High-Numerical-Aperture Extreme Ultraviolet)機器。Intel 18A 同 TSMC N2 都需要 high-NA EUV 才能達到 critical dimension,而 ASML 一年只可以 deliver 幾部 high-NA EUV(每部售價超過 $4 億美金)。
據 Reuters 同 SemiAnalysis 報道,Intel 喺 2023-2025 年期間已經接收咗 6-7 部 high-NA EUV(全球前列),TSMC 反而 take 嘅 high-NA 數量少。即係 Intel 18A 嘅 backside power 加 high-NA EUV 組合,某程度上比 TSMC N2 leading 一步。
但呢個 leadership 唔等於 Intel 一定贏 — 因為 EUV machine 只係其中一個 input,yield curve learning、process maturity、ecosystem 支援(EDA tools、IP libraries),呢啲 TSMC 用 20 年累積嘅 advantage,Intel 短期內追唔到。Intel 18A 已喺 2025 年 10 月 enter HVM、首個產品 Panther Lake 2026 年 1 月發布,但 Tom's Hardware 報道 yield 仲未達到 profitable cost threshold,要等到 2026 年底先 reach desired level。所以而家嘅情況係:Intel 18A 喺技術 metric 上某啲位 leading,但 cost-competitive yield 仲未到位。
14A 又係另一個故事。Intel 14A 計劃 2027-2028 年 ramp,係 1.4nm-class node。NVIDIA Feynman I/O die 點解 prefer 14A 多過 18A?因為 14A 嘅 power efficiency 同 transistor density 對 I/O die 嘅性能可以有 measurable improvement。Intel 14A 一旦 ready,將會係 Intel Foundry 真正嘅 inflection point,但呢個 milestone 仲有 18-24 個月才見到。
對比 Samsung Foundry 嘅 SF2/SF1.4
有人會問,點解唔係 Samsung 做 Intel 嘅 third option?事實係 Samsung Foundry 嘅 SF2(2nm-class)同 SF1.4 喺技術 metric 上同 Intel 18A、TSMC N2 唔差,但 yield 一直係致命傷。2023-2024 年 Samsung 自家旗艦 Galaxy S24 都要將 Snapdragon 8 Gen 3 嘅 chip 改用 TSMC,反映 Samsung 自家 process 連 Samsung 自己都唔信任。
Intel 嘅 advantage 係 — Intel 過去 50 年都喺度做 chip,fab operation 嘅 institutional knowledge 比 Samsung 深。雖然 Intel 過去 5-7 年 process 落後,但呢個係 R&D 嘅落後,唔係 manufacturing 嘅落後。一旦 Intel 嘅 process technology 追到位(例如 18A),manufacturing scale-up 嘅 execution risk 比 Samsung 低。所以 chip 巨頭轉軚,首選一定係 Intel。
唔係 Intel 變強,係 TSMC 太弱
呢句嘢可能會冒犯到一啲長期 hold TSMC 嘅 fans,但事實就係事實。chip 巨頭轉軚轉得咁急,絕大部分原因唔係 Intel 18A 比 TSMC N2 好,而係 — TSMC 而家根本畀唔到 capacity。
NVIDIA CFO Colette Kress 喺 2026 年 Q1 earnings call 公開講過:「我哋同 Intel 嘅 dual-foundry approach 係low risk strategy。」聽起嚟好似 Intel 係 second choice,但實情上,當 TSMC 拒絕 NVIDIA 嘅 capacity request 之後,「low risk」其實意思係 — NVIDIA 接受 yield 唔完美,只要有 wafer 出。
Yield gap 已縮窄,但 capacity gap 永遠補唔到
業界數據(SemiAnalysis、Counterpoint)指出 — Intel 18A 嘅 D0(defect density per cm²)經已逼近 TSMC N3,gap 估計 0.05-0.1。換句話講,Intel 一片 wafer 出嘅 functional die 比 TSMC 少 5-10%,但 wafer cost 都低 8-12%,net cost 接近 break-even。
但 capacity 唔同 — TSMC N2 嘅 monthly capacity 2026 年大約 50,000 wafer,2027 年 80,000;Intel 18A 2026 年大約 30,000 wafer,但 2027 年計劃衝到 70,000。即係話,2027 年 Intel 同 TSMC 嘅 advanced node capacity 接近,但 Intel 嘅 capacity 仲係 free 緊。
呢個就係市場 reprice Intel 嘅根本邏輯。Intel 過去 10 年股價跑輸,因為 TSMC 嘅領先地位太絕對;而家 TSMC 領先依然在,但 capacity bottleneck 變成市場結構性 problem,Intel 由「無人要嘅 second source」變做「無得唔要嘅 second source」。
呢個 narrative 一旦成立,Intel 嘅 enterprise value 同 TSMC 嘅 valuation premium 都要 reprice — 呢個就係過去一年 INTC +200% 同 TSM forward P/E 由 25x 跌到 18x 嘅 underlying mechanism。
對 TSMC 自己嚟講,呢個 shift 並唔係災難 — 佢仲係highest-end leader。Apple A 系列、M-series Pro/Max/Ultra、NVIDIA Blackwell GPU die、Broadcom AI ASIC,呢啲最高 margin 嘅 chip,TSMC 仍然 dominant。但市場對 TSMC 嘅 valuation premium 喺逐步收窄 — 由 chip 行業「monopoly play」reprice 為「premium leader, but not only」。
呢個 gap 點解咁重要?因為過去十年 TSMC 嘅 forward P/E 大約穩定喺 20-25x,而 Intel 嘅 forward P/E 喺 10-15x。當 Intel 嘅 turn-around 確認,Intel forward P/E 喺 chip 巨頭客戶確認後升上 25-30x(因為市場 price in growth),而 TSMC 嘅 multiple 反而要 retreat 因為失去 monopoly premium。呢個就係「multi-foundry mean reversion」嘅本質。
Trump 政府 — 地緣政治嘅推手
呢個 deal 唔淨止係 commercial,仲有非常重嘅 political dimension。AppleInsider 同 macdailynews 都明確報道,Trump 親自喺白宮同 Tim Cook 開會,直接 advocate Intel for Apple。即係話,Apple-Intel deal 唔係 Apple 自己 spontaneous 想用 Intel,係 Trump 政府 broker 嘅。
點解 Trump 咁緊張?三個原因:
- Intel 美國本土製造 — Apple 用 Intel 等於將 ~15-20% chip production 帶返美國,符合 Trump「Made in America」嘅敘事
- 地緣風險對沖 — 台海緊張幾年,華府希望 chip 巨頭 reduce TSMC 依賴
- 政治 leverage — Apple 用 Intel 換取美國政府 favor(包括 tariff、EU regulatory protection 等)
但呢個 dynamic 都帶嚟一個 important risk — chip 行業由純 commercial 變成 geopolitical asset。當 Apple、NVIDIA、Microsoft 嘅 supply chain 都受美國政府指引,呢啲公司喺中國市場嘅 expansion 必然受到 retaliation 限制。
例如 Apple iPhone 喺中國 sales 多季出現下跌,如果 Apple 進一步 align with US chip policy,中國市場 share 可能繼續流失俾華為、小米。NVIDIA 嘅 H20 chip 出口限制(2025 年 4 月公布)已經造成 ~$5.5B inventory write-down,後續中國 sales 持續被限制。
仲有一層更加 subtle 嘅 dynamic — 美國政府透過 Intel 控制 chip 供應。當 Apple、Microsoft、NVIDIA 嘅 critical chip production 一部分喺美國 Intel 廠,華府 effectively 就有 leverage 去要求呢啲公司 follow US export control。例如 NVIDIA 嘅 H20 ban,如果未來 Intel 製造嘅 chip 都要 follow,影響範圍會擴大到所有 dual-foundry 客戶。
呢個 trade-off 對 Apple 同 NVIDIA 嚟講都係 painful 嘅。Apple 中國 sales 過去幾季出現多次同比下跌,NVIDIA 因為 H20 出口限制 2025 年 Q1 已經要做 ~$5.5B inventory write-down,潛在中國 datacenter revenue loss 估計每年數十億美元級別。但係兩家公司似乎接受咗呢個 trade — 因為冇 chip 直接 OK,有 chip 但賣唔到中國,起碼仲有 80%+ 嘅其他市場 revenue 撐住。
另一個值得留意嘅 angle — Lip-Bu Tan 嘅華人背景同地緣 awareness。Lip-Bu Tan 馬來西亞華裔,熟悉亞洲 ecosystem,佢嘅 tenure 啟動以嚟,喺台灣、日本、新加坡嘅 supply chain partnership 都有顯著進展。Intel 唔淨止係美國 nationalist play,佢都喺 quietly 同亞洲 partner 接觸,呢個 balanced posture 對長期生意有幫助。
Apple dual-foundry 模式 — 業界新 template
Apple 同 Intel 嘅 deal 結構,值得深入研究 — 因為呢個將會係業界其他客戶 follow 嘅 template。
| 產品線 | 代工廠 | 預計產量(年) | 用途 |
|---|---|---|---|
| M-series Pro / Max / Ultra | TSMC N2 | 5-8 百萬 | MacBook Pro、Mac Studio、Mac Pro |
| M-series base(M5+) | Intel 18A-P | 1,500-2,000 萬 | MacBook Air、iPad Pro、iMac base |
| A-series(iPhone) | TSMC N2 / N3 | 2.3 億 | iPhone 全系列 |
| S-series(Watch) | TSMC N4 / N5 | 5 千萬 | Apple Watch |
留意:Intel 拎到嘅唔係細嘅 contract,係Apple 全球 ~20% chip production volume(以 unit count 計)。嗰啲 base M chip,雖然 ASP 低過 Pro/Max/Ultra,但出貨量大,對 Intel Foundry 嘅 utilization 同 yield curve learning 都係極大幫助。
更重要係 — 呢個 dual-foundry 模式對其他客戶嚟講係無 risk 嘅範例:
- NVIDIA 已經跟住做(Feynman I/O die 用 Intel)
- Microsoft Maia 3 直接 all-in Intel
- Google 用 Intel packaging
- 下一個會係邊個?Qualcomm? Broadcom? MediaTek?(業界傳緊都喺 evaluating)
Apple 用 Intel 18A 做 base M-series,等於將 Intel Foundry 推入「mass-market validated」嘅 status。呢個 status 比 Microsoft Maia(數量低、specialty chip)更重要 — 因為 Apple base M-series 嘅 volume 高、yield 要求高、cost 敏感。如果 Apple 都 OK,其他 customer 就無理由唔試。
對港股、A 股嘅啟示 — chip 自主敘事再加溫
呢個 dual-foundry 浪潮對港股、A 股嘅 chip stock 都有實質影響。具體睇:
- SMIC 中芯國際(0981.HK) — 中國大陸唯一可以做 advanced node(7nm 等效)嘅代工廠,雖然受美國 EUV ban 限制,但「chip 自主」narrative 同 Intel 翻身故事 thematically 接近。國家隊資金近期持續流入。
- 華虹半導體(1347.HK) — 主要做 mature node(28nm+),但 niche market 受惠 chip 全球化。
- 中微公司(688012.SH) — A 股 chip 設備龍頭,等效 LRCX,如果中國加速 chip 設備自主,中微係主要 beneficiary。
- 北方華創(002371.SZ) — 中國最大 semi 設備公司,類似 AMAT 嘅 role。
但要 careful — 港股、A 股 chip 股嘅 narrative 同 Intel turn-around 嘅邏輯不完全相同。Intel 嘅 thesis 係「全球 dual-foundry」,SMIC 嘅 thesis 係「中國國產替代」,兩者驅動 factor 不同。當美國加緊 chip export control,SMIC 反而受惠;當 chip 全球化加速,SMIC 反而 marginal。所以唔可以直接 cross-apply。
有趣嘅一點 — Apple 同 Intel 嘅 history 並唔係咁簡單。2006 年 Steve Jobs 公開 announce Mac 由 PowerPC 轉用 Intel x86,當時係 Intel 嘅高光時刻。但到 2020 年 Apple Silicon(M1)launched,Apple 拋棄 Intel x86 改用自家 ARM-based design,Intel 直接損失 Apple 一年 ~$5-7 億嘅 chip revenue。
而家 6 年之後,Apple 用緊自家 design,但要 Intel 做代工。即係 Intel 由「Apple 嘅 chip 供應商」變做「Apple 嘅 fabrication partner」 — 一個 even more strategic 嘅角色,但 margin profile 完全不同。Foundry 業務嘅 gross margin 比 chip 設計低 — 約 30-40% vs 60-70% — 但 volume 大同 customer relationship sticky。
呢個 dual-foundry 模式之 economics,有幾個重要 implication:
- 對 customer(Apple、NVIDIA 等):cost 大約上升 5-10%(因為 Intel 同 TSMC 兩家都要 maintain),但 supply security 大幅提升
- 對 Intel:Foundry revenue 由 ~$5B(2025)有望喺 2027 年突破 $20-25B,但仍然係 lower margin business
- 對 TSMC:失去 ~15-20% volume,但 margin 結構 hold(因為 retain 高階 chip)
- 對 ASML / AMAT / LRCX:雙贏 — Intel 同 TSMC 都要 buy 設備,total addressable market 擴大
投資角度 — 邊隻 chip 股真係受惠?
講咗咁多 narrative,散戶最關心嘅問題:點 position?以下係根據 Fidelity、Morningstar、ARK Invest 同 BlackRock 公開研究整理嘅各 chip 股嘅 exposure 邏輯,並非個別人意見。
呢個 trend 嘅 implication,要分長期同短期睇。長期(3-5 年)嚟講,「強制 dual-foundry」係不可逆嘅,意味住 chip 行業嘅 supply chain 結構會永遠改變。短期(6-12 個月)嚟講,個 narrative 推得太快,股價已經 price in 大部分好消息,反而要 careful 估值風險。
| 公司 | Ticker | 受惠邏輯 | 潛在風險 |
|---|---|---|---|
| Intel | INTC | Direct beta — 5 大客戶確認、Apple-Intel deal 落實 | 已升 200%+,進場 timing 敏感 |
| ASML | ASML | EUV machine 雙贏 — TSMC + Intel 兩邊都需要 high-NA EUV | 中國市場 export ban 持續壓力 |
| Applied Materials | AMAT | Intel 同 Samsung capex 上升,deposition / etch 設備受惠 | TSMC capex 同步增加,但 Intel 訂單 incremental |
| Lam Research | LRCX | 同 AMAT 類似,etch leadership | Cyclical risk,如 chip downturn |
| KLA Corp | KLAC | Yield monitoring 設備需求 — Intel 學 yield curve 必買 | 高估值 |
| TSMC | TSM | 依然係 highest-end leader,但valuation multiple 受壓 | Forward P/E 由 25x 壓到 18x |
| NVIDIA | NVDA | 供應鏈改善 + cost 改善,但短期 narrative mixed | AI capex bubble 風險 |
| SMIC | 0981.HK | 中國 chip 自主敘事借勢,但與 Intel 故事邏輯不同 | 美國制裁、無 EUV |
Fidelity(2026 年 Q2 sector outlook)建議 chip equipment(ASML、AMAT、LRCX)overweight,認為 「dual-foundry buildout」會 drive 設備支出 8-12% CAGR 至 2028。
BlackRock 投資 commentary指出 INTC 估值已 reflect 大部分 turnaround optimism,建議從 INTC 轉移部分 exposure 到 enabling tools(設備 + EDA)。
ARK Invest「Big Ideas 2026」仍重 NVIDIA,但提到 Intel Foundry 嘅 second-source 角色係「結構性 unlock」。
1.追高 INTC — 已升 200%,如果 Apple deal 變成 narrative peak,short-term 回調風險高。
2.誤判 TSM 嘅損失 — TSM 唔會輸晒,佢仲係 highest-end leader。但 forward P/E 嘅 contraction 係結構性。
3.忽略 ASML / AMAT / LRCX — 設備股嘅 narrative 比 chip 公司股 cleaner,因為兩邊 foundry 都要買佢哋。
4.太快 chase NVDA — 即使 Feynman 用 Intel I/O die 改善 cost,NVDA 估值仍然 stretched。
另一個睇法:設備股先係真正贏家
分析返呢個 dual-foundry trend 嘅 winner economics — chip 巨頭(Apple、NVIDIA、Microsoft 等)係 nominal winner(供應鏈 secured),但 cost 上升 5-10%。Intel 係 turnaround beneficiary。TSMC 失去 monopoly premium。但真正 cleanest 嘅 winner 其實係設備同 EDA 公司。
原因好簡單:無論 chip 喺 TSMC 定 Intel 做,呢啲 chip 都需要相同 set 嘅 process equipment(EUV、deposition、etch、metrology)同 EDA 工具(Synopsys、Cadence、Siemens EDA)。dual-foundry 等於兩個客戶同時擴張 capacity,設備市場直接 double。
具體嚟講,Intel 為咗服務 5 大客戶,2026-2028 年 capex 預計 $35-45 billion per year,vs 2024 年 ~$25B。TSMC 同樣需要繼續擴張,2026 年 capex guidance ~$45-50B。即係兩家加起嚟一年 ~$80-95B 嘅設備 demand,vs 2023 年 ~$60B,等於 3 年內 ~50% 增長。
ASML 嘅 EUV (包括 high-NA EUV) 一年只能 deliver 約 35-45 部,price ~$200-400M each;而新一代 high-NA 更達 ~$400M。Intel 同 TSMC 都係主要 buyer。AMAT、LRCX 嘅 deposition、etch、CMP 設備,Intel 同 TSMC 都依賴。KLAC 嘅 metrology(yield monitoring)Intel 喺 yield ramp 階段需求最大。
風險警示 — BTIG 警告 SOX 可能跌 25-30%(似 1999)
整個 chip narrative 過去一年都太正面,但有少數 sober voice 值得聽。BTIG 嘅 chip 分析師 2026 年 5 月初公開 warn,Philadelphia Semiconductor Index(SOX)今年 YTD 已升 66%,呢個 magnitude 嘅 markup 「resembles 1999」 — 即係 dot-com 泡沫前最後嗰幾個月。
BTIG 預期 SOX 可能要回調 25-30%。呢個唔係 long-term bear thesis,係 short-term valuation reset。
AI capex bubble — Hyperscaler 支出唔可能無限
2026 年 Microsoft、Alphabet、Amazon、Meta、Oracle 合共 capex 預計超過 $6,600-7,250 億美元(根據 CNBC、Fortune、CreditSights 數據),其中約 75%(~$4,500 億)直接 fund AI 相關 infrastructure。Amazon ~$2,000 億、Alphabet $1,750-1,850 億、Microsoft 上修到 $1,900 億、Meta 上修到 $1,450 億+、Oracle ~$500 億。呢個數字 vs 2024 年 ~$2,000 億,兩年內 3-4 倍。如果 AI revenue 增長唔追上呢個 capex pace,hyperscaler 一定會 cut,直接打擊 NVIDIA、AMD、Broadcom 同 chip 設備股。
Intel 18A yield 仲係 risk — 一旦良率不及 expectation
Intel 18A 雖然已 enter HVM、Panther Lake 已發布,但 yield 仲未達 cost-profitable threshold(根據 Tom's Hardware,要等 2026 年底)。如果 yield ramp 比預期慢,Apple、Microsoft、NVIDIA 嘅 deliverable timeline 會 delay,影響股價。
地緣政治升級 — 中國反制
如果 chip industry 進一步 「美國化」,中國可能 retaliate — 例如限制稀土出口、制裁 Apple / NVIDIA 喺中國 sales、加速華為自主 chip 生態。呢個 risk 對 NVIDIA 同 Apple 最大。
Apple、NVIDIA 嘅 deal 仲未 finalize
留意一個重要事實 — Apple-Intel deal 而家仍然係「preliminary agreement」(初步協議),未係 binding contract。WSJ、Bloomberg、9to5Mac 都用呢個字眼。即係話,首批 chip 出貨日期 2027 Q2,中間如果 yield、價格、capacity 任何一項出現問題,deal 都可能 unravel。
NVIDIA Feynman 同 Intel 嘅 collaboration 都係 reportedly,並非正式 announce。呢啲 deal 一旦 fall through,Intel 股價可能 sharp pullback。所以散戶要注意:大部分 5 大客戶 deal 仍然係 narrative-stage,真正 finalized 嘅只有 Microsoft Maia 3。
所以呢個 narrative 點睇都係multi-quarter 嘅 secular trend,但短期(6-12 個月)估值風險真實存在。Position 應該以 stagger entry 為主 — 唔好一次過 all in,留 dry powder 等 SOX 出現 BTIG 警告嘅 25-30% 回調時加碼。
呢個唔係 Intel 翻身,係 TSMC 一家獨大時代爆煲。長期贏家:Intel(beta)、ASML / AMAT / LRCX(設備)、TSMC(高階仍 dominant)。短期警示:AI capex 泡沫 + valuation reset。
歷史 reference:1999 vs 2026 嘅相似度
BTIG 講嘅 25-30% 回調風險,值得認真睇。睇返 1999-2000 dot-com bubble 嘅 chip 行業:
- 1999 年 SOX index 升 132%,2000 年再升 27%(2000 年 3 月見頂)
- 2001 年 SOX 跌 78%(從 1,300 跌到 280)
- 當時 narrative:internet build-out 需要無限多 chip,Cisco、Sun Microsystems、Lucent 全部 valuation 過高
2024-2026 年嘅 SOX 升幅:2024 +49%、2025 +24%、2026 YTD +66%。三年累計 ~165%,同 1999-2000 個 magnitude 接近。差別係 — 2026 嘅 AI demand 有真實 revenue support(NVIDIA 2026 Q1 revenue $44B,vs 2023 Q1 $7B,真實 6 倍 growth),唔似 2000 年 dot-com 全靠 future earning projection。
但即使係 secular trend,中期 correction 都正常。2002-2003 年 SOX 雖然跌 70%+,但長期 trend 繼續向上 — 之後 20 年 SOX cumulative return 超過 1,000%。所以散戶嘅問題唔係「呢個 trend 係咪真」,而係「點 navigate 中期 volatility」。
散戶部署框架(Conceptual)
根據各家 research 公開研究 同 sector outlook,普遍 framework 係:
- Core position(40-50%):long-term winners — 設備股(ASML、AMAT、LRCX)同 high-quality foundry leader(TSMC)。呢啲 reprice risk 較低
- Beta position(20-30%):Intel(INTC)— direct turnaround beta,但已升 200% 要 careful entry timing,可能要 stagger 加碼
- AI infra(15-25%):NVIDIA、AMD、Broadcom — 留意 AI capex bubble 風險,如 hyperscaler 削減 capex 短期 painful
- Cash / hedge(10-15%):留 dry powder for SOX 25-30% 回調時加碼
注意:呢個 framework 純粹係根據 Fidelity、Morningstar、ARK、BlackRock 等 research house 公開資料整理,非個人推介。每個人嘅 risk tolerance、time horizon、portfolio constraint 都唔同,實際分配應該諮詢專業投資顧問。