馬桶廠 TOTO 一年升 60% 點解咁勁?
38 年陶瓷功夫撞正 AI NAND 風口
重點摘要
- TOTO 1988 年已量產靜電吸盤(ESC),係全球第二大 ESC 生產商
- FY2026 先進陶瓷部門營業利潤 ¥289 億,佔總利潤 53.7%
- 陶瓷部門按年增長 34%,FY27 預期再增 27%
- TOTO 係 Lam Research 低溫蝕刻機嘅主要 ESC 供應商
- 過去 5 年 TOTO 股價跌 17%,同期 Topix 升 93%
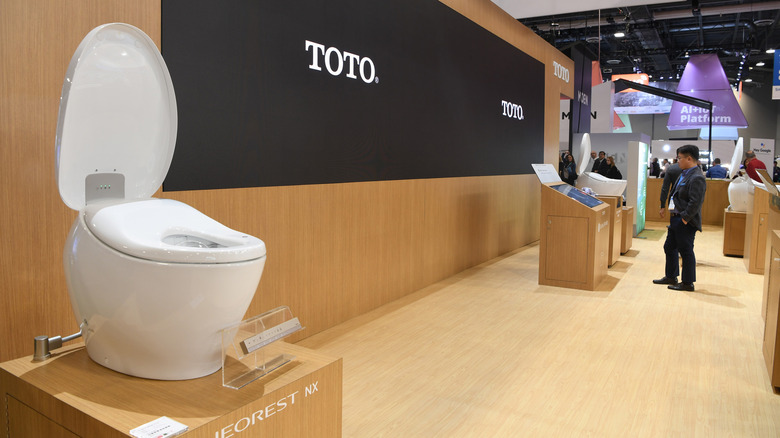
2026 年 5 月 1 日,東京股市收市嗰陣,有一隻日本股單日彈 18%,衝上 ¥6,425 嘅 5 年新高。佢唔係 SK Hynix、唔係 Tokyo Electron、唔係 Advantest,而係一間人人都識嘅日本馬桶廠 —— TOTO(東京證:5332)。
過去一年,呢隻馬桶股升咗超過 60%;單係 2026 年頭兩個月已經升咗近 40%。市場突然發現:TOTO 半導體業務嘅營業利潤,已經多過佢哋賣馬桶嘅本業 —— 先進陶瓷部門佔總利潤 53.7%,呢個數字仲喺度向上彈。
但呢個故事嘅真正核心,唔係「TOTO 由馬桶轉型做芯片」 —— 因為 TOTO 喺 1988 年已經量產半導體零件。真正核心係:點解一間 38 年前已經做緊呢盤生意嘅公司,要等到 2026 年先被市場重新定價?點解英國基金 Palliser Capital 突然搶住買?同類嘅日本「隱形冠軍」仲有邊幾隻?
1988 年,TOTO 已經係芯片公司
市場最大嘅誤會,係以為 TOTO 突然「轉型」做 AI 概念股。錯。TOTO 嘅先進陶瓷部門 1984 年就成立,1988 年已經量產靜電吸盤(Electrostatic Chuck,簡稱 ESC),供畀全球半導體蝕刻機。即係話,當 Intel 仲喺度賣 386 處理器嗰陣,TOTO 已經喺度造芯片設備嘅關鍵零件。
TOTO 自己亦由 1917 年小倉和親創立開始就唔止做馬桶 —— 佢老竇 1914 年已經整出日本第一個西式陶瓷馬桶,公司舊名「東洋陶器」直譯就係「東方陶瓷公司」。陶瓷工藝先係 TOTO 嘅核心 DNA,馬桶只係其中一個應用。

市場好多時係「滯後嘅 storyteller」。TOTO 38 年前已經做緊嘅生意,要等到 NAND 因為 AI 缺貨、Palliser 寫信、Goldman 升評級之後,先突然「被發現」。呢個唔係 transformation story,係 re-rating story。投資邏輯完全唔同 —— 你買嘅唔係新業務,而係市場對舊業務嘅錯誤定價慢慢被修正。
TOTO 賣嘅唔係馬桶,係陶瓷工藝
馬桶同芯片,點樣可以係同一盤生意?答案係 陶瓷。但唔係普通陶瓷,係 高性能、高均質、抗裂、耐熱、無雜質嘅陶瓷。
整一個高級馬桶 —— 尤其係 Washlet —— 對陶瓷嘅要求其實好高:
- 表面要光滑無微裂紋,污物先唔會黐住,亦唔會藏菌
- 燒結嗰陣每塊嘅密度要均一,先唔會喺受熱受壓時崩裂
- 大型曲面成型時要保持精度,因為馬桶都係幾何複雜嘅單體陶瓷件
而呢套功夫,啱啱好就係半導體設備所需要嘅。TOTO 自己解釋:「我哋將造馬桶嘅成型同燒結技術應用到 ESC,做出材料性能均一、抗裂嘅高性能陶瓷。」
蝕刻機內部嘅環境極度極端:電漿轟擊、瞬間升溫、強腐蝕氣體、低溫真空 —— TOTO 自己形容呢個環境「好似閃電」。傳統金屬零件好快磨蝕,有機材料更加無得用。
能夠喺呢個環境下保持穩定,而且連續使用幾千個 wafer 都唔產生微粒污染嘅,只剩下精密陶瓷。而做大型精密陶瓷嘅最高水準功夫,啱啱好喺日本 —— TOTO、京瓷、信越呢幾間就係話事人。
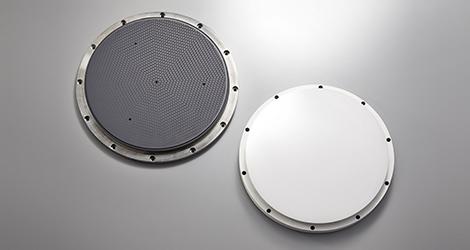
Electrostatic Chuck:NAND 蝕刻嘅咽喉位
整一塊芯片需要經過超過 4,000 個工序,當中好多步都要將矽晶圓「夾住」 —— 要絕對平、絕對乾淨、溫度均勻 —— 然後再去做電漿蝕刻、CVD、PVD、EUV 光刻等等。傳統機械夾子做唔到呢個精度,真空吸盤喺 EUV 嘅高真空環境下亦失效,結果剩低靜電吸盤(ESC)。
ESC 嘅原理:用陶瓷材料嵌入電極,通電之後產生靜電力將晶圓緊貼喺陶瓷面。聽落簡單,但實際上要同時滿足:
- 耐電漿 — TOTO 自家 AP900R 材料嘅耐受性高過 99.9% 純度氧化鋁
- 溫度均一控制 — 因為晶圓上唔同位置溫度差幾度,整塊芯片就 fail
- 低背面顆粒污染 — 一粒微塵就可以毀掉成個 wafer 嘅良率
- 長壽命 — 最頂級 fab 嘅機唔停得手
呢個係chokepoint(咽喉)業務 —— 全球識做最高端 ESC 嘅公司用一隻手都數得晒。TOTO 係世界第二大 ESC 生產商(僅次於另一個未公開嘅領導者),主要對手係日本 Shinko Electric Industries(同 Applied Materials 關係深)。
TOTO 喺 cryogenic etching 嘅優勢
3D NAND 結構家陣已經疊到超過 100 層,Samsung、SK Hynix、Kioxia、美光呢幾間記憶體大廠都喺度發展低溫蝕刻(cryogenic etching)工藝 —— 因為傳統蝕刻喺咁高層數下會產生 channel 偏移、crack 等問題。
低溫蝕刻嘅關鍵,係材料喺極低溫下要保持機械穩定。TOTO 嘅陶瓷配方啱啱好食呢一忽。佢哋家陣係 Lam Research 嘅 cryogenic dielectric etching tools 主要 ESC 供應商,而 Lam 嗰啲機正正係用嚟蝕刻 3D NAND channel hole 嘅核心設備。
NAND × AI 嘅完美風暴 — 點解 2026 先爆?
TOTO 38 年都喺度做 ESC,點解利潤要等到 2026 先彈?因為三條風口同時打到:
AI 數據中心嘅 capex 海嘯
2026 年 Google、Microsoft、Meta、Amazon 四大 hyperscaler 嘅 capex 預期合共 $725 billion 美元,比 2025 年大升 77%。當中極大比例喺 NAND、HBM、DRAM 上面 —— 因為 AI 訓練同推理對記憶體嘅胃口無底深潭。
Samsung、SK Hynix 警告:AI 帶動嘅記憶體短缺可能持續到 2027 年甚至更後。DRAM、NAND 價自 2025 年初已升幾達 200%。HBM 仲喺度蝕走 commodity DRAM 嘅產能(Micron 講個比例係 3:1 —— 每爬升 1 wafer HBM,擠走 3 wafer 一般 DRAM)。
3D NAND 結構越疊越高
SK Hynix、Samsung、Kioxia 等廠商嘅 NAND 已經由 64 層升到 238 層、321 層 QLC NAND,而 SK Hynix 已展示 245 TB 容量嘅 PS1101 SSD。每升一層,蝕刻嘅難度幾何級上升,對 ESC 嘅耐久度同精度要求亦同步升。
呢個結構性轉變,直接令 TOTO 嘅 ESC 由「商品零件」變成「供不應求嘅關鍵咽喉」。
EUV 普及帶來嘅二次需求
EUV 光刻喺 13.5nm 嘅波長下要喺高真空環境運作 — 真空吸盤無得用,只剩 ESC。TSMC、Samsung、Intel 喺 EUV 步驟嘅密度直接帶起 ESC 第二波需求。Tom's Hardware 引述:整一塊芯片要 4,000 個工序,EUV 步驟越嚟越多,直接推升 ESC 銷量。
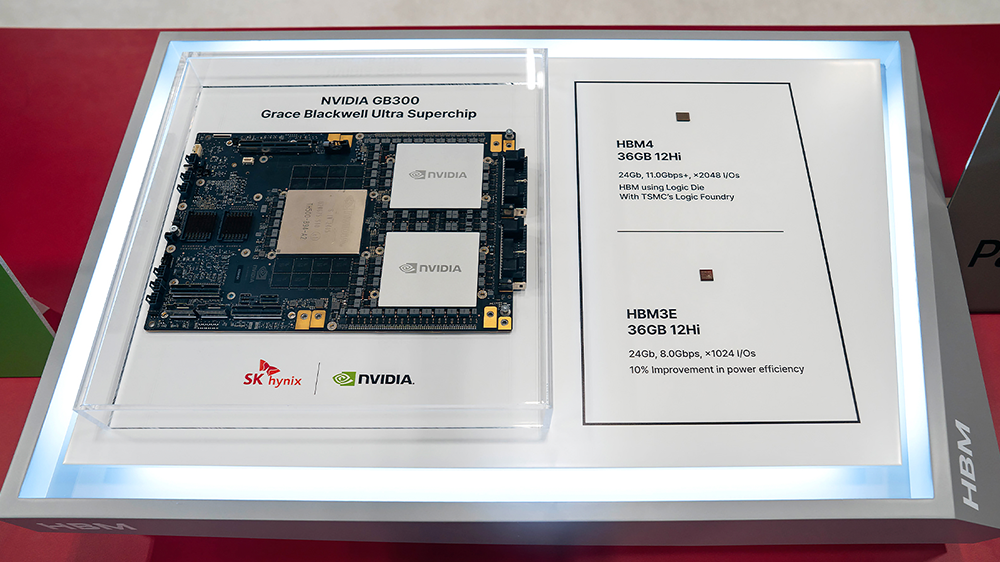
Palliser Capital 嘅 activist 攻略
故事真正嘅發動機,係英國 active fund Palliser Capital。呢間 fund 唔係普通機構 —— 創辦人 James Smith 2021 年由 Elliott Investment Management 跳出嚟自己搞。Elliott 係咩水平?就係專做 activist push、迫公司賣資產或者改 governance 嘅那種狼性基金。
Palliser 大約 2025 年 8 月入股 TOTO,半年內已成為 頭 20 大股東。佢哋 2026 年 2 月寫信畀 TOTO 董事會,核心訴求三點:
- 更詳細披露陶瓷部門 —— 市場唔知個業務有幾賺錢,股價長期 underprice
- 合理運用 ¥760 億淨現金(~$496M)—— 趁對手未追上,加快擴 ESC 產能
- 由「sanitary ware company」重新定位為「advanced materials champion」 —— 連 corporate identity 都要改
Palliser 嘅 thesis:陶瓷業務未來兩年可以有 30%+ 收入增長,股價仲有 55% 上升空間。佢哋過去喺日本嘅 activist record 包括 Keisei Electric Railway、Japan Post Holdings,呢兩單都成功令公司釋出隱藏價值。
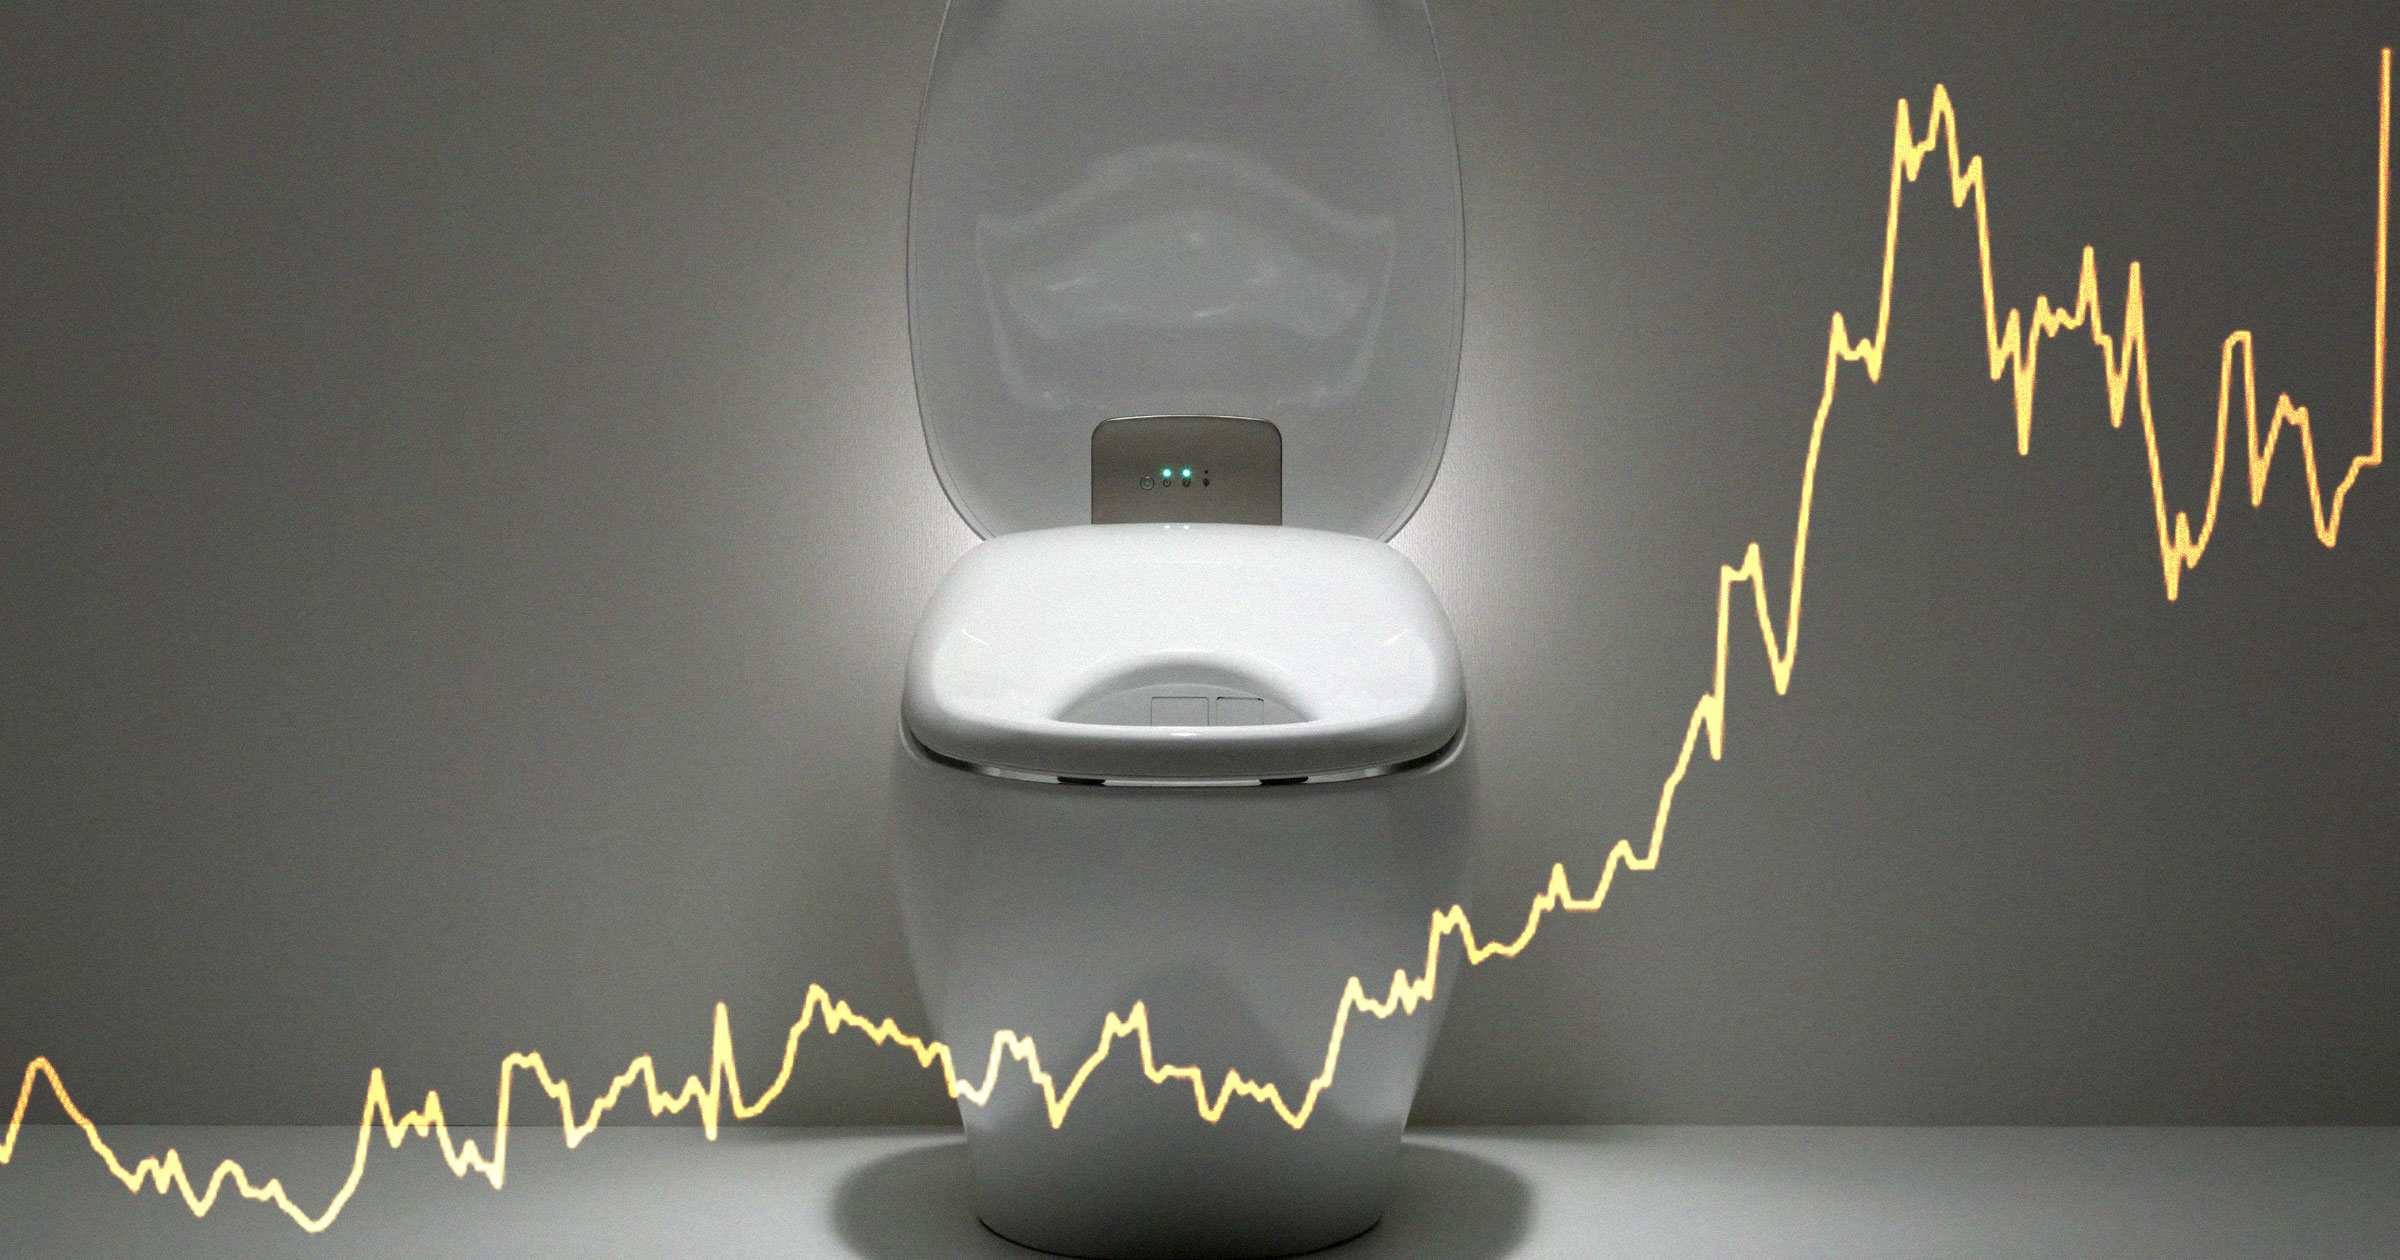
過去 5 年,TOTO 股價跌咗 17%,而日本 Topix 同期升 93%。即係話 TOTO 跑輸大盤超過 110 個百分點。但同期佢嘅陶瓷部門業績節節上升,FY2024 預期 ¥200 億營業利潤,FY2026 已經做到 ¥289 億 —— 兩年升 45%。
股價同基本面背離,就係 activist 嘅獵物。Palliser 唔需要 TOTO 變身,只需要市場將「馬桶廠估值」重新標價做「特殊化學品 / 半導體零件估值」 —— 而日本同類公司(京瓷、信越)嘅估值倍數明顯高過 TOTO。
同類冷門 AI 受惠股 — 味之素、花王、信越
TOTO 唔係孤例。日本有一條「工匠精神 × AI 風口」嘅冷門產業鏈,呢條鏈嘅共通特徵:幾十年慢工細貨累積嘅核心工藝,啱啱好對應到 AI 時代某個咽喉位。
| 公司 | 本業 | AI 業務 | 市場地位 | AI 風口邏輯 |
|---|---|---|---|---|
| TOTO (5332.T) | 馬桶 / Washlet | 靜電吸盤(ESC) | 全球第 2 大 ESC 廠 | NAND × cryogenic etching × EUV |
| 味之素 (2802.T) | 鮮味調味料(MSG) | ABF 絕緣薄膜 | CPU/GPU 基板絕緣膜近 100% | 1970s 鮮味樹脂研究衍生 → CoWoS 封裝必需品 |
| 花王 (4452.T) | 化妝品 / 洗面乳 | 晶圓清洗劑 | 日本主要供應商 | Logic + memory fab 越多,越要清洗劑 |
| 信越化學 (4063.T) | PVC、合成樹脂 | 矽晶圓 + 光阻 | 全球矽晶圓 #1 | 整個半導體產業鏈最上游 |
| 京瓷 (6971.T) | 電子陶瓷 + 太陽能 | ESC + 半導體封裝陶瓷 | TOTO 最大競爭對手 | 同 TOTO 食同一條 chokepoint |
味之素嘅故事最精彩:1970 年代研究鮮味氨基酸樹脂時,意外發現可以將呢套樹脂變成芯片基板嘅絕緣膜。1999 年第一次被半導體廠採用,今日 ABF(Ajinomoto Build-up Film)佔全球高性能 CPU/GPU 基板絕緣膜市場接近 100%。Intel、AMD、Nvidia、Apple、Qualcomm 嘅芯片背後都有味之素呢個「隱形稅」。
味之素自己亦喺 2025 年宣布 ¥250 億日圓投資,擴 Gunma 同 Kawasaki 廠房,2030 年 ABF 產能要加 50%。同 TOTO 一樣,呢間賣調味料嘅公司,股價亦因為 AI 風口被市場重新發現。
呢條產業鏈嘅共通投資邏輯:產品本身嘅 ASP 唔貴,但係 chokepoint —— 全球幾乎冇替代品,而需求由 AI 結構性帶起。即係話,佢哋唔係週期股,而係「賺 toll booth 過路費」嘅基建股,只係幾十年嚟冇人留意佢哋嘅獨佔地位。
呢類股票最危險嘅情況係:有新進入者突破技術壁壘。但喺日本工匠級陶瓷 / 樹脂 / 化學呢個層面,新進入者要追幾十年嘅 know-how,基本上唔可能短期入場。
估值對撼 — TOTO vs 京瓷 vs 信越
講返 TOTO 自己。佢嘅估值點解話「被低估」?要對比同類日本陶瓷 / 半導體零件廠:
| 指標 | TOTO (5332.T) | 京瓷 (6971.T) | 信越化學 (4063.T) |
|---|---|---|---|
| 市值 | 約 ¥1.06 兆 | 約 ¥6.5 兆 | 約 ¥10.5 兆 |
| 半導體業務佔比 | 約 54%(陶瓷部門) | 約 25% | 約 60%+ |
| 過去 5 年股價 | -17% | +45% | +85% |
| FY 對 Topix 表現 | 嚴重 underperform | in-line | outperform |
| Goldman Sachs 評級 | Buy(1 月升) | Neutral | Buy |
| Activist 介入 | Palliser(top 20) | — | — |

TOTO 過去 5 年跑輸 Topix 110 個百分點,核心原因就係市場用「日本 sanitary ware 廠」嘅低估值倍數標佢,完全冇定價佢半導體業務。Palliser 喺信入面講:「TOTO 嘅 advanced ceramics 業務應該獨立估值」。
如果用 sum-of-parts 估值法:
- 陶瓷部門 ¥289 億營業利潤,如果用京瓷半導體部門類似估值倍數(約 25 倍 EV/EBIT),呢個部門單獨值 ¥7,225 億
- 馬桶 / 衛生潔具部門 ¥249 億營業利潤,用日本工業股一般倍數(約 12 倍),值 ¥3,000 億
- 總計 ¥10,225 億 — 接近現有市值 ¥1.06 兆,但係假設陶瓷部門增長停滯。如果陶瓷照 Palliser 預測 30%+ 增長,SOTP 就跳上 ¥1.4-1.5 兆,即係仲有 30-40% 上升空間
投資角度 — 3 個 Basket 點 play 呢條主題
對於想 play「日本工匠 × AI 風口」呢條主題嘅散戶,可以考慮三個 basket:
日本陶瓷雙雄 — 直接 ESC 概念
TOTO(5332.T) + 京瓷 Kyocera(6971.T)
呢兩間係 ESC 同半導體封裝陶瓷嘅 head-to-head 對手。TOTO 嘅 catalyst 包括 Palliser activist push、FY27 半導體加碼投資、SOTP re-rating。京瓷則有更廣嘅電子零件業務同太陽能 hedging。
風險平衡:TOTO 上升空間更大但波動性高,京瓷較穩陣。建議倉位 50/50。
日本 AI 隱形冠軍 — 多元化籃子
味之素(2802.T) + 信越化學(4063.T) + 花王(4452.T)
味之素食 ABF 100% 市佔,信越食矽晶圓 + 光阻最上游,花王食晶圓清洗。三隻覆蓋 CPU/GPU 封裝、晶圓供應、晶圓清洗三個獨立咽喉位。
風險平衡:三隻互不重疊,即使其中一條 NAND/HBM 鏈出事,其他兩條仍然有 logic 同消費電子需求支撐。建議倉位 40/40/20。
ETF 分散 — 避免單一公司風險
iShares MSCI Japan(EWJ):最廣泛嘅日本 large-cap 暴露
WisdomTree Japan Hedged Equity(DXJ):對沖日圓嘅日本股,適合擔心日圓走強嘅投資者
iShares Semiconductor ETF(SOXX):全球半導體 ETF,間接受惠於 ESC、ABF 等供應鏈
適合對象:唔想做 single-stock 研究嘅散戶,或者想對沖個別公司風險嘅投資者。預期回報較低但波動性最細。
三個 basket 唔係互相排斥 —— 可以混搭。例如核心倉用 Basket A 直接食 TOTO 嘅 activist catalyst,衛星倉用 Basket B 分散到其他 chokepoint,再用 Basket C 嘅 ETF 做 cushion。
關鍵 timing:Palliser 同 TOTO 董事會嘅互動會係短期催化劑,FT 預期 2026 年第二、第三季可能會有更多 activist 動作。Goldman Sachs 同其他 sell-side 跟住 Palliser 嘅劇本升評級嘅機率亦高。
風險評估 — 邊幾條伏要避?
1. NAND cycle 逆轉。呢個係最大嘅風險。AI capex 突然剎車(例如 hyperscaler 警告 over-build,或者出現新 efficient model 令 chip demand 急跌),NAND 價可能急回。Tom's Hardware 自己亦警告:三星、海力士、美光對擴產態度其實審慎,因為佢哋驚 oversupply。
2. 日圓走強拖累出口利潤。TOTO 半導體業務 customers 主要喺美國同韓國,日圓對美元由 ¥157 走強到 ¥130 嘅話,陶瓷部門營業利潤可能輕鬆少 15-20%。Basket C 嘅 DXJ ETF 可以對沖呢個風險。
3. Palliser activist push 失敗。日本公司有時對 activist 嘅 push 反應慢、甚至拒絕。如果 TOTO 董事會堅持唔分拆陶瓷部門,亦唔加快披露,re-rating story 可能 stall。Palliser 喺 Keisei Electric 嗰單最後都未完全達到目的。
4. 競爭對手搶單。京瓷、Shinko Electric Industries、新光電氣、美國 Coorstek 都喺度 push 自己嘅 ESC 產品。如果 TOTO 嘅技術優勢被追上,個 chokepoint 就唔再 chokepoint。Tom's Hardware 提到 Shinko 同 Applied Materials 關係深,呢個係最大嘅 single-name threat。
呢個故事最值得記住嘅一點:真正嘅 AI 受惠者,唔一定喺 Nvidia 嘅供應商名單度。佢哋可能係幾十年前已經做緊基建工夫嘅日本工匠企業,只係市場一直叫佢哋做「馬桶廠」、「鮮味廠」、「化妝品廠」,完全錯過咗佢哋真正嘅 chokepoint 業務。
TOTO 唔係由馬桶廠變身 AI 股 —— 佢只係由「市場以為佢只賣馬桶」進化到「市場終於睇返佢真正賣咩」。呢類 re-rating 故事喺日本 corporate governance 改革嘅大環境之下,未來幾年仲會繼續發生。下一個 TOTO 可能係邊個?記得睇邊間冷門公司,賺緊冷門但結構性增長嘅錢。
如果你 enjoy 呢篇,可以繼續睇 Coco 哥呢幾篇相關深度文:
→ Sandisk $42 億美元合約炸彈 — 業績爆 60 倍股價反跌 8.5%,Wall Street 仲用 commodity framework 估 AI infra 公司→ HBM4的賽跑:SK海力士 vs 三星 vs 美光,記憶體封裝的軍備競賽→ AI晶片的隱形戰場:先進封裝技術深度解析想跟住 CoCo 哥嘅 thesis 落場?
深度文唔等於投資建議。如果你想 act on 呢篇 research,以下係 Coco 哥日常用嘅工具同合作伙伴開戶連結:
| 美股 / 港股 · 入碼 CASHMATE 迎新拎 $2,000 禮品 | Futu 牛牛 → |
| 美股新手 · 0 佣金 CoCo 哥專屬迎新最高 HK$100,000 | Webull 微牛 → |
| 專業 · 全球 130 市場 最低佣金 + 多 product | IB 盈透 → |
| 加密貨幣 · HK SFC 牌 三重專屬獎 + 5 分鐘開戶 | OSL → |
| 英國銀行 · USD 高息 BNO 港人鎖息 + 避匯率 | iFAST Global → |
| 深度數據 · AI 選股 Fair value · earnings · screener | Investing Pro → |
⚠ 投資涉及風險,過往表現不代表未來。以上連結為合作伙伴連結,經連結開戶會支持 Coco 哥獨立深度研究,你嘅費用唔變。