半導體 $2.1 萬億大蒸發
唔係 AI 泡沫爆,係史上最狠一場「去槓桿」洗盤
重點摘要
- SOX 由 6 月 22 日高位跌超過 20%,入修正區
- 近 60 隻半導體股蒸發約 $2.1 萬億,中位數跌 21%
- 槓桿 ETF 資產由約 $2,180 億縮至約 $1,980 億
- 台積電 Q2 收入 $402 億,按年 +33.7%
- ASML 全年指引上調至 €430–450 億,年內第二次
由 6 月 22 日 SOX 收市見頂嗰一日計起,到 7 月中,Yahoo Finance 嗰個近 60 隻半導體股嘅籃子,市值蒸發咗大約 $2.1 萬億(2.1 trillion)美元,中位數跌幅 21%。呢個數字,已經超過好多國家全年嘅 GDP,亦即係話 —— 三個禮拜之內,有成個「德國經濟體」咁大嘅財富喺半導體板塊憑空消失。
財經頻道嘅標題一律係:「AI 泡沫爆破」、「半導體崩盤」、「Magnificent 7 神話終結」。散戶睇住個組合三個禮拜由賺變蝕,個個都問同一句:係咪應該全部沽晒走人?
但係如果你淨係睇股價,你會錯過成件事最詭異嘅地方 —— 就喺同一個禮拜,台積電交出連續第 5 季破紀錄業績、仲加碼 capex;ASML 全年 guidance 年內第二次上調;SK Hynix 更加喺跌市中完成史上最大 ADR 上市之一,首日照升 13%。股價崩,基本面卻創新高。呢種背馳,唔係一句「泡沫爆」可以解釋。
呢篇文,我哋逐格拆呢場血洗嘅真正機制:點解會跌、邊個喺度沽、邊個喺度買、歷史上呢種跌法點收科。睇完,你至少可以分得清 —— 你面前呢個,係一個要逃嘅火場,定係一場清洗完就見底嘅洗盤。
先講個場面有幾恐怖:$2.1 萬億係點蒸發嘅
費城半導體指數(SOX)喺 7 月正式跌入「修正區」(correction) —— 由 6 月 22 日嘅收市高位計,插咗超過 20%。呢個唔係一兩隻股嘅事,而係成個板塊一齊冧。連基本面最硬淨嘅 Nvidia,都喺其中一日「回吐晒成個 7 月嘅升幅」;chip 股相對軟件股嘅表現,更加係史上最差嘅一個月,半導體 ETF 持股中位數 7 月跌超過 22%。
先俾個 context 你:由 3 月低位到 6 月尾嗰個頂,SOX 半年之內狂升咗成 105% —— 即係差唔多一倍。升得幾癲,跌落嚟就有幾急。呢個係理解今次跌市嘅第一個關鍵:你唔係喺一個平靜嘅市場度跌,你係喺一個升到「price for perfection」(完美定價)嘅市場度跌。當所有好消息都已經 price 咗入去,任何一個「唔夠完美」嘅細節,都足以觸發獲利回吐。
而傷得最重嘅,唔係雞毛股,恰恰係啲「一哥」。記憶體三巨頭 Samsung、SK Hynix、Micron 由頂插 25% 至 30%;連 Nvidia 都一度回吐晒 7 月升幅;而板塊入面基本面本身有問題嘅 Intel,更加一度插約 21%。龍頭同弱者一齊躺平,係典型「無差別去槓桿」嘅特徵 —— 市場冇時間慢慢分邊隻好邊隻差,總之有貨就沽、有槓桿就斬。呢種「一竹篙打一船人」,對恐慌嘅人係災難,對有耐性嘅人卻係機會嘅溫床。
技術面上,Yahoo Finance 市場編輯 Jared Blikre 點出一個好重要嘅位:SOX 跌落嚟,啱啱撞返 5 月見過嘅 12,000 一帶。呢個位喺 5 月係「天花板」,一個月前 buyer 曾經成功守住 —— 舊天花可以變新地板,但前提係「跌返落嚟嗰陣要有人接」。
佢俾嘅 line 好清楚:SOX 收市要守住大約 11,950、iShares 半導體 ETF(SOXX)守住大約 535。守得住,反彈可以望 13,000、再上 14,000;守唔住收穿,就好似搭 lift 落地,下一站係再跌 1,000 點、望 11,000。
而呢場跌市亦唔係半導體獨有嘅事。同一段時間,Netflix 業績「符合預期但唔驚喜」,單日插超過 8%;VIX 恐慌指數抽升、黃金亦一度回吐。呢個訊號好值得記住:今次唔淨係「半導體嘅事」,而係成個「動能交易」(momentum trade)一齊被人拆倉。半導體只係喺震央,唔係唯一嘅災區。而最痛嘅一角,係記憶體 —— 呢個我哋留返 Chapter 06 講。
真相 #1:105% 升幅本身,就係一個「擠迫交易」
坊間第一個誤解,係將今次跌市當成「基本面轉差」。但如果你翻返啲 research,你會發現絕大部分機構嘅講法出奇地一致:今次係 valuation(估值),唔係 fundamentals(基本面)。
半年升 105%,呢種升法唔係靠盈利慢慢推上去嘅,而係靠「所有人一齊買同一個故事」堆上去嘅。當一個板塊嘅升幅遠遠拋離盈利增長,估值就會越拉越高,拉到一個「唔可以有任何差錯」嘅水平。呢個喺市場有個名,叫 crowded trade(擠迫交易)。當一個 trade 擠到咁滯,任何一粒沙都可以令佢反轉 —— 唔需要基本面崩,只需要「邊際買家消失」。
想像一間戲院得一道門。入場嗰陣冇人急,大家慢慢入,越入越多人覺得「呢套戲一定好睇」。但當有人嗌咗一聲「好似有煙味喎」,問題唔係套戲差咗,而係成千人要同時逼一道門出去。真正整死人嘅,唔係火,係逼門。
半導體 7 月嘅情況就係咁:demand 故事冇變,但「大家一齊逼門」嘅結構,令跌勢自我放大。呢個叫 crowded trade correction —— 擠迫交易嘅回吐,而唔係故事嘅終結。分清呢兩樣,係全篇最值錢嘅一句。
幾個 prediction market 嘅數字,幫我哋 sanity check 咗呢個判斷。Polymarket 上面一條「AI 泡沫今年內爆唔爆」嘅市場,7 月中只係企喺 16%,仲要係由 5 月嘅接近 30% 跌落嚟 —— 即係聰明錢越跌越唔信「泡沫爆」呢個劇本。與此同時,Kalshi 上面「標普今年跌到 6,300 或以下」(即係大約再跌 15%)嘅機率就升到 25.9%。
兩個數字擺埋一齊,講緊同一件事:市場驚嘅係「再洗多一浸」,唔係「AI 完咗」。「會唔會再跌」同「係咪泡沫爆」係兩個完全唔同嘅問題 —— 前者係短線波動,後者係結構性崩潰。而數據話你知,市場自己都分得好清楚。呢個分別,係今次部署嘅全部關鍵。
可能你會問:「講到咁,點知係咪真係得估值太高、而唔係暗地裏基本面已經轉差?」呢個問題問得好。分辨方法其實好客觀 —— 睇龍頭嘅盈利、guidance 同訂單有冇轉差。而我哋 Chapter 05、06 會逐一擺數出嚟:台積電、ASML、SK Hynix 三大龍頭,盈利、指引、訂單全部不跌反升。當「價」同「值」背馳到咁嘅程度,歷史上十居其九,係「價」錯,唔係「值」錯 —— 起碼喺基本面未 crack 之前係咁。
真相 #2:骨牌唔係人推倒嘅,係機器
如果基本面冇崩,咁點解跌得咁急、咁狠?答案唔喺基本面,喺市場結構 —— 具體啲講,係槓桿同啲會「自動沽貨」嘅產品。
Forward Guidance 主持、前買方衍生品交易員 Tyler Neville 講咗一句好核心嘅說話:「散戶最終無可避免會被清洗(The retail investor inevitably gets wiped out)。」佢嘅論點係:同一批資金流,升嗰陣推高個市,跌嗰陣就加速個市冧。點解會咁?因為機制本身 —— 而唔係人性咁簡單。
問題核心係槓桿 ETF(leveraged ETF)。呢啲產品要每日 rebalance 去維持固定槓桿倍數(例如 2 倍、3 倍),即係話 —— 股升佢要買多啲,股跌佢要沽多啲,唔理價錢、唔理基本面,純粹機械式操作。升市嗰陣,呢個機制係火上加油;跌市嗰陣,同一個機制變成落井下石。呢個唔係邊個做錯決定,而係產品設計本身就係咁 work。
根據 Citadel Securities 嘅數據:槓桿 ETF 嘅總資產由高峰大約 $2,180 億 縮到大約 $1,980 億,當中半導體相關產品甩咗大約兩成資產。與此同時,單一股票波幅同指數波幅之間嘅 spread 升到歷史新高 —— 即係話,啲錢係集中噏喺幾隻半導體龍頭度爆煲,唔係全市場齊冧。呢個「單一股票波幅遠高於指數波幅」嘅現象,正正係「個別名被 targeted 拆倉」嘅指紋。
Neville 仲點出,好多熱門股嘅 implied volatility 一度接近 120,換算即係每日正負 7.6% 嘅上落。波動大到咁,啲基金淨係為咗控風險都要被迫減倉,結果係「越沽越要沽」。再加埋散戶用 margin(孖展)加碼、short-dated options(短期期權)去 double down,一旦股價跌穿,margin call 一到,就係一連串強制平倉嘅骨牌。動能股 unwind 嘅速度,係 Morgan Stanley 科技動能指數 27 年歷史入面最快嘅一次,痛點全部集中喺半導體。
呢度有個殘忍嘅真相要講清楚:推高個市同整冧個市嘅,好可能係同一班人、同一批錢。
Neville 話,今次真正嘅贏家係 Jane Street、Citadel Securities 呢啲 market maker —— 佢哋靠 delta hedging 賺波動,「基本面已經唔重要(fundamentals don't matter anymore)」。當一個 trade 變成純粹靠槓桿同期權堆出嚟,佢跌落嚟嗰陣,就唔會理你台積電業績有幾靚。呢個就係「機器推骨牌」嘅意思 —— 個市短線係一部收割波動嘅機器,唔係一個秤重基本面嘅磅。而機器嘅特性係:佢兩邊都行得,今日拆得幾狠,他日夾得返幾急。
第一步:你用孖展(margin)借錢買半導體股,升嗰陣賺到笑,越賺越加碼。第二步:股價急跌,你嘅抵押品市值縮水,券商發出 margin call —— 要你即刻補錢或者補倉。第三步:你補唔到,券商就強制平倉,喺市價沽你啲貨,唔理你想唔想。
問題係,同一時間有成千上萬個散戶、加埋槓桿基金,一齊被強制平倉,沽壓層層疊加,股價再插,再觸發下一批 margin call —— 呢個就係「骨牌」。個市唔係俾基本面推冧,係俾一連串被迫嘅賣盤推冧。分清「自願沽」同「被迫沽」,你就明點解今次跌得咁唔講道理。
三個扳機:Meta、SK Hynix、同一面「照妖鏡」
擠迫交易 + 槓桿機器係「乾柴」,但總要有粒火星去點着。今次有三個扳機,喺 7 月頭幾日環環相扣咁引爆。
Meta Compute —— 一句話改寫供求
7 月初有報道指,Meta 計劃推出「Meta Compute」雲端業務:將自己數據中心閒置嘅 GPU 產能對外出租,連埋 Llama 模型同 AI agent 工具一齊賣俾企業客,首度殺入規模約 $3,000 億嘅雲基建市場,直接挑戰 AWS、Azure、Google Cloud。
市場即刻讀到弦外之音:如果連買 GPU 買到最癲、全年 capex 指引高達 $1,250-1,450 億嘅 Meta,都話「我有多」要對外賣,咁 AI 算力係咪冇之前諗到咁短缺?呢個問題,一秒鐘就重寫咗整個供求敘事 —— 而供求,正正係支撐半導體高估值嘅地基。(注意:呢個仍屬報道 / 傳聞,Meta 未正式公布定價、地區同條款。)
SK Hynix「轉軚」DDR5 —— 記憶體需求見頂?
SK Hynix 傳出押後 HBM4 擴產、轉去做毛利更高嘅 DDR5。呢個供應鏈上嘅微調,被投資者解讀成一個 warning signal:連 HBM 一哥都唔急住加 HBM 產能,係咪代表 AI 記憶體需求增速正在放緩?
喺一個「price for perfection」嘅板塊入面,呢類「增速可能見頂」嘅疑問,殺傷力遠大過平時。記憶體係今次跌市嘅震央,呢粒扳機威力最大 —— 後面 Chapter 06 會拆得更細。
AI「照妖鏡」—— 市場開始要睇數
2026 年中,市場進入咗一個階段,叫 「AI reality testing」(AI 現實測試)。之前係「有 AI 三個字就升」,而家投資者開始要求實際嘅收入同 monetization(變現)證據。
呢面照妖鏡一照,凡係「估值 price for perfection、但變現未 show 到」嘅高倍數半導體股,就首當其衝被 re-rate(重新定價)。呢個唔係 AI 唔掂,而係市場由「講故事」階段,行入「睇數簿」階段 —— 對真正有盈利、有訂單嘅龍頭係好事,對純講願景嘅就係一場試煉。
順帶一提,扳機 #1 之所以咁有殺傷力,係因為 Meta 個「盤」實在太大。Meta 2026 Q1 收入 $563 億、按年 +33%,全年 capex 指引高達 $1,250-1,450 億;佢首個多吉瓦(multi-GW)數據中心「Prometheus」預計 2026 年內上線,另一個「Hyperion」可擴展到 5GW,仲喺加拿大 Alberta 動工起 1GW。當一個燒錢燒到咁嘅巨企,話自己「off-peak 有大量閒置產能」想對外賣 —— 就算只係「一小片」多餘,以佢嘅體量計都係天文數字。市場驚嘅,正正係呢個「連最大買家都有得剩」嘅訊號。
最詭異嘅畫面:股價崩,但基本面創新高
如果今次真係「AI 泡沫爆破」,你會預期見到咩?盈利 miss、guidance 下調、capex 急煞車、訂單消失。但 7 月我哋見到嘅,啱啱相反 —— 全部都創新高。
7 月 16 日,台積電(TSM)交出 Q2 業績:收入 $402 億美元、按年升 33.7%,每 ADR 盈利急升約 74% 到 $4.31,雙雙勝預期,而且係連續第 5 季破紀錄。公司仲將 2026 全年收入增長 guidance 上調到 「40% 以上」。呢個唔係一間掙扎求存嘅公司會有嘅數。
結果 TSM 當日股價喺盤前跌約 5%。點解業績咁靚都要沽?因為市場而家 fixate 喺一個數:capex(資本開支)。台積電將 2026 資本開支由 $520-560 億,上調到 $600-640 億(加約 15%),CFO 黃仁昭仲話未來三年嘅資本開支會較過去三年「明顯加大」。再加碼喺美國亞利桑那再投 $1,000 億,累計對美承諾去到 $2,650 億,主要用喺 2nm 以下製程同先進封裝。
投資者驚嘅唔係方向,係時機同回報:海外新廠 ramp-up 會攤薄毛利,一隻高增長股本應該生出嚟嘅現金,被 push 到更後先見到。TheStreet 講得好白 —— 而家真正要 track 嘅數,唔再係收入增長,而係自由現金流(FCF)同 capex 之間嘅 gap:呢個 gap 會顯示 AI buildout 究竟仲係「創造價值快過燒錢」,定係「淨係為咗追需求而燒錢」。呢個係「beat and raise 已經唔夠」嘅新現實 —— 但要留意,呢個係估值同時機嘅擔憂,唔係需求嘅崩塌。兩者天差地別。
而且台積電唔係孤例。ASML(全球唯一 EUV 光刻機供應商)喺 7 月 15 日,將全年銷售 guidance 由 €360-400 億上調到 €430-450 億 —— 呢個係佢年內第二次上調。當季賣咗 86 部光刻系統(Q1 係 67 部),毛利率 54%,Q3 指引亦上調到 €110-120 億。CEO C.C. Wei 亦提到,agentic AI 開始帶動數據中心對 CPU 嘅需求,唔再淨係 GPU 一味獨大 —— 即係話,受惠面仲喺度擴闊,唔係收窄。
仲有一個結構性轉變好多人睇漏咗:台積電 Q2 嚟自中國嘅收入,由一年前嘅 9% 跌到只剩 6%,同一時間佢最賺錢嘅 2nm 以下製程同先進封裝,越嚟越多放喺美國本土做。台積電最高價值嘅產能同最高價值嘅客(Nvidia、Apple)正在向同一個地理位置(美國)遷移 —— 呢個對美國買家嚟講反而係減低咗地緣風險。即係話,連「地緣」呢條線,長線都係向有利於龍頭嘅方向行,而唔係崩緊。
當晶圓代工龍頭(TSMC)同佢最重要嘅設備供應商(ASML)喺同一個禮拜、雙雙上調開支預期,呢個 pattern 就唔再似係 TSMC 一間公司嘅賭注,而係成個產業嘅共識:AI buildout 仲有得行,而且行得仲快。一間公司加 capex 可以係賭錯,兩間上下游龍頭同時加,就係產業級嘅需求訊號。
Wedbush 睇法係 —— capex 加碼嘅 read-through(受惠面)包括 Nvidia、Broadcom、AMD、MediaTek、Marvell,並上調咗 TSM 目標價、維持 outperform。呢個就係「基本面創新高」嘅具體證據:K 線圖同盈利表,史無前例咁背馳。
記憶體:今次跌市嘅震央
如果要揀今次跌市最痛嘅一角,一定係記憶體(memory)。Roundhill 記憶體 ETF(DRAM)已經正式跌入熊市 —— 由頂 close-to-close 插超過 20%。
個別股仲慘:Samsung 由高位跌超過 25%、Micron(MU)差唔多、SK Hynix 更加插咗 30%。Samsung 同 SK Hynix 一晚齊插 6%,跌到六星期低位。點解記憶體咁脆弱?因為佢升得最勁(HBM 週期),又最靠「需求持續超預期」呢個假設 —— 而 SK Hynix 轉軚 DDR5 嗰粒扳機,啱啱就篤中呢個假設嘅死穴。
HBM(高頻寬記憶體)係 AI 晶片嘅「黃金配搭」—— Nvidia 每一塊 GPU 都要疊住幾隻 HBM 先跑得郁,係整條 AI 供應鏈毛利最肥、增長最快嘅一環。DDR5 就係傳統伺服器 / PC 用嘅主流記憶體,穩陣但增長平平。
當 SK Hynix 傳出「押後 HBM4 擴產、轉做 DDR5」,市場驚嘅唔係佢賺唔到錢,而係佢喺暗示 HBM 需求增速可能冇之前諗到咁誇張。喺一個押晒注喺「HBM 無限需求」嘅板塊,呢個訊號嘅殺傷力,自然被放大幾倍。
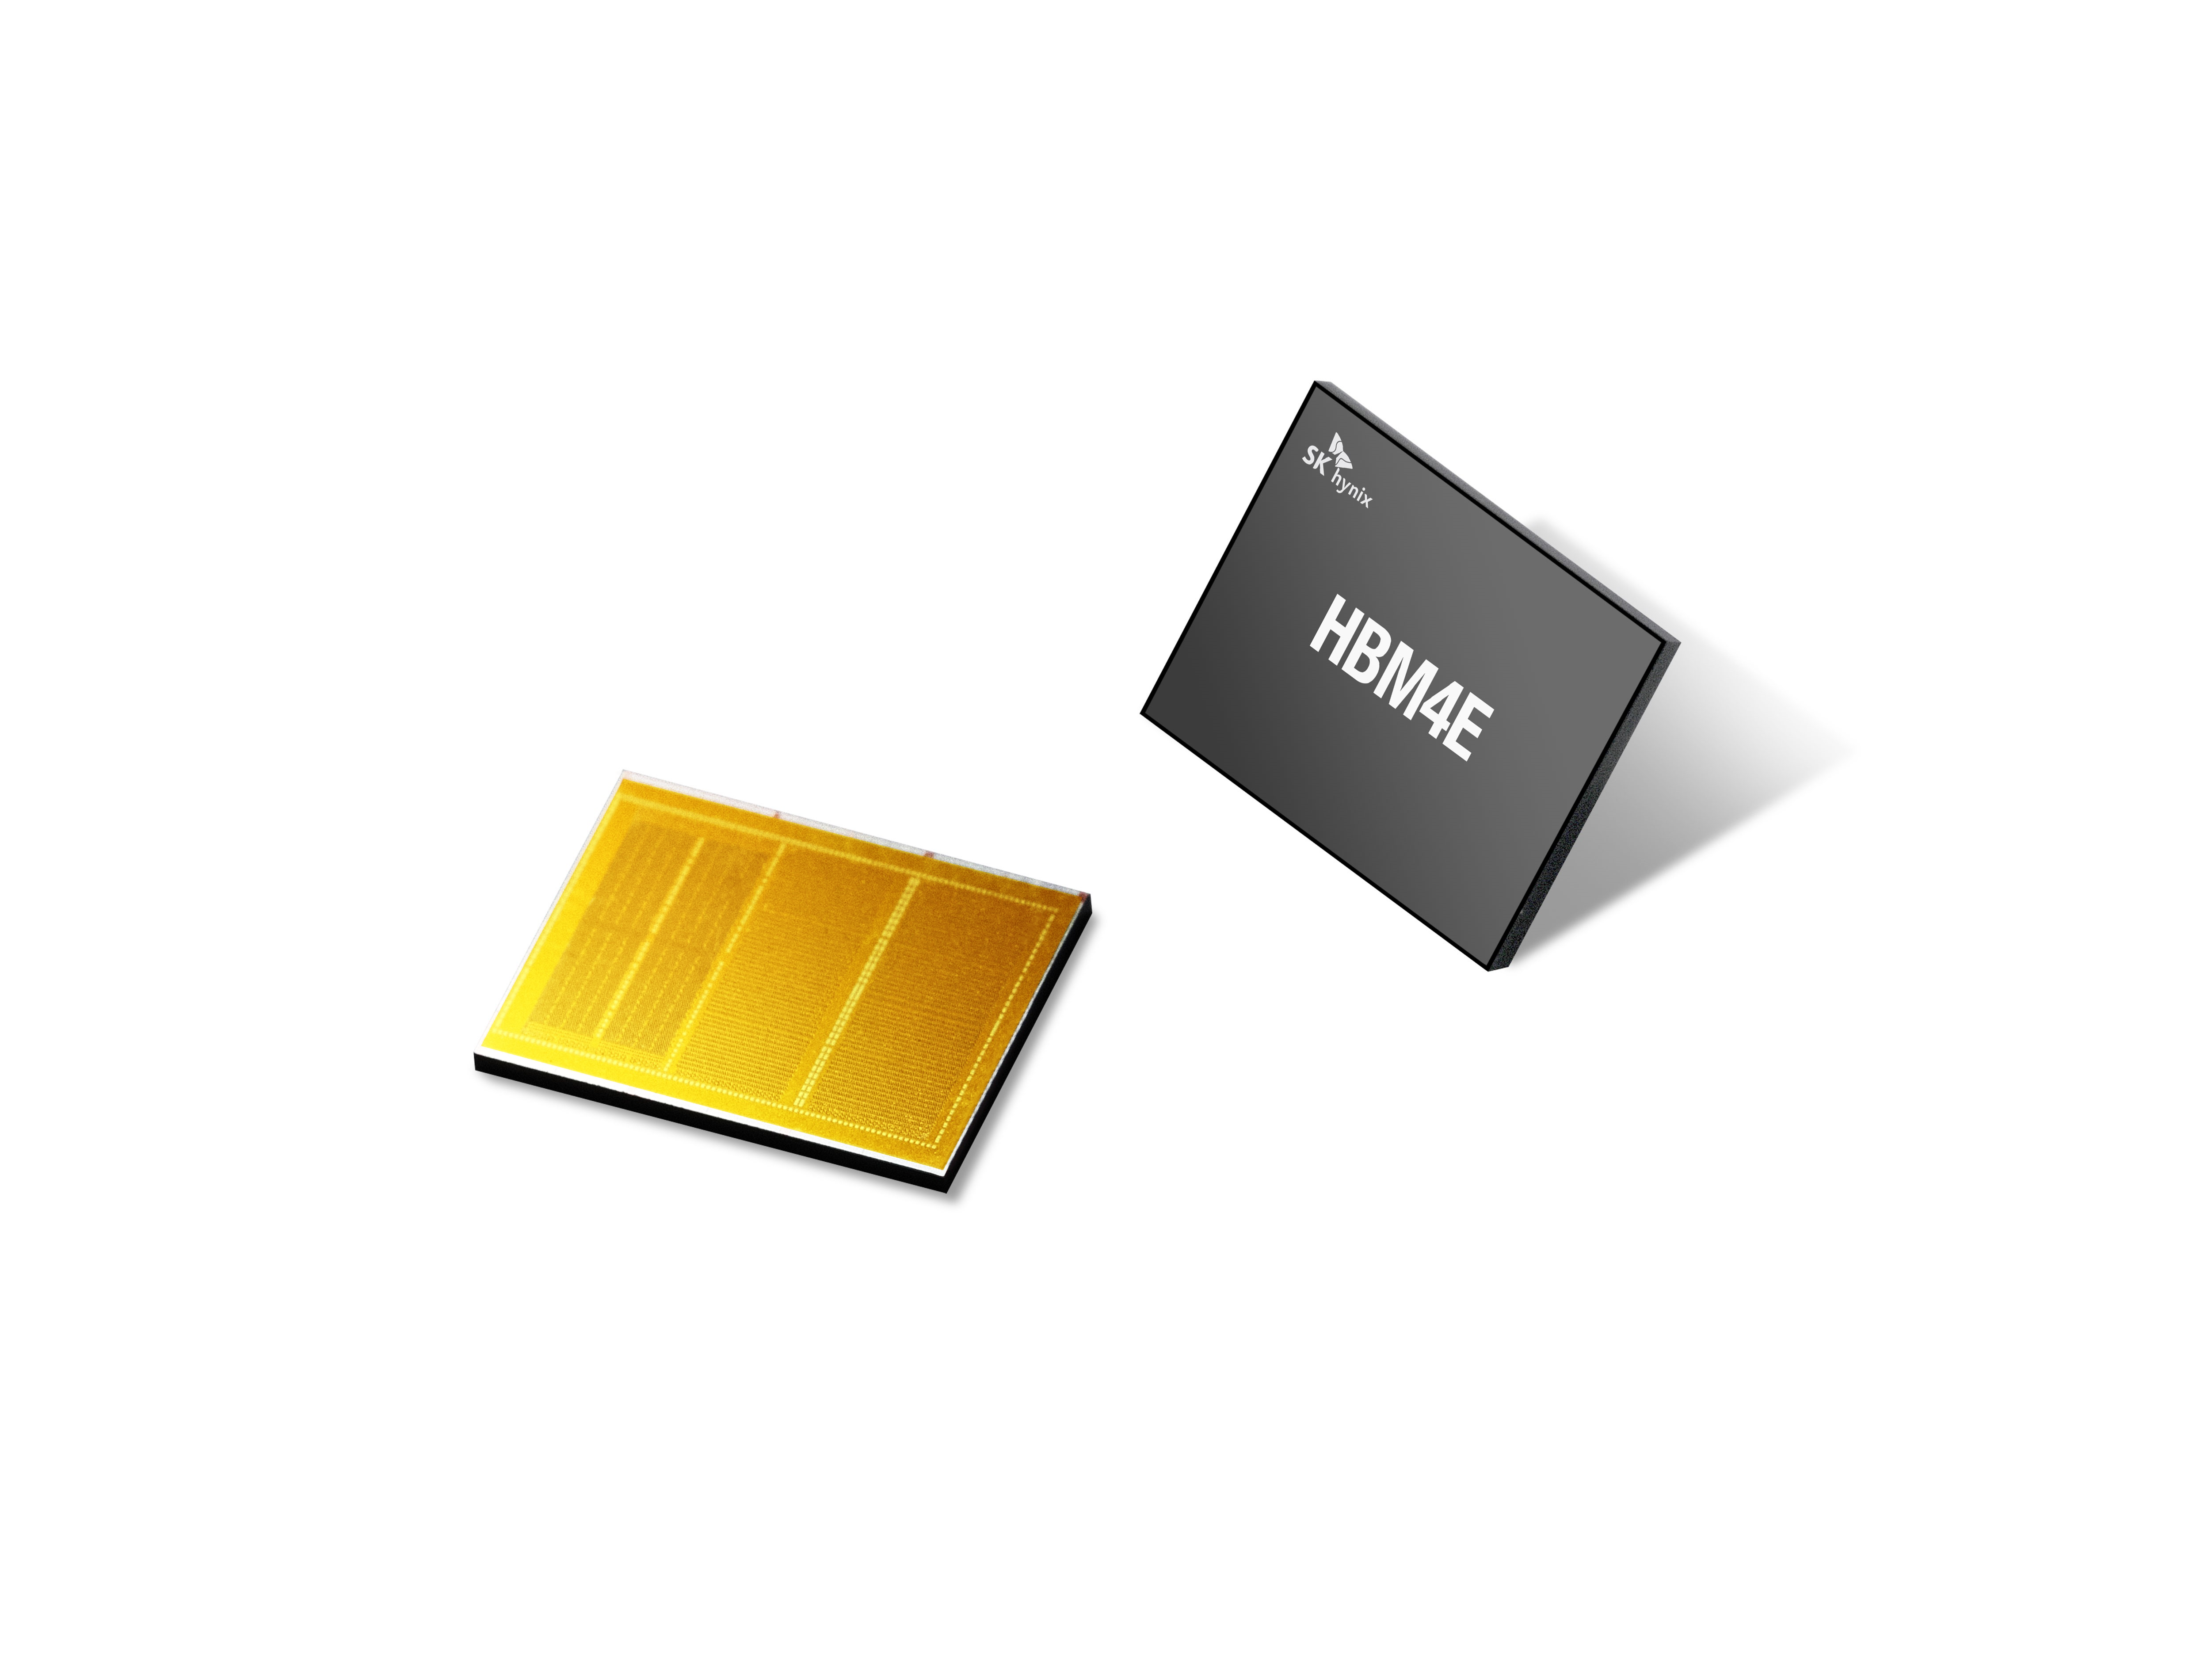
但係 —— 呢度有個「檯底嘅嘢」好多人忽略咗。就喺記憶體股插到最傷嘅同一段時間,SK Hynix 喺 7 月 10 日登陸納斯達克(Nasdaq),完成金融史上最大嘅 ADR 發行之一。一隻被市場「唱到最淡」嘅記憶體股,揀喺跌市中上市,而且成功 —— 呢個本身就係一個好強嘅反向訊號。
| SK Hynix 納斯達克上市 | 數據 | 點解重要 |
|---|---|---|
| 定價 / 首日 | $149/ADR;開市約 $170、收 +13% | 跌市中逆流上市,首日照升 |
| 集資額 | 約 $265 億(由 $280-290 億目標下調) | 仍是史上最大 ADR 發行之一 |
| 基石投資者 | Baillie Gifford、Coatue、Situational Awareness 認購最多 $70 億 | 頂級機構胃口強,超額認購 |
| HBM 市佔 | 全球 HBM 收入近六成 | Nvidia AI 晶片最關鍵供應商 |
| 集資用途 | 擴韓國廠房 + 買 ASML EUV 光刻機 | 淡市嘅錢轉頭變落單俾 ASML |
| 潛在催化 | 或獲納入 SOX 指數 → 被動基金買盤 | 估值向 Micron 收窄嘅 re-rating |
呢個對比先係全篇最抵諗嘅位:散戶喺度俾槓桿清洗、恐慌沽貨嘅同時,機構係排隊掃 SK Hynix 嘅 ADR,仲要超額認購。
集資用途仲寫得好白:擴充韓國廠房 + 買 ASML 嘅 EUV 光刻機。即係話,呢啲被市場「唱淡」嘅記憶體錢,轉個頭就變成落單俾 ASML —— 你 Chapter 05 見到 ASML 上調 guidance,同呢度係同一個 loop。SK Hynix 主席仲同 CNBC 講「需求極之龐大(demand is enormous)」。基本面嘅錢係咁流緊,同 K 線圖上面嘅恐慌,根本係兩個世界。你信邊個?
唔止半導體:成個「動能交易」嘅大輪動
要判斷呢場跌市係「板塊 de-risk」定「系統性危機」,有個好簡單嘅方法 —— 望下隔籬。如果係真危機,理應係全市場一齊冧;但今次唔係。
Netflix 業績「符合預期但唔驚喜」,單日插超過 8%;一眾高飛嘅動能股(high-flyers)同步 wobble。呢個講緊乜?今次被拆嘅唔淨係「半導體」,而係「動能」呢個 factor 本身。過去半年靠 momentum 狂升嘅名,無論係 chip 定 streaming,一齊俾人平倉、輪動去其他板塊。半導體只係因為升得最急、槓桿最重,所以喺震央。
但關鍵在於大盤指數同恐慌情緒,其實好淡定。SOX 插 20% 嘅同時,標普 500 只係喺高位附近輕微整固,Nasdaq 甚至喺個別交易日反彈超過 1%;VIX 恐慌指數大部分時間都企喺 16 一帶 —— 呢個係「有秩序輪動」嘅水平,離「2020 式恐慌拋售」(VIX 抽到 30、40 以上)差好遠。
Forbes 亦點出一個好玩嘅對倉:分析員一面倒睇好半導體,但對沖基金一直喺度沽空。換句話講,今次跌市有一部分係「淡倉 + 槓桿平倉」推動,而唔係基本面持有者恐慌離場。呢個組合(大盤穩、VIX 低、基本面創新高、但個別動能名被狠拆)——正正就係「去槓桿洗盤」嘅典型指紋,唔係「金融海嘯」嗰種齊冧。
當然,板塊入面都有真.弱者。Intel(INTC)7 月一度插約 21% —— 但佢嘅問題係自身製程同轉型嘅老問題,同 Nvidia、台積電嗰種「太貴要回吐」係兩回事。呢個提醒咗一個重點:洗盤市場最忌「一竹篙打一船人」。龍頭同弱者一齊被沽,反而係揀優質股嘅時機 —— 而唔係見紅就以為隻隻一樣抵。
歷史係點寫嘅:2018 同 2022 嘅劇本
半導體係一個週期性(cyclical)行業,呢種「深跌」我哋見過唔止一次。與其估,不如翻返兩份舊劇本 —— 佢哋會話你知,深跌之後通常發生咩事。
對當年揸住嘅人嚟講,呢兩次都係一場心理酷刑:2018 年 Q4,Nvidia 一季蒸發超過一半市值,任何人望住個組合都會手震。但凡係喺恐慌底部沽咗貨嘅,之後 18 個月就眼白白睇住 SOX 升返一倍;2022 年沽貨嘅,2023 年就錯過 67% 反彈。唔係話「跌一定要買」,而係話 —— 分唔清「洗盤」同「崩盤」,你就好容易喺最錯嘅時間做最錯嘅決定。
Research 歸納出一個好有用嘅分辨法則:跌市嘅「催化劑」,而唔係「跌幅」,決定復原嘅路。
凡係由「估值疲勞、但需求週期完好」開始嘅跌市,通常喺 6 至 12 個月內向上收復(2018、2022 都係)。凡係由「真實需求斷裂、真實庫存過剩、真實 capex 停頓」開始嘅,就跌得更深、更耐(例如 2000 年 dot-com 爆破,係真需求同真盈利雙雙崩塌,先至跌足幾年)。
咁今次係邊種?台積電加 capex、ASML 二度上調 guidance、SK Hynix 超額上市兼加訂單 —— 呢啲全部係「需求週期完好」嘅硬證據,冇一樣係「需求斷裂」嘅特徵。當然,冇人可以擔保歷史一定 rhyme,但至少劇本嘅開頭,似 2018/2022 嗰種「valuation reset」,多過似 2000 年嗰種「demand break」。呢個判斷,決定咗你應該驚定貪。
聰明錢喺度做緊咩:另一邊嘅賭注
市場永遠有兩邊。散戶恐慌嘅同時,option flow 同資金流講緊另一個故事。以 Nvidia 為例,睇下啲數。
喺跌市最急嘅其中一日,Nvidia 錄得超過 150 萬張 call、對唔到 69 萬張 put,買入嘅 call 係 put 嘅兩倍以上;有一組交易更加一次過掃咗 $350 萬美元、7 月尾到期嘅 200 元行使價 call。Chaikin Money Flow(反映大戶買定沽嘅指標)由 6 月 25 日起回升,喺 7 月初已經返到接近零 —— 即係話,錢正在慢慢流返入嚟。
分析員嘅共識更加旗幟鮮明:CNBC 報道有交易員押注 Nvidia 一次大反彈;主流 research 對 NVDA 維持「強力買入」,平均目標價大約 $275,理由係 —— 佢有 megacap 入面最強嘅基本面(加速中嘅數據中心增長、肥毛利、Vera Rubin 下一個產品週期),而市場暫時完全未將 2027 年嘅成功計入股價。GTC 2026 上,黃仁勳公布 Vera Rubin 平台同 Vera CPU,正正係押注呢個下一浪。
唔好一面倒。同一時間,期權市場亦都 price 緊 Nvidia 短線「大機會喺相對低位」,反映短線波動未散;地緣上,H200 對華出貨仍受管制(官方指「只有極少量」付運)。呢啲都係實實在在嘅逆風。
所以聰明錢嘅玩法係「趁恐慌分注收集、但預咗仲有波動」,而唔係「一 crash 就 all-in 撈底」。Neville 亦提醒:單一股票嘅波幅要先回落,基本面先會重新主導。即係話,底部可能唔係一個點,而係一段「反覆磨」嘅過程 —— 呢個認知,直接決定你用咩節奏入場。
再擺埋 Chapter 06 講嘅 SK Hynix 一齊睇,幅圖就更加完整:一隻插咗 30% 嘅記憶體股,喺跌市中做史上最大 ADR 之一,基石機構(Baillie Gifford、Coatue)超額認購 —— 呢啲基金唔係嚟坐一日車,係嚟坐幾年嘅長線資金。當散戶喺沽、長線機構喺掃,歷史上邊一邊贏面大,唔使我多講。
仲有一個常被忽略嘅點:SOX 跌咗 20% 之後,估值本身已經冇咗嗰浸「price for perfection」嘅溢價。同樣嘅盈利、同樣嘅 guidance,你而家用平咗兩成嘅價買 —— 對長線 buyer 嚟講,風險回報比三個禮拜前,其實係改善咗,而唔係惡化咗。呢個就係「別人恐懼」嘅另一面。
點部署:三個籃、兩隻 ETF、一條唔可以踩嘅線
講到部署,原則只有一句:如果你相信呢個係 valuation reset 而唔係 demand break,咁回調就係機會;但因為 leverage unwind 未必 unwind 完,你要用「分注 + 唔加槓桿」嘅方式入場。以下按風險由低到高,分三個籃(參考各大行公開 read-through,只作教育用途,唔構成個別推介)。
代工 + 設備龍頭 —— 基本面最 confirmed
TSM(台積電)、ASML。兩間都係「beat and raise」,市場淨係嫌 capex 攤薄短期毛利。呢類係「產業級需求」最直接嘅受益者,回調反而係將一隻優質股由 price for perfection 拉返落嚟。波動相對低,係三個籃入面最適合做底倉嘅一個。
記憶體反彈 —— 高 beta、震央、彈得最急
Micron(MU)、SK Hynix(SKHY)、Samsung。今次跌得最深(SK Hynix −30%),歷史上震央往往都係反彈時彈得最急嗰批。但記憶體週期性最強、波動最大,HBM4 / DDR5 嘅供求拿捏係關鍵變數 —— 呢個籃係「高風險高回報」,只適合細注、博反彈,唔適合重倉揸長。
AI 加速器龍頭 —— 押注下一個週期
NVDA、AVGO(Broadcom)、AMD。Vera Rubin、agentic AI 帶動嘅 CPU 需求、custom silicon —— 呢個籃嘅邏輯係「AI buildout 未完」。NVDA option flow 已經見到聰明錢分注收集嘅跡象,但要預咗短線仲有波動。
| 籃 | 代表 | 邏輯 | 風險 / 波動 |
|---|---|---|---|
| A 底倉 | TSM、ASML | 產業級需求最 confirmed,回調拉走溢價 | 相對低,適合分注建底倉 |
| B 反彈 | MU、SKHY、Samsung | 震央、跌最深,彈起最急 | 極高,只宜細注博反彈 |
| C 押週期 | NVDA、AVGO、AMD | Vera Rubin + agentic AI 下一浪 | 中高,聰明錢分注收集中 |
點解一定要「分注」?因為冇人估到底喺邊 —— Chapter 03 講過,槓桿 unwind 嘅底往往係「反覆磨」而唔係一個清脆嘅 V。分注嘅意思係:將你打算投入嘅資金拆成幾份,跌一浸入一注,而唔係一次過瞓身。咁樣就算之後 SOX 收穿 11,950 再洗一浸,你手上仲有子彈、心態仲揸得住;反彈起上嚟,你嘅平均成本亦已經夠低。呢個唔係「叻」唔「叻」嘅問題,係「survive」唔「survive」嘅問題 —— 而喺洗盤市場,能夠留喺場,本身已經贏咗一半。
ETF 分散:唔想揀股嘅,可以用 SOXX / SMH 一次過買半導體大盤;想純押記憶體反彈嘅,有 DRAM(Roundhill 記憶體 ETF)—— 但 DRAM 已入熊、波動極大,屬進取型工具。技術上要留意 SOXX 守 535、SOX 守 11,950 呢兩條線:企得穩,反彈望 13,000;收穿,代表洗盤未完,唔好心急。
1. valuation reset 定 demand break 仲未 100% confirm。今次判斷建基於 TSMC / ASML 上調 guidance;如果之後有大廠 miss、下調 capex,劇本會由 2018/2022 型轉向「真需求斷裂」型。要跟緊往後幾份財報同 capex 消化情況。
2. 槓桿 unwind 未必完。Citadel 數據顯示 single-stock vol 仲喺高位;歷史上要波幅先回落,基本面先重新主導。底部大機會係「反覆磨」而唔係「一 V 彈」。
3. 千祈唔好用槓桿接刀。今次散戶被清洗嘅核心原因,就係槓桿 ETF + margin + 短期期權。用現金、分注、揸得住,先係喺洗盤市場生存嘅方式。
4. 系統性 + 地緣風險:台海、出口管制(H200 對華出貨仍受限)、記憶體週期性、板塊高集中度,任何一個都可以令波動放大。
根據 Fidelity、BlackRock、Morgan Stanley 等機構嘅公開研究,面對此類高波動板塊回調,普遍建議係分注、分散、控制注碼,並以自身風險承受能力為準,切忌 all-in 或加槓桿。
1. 技術線:SOX 守唔守得住 11,950、SOXX 守唔守 535 —— 收市穿咗,代表洗盤未完,唔好心急。
2. 波幅見頂:單一股票 vs 指數波幅嘅 spread 有冇由歷史高位收窄。Neville 講過,vol 要先回落,基本面先重新主導 —— 呢個係「底」嘅先行指標。
3. 下一批財報:接住 AMD、Micron、Nvidia 等 8 月陸續出數,重點唔係 beat 唔 beat,係 guidance 同 capex 有冇轉差 —— 一旦龍頭下調,劇本就要由 2018/2022 型改寫。
4. 記憶體供求:HBM4 擴產、DDR5 轉向嘅最新消息,直接關係到震央會唔會止血。
5. 資金流:槓桿 ETF 資產($1,980 億)有冇止跌回流、NVDA option flow(call/put)延續回暖 —— 呢個係「機器」由沽轉買嘅訊號。
最後歸納一句:今次唔係「AI 完咗」,係「槓桿玩完咗一浸」。
$2.1 萬億蒸發嘅背後,一邊係散戶俾機器清洗,另一邊係 TSMC 加 capex、ASML 上調 guidance、SK Hynix 超額上市、Nvidia option flow 回暖。K 線圖同基本面,史無前例咁背馳。其實 Chapter 05 提過嗰個「自由現金流 vs capex 嘅 gap」,先係整個 AI 敘事嘅終極考題:只要龍頭仲係「創造價值快過燒錢」,呢個板塊嘅長線故事就未變;一旦呢個 gap 反轉,先至係認真對待「泡沫」兩個字嘅時候。而家嘅數,仲企喺前者。
歷史話俾我哋知:當跌市源於估值而非需求,結局通常係「深痛之後,急彈」。但個急彈幾時嚟、要唔要再洗一浸,冇人講得準 —— 所以答案唔係「瞓身撈底」,而係「分注、唔加槓桿、揸得住」。點行,睇你係想做被清洗嗰個,定係耐心收集嗰個。