AI 最大樽頸唔係 GPU,係記憶體
Micron 一年升 744%、HBM 賣到斷貨
6/24 業績見真章
重點摘要
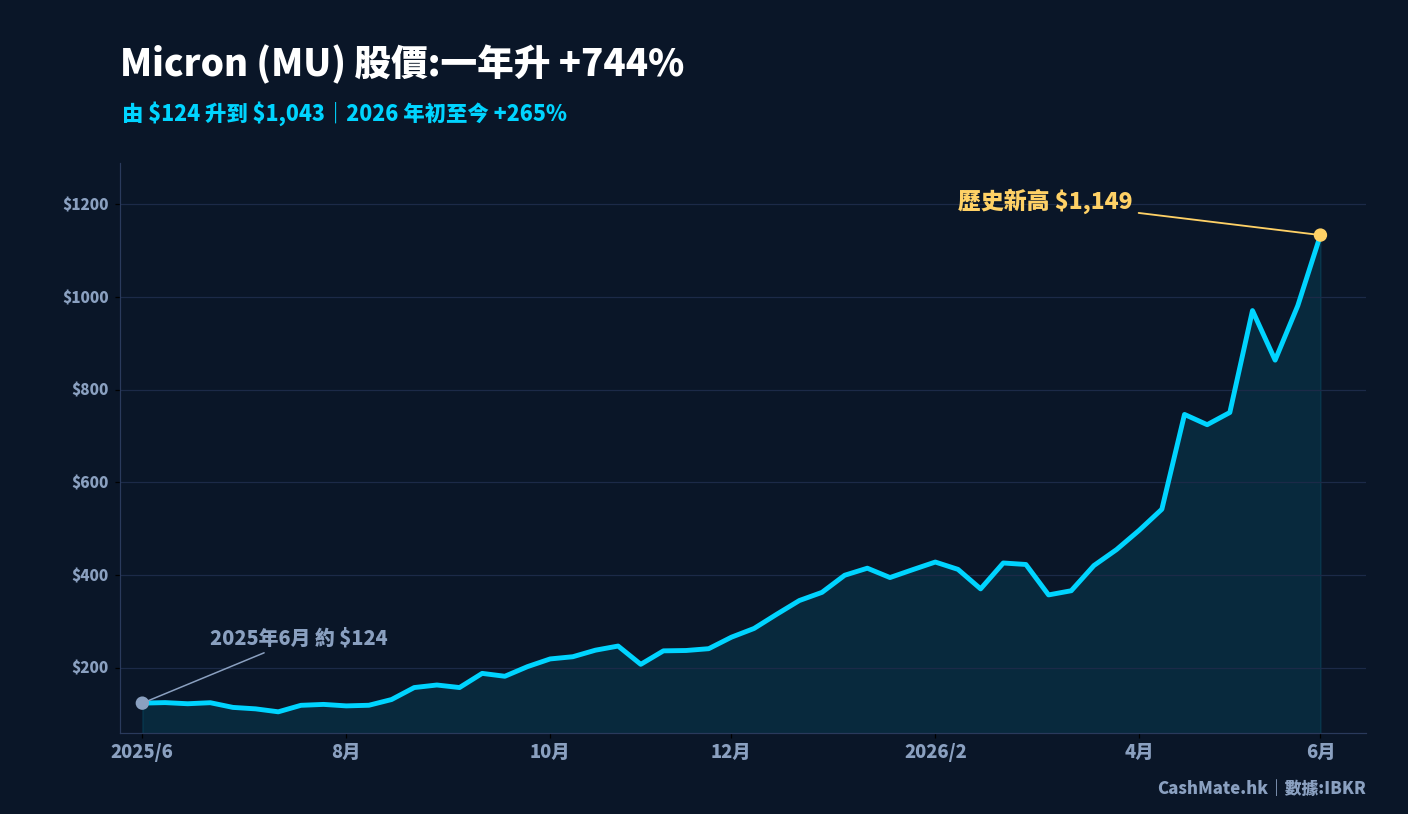
- Micron 一年由約 $124 升至 $1,043,+744%
- FY2026 Q2 收入 $238.6 億,按年 +196%
- FY2026 Q2 毛利率 75%,公司指引上望 81%
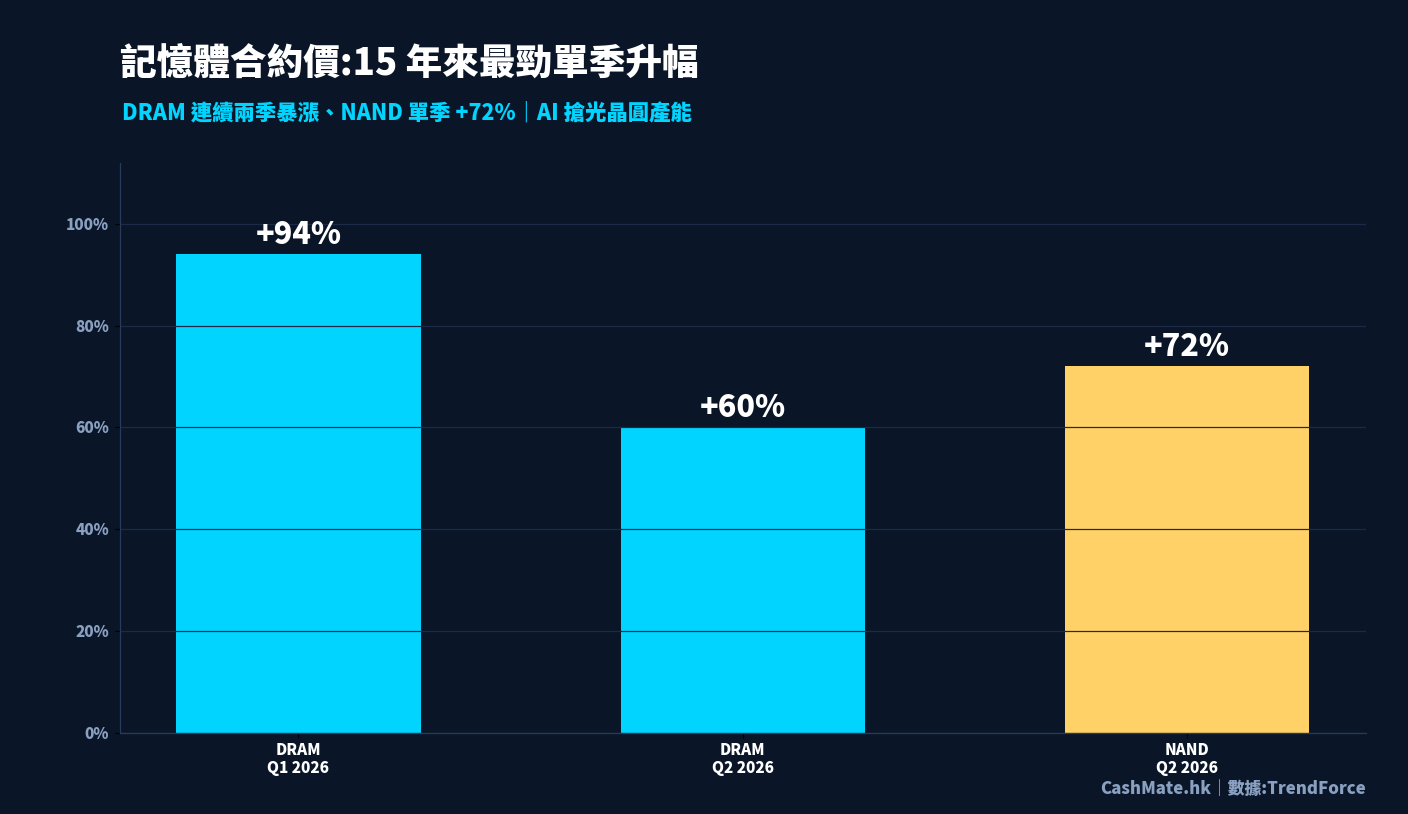
- 2026 年 Q1 DRAM 合約價按季升 90% 至 98%
- HBM4 分配估算:SK Hynix 約 55%、Micron 約 20%
過去一年,全世界財經版面講嚟講去都係 Nvidia、GPU、算力。但係如果你淨係望住 GPU,你會錯過咗 2026 年升得最狼、最唔聲唔聲嘅一隻股 —— 一間做記憶體(memory)嘅公司,Micron(美股代號 MU)。
從數據嚟睇,呢隻股一年前得返大約 $124,到上個禮拜創歷史新高 $1,149,最新收喺 $1,043 —— 一年升咗 +744%,即係差唔多 8 倍;單係 2026 年頭半年已經 +265%。同期就連最紅嘅 Nvidia,都冇佢咁誇張。
更得意嘅係:記憶體呢個板塊,過去二十年喺華爾街眼中,係出晒名嘅「廢」—— 周期性勁、冇定價權、年年大上大落、賺到嘅錢轉個頭就蝕返晒。點解突然之間,呢個「最賤嘅板塊」會變成 AI 時代嘅命門?而 6 月 24 號(美國時間星期三)Micron 公佈最新一季業績,就係呢個故事嘅照妖鏡。呢篇文,我哋一次過拆清楚。
由「最賤板塊」變 AI 命門 —— 記憶體點解突然咁矜貴
要明白 Micron 嘅故事,你首先要明白記憶體呢盤生意,本質上有幾差。喺 AI 之前,DRAM(電腦同手機嘅工作記憶)同 NAND(SSD、手機儲存)基本上係大宗商品 —— 同石油、銅、大豆冇分別。三大廠 SK Hynix、Samsung、Micron 做出嚟嘅嘢規格一樣,客只睇價,邊個平就買邊個。
結果就係教科書級嘅豬周期:景氣嗰陣三家拼命擴產,擴到供過於求,價格冧到低過成本,然後集體蝕錢、減產、收手;捱到供應收縮、價格反彈,又再一齊擴產。呢個循環玩咗幾十年。2023 年嗰次低潮,Micron 試過單季蝕超過 20 億美金,毛利率一度做到負數。所以「記憶體股」喺好多基金經理個 watchlist 入面,長期係「唔掂、唔掂、唔好掂」。
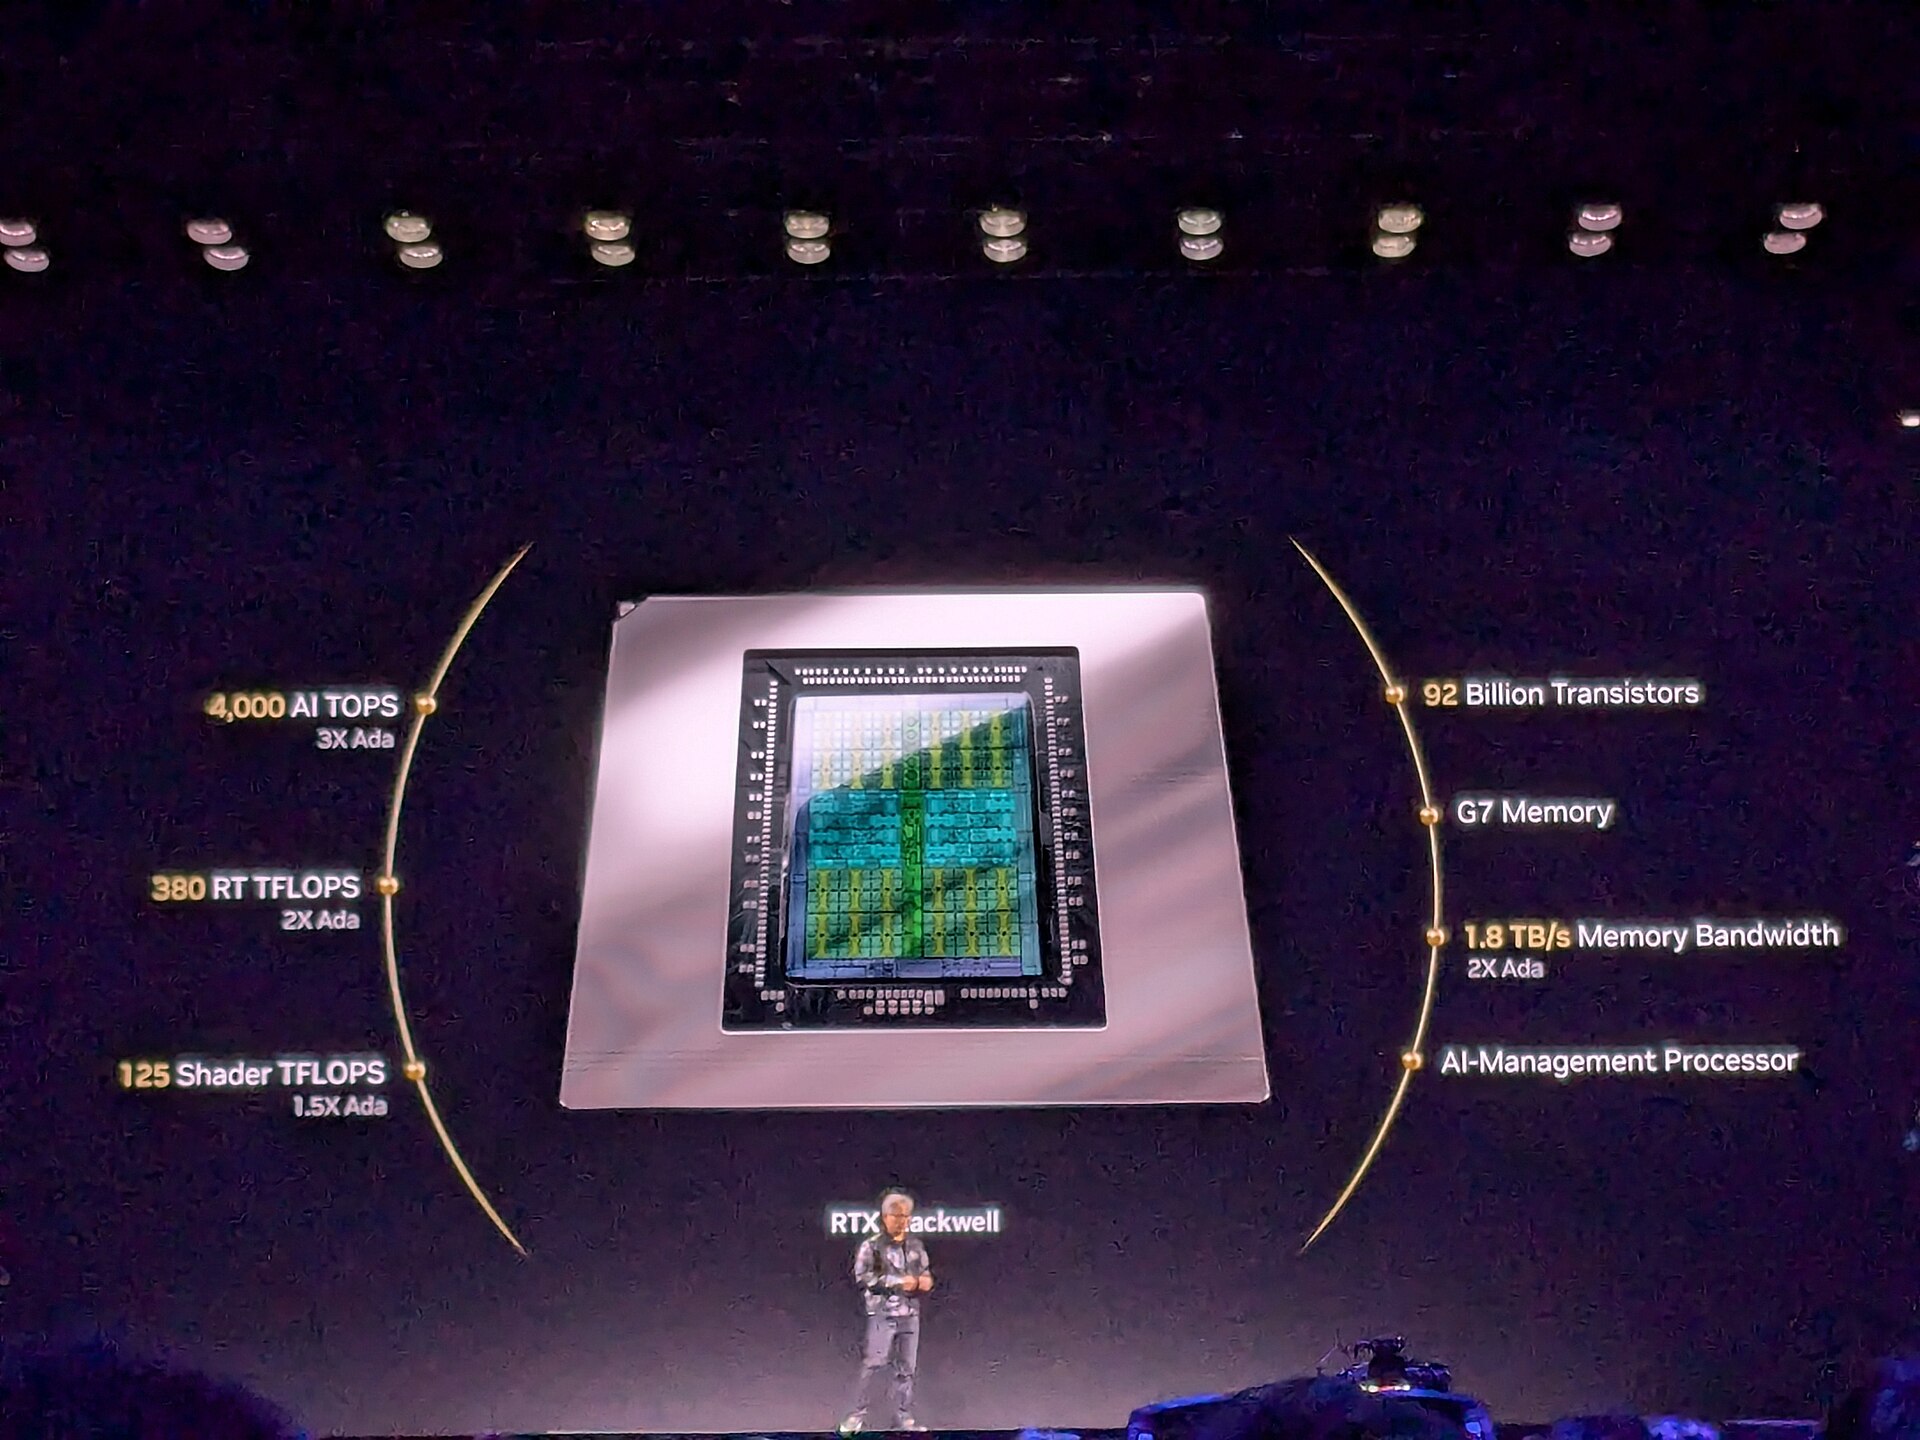
但 AI 嚟到,改變咗一樣嘢:記憶體唔再係配角,而係樽頸。一粒 GPU 再勁,如果冇足夠快、足夠多嘅記憶體餵數據俾佢,佢就好似一架 F1 賽車塞喺單線行車一樣,有力使唔出。而呢種專門餵 AI 晶片嘅高速記憶體,有個名叫 HBM(High Bandwidth Memory,高頻寬記憶體) —— 呢個就係成個故事嘅核心。
過去:記憶體 = 大宗商品,鬥平,冇定價權,周期性大上大落。
而家:HBM = AI 算力嘅樽頸,鬥技術、鬥產能,三家寡頭講晒數,客要排隊俾錢 —— 由「鬥燒錢」變咗「鬥收錢」。
講個數你就明有幾慘:就喺 2023 年嗰次低潮,Micron 試過單季蝕超過 20 億美金,庫存爆滿、要主動減產成三成先頂得順,毛利率一度做到負數。嗰陣華爾街嘅共識係「記憶體呢盤生意,長線根本賺唔到錢」,連帶成隻股長期 trade 喺低 PE,冇人當佢係成長股。
所以今次嘅大升,某程度上係市場二十年嚟第一次認真坐低諗:如果記憶體真係由商品變咗有定價權嘅戰略資源,佢究竟值幾多?呢個「重新定錨」嘅過程,就係股價短時間翻幾倍嘅心理基礎 —— 唔係 EPS 升幾成咁簡單,而係成個估值框架,由「周期股」整個跳去「成長股」。框架一變,股價就唔係加幾成,而係 re-rating 翻幾倍。
數字有幾癲 —— 上一季 Micron 已經交咗一份恐怖成績表
講咁多,不如睇硬數據。Micron 上一份財報(2026 財年第二季,3 月 18 號公佈)係咁嘅:
呢度有幾個位要消化。收入按年 +196% —— 唔係 +19.6%,係 +196%,即係一年內接近 3 倍。一間幾十年歷史、市值幾千億嘅大公司,可以一年收入 3 倍,呢種事喺半導體史上極罕見。
仲關鍵嘅係毛利率做到 75%。記得我哋頭先講,記憶體以前係冇定價權嘅大宗商品。一間冇定價權嘅公司,點可能做到 75% 毛利?答案只有一個:而家佢哋有定價權喇。當你嘅貨賣到斷市、客排隊都未必買到,你就唔再係 price taker,你係 price maker。市場之所以肯俾 Micron 一年升 8 倍,賭嘅就係呢一句:呢次唔同以往,記憶體真係由商品變成咗戰略資源。
呢個唔係「業績好」咁簡單,而係商業模式換咗血。同樣一間 Micron,以前畀人當鋼鐵股、水泥股咁估值(景氣頂都唔肯俾高 PE),而家市場開始當佢係「AI 收租股」。估值邏輯一變,股價就唔係加幾成,而係翻幾倍。問題係 —— 呢個轉變係咪真係結構性、頂得住下一個周期?呢點我哋留返後面拆。
順帶補返條 timeline,你會睇得更清楚隻股點樣由「悶股」變「妖股」:
由呢條 timeline 你會發現一個重點:真正令隻股「轉檔」加速嘅,係 3 月嗰份業績 + 4-5 月嘅 HBM4 認證同長約消息。即係話,市場唔係盲目炒,而係跟住「定價權落地」嘅證據一步步加注。問題只係 —— 當所有好消息都已經兌現,接落嚟仲有冇新嘅驚喜去支撐個估值?
HBM 究竟係乜 —— 點解佢係 AI 真正嘅樽頸
好多人聽「HBM」就當佢係一種高級啲嘅 RAM,其實佢嘅意義遠唔止咁。換個角度理解:傳統 DRAM 係一塊塊平鋪喺主機板上面,數據要行一段「長路」先去到處理器。HBM 嘅做法係將 8 到 16 層 DRAM die 直接疊高,用幾千條微細嘅 TSV(矽穿孔)貫穿,然後擺到 GPU 隔籬,數據近乎「零距離」傳輸。
結果就係頻寬(bandwidth)爆炸式提升 —— 一粒 HBM 嘅資料傳輸速度,可以係普通 DRAM 嘅十幾倍。對於要喺幾萬粒 GPU 之間搬天文數字咁多參數嘅大型 AI model,呢個就係生死線。所以而家每一張 Nvidia 旗艦 AI 卡,都黐住一大舊 HBM;冇 HBM,GPU 就係廢鐵。
呢個轉變有幾誇張?睇返一組數字:HBM 喺 2022 年得占 DRAM 總收入少過 5%;到 2026 年,已經估計超過 30%。短短幾年,由邊緣產品變成成個 DRAM 行業嘅利潤引擎。
而最妙嘅地方喺於:HBM 唔單止賣得貴,佢仲食晒產能。因為要疊咁多層、良率又難搞,生產一粒 HBM 用嘅晶圓,係生產普通 DRAM 嘅三倍以上。換句話講,廠商每多做一粒 HBM,就要少做幾粒普通 DRAM —— 於是連帶手機、PC 嗰啲「凡人 RAM」都跟住缺貨加價。呢個「擠出效應」,就係今次記憶體超級周期最狼嘅地方,後面第六章我哋會詳細講。
有一個成本細節好值得留意:HBM 嘅良率(yield)比普通 DRAM 低好多。因為要堆疊 8 到 16 層 die、又要打幾千條 TSV,任何一層、任何一條孔出事,成粒就報廢。良率低,即係要用更多晶圓先做到同樣數量嘅成品 —— 業界估計,生產一定 bit 數嘅 HBM,所耗嘅晶圓大約係普通 DRAM 嘅三倍以上。
呢個「三倍晶圓消耗」,就係點解 HBM 一爆發,普通 DRAM 即刻被擠到缺貨嘅根本原因。唔係廠商唔想做平價 RAM,而係寶貴嘅晶圓產能,實實在在被高毛利嘅 HBM 食晒。換句話講,HBM 唔單止自己賺到盡,仲反過嚟令成條 DRAM 產品線一齊加價 —— 一粒棋,贏兩盤。呢種「產能擠出」嘅特性,係今次周期同以往最大嘅結構性分別之一。
三國演義 —— SK Hynix、Samsung、Micron 點分身家
全世界識做 HBM 嘅,得三間公司:韓國嘅 SK Hynix、Samsung,同美國嘅 Micron。三家寡頭,冇第四個。呢種結構本身就係定價權嘅來源 —— 你想 source 第二間都冇得 source。
但三家入面,座位次序好緊要。我哋睇返個 timeline:SK Hynix 係 Nvidia HBM 嘅元祖供應商,一直食大份,2026 年喺 HBM 市場大約占五成至六成,係穩穩陣陣嘅一哥。Samsung 一度落後,卡喺 Nvidia 認證關卡;Micron 就趁機發力,喺 Nvidia 供應鏈入面追近甚至越過 Samsung,坐穩第二、第三之間嘅位。
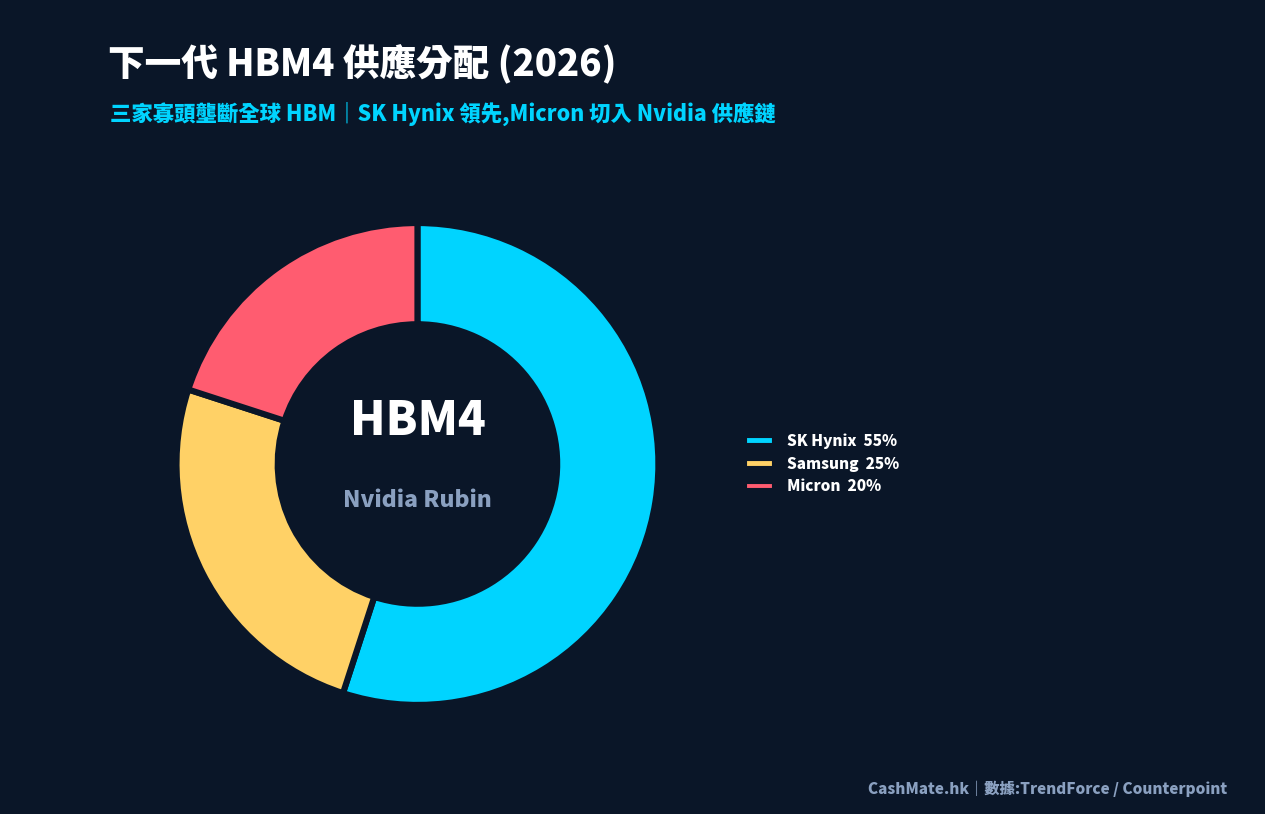
真正嘅戰場,係下一代 HBM4。Nvidia 喺 2026 年 3 月 GTC 發表新一代 AI 平台 Vera Rubin,用嘅就係 HBM4。據 TrendForce 等機構嘅估算,Rubin 嘅 HBM4 訂單分配大致係:SK Hynix 食大約五成半(接近三分二嘅早期訂單)、Samsung 二十幾%、Micron 大約 20%。重點係 —— Nvidia 今次三家都認證晒,Micron 正式坐上 HBM4 主桌。HBM4 一條(stack)叫價大約 US$500,呢個係極高毛利嘅生意。
| 廠商 | HBM 地位 | HBM4 (Rubin) 分配 | 對股民意義 |
|---|---|---|---|
| SK Hynix(韓股) | 一哥,~50-60% | ~55%(訂單最多) | 最直接受惠,但已經唔平 |
| Samsung(韓股) | 追趕中 | ~25% | 翻身故事,認證進度係關鍵 |
| Micron / MU(美股) | 美國唯一,切入主桌 | ~20% | 美股散戶最易買嘅純 HBM 標的 |
對港美股散戶嚟講,呢個 table 有個好實際嘅含意:三家寡頭入面,SK Hynix 同 Samsung 上市喺韓國,一般券商唔係咁易買;Micron 係美股,一個 ticker(MU)就買到。所以好多想押「HBM 超級周期」嘅資金,自然就湧晒入 MU —— 呢個「唯一純美股標的」嘅身份,亦都係佢升得特別癲嘅原因之一。
有人會問:既然 HBM 咁好賺,點解唔會有第四家殺入嚟搶條水?答案兩個字 —— 門檻。HBM 唔係話起間廠就做到,佢需要最先進嘅 DRAM 製程、先進封裝技術(TSV、混合鍵合 hybrid bonding),同埋同 Nvidia 多年共同設計、互相認證嘅關係。呢啲嘢全部都要以十年計嘅累積、加幾百億美金嘅資本開支先砌得起。
中國嘅 CXMT 等後起之秀,目前仲喺追趕普通 DRAM 嘅階段,距離 HBM 主流仲有一段唔短嘅路。所以喺可見將來,呢個「三國」格局好難被打破。而呢點對投資者嚟講係雙刃刀:格局越穩,三家嘅定價權就越強、毛利越靚(利好);但亦正因為得三家,任何一家嘅產能決策、或者其中一家為咗搶份額而劈價,都會即刻牽動成個板塊嘅情緒(風險)。
真正引擎係邊個 —— $6,000 億 hyperscaler capex
記憶體再矜貴,都要有人肯俾錢買。今次超級周期背後嘅水喉,係全球幾間最大嘅雲端商(hyperscaler)—— Microsoft、Google、Amazon、Meta 嗰一堆。
從數據嚟睇,2026 年全球頭 8 大雲端商嘅資本開支(capex)估計超過 US$6,000 億,按年增長大約 +40%。呢啲錢主要就係用嚟起 AI 數據中心、入 GPU、入 HBM。Goldman Sachs 等大行更加預期,記憶體嘅供不應求會一路延續到 2027 年。
呢個需求有幾「黐線」?黐線到三大廠而家做生意嘅方式都變晒。以前係客落單、廠出貨;而家三家都改用「配額制」(allocation)—— 即係廠商話晒事,邊個客分到幾多貨,優先俾大型雲端商同大 OEM,普通客排隊都未必有。雲端商為咗鎖貨,要簽幾個季度甚至成年嘅長約,預先俾錢;廠商就攞住呢啲長約去擴產、起新廠。
呢個就係今次同以往最唔同嘅地方:需求唔再係散沙,而係由幾間口袋極深、又一定要買嘅巨企鎖死。呢個局面有個名,叫「賣方市場」。喺賣方市場入面,定價權完全喺供應商手上 —— 呢個亦解釋到點解 Micron 嘅毛利率可以飆到 75%、甚至上望 80% 以上。
不過呢度都要誠實咁提一個 bear 嘅切入點:hyperscaler 嘅 capex 越大,市場對「呢啲投資幾時先收返成本」嘅質疑亦會越大。如果有一日,雲端商發現 AI 變現嘅速度追唔上燒錢嘅速度,佢哋第一刀通常會斬向 capex。而記憶體,作為 capex 入面波動最大、最後期先入單嘅一環,會第一時間感受到寒意。
所以 US$6,000 億呢個數字,既係 Micron 最大嘅底氣,亦係佢最大嘅單點依賴 —— 一榮俱榮,一損俱損。呢個亦解釋到點解每逢市場開始擔心「AI 泡沫」、質疑大型科技股 capex 回報,記憶體股嘅波幅總係特別大:因為佢哋係成條 AI 食物鏈入面,槓桿最高嘅嗰一節。
缺貨嘅另一面 —— 你部手機、部電腦正在被 AI「課稅」
呢一章,係成個故事最少人講、但同你銀包最有關嘅一面。HBM 食晒晶圓產能,直接後果就係:普通 DRAM 同 NAND 都跟住缺貨、暴漲。
數字幾恐怖?TrendForce 嘅數據顯示:2026 年第一季,DRAM 合約價按季升咗高達 +90% 至 +98%;第二季再升 +58% 至 +63%;NAND Flash 第二季亦都升 +70% 至 +75%。連續兩季咁嘅升幅,TrendForce 形容係15 年來最嚴重嘅記憶體缺貨。
呢啲成本最終由邊個埋單?係你。Lenovo、Dell、HP、Acer、ASUS 等等 PC 廠已經出聲,話要將部分成本轉嫁,產品加價 15-20%。連手機、PC 嘅整體出貨量都預期受壓 —— 業界估計 2026 年智能手機出貨按年跌約 -12.9%、PC 跌約 -11.3%。DRAM 嘅零售價,由 2025 年初到而家差唔多翻咗一倍。
呢個就係我成日講嘅「贏家詛咒」嘅另一面:同一個 AI 熱潮,令 Micron 賺到盆滿缽滿,但係佢嘅副作用,係向全世界用電腦、用手機嘅人收緊一筆隱形稅。對投資者嚟講,呢點亦係一個警號 —— 當記憶體貴到開始破壞終端需求(手機、PC 賣少咗),呢個周期就埋下咗自我修正嘅伏線。
記憶體貴 → PC/手機加價 → 消費者唔換機 → 終端需求跌 → 普通 DRAM 庫存回升 → 價格鬆動。AI/HBM 嗰邊暫時頂得住,但「凡人記憶體」嗰邊嘅需求破壞,係周期見頂嘅其中一個經典前兆。要密切留意。
IDC 等研究機構亦警告,記憶體成本暴漲會經由 PC、手機嘅售價,反過嚟壓抑換機需求 —— 呢個就係典型嘅「需求破壞」。短期內,AI 同 HBM 嘅強勁需求,足以蓋過消費端嘅疲弱,所以三家廠依然爽手;但拉長嚟睇,如果普通 DRAM 因為終端萎縮而庫存慢慢回升,價格鬆動嘅壓力,會由「凡人記憶體」嗰邊先浮現,再逐步傳導返去成個板塊。
對緊貼周期嘅投資者嚟講,呢個「AI 記憶體爽、消費記憶體虛」嘅兩邊背馳,係一個值得記低嘅領先訊號。歷史上,記憶體周期見頂,好少係 HBM 嗰邊突然爆煲,反而通常係由最唔起眼嘅低階產品開始鬆,然後一路傳染上去。所以睇 Micron,唔好淨係望 HBM 嗰條靚線,亦要望返普通 DRAM、NAND 嘅庫存同價格走勢。
6/24 業績三大睇位 —— 數字落地嗰刻睇咩
講咗咁多背景,終於到重頭戲:6 月 24 號(美國時間週三)Micron 公佈 FY2026 第三季業績。市場已經 price 咗好多好嘢入去(股價一年 8 倍),所以呢份財報唔係睇「好唔好」,而係睇「有冇好過已經好誇張嘅預期」。三個睇位:
$335 億只係起點?定係見頂?
公司自己嘅指引(guidance)係今季收入大約 $335 億(上下 $7.5 億)、Non-GAAP EPS 大約 $19.15。但分析員之間嘅估值差距極大,由 $337 億去到 $409 億 —— 中間相差成 $70 億。呢個 $70 億嘅鴻溝,就係市場對「HBM 到底 ramp 得幾快」嘅集體不確定。落地數字行邊個區間,以及下一季嘅 guidance,先係真正主菜。
定價權嘅溫度計
上季毛利率 75%,公司指引今季上望 81%。毛利率係 HBM 定價權最乾淨嘅量度 —— 如果真係破 80%,證明定價權仲喺度、超級周期未玩完;如果意外地頂唔上、甚至回落,就算收入靚仔,市場都會即刻擔心「係咪見頂」。
故事嘅真正心臟
HBM 係毛利最高、最 AI 槓桿嘅一塊。今次要睇:HBM 收入佔比、有冇再追市佔、2026 年產能係咪真係「全部 sold out」、以及 HBM4 量產進度同良率。任何一項超預期,都係 bull 嘅彈藥;任何一項甩轆,bear 即刻有藉口。
除咗以上三個硬數字睇位,仲有一個 soft 啲、但同樣關鍵嘅位:管理層喺電話會議(earnings call)嘅語氣。Micron 管理層近排不斷強調「HBM 產能已經 sold out 到 2026 年尾」、「2027 年大部分產能已被預訂」。如果今次個 call 繼續加強呢類「能見度」嘅措辭,市場會解讀為超級周期延長;相反,如果語氣突然轉謹慎、開始頻頻提「客戶庫存」、「需求正常化」呢類字眼,就要打醒十二分精神。
記住一句:喺一隻已經升咗 8 倍嘅股度,情緒同措辭嘅威力,有時大過實際數字本身。業績「好」但 guidance 唔夠進取、或者 call 入面一句保守嘅評論,都足以觸發獲利回吐。呢個就係「price 得太足」嘅股,最典型嘅脆弱點。
最關鍵嘅底牌 —— 呢次同以前嘅 memory cycle 真係唔同?
所有嘢歸根到底,就係一條問題:記憶體咁周期性,今次嘅升,究竟係結構性轉變,定係又一次玩得太大、遲早爆嘅周期?呢個就係決定 Micron 估值嘅底牌。兩邊都有講法:
底牌 #1 —— Bull(睇好):呢次真係唔同
睇好嘅一方話:過去嘅周期,需求嚟自散沙咁嘅 PC、手機,起伏難測;今次需求嚟自幾間口袋極深、而且係「唔買就輸成場 AI 競賽」嘅巨企,黏性完全唔同級數。而且 HBM 係技術密集、良率難搞,唔似以前普通 DRAM 咁話擴就擴,供應端有天然嘅樽頸。加上配額長約鎖死需求,呢個係「結構性 re-rating」,Micron 應該當成長股估值,而唔係周期股。
底牌 #2 —— Bear(睇淡):記憶體永遠都係記憶體
睇淡嘅一方話:每一次記憶體超級周期,當時都覺得「呢次唔同」,結果三家廠賺到錢就一定瘋狂擴產,Samsung、SK Hynix、Micron 而家都喺度起新廠、加 HBM 產能。今日 sold out,唔代表 2027、2028 年唔會供過於求。而且三家而家全部攞到 HBM4 認證 —— 競爭一多,定價權就會被蠶食,毛利率遲早回落。股價一年 8 倍,已經將好多年嘅好景 price 晒入去,風險回報嚴重唔對稱。
我自己嘅睇法係:兩邊都對一半。HBM 嘅技術門檻同 hyperscaler 嘅黏性,確實令今次周期比以往更長、更深,「記憶體變戰略資源」呢個方向係真嘅;但「永遠唔會見頂」就一定係假。最危險嘅唔係超級周期唔存在,而係你喺超級周期已經 price 到十成嘅位先至上車。一隻一年升 744% 嘅股,本身就唔係「平定貴」嘅問題,而係「你預咗幾大波幅」嘅問題。
換個角度理解呢場 bull / bear 之爭:佢哋其實唔係喺嗌「Micron 好唔好」,而係喺嗌「應該用乜嘢 PE 去睇佢」。如果你信結構性轉變,你會覺得而家嘅遠期 PE 一啲都唔貴;如果你信周期終會回歸,你會覺得而家係周期頂、用 peak earnings(高峰盈利)再乘以高 PE,等於雙重高估。
歷史經驗有個好弔詭嘅地方:記憶體股喺周期頂,賬面睇落往往係「最平」(因為 EPS 衝到最高、PE 反而最低),但嗰個位正正係最危險嘅時刻;而喺周期底,EPS 蝕錢、PE 變成天文數字甚至負數,反而先係收集嘅機會。所以單純用 PE 高低嚟判斷記憶體股,本身就係一個經典陷阱 —— 你要睇嘅,係周期喺邊個位,而唔係 PE 數字。
講到底,呢場辯論冇人可以喺業績前畀到你 100% 答案 —— 連華爾街自己內部都未有共識(目標價有人狂呢、有人警告)。但有一點係肯定嘅:當一個故事連最保守嘅價值派研究機構都開始追上調目標價、而最樂觀嘅多頭都已經喊到聲嘶力竭嘅時候,通常就係風險回報最唔對稱嘅階段。唔係話一定會跌,而係話「再升嘅空間」同「一旦失望嘅跌幅」,已經唔成正比。呢個就係我成日提:喺極端共識嘅位,最貴嘅唔係股價,係你嘅自滿。
投資角度 —— 想押記憶體超級周期,有邊幾種玩法
如果你認同「AI 樽頸喺記憶體」呢個大方向,但又唔想 all-in 一隻已經升 8 倍嘅股,以下係幾種公開研究機構常見嘅分籃做法(下面只係梳理公開資訊,唔係叫你買,實際請自己做功課):
Basket A — 純記憶體(最直接、波幅最大)
Micron(MU):美股唯一純 HBM 標的,最易買但最貴、最波動。SK Hynix(韓股 000660)、Samsung(韓股 005930):HBM 一哥同翻身股,部分券商或者 ADR/互惠基金可以間接參與。
Basket B — 賣鏟人(picks & shovels,波幅相對細)
HBM 同 3D DRAM 要狂砌設備。蝕刻、沉積、檢測嘅龍頭如 Lam Research(LRCX)、Applied Materials(AMAT)、KLA(KLAC),唔使賭邊一家記憶體廠贏,只要三家一齊擴產就受惠。
Basket C — NAND / 儲存
NAND 今季都升 +72%。Western Digital(WDC)、SanDisk(SNDK)等係 NAND 周期嘅參與者。
Basket D — ETF(最分散)
唔想揀股,可以用半導體 ETF 如 SMH、SOXX 一籃子參與,但要留意呢啲 ETF 嘅最大持股通常仍然係 Nvidia、TSMC,記憶體只佔一部分。
多間賣方分析員近月大幅上調 Micron 目標價,理由係 HBM 產能 sold out、毛利率擴張;但同時亦有機構(如 Morningstar 一類偏價值嘅研究)提醒,記憶體歷史上嘅周期性令「高位估值」風險偏高。換句話講 —— 連華爾街內部都未有共識,呢點本身就係風險訊號。
1. 周期見頂風險:記憶體歷史上係出晒名嘅周期股。今次就算結構性轉好,擴產 + 終端需求破壞,都可能令 2027 年後供求逆轉。
2. 業績落地波幅:股價一年升 744%、2026 年初至今 +265%,大量好消息已反映。即使業績唔差,都可能出現「靴落地、見光死」(buy the rumor, sell the news)。期權引伸波幅(IV)偏高。
3. HBM4 競爭:三家全部攞到 Nvidia 認證,供應一旦放量,定價權同毛利率有機會被蠶食。
4. AI capex 依賴:成個故事建基於 hyperscaler $6,000 億 capex。如果 AI 投資回報質疑升溫、雲端商收水,記憶體係最高槓桿、跌返落嚟都最狼嘅板塊。
5. 地緣政治:記憶體供應鏈高度集中喺韓國、台灣、美國,任何出口管制、關稅或地緣衝突都可能急速改變格局。
最後講句最實際嘅。無論你睇好定睇淡,呢類一年升 744%、引伸波幅(IV)又偏高嘅股,注碼管理嘅重要性遠大過方向判斷。各大研究機構公開嘅常見原則大致係:用細注參與、避免高槓桿、預留業績日前後嘅大波幅空間;想押方向但又驚單一股爆雷嘅,會用半導體 ETF 或者「賣鏟人」設備股去分散風險。
最忌嘅劇本,就係見到隻股升咗 8 倍、心思思唔捨得錯過,然後喺業績公佈前夕大注追入 —— 呢個正正係散戶「接火棒」最常見嘅死法。記住:你買嘅唔係一個故事,而係一個風險回報比。喺已經反映咗大量好消息嘅價位,你要問嘅唔係「會唔會再升」,而係「如果我睇錯,我輸得起幾多」。
散戶最常問嘅 3 條問題 —— 一次過答
每次講到呢類升到飛起嘅妖股,留言區都會跳出嚟嘅,通常係同樣嗰幾條問題。我哋直接面對:
問題 1:升咗 8 倍,係咪太遲入唔到?
「升咗好多」唔等於「貴」,「跌咗好多」亦唔等於「平」 —— 呢個係投資最基本但最多人搞錯嘅一句。判斷一隻股抵唔抵,要睇嘅係未來盈利同估值,唔係佢過去升咗幾多。問題係,記憶體呢類周期股,「未來盈利」本身就極難估(分析員今季收入預測都可以爭成 $70 億)。所以與其問「遲唔遲」,不如問「我嘅買入理由係咪仲成立、定已經兌現晒」。如果你嘅理由係「HBM 超級周期」,而個周期嘅證據仲喺度,咁就唔算遲;但如果你嘅理由淨係「佢一直喺度升」,咁就好危險。
問題 2:Micron、SK Hynix、Samsung,買邊個好?
純粹從「HBM 純度」嚟睇,SK Hynix 係一哥、受惠最直接,但已經唔平,而且喺韓國上市,一般港美股戶口未必易買。Samsung 係「翻身股」,賭佢喺 HBM4 追返上嚟,彈性大但變數亦大。Micron 嘅最大賣點,係佢係美股入面唯一嘅純 HBM 標的,流動性高、易買、option 市場成熟 —— 但亦因為咁,佢承載咗最多投機資金,波幅最大。冇邊個「最好」,只有邊個最啱你嘅風險胃納。唔想揀,就用 SMH / SOXX 一籃子。
問題 3:業績前買,定業績後買?
呢個冇標準答案,但有個框架。業績前買,你賭嘅係「好過已經好誇張嘅預期」,贏面同輸面都被放大,而家 option 引伸波幅咁高,即係市場已經預咗會大爆 —— 賭嘅其實係波幅同方向。業績後買,你會錯過(或避開)第一下跳空,但你睇到真數字、聽到 guidance,資訊更清晰,適合唔想賭單一事件嘅人。公開研究普遍嘅穩陣做法,係唔好喺業績前夕 all-in,留返子彈睇真章。
一句講晒
Micron 嘅故事,本質唔係「一隻股升咗 8 倍」咁簡單,而係一個被華爾街睇死咗二十年嘅板塊,趁住 AI 嘅浪,由大宗商品 mass-upgrade 成戰略資源嘅過程。HBM 賣到斷市、毛利飆到 75% 上望 80%、三家寡頭講晒數、hyperscaler 排隊俾錢 —— 呢啲都係真嘅,亦解釋到點解股價可以咁癲。
但同一時間,記憶體永遠係記憶體:擴產一定會嚟、終端需求已經開始被高價破壞、三家 HBM4 競爭一觸即發、而股價已經 price 咗未來幾年嘅好景。6 月 24 號嗰份業績,唔會話你聽「應唔應該買」,但會話你聽一件更重要嘅事 —— 市場究竟仲信唔信「呢次唔同」呢個故事。毛利率破唔破 80%、HBM guidance 有冇 surprise,就係答案。
無論你企邊邊,記住一句:喺一隻已經升 744% 嘅股度,你唔係喺度估「平定貴」,你係喺度賭「波幅同預期差」。控制注碼、諗清楚自己嘅 time horizon,先好落場。
記憶體呢個板塊,過去二十年教識咗無數投資者一件事:佢嘅高潮同低谷,都比你想像中嚟得急、走得快。今次 AI 帶嚟嘅結構性轉變係真嘅,但「結構性轉變」同「永遠唔會見頂」係兩回事。Micron 嘅 6/24 業績,睇嘅唔係一間公司賺幾多錢,而係成個市場仲信唔信「呢次唔同」。你企邊邊都好,最緊要係知道自己賭緊咩、輸得起幾多。
我哋會喺業績公佈後,再為大家拆解實際數字同市場反應。想緊貼 HBM 超級周期、半導體同宏觀大局嘅深度分析,記得 follow CashMate.hk。下次見。