Sandisk $42 億美元合約炸彈
業績爆 60 倍股價反跌 8.5%
Wall Street 仲用 commodity framework 估 AI infra 公司
重點摘要
- Q3 FY26 收入 $5.95B,EPS $23.41,毛利率 78.4%
- Q4 指引收入 $7.75-8.25B、EPS $30-33
- 3 份 NBM 合約提供最少 $42 billion backlog 同逾 $11 billion 財務擔保
- NBM 合約已佔 FY27 全年 bit supply 超過 1/3
- Datacenter Q3 收入 $1.467B,按季升 233%
2026 年 4 月 30 日美股收市後,Sandisk(SNDK)出咗一份可以講係 NAND memory 史上最爆嘅季度業績。Q3 EPS $23.41 對市場預期 $14.42,beat 60%;毛利率 78.4% 對預期 67.2%;Q4 EPS guide $30-33,annualized 即係 $120 EPS run rate。
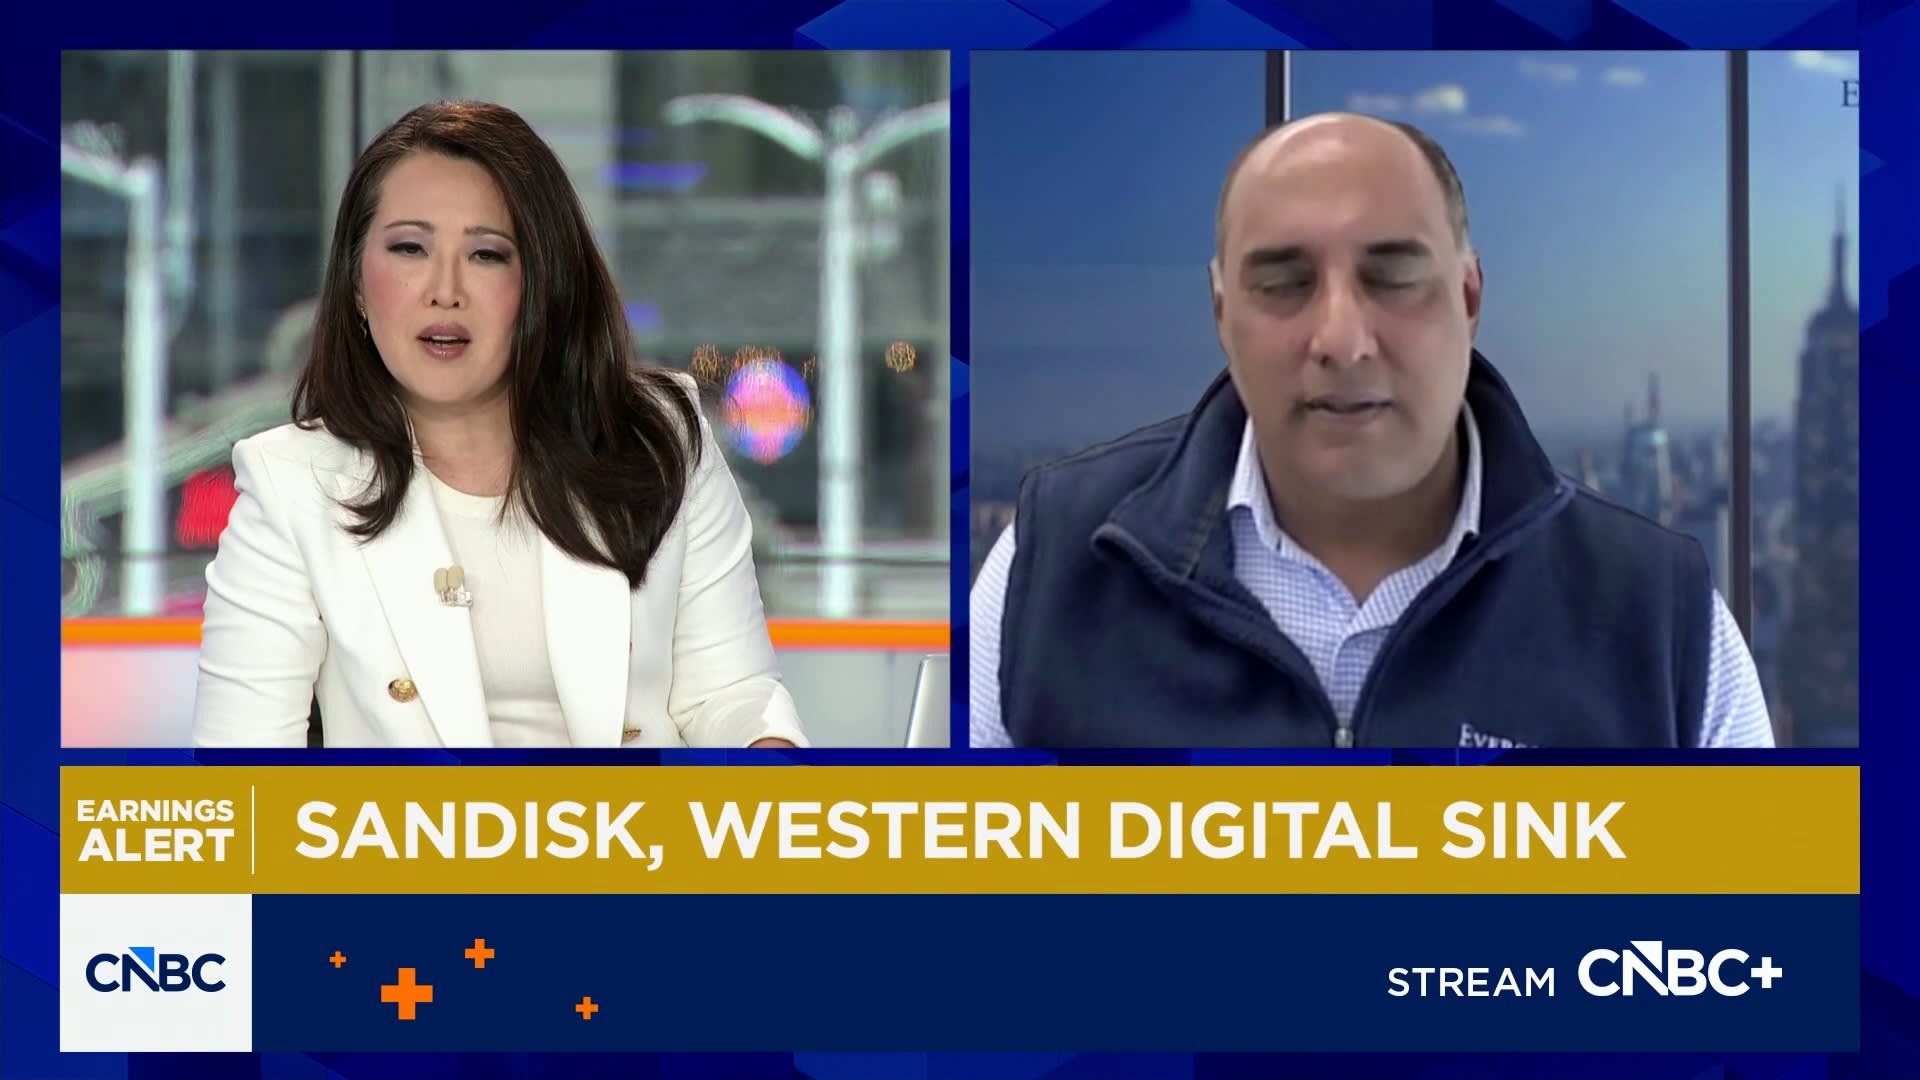
但股價 after-hour 跌 6%,正股當日跌 8.5%。一啲都唔合理 — 表面上。
從數據嚟睇,呢個唔係單純嘅「sell the news」。呢個係 Wall Street 整個分析員社群,仲用緊舊 commodity memory framework,嚟估一個已經完成 paradigm shift 嘅 AI infrastructure 公司。換個角度理解,呢個就係散戶嘅 mispricing window。
呢篇文用 8 章拆解:由業績矛盾、Wall Street 分析員 PT 由 $50 到 $1,277 嘅闊度,去到 $42 億美元 NBM 合約炸彈、Crucial 死亡證明、NAND 廠 2030 先 ramp、Forward P/E 真實計算、三個 framework 對比,最後到實際 basket 配置同 risk 清單。核心問題:SNDK 係 commodity 還是 AI infra?答案決定 fair value 由 $681 到 $2,800 之間嘅選擇。
業績爆錶嘅矛盾 — EPS 升 60 倍但股價反跌
SNDK 喺 2025 年 2 月 21 日由 Western Digital 分拆,獨立上市。當時冇人留意 — NAND 行業過去幾年蝕到頸都無,SNDK 自己 FY25 全年仲蝕 $16.4 億(主要因為 $18.3 億 goodwill impairment)。
但過去 12 個月,SNDK 由低位升咗 3,006%(冇打錯,係三千零六個 percent)。YTD 升 322%。一年前 SNDK 同季蝕 $0.30 一股,而家賺 $23.41 一股 — EPS 由蝕變賺,絕對值 swing 接近 $24。Q3 業績呢一刻,係呢個 rally 嘅實質確認 — 唔再係 narrative trade,係真金白銀嘅 cash flow。
具體睇下 free cash flow 數字就明:Q3 adjusted FCF $2.955 billion,FCF margin 49.7%。換算 annualized run rate 接近 $12 billion FCF,對應 SNDK 而家 market cap $162 billion = FCF yield 7.4%。對比標普 500 平均 3-4%、AI 龍頭 NVDA / AVGO 嘅 2-3%,SNDK 嘅 cash generation 喺增長股入面屬於極端水平。
更狠嘅係 Q4 guide:Revenue $7.75-8.25B,EPS $30-33,毛利率 79-81%。Annualized 即係 SNDK 一年可以做 $32B revenue + $120 EPS。對比佢全 FY25 做 $7.36B,呢個 run rate 升 4.3 倍。
仲未夠?公司宣布 $6 billion share buyback,長期負債由 $18.3 億減到 $0,達到 net cash position 比 February 嘅 Investor Day 目標早咗 6 個月完成。$6B buyback 對應流通市值 ~3.6%,相當於收緊 36 個百份位嘅 share count,進一步推高未來 EPS。
業績好成咁,點解 stock 仲跌 8.5%?表面上 sell-the-news,但深層次原因要拆解。
呢個唔係單一個股嘅 react。同一晚 Western Digital 都跌 8% 雖然 guide 又超預期。Cerity Partners 嘅 Michael Schulman 講低,storage 股嘅 outlooks「未夠 wow factor」維持 momentum。
但 wow factor 嘅定義由邊個畀?Investors 已經喺 Q3 業績前 price in 咗 EPS 接近 $25 嘅 whisper number。連續 3 個季度公司大幅 beat 自己 guide,市場反而 punish 公司「冇 surprise 到」。呢個係典型 high-beta 股價結構問題,唔反映 fundamentals。
另一個技術性因素:Western Digital 同一日宣布 secondary offering — 賣 5,821,135 股 SNDK 股票,定價 $545(較市價 ~50% 折讓)。咁大嘅 institutional supply 流入市場,即使 buyer demand 強勁,短期都會壓住股價。WDC 之所以 discount 咁狠,因為佢哋 spin-off 後嘅 SNDK 持股數量太多,要 quickly liquidate,而 SNDK 流動性雖然喺 NASDAQ-100 上市後改善,但消化 5.8M 股都需要時間。
Wall Street Framework 戰爭 — 分析員 PT 由 $50 到 $1,277
業績後,華爾街 sell-side 嘅 price target 出現一個極不尋常嘅 spread。低 case $50,高 case $1,277,平均 $683。
呢個唔係意見分歧 — 呢個係整個 framework 都未統一。每個分析員用緊唔同嘅 valuation 模型,得出截然不同嘅結論。
| 分析員 / 機構 | Rating | Price Target | 暗示嘅 Framework |
|---|---|---|---|
| Wedbush | Outperform | $1,200(由 $740 升) | Bull — AI infra rerate |
| Bernstein | Buy | $1,250 | Bull — durable supercycle |
| GF Securities | Buy | $1,277 | Bull |
| Evercore ISI | Buy | $1,200 | Bull |
| BofA Securities | Buy | $1,080 | Base — extended cycle |
| Wells Fargo | Equal Weight | $975 | Base — peak earnings |
| DA Davidson (對 MU) | Buy | $1,000(同 setup) | Bull — longer cycle |
| 24/7 Wall St | Sell | $681 | Bear — commodity peak |
| MarketBeat 平均 | — | $812.95 | — |
呢個 spread 闊到等於市場根本未達成共識。高 PT($1,200+) 同低 PT($681) 之間係 76% 嘅差距 — 即係話有人覺得 SNDK 值兩倍於另一啲人嘅估值。
差距嘅核心係:SNDK 究竟係commodity memory company(用低 P/E),定係AI infrastructure oligopoly(用高 P/E)?
呢個唔係玩文字遊戲。Bull camp(Bernstein、GF、Wedbush、Evercore)用 15-20x P/E 計估值,因為佢哋認為 SNDK 已經 transition 做 multi-year contract company,類似 ASML(forward P/E 30x)、TSMC(forward P/E 25x)嘅半導體 oligopoly。Bear camp(Wells Fargo、24/7 Wall St)用 6-8x P/E 計,因為佢哋認為 78.4% 毛利率係週期頂,2027-2028 必然回落,$140 EPS 係 unsustainable。
具體睇 Bernstein 分析師 Mark Newman 嘅 thesis:佢喺業績前已經將 PT 由 $1,000 升到 $1,250,理由係「SNDK should deliver strong results through at least 2028」。佢嘅 model 假設 NAND demand-supply imbalance 持續到 2028,毛利率維持 70%+,EPS 由 FY26 嘅 ~$60(計返 trailing 4 季)上升至 FY28 嘅 $200+。如果呢個 model 對,SNDK 而家 $1,041 等於 FY28 forward P/E 5x,嚴重 undervalue。
Wedbush 分析師 Matt Bryson 嘅 reasoning 唔同:佢由 $740 直接 raise 到 $1,200(60% 升幅),關鍵 trigger 係 NBM 合約嘅披露 — 證明咗 NAND industry 已經學識點 lock pricing。佢嘅 implicit framework 係:6 個月前用 commodity multiple,而家用 specialty/contracts multiple。呢種「framework migration」喺 sell-side 圈仲屬於少數,但係一個 leading indicator。
對立面 Wells Fargo 嘅 Aaron Rakers 維持 Equal Weight $975,reasoning 係 NAND spot pricing 過去幾個月已經升 39.95%(根據 DRAMeXchange)— 即係話現價已經 price in 大部分 NAND price recovery。任何 spot price 反轉,SNDK 嘅 gross margin 會立即 compress。
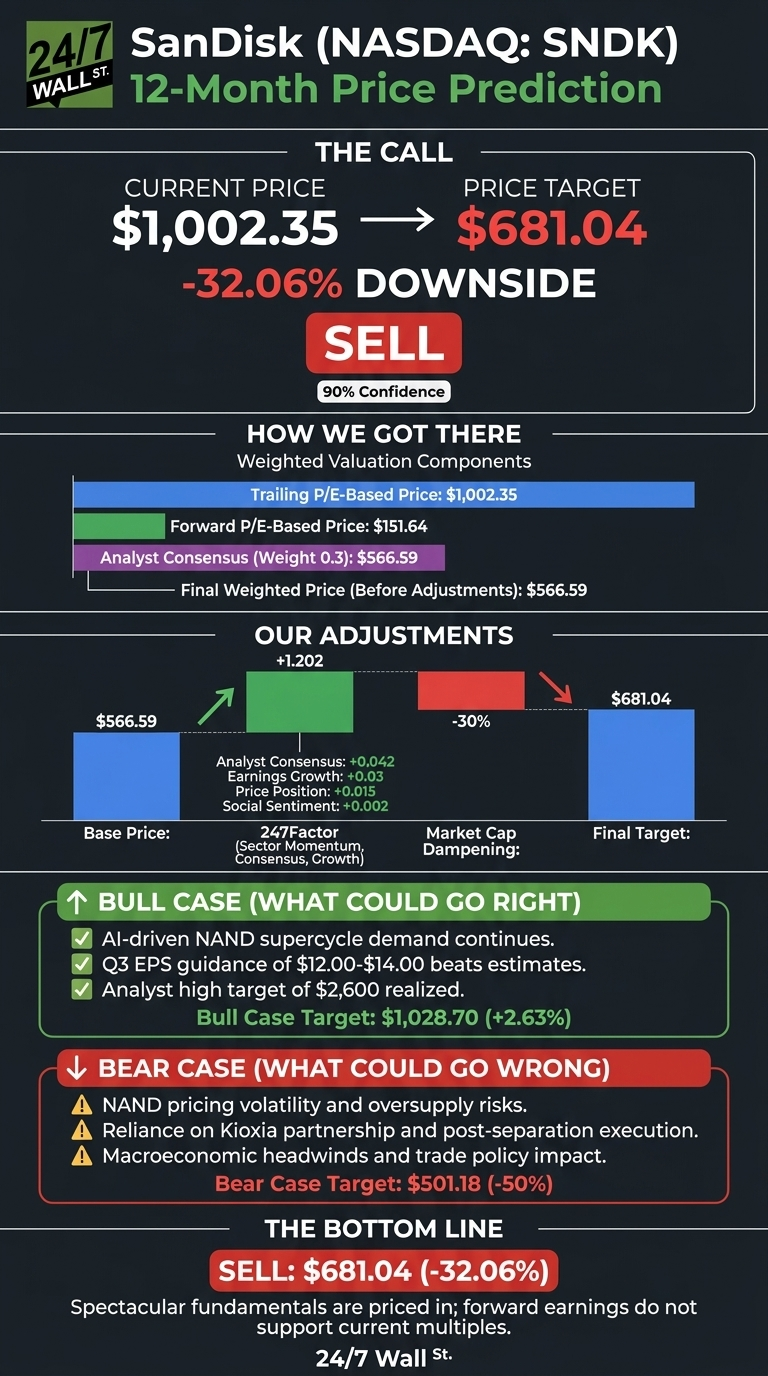
呢條問題嘅答案唔係靠估,而係靠睇 management 喺 4 月 30 日業績電話會議入面披露嘅幾個關鍵 fact。呢啲 disclosure 大部分新聞媒體都冇深入分析,但佢哋先係決定邊個 framework 啱、邊個錯嘅關鍵證據。
$42 億美元合約炸彈 — Memory 業界第一次出現嘅 take-or-pay 模式
Q3 業績釋出 嘅最重要訊息,唔係 EPS 數字,係呢一段話 —— CEO David Goeckeler 喺 conference call 親口宣告:Sandisk 而家有 5 份 multi-year supply agreements 已簽,公司叫呢類合約做 New Business Models(NBM)。
5 份 NBM 合約 — 真實規模
3 份合約喺 Q3 簽,2 份喺 Q4 簽。單係 Q3 嘅 3 份合約已經提供 minimum $42 billion revenue backlog,加上超過 $11 billion 嘅 enforceable financial guarantees。其中 $400M 預付款已經入咗 balance sheet。
用 context 計返:
• SNDK FY25 全年收入 $7.36B
• 而家 3 份合約 = $42B minimum
• 等於 6 倍 2025 年全年收入,只係 3 個客戶
呢個唔係「訂單」,呢個係 take-or-pay。即係客戶就算將來唔要貨,都要照畀錢。同 LNG 行業嘅 long-term supply agreement 結構一樣,亦類似 TSMC 同 Apple/Nvidia 嘅 multi-year reservation contracts。
仲未夠勁:Goeckeler 喺 Q&A 環節講,呢 5 份 NBM 已經佔 SNDK FY27 全年 bit supply 嘅超過 1/3。佢仲補一句:呢個比例會繼續升,「definitely」可以超過 50% 喺未來幾年。
1/3 FY27 supply locked + multi-year contract + financial guarantees + take-or-pay 結構 = SNDK 已經部分變身做 subscription business。
對比過去:NAND 行業 90%+ 收入來自 spot market 或者 short-term contracts(quarterly pricing 為主)。客戶見 demand 弱可以即時砍 order、見 supply 緊就 stockpile。呢種 cyclicality 直接導致過去 10 年 NAND 行業 boom-bust 反覆 — 賺 2 年蝕 2 年係常態。
而家 SNDK 透過 NBM 鎖死 1/3 supply,加上 5 份合約陸續 ramp,12-18 個月內可能去到 50%。呢個比例先係結構性嘅 inflection point。
Goeckeler 自己對 cyclicality 嘅 view 喺 Reuters 訪問入面講得好白:「呢個行業嘅死症就係 boom-bust cycle。我哋想離開呢個 cycle,我哋要 consistent、predictable economics。」呢句話如果由其他 NAND CEO 講,可能聽落係 wishful thinking。但 Goeckeler 之前已經做過一件大事:佢就係將 Western Digital 一分為二、創立 Sandisk 嘅 architect。佢有 track record 完成大型結構性轉型,呢次 NBM 設計係佢 personal vision 嘅 extension。
合約結構嘅技術細節亦值得留意。Goeckeler 解釋:「我哋設計咗一個財務結構,客戶喺合約開頭做出財務承諾,如果佢哋之後 walk away,我哋拎走呢筆錢。」即係 prepayment + financial penalty 雙重保險。$11 billion 嘅 financial guarantees 係 contractual,$400M 已經 cash 入 SNDK balance sheet。
過去 NAND/DRAM 嘅 cycle 跌幅咁慘,根本原因係:
1. 90%+ 收入係 spot market pricing
2. 客戶冇承諾,demand 突然減就 cliff drop
3. 廠商起咗廠就要繼續開,即使 spot price 跌穿 cost
NBM 結構嘅 implications:
1. SNDK 50% 收入有合約 floor pricing
2. 客戶有財務承諾,demand 唔可以突然消失
3. 即使 spot market 跌,合約價維持 — 利潤緩衝極大
Crucial 死亡證明 — Micron 砍 29 年老品牌等於宣告 commodity 模式已死
2025 年 12 月 3 日,Micron 出咗一份新聞稿,宣告結束 Crucial 消費者業務。Crucial 係 1996 年成立嘅品牌,29 年嚟係全球零售 DRAM 同 SSD 嘅 top brand 之一。
Micron CBO Sumit Sadana 嘅原話:「為咗改善我哋對更大、更具戰略性嘅客戶嘅供應同支援,我哋作出呢個艱難嘅決定。」
呢個唔係品牌重塑,唔係 cost cutting。呢個係 Micron 主動退出零售市場,將所有 wafer 產能 redirect 去 hyperscaler / enterprise AI 客戶。
呢個動作嘅 implication 比新聞 headline 巨大好多。等我列幾個維度:
| 維度 | 舊 cycle (PC / 手機 driven) | 而家 (AI driven) |
|---|---|---|
| 需求驅動 | PC、智能手機、消費電子 | Hyperscaler datacenter capex |
| 客戶結構 | 千千萬萬零售/OEM 客戶 | 4-5 個 hyperscaler 食晒 |
| 定價方式 | 大部分 spot market | Long-term contract,鎖價 |
| 供應商行為 | 賺錢就 aggressive 加 capex | 蝕怕咗,集體克制 |
| 產能調配 | 全 spectrum 都做 | 主動砍 consumer,留俾 enterprise |
呢個 table 入面最後一行先係 game changer。Micron 用實際行動證明:行業嘅 priority 已經由 consumer 轉去 enterprise,而呢個 shift 係 permanent,唔係 temporary。
Sandisk 嘅情況雖然冇 Micron 咁劇烈(SNDK consumer 業務 Q3 仍有 $820M 收入,佔 14%),但 datacenter mix shift 嘅速度同樣震驚:datacenter Q3 收入 $1.467B,按季升 233%、按年升 645%。Edge(Client / OEM)收入 $3.66B 雖然依然係最大 segment,但增長嘅來源已經全部 shift 去 datacenter。
仲有一個關鍵數字:Q3 業績前嘅 3 月 29 日投資者 call,management 將 calendar 2026 datacenter NAND market 增長預測由「20-40%」升到「60%」。而家 4 月 30 日業績,呢個數字再升一次,變成「mid-70s%」。三個月內預測 raise 兩次,反映 demand visibility 持續增強。Nvidia 自己嘅 Vera Rubin 架構,每部 server 配 1,152TB SSD,係上一代嘅 10 倍 — 單係 Nvidia 一個客戶,2027 年就需要額外 75-100 EB NAND,呢個數字到 2028 仲可能再 double。整個 data center SSD market 由 2025 年 200 EB 可能擴到 2028 年 400-500 EB。
從歷史角度睇,過去三次 NAND/DRAM cycle 跌幅(2018、2022、2024)全部由 consumer demand 嘅突然下滑觸發 — PC 出貨少咗、智能手機飽和、tablets 萎縮。每一次,廠商都係被動承受。
而家行業集體做緊一件事:主動退出 consumer cycle,只服務 hyperscaler。即係話下次 cycle 跌,trigger 唔再係 consumer demand,而係 AI capex 嘅變化。呢個係好嘅一面 — AI capex visibility 係 18-36 個月,比 consumer demand 易 forecast。但同時係風險嘅一面 — 如果某個 hyperscaler 突然削 capex,衝擊比過去更集中。
Crucial 退場仲有一個 secondary effect 好少人提:retail 渠道嘅 NAND/SSD pricing power。Micron 退出後,Samsung、SanDisk、Crucial 三足鼎立變成兩大 + 一啲 Tier 2 玩家。零售 SSD 嘅平均售價過去 6 個月已經升 2-2.8 倍,部分原因正正係 supply shifted away from retail。對 SNDK 嚟講,即使佢哋繼續做 consumer 業務,pricing power 自動上升。Q3 SNDK consumer revenue 雖然按季跌 10%(seasonality)、但按年仍然升 44%,反映 ASP 顯著擴張。
Memory 廠 2030 先 ramp — 為何 supply 18 個月內追唔上
市場熊派最常嘅論據係:「memory 行業 supply 一定追上,而家 78% 毛利率守唔住」。但呢個 framework 已經 outdated。
真實 memory fab 建設時間 = 建廠本身 12-18 個月,加裝機 9-24 個月,加 ramp 6-12 個月,總共由動土到全速量產 24-48 個月。即係話即使今日宣布加產能,2027-2028 先見到 meaningful output。
列幾個 confirmed 嘅 project 你睇下個 timeline:
| Project | 類型 | 動土 | 初步出貨 | 全速量產 |
|---|---|---|---|---|
| Micron NY megafab | DRAM | 2026 Q4 | 2029 Q1 | 2030 |
| Micron Singapore Fab 10B | 3D NAND | 2026 已動土 | 2028 H2 | 2030+ |
| SK Hynix M15X HBM plant | HBM packaging | 2026 Q2 | 2028 | 2029 |
| Samsung P5 Pyeongtaek | DRAM/NAND | 建設中 | 2027 | 2028+ |
更關鍵嘅事實係:NAND 廠商集體選擇唔加產能。過去 3-4 年 NAND 行業蝕到怕,管理層集體變保守,寧願睇住 spot price 升都唔肯擴 capex。
Sandisk Q3 業績 call 入面,Goeckeler 講得好直接:SNDK 嘅 capex 設計唔係追求 maximize bit output,而係透過 BiCS 8 nodal transition 提升每片 wafer 嘅 bit density,只需要「mid-to-high teens」嘅 bit growth — 即係 15-19% 一年。對比 hyperscaler datacenter NAND 需求按年雙位數高速增長,supply 跑唔贏 demand 係結構性嘅。
數字佐證 nodal transition 嘅威力:SanDisk 同 Kioxia 共同開發嘅 BiCS8 採用 Hybrid Bonding 技術,332 層 NAND,單顆 die 容量 2Tb(QLC),比 BiCS6 提升 59% 密度。即係話同樣大小嘅 wafer,output 多 59% bit。capital intensity 反而下降,profitability 大幅提升。
Roadmap 上,SanDisk 計劃 2026 H1 出 256TB SSD、2027 出 512TB、2028 後挑戰 1PB。每次 capacity doubling 唔係靠加 fab,係靠技術節點推進。呢個係 ASML / TSMC 模式 — supply growth 由 R&D 驅動,而唔係靠資本擴張。
過去三次 NAND cycle 嘅 boom-bust 模式可以列得好清楚:
| Cycle | 頂位 (毛利率峰值) | 底位 (毛利率谷) | 原因 |
|---|---|---|---|
| 2018 cycle | 2018 H1 ~50% | 2019 H2 ~10% | PC OEM 大量 stockpile 後突然減 order |
| 2022 cycle | 2022 H1 ~45% | 2023 H1 -10% | 智能手機飽和 + 中國經濟放緩 |
| 2024 cycle | 2024 H2 ~30% | 2025 Q1 ~22% | AI 需求上升但消費者萎縮對沖 |
| 而家 cycle | 2026 Q3 78.4% | ? | AI 驅動 + supply discipline + NBM 合約 |
而家 cycle 同過去三次最大分別:毛利率高出嘅同時,supply 並冇對應大幅擴張。Samsung、SK Hynix、Micron 三大廠 2025-2026 capex 全部 contained,大部分加產能用喺 HBM(DRAM 子類別)而唔係 NAND。NAND vendor 集體克制,直接導致 SNDK 78.4% 嘅 margin 有 supply-side 嘅 backstop。
2018 cycle 頂後,Samsung、SK Hynix、Micron 全部 aggressive 加 capex,結果 2019-2020 大跌價,行業集體蝕錢。
2022 cycle 頂後,廠商再 aggressive 加,結果 2023-2024 大跌價,Sandisk 自己 FY25 仲蝕 $16 億。
2025 H2 開始嘅呢個 cycle,管理層全部變保守。連 Micron 同 SanDisk 都搵 PSMC 外判部分產能,因為自建廠太貴又太慢。Industry-wide discipline = pricing power 維持。
呢個就係NAND 行業嘅 PTSD — 蝕錢蝕到怕,寧願賺少都唔擴產。
數學唔識呃人 — Forward P/E 真係幾多?
Yahoo Finance 而家顯示 SNDK Forward P/E 20.96x。呢個數一上一下,睇起嚟唔算便宜。但呢個數字係用緊舊 consensus 嘅 EPS,完全冇 reflect 4 月 30 日嘅 guide。
等我哋用 SNDK 自己嘅 guide 重做數學。
用 NTM EPS = $140,SNDK 而家 $1,041 嘅實際 Forward P/E:
| EPS 假設 | NTM EPS | Forward P/E @ $1,041 |
|---|---|---|
| 保守(Q4 + flat) | $130 | 8.0x |
| 基本(我哋估算) | $140 | 7.4x |
| 進取(NBM 加速) | $150 | 6.9x |
呢個就係 mispricing 嘅核心。Yahoo 嘅 20.96x 係幾個月前嘅 EPS estimate 計嘅;而家公司自己 guide 出嚟嘅 EPS run rate 係嗰個數嘅近 3 倍。consensus EPS 通常需要 6-12 週先會 catch up,而 sell-side 啲 PT raise(例如 Wedbush 由 $740 升到 $1,200)就係呢個 catch-up 過程嘅 leading indicator。
具體點計返嚟?用 SNDK Q4 guide $31.50 EPS,annualized $126。但 sequential growth pattern 顯示 FY27 仲有 ramp:Q3 EPS 由 Q2 嘅 $6.20 跳到 $23.41(+277%),Q4 guide 對 Q3 仲有 +30% sequential。即係話 momentum 仲未 plateau。保守估計 FY27 全年 EPS $145-155 區間。Bernstein 自己嘅 forecast 係 FY27 EPS $145+,Wedbush updated model 用 $150。
呢度 Forward P/E 嘅算術簡單到無人會錯:
• 用 NTM(next-12-months)EPS = $140
• 而家 stock price = $1,041
• Forward P/E = $1,041 / $140 = 7.4x
同 Yahoo 顯示嘅 20.96x 對比,差距 2.8 倍。咁大嘅差距通常意味住:(a)published 數字過時、(b)市場分歧巨大、(c)兩種計算方法都對但反映唔同 EPS 假設。實際上 Yahoo 用緊舊 consensus 約 $50 EPS — 即係 SNDK 業績後 sell-side 嘅 update 仲未 fully reflect 喺 published metrics。
呢個 consensus 滯後現象有時間表。歷史上 large-cap 美股嘅 consensus EPS 喺重大業績 raise 之後,通常需要 6-12 週嘅 sell-side update period 至 reach new equilibrium。具體 mechanism:
Week 1-2: 業績後第一輪 PT raise,leading 分析員(通常 1-3 家)更新 model,但 consensus number(由 18-25 家分析員平均)變化有限。
Week 3-6: 第二輪 sell-side update,middle camp 跟住 raise EPS,consensus 開始上移。
Week 6-12: Lagging 分析員(包括維持 sell rating 嗰啲)被迫 update,consensus reach new equilibrium。Published P/E 同 actual forward P/E 收窄。
對 informed retail investor 嚟講,呢段 6-12 週係典型嘅 information lag window — published metrics 顯示偏貴,但實際 forward economics 已經 rerate。
歷史上,Micron 喺 cycle 頂時 forward P/E 通常得 4-8x,落到 cycle 底反而會擴張到 18-24x。原因係:peak earnings 通常係 unsustainable,市場用低 multiple 嚟 price in 未來嘅 EPS 跌幅。
所以 SNDK 而家 7-8x Forward P/E 唔可以單純話「平」。要證明呢個係 mispricing 而唔係 commodity peak,需要證明 NBM contracts 真嘅可以 reduce cyclicality — 而呢個證據要等 2027 H1 至 2028 才可以完全確認。
三個 Framework,三個 Fair Value — Bear $900 / Base $1,800 / Bull $2,800
結合上面 6 章嘅事實,我哋可以系統性 build 三個估值 framework,每個 framework 對應不同嘅 thesis 同分析員 view。每個 framework 唔係虛構,而係市場上實際分析員嘅 model 反映。
Bear — Commodity Memory(舊框架)
Thesis:Memory 永遠 cyclical,NBM 合約只係短期現象,2027-2028 cycle 跌時 NAND 價格回落、毛利壓回 30-40%,EPS 大幅 normalize。
Multiple:用 peak earnings × 6-8x(Micron 歷史 cycle 頂 P/E)
Math:NTM EPS $140 × 6-8x = $840-$1,120
Sell-side 對應:24/7 Wall St $681、Wells Fargo $975(equal weight)
支持證據:過去 10 年 NAND cycle 從未維持 >50% 毛利率超過 4 個季度。$140 EPS run rate 喺歷史上係 unprecedented,return-to-mean 嘅機會率高。Western Digital 5,821,135 股 $545 secondary 嘅 discount 反映 institutional 大戶都認為 stock overheated。
Base — Through-Cycle Normalized(中性)
Thesis:NBM 合約 reduce cyclicality,但 industry 仲保留 some cyclicality。Through-cycle normalized EPS $80-100,multiple 用 12-15x。
Math:用 NTM peak $140 但加埋 cycle discount,fair multiple 10-12x = $1,400-$1,680
Sell-side 對應:BofA $1,080、Wedbush 之前 $740 嘅舊 PT
支持證據:NAND 結構性改善係事實(NBM、Crucial 退場、supply discipline),但 50% 嘅 cyclicality 仍然存在。Through-cycle EPS 用 peak / trough 平均嘅 normalized model 計,得出 fair value 比 commodity framework 高,但比 full rerate 低。
Bull — AI Infrastructure Rerate(新框架)
Thesis:NAND oligopoly 已經完成 rerate,similar to ASML / TSMC / 半導體設備 oligopoly。NBM 合約鎖死 50%+ supply,supply discipline 維持,margin 結構性穩定。
Multiple:15-20x(仲未到 ASML 30x 但唔再係 commodity 6x)
Math:NTM $140 × 15-20x = $2,100-$2,800
Sell-side 對應:Bernstein $1,250、GF $1,277、Wedbush 新 $1,200、Evercore $1,200
支持證據:5 份 NBM 合約嘅披露係結構性 evidence。Goeckeler 親口宣告 reduce historical cyclicality。Crucial 退場證明 industry priority 已轉。Hyperscaler $650B 2026 capex visibility 高。BiCS8 / Stargate 平台領先 Samsung / SK Hynix 一個 generation。
三個 framework 對應嘅概率,以及 SNDK 而家 $1,041 嘅 implied positioning:
| Scenario | Fair Value Range | Implied Prob 計算後 | 假設 prob |
|---|---|---|---|
| Bear: cycle 即將見頂 | $840-$1,120 | 20% | 業績 + NBM 落實後減低概率 |
| Base: extended cycle | $1,400-$1,680 | 50% | 最有可能 — 部分 structural |
| Bull: 完全 rerate | $2,100-$2,800 | 30% | 需要 NBM 比例升至 50%+ |
| Probability-weighted | ~$1,700 | — | vs 現價 $1,041 = +63% upside |
Probability weighting 唔係 science,係 informed estimate。而家股價 $1,041 喺 Bear case 同 Base case 之間,即係 market 仲未 fully pricing in NBM disclosure。
呢個係典型嘅 information lag mispricing —— consensus EPS 仲未 update,published P/E 顯示偏貴,但實際 forward economics 早已 rerate。
點玩呢個 thesis — Basket 結構同關鍵 risk 清單
如果你 buy in 「memory paradigm shift」嘅 thesis,有幾個 angle 可以 play。最直接當然係 SNDK 本身,但要分散風險可以做 basket。
Basket A:NAND/DRAM Oligopoly 直接受惠
| Ticker | 公司 | 簡單 Thesis |
|---|---|---|
| SNDK | Sandisk(主角) | Forward P/E 7-8x、$6B buyback、NBM 1/3 supply locked |
| MU | Micron | DRAM + HBM,DA Davidson 給 $1,000 PT,HBM 2026 sold out |
| 005930.KS | Samsung Electronics | NAND + DRAM + HBM 全產線,世界最大 |
| 000660.KS | SK Hynix | HBM 王者,Stargate project supply 簽咗合約 |
| 285A.T | Kioxia | 純 NAND play,日本上市 |
SNDK 同 MU 係美股直接 expose,Samsung / SK Hynix / Kioxia 需要韓股或日股賬戶。Kioxia 係 SNDK 嘅 fab partner — BiCS8 NAND 兩家共同生產 — 如果你信 SNDK story,Kioxia 係 leveraged 玩法。
個別股 thesis 嘅 nuance:
SNDK:純 NAND play。Forward P/E 7-8x,$6B buyback authorized,FCF yield 7.4%。風險係 cyclical reversal。
MU:DRAM(70% revenue)+ NAND(30%)+ HBM(快速增長)。HBM 2026 sold out + 2027 部分 locked。Forward P/E 5.57x(同樣 stale,真實更低)。比 SNDK 多元化,但缺少 SNDK 嘅 NBM 結構性合約。DA Davidson 給 $1,000 PT,thesis 係「longer-than-usual memory cycle」。
Samsung 005930.KS:NAND + DRAM + HBM + 半導體代工 + 智能手機 + 家電。最 diversified,但因為 size 巨大,純記憶體 leverage 唔強。適合保守投資者。
SK Hynix 000660.KS:HBM 王者,Nvidia 主要 supplier。Stargate project 已簽 supply 合約。Forward P/E 仍然偏低(韓股折讓)。
Kioxia 285A.T:純 NAND 玩法,2024 年才上市,流通性較差,但 SNDK 嘅 fab partner — 兩家共用 BiCS8 產能。如果你 buy in SNDK story,Kioxia 係更高 beta 嘅 leveraged play。
Basket B:Adjacent Infrastructure
| Ticker | 公司 | Thesis / 風險 |
|---|---|---|
| STX | Seagate | HDD complement,啱啱 Q3 業績爆 — datacenter 需要 HDD + SSD 混合架構 |
| WDC | Western Digital | 持有 SNDK 5,821,135 股 overhang(已 announce $545 secondary) |
| AVGO | Broadcom | Custom ASIC + memory controller — 半導體寡頭 + 多元化 |
| NVDA | Nvidia | Demand-side driver,Vera Rubin 用 1,152TB SSD/server,係 SNDK 主要客戶 |
Basket C:ETF 分散
如果想 sector-level exposure 而唔押注單一公司:
| Ticker | ETF | 備註 |
|---|---|---|
| SOXX | iShares Semiconductor | 美國主要 semi ETF,SNDK / MU 都係持倉 |
| SMH | VanEck Semiconductor | 全球 semi,曝光 NVDA 較重 |
| 3067.HK | 南方半導體 ETF | 港股投資者首選,跟蹤 SOX 指數 |
| XSD | SPDR S&P Semi | Equal weight,小型公司權重較高 |
港人投資者要留意:港股 3067.HK 嘅追蹤指數係 SOX(費城半導體指數),SNDK 已經係成份股。所以買 3067.HK 已經 indirectly 持有 SNDK,但同時分散到 NVDA、AVGO、AMD、INTC 等。對於唔想開美股賬戶或者唔想押注單一股嘅人,呢個係 cleanest 嘅 exposure。
另一個值得考慮:KOMP(SPDR S&P Kensho New Economies)同 ARKQ(ARK Autonomous Tech & Robotics)都有 NAND/storage exposure,但唔係 pure semi play。如果你嘅 portfolio 已經有 NVDA / AVGO,加 ETF 嘅 marginal benefit 可能唔大,直接 SNDK 嘅 cleaner exposure 反而更高效。
1. AI Capex 突然剎車:任何一個 hyperscaler(Meta、Google、Amazon、Microsoft、Oracle)突然削減 capex,memory demand 即時受壓。Hyperscaler 2026 年 capex 估計 $650B,差 10% 已經係 $65B 嘅衝擊。
2. NBM 客戶集中度:5 份合約嘅 customer identity 公司未公開,但極大概率係 top 4-5 hyperscaler。任何一個違約,backlog 即時打折。
3. WDC Secondary 5,821,135 股 @ $545:Western Digital 4 月 30 日 announce 賣 SNDK 5.82M 股,定價 $545(較市價有 discount)。短期機械性沽壓。
4. NAND Spot Price 反轉:NBM 雖然鎖死部分價格,但 NAND spot market 仍然存在。如果 spot 大幅軟,投資者會 forward-price 整個合約結構嘅 risk。
5. Hyperscaler 自研 ASIC + 在地化記憶體:Google TPU、Amazon Trainium、Meta MTIA 全部自研,如果加埋自研 storage controller,SNDK 嘅 differentiation 削弱。
6. 地緣政治:韓國、日本、Taiwan supply chain 集中度高。任何一個 trade restriction、軍事衝突、自然災害都會衝擊全行業。
7. Yield 風險:BiCS8 + Stargate 平台仲喺 ramp 階段,如果 yield 唔達標,毛利率擴張嘅 thesis 會 challenge。
結語:Framework 之爭嘅最終答案
SNDK 4 月 30 日業績後跌 8.5%,唔係 fundamentals 問題,係 framework 滯後。Wall Street 一半分析員仲用 commodity memory framework(Wells Fargo、24/7 Wall St),一半已經 transition 去 AI infrastructure framework(Wedbush、Bernstein、GF、Evercore)。
呢個 framework 嘅 transition 唔會即時完成。歷史上類似嘅例子:Nvidia 由 GPU 公司變身 AI 公司,sell-side rerate 用咗 12-18 個月;ASML 由設備公司變身 EUV 寡頭,用咗 24 個月。SNDK 由 commodity NAND 變身 AI infrastructure,可能需要 12-24 個月。
而家正好處於呢個 transition 嘅起點。NBM 合約剛剛披露、consensus EPS 仲未 update、published P/E 仍然顯示偏貴、insider activity 維持平靜。對 informed retail investor 嚟講,呢個係典型嘅 information lag window。
但要清楚:呢個 thesis 唔係冇 risk。AI capex 任何放緩、NBM 客戶任何 default、地緣政治任何升級,都會 invalidate 整個 paradigm shift narrative。memory 行業嘅 PTSD 唔係冇道理 — 過去 10 年 NAND 真係蝕到痴線。但今次嘅結構性 evidence(Crucial 退場、$42B contractual backlog、management 親口 challenge cyclicality、industry-wide supply discipline)比過去任何一個 cycle 都強。
呢個 case 示範咗 cyclical-to-structural transition 嘅典型 pattern:
1. Earnings 爆錶但 stock 唔升 — market 用舊 framework,睇 high P/E
2. Sell-side 開始分裂 — leading 派 raise PT,lagging 派 hold
3. Management 親口 challenge cyclicality — Goeckeler 4/30 嘅 NBM 披露
4. Consensus EPS 開始 catch up — 6-12 週 後
5. P/E rerate 由 7x 升到 12-15x — 6-12 個月後
而家係 stage 2-3。如果你 buy in,timing 唔差。
最後一個 nuance:呢類 framework transition 嘅 stock,通常喺 transition 過程中波動極大。SNDK 係 high-beta(beta 接近 5)股票,單日 5-10% 嘅 moves 係常態。即使 thesis 啱,中途有 -30% drawdown 係正常嘅事。Position sizing 要慎重 — 唔好用 full position 進場,而係用 staged accumulation 嘅方式建倉,等 volatility 提供 better entry points。
好多港人散戶過去一年錯失 SNDK 嘅 +3,000% rally,主要原因係:(a)分拆嘅時候冇留意、(b)2025 年中 stock 升到 $200-300 嘅時候覺得「升咗咁多應該見頂」唔肯入、(c)而家見到 $1,041 又覺得「升咁多咪即係要跌」。呢種思維方式忽略咗 fundamentals 同股價之間嘅關係 — 而家 $1,041 對應 forward P/E 7x,反而比 stock $300 對應嘅 forward P/E 還要平宜(因為 EPS revisions 升得比 stock 仲快)。
記住一句:Stock prices 可以波動,但 contractual backlog 唔會消失。$42 billion NBM commitments 已經喺 SEC filings 入面,有 $11 billion financial guarantees backstop。呢個係 SNDK 同過去任何一個 NAND cycle 嘅根本性分別。市場早晚會 reprice 呢個 reality,問題係幾時、用幾長時間。
對港人散戶嚟講,呢類 paradigm shift 嘅機會通常 3-5 年先有一次。錯過 NVDA 2023、錯過 ASML 2022、錯過 AVGO 2024,如果再錯過 NAND oligopoly 2026,可能要等下個 cycle 先有。
如果你 enjoy 呢篇,可以繼續睇 Coco 哥呢幾篇相關深度文:
→ HBM4的賽跑:SK海力士 vs 三星 vs 美光,記憶體封裝的軍備競賽→ 馬桶廠 TOTO 一年升 60% 點解咁勁?— 38 年陶瓷功夫撞正 AI NAND 風口→ AI晶片的隱形戰場:先進封裝技術深度解析想跟住 CoCo 哥嘅 thesis 落場?
深度文唔等於投資建議。如果你想 act on 呢篇 research,以下係 Coco 哥日常用嘅工具同合作伙伴開戶連結:
| 美股 / 港股 · 入碼 CASHMATE 迎新拎 $2,000 禮品 | Futu 牛牛 → |
| 美股新手 · 0 佣金 CoCo 哥專屬迎新最高 HK$100,000 | Webull 微牛 → |
| 專業 · 全球 130 市場 最低佣金 + 多 product | IB 盈透 → |
| 加密貨幣 · HK SFC 牌 三重專屬獎 + 5 分鐘開戶 | OSL → |
| 英國銀行 · USD 高息 BNO 港人鎖息 + 避匯率 | iFAST Global → |
| 深度數據 · AI 選股 Fair value · earnings · screener | Investing Pro → |
⚠ 投資涉及風險,過往表現不代表未來。以上連結為合作伙伴連結,經連結開戶會支持 Coco 哥獨立深度研究,你嘅費用唔變。