半導體史上最強一季啱完
轉頭兩日插 12%
重點摘要
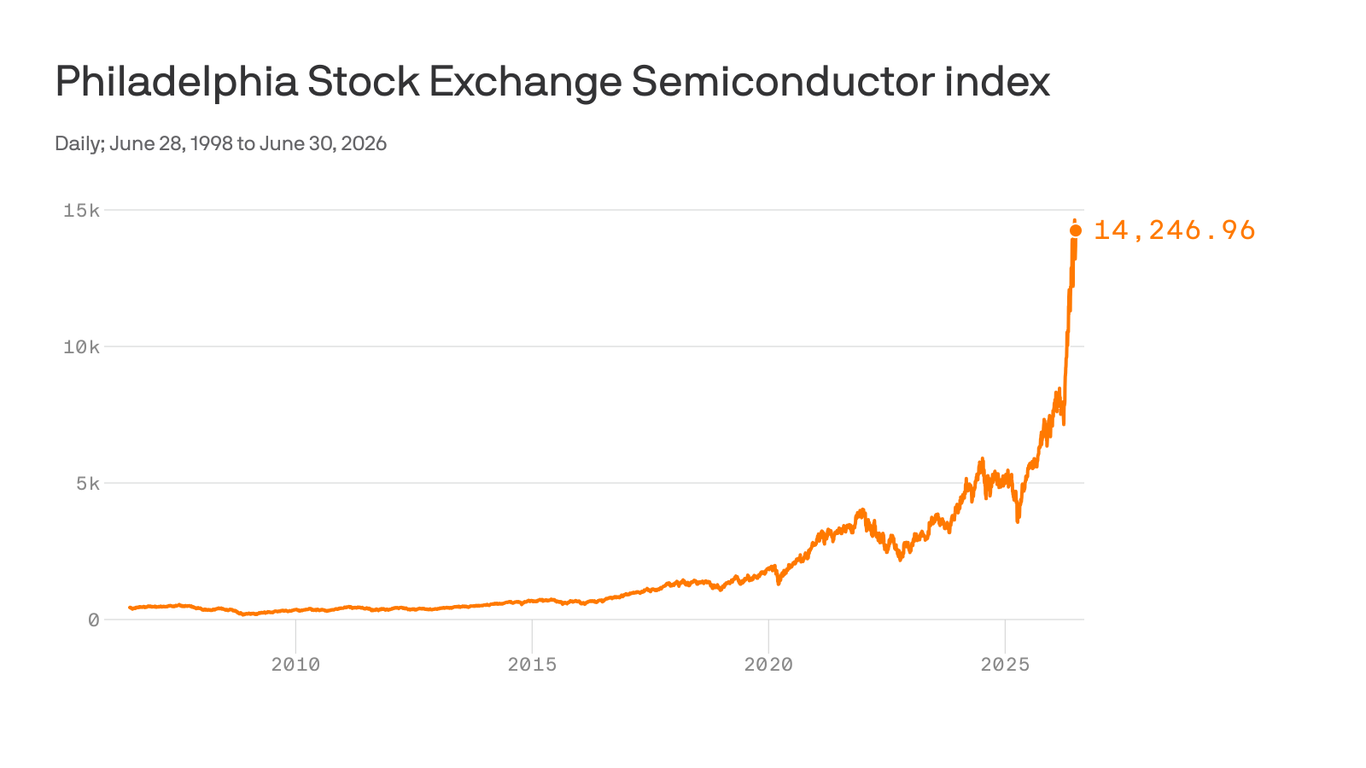
- SOX 2026 年 Q2 升 87.8%,1994 年以嚟最強一季
- 7 月頭兩個交易日 SOX 插約 12%
- 7 月 2 日 SanDisk -14.1%,年初至今 +626%
- Nvidia 當日只跌 1.4%,年初至今 +3.9%
- 7 月 1 日 Meta +9.7%、Palantir +8.7%
2026 年第二季,費城半導體指數(SOX)勁升 87.8%,係 1994 年有紀錄以嚟最強嘅一個季度。7 月 1 號 Q2 一埋單,好戲上演 —— 兩個交易日,SOX 插咗大約 12%,係 6 月 5 號以嚟最急,單係 7 月 2 號 SOXX ETF 就插 5.6%。
但你打開股票 app 會見到一件怪事:同一日,標普 500 同道指反而收升(標普 +0.37%、道指 +0.74%)。即係話,呢個唔係「大市股災」,而係一場精準到嚇人、只針對半導體嘅「洗倉」。
更加反直覺嘅係:插得最傷嗰隻,唔係你以為嘅 Nvidia。今次真正被斬到見骨嘅,係 2026 上半年升得最痴線嗰批 —— 記憶體同設備股。今篇拆解:點解一句「泡沫」可以引爆、點解專踩最貴嗰批、以及呢場係健康回調定係見頂。
先講一個關鍵背景:2026 年上半年,半導體係全市場最癲嘅板塊。SOX 指數半年升逾 85%,好多二三線晶片股一年翻幾倍。當一個板塊升到咁,任何時候插,都唔應該當「意外」—— 反而係「幾時插、乜嘢引爆」嘅問題。7 月頭呢兩日,只係個答案揭盅。
導火線:美銀一句「泡沫風險」
直接引爆呢兩日插水嘅,係美國銀行(Bank of America)一份研報。佢哋示警,AI 交易嘅「泡沫風險正在上升」,提醒投資者喺半導體長升之後,要重拾「估值紀律」(valuation discipline)。
留意 —— 美銀冇直接宣布「泡沫爆破」,措辭其實好克制,只係叫大家小心估值。但一句咁溫和嘅提醒,點解可以令成個板塊兩日蒸發過萬億市值?因為個個心裡有數:升咗咁多,大家都喺度等一個藉口獲利回吐。美銀只係遞咗支火柴。
再疊加背景噪音:國際清算銀行(BIS)早前已警告 AI 建設潮嘅泡沫特徵、Meta「pivot」自研晶片嘅疑慮、以及市場對 hyperscaler capex 會唔會見頂嘅憂慮 —— 一堆乾柴,遇著支火柴。
時機亦都關鍵。7 月 1 號正正係 Q2 埋單、H2 開波嘅第一日 —— 好多基金喺季尾「粉飾櫥窗」揸住強勢股,一過季就鬆手獲利,呢個「季節性換馬」本身就令升得最勁嗰批最易被沽。美銀份 note,啱啱好喺呢個最敏感嘅時點出現。
真相 #1:升得最痴線嗰批,插得最傷
如果淨係睇「半導體插水」四個字,你會以為係全board 齊跌。但拆開嚟睇,個 pattern 清楚到得意:2026 上半年升得越多,7 月 2 號跌得越傷。睇下呢張表 —— 同一日單日跌幅,對照佢哋今年以嚟(YTD)嘅升幅:
| 股票 | 7/2 單日 | 2026 YTD | 類別 |
|---|---|---|---|
| SanDisk (SNDK) | −14.1% | +626% | 記憶體 / NAND |
| Teradyne (TER) | −13.6% | +88% | 測試設備 |
| KLA (KLAC) | −11.5% | +89% | 晶片檢測設備 |
| Corning (GLW) | −10.8% | +122% | 光纖 / 玻璃基板 |
| Lam Research (LRCX) | −10.2% | +102% | 蝕刻設備 |
| Marvell (MRVL) | −9.8% | +183% | AI 客製晶片 |
| Applied Materials (AMAT) | −7.4% | +132% | 晶片設備龍頭 |
| Micron (MU) | −5.5% | +233% | 記憶體 / HBM |
對比返成個板塊指數:SOXX 單日 −5.6%、SMH −4.5%。即係話,上面呢批「升 1 至 6 倍」嘅明星股,跌幅係指數嘅兩三倍。呢個唔係恐慌亂沽,係一場好有紀律嘅估值回吐 —— 錢由升到離地嗰批,有秩序咁撤退。
再講深一層:呢種「升幅榜 = 跌幅榜」嘅對應,喺市場語言入面叫「高 beta 回吐」。當資金要減 AI 風險,佢唔會亂咁沽,而係優先沽走組合入面 beta 最高、獲利最多、最貴嗰批 —— 因為嗰啲鎖返最多利潤、又跌得最快。所以你會見到,同樣係半導體,SanDisk、Teradyne 插雙位數,而估值溫和嘅龍頭只係微跌。
真相 #2:Nvidia 反而企得最穩
最反直覺嘅一點 —— 大家心目中嘅 AI 一哥 Nvidia,7 月 2 號只係跌 1.4%;Broadcom 跌 2.4%、高通跌 3.1%。三大龍頭,今次跌得最少。點解?
答案喺 YTD 度:Nvidia 今年得 +3.9%、Broadcom +3%、高通 +1.5% —— 三大龍頭 2026 年根本冇點升。佢哋喺 2023 至 2025 已經升完一大浪,今年一直喺度 consolidate、消化估值。
換個角度理解:今次插嘅,唔係「AI 龍頭」,而係「AI 追落後」。2026 年係「第二浪」嘅一年 —— 資金由已經好貴嘅 Nvidia,溢出去記憶體(Micron、SanDisk)、設備(AMAT、Lam)、客製晶片(Marvell、Arm)。呢批「補漲股」升得又急又猛,估值一下子追到龍頭都貴,自然一有風吹草動就最脆弱。龍頭穩、落後散,係一個典型嘅晚週期訊號。
對散戶嚟講,呢點好實用:同一個板塊入面,「邊隻股票」比「邊個板塊」更加決定你嘅命運。追一個啱嘅主題(AI),但揀錯咗最貴嗰隻補漲股,一樣可以喺兩日內輸到面青。龍頭同追落後,喺升市睇落一齊升,但一插市,高下立見。
震央:記憶體 —— 升得最勁,回吐最狠
要數今次嘅震央,一定係記憶體。SanDisk 今年升到誇張嘅 +626%,7 月 2 號一日插 14%;Micron 一度升逾兩倍(YTD +233%),當日插 5.5%。連鎖反應傳到亞洲:南韓 Samsung 插約 7%、SK Hynix 插約 9%,拖住南韓大盤。
呢個接返之前講過嘅「記憶體 supercycle」故事:AI 伺服器搶 HBM、DRAM 供不應求,價格暴漲,Micron 一年 EPS 由 $1.91 爆到 $25.11(升 1,215%)。基本面係真嘅,但問題係 —— 週期股嘅特性,就係上落都放大。升嘅時候一年幾倍,調整嘅時候一日一成。記憶體升得最勁,今次自然回吐得最狠。
記憶體(DRAM / NAND / HBM)係典型嘅「週期性商品股」:供給要起新廠、要 18 個月以上,短期近乎固定;需求一升,價格就爆升、盈利以倍計跳。但市場一擔心「週期見頂」,同一批股就會被以最快速度重估。呢個係結構問題,唔係邊間公司做錯嘢。
南韓嗰邊特別慘,因為 Samsung 同 SK Hynix 幾乎係「純記憶體 + HBM」嘅重倉,冇龍頭 Nvidia 咁多元化嘅緩衝。當華爾街半導體插水,亞洲第二日開市直接接火棒,南韓大盤(KOSPI)科技權重高,一度領跌全球。呢個亦解釋咗點解港股、台股嘅科技股同日都受壓 —— 全球記憶體同晶片供應鏈,係一條連住嘅繩。
設備股點解首當其衝
另一個重災區,係晶片設備股 —— Applied Materials、Lam Research、KLA、Teradyne,7 月 2 號齊插一成左右。佢哋係「賣鏟畀掘金人」嘅角色,理應好穩陣,點解今次跌得仲勁過龍頭?
三個原因:一,佢哋 beta 高 —— 設備股嘅盈利同「晶圓廠資本開支」直接掛鈎,一有『AI capex 見頂』嘅風聲,佢哋係第一排中招;二,今年升幅唔細(AMAT +132%、Lam +102%),估值同樣被推高;三,佢哋訂單能見度最遠、最受「未來預期」主導,情緒一轉,重估最快。
值得留意:呢批設備股嘅需求並冇即時消失 —— 全球晶圓廠仲喺度擴產。今次跌,反映嘅係「估值太貴 + 對明年 capex 嘅擔心」,而唔係眼前訂單斷崖。呢個分辨,對判斷係「回調」定「見頂」好關鍵。
換句話講,設備股係「預期嘅預期」—— 佢哋嘅股價,反映嘅唔係今日賣咗幾多機,而係市場估「未來兩三年晶圓廠會擴幾多產」。所以佢哋對任何「capex 可能見頂」嘅風聲都極度敏感,升嘅時候衝得最前,插嘅時候亦跌得最深。呢個唔係佢哋做錯咩,而係佢哋喺產業鏈嘅位置決定嘅宿命。
關鍵:呢個唔係股災,係一場輪動
成篇文最重要嘅一句:呢個唔係「AI 玩完」嘅股災,而係一場板塊輪動(rotation)。證據就喺同一日嘅贏家榜。
當半導體硬件插水嘅同時,Meta、Palantir、Coinbase、FactSet 呢啲「AI 應用 / 軟件 / 加密」股反而爆升。錢冇離開市場,只係由「起 AI 基建嘅硬件」轉去「用 AI 賺錢嘅軟件」。市場開始問一個更成熟嘅問題:邊個先真係用 AI 賺到錢?
呢種輪動,通常出現喺一個板塊升得太急、估值太貴嘅時候。硬件(尤其設備、記憶體)過去一年半食盡 AI 紅利,估值追到頂;資金獲利後,順勢轉去落後嘅軟件應用。呢個係健康市場嘅正常呼吸,唔係崩盤。
要判斷資金去咗邊,睇「相對強弱」最實際:當硬件(晶片、設備、記憶體)集體轉弱,而軟件應用(Meta、Palantir)同加密(Coinbase)接棒,呢個叫「敘事接力」——市場對 AI 嘅信心冇冧,只係換咗一批更平、更貼近「變現」嘅股票去表達。呢種輪動反而係牛市可以行得更耐嘅健康訊號,前提係硬件嘅需求唔好真係斷。
係健康回調,定係見頂前奏?
兩面都要睇。呢個先係負責任嘅睇法。
AI 實質需求未變:hyperscaler capex 未見放緩、HBM 仍供不應求、TSMC 等大廠業績快到,隨時再確認需求。由高位計,好多股已回 20–30%(高通 −32%、Arm −30%、Marvell −26%),殺咗唔少泡沫,反而製造入場機會。每次急插,多數係倉位 / 情緒問題,唔係基本面斷裂。
估值仍然偏高、板塊高度集中、獲利盤龐大;美銀「泡沫風險」、BIS 警告同時響起。歷史上「大 boom 見頂」嘅特徵 —— 股票增發激增、波動率上升、加速上漲、落後股跑贏龍頭 —— 而家幾乎齊晒。一旦 AI 變現慢過預期或 capex 指引轉弱,今次回調可以變成更深嘅去槓桿。
邊個啱?短期無人知。但有一個分辨方法:睇需求同業績有冇轉弱。今次插純粹係「估值 + 情緒」,只要接下來嘅財報同 capex 指引仲硬,咁大機會係回調;若果業績開始 miss、capex 指引下調,先要認真戒備。
點部署:分層睇,唔好一竹篙打一船
綜合美銀等大行嘅公開觀點,「半導體」唔應該當一個整體去買或者去避,而係要分層睇風險同波動:
龍頭 —— 估值相對紮實
Nvidia(NVDA)、Broadcom(AVGO)、TSMC(TSM)。特點:2026 年冇亂升、今次跌得最少,估值相對消化過。風險:仍是整個 AI 敘事嘅重心,一旦龍頭 miss,全board 都震。
設備 —— 週期 beta 最高
Applied Materials(AMAT)、Lam(LRCX)、KLA(KLAC)、Teradyne(TER)。特點:直接受惠擴產,但同 capex 週期高度掛鈎,波動大。風險:『capex 見頂』一有風聲就首當其衝。
記憶體 —— supercycle,但最癲
Micron(MU)、SanDisk(SNDK)、Samsung、SK Hynix。特點:升幅最誇張、基本面最猛。風險:典型週期商品股,上落都放大,只宜細注 + 分注,唔好 all-in 追高。
想分散嘅,可以用 ETF(如 SOXX、SMH)代替揀單一股。無論邊一層,大行公開觀點都指向同一件事:控制注碼、分段吸納、唔好一次過瞓身 —— 尤其喺史上最強一季之後嘅第一次回調。
再講一句老實話:今次跌得最急嗰批,好多喺跌之前已經升到「就算故事全部兌現,都未必撐得起個價」嘅水平。所以呢次回吐,對長線投資者其實未必係壞事 —— 它將一啲被情緒推到離地嘅估值,拉返近地面。真正嘅風險,係喺高位重注、又用槓桿追高嗰批人;對有耐性、分注、睇基本面嘅人嚟講,波動反而係朋友。
值得補充:歷史上,半導體從嚟都係「大上大落」嘅板塊。2018、2022 都試過由高位腰斬,但每次跌完,只要 AI / 數據需求嘅結構冇變,龍頭最終都創返新高。所以與其問「今次會唔會冧」,不如問「我嘅注碼同入場位,頂唔頂得順下一次雙位數波動」。
風險同總結:你手上嗰隻,係龍頭定係追落後?
1. 泡沫 / 去槓桿風險:美銀「泡沫風險」、BIS 警告同時出現,半導體高度集中、獲利盤龐大,一旦情緒逆轉,回調可以加深。
2. Capex 見頂:成個板塊建基於 hyperscaler 持續狂砸資本開支,一旦指引轉弱,設備同記憶體跌得最急。
3. 週期股波動:記憶體(MU / SNDK / Hynix / Samsung)係典型週期商品股,單日雙位數波動係常態,切忌高追重注。
4. 事件風險:TSMC 等即將公布嘅業績、Fed 政策、地緣同關稅,都可能放大波幅。
史上最強一季之後嘅第一次急插,通常唔係終點,而係一次體檢。它逼你分清楚:你手上嗰隻,究竟係「已經消化過估值嘅龍頭」,定係「升咗幾倍、靠故事撐住嘅追落後」?今次市場已經用真金白銀畀咗提示 —— Nvidia 跌 1.4%,SanDisk 跌 14%。真正要問嘅唔係「AI 完未」,而係 「升得越急,今次越見真章」。方向啱,同入場位啱,永遠係兩件事。