一克記憶體 = 140 克黃金
SanDisk 一年 38 倍、7 月插 57%
底牌係一份 4 年長約
重點摘要
- SNDK 52 週區間 $42.82 至 $2,354,7 月 29 日低見 $998
- 8 個客簽 NBM 長約,覆蓋 FY2028 約三分二 bits
- FY2028–FY2030 目標非 GAAP 毛利率約 80%
- 企業級 SSD 佔 NAND bit 出貨由 26% 升至 48%
- SanDisk NAND 收入市佔連續五季卡喺 12% 至 13%
Counterpoint Research 上星期做咗條好古怪嘅數。
佢哋攞一粒 2Tb(即係 256GB)嘅 NAND die 出嚟秤:面積大約 80 平方毫米,為咗砌 16 層要磨薄到 35 微米,埋單得 6.5 毫克矽。用市面 SSD 折算返每 GB 約 $0.50 美金,呢粒細過指甲嘅嘢值 $128 美金。
換算落去,係每克約 $20,000 美金。同期金價大概 $4,300 一盎司,即係每克 $138。記憶體貴過黃金 140 倍。
呢條數本身冇乜實際用途,但佢精準咁講出咗 2026 年市場最難消化嘅一件事:一個做咗三十年、大家公認係全半導體最爛嘅商品生意,而家開始被人當成貴金屬咁計價。
先講清楚:你見到嘅「升 591%」係一個好危險嘅數字
過去兩日,幾乎全世界財經標題都係同一句:SanDisk(NASDAQ:SNDK)年初至今升接近六成…唔係,係接近六倍。
呢句冇講錯。但如果你淨係睇呢個數字入場,你會漏咗一件對你嘅本金更加重要嘅事。
從數據嚟睇,呢隻股一年之內做過三件事:由 $43 升到 $2,354(38 倍),然後喺五個星期之內由 $2,354 跌到 $998(-57.6%),再喺兩日之內由 $1,344 彈返上 $1,641(+22%)。
「年初至今 +591%」呢個數字,只係第一段同第三段嘅總和。中間嗰段 -57.6%,先係真正決定你賺定蝕嘅位。
換個角度理解:6 月 22 日高位入場嘅人,今日仲要蝕住三成。7 月 29 日低位入場嘅人,三個星期賺咗 64%。兩批人買嘅係同一間公司、同一個 AI 故事、同一份業績 — 分別只係入場價。
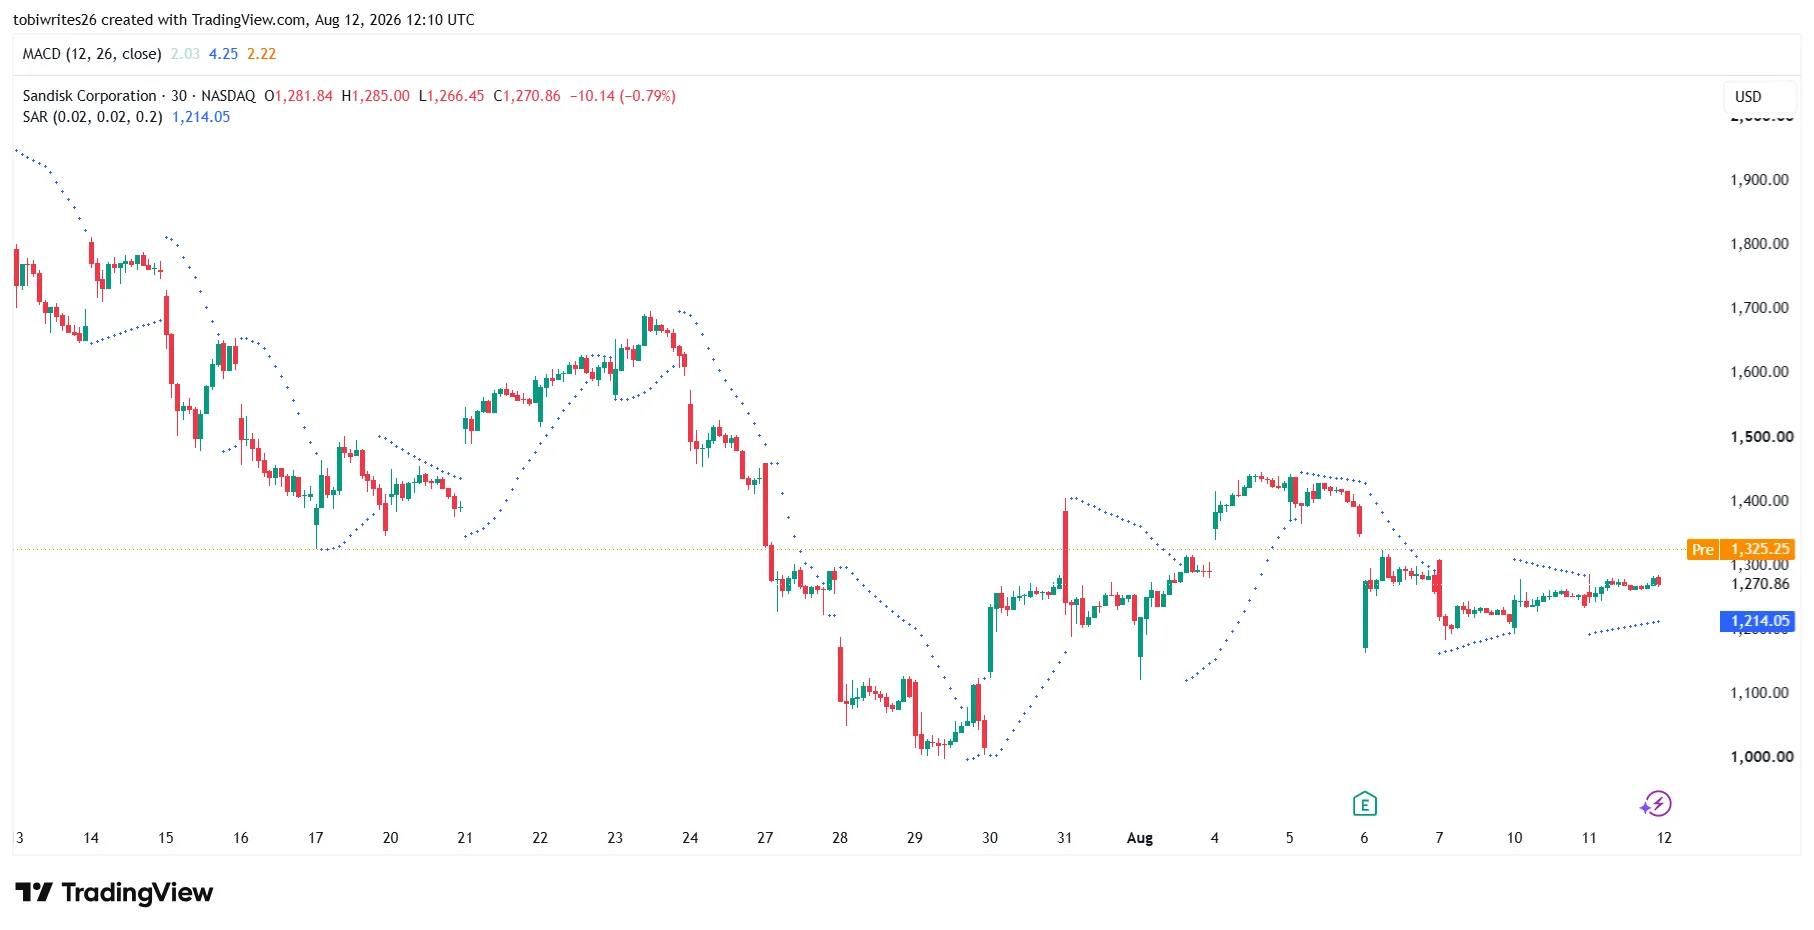
記憶體股從來唔係「揀啱公司」嘅遊戲,係「揀啱周期位置」嘅遊戲。呢個板塊嘅特性係:同一間公司,一年內可以畀你 38 倍,亦可以喺五個星期攞走你一半本金。
所以真正值得問嘅唔係「SNDK 好唔好」,而係:7 月嗰場屠殺嘅理由,同 8 月嗰場反彈嘅理由,邊個講得通?
7 月嗰場屠殺:一個加 capex 嘅決定,觸發咗三十年嘅肌肉記憶
7 月中開始,記憶體板塊冇任何一間公司出過壞消息。事實上啱啱相反 — 佢哋交出咗歷史上最靚嘅一批業績。
SK Hynix 第二季收入按年升 257%、經營溢利升 557%,經營利潤率 76%,係公司史上最強。Micron 截至 5 月 28 日嘅財季收入 $415 億美金,按年升超過四倍,純利 $282 億,並且指引下一季收入約 $500 億、毛利率約 86%。SanDisk 8 月 5 日公布嘅財季收入 $89.7 億,按年升 372%,毛利率 84.6%,全年收入 $202.5 億、純利 $114.3 億。
然後三隻股一齊插。
導火線係 SK Hynix 宣布 2026 年資本開支加 50%,去到 $310 億美金。
記憶體係典型嘅商品周期股。過去三十年條劇本每次都一樣:缺貨 → 加價 → 賺到笑 → 全行擴產 → 供過於求 → 價格崩 → 全行蝕錢 → 停止投資 → 再缺貨。
所以對呢個板塊嘅老手嚟講,「龍頭大幅加資本開支」唔係利好,係周期見頂嘅第一個警號。因為新產能一落地,今日嗰個 80% 毛利率就會被自己人打爆。
市場當日反應係機械式嘅:韓國 KOSPI 一個月插 29% 跌入熊市,Nvidia 由高位回 17%,台積電回 20%,費城半導體指數 7 月跌 19% — 係 2008 年以嚟最差嘅一個月。
同一時間,幾件事叠埋一齊燒:
- IBM 單日爆跌 25% — 因為佢警告客戶將預算由軟件搬去買記憶體同伺服器。呢個消息對記憶體係利好,但佢同時提醒咗市場:AI 開支係一個零和嘅餅。
- SK Hynix 美國上市即刻破發 — ADR 招股價 $149、開市 $170、高見 $194.80,之後一路跌穿 $137。
- 長鑫存儲(CXMT)喺上海掛牌 — 中國最大 DRAM 廠正式攞到彈藥。
- Michael Burry 沽空 Micron — 「大空頭」公開押注記憶體周期見頂。
結果就係:SanDisk 由 $2,354 一路插到 $998,五個交易日跌 30%,由高位計蒸發 57.6%。
8 月 13 日:SanDisk 攤牌,答案唔關「需求」事
喺呢個背景之下,SanDisk 8 月 13 日喺紐約開投資者日。呢場會嘅處境好尷尬 — 一個星期前佢先交出破紀錄業績,股價當日仲要跌 8%。
問題唔喺數字度。問題喺於公司自己披露嘅一句嘢:上季度收入嘅環比增長,大約三分二嚟自 NAND 價格上升,只有三分一嚟自出貨量增加。
翻譯做人話:呢家公司賺緊嘅係價,唔係量。而價係會冧嘅。
所以市場入場前預咗聽一個「需求好勁」嘅故事。但主席兼 CEO David Goeckeler 同 CFO Luis Visoso 端出嚟嘅,係另一樣嘢。
NBM — 用合約殺死周期
SanDisk 宣布佢哋將主要業務模式轉為「New Business Model」(NBM):唔再按季度接受市場開嘅價,而係同客簽四年以上嘅長期協議,雙方都承諾數量,附可執行嘅最低財務保證,定價用固定加浮動混合、設有價格下限同上限,而且供求承諾逐年逐季寫明。
目前已經有 8 個客簽咗,覆蓋 FY2027 大約 50% 嘅 bits、FY2028 大約 三分二。管理層形容呢個會成為公司「主要嘅做生意方式」。
坊間報導綜合出嚟嘅數字係:8 張合約、6 個客戶、約 $939 億美金最低承諾、典型 4 年期。呢個數字嚟自二手整理而非單一經審計披露,精確值要保留,但量級喺多間傳媒之間互相印證。
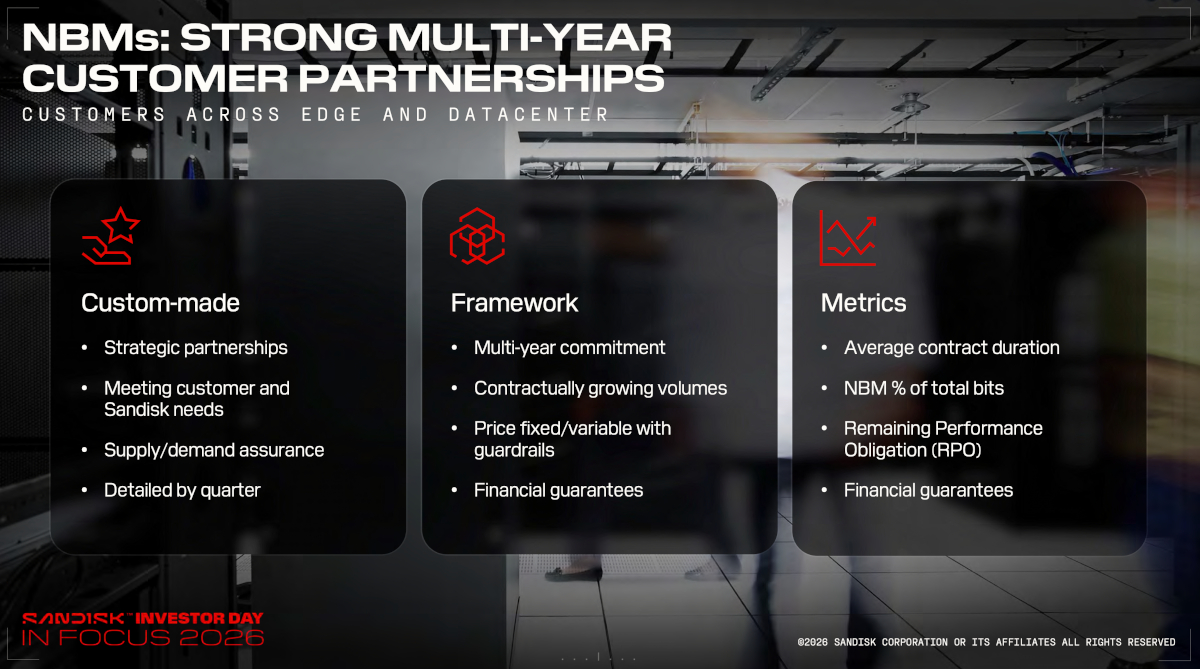
呢個先係股價兩日彈 22% 嘅真正原因,亦係呢單新聞最少人講嘅部分。
市場 7 月沽貨嘅理由係「周期會轉」。SanDisk 8 月嘅回應唔係「周期唔會轉」,而係:就算轉,我哋已經用合約鎖死咗三分二產能嘅價同量,轉唔到我度。
呢個唔係需求論證,係結構論證。分別非常大 — 需求你可以質疑,合約你要睇條款。
將商品業務長約化,唔係新發明。液化天然氣、鐵礦石、甚至代工廠嘅產能預留,全部都行過呢條路。台積電就係最成功嘅例子 — 靠先進製程嘅預付款同產能預訂,將一個資本密集嘅周期行業做成穩定現金流。
NAND 之前一直做唔到,唔係因為冇人諗過,而係因為買方冇動機。當你預期跌價,你唔會鎖價。
而家買方肯簽 4 年約,本身就係最強嘅需求訊號 — 佢哋驚嘅唔係買貴咗,係買唔到。
80% 毛利率喺 NAND 界代表咩
SanDisk 同時公布咗 FY2028 至 FY2030 嘅財務模型。呢組數字放喺任何一個行業都算誇張,放喺 NAND 就係前所未見。
Counterpoint 用咗一句好準嘅評語形容:「呢個喺 NAND 記憶體板塊係史無前例。」
要理解呢組數字有幾離譜,可以對比返:NAND 過去三十年係一門毛利率長期喺 20% 至 30% 之間浮沉、周期底部集體蝕錢嘅生意。SanDisk 自己喺 2024 年仲係蝕住錢。而家管理層講嘅係一個經營利潤率 75%、開支只佔收入 5% 嘅結構,並且承諾扣除再投資後將所有多餘現金全數回饋股東 — 董事會已經加批 $140 億回購,剩餘授權去到 $155 億。
| 公司 | 最新一季 / 年度關鍵數字 | 股價表現(截至 8 月 14 日) |
|---|---|---|
| SanDisk (SNDK) | FQ4 收入 $89.7 億(+372% YoY)、毛利率 84.6%;FY26 收入 $202.5 億、純利 $114.3 億 | $1,641,YTD +591%,由高位 -30% |
| Micron (MU) | FQ3 收入 $415 億(按年逾 4 倍)、純利 $282 億;下季指引約 $500 億、毛利率約 86% | $973,YTD +241%,由高位 -22% |
| SK Hynix (SKHY) | Q2 收入 +257% YoY、經營溢利 +557%、經營利潤率 76% | $167,低於 $149 招股價之後已收復 |
| Western Digital (WDC) | FQ3 純利 $32 億,其中 $27 億係持有 SanDisk 股權嘅未實現賬面收益 | $508,YTD +195%,由高位 -36% |
| Seagate (STX) | FQ4 收入 $36 億、調整後毛利率 52.7%;全年收入 +34% 至 $122 億、自由現金流 $31 億 | $974,YTD +254%,由高位 -15% |
Western Digital 上季 $32 億純利入面,有 $27 億係持有 SanDisk 股權嘅稅前賬面收益 — 唔係賣硬碟賺返嚟。呢筆數會隨 SNDK 股價升跌而反覆入賬同撇賬。
換句話講,買 WDC 有相當一部分等於間接買緊 SNDK,而且係用一個更高嘅市盈率去買。呢類「交叉持股放大器」喺板塊回調時嘅跌幅通常會大過正股。
需求端係咪真?答案唔喺訓練,喺 KV Cache
合約再靚,如果需求係假嘅,四年後一樣要重新傾。所以要拆嘅下一層係:呢批 bits 究竟落咗去邊?
答案唔係大家慣性諗嘅 AI 訓練,而係推理(inference)。
Counterpoint 嘅 NAND 追蹤數據顯示,企業級 SSD 佔全球 NAND bit 出貨嘅比例,由 2025 年 Q2 嘅 26% 升到 2026 年 Q2 嘅 48%,一年之內接近翻倍;預期今年底之前會超過一半。
SanDisk 自己嘅數字更加誇張:資料中心收入由一年前嘅 $2.13 億,升到最新一季嘅 $29.8 億,環比 +103%、按年 +645%;出貨到資料中心嘅 bit 佔比由大約 12% 升到 38%。
當 AI 由「生成」行去「代理(Agentic)」,模型要記住嘅上下文長度暴增。呢啲上下文以 KV Cache 嘅形式存在,原本靠 HBM 同 DRAM 頂,但 DRAM 太貴太細。
業界嘅解法係將 KV Cache 卸落 flash,喺記憶體階層入面開多一層 — 業界叫 Tier 3.5。Nvidia 喺 GTC 2026 用 BlueField-4 STX 參考架構正式推呢個方向。
SanDisk 估計單計 AI 資料中心,到 2030 年 bit 消耗將達 1.2 ZB(zettabyte),而持久性 KV Store 嘅安裝基數會超過 1 ZB。
換個角度理解:每一個 AI token 嘅「儲存密集度」都仲喺度升。呢個同 GPU 需求唔同 — GPU 買咗就係買咗,但 context 係要一直存住嘅。
Elon Musk 近期直接講記憶體係「AI 最大嘅樽頸」。SK Hynix 行政總裁亦警告 2027 年可能出現行業史上最嚴重嘅記憶體短缺。
呢啲講法有明顯利益相關,要打折扣聽。但佢哋同一個更硬嘅數據對得上:NAND 平均售價 12 個月內升咗 4 倍,而 bit 供應冇跟上。
底牌 #2:投資者日冇正面答嘅三條問題
講到呢度,個故事聽落好完整。但一份好嘅拆解,價值唔係喺重複公司想你聽嘅嘢。以下三條,係 8 月 13 日場會冇正面回答嘅。
市佔率五個季度原地踏步 — 升嘅係價,唔係地位
根據 Counterpoint 嘅 NAND 市佔追蹤,SanDisk 嘅 NAND 收入市佔連續五個季度卡死喺 12% 至 13%。
同一段時間,長江存儲(YMTC)由 8% 升到 13%,並且首次以出貨量計打入全球三甲。
即係話,SanDisk 收入同毛利嘅暴增,完全嚟自市場重新定價同產品組合轉去資料中心,而唔係搶到對手嘅份額。呢個同佢自己個模型講嘅一致(增長綁 bit 而唔係綁份額),但亦意味住 FY2030 個結果,基本上係一個賭市場規模嘅賭注。
中國供應側:CXMT 同 YMTC 唔係未來式,係現在式
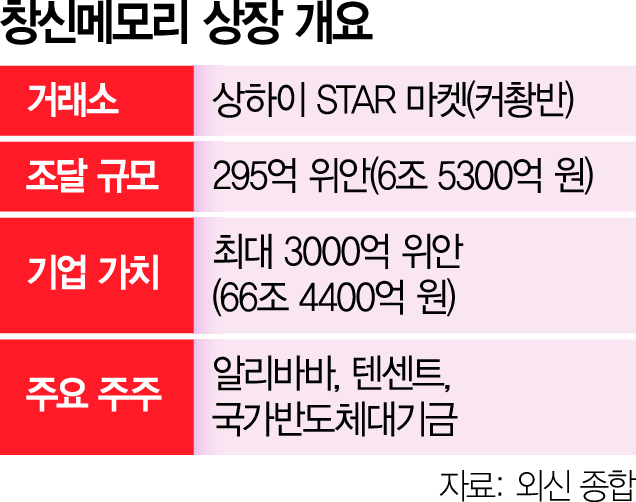
長鑫存儲(CXMT)7 月 27 日喺上海科創板掛牌,以 8.66 元人民幣定價,首日收 49 元,爆升 466%,市值約 3.3 萬億人民幣(約 $4,870 億美金),超越工商銀行成為中國市值最大上市公司。集資 579.2 億人民幣(約 $86 億美金),係 2026 年亞洲最大 IPO。
招股書披露,CXMT 今年上半年收入預計按年升 612% 至 677%,歸母淨利按年升 2,244% 至 2,544%。SemiAnalysis 估計 CXMT 今年將加約 8.5 萬片/月 DRAM 產能,對比 SK Hynix 6 萬片、Micron 3 萬片、三星 1.5 萬片。
NAND 側,YMTC 已經以出貨量計入全球前三,並表明下半年將產品組合推向企業級 SSD。SanDisk 喺投資者日對呢個變數講得最少。
NBM 從來未經歷過真正嘅下行周期壓力測試
帶最低保證嘅長約喺 NAND 行業從未被真正測試過。條款寫得幾靚都好,當現貨價跌穿合約 floor 三成,客戶會唔會照付?定係坐低重新傾?呢個係法律問題,亦係關係問題。
同時,設備商 Applied Materials 喺同一日收市後嘅業績評論入面提醒:NAND 市場明年增長會放緩,晶圓投片量持續下跌,資本開支主要用喺升級而唔係新增產能。
呢句嘢兩面都可以讀 — 冇新產能落地,代表壓垮價格嘅 bit 供應唔會準時到,支持「緊到 2028 年」嘅講法;但同時亦否定咗「靠出貨量帶動增長」嘅版本。
另外,客戶集中度本身係新風險。8 個大客佔 FY2028 三分二 bits,議價權嘅天平轉咗方向,但長尾客戶關係同未來擴產彈性都要重新處理。
Chipflation:呢場升浪嘅賬單,最後係消費者找
對香港讀者嚟講,呢個板塊最貼身嘅唔係股價,係你下次換機換電腦嘅價錢。
Morgan Stanley 為呢個現象改咗個名:Chipflation(晶片通脹)。佢哋指出,過去 50 年記憶體價格每五年腰斬一次嘅歷史規律,而家已經完全逆轉。
根本原因係一個分配問題:三星、SK Hynix 等大廠已經將超過八成先進產能轉去做高毛利嘅 HBM 同伺服器 DRAM,通用記憶體因而嚴重短缺。
後果已經開始出現:
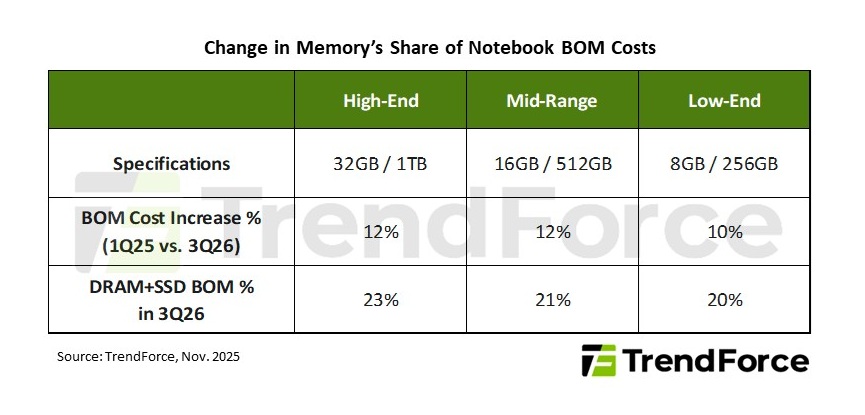
- TrendForce 將 2026 年全球智能手機產量預測由 +0.1% 下調至 -2%,筆電由 +1.7% 下調至 -2.4%。
- TrendForce 8 月 10 日報告指 iPhone 18 Pro 嘅 BOM 成本預計飆升接近 40%,Apple 要犧牲利潤率去維持出貨。
- 入門機受打擊最深 — 低端型號本身毛利薄,品牌會直接減產或者全線加價。
- 細品牌拎唔到足夠配額,行業整合壓力上升。
建新產能需時 18 至 24 個月,新增供應最快 2028 年先釋放。呢個時間表,同 SanDisk 講「緊到 2028 年」係同一條時間線。
呢個局面有個名,叫「上游食晒下游」。
當記憶體成本佔筆電 BOM 由 10–18% 升穿 20%,呢 10 個百分點唔會憑空消失 — 佢由品牌嘅毛利率入面走去咗記憶體廠嘅毛利率入面。
所以呢單嘢對港股嘅影響唔係「邊隻記憶體股可以買」(港股基本上冇純記憶體標的),而係邊啲公司要食呢張單。手機同 PC 供應鏈上嘅組裝、零件、品牌商,今年嘅毛利率壓力係實牙實齒。
各家公開研究點睇 — 同呢個分歧有幾大
最能反映市場對呢個行業幾冇共識嘅,係分析員目標價嘅離散度。
根據 Stock Analysis 引述 S&P Global 8 月 14 日數據,23 位分析員嘅 SNDK 共識目標價係 $2,094 — 但最低 $1,000、最高 $3,600。最高同最低差 3.6 倍。
| 情景 | 水平 | 需要成立嘅條件 |
|---|---|---|
| 熊 | $1,000 | NAND 定價喺 2028 年之前提早轉向;中國供應如市場所憂於 2026 年底到位;佔增長三分二嘅價格因素反轉 |
| 基本 | $2,094 | 毛利率守住 83–85% 指引區間並過渡到 ~80% 長期模型;資料中心 bit 組合繼續上升;合約簿順利轉化 |
| 牛 | $3,600 | 「緊到 2028 年」供應判斷成立;FY28–30 模型被市場接受為可信;合約簿按指引毛利率全數轉化為出貨 |
投資者日之後,J.P. Morgan 上調評級至 Overweight,目標價 $2,250;Bernstein 早於 6 月底已經基於長期供應協議嘅下行保護,設 $3,000 目標價。
而 Michael Burry 喺 7 月係大手沽空 Micron。同一批數據,兩邊完全相反嘅結論。
共識 $2,094 高於現價約 28%。呢種情況通常代表兩件事之一:賣方研究落後於市況,或者市場根本唔相信呢啲盈利可持續。
8 月 13 日之後,睇落更似前者 — 賣方喺追返個 model,而唔係帶住個市走。呢個對短線係支持,但唔改變一件事:當一隻股嘅 52 週區間係 $42.82 至 $2,354.39,任何情景分析嘅尾部都唔會薄。
板塊拆解:唔好當佢哋係同一隻股
7 月嗰場沽貨最大嘅特徵,係市場將四間業務完全唔同嘅公司當成同一單交易嚟做。實際上佢哋嘅風險完全唔一樣。
純度最高:NAND 直接曝險
- SanDisk (SNDK) — 純 NAND,波幅最大,合約簿最激進。彈性最高,亦最依賴價格假設成立。
- SK Hynix (SKHY) — 美國 ADR,HBM 市佔約 58%,DRAM + NAND 雙線,但同時係 7 月加 capex 觸發拋售嗰個。
組合最闊:DRAM + NAND + HBM
- Micron (MU) — 產品線最闊,市值接近 $1 萬億美金。以未來一年共識盈利計,市盈率仍然處於單位數 — 呢個估值本身就係市場對「盈利唔持續」嘅明示。
硬碟側:AI 資料湖需求
- Seagate (STX) — 4 月已表示幾乎全部資料中心硬碟產能已被預訂至 2027 曆年。
- Western Digital (WDC) — 同類業務但估值較高,且盈利含大量 SNDK 持股賬面收益。
上游設備:賣鏟頭
- Applied Materials (AMAT) — FQ3 收入 $91.2 億(+25% YoY)創紀錄,但自己出口提醒 NAND 明年增長放緩。
- Lam Research (LRCX) — 蝕刻/沉積,NAND 層數增加嘅直接受惠者。
分散工具
- 半導體 ETF SOXX / SMH — 攤薄單一公司風險,但同時攤薄記憶體曝險。
- 槓桿 ETF(如 SOXL 或個股 2 倍產品)喺一個 52 週振幅超過 50 倍嘅板塊,衰減同爆倉風險極高。
1. 周期風險仍然存在。 NBM 合約嘅設計係緩衝周期,唔係取消周期。條款從未經歷真正下行測試。
2. 中國供應側。 CXMT 已上市集資 $86 億美金、YMTC 準備上市,兩者都明言要推高企業級組合。呢個變數 SanDisk 講得最少。
3. 客戶集中風險。 8 個客佔 FY2028 三分二 bits。任何一個大客改變 AI 資本開支節奏,影響會被放大。
4. 估值敏感度極高。 呢批股嘅市盈率建基於一個史無前例嘅毛利率水平。毛利率每跌 5 個百分點,盈利同估值都會被雙重壓縮。
5. 波幅本身就係風險。 SNDK 五個星期可以由 $2,354 跌到 $998。任何用槓桿或者集中持倉嘅做法,喺呢種波幅之下爆倉機率極高。
6. 地緣政治。 就喺 8 月 15 日,有報導指美國警告 Apple 唔好用中國記憶體晶片。供應鏈政治化會同時影響價格同產能分配。
根據 J.P. Morgan、Bernstein 等賣方於投資者日前後公開發表嘅研究,以及 Counterpoint、TrendForce 等產業研究機構嘅公開報告,主流取態可以歸納為:
一,供應緊張至 2028 年係目前最有數據支持嘅前提 — 因為新產能建設周期就係 18 至 24 個月,呢個係物理限制而唔係預測。
二,但股價已經反映咗相當部分 — 共識目標價區間之離散($1,000 至 $3,600)本身就係「冇人有把握」嘅證據。
三,板塊層面嘅分散優於單一標的 — 呢個係多數機構喺高波幅周期股上嘅一貫立場。
散戶自行判斷倉位時,呢三點比任何單一目標價都值得留意。
呢場仗嘅真正戰場,唔喺需求度
回到最初嗰條數。
一克記憶體值 140 克黃金 — 呢個對比之所以成立,唔係因為矽突然變咗稀有金屬,而是因為喺 AI 推理呢個特定場景入面,呢粒矽嘅替代品暫時唔存在。
7 月嘅市場話:呢個溢價會消失,因為全行會擴產。
8 月嘅 SanDisk 話:就算會消失,我哋已經簽咗四年約。
兩邊都唔係喺度爭論 AI 需求真定假 — 佢哋喺度爭論嘅係,呢個行業有冇能力改變自己嘅定價結構。
從數據嚟睇,呢個問題今日冇答案。8 個客、$939 億承諾、四年期,係一個好強嘅開局;但市佔率五季不動、中國兩間新上市對手手持過百億美金彈藥、加上一份從未經歷下行測試嘅合約條款,係同樣真實嘅另一面。
唯一可以肯定嘅係:呢個答案唔會喺 2026 年揭曉。而喺揭曉之前,呢批股仲會用五個星期跌一半嘅方式,反覆考驗每一個持倉嘅人。