DRAM 一年升 700%
SK Hynix $265 億破紀錄上市 vs Burry 做空 Micron,邊個睇錯?
重點摘要
- DRAM 現貨價過去 12 個月累升接近 700%
- SK Hynix 集資 265.1 億美元,美國史上最大外資上市
- 1GB HBM 消耗晶圓產能係 DDR5 嘅 3 至 4 倍
- 三家廠控制全球約 95% DRAM 產能
- Burry 7 月 2 日以 $1,051.87 做空 Micron
先講一件同投資睇落無關嘅小事:2003 年出廠嘅 DDR2 記憶體條,過去幾個月加價最多 60%。
係 DDR2。一種 2003 年嘅制品,連 Windows 11 都裝唔到嘅古董規格。呢個世界上仲需要 DDR2 嘅人,大概只有維修工控機同舊 NAS 嘅技術員。冇 AI、冇 data center、冇 hyperscaler 會買 DDR2。
但它一樣加價 60%。當一樣冇人爭嘅嘢都要加價,咁件事嘅性質就唔係「搶貨」,而係供應側整體被抽走。
2026 年 7 月,呢場記憶體荒行到第 15 個月。DRAM 現貨價過去一年累升接近 700%(彭博 7 月數據)。7 月 10 日,SK Hynix 喺 Nasdaq 用 265 億美元完成美國史上最大嘅外資上市,打破 Alibaba 保持 12 年嘅紀錄。九日之前,Michael Burry 公開做空 Micron,並且講咗一句好少人認真讀嘅話:「呢個 index 係靠韓國支出推起嘅 — 我睇成係終結嘅開始。」
呢兩件事表面上矛盾。實際上,它們係同一件事嘅兩面。
由一條 32GB RAM 條講起
散戶睇財經新聞,通常由股價入手。但記憶體呢個行業,最誠實嘅價格訊號唔喺股票,喺零售 RAM 條。
AMD EXPO ULL 規格嘅 DDR5-6000 CL26 32GB 套裝,現時零售價 1,099 美元。同一容量、規格低一級嘅版本,兩年前大約 100 至 130 美元。廠方講法係 ULL(ultra-low latency)篩選成本高,所以有「ULL 稅」;但實際加幅高達 80%,已經唔係篩選成本可以解釋。
零售端只係尾聲。真正嘅震央喺 server DRAM:同一條 32GB DDR5 RDIMM,2025 年中大約 130 美元,2026 年 7 月企業採購價已經翻倍以上。TrendForce 數據:2026 年第二季主流 DRAM 合約價按季升 58% 至 63%,NAND Flash 合約價按季升 70% 至 75% — 兩項都係十年來最大單季升幅。
零售同企業之間仲有一層:DIY 同小型系統商。Framework(模組化筆電廠商)喺月度更新中警告客戶,RAM 同 SSD 價格喺 2026 年餘下時間仍會上升,只係升勢喺最新一輪出現平台期。呢類細廠冇長期供應協議保護,係最早見到真實價格嘅一群。
高盛 2 月研究報告嘅拆解更清楚:2026 年全球 DRAM 供需缺口 4.9%、NAND Flash 缺 4.2%、HBM 缺 5.1% — 三項都係 2011 年以來最高水平。高盛預期供不應求會延續到 2027 年。
要留意 4.9% 呢個數字有幾誇。半導體係一個邊際定價極端敏感嘅行業:供應過剩 5% 可以令價格腰斬,供應短缺 5% 可以令價格升幾倍。2011 年之後嘅十五年,DRAM 從來冇出現過超過 4% 嘅結構性缺口。
從數據嚟睇,呢場荒有個好容易被忽略嘅特徵:缺貨程度最嚴重嘅唔係 HBM,係普通 DRAM。
直覺會覺得 AI 搶嘅係 HBM,所以 HBM 最缺。實際上 HBM 缺 5.1%、DRAM 缺 4.9% — 兩者差距只有 0.2 個百分點。換個角度理解:HBM 嘅缺口係「需求爆炸」造成,普通 DRAM 嘅缺口係「產能被抽走」造成。前者係增量問題,後者係存量問題。存量問題往往更難解。
7 月 10 日,Nasdaq 見證 12 年來最大外資上市
2026 年 7 月 9 日定價,10 日開盤。SK Hynix 賣出 1.779 億股 ADS,每股 149 美元,合共集資 265.1 億美元。
代號 SKHY,上市地 Nasdaq Global Select Market。ADR 結構係 10 份 ADR 兌 1 股韓國普通股,所以 1.779 億份 ADS 只相當於 1,800 萬股原股 — 換句講,SK Hynix 賣咗嘅係一個相當細嘅股權比例,但已經足以成為紀錄。
三個紀錄意義:
- 美國史上最大外資上市 — 打破 Alibaba 2014 年 250 億美元嘅紀錄,呢個紀錄保持咗 12 年。
- 2026 年全球第二大 — 僅次於 SpaceX 6 月喺 Nasdaq 嘅 857 億美元上市。
- 超額認購 7 倍 — 彭博引述知情人士,一個 240 至 280 億美元嘅交易,收到大約 1,710 億美元訂單。
最值得留意嘅係時機。呢個交易定價嗰個星期,半導體板塊正喺度拋售,韓國 KOSPI 更加觸發過熔斷。Pepperstone 研究策略師 Dilin Wu 對此嘅講法係:
「7 倍超額、$1,710 億訂單追一個 $240–280 億嘅交易,而呢件事發生喺半導體板塊主動拋售、KOSPI 熔斷嘅一個星期。SK Hynix 嘅 ADR 定價講咗一件事:AI 記憶體週期係真嘅,盈利係真嘅,而全球資金過去從來冇一個容易嘅渠道去買到呢個板塊最純嘅標的。」
「最純嘅標的」呢句係關鍵。SKHY 上市之前,美國主要交易所上只有一隻純 DRAM 標的 — Micron。想買記憶體週期,要麼買 MU,要麼開韓國戶口買 005930.KS 同 000660.KS,要麼買 SMH / SOXX 呢類混咗邏輯晶片同設備嘅 ETF。
SKHY 上市之後,美股投資者第一次有兩隻可以直接對比嘅純記憶體標的。而 SK Hynix 喺 HBM 嘅市佔率係 62%,Micron 係 21%。
一隻新上市嘅純記憶體龍頭,對舊嘅那隻意味住什麼?
過去兩年,任何想表達「我睇好 AI 記憶體」嘅美元資金,基本上被迫買 Micron。MU 因此承載咗一個唔完全屬於它嘅溢價 — GuruFocus 嘅 GF Value 模型計出 MU 內在值 489 美元,7 月 2 日市價 976 美元,即係高估 99.4%,valuation rank 1/10。
SKHY 上市等於把呢個「唯一出口」嘅溢價分掉。而 SK Hynix 嘅 HBM 市佔率係 Micron 嘅 3 倍。呢個唔係基本面問題,係供求結構問題 — 標的供應增加了。
點解要去美國上市?
SK Hynix 喺韓國交易所已經上市(000660.KS),年初至今升約 229%,5 月市值突破 1 萬億美元。一間已經係萬億市值、股價一年升兩倍幾嘅公司,點解仲要去 Nasdaq 開多一個場?
三個理由,一個比一個實際。
- 資金池深度。韓國市場承載唔起 265 億美元嘅單一增發。KOSPI 全年 IPO 集資額歷史上從未接近呢個數。要一次過拿走 265 億,只有紐約同納斯達克。
- 估值錨。Micron 喺美股享有嘅估值倍數,長期高於 SK Hynix 喺韓股嘅倍數 — 呢個就係所謂「韓國折讓」(Korea discount)。喺 Nasdaq 掛牌,等於把自己放喺 Micron 隔離接受重新定價。首日開報 170 美元、較招股價高 13%,已經係一次即時 re-rating。
- 時間窗口。記憶體行業嘅集資窗口從來唔長。2026 年上半年 KOSPI 升 89%、費城半導體指數升 102%,呢個窗口喺過去十五年只出現過兩次。
第三點最值得咀嚼。管理層選擇喺板塊主動拋售、KOSPI 熔斷嗰個星期定價,而唔係等市況回穩 — 呢個決定本身,已經隱含咗一個判斷:再等落去,窗口未必仲喺度。
集資嘅錢去邊?招股書講明:擴建韓國生產設施、採購設備(包括 EUV 曝光機)。具體項目係 Yongin 半導體 cluster(DRAM)同 Cheongju NAND 擴產,加上美國印第安納州 West Lafayette 嘅 38.7 億美元先進封裝廠 — 後者預計 2028 年才投產。
記住呢個時間點:2028。下面會再返嚟講。
HBM 係「wafer 吸血鬼」:1GB 食 3 至 4 倍產能
絕大部分報道講記憶體荒,講到「AI 需求爆炸」就停。但呢個講法解釋唔到 DDR2 為什麼加價 60%。
真正嘅機制係一條物理帳:生產 1GB HBM 消耗嘅晶圓產能,大約係生產 1GB 標準 DDR5 嘅 3 至 4 倍。
原因喺 HBM 嘅結構。標準 DRAM 係平面單顆封裝;HBM 係把多層 DRAM die 垂直堆疊,用 TSV(穿矽通孔)打通,提供數千條同步數據通道。垂直堆疊本身唔會省 die area — 12 層 HBM 就係 12 顆 die,每一顆都要佔晶圓面積。再加上堆疊良率損耗、logic base die、以及封裝製程,實際 wafer 消耗遠高於同容量嘅 DDR5。
所以當 AI 需求把產能拉向 HBM,結果唔係「HBM 產能增加、DDR5 產能不變」,而係總可售位元數(total bit output)下降。同一條產線,轉做 HBM 之後,能夠供應給市場嘅記憶體總容量係減少嘅。
更麻煩嘅係,單顆 GPU 需要嘅 HBM 容量仲喺度飆升:
| 世代 | 層數 | 單卡容量 | 帶寬 | 量產時間 |
|---|---|---|---|---|
| HBM3 | 8-Hi | 80GB | 3.35 TB/s | 2023 |
| HBM3e | 12-Hi | 141–192GB | 4.8–8.0 TB/s | 2024–2025 |
| HBM4 | 12-Hi | 288GB | 11+ TB/s | 2026 下半年 |
| HBM4E | 16-Hi | 512GB+ | 15+ TB/s | 2026 尾至 2027 |
由 H100 嘅 80GB 到 Rubin R100 嘅 288GB,單卡 HBM 用量升 3.6 倍。而 NVIDIA 嘅 Rubin Ultra 同 NVL576 系統規劃,每個 GPU module 可能需要 512GB 至 1TB。
把兩件事乘埋一齊:單位 HBM 食 3–4 倍晶圓 × 單卡 HBM 容量升 3.6 倍。呢個唔係線性增長,係複合擠壓。
16 層堆疊嘅物理牆
NVIDIA 要求 2026 年第四季交付 16-Hi HBM。韓國半導體產業協會副會長安基鉉(Ahn Ki-hyun)嘅講法係:「由 12 層去 16 層,技術難度遠高於由 8 層去 12 層。」
難喺邊?現有 12-Hi HBM 用嘅晶圓厚度大約 50 微米。要疊 16 層而總高度唔超標,晶圓要薄到大約 30 微米 — 同時仲要維持結構強度同散熱表現。30 微米大約係一條頭髮嘅三分之一。
意味住:即使三家廠都拚命擴產能,HBM 嘅良率唔係買設備就可以買到。而良率損耗就係更多晶圓消耗,即係更少普通 DRAM。
Micron 預計 HBM 總潛在市場(TAM)將由 2025 年約 350 億美元,增長到 2028 年約 1,000 億美元,複合年增長率接近 40%。
關鍵係:分析師原本預測要到 2030 年才觸及 1,000 億 — 呢個里程碑提前咗兩年。
對比一下:2024 年整個 data center 半導體 TAM(運算 + 記憶體 + 網絡 + 電源)大約 2,090 億美元。單一個 HBM 品類,2028 年就會接近呢個數嘅一半。
三家控 95%:唔係做唔到,係唔想做
Samsung、SK Hynix、Micron 三家合共控制全球大約 95% 嘅 DRAM 產能。呢個結構唔係天生嘅,係十五年淘汰賽嘅結果。
三家寡頭嘅市場行為,喺 2025 至 2026 年出現一個過去 30 年冇見過嘅現象:SK Hynix、Samsung、Micron 幾乎同時宣布停接 DDR4 新訂單。
產業分析師 Moore Morris 形容呢件事係「與數十年產業慣例嘅驚人斷裂」,並指出「它們以如此協調嘅方式行動,係前所未有嘅」。
呢個唔係產能不足。DDR4 產線仲喺度,設備仲喺度。三家係主動把產能由低毛利嘅 DDR4 轉向高毛利嘅 HBM 同 DDR5。Micron FY2024 毛利率大約 22%,到 FY2026 第一季已經升穿 50%,最新一季更報 81%。
HBM 呢一層,權力集中得更加誇:
| 供應商 | HBM 市佔(2025 Q2) | 主要客戶 | 2026 狀態 |
|---|---|---|---|
| SK Hynix | 62% | NVIDIA(佔其 HBM 供應約 90%) | 已 sold out |
| Micron | 21% | NVIDIA(第二供應源)、Anthropic | 已 sold out |
| Samsung | 17% | AMD、Google | HBM3E 認證延誤 |
Samsung 排第三,對一間長期主導記憶體嘅公司嚟講係一次跌落。2025 年第一季,SK Hynix 首次喺整體 DRAM 市佔率超越 Samsung — 呢個係 Samsung 三十年來第一次失去 DRAM 龍頭位置。原因係 Samsung 嘅 HBM3E 喺主要客戶認證階段延誤,令對手拿走溢價最高嘅 AI 需求,Samsung 只能服務較低毛利嘅市場。
與此同時,NVIDIA 大約 90% 嘅 HBM 供應來自 SK Hynix 一家。呢個係一條極度集中嘅供應鏈 — 對 SK Hynix 係定價權,對 NVIDIA 係單點風險,對整個 AI 產業鏈係一個冇人願意講嘅脆弱點。
三家協調式停接 DDR4 訂單,喺法律上係一個敏感區域。Samsung、SK Hynix 同 Micron 目前正面對第三宗 DRAM 價格操縱集體訴訟。
歷史上 DRAM 反壟斷案並唔罕見:2005 年美國司法部就 1999–2002 年嘅 DRAM 價格操縱案,向多家廠商開出超過 7 億美元罰款,並有高層入獄。
寡頭定價權係今次超級週期嘅核心 bull case,但同一個結構亦係監管風險嘅來源。呢兩件事係同一枚硬幣。
合約價同現貨價之間嘅裂縫
好多人睇記憶體週期只睇一條價格線。實際上有兩條,而它們嘅分歧,就係今次週期最有用嘅領先指標。
現貨價(spot)反映即時邊際供求 — 過去 12 個月升接近 700%。合約價(contract)係大客戶每季度重新談嘅價,Q2 升 58–63%。兩者差距代表:大客戶有議價保護,散裝市場冇。
而現時開始出現第三條線:長期供應協議(LTA)。Micron 已經簽署總值約 1,000 億美元嘅多年期 AI 記憶體合約,實際上把 2026 年 HBM 產能全部賣斷。同時,Micron 成為 Anthropic 新一代 AI 系統嘅主要記憶體同儲存供應商。
需求端嘅結構性數字同樣重要。Gartner 估算:一台 AI 伺服器需要嘅 DRAM 大約係傳統伺服器嘅 8 至 10 倍,NAND 儲存超過 3 倍。
把呢個乘數放入出貨預測:2026 年全球伺服器端 DRAM 需求增長 39%,2027 年仍維持 22% 高增長,而伺服器 DRAM 已經佔總需求超過 50%。
換句講:記憶體行業嘅主要客戶,已經由「手機 + PC」變成「data center」。呢個轉變一旦完成,消費電子需求疲弱對記憶體價格嘅抑制作用就會大幅減弱 — 而 2026 年正正就係咁:手機同 PC 需求淡靜,但普通 DRAM 一樣缺貨。
呢個局面有個名:需求端主客易位。
過去三十年,記憶體週期嘅節奏由消費電子決定 — 手機賣得好就升,賣得差就跌。所以「PC 出貨下滑」曾經係做空記憶體嘅可靠訊號。
今次呢個訊號失效了。2026 年 PC 出貨預計跌 10.4%、手機跌 8.4%、筆電更被預測跌 13.6%,但 DRAM 價格照升。因為決定價格嘅邊際買家已經換人 — 換成 NVIDIA、OpenAI、Anthropic、同一眾 hyperscaler,而它們已經把大部分優質產能鎖死。
呢個就係「今次唔同」嘅實質內容。但要小心:每一次記憶體週期頂部,都有一個聽落好合理嘅「今次唔同」故事。
買單嘅其實係你
企業採購價升 63%,聽落離散戶好遠。但 Gartner 2 月嘅預測把帳單直接送到消費者手上。
再加上智能手機出貨預測跌 8.4%、筆電出貨預測跌 13.6%(TrendForce)。Gartner 形容呢個係「十年來最陡峭嘅裝置出貨萎縮」。
但真正貼身嘅係規格倒退。TrendForce 指出:低端智能手機 2026 年會退返 4GB RAM 作為基礎配置。呢個係 2019 年嘅水平。中高階機型 DRAM 容量會貼近最低標準,升級週期被拉長。
Gartner 預期到 2026 年底,商用 PC 使用壽命延長 15%,消費者 PC 延長 20%。入門機買家會轉去二手同翻新市場,或者索性唔換。
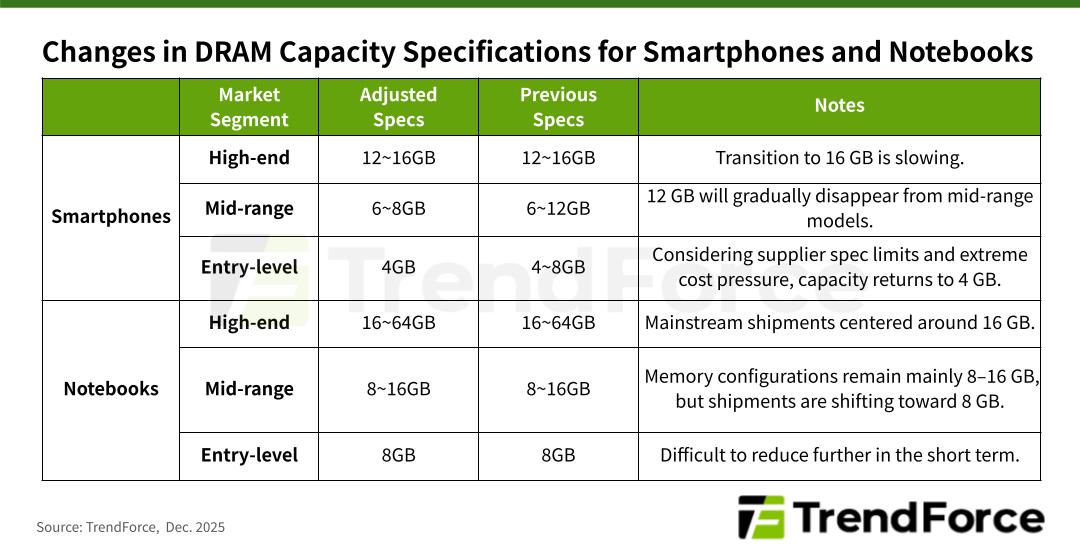
連 Apple 都避唔到。TrendForce 指出,記憶體佔 iPhone 整機 BOM 成本嘅比重喺 2026 年第一季顯著上升,即使 Apple 嘅獲利能力遠高於同業,亦可能需要重新評估新機定價策略,以及減少甚至取消舊機減價。TrendForce 7 月最新報告已經把 2026 年全球筆電出貨預測下修至跌 13.6%,並直接點名「Apple 全線加價」為不確定因素之一。
高階超薄筆電最慘。呢類機款嘅 mobile DRAM 直接焊死喺主機板,冇得換模組、冇得降規,設計限制又最嚴 — 所以佢哋係最早、亦最大幅承受價格壓力嘅一群。
遊戲玩家係另一批受害者。NVIDIA 因為 GDDR7 供應緊張,計劃喺 2026 年上半年把 RTX 50 系列產量削減 30% 至 40%。受影響最嚴重嘅係 RTX 5070 Ti 同 16GB 版 RTX 5060 Ti — 兩者都用 16GB GDDR7。RTX 50 Super 系列原定 2026 年初推出,現時最樂觀估計要到第三季,因為需要嘅 3GB GDDR7 模組根本冇量。
連 hyperscaler 都要出奇招。Meta 為咗對抗硬件成本,用自研 CXL 2.0 晶片,把舊嘅 DDR4-2400 伺服器記憶體重新塞入只支援 DDR5-6400 嘅新伺服器 — 一間市值萬億嘅公司,喺度做記憶體「回收再用」。
Tom's Hardware 引述 TrendForce 7 月數據:記憶體升幅開始收窄,第三季 server DRAM 雖然仍然供不應求,但漲幅會放緩。
關鍵係原因。放緩唔係因為供應改善,而係因為消費電子廠商「唔願意亦冇能力」再吸收更高嘅記憶體成本 — 即係撞到 affordability limit。同時,一部分採購已經被長期供應協議覆蓋,價格被鎖住。
換個角度理解:呢個係需求破壞(demand destruction),唔係供應改善。對記憶體股嚟講,呢兩者嘅含義完全唔同 — 需求破壞會先打消費端,但如果 AI capex 有任何放緩,佢就會變成雙重打擊。
已經賺到嘅一批人
講風險之前,要先誠實面對呢一輪嘅漲幅有幾誇。
截至 2026 年 5 月 8 日,一組 45 間記憶體相關公司(41 間 A 股 + SanDisk、Micron、SK Hynix、Samsung)自 2025 年初以來平均股價升幅超過 290%。其中:
- SanDisk — 自 2025 年初升超過 36 倍
- Micron、SK Hynix、深科技、香農芯創 — 均升超過 500%
- 江波龍(記憶體模組)— 2026 年第一季淨利按年升 2,644.05% 至人民幣 38.6 億元,單季已超過 2025 全年
公司層面嘅數字同樣脫離常識。Micron 最新一季收入 414.6 億美元,上一季 238.6 億,一年前 93.0 億 — 即係按年增長超過 340%。毛利率 81%,EPS 超過 19 美元。Micron 市值突破 1 萬億美元,並且喺 5 月超越 Tesla。
SK Hynix 2026 年第一季淨利 40.34 萬億韓圜(約 266 億美元),韓國本土股價年初至今升約 229%,5 月加入萬億美元俱樂部。
最後一項最值得留意。摩根士丹利數據顯示,「Magnificent 7」相對標普 500 嘅比值,喺 7 月初跌到十年最低。經濟學人智庫亞太區總監 Alex Holmes 嘅講法:市場資金由大型科技平台,轉向半導體供應鏈 — 美國係 Micron 一類,亞洲係 SK Hynix 同 Samsung。
換句講:AI 交易冇死,但領導權由「用 AI 嘅公司」轉到「賣 AI 零件嘅公司」。
呢個轉向本身就係一個訊號,而且係一個兩面刃嘅訊號。
Bull 嘅讀法:市場終於學會分辨誰真正收到現金。Hyperscaler 嘅 AI 收入仍然模糊,但記憶體廠嘅 81% 毛利率係實實在在入帳。
Bear 嘅讀法:當資金由終端需求方(付錢嘅人)流向上游供應方(收錢嘅人),而付錢嘅人股價表現反而較差 — 呢個組合喺歷史上通常唔係週期開始,而係週期後段。Burry 講嘅正是呢一點:出錢最多買晶片同零件嘅公司,表現不如它們資助嘅晶片公司。
Burry 嘅反手:做空 Micron,同時長期持有 Samsung
6 月 30 日,Michael Burry 喺 Substack 公開一批做空持倉,價位寫得非常清楚:
- NVIDIA $198.09
- Tesla $416.22
- iShares Semiconductor ETF(SOXX)$642.80 — 並把 put 展期到 2027 年 3 月
- Applied Materials $729.40
- Caterpillar $1,060.98 — 佢自己講「我從來冇做空過 Caterpillar,它喺 long side 一直對我好好」
7 月 2 日再加一隻:Micron,做空價 $1,051.87。
佢嘅論證分兩層,值得逐層讀。
第一層:技術面同估值極端
- 費城半導體指數相對 200 日移動平均線嘅偏離度,喺歷史高位 — 呢個水平自 2000 年之後未見過。
- 該指數市銷率(P/S)超過 16 倍 — 而呢個係剔除 NVIDIA 之後嘅數字。
- 「SOXX 本身就係一個指數層面嘅純粹高估形態,一種罕見、而且從未如此容易被辨認嘅形態。」
第二層:Micron 嘅生意本質
呢一層比技術面重要得多:
「Micron 定義咗『週期性』,冇其他公司比得上。」
- 42 年之內,34 次超過 30% 嘅回撤 — 平均每 15 個月一次。
- 中位數投入資本回報率(ROIC)4%,股本回報率(ROE)7% — Burry 形容為「坦白講係差劣」。
- 現時股價距離 200 日均線嘅偏離度,係 1984 年以嚟最極端。
- Micron 係美國主要交易所上唯一嘅純 DRAM 標的,所以繁榮期價格膨脹特別誇,衰退期跌得特別深。
然後係最關鍵嘅一句 — 關於 SOXX 為何升:
「呢個指數之所以升,係因為韓國支出。我睇成係終結嘅開始。」
SK Hynix 集資 $265 億,正是 Burry 講嘅「韓國支出」
把兩件事放埋一齊,整篇文嘅結構就清楚了。
Burry 講「韓國支出係終結嘅開始」,係 6 月 30 日。SK Hynix 集資 265 億美元去做韓國產能擴張,係 7 月 10 日 — 十日之後。
換句講,佢做空嘅唔係 AI 需求,係資本週期。記憶體行業每一次頂部嘅劇本都一樣:價格暴漲 → 廠商喺高估值窗口大額集資 → 產能兩至三年後落地 → 供應過剩 → 價格崩。
2026 年韓、日、中主要晶片廠嘅資本開支計劃合共超過 1,360 億美元,按年增 25%。SK Hynix 單獨宣布喺韓國投資 7,125 億美元(Cheongju NAND 擴產 + Yongin DRAM cluster)。Micron 美國投資約 2,000 億美元,Boise 新廠首批晶圓預計 2027 年中。
呢啲產能,全部落喺 2027 至 2029。
但 Burry 嘅倉位有一個絕大部分報道漏咗嘅細節,而呢個細節改變整個解讀。
佢做空 Micron,但同時長期持有 Samsung。
佢 2025 年初買入 Samsung,並且把它做成基金前三大持倉 — 買入位置係有形資產淨值(tangible book value)。佢嘅論證:Samsung 因為週期性,過去 30 年有 8 次跌到有形資產淨值;由 1998 年亞洲金融風暴嘅低位計到 2026 年 6 月,Samsung 年化回報大約 24.6%,累計約 470 倍。佢對 Samsung 嘅結論係四個字:「Buy it. Period.」
呢個就係整件事最容易被誤讀嘅地方。
媒體標題係「大空頭做空記憶體」。實際持倉係:做空高估值嘅記憶體(MU、SOXX),長期持有低估值嘅記憶體(Samsung)。
呢個唔係睇淡 AI,亦唔係睇淡記憶體需求。呢個係一個純粹嘅估值同週期位置判斷 — 同一個行業,佢做空喺 200 日均線 1984 年以嚟最極端偏離嘅那隻,持有喺有形資產淨值買入嘅那隻。
所以「Burry vs SK Hynix,邊個睇錯?」呢個問題,本身可能就問錯了。兩邊講嘅唔係同一件事:SK Hynix 講嘅係需求真實性,Burry 講嘅係價格已經反映幾多。兩件事可以同時成立。
Burry 做空 MU 同一日,GuruFocus 嘅量化模型讀數:
- GF Value 內在值 $489.27 vs 市價 $975.56 → 高估 99.4%
- GF Score 74/100:財務實力 9/10、獲利能力 8/10、增長 9/10 — 但估值 1/10、動能 3/10
- P/E(TTM)22.09x vs 五年中位數 20.66x
- 過去三個月內部人減持 1.249 億美元
值得留意嘅係模型嘅內部矛盾:基本面三項全部 8–9 分,估值只有 1 分。呢個組合嘅意思係「好公司、貴股價」— 而喺週期性行業,呢個組合嘅結局取決於你買入嗰刻喺週期邊個位置。
記憶體週期史:四次崩盤嘅共同劇本
要判斷「今次係咪唔同」,最有用嘅方法唔係聽論點,係睇劇本。
過去四十年,DRAM 出現過四次教科書級嘅崩盤。四次嘅觸發點各有不同,但結構完全一致。
五次事件,一條共同結構:
- 需求出現一個真實嘅新故事(PC、互聯網、智能手機、雲端、AI)
- 價格暴漲,廠商毛利率由 20% 級數跳到 50% 以上
- 廠商喺高估值窗口大額融資,宣布創紀錄資本開支
- 兩至三年後產能落地,而嗰時新故事嘅增速已經放緩
- 供應由缺 5% 變成過剩 5%,價格崩,股價回撤 40% 至 80%
而家喺第 3 步。SK Hynix 265 億美元上市、1,360 億美元行業資本開支、7,125 億美元韓國投資計劃 — 全部都係第 3 步嘅標準動作。第 4 步嘅時間表係 2027 至 2029。
公平講,今次確實有三樣嘢喺歷史上冇出現過:
一、玩家數目。1996 年有十幾間廠喺度互相殺價,2008 年仲有七至八間。今次只有三間,而且冇新進入者 — DRAM 十五年冇出現過新玩家,因為進入門檻(EUV + 先進封裝 + 專利)已經高到接近不可逾越。三個人嘅囚徒困境同十個人嘅囚徒困境,結果係唔同嘅。
二、合約結構。過去嘅記憶體幾乎全部係短期現貨或季度合約。今次 Micron 已經簽咗約 1,000 億美元嘅多年期綁定合約,HBM 產能提前數年售罄。呢種收入可見度,喺 DRAM 行業歷史上係第一次。
三、需求方性質。過去嘅邊際買家係消費電子廠(對價格極度敏感、隨時可以延後採購)。今次係 hyperscaler 同 AI 實驗室 — 對它們嚟講,記憶體係算力 roadmap 嘅硬約束,唔買就交唔到貨。價格彈性低好多。
呢三點係實質嘅。但要留意:1996 年、2000 年、2008 年、2018 年,每一次都有人列出過三個同樣言之成理嘅「今次唔同」。分別在於,呢一次嘅三點都係關於供應側紀律同合約鎖定 — 而歷史上打爆呢兩樣嘢嘅,從來都係第 3 步嗰筆資本開支。
投資角度:三個 structural、三個 cyclical
把兩邊論證擺埋一齊,可以整理出一張比較清楚嘅對照表。
| 爭議點 | Bull(超級週期) | Bear(週期頂部) |
|---|---|---|
| 需求性質 | AI 伺服器食 8–10 倍 DRAM;server DRAM 已佔總需求 >50%,2026 增 39% | AI capex 由少數 hyperscaler 決定,呢批公司相對標普表現已跌至十年低 |
| 供應性質 | 3 家控 95% 產能;HBM 產能提前數年售罄;1GB HBM 食 3–4 倍晶圓,總 bit output 下降 | 2026 資本開支 >$1,360 億(+25%);SK Hynix 韓國投資 $7,125 億 — 產能 2027–29 落地 |
| 價格可持續性 | Micron 已鎖 $1,000 億長期合約;高盛預期供不應求延續到 2027 | Q3 升幅已放緩;消費端撞到 affordability limit;TrendForce 指 LTA 反而封住 server DRAM 升幅 |
| 估值 | Micron 毛利率 81%、收入按年 +340%;P/E(TTM)22x 唔算離譜 | SOX P/S >16x(剔除 NVDA);離 200DMA 2000 年以嚟最遠;MU 離 200DMA 1984 年以嚟最遠 |
| 歷史類比 | 1998–2013 整合期已經淘汰 7 個玩家,今次冇新進入者,行為已經改變 | 42 年 34 次 >30% 回撤;median ROIC 4%;每次週期頂部都有一個「今次唔同」故事 |
受益板塊(按產業鏈位置分組)
以下按產業鏈位置整理主要相關標的,純作研究參考,唔構成任何買賣建議。
| 組別 | 定位 | 主要標的 |
|---|---|---|
| Basket A · 純記憶體 | 直接受價格上升驅動,亦最受週期反轉衝擊 | Micron(MU)、SK Hynix ADR(SKHY)、Samsung(005930.KS)、SanDisk(SNDK)、Western Digital(WDC)、Seagate(STX) |
| Basket B · 設備與材料 | 「賣鏟」邏輯 — 受資本開支週期驅動,較晚見頂但亦較晚受益 | Applied Materials(AMAT)、Lam Research(LRCX)、KLA(KLAC)、ASML(ASML)、東京電子(8035.T)、北方華創(002371.SZ) |
| Basket C · 港股/中國供應鏈 | 國產替代 + 封測 + 模組,彈性高但質素分散 | 中芯國際(981.HK)、華虹半導體(1347.HK)、ASMPT(522.HK)、兆易創新(603986.SS)、江波龍(301308.SZ)、長電科技(600584.SS) |
| ETF · 分散配置 | 避免單一公司風險,但會攤薄記憶體純度 | VanEck Semiconductor(SMH)、iShares Semiconductor(SOXX)、Roundhill Memory(DRAM) |
要留意一個結構性差異:SMH 同 SOXX 都唔係記憶體 ETF,它們嘅最大持股係 NVIDIA、TSMC、Broadcom 一類邏輯晶片同設計公司。呢一點喺 7 月表現上非常明顯 — SMH 同 SOXX 單週跌超過 6%,但 Roundhill Memory ETF(DRAM)升 11%,Micron、Western Digital、Seagate 各升約 12%。
板塊內部嘅分歧,已經大過板塊同大市嘅分歧。呢個係今次週期一個實務上好重要嘅細節:買「半導體」同買「記憶體」,2026 年係兩個完全唔同嘅倉位。
1. 資本週期風險(最核心) — 2026 年主要廠商資本開支 >1,360 億美元(+25%),SK Hynix 韓國投資 7,125 億美元,Micron 美國投資約 2,000 億美元。歷史上每一次記憶體週期嘅終結,都係喺高位集資嘅產能落地嗰刻。呢批產能集中喺 2027–2029。
2. 估值風險 — SOX 指數 P/S >16x(剔除 NVIDIA);MU 離 200 日均線偏離度為 1984 年以嚟最極端;GuruFocus 模型顯示 MU 較內在值高估 99.4%,估值評分 1/10。45 間記憶體相關公司自 2025 年初平均升 290%、SanDisk 升 36 倍 — 呢種漲幅本身就係風險。
3. 需求集中風險 — SK Hynix 約 90% HBM 供應予 NVIDIA;NVIDIA 同 OpenAI 已鎖大量產能。AI capex 一旦放緩,衝擊會沿供應鏈向上游放大。摩根士丹利數據顯示「Magnificent 7」相對標普 500 已跌至十年低。
4. 需求破壞風險 — Gartner 預測 2026 年 PC 出貨 -10.4%、手機 -8.4%,TrendForce 預測筆電 -13.6%。TrendForce 7 月最新觀察指 Q3 升幅放緩嘅原因係消費者「唔願亦冇力」再吸收成本,而唔係供應改善。
5. 監管風險 — 三大廠正面對第三宗 DRAM 價格操縱集體訴訟。2005 年美國司法部曾就 DRAM 價格操縱開出超過 7 億美元罰款。
6. 地緣風險 — 全球 95% 先進 DRAM 產能集中喺東亞。Micron 係唯一美國本土先進記憶體廠,但其新產能最快 2027 年中才有首批晶圓。台海、朝鮮半島任何事件都會直接命中呢個板塊。
根據各主要研究機構(Fidelity、BlackRock、Morningstar 等)公開發表嘅一般原則:高波動、強週期性板塊喺投資組合中應該以衛星倉位處理,並設定明確嘅再平衡規則同止損紀律,而非核心持倉。
最後回到開頭嗰條 2003 年嘅 DDR2。
它加價 60%,唔係因為有人搶 DDR2,係因為全世界嘅晶圓產能都被抽去做 HBM。呢個細節講出今次週期嘅本質:呢場荒唔係需求造成,係產能重新分配造成。
而產能重新分配係可逆嘅。當 1,360 億美元資本開支落地、當 SK Hynix 用 265 億美元建成 Yongin cluster、當 Micron 嘅 Boise 廠 2027 年出第一批晶圓 — 產線可以再一次調返轉頭。
Burry 講「終結嘅開始」,唔係指 AI 終結,係指短缺嘅終結。而短缺終結嗰一刻,就係呢批股票嘅盈利頂部。
問題唔係「邊個睇錯」。問題係:你嘅持倉期,能唔能夠撐到 2028 年?如果唔能夠,你就要知道自己而家買嘅係什麼。