年收入 $1.5 億、作價 $129 億
英偉達 86 倍掃 Hugging Face
買嘅係逃離自己 GPU 嗰道門
Hub 上「決定模型行喺邊部機」嗰層,七個月爆 464%
重點摘要
- 據報作價 $129 億,Hugging Face 年化收入約 $1.5 億,86 倍市銷率
- 英偉達 12 個月非晶片開支約 $408 億
- Hub 上宣告 gguf 嘅 repo 2026 年 1–8 月增長 464%
- 英偉達擔保總額 $1,085 億,Q2 股權重估收益 $77.7 億
- 83% 下載係 1B 參數以下模型,100B 以上只佔 1%
市場上嘅解釋好統一:買開源生態,保護 GPU 護城河。呢個講法唔錯,但佢解釋唔到最關鍵嗰件事 —— Hugging Face 上邊升得最快嗰一層,恰恰係令模型可以唔用英偉達 GPU 都行到嘅嗰層。
從數據嚟睇,呢單嘢有三張底牌。我哋逐張揭。
六日之內,英偉達做咗四件事
先唔好急住講收購,我哋睇返個 timeline。由 8 月 21 號到 8 月 28 號,一個星期唔夠,英偉達做咗四單完全唔同性質嘅嘢。
四件事表面上冇關係:一單授權、一單投資、一單收購、一單暫停。但如果你將佢哋排埋一齊睇,會見到同一條線:英偉達喺過去 12 個月之內,將超過 $400 億美金放咗喺「唔係晶片」嘅嘢上面。
2025 年 12 月
2026 年 8 月
2026 年 8 月(未簽約)
2025 年 9 月,據 The Decoder
加埋大約 $408 億美金,折合超過港幣 3,180 億。當中 Groq、Poolside、Hugging Face 三單集中喺最近九個月,合共約 $399 億;Enfabrica 嗰單早喺 2025 年 9 月。Perplexity 嗰單金額未公布,未計入。
$129 億買一盤年收入 $1.5 億嘅生意
Hugging Face 2016 年成立,今年啱啱十年。佢係開發者上載、下載開源 AI 模型嘅地方,行內叫佢做「機器學習界嘅 GitHub」。Anthropic、Meta、Google、AWS、Microsoft、Intel 同幾萬個機構都喺度放嘢。
但佢嘅賬面,同 $129 億呢個數字完全對唔上。
| 時間 | 事件 | 估值 / 金額 |
|---|---|---|
| 2023 年 | 最後一輪融資 $2.35 億,Salesforce Ventures 領投,GV、IBM Ventures、英偉達有份 | $45 億 |
| 2025 年底 | 拒絕英偉達 $5 億投資。據《金融時報》,理由係唔想有一個支配性股東左右決策。(註:TechCrunch 兩篇報道對時間點寫法唔一致,一篇寫「舊年底」、另一篇寫「今年較早時」) | $70 億 |
| 2026 年 6 月左右 | 年化收入約 $1 億(The Information) | — |
| 2026 年 7 月 | CEO Clem Delangue 同 TechCrunch 講「接近盈利」 | — |
| 2026 年 8 月 | 年化收入約 $1.5 億;英偉達同意收購 | $129 億 |
Hugging Face 到底賣緊咩?
要理解呢個估值,要先明白佢盤生意有幾細。Hugging Face 嘅平台本身免費 —— 上載、下載模型唔使錢,呢個正正係佢做到「行業預設」嘅原因。佢收錢嘅地方主要有三度:企業版(權限管理、私有 repo)、付費推理端點(幫客戶用租返嚟嘅算力行模型),同埋 Spaces 嘅運算時數。
換句話講,佢係一間用免費基建換取全行流量,再喺邊緣位收費嘅公司。呢種模式嘅特點係:市佔率極高,收入極低。$1.5 億年收入,對比 Hub 上 296 萬個模型 repo、100 萬個數據集,呢個「變現率」低到近乎可以忽略。
所以任何人買佢,都唔可能係買現金流。
兩個月之內收入由 $1 億去到 $1.5 億,增長係快。但 $129 億 ÷ $1.5 億 = 86 倍市銷率。
呢個數字要有對照先有意義:
$129 億 ÷ $1.5 億
$5.25 兆 ÷ $3,029.7 億
($129 億 vs $69 億)
換句話講:英偉達用一個自己股價五倍嘅市銷率,去買一間收入細過佢一個鐘生意額嘅公司。如果成事,呢單係英偉達歷史上最大嘅直接收購一間公司嘅交易,接近 2020 年買 Mellanox($69 億)嘅兩倍。(要註明:CNBC 曾將 2025 年 12 月 Groq 嗰單 $200 億形容為英偉達「有紀錄以嚟最大嘅交易」,但嗰單係技術授權加挖人,唔係收購。)
不過從現金角度睇,呢個數其實好細。英偉達第二季自由現金流 $213.41 億,即係話 $129 億大約等於八個星期嘅自由現金流。單季 GAAP 淨利 $596.88 億,呢單嘢佔 21.6%。
當一個買家嘅出價完全脫離目標公司嘅財務,通常只有兩個可能:一係佢睇到一個你未見到嘅收入模式,一係佢買嘅根本唔係收入。
Stripe 8 月中同意收購 OpenRouter,而 OpenRouter 5 月尾 Series B 先估值 $13 億 —— 不足三個月 5.4 倍。留意:Stripe 自己嘅新聞稿冇公布作價,「超過 $70 億」係彭博嘅數字。呢類價格,買嘅通常都係位置,唔係損益表。
要講清楚:呢單嘢未簽約。The Information 引述一個知道交易已達成嘅消息人士;Business Insider 同日話仲未有簽署協議,有機會拉倒。Fortune 明確表示無法獨立核實。英偉達同 Hugging Face 至今都冇公開確認。
下面所有分析,係建基於「如果成事」呢個前提。
四大客戶全部喺後院整緊自己嘅晶片
市場上對呢單收購最普遍嘅解釋係:保護 GPU 生意。呢個解釋係啱嘅,但要講埋點解而家先急。
英偉達第二季數據中心收入 $890.23 億,拆開兩塊:
+102% YoY,佔 54.7%
+138% YoY
+27% YoY
數據中心收入比重
Hyperscale 嗰 $487.1 億,大部分嚟自 OpenAI、Google、Amazon、Anthropic 呢批客。而呢四家,全部都喺度做緊自己嘅 AI 晶片,目的就係減少對英偉達硬件嘅依賴。Fortune 同 TechCrunch 都咁講。
呢個係一條英偉達阻止唔到嘅線。你唔可以叫 Google 停止做 TPU,亦唔可以叫 Amazon 停止做 Trainium。
咁點做?換戰場。
Tom's Hardware 喺 7 月報道開源信嗰陣,講咗一句好白嘅話:呢班買家,「冇自己嘅內部 TPU 或者 Trainium 計劃可以改為採購」(原文:have no in-house TPU or Trainium program to buy instead)。
換個角度理解:開源生態係目前唯一一個唔會自研晶片嘅需求池。下載開源模型嘅人,要自己搵地方行佢 —— 而九成情況下,「自己搵地方」就係買或者租英偉達 GPU。Hugging Face 自己嘅付費託管服務,亦都係行英偉達 GPU。
呢個唔係我哋估。Hugging Face 8 月 14 號自己出嘅《State of Open Models: Summer 2026》報告,寫得比任何分析員都直白:
今年出最多新開源模型嘅兩間機構,同時亦係造硬件嗰兩間:AMD 同 NVIDIA。兩間各自發布超過 200 個新模型 repo,遠遠拋離其他人,第三位 LiquidAI 只得約 100 個。硬件廠商已經明白,開源模型係賣晶片嘅一種方法。
值得留意嘅係,英偉達做開源模型唔係做做樣。佢自己嘅 CFO commentary 都寫明,公司嘅雲服務協議同數據中心租約,部分就係用嚟「開發我哋嘅開源模型,例如 NVIDIA Nemotron、NVIDIA Cosmos 同 GR00T」。Nemotron 3 Ultra 用嘅係 Linux Foundation 管理嘅 OpenMDW-1.1 授權 —— 而 Linux Foundation 亦係 7 月嗰封開源信嘅聯署方之一。
由「贊助開源」到「自己發布開源」到「擁有開源嘅分發平台」,係一條完整嘅路徑。呢單收購係最後一步。
開源唔係慈善,係最後一個唔會自研晶片嘅客戶群
英偉達已經自己投咗幾百億美金去做開源模型(TechCrunch 語),Nemotron 系列就係成果。買 Hugging Face,係由「自己出模型」升級到「擁有所有人攞模型嗰個地方」。
你唔可以阻止客人自己造晶片。但你可以確保,當佢哋要用開源模型嗰陣,第一個 default 選項係行你部機。
Hub 上升得最快嗰層,唔係模型,係「行喺邊部機」
呢一章係成篇文最重要嘅部分。
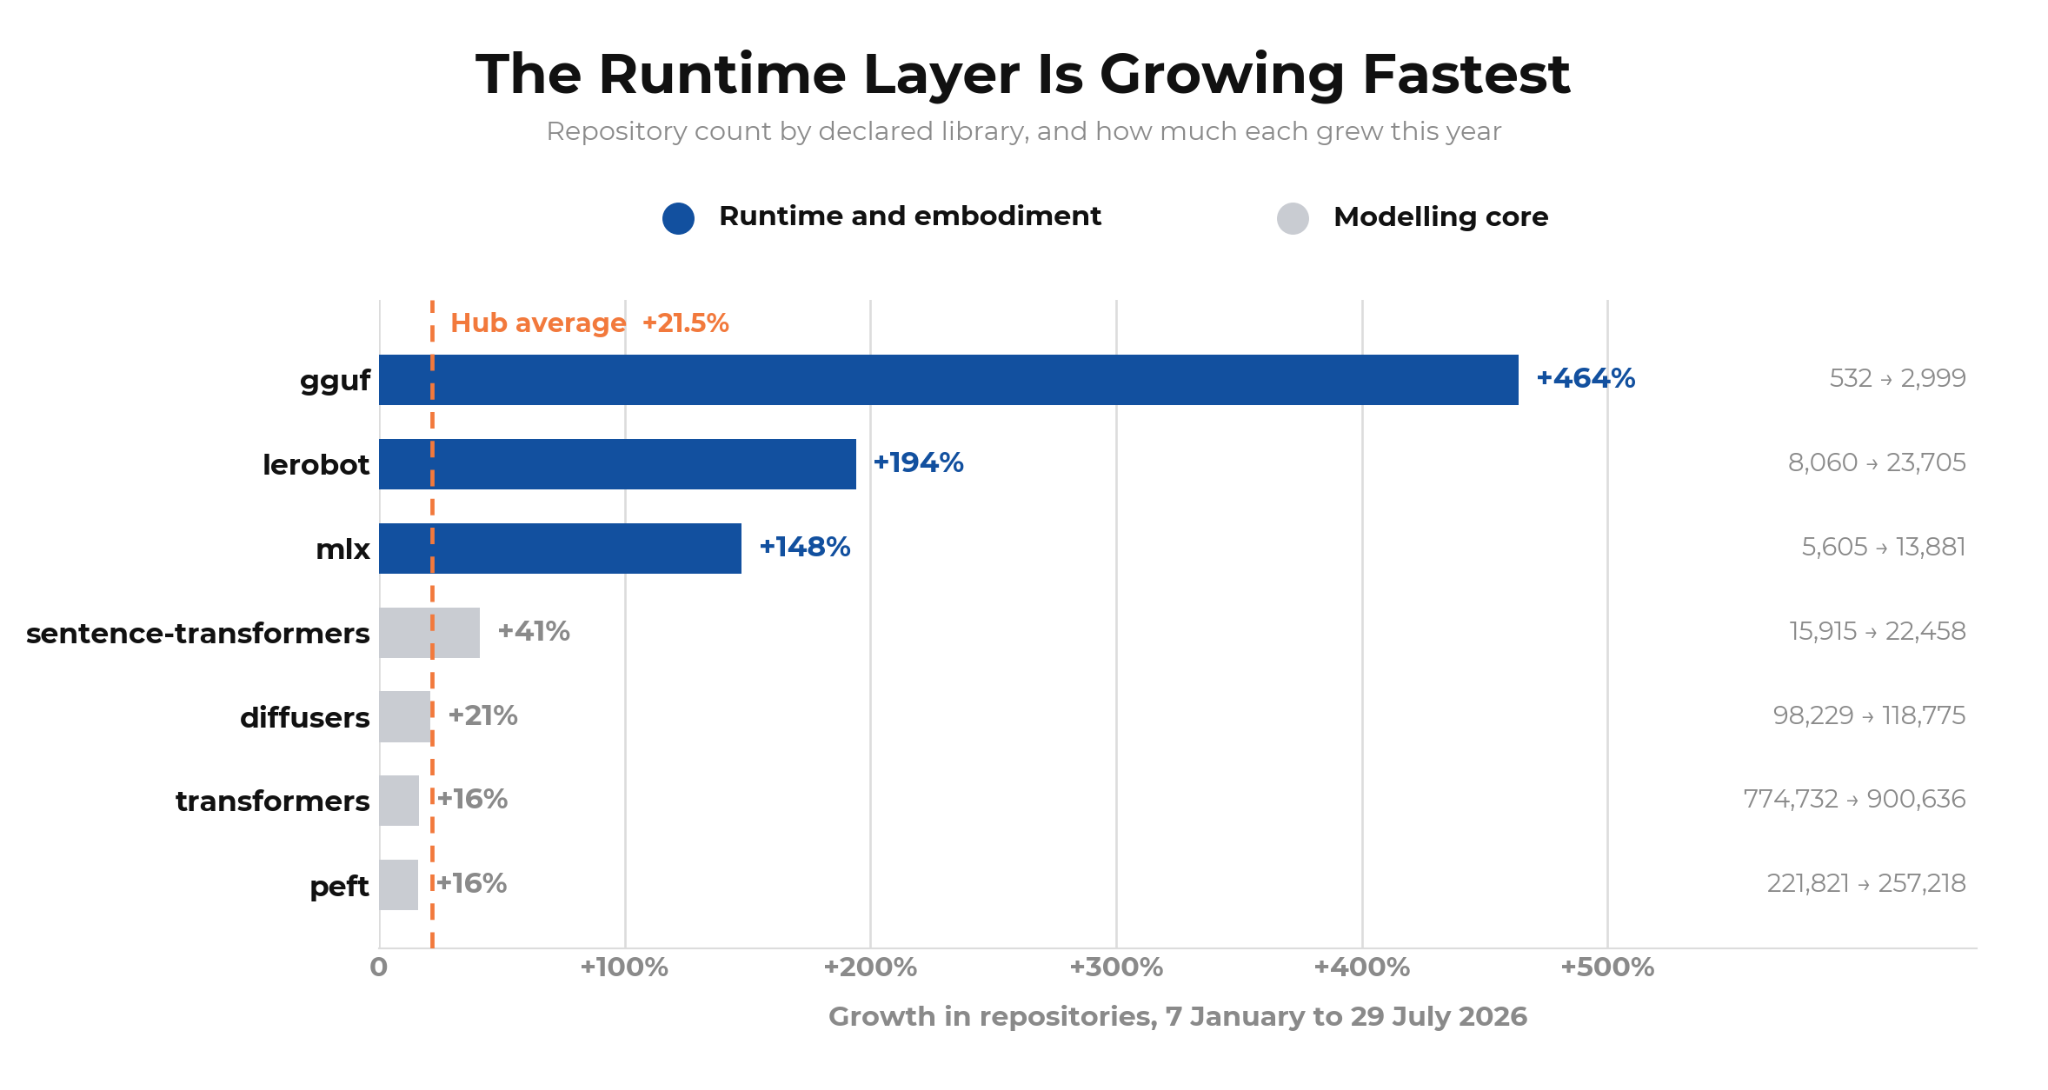
Hugging Face 份報告統計咗 2026 年 1 月到 8 月嘅 Hub 增長。表面數字係咁:公開模型 repo 由 243 萬升到 296 萬(+21.5%),數據集由 71.1 萬升到 100 萬,Spaces 由 100 萬升到 144 萬。
但真正有意思嘅,係增長速度嘅分佈。
(本地推理格式)
(機械人控制)
(Apple 晶片專用)
(建模核心)
Hugging Face 自己嘅結論係咁寫:
建模核心嘅增長大約等於平台平均。而決定一個模型可以物理上行喺邊度嗰一層 —— 本地推理格式、Apple 晶片、機械人控制堆疊 —— 增長速度係佢嘅三至七倍。
停一停。我哋拆返清楚呢句話係咩意思。
GGUF 係一種模型檔案格式,配合一個叫 llama.cpp 嘅推理引擎使用。佢做嘅嘢好簡單:將一個原本要行喺數據中心 GPU 上面嘅模型,壓縮同重新編排到可以喺普通電腦、Mac、甚至手機上面行。
llama.cpp 支援 CPU、Apple Silicon、AMD 顯示卡、Intel 內顯 —— 基本上,咩機都行到,唔一定要英偉達。
而 mlx 係 Apple 自己嘅框架,只行 Apple 晶片。lerobot 係機械人堆疊,大部分係邊緣裝置。
換句話講:Hugging Face 上邊升得最快嗰三層,全部都係「令模型可以唔用英偉達 GPU」嘅層。而建模那一層 —— 即係英偉達最想大家繼續用 CUDA 嗰層 —— 只係跟住平台平均速度行。
點解「行喺邊部機」呢層咁重要?
要明白呢點,要先講返英偉達真正嘅護城河係咩。
好多人以為係 GPU 快。其實唔係 —— GPU 快只係一部分,而且係最容易被追上嗰部分。真正難複製嘅係 CUDA:英偉達由 2006 年開始砌嘅一整套軟件工具鏈。二十年落嚟,全世界嘅 AI 框架、算子庫、調試工具,全部都係先支援 CUDA,再考慮其他。一個工程師寫嘅代碼,喺英偉達硬件上面「開箱即用」,換去其他硬件就要重新調校。
但呢個護城河有一個前提:開發者要直接接觸到硬件層。
而過去幾年整個行業做緊嘅嘢,正正係將呢層藏起嚟。你用 transformers 載入一個模型,你唔會寫 CUDA;你用 GGUF 行一個模型,你更加唔知底下行緊乜。當抽象層做得夠好,硬件就變成一個可以互換嘅零件 —— 呢個係所有「賣硬件加軟件生態」嘅公司最驚嘅事。
所以當 Hugging Face 份報告話「決定模型可以物理上行喺邊度嗰層,增長快過建模核心三至七倍」,佢實際上係喺度講:抽象化英偉達嘅工作,係整個生態入面做得最快嗰件事。
仲有一件事,喺 2 月發生咗,當時冇乜人注意:
2026 年 2 月,llama.cpp 背後嘅 ggml 團隊,加入咗 Hugging Face
Hugging Face 份報告寫:「本地推理領域最重要嘅項目,而家有咗持久嘅資源支撐。」項目繼續開源、繼續社群治理。
結果係:llama.cpp 嘅天花板一路升。7 月嘅快照入面,已經有 DeepSeek-V4-Flash(約 2,840 億參數)同 Kimi-K3(約 2.8 兆參數)嘅 GGUF 版本。本地推理由「laptop 行一個 8B 模型」,變成「幾部消費級機分散行一個兆級參數 MoE」。
所以英偉達買 Hugging Face,買嘅唔止係一個模型倉庫。佢連 llama.cpp 個家都買埋。
呢個就係我覺得市場講漏咗嘅嘢。主流敘事話「買開源生態去賣多啲 GPU」。但更貼近數據嘅講法係:
開源生態入面增長最快嘅部分,係去英偉達化嘅部分。英偉達出 $129 億,唔係買一條推廣自己硬件嘅渠道,而係買起咗逃離自己硬件嗰道門 —— 之後由佢自己決定,呢道門開幾大、開向邊邊。
呢個唔一定係惡意。合理啲嘅講法係:如果呢層一定會存在,不如喺自己屋企裏面存在。但作為投資者,你要分清楚呢兩個故事,因為佢哋隱含嘅風險完全唔同。
$360 億雲承諾 + $1,085 億擔保,需要一條散貨渠道
第三張底牌,要翻返英偉達自己嘅 CFO commentary 先睇得到。截至 2026 年 7 月 26 日:
| 項目 | 金額 | 備註 |
|---|---|---|
| 供應同產能承諾 | $2,790 億 | 上季 $1,190 億,一季加 $1,600 億,主要係記憶體 |
| 雲服務協議 | $290 億 | 用嚟做研發、訓練自家開源模型 Nemotron / Cosmos / GR00T |
| 未開始嘅數據中心租約 | $250 億 | 年期最長 20 年 |
| 股權投資 | $250 億 | 其中 $180 億喺 FY27 餘下時間到期 |
| 資本開支 | $80 億 | — |
| 承諾總額 | $3,660 億 | — |
| 額外:AI 雲協議 | $360 億 | 另加為第三方持有嘅未開始租約 $200 億 |
| 擔保:AI 雲 land/power/shell | $35 億 | 客戶違約時嘅最大總風險敞口 |
| 擔保:SB Energy PORTS-Pike | $1,050 億 | 2026 年 8 月簽 |
| 擔保總額 | $1,085 億 | — |
PORTS-Pike 呢單值得單獨講。位置喺俄亥俄州,約 4.25 吉瓦,獨家放英偉達基建,以 20 年租約租畀 OpenAI。英偉達嘅擔保上限 $1,050 億,分階段生效,最早喺 FY29。另外仲有 option 為多約 3.8 吉瓦提供信貸支持。英偉達自己估:每一代基建落地約等於 150 萬顆 GPU、$1,500 至 2,000 億收入。
點解要孭呢啲擔保?英偉達自己嘅 CFO commentary 解釋得幾坦白:AI 雲同模型製造商「見到對 AI 基建嘅非凡需求,但佢哋嘅增長速度快過自己嘅資產負債表同長期信用狀況所能夠支撐」。翻譯成人話:啲客想買,但佢哋借唔到咁多錢。所以英偉達落場做信用增級。
SemiAnalysis 喺 7 月初一份報告估算,到 2029 年 AI 相關債務市場規模會超過 7 兆美元。呢個係英偉達包底行為嘅宏觀背景 —— 佢唔係喺度做慈善,佢係喺度令自己嘅需求提早三年落地。
呢個結構有個好明顯嘅副作用。TechCrunch 引述 The Information 講得好直接:
英偉達已經承諾協助承擔幾百億美金嘅雲運算合約成本。如果客戶最後用唔晒佢哋簽落嘅算力,英偉達就要食落自己。擁有 Hugging Face,就令英偉達可以將呢啲用剩嘅算力,賣畀 Hugging Face 嘅客。
再加一個背景:英偉達大約一年前縮減咗自己嘅雲業務 DGX Cloud(Tom's Hardware 報道)。Hugging Face 本身已經有付費託管服務,幫開發者行模型。買咗佢,等於唔使由零開始重返雲業務。
而 8 月 27 號晚《華爾街日報》嗰單「暫停」,同呢條線直接相關。報道話英偉達暫停咗個為 AI 雲提供信貸支持、換取收入分成嘅計劃 —— 呢個計劃 7 月先公布,唔夠兩個月就停(《華日》話實際「上星期」已經退場)。原因有兩個:
- 內部有員工向現有同潛在客戶表示,擔心呢個計劃會引來反壟斷審查,因為英偉達對客戶生意嘅控制程度太高
- 英偉達要求限制雲商可以租畀邊啲客,並且偏好將算力分散畀多個細客;部分雲商拒絕,認為揀客係自己嘅自由
《華日》話英偉達保留咗日後重組或者將呢個計劃併入其他項目嘅可能。
要平衡咁講:英偉達對呢單報道有正式回應,經路透社刊出 ——「我哋 7 月推出、為快速增長嘅 AI 生態開放算力access 嘅新商業模式仍然生效,並且因應強勁需求持續演進。」
換句話講,「暫停」係《華日》引述消息人士嘅講法,公司本身唔同意呢個框架。讀者應該當呢件事仲有爭議,唔好當定案。
包底容易,散貨難
英偉達喺資產負債表外面孭咗 $1,085 億擔保同 $360 億 AI 雲承諾。透過雲商轉手嗰條路,按《華日》講法而家有反壟斷同控制權爭議(公司否認計劃已停)。
擁有一個有 296 萬個模型 repo、開發者每日都要嚟嘅平台,就係一條唔使經雲商、直接觸及終端開發者嘅散貨渠道。同一個星期發生嘅兩件事,唔似係巧合。
用 license 避開反壟斷嘅招數,點解今次唔用?
過去九個月,英偉達有一套好清晰嘅 playbook,而且用咗三次。
| 對象 | 時間 | 結構 | 公司之後點 |
|---|---|---|---|
| Groq | 2025 年 12 月 | 約 $200 億買推理技術非獨家授權,拎走頂尖工程師,創辦人 Jonathan Ross 過檔。金額從無獲雙方確認;英偉達發言人講明「我哋冇收購 Groq」 | 繼續獨立,換新 CEO;6 月融 $6.5 億,8 月再以 $35 億估值融 $3.5 億,Disruptive 領投、英偉達為「計劃參與」方,交易仍待完成條件 |
| Enfabrica | — | 約 $9 億同類安排(據 The Decoder) | — |
| Poolside | 2026 年 8 月 21 日 | $60 億買 Model Factory 非獨家授權 + 聘 109 人 + $10 億股權($120 億投前) | 三位創辦人留低;打算明年底前將 $60 億派返畀投資者 |
| Perplexity | 2026 年 8 月(傾緊) | 本來考慮技術授權 + 挖人,後轉做股權 | 估值 $300 億以上 |
呢套結構嘅重點,喺「非獨家」同「唔係收購」六隻字。The Next Web 引述 Poolside 投資者信原文:「呢個唔係收購,亦唔係 acquihire。」
好處好明顯:買到技術同人,但唔使經歷收購會觸發嘅監管審查。The Decoder 亦點名指出,呢類交易讓大型科技公司「喺唔買起一間公司嘅情況下拿到人手同 know-how,同時避開審查」。
順帶一提,呢啲授權唔係買咗放喺度。TechCrunch 8 月 29 號咁描述英偉達 Vera Rubin 架構:Rubin GPU 之外,仲配埋 Vera CPU、Groq 3 LPX 推理加速器,同儲存、網絡機架。按英偉達自己嘅季度新聞稿,Groq 3 LPX 係一個獨立嘅推理機架(256 個 LPU、32 個 tray),同 Vera Rubin NVL72 GPU 機架並排部署,而非塞入 GPU 機架入面 —— 但重點唔變:2025 年 12 月 license 返嚟嘅嘢,已經全面投產,變咗自己產品線嘅一部分。
Poolside 封信,順手交代咗成個行業嘅資金現實
The Next Web 引述嘅 Poolside 投資者信入面,有一段值得所有科技股投資者讀:
過去三年半,我哋喺一場資本需求垂直上升嘅競賽入面,方向係啱嘅。去年年底,我哋有一個六個星期嘅窗口去籌 $20 億美金,用嚟支付一個 1 月上線嘅 40,000 顆 GB300 叢集。我哋冇喺限期前完成融資,個叢集冇咗。
封信仲寫:以嗰 10,000 至 20,000 顆晶片,Poolside 本來可以砌一個對得住前沿嘅模型;但明年嘅前沿,需要嘅叢集「大過呢個規模超過一個數量級」。而限制「唔止係資本,仲有實體數據中心空間同已簽約嘅算力」。
CEO Eiso Kant 喺 Latent Space podcast 上講過,砌呢個模型嘅人「少過 70 個」,連工程加研究「少過 115 個」。
從數據嚟睇,呢段話解釋咗英偉達點解可以用 $60 億買到一間本來要成為前沿實驗室嘅公司:當入場費由「請 100 個人」變成「六個星期籌 $20 億」,能夠出價嘅買家就只剩低幾個,而英偉達係其中一個手上有 $566 億現金、單季自由現金流 $213 億嘅買家。
咁點解 Hugging Face 唔照辦煮碗?
因為 license 買唔到一個註冊表。
Groq 有技術,你可以 license。Poolside 有 Model Factory,你可以 license。Perplexity 有搜尋堆疊,你可以 license 加挖人。
但 Hugging Face 嘅價值唔喺代碼。佢喺 296 萬個模型 repo、100 萬個數據集、144 萬個 Space,同埋一件冇得 license 嘅嘢 —— 全世界開發者「攞模型就去嗰度」呢個習慣。
你冇可能簽份合約去 license 一個習慣。要控制個 default,就只有買起佢。
而正正因為要真收購,呢單嘢會第一次真真正正撞上監管。Groq($200 億)加 Poolside($60 億授權 + $10 億股權)已經係 $270 億,再加 Perplexity(金額未公布)同 Enfabrica(約 $9 億),全部避得開收購審查;$129 億呢單避唔開。
再對照返 8 月 28 號嗰單暫停 —— 英偉達自己員工都擔心反壟斷 —— 就更加見到呢間公司而家企喺一條好窄嘅路上面。
財報入面冇乜人揭嗰兩頁:$77.7 億股權重估收益
英偉達 8 月 27 號嘅業績,標題數字全部爆錶:收入 $962.21 億(+106%)、毛利率 75.0%、GAAP 淨利 $596.88 億(+126%)、Q3 指引 $1,080 億。
但 GAAP 淨利 $596.88 億同 non-GAAP 淨利 $539.54 億之間,有 $57.3 億嘅差距。差喺邊?
($1,180.1 億)比重
股權投資承諾
意思係:英偉達上半年每賺 $5 蚊,有大約 $1 蚊唔係嚟自賣晶片,而係嚟自手上 AI 公司股權嘅重估。
而 CFO commentary 亦寫明,英偉達嘅股權投資「聚焦喺 AI 模型製造商、基建融資方同其他私人公司」。呢啲正正就係 Poolside、Groq、Perplexity 呢類公司。
個循環係咁行嘅:
財經傳媒近日用「balance sheet as a service」嚟形容呢套做法(《金融時報》評論同 Invezz 8 月 29 號嘅報道都用過類似字眼),亦有人直接叫英偉達做「AI 界嘅中央銀行」。呢啲係第三方嘅形容,唔係我哋嘅結論,但佢哋抓到咗個結構。
要公道啲講:股權重估收益係真金白銀嘅會計收益,而且英偉達喺 non-GAAP 已經自願剔除咗佢,唔算隱瞞。問題唔喺披露,而喺方向性 —— 呢條數上半年係 +$237.1 億,但佢同樣可以係負數。當 AI 私募估值向下,呢條線就由順風變逆風,而且會放大,唔會抵銷。
· 經營現金流 $240.77 億,按季由 $503.44 億插 52%(按年係升嘅,由 $153.65 億上嚟)
· 應收賬 $631 億,DSO 由 45 日跳到 60 日,官方解釋係對投資級客戶嘅多季度大合約延長咗付款期
· 存貨 $316 億,上季 $258 億,為 Vera Rubin 出貨做準備
· 第二季發行咗 $250 億優先無抵押票據
· 現金及有價證券 $566 億;單季回饋股東近 $260 億
我哋喺 8 月 27 日嗰篇《英偉達四項爆錶、經營現金流插 52%》已經拆過呢幾條數,今次補返股權重估同承諾嗰條線。
最大嘅反證:83% 下載係 1B 以下嘅模型
如果篇文淨係講「英偉達好聰明」,咁就唔誠實。呢單嘢有一個好強嘅反面證據,而且係嚟自 Hugging Face 自己份報告。
佔全時期下載
佔全時期下載
佔 2026 年累積下載
嘅模型比例
呢組數字對「開源生態 = 賣 GPU」呢個論點,係一記直接嘅反擊。
一個 1B 參數以下嘅模型,喺一部普通 laptop、一部 Mac、甚至一部手機都行到。佢唔需要數據中心 GPU。而呢類模型佔咗全時期下載嘅 83%。Hugging Face 自己嘅解釋亦好直接:細模型係唯一喺大部分開發者實際擁有嘅硬件上面行得到嘅模型。
再睇多兩組數:
- 1.5% 嘅 repo 佔咗 99.2% 嘅下載。絕大部分 repo 係死嘅。
- 今年下載榜前 25 名,冇一個係 2026 年出嘅模型;25 個入面有 13 個係 2022 年嘅。
all-MiniLM-L6-v2七個月被拉咗 15.5 億次,但只有 5,156 個 like。 - Hugging Face 自己嘅結論:like 反映「邊個發布重要」,下載反映「而家實際依賴緊乜」。兩者只有一個 repo 同時入到兩張榜。
換句話講:Hugging Face 嘅流量,主要唔係嚟自需要成櫃 GPU 嘅前沿模型,而係嚟自一批 2022 年出、細到可以塞入一部手機嘅老模型。
仲有一個更尷尬嘅地方。
另一組數:Hub 嘅新用戶唔係人,係 agent
Hugging Face 7 月開始公布一組之前唔存在嘅數據:coding agent 透過 API 呼叫 Hub 嘅流量。呢組數字揭示咗一個好新嘅市場結構。
- 7 月,Claude Code 佔 44.4% agent 流量 —— 但 4 月係 67.8%、5 月係 64%
- 同期 Codex 由 10.4% 升到 20.8%
- 7 月接近四分之一嘅 agent 流量,嚟自數據集入面仲未命名嘅工具;5 月呢個比例高達 59.8%
- 4 月到 7 月之間,出現咗超過十二個新嘅 client 識別碼
Hugging Face 自己嘅總結:「呢個係一個冇在位者嘅市場,一次發布或者一個 default 改動,可以喺一個月內移走一半流量。」
對英偉達嚟講,呢個先係買 Hugging Face 最前瞻嘅理由 —— 當攞模型嘅唔再係人,而係 agent,咁「邊個係 default」就唔再由人嘅習慣決定,而係由平台嘅設定決定。而設定,係擁有者話事。
英偉達買落嚟嘅 Hub,個社群預設底座係中國模型
Hugging Face 統計社群喺邊個模型上面二次開發:
| 底座 | Hub 上衍生模型數量 | 備註 |
|---|---|---|
| Qwen(阿里) | 151,448 | 係 Meta 全部足跡嘅 2.6 倍、Llama repo 嘅 4.7 倍;每日新增 180–210 個 |
| 82,506 | — | |
| Unsloth(社群帳號) | 第三位 | 大部分係量化 / 微調就緒版本,好多進一步延伸 Qwen 生態 |
本地推理嗰邊,Qwen 嘅 GGUF 每月下載 3,960 萬次,Gemma 2,080 萬次,Llama 只得 750 萬次 —— 而 Llama 衍生嘅 GGUF repo 數量其實仲多過 Qwen。同一個貨架位,五分之一嘅人流。
模型規模方面差距更加大。2026 年幾乎每一個月,中國實驗室出嘅最大開源模型都大過美國任何一個:
- 中國月度天花板介乎 7,540 億到 2.78 兆參數
- 美國七個月入面有五個月企唔上 1,300 億;例外係英偉達 Nemotron 3 Ultra 同 Thinking Machines 嘅 Inkling(9,520 億)。更正一點:Hugging Face 份報告將 Nemotron 3 Ultra 寫成 5,610 億參數,但英偉達自己嘅模型卡寫明係 5,500 億(550B,其中 55B active),Tom's Hardware 亦係用 5,500 億 —— 報告嗰個數係錯嘅
- Artificial Analysis 智能指數(2026 年 6 月版本):Nemotron 3 Ultra 得 47.7 分,Moonshot 嘅 Kimi K2.6 有 53.9 分。呢個指數之後改過版,絕對分數已經唔同,但兩者嘅相對次序維持不變
- 授權條款上,178 個 200 億參數以上嘅中國模型入面,59% 用 Apache 2.0、22% 用 MIT;美國同尺寸只有 29% 係 Apache/MIT,41% 用自訂條款,30% 乜都冇宣告
不過呢條線最近開始有變化:Hugging Face 指出,Kimi K3 同 Qwen 3.8(2.4 兆參數)最近開始喺授權入面加入非商業限制同收入分成要求。
華盛頓正考慮限制中國開源模型。7 月 24 日,黃仁勳用佢人生第一個 X 帖文推廣一封叫《Open Weights and American AI Leadership》嘅政策信。發布嗰陣係三頁、25 間公司聯署,包括 Nvidia、Microsoft、Meta、IBM、Dell、Palantir、CrowdStrike、a16z、Y Combinator、Mistral、Linux Foundation、Perplexity 同 Hugging Face。截至本文截稿,該份文件已經擴充到五頁、235 間聯署機構 —— 但 Anthropic 同 xAI 至今仍然唔喺名單上。
信件發布當日,OpenAI、Anthropic、Google 都唔喺聯署名單上(Tom's Hardware 指出:當時冇一個聯署方係賣封閉前沿模型嘅);之後有報道指名單一日內擴大到約 50 間,包括 OpenAI 同 Google。
對英偉達嚟講,如果 Washington 真係封殺中國開源模型,Hugging Face 上流量最大嘅底座即刻受影響;如果唔封,美國開源生態就繼續建喺中國模型之上。兩邊都唔係好選擇。
三個情境,同點樣睇呢件事
先講清楚:呢單交易未簽,任何部署都要當佢有機會告吹。
情境 A:交易完成,監管放行
英偉達由「賣加速器」變成「由晶片、機架、雲、開源模型到分發平台一條龍」。呢個係 TechCrunch 8 月 29 號講嘅「英偉達嘅優勢正喺 GPU 以外擴散」嘅極致版本。對 NVDA 估值嘅意義:護城河由硬件周期,變成平台位置,理論上支持更高倍數。
情境 B:交易完成,但監管緊隨
8 月 27 號晚嗰單報道,已經示範咗英偉達內部對反壟斷有幾敏感(雖然公司否認計劃已停)。真收購一個有 296 萬個模型 repo 嘅中立平台,再加上佢同時係最大晶片供應商 + 最大開源模型發布者之一 + AI 雲擔保方,呢個組合好難唔引起注意。條件式批准(例如要求維持平台中立)係合理預期。
情境 C:交易告吹
Hugging Face 保持獨立,英偉達回到「授權 + 股權」嘅老路。對股價短期影響細,但底層問題仍然存在:$1,085 億擔保同 $360 億 AI 雲承諾,仍然需要一條落地渠道。
唔係「英偉達會唔會買到 Hugging Face」,而係「買完之後,GGUF 同 mlx 呢兩層點樣發展」。
如果之後 Hugging Face 繼續大力推 llama.cpp、繼續令兆級模型可以喺消費級硬件上行,咁英偉達係真心相信開源做大個餅。
如果呢層增速突然由 +464% 冷卻落嚟,而 CUDA 相關嘅路徑得到偏好,咁答案就好明顯。呢個係一個可以證偽嘅觀察,幾個月後就見到。
相關標的(僅供研究參考,非推介)
| 類別 | 標的 | 同呢件事嘅關係 |
|---|---|---|
| 核心 | NVDA | 8/28 收 $217.55,市值 $5.25 兆,往績 PE 27.5 倍、預測 PE 18.0 倍;52 週區間 $164.07–$236.54;Beta 2.21 |
| 另一邊嘅開源大戶 | AMD | 今年喺 Hugging Face 出最多新開源模型嘅兩間之一(同 NVDA 並列,各超過 200 個 repo);大量轉換工作令兆級模型可以行喺美國硬件上 |
| 記憶體 | MU、SNDK | 英偉達一季加咗 $1,600 億供應承諾,主要係記憶體;我哋 8 月 15 日寫過 SanDisk 嗰篇 |
| 代工 | TSM | Vera Rubin 第三季開始出貨 |
| ETF | SMH、SOXX | 分散單一股票風險;留意 SMH 上週跌逾 3%,Marvell、Applied Materials 分別跌逾 8% 同 5% |
| 港股相關 | 阿里 (9988) | Qwen 係 Hub 上最大嘅社群底座(151,448 個衍生模型);但要留意公司啱啱完成 800 億港元配股,我哋 8 月 29 日拆過 |
| 港股相關 | 中芯 (981)、華虹 (1347) | 中國開源模型愈嚟愈針對國產晶片優化,係另一條獨立嘅線 |
對港股投資者嘅另一層意義
呢件事表面上係美股故事,但有一條線直接連返香港。
Hugging Face 份報告確認咗一件好多人未消化嘅事:全球開源 AI 社群嘅預設底座,而家係阿里嘅 Qwen。151,448 個衍生模型、每日新增 180 至 210 個、GGUF 每月下載 3,960 萬次 —— 呢個唔係「中國模型追緊上嚟」,呢個係「中國模型已經係地基」。
而 Hugging Face 特別指出一點:呢 15 萬個衍生模型,絕大部分係其他開發者做嘅,唔係 Qwen 自己出。連 Qwen 模型嘅 28,531 個 GGUF 轉換入面,Qwen 官方只出咗 54 個。呢個係一個真正由社群自發形成嘅生態位置,唔係買返嚟嘅。
換個角度理解:如果英偉達真係買起 Hugging Face,佢同時亦買咗一個「阿里模型嘅最大分發渠道」。呢個對阿里係好事(觸及面)定壞事(命脈喺對手手上),而家仲未有答案 —— 但值得任何持有 9988 嘅人放入 watchlist。
1. 交易風險 —— 未簽約。Business Insider 明確指出有機會拉倒。所有基於「收購完成」嘅推論都要打折。
2. 估值風險 —— 86 倍市銷率買一盤啱啱接近盈利嘅生意。如果 Hugging Face 收入增速由「兩個月 +50%」放緩,商譽減值係實質風險。
3. 反壟斷風險 —— 英偉達自己員工 8 月已經因為呢個顧慮令一個計劃叫停。真收購觸發嘅審查層級高好多。
4. 社群風險 —— Hugging Face 嘅價值建基於「中立」。2025 年底佢拒絕英偉達投資,理由正正係唔想有支配性股東。一個由最大晶片商擁有嘅中立平台,係一個內部矛盾。AMD、Google、Apple 等會唔會繼續喺度放旗艦模型,係開放問題。
5. 反證風險 —— 83% 下載係 1B 以下模型、1% 係 100B 以上。如果開源生態嘅真實需求主要係「喺 laptop 行細模型」,咁「開源生態撐 GPU 需求」呢個論點嘅強度,遠低於市場想像。
6. 集中度風險 —— 英偉達第二季承諾總額 $3,660 億、擔保 $1,085 億,而 PORTS-Pike 一單就係 20 年租畀 OpenAI。單一交易對手風險相當高。
市場而家嘅共識係:英偉達買 Hugging Face,係買開源生態去賣多啲 GPU。
從數據嚟睇,更貼近事實嘅講法係:英偉達買嘅係「模型行喺邊部機」呢個決定權。
Hugging Face 上增長最快嗰三層(gguf +464%、lerobot +194%、mlx +148%)全部係硬件抽象層 —— 佢哋存在嘅意義,就係令模型唔一定要行喺英偉達 GPU 上面。2 月 llama.cpp 團隊加入之後,呢層仲有咗長期資源。
你可以話呢個係防守,亦可以話係遠見。但唔應該話呢個係「賣多啲 GPU」。呢個唔係擴張,係收編。
而 8 月 28 號嗰日,個市場其實已經投咗票:業績公布後第二個交易日,股價由 $227.98 跌返 $217.55,-4.57%,抹走約 $2,510 億市值。前一晚,《華日》先爆咗雲融資計劃暫停(英偉達否認)。$962 億收入、+106% 增長,冚唔住呢兩件事。