【絕密公開】DeepSeek V4 一夜出招「9 倍平過 OpenAI」
點解 Nvidia 反而升 5%?
2026 年 4 月 24 日下午,Liang Wenfeng release DeepSeek V4-Pro + V4-Flash。市場原本預期會係 R1 第二集 — Nvidia 蒸發 $5,890 億嘅劇本重演。
但結果完全相反:Nvidia 同日 +5%、市值 USD$5.09 萬億、接近 ATH。Wall Street 表面平靜,但 OpenAI Sam Altman 同 Anthropic Dario Amodei 食唔下飯。
呢篇文章拆解 4 個核心震撼(NVDA 唔死之謎、OpenAI/Anthropic moat 危機、華為 Ascend 950 暗線、High-Flyer Quant 對沖基金背後)+ 3 條暗線(Trump chip war、$700B capex 泡沫、開源 vs 閉源戰略)。
4/24 嘅 Narrative Twist — 同一個對手,點解結果完全相反?
2025 年 1 月 27 日,DeepSeek R1 發布。Nvidia 一日跌 16.9%,蒸發 USD$589 億 — 史上單日最大市值蝕損。整個 Nasdaq 大跌,Wall Street 開始質疑「AI 必贏」narrative。
2026 年 4 月 24 日,DeepSeek V4 發布。Nvidia 一日反而 升 5%,市值返到 USD$5.09 萬億。整個 Mag 7 平靜。
呢個 narrative 上嘅 180 度反轉,點解?
V4 嘅 4 個震撼點 — 規格 / 速度 / 價錢 / 訓練 chip
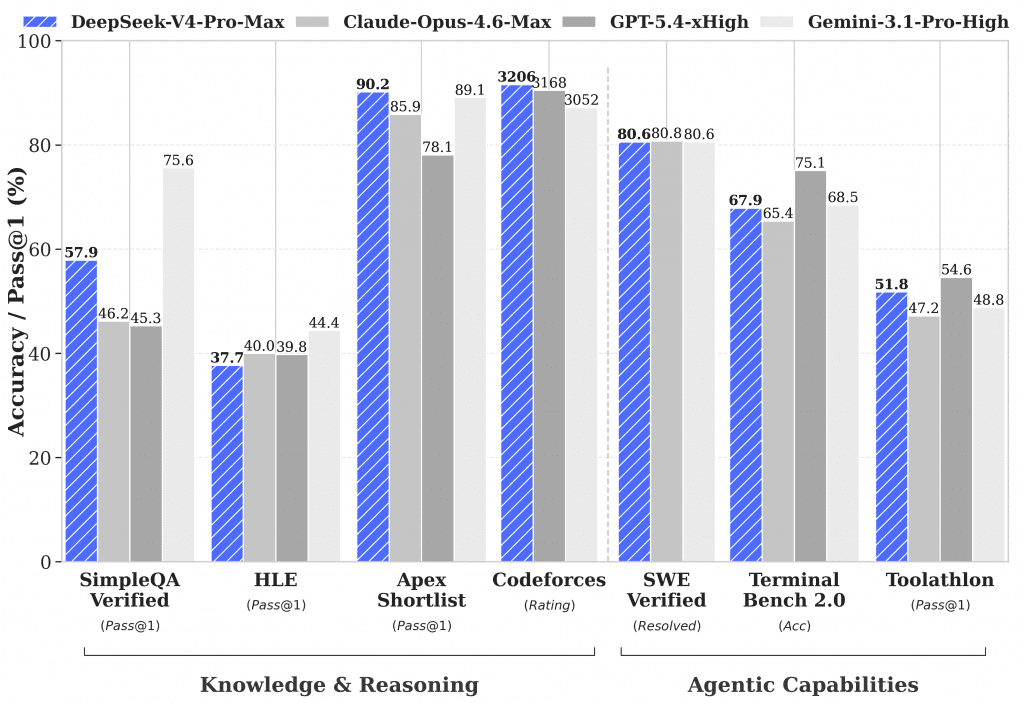
| 規格 | V4-Pro | V4-Flash | 對標 |
|---|---|---|---|
| 參數量 | 1.6T(49B active) | 284B(13B active) | 全球最大開源 MoE 模型 |
| Context | 1M tokens | 1M tokens | 對標 Gemini 2.0 / Claude |
| 訓練 tokens | 33T | 32T | Llama 3 等級 |
| Output 價錢 | $3.48/M | $0.28/M | OpenAI $30 / Anthropic $25 |
| License | MIT 開源 | MIT 開源 | 對手全部閉源 |
| 訓練 chip | 未公布 | Huawei Ascend 950 (partial) | 對手用 Nvidia H100/H200/B200 |
核心基準 (SWE-bench Verified)
| 模型 | SWE-bench Verified | LiveCodeBench | Terminal-Bench 2.0 |
|---|---|---|---|
| DeepSeek V4-Pro | 80.6% | 93.5% | 67.9% |
| Claude Opus 4.6 | 80.8% | 88.8% | 65.4% |
| GPT-5.4 | ~80% | ~90% | — |
| V4-Flash | 79.0% | 91.6% | — |
V4-Pro 喺 coding benchmark 上實際贏 Claude,差 SWE-bench 0.2 分。但價錢平 7-9 倍。
V4 引入 Compressed Sparse Attention (CSA) — KV 4x 壓縮 + softmax-gated pooling。再加 Heavily Compressed Attention (HCA) — 更激進嘅壓縮。配合 mHC(Manifold-Constrained Hyper-Connections),實現 1M token context 但運算成本只係 1/4-1/10。
架構同 DeepSeek 自己 admit「落後 frontier 3-6 個月」 — 但 90-95% 表現 + 9x 平嘅組合,夠晒。
NVDA $589 億蒸發 vs $5 億蒸發 — 點解市場唔再驚?
2025 年 1 月 R1 之後,DeepSeek 已經出咗 7 次重大更新(V3.0、V3.1、V3.2、R1.1、R2 preview 等等)。每次都係漸近進步,市場逐步 desensitize。
3 個原因解釋市場呢次冷漠
Wall Street 已經預期「中國會繼續出 frontier model」。R1 嗰個衝擊已經一次性反映。V4 嘅進步 incremental,投資者已經有 mental model。
Jensen Huang GTC 2026(3 月)公布 Blackwell + Rubin 訂單到 2027 年達 USD$1 萬億。AWS、Google Cloud、Microsoft Azure、Oracle 全部第一批 deploy Vera Rubin。Demand 已經 lock-in,V4 短期影響細。
過去 12 個月,Jensen Huang 多次公開講「DeepSeek 唔係威脅」、「中國 AI 對 Nvidia 係機會」。CFO 公開講 demand 仍超過 supply。市場接受咗 narrative 而非 fundamental analysis。
呢個係false confidence。短期 Nvidia 受惠 Blackwell 訂單係事實,但長期最大威脅係 V4 證明咗中國可以喺完全唔靠 Nvidia 嘅情況下做出 frontier 級數模型。China share 蒸發 = 長期 Nvidia 估值需要 derate。市場依家係 pricing 短期但 ignore 長期。
真正威脅唔係 Nvidia,係 OpenAI / Anthropic — Moat 死緊
V4 真正殺嘅唔係 Nvidia,係 closed-source AI 巨頭嘅 pricing power moat。
而 SWE-bench V4-Pro 只差 Claude 0.2 分。即係:90-95% 表現,7-9 倍平。
Microsoft 嘅 OpenAI 依賴危機
Microsoft 喺 2026 Q1 disclosed:USD$625B 嘅 future cloud contract,其中 45%(USD$281B)來自 OpenAI。
呢個 backlog 估值係建基於假設 OpenAI 可以維持當前 pricing power。一旦 OpenAI 因為 V4 同類產品被迫 cut price 50-70%,MSFT 個 cloud contract 嘅實際 revenue 會大幅縮水。
Anthropic 嘅 closed-loop 危機
Anthropic 估值 USD$8,000 億(我哋之前 Claude 篇文有講),依賴 Claude API 嘅 high-margin pricing 撐 ARR。一旦企業 client 開始 evaluate「V4-Pro 90% performance + 7x cheaper」,switch cost 唔高,因為 API 接口都類似。
Dario Amodei 之前喺一封內部信講「擔心嘅唔係 Llama / Gemini,係 DeepSeek」 — 因為佢知 closed-source AI 嘅商業模式建基於 pricing power,而 DeepSeek 開源 + 平做正正打 pricing power 嘅命門。V4 落地之後,Anthropic 同 OpenAI 都要重新評估「邊個 use case 真係值 $25-30/M tokens」。
Huawei Ascend 950 — 中國 chip 自主嘅真正 turning point
呢個係 V4 release 入面最大嘅戰略 signal,但大部分財經媒體都 miss 咗。
DeepSeek 公司公開 confirm:V4-Flash 嘅部分訓練,係喺 Huawei Ascend 950 Supernode 上面進行。即係 V4 唔係單純「中國訓練嘅 AI 模型」,係「中國 chip + 中國模型」嘅 full stack 自主。
Huawei Ascend 950 規格
| Ascend 950PR (Q1 2026) | Ascend 950DT (Q4 2026) | 對標 Nvidia | |
|---|---|---|---|
| 支援數據格式 | FP8/MXFP8/HIF8 | + MXFP4 | 類似 H200/B200 |
| 計算力 | 1 PFLOPS | 2 PFLOPS | 接近 H100 |
| 互連帶寬 | 2 TB/s | 2 TB/s | 類似 NVLink |
Atlas 950 SuperPoD vs Nvidia NVL144
| 規格 | Atlas 950 SuperPoD | Nvidia NVL144 |
|---|---|---|
| NPU 數目 | 8,192 | 144 |
| NPU 規模(倍數) | 56.8x NVL144 | 1x |
| 總計算力 | 6.7x NVL144 | 1x |
| 互連帶寬 | 16.3 PB/s(62x) | 類比基準 |
單顆 Ascend 950 chip 可能仍落後 H200 約 1-2 個世代,但透過大規模 supernode 互連,中國可以做出整體計算能力同 Nvidia 同級數嘅系統。
呢個係 Russian Doll 戰術 — 內層細粒度技術仍落後,但外層系統已經夠用。
Trump H200 解禁失效嘅諷刺
Trump 喺 2026 年 1 月解禁 H200 賣中國(加 25% surcharge),希望「重新 capture」中國市場。但中國海關 4 月主動拒絕 H200 進口,公開講「以 R&D 例外為主,商業限制」。
即係:中美 chip war 嘅角色已經反轉。以前係美國禁,中國想要;而家係美國想賣,中國唔買。
Nvidia 中國市場以前佔總收入 ~22%。2024 年因為 H20 限制跌到 ~8%。如果 V4 + Ascend 950 變成中國 AI 行業嘅 standard,呢個 8% 都會繼續跌到接近 0%。Nvidia 永久失去全球第二大 AI 市場。
Liang Wenfeng + High-Flyer Quant — DeepSeek 係 hedge fund 嘅 AI 武器
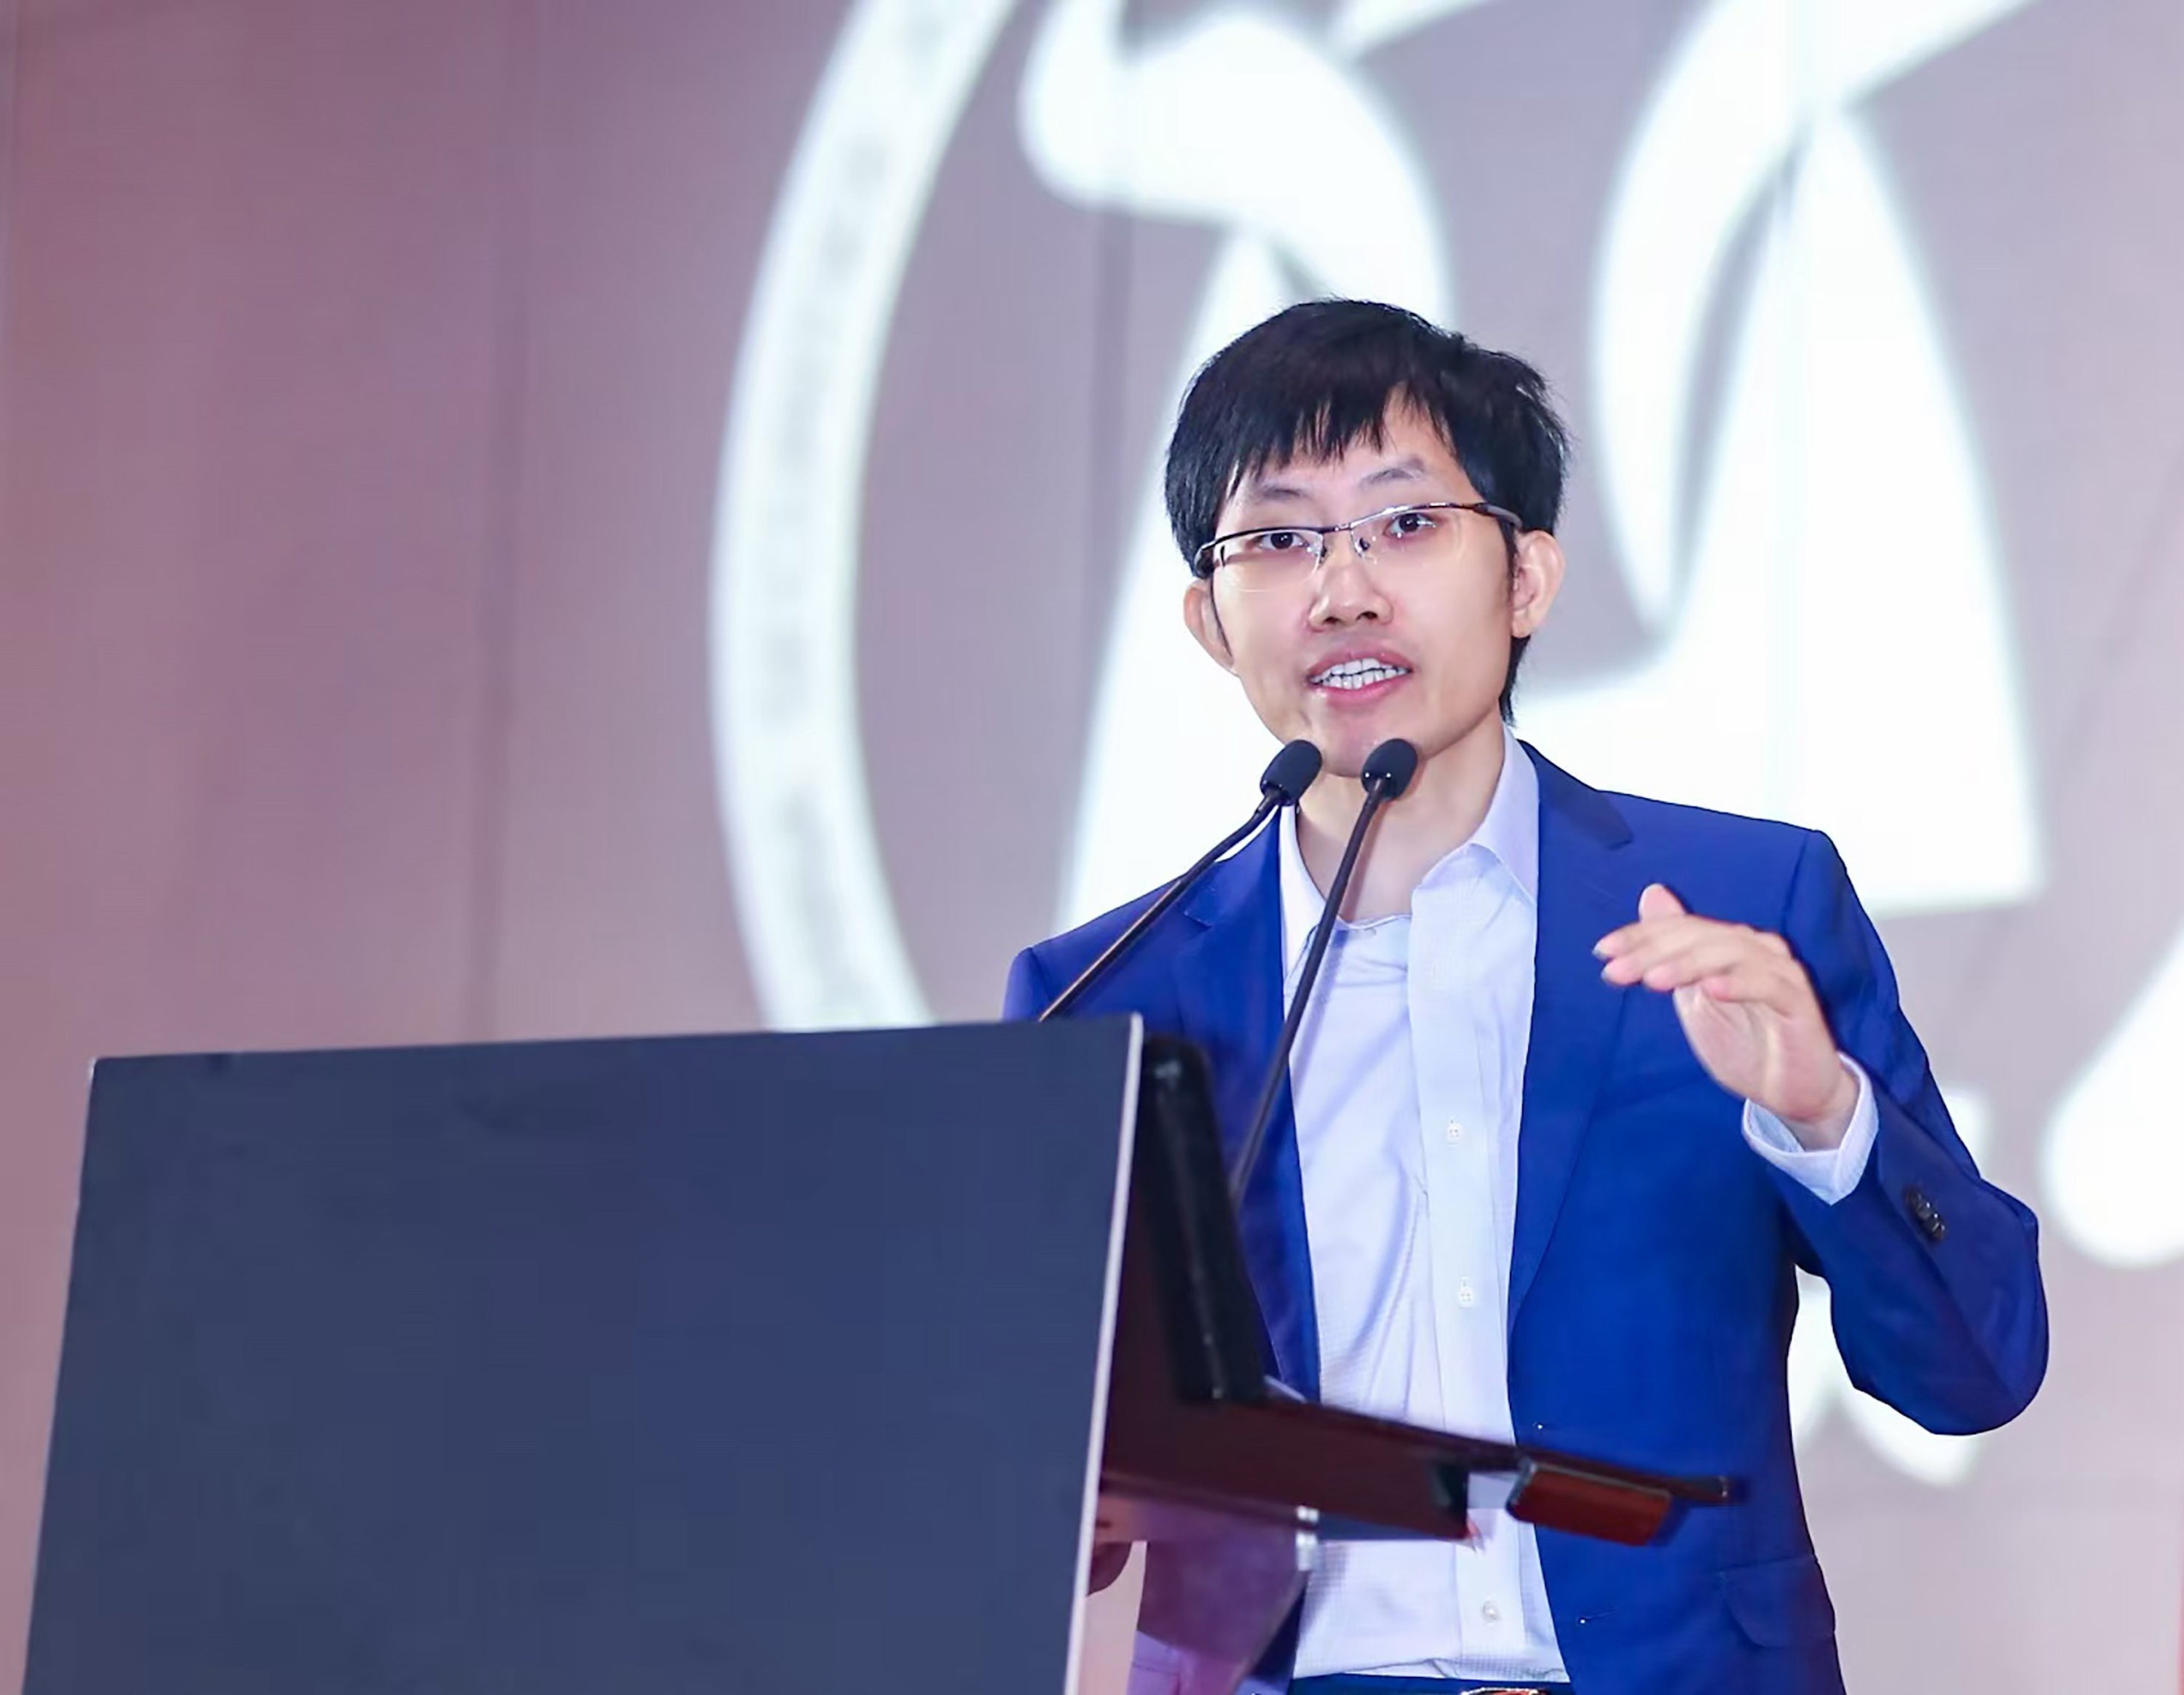
大部分人以為 DeepSeek 係一間獨立 AI 公司。錯。呢度係呢篇文章最 contrarian 嘅 angle。
真實架構
- High-Flyer Quant(幻方量化) — 2016 年成立嘅對沖基金,管理 USD$80 億資產,中國 quant fund 第二大
- 2025 年回報 56.6% — 中國 top 10 大 hedge fund 第二名
- DeepSeek 2023 年成立 — High-Flyer 全資擁有同資助
- 同一個 CEO:Liang Wenfeng — 同時係 High-Flyer 同 DeepSeek 嘅一把手
- 同一個辦公室 — High-Flyer 同 DeepSeek 喺杭州同一棟大廈
Liang 2015 年讀浙大時已經喺玩 algorithmic trading。DeepSeek 嘅 AI 模型訓練到一定程度,immediately deploy 入 High-Flyer 嘅交易系統。即係 Liang 個人同 High-Flyer 嘅 LP 投資者,係 V4 嘅第一批受惠者。
對比美國:OpenAI 嘅模型主要 serve external client(API、ChatGPT)。DeepSeek 嘅模型有內部 alpha-generation use case。呢個係結構性優勢。
當你睇返 High-Flyer 嘅 56.6% 回報(2025),同對比中國 hedge fund 平均回報只係 25-30%,呢個 alpha 嘅來源好可能就係 DeepSeek 模型嘅 inference power。Liang 唔係單純嘅 AI 學者,係用 AI 賺錢嘅 quant。呢個 alignment 解釋咗點解 DeepSeek 嘅 cost optimization 咁激進 — 每節省 1 美元嘅訓練成本,就係 High-Flyer 多 1 美元 P&L。
Trump 4 年 chip war — 美國已經輸緊嘅 timeline
美國對中國 AI chip 制裁已經 4 年。原本目標:令中國 AI 落後美國 10 年。實際結果?
1. 制裁 push 中國加速自主 — 經典 sanctions backfire 案例
2. Huawei + DeepSeek 都係 sanctions 之後先變大 — 兩個都係制裁逼出嚟嘅 unicorn
3. 中國本土 chip 生態鎖定 — Ascend 950 + DeepSeek + Alibaba Cloud / Tencent Cloud 變成 closed loop
4. Trump 政府嘅 narrative 已經 break — 解禁等於變相 admit 制裁無效
5. 美國 AI 領先 timeline 由 10 年縮到 3-6 個月 — 同制裁設計嘅相反方向
美國 $700B AI capex 嘅 ROI 危機
2026 年美國 4 大 hyperscaler 嘅 AI capex:
呢個數字 75% 用嚟買 Nvidia chip 同建 AI 數據中心。等於 $525B 集中喺 Nvidia / 美國 AI infrastructure。
Sundar Pichai 自己都認
「There are elements of irrationality in the current AI investment scale, similar to dot-com boom. If the AI bubble bursts, no company will be immune, including Alphabet.」 — Sundar Pichai, 2026 Q1 earnings call
分析師預測
- 2027-28 年 hyperscaler FCF 可能轉負(分析師 modeling)
- Microsoft 增加發債融資 capex — leverage 上升
- OpenAI 已經 announced USD$1.4 萬億 嘅 AI deals(全部多年 forward commitment)
- Microsoft 45% future cloud contract 集中喺 OpenAI — single-point-of-failure
$700B capex 嘅 implicit assumption:「AI 質量必須持續提升,先撐到呢個 ROI」。如果中國 9x 平做 90% 表現嘅模型 commercial 可用,美國 SaaS / cloud client 嘅 willingness-to-pay 會 cap。
一旦 Wall Street 由「AI 必贏」narrative 轉「AI ROI 危機」,Mag 7 集體 derate 將會 trigger 市場 5-10% 系統性調整。
開源 vs 閉源 — 中國嘅 Infrastructure Play
DeepSeek、阿里 Qwen、Tencent 嘅 Hunyuan、Baidu ERNIE 全部開源(MIT / Apache license)。OpenAI、Anthropic、Google、xAI 全部閉源。
呢個唔係偶然,係中國國家層面嘅戰略。
Linux vs Windows(2000s):Linux 開源,贏咗 server 市場。Windows 閉源,贏咗 desktop 短期但長期 marginalized。
Android vs iOS(2010s):Android 開源,全球 70% 市佔。iOS 閉源,只係 high-end 市場。
AI 嘅 next chapter:中國開源 vs 美國閉源。Liang 公開講過「我哋唔再 follow,要 lead」 — 即係用開源策略做 global infrastructure。
開源策略嘅 4 個戰略價值
- 全球開發者免費 adopt — Hugging Face、GitHub 流量集中喺中國模型
- 第 3 世界 / 印度 / 東南亞市場 default 用 — 因為平,因為 OSS
- 中國變成全球 AI infrastructure provider — 等於 1990s 嘅 TCP/IP standard
- 美國 closed source 嘅 reach 收窄 — 只剩 high-end 美國本土 + 盟友
5 年後嘅 AI 世界可能係咁:美國少數 high-margin 客戶用 OpenAI / Anthropic;全球 80% 開發者、startup、中小企用 DeepSeek / Qwen / Llama (Meta 開源)。OpenAI 同 Anthropic 嘅 user base 規模可能仍細,但 ARPU 高;中國模型 user base 巨大但 ARPU 細。Strategic bet 係 user base = future infrastructure power,而中國正喺 win 呢個。
投資角度 — 邊啲股票會點動?
短期受惠(中國 AI 概念)
| Ticker | 公司 | 角色 |
|---|---|---|
| 9988.HK | 阿里巴巴 | Qwen 開源模型 + Alibaba Cloud 受惠 V4 ecosystem |
| 0700.HK | 騰訊 | Hunyuan 模型 + WeChat AI integration |
| 09888.HK | 百度 | 競爭壓力大,但 ecosystem play 受惠 |
| 0763.HK | 中興通訊 | Huawei 概念股(雖唔係 Huawei 但相關) |
| 002230.SZ | 科大訊飛 | A 股 AI 概念領頭羊 |
短期受傷(美國 AI 巨頭)
| Ticker | 公司 | 受影響原因 |
|---|---|---|
| MSFT | Microsoft | $625B future cloud 45% 來自 OpenAI,pricing power 風險 |
| GOOGL | Alphabet | $185B capex 嘅 ROI 質疑 |
| META | Meta | $135B capex,但 Llama 開源策略 partial 對沖 |
Mixed Signal(NVDA 個人 favourite)
短期:Blackwell + Vera Rubin 訂單 $1T,demand strong 到 2027,股價有支撐
長期(2027+):中國市場永久流失(目前 ~8%,未來可能歸零),Huawei Ascend 950 系列爬上來,Nvidia 全球市佔下行
策略:Trim NVDA 倉位,留 50-60%。Rotation 入受惠中國 AI 嘅板塊(BABA、TME、Tencent)。
ETF / 主題部署
- KWEB(中概股 ETF)— 直接受惠
- BOTZ(AI 機器人 ETF)— 多元曝險
- MCHI(MSCI 中國 ETF)— Mag 7 對標倉
1. AI capex 泡沫 timing 難 predict,可能仲會升 6-12 個月先 burst
2. 中國模型嘅 enterprise adoption 受限於 geopolitics(美國禁令、歐洲 AI Act)
3. 中國股 受 USD interest rate、capital control 影響
4. NVDA 短期仍可能新高,過早 trim 會 miss out
總結 — 美中 AI 戰嘅 inflection point
下一個里程碑可能係:V5 / R2 — 中國做到 frontier first(超越 OpenAI)。
對美股嘅意義
- Mag 7 narrative:由「AI 必贏」開始轉變嘅起點
- OpenAI / Anthropic moat:pricing power 受結構性挑戰
- Microsoft / Google capex ROI:2027-28 年成為市場焦點
- Nvidia 短期 vs 長期:2026 仍 strong,2027+ 中國市場流失嘅長尾影響
對港股 / A 股嘅意義
- 科技板塊 re-rate catalyst — 阿里、騰訊、百度長期受惠
- Huawei 概念股(中興、科大訊飛、AI chip 概念)
- 應用層 — 中國 AI 落地速度比美國快,2027 年將反映落業績
1969 年 Apollo 11 登月,定義咗美國嘅科技領導 50 年。2025 年 R1、2026 年 V4,可能係中國 AI 領導力嘅 first lap。如果未來 18 個月,中國真係出咗一個 frontier-first 嘅 V5,呢個就唔係「美中 AI 競爭」,係「美國 AI 領先地位嘅 graceful decline」。
DeepSeek 唔係單一公司,係中國國家 AI infrastructure 嘅先鋒。Nvidia 短期受惠 Blackwell,但長期估值需要 prepare for China share = 0%。$700B AI capex 嘅 ROI,2026 年下半年將係 narrative inflection point。
如果你 enjoy 呢篇,可以繼續睇 Coco 哥呢幾篇相關深度文:
→ 黃仁勳嘅Rubin革命:由Denny's waiter到AI帝王嘅32年→ Claude的崛起:一間公司如何顛覆整個軟件產業→ 矽谷反骨仔 Sam Altman — 先反 Elon、再反 Jensen、三反 Microsoft,下一個係 Masa Son?想跟住 CoCo 哥嘅 thesis 落場?
深度文唔等於投資建議。如果你想 act on 呢篇 research,以下係 Coco 哥日常用嘅工具同合作伙伴開戶連結:
| 美股 / 港股 · 入碼 CASHMATE 迎新拎 $2,000 禮品 | Futu 牛牛 → |
| 美股新手 · 0 佣金 CoCo 哥專屬迎新最高 HK$100,000 | Webull 微牛 → |
| 專業 · 全球 130 市場 最低佣金 + 多 product | IB 盈透 → |
| 加密貨幣 · HK SFC 牌 三重專屬獎 + 5 分鐘開戶 | OSL → |
| 英國銀行 · USD 高息 BNO 港人鎖息 + 避匯率 | iFAST Global → |
| 深度數據 · AI 選股 Fair value · earnings · screener | Investing Pro → |
⚠ 投資涉及風險,過往表現不代表未來。以上連結為合作伙伴連結,經連結開戶會支持 Coco 哥獨立深度研究,你嘅費用唔變。