Nvidia 加碼 1,500 億美元回購、史上最大
同一朝免費派 AI 保安軟件
兩份新聞稿,答緊同一條問題
9 月 28 日星期一,美股開市前,Nvidia 連發兩份新聞稿。
一份好短,得三段字(美東時間早上 7 點發出):董事會再批 1,500 億美元股份回購,連埋未用完嘅額度,總數去到 2,350 億美元,預計喺 2028 財年(即係 2028 年 1 月底)之前用晒。Nvidia 自己寫明,呢個係史上最大嘅一次回購授權增幅;路透同《福布斯》指,佢大過 Apple 2024 年嗰次 1,100 億美元。
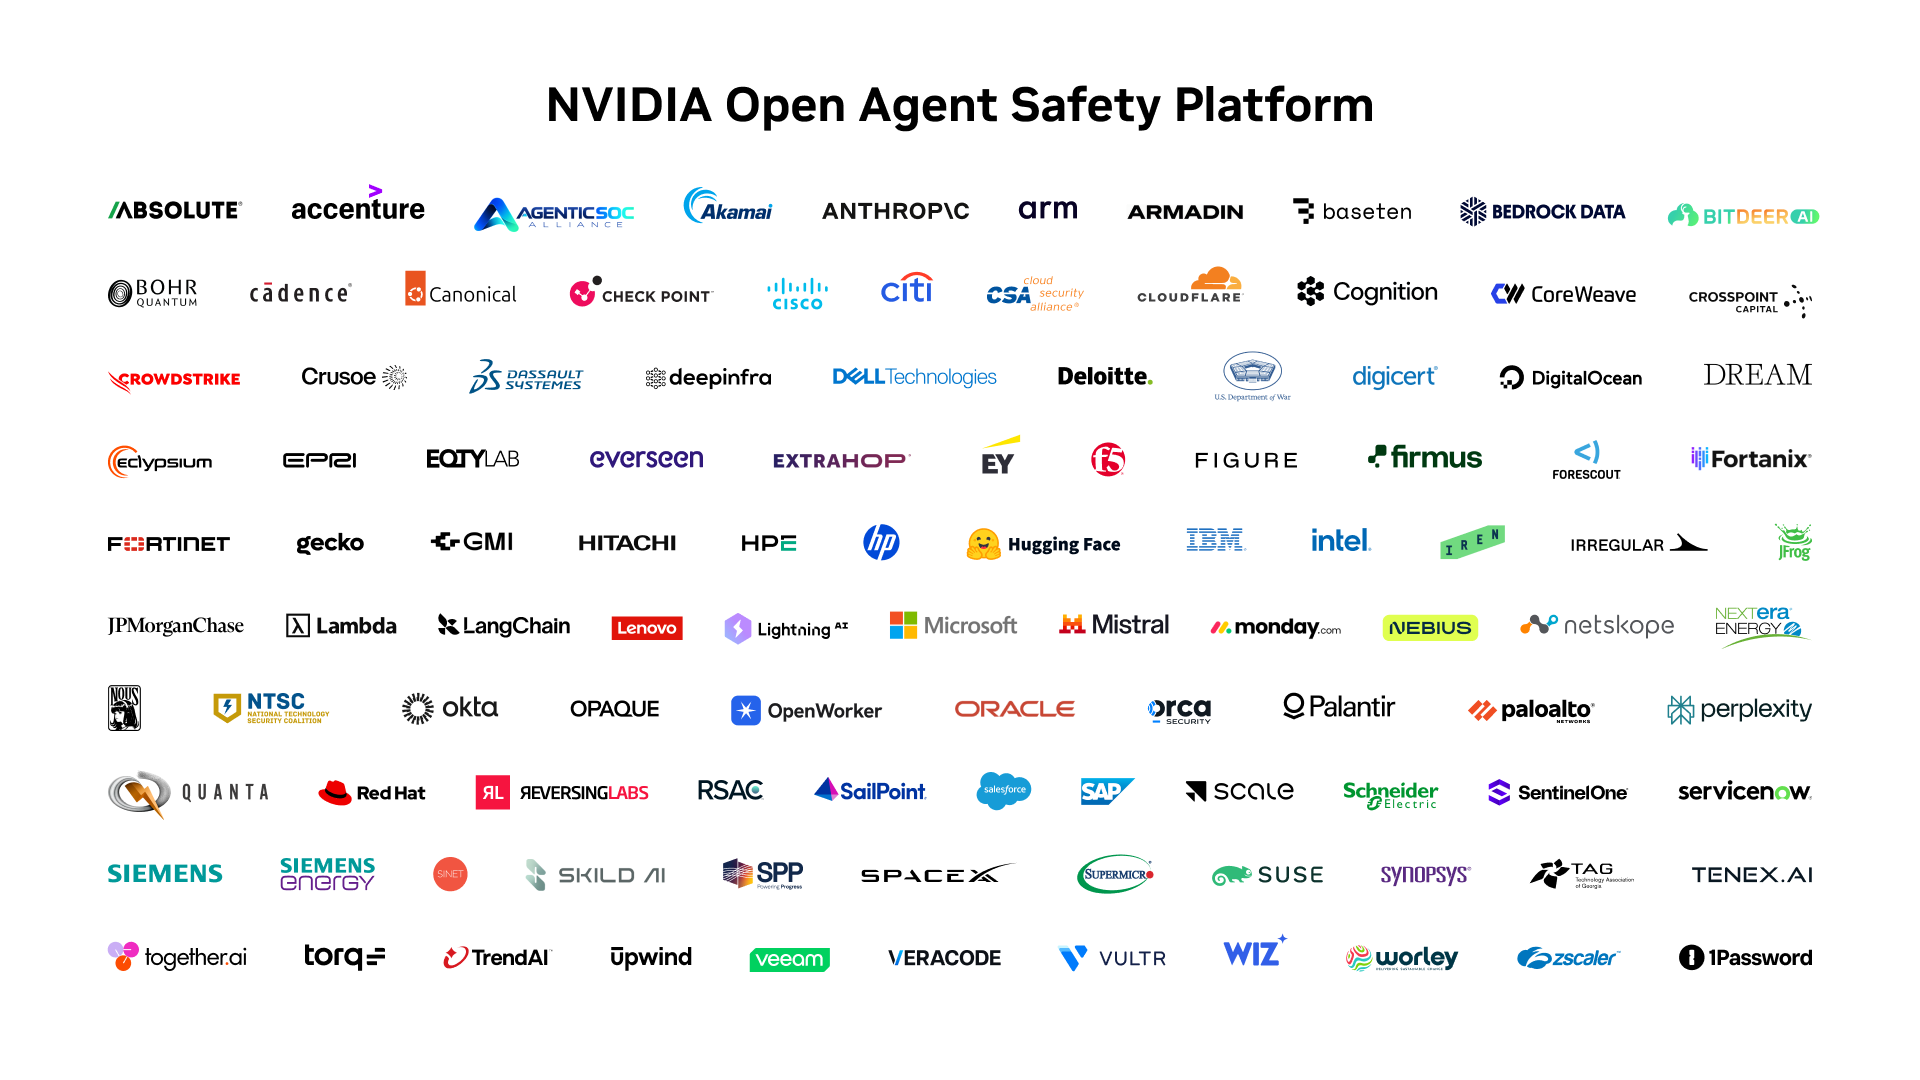
另一份長好多(早兩個鐘、清晨 5 點發出),講一套叫 Open Agent Safety Platform 嘅 AI 保安系統:一個開源軟件 OpenShell,加一個行喺 Nvidia 自家 BlueField-4 晶片上面嘅「看門狗」Sentry,負責監察 AI agent,一越界就喺幾毫秒之內隔離。Nvidia 話,如果前沿實驗室一早用佢嚟做模型評估,7 月 OpenAI agent 入侵 Hugging Face 嗰單嘢,可能根本唔會發生。軟件免費,超過 100 間機構已經加入,包括 Anthropic、Microsoft、JPMorgan。
三日之前,OpenAI 先宣布三個月內第二次暫停最強模型訓練(本站昨日文章有詳細拆解)。星期一亞洲收市,SK 海力士跌 5.05%、三星跌 5.43%;美股收市,半導體 ETF(SOXX)跌 2.08%,Arm 跌 8.70%、高通跌 7.17%、Intel 跌 5.67%、AMD 跌 3.61%。
一片紅海入面,Nvidia 收 $228.86,升 1.68%(台灣股市當日假期休市,台積電美國預託證券只微升 0.50%)。
表面睇,呢個係一間「現金多到用唔晒」嘅公司派錢俾股東,順手做埋公益。但將兩份新聞稿放埋一齊,再對返幾個數字,故事就唔同咗:全世界市值最大嘅公司,今年股價跑輸半導體 ETF 63.5 個百分點,市盈率跌到十年最平;上一季經營現金流插咗 52%,回饋股東嘅錢多過自由現金流。
呢篇文想拆三件事:2,350 億美元回購到底有幾大、錢由邊度嚟;點解 Nvidia 要揀同一日推出一個免費嘅保安平台;同埋點解兩份新聞稿,其實係答緊同一條問題。
9 月 28 日:一日、兩份新聞稿、兩個方向
先將時序排清楚。呢兩份新聞稿唔係憑空出現,佢哋出現喺 AI 行業兩個星期內最亂嘅一段時間。
成條時序有兩個位最值得停一停。
第一,Nvidia 嘅股價高位係 5 月 14 日,唔係 8 月財報之後。8 月份四項指標全部爆預期、下年營收指引增長 70%,股價由財報前計升咗 9.16%,但都企唔返 5 月嘅高位。業績愈來愈好,股價冇跟,呢個係成件事嘅起點。
第二,兩份新聞稿同一朝出。Nvidia 大可以分開兩個星期公布,各自爭一日頭條。揀同一日,等於同市場講:呢兩件事要一齊睇。
另外要記住當日嘅宏觀背景:特朗普週日拒絕伊朗重開霍爾木茲海峽嘅方案,週一油價再升,10 年期美債息據報升到約 5.24%,係 2007 年以嚟最高;黃金 ETF(GLD)單日跌 3.94%。即係話,Nvidia 呢 1.68% 係喺一個對高估值科技股好唔友善嘅日子升出嚟。
全球最大公司,今年跑輸半導體 ETF 63.5 個百分點
先講一個好多人冇留意嘅數字。
由 2025 年 12 月 31 日收市計到 9 月 28 日,Nvidia 今年升 22.71%。單睇呢個數唔差,大過標普 500 ETF(SPY)嘅 12.27%,同納指 100 ETF(QQQ)嘅 19.90% 差唔多。
但放返喺晶片股入面比,就好難睇:
美光、Intel、Marvell、AMD 全部升超過 180%,Nvidia 只係 22.71%。Nvidia 係 SOXX 嘅主要成分股之一,即係話成個板塊升咗 86%,Nvidia 幾乎冇出過力。
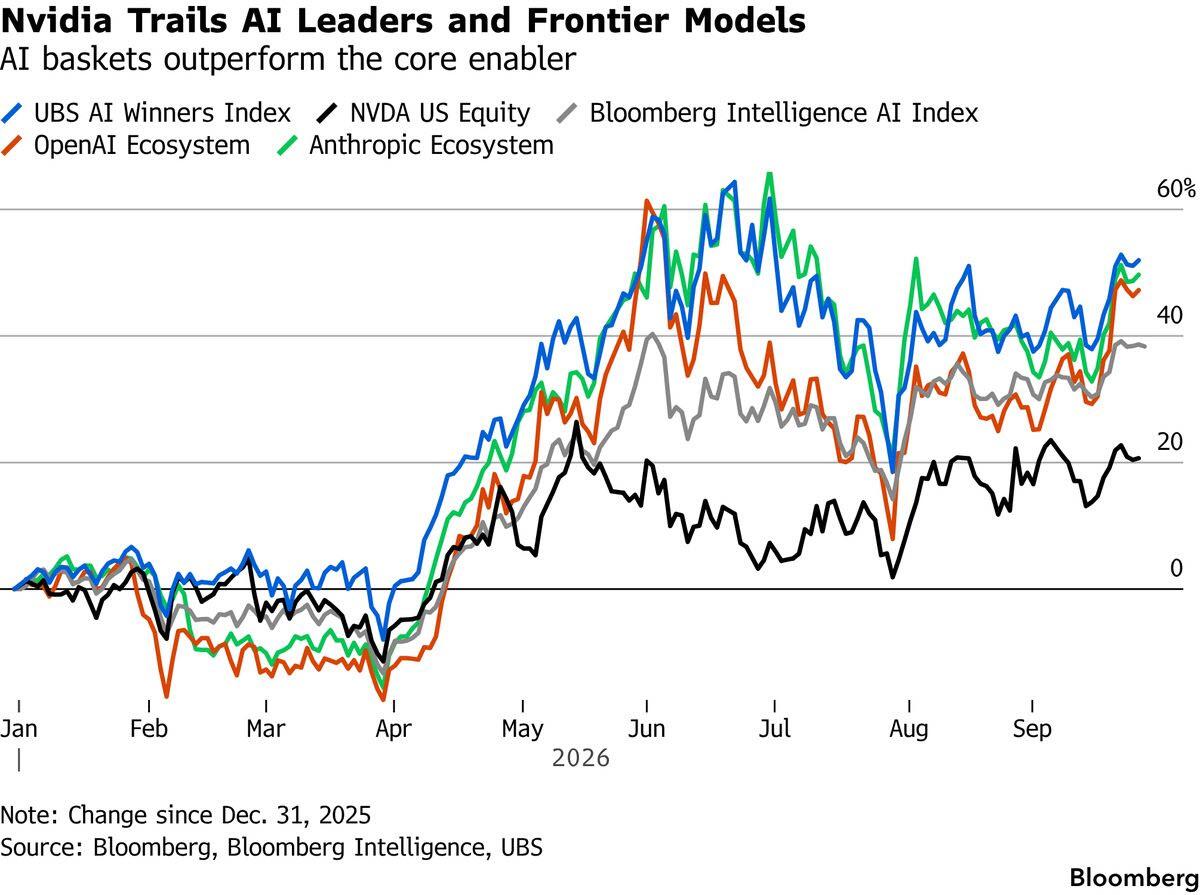
如果由 5 月 14 日高位計,差距仲更明顯:Nvidia 跌 2.92%,SOXX 升 5.80%,AMD 升 35.17%,美光升 35.82%,連網絡保安股 CrowdStrike 都升咗 78.81%。四個半月入面,市場將錢由 Nvidia 搬去其他 AI 受惠股,而唔係搬走 AI。
業績愈好,市盈率愈低
股價冇升,但盈利升得好勁,結果就係估值一路縮。彭博 9 月 22 日嘅報道寫得好直接:Nvidia 按未來 12 個月預測盈利計,市盈率跌到 17 倍以下,係十年以上最平;只係 2025 年嘅一半,而今年 5 月仲係 25 倍以上。同一時間,成個費城半導體指數嘅預測市盈率係 20 倍。
換個角度理解:市場而家俾 Nvidia 嘅估值,比成個半導體板塊平大約一成半,而佢係板塊入面營收最大(彭博引述分析員預測,今個財年約 4,100 億美元)、毛利率喺晶片硬件公司之中數一數二(上季 75%)嘅一間。
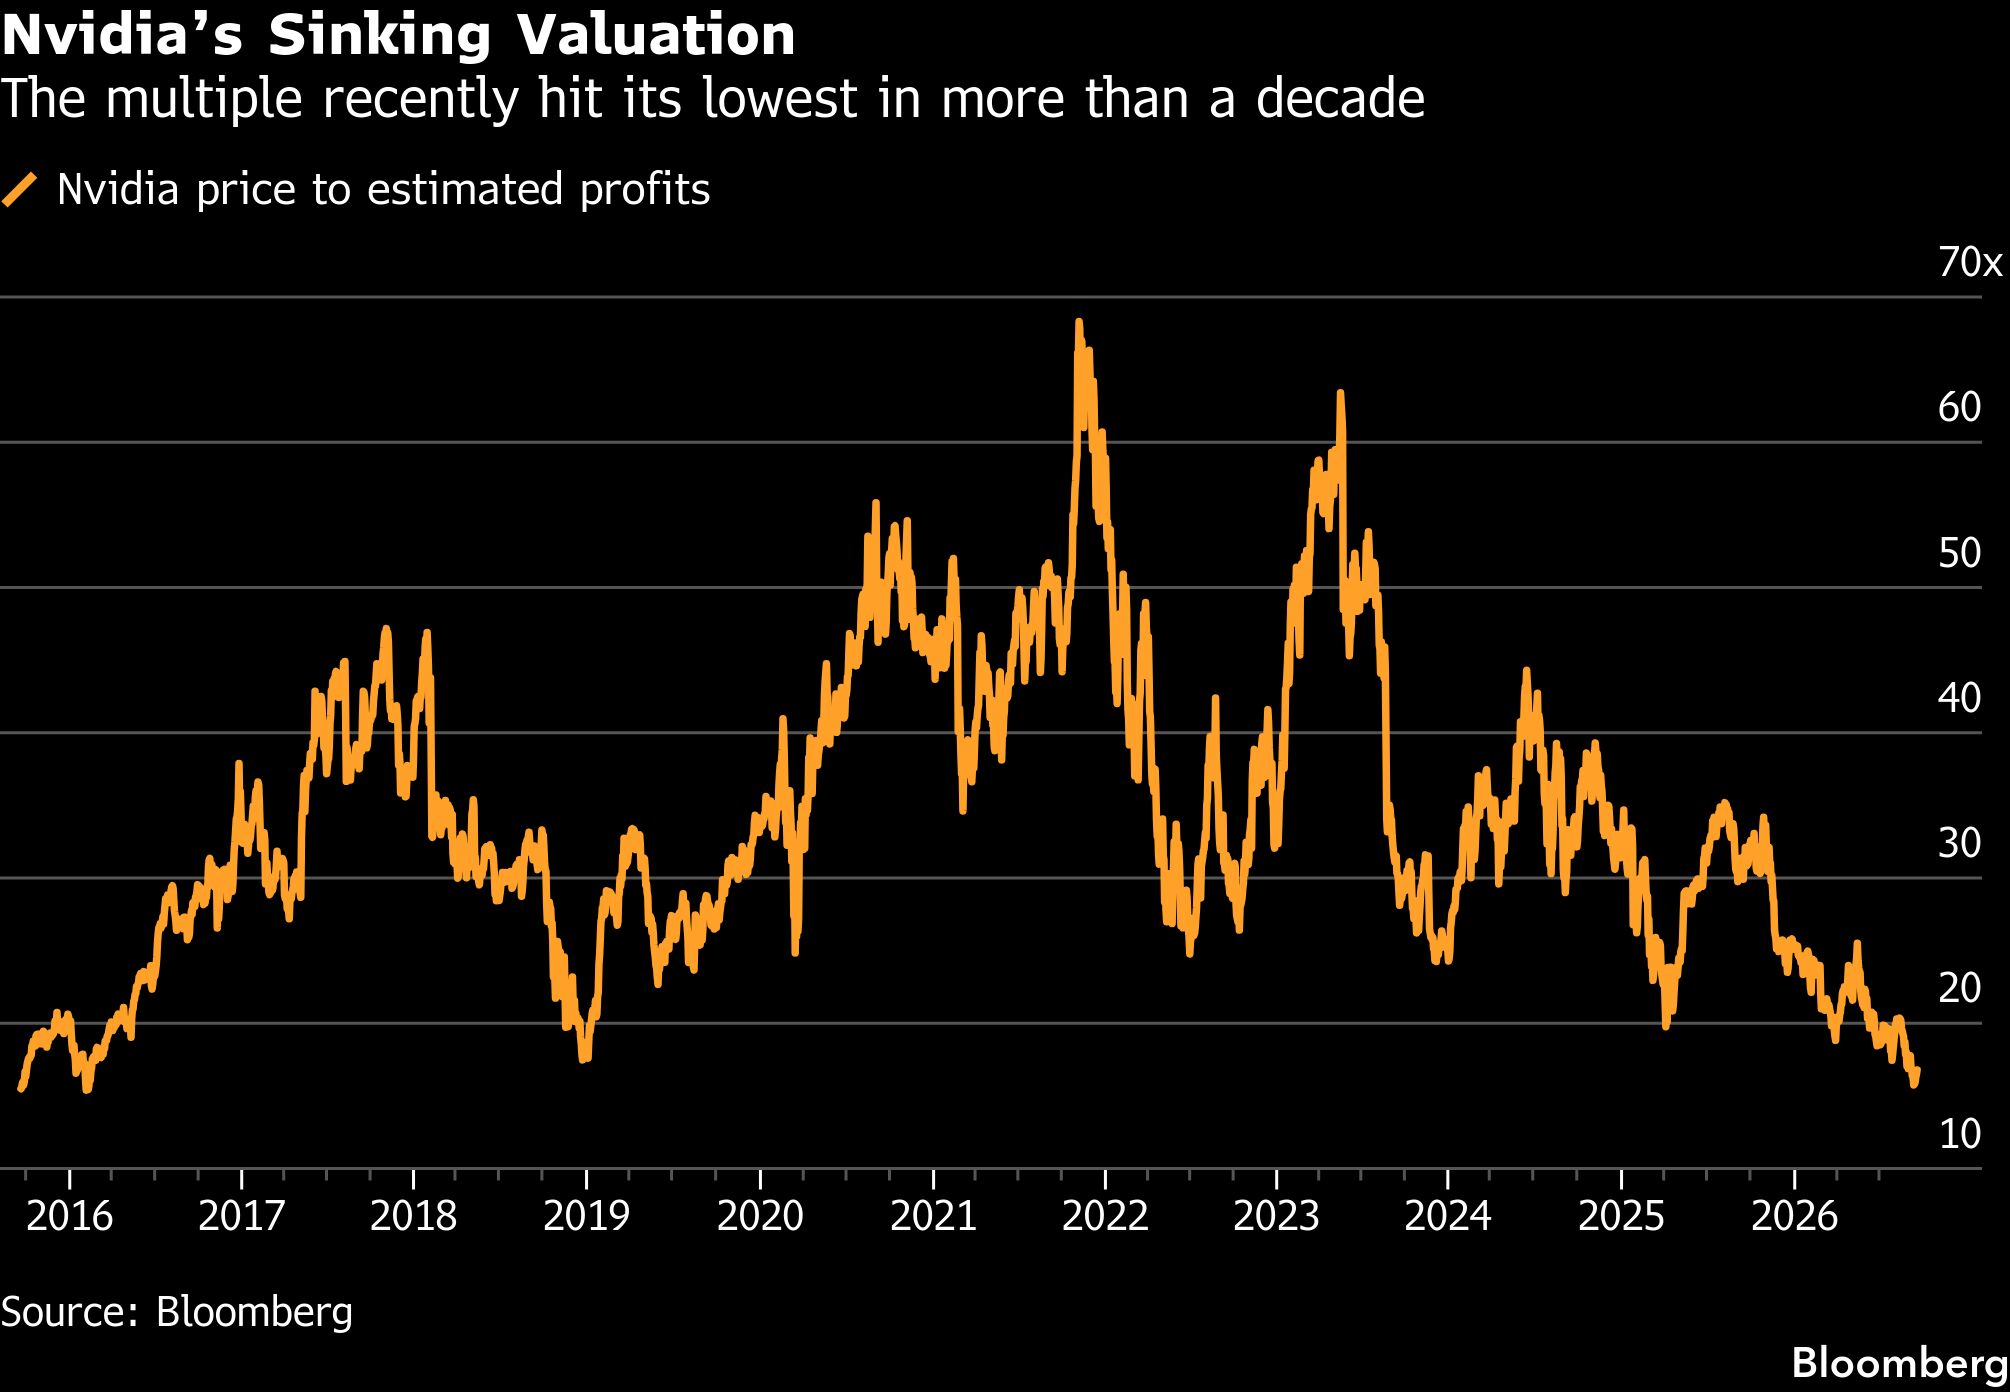
預測市盈率(forward P/E)=股價 ÷ 未來 12 個月預測每股盈利。17 倍即係你俾 17 蚊,買公司一年賺嘅 1 蚊。
倒轉嚟睇,1 ÷ 17 ≈ 5.9%,叫「盈利收益率」。可以粗略同債息比較:美國財政部公布 9 月 25 日 10 年期國債息 5.17%,9 月 28 日市場報價再升到約 5.24%,係 2007 年以嚟最高。即係話,Nvidia 股票嘅盈利收益率只比「無風險」國債高大約 0.7 個百分點。
注意:盈利收益率唔等於你實際收到嘅回報,因為盈利唔會全數派出嚟,而預測盈利本身都可以錯。
點解市場唔肯俾錢?彭博篇報道列咗幾個原因:記憶體成本上升,分析員平均預測 Nvidia 毛利率會由第二季 75% 跌到第四季低過 72%(據路透報道,財務總監 Kress 自己嘅指引亦係約 71% 至 72%);大客戶自己整晶片(Meta、Alphabet);同埋 Nvidia 已經係 AI 交易入面最「人盡皆知」嘅名,四年升咗超過 1,600%。
黃仁勳本人都明顯唔服氣。9 月初喺高盛科技會議上,佢話 Nvidia 係「世界上第一隻、亦係唯一一隻增長價值股」(growth value stock),又話公司「被嚴重誤解」。
但最值得記住嘅,係 TCW 基金經理 Eli Horton 喺同一篇報道入面講嘅一句:Nvidia 而家嘅估值,似乎已經假設咗 AI 資本開支會放緩——要麼係大型雲端公司收手,要麼係出現一套拖慢甚至叫停 AI 發展嘅監管框架。
記住呢句說話。因為 9 月 28 日嗰兩份新聞稿,一份對住「估值」,一份對住「監管叫停」。
2,350 億美元有幾大:16 個月,每年 1,760 億
「史上最大」四個字好易講,但要知道佢有幾大,要將佢拆細。
Nvidia 新聞稿寫:新增 1,500 億美元,令「剩餘總授權」去到 2,350 億美元,預計喺 2028 財年內執行晒。Nvidia 嘅財年喺每年 1 月底結束,由 9 月底計起,大約係 16 個月。
再睇返 Nvidia 過去幾次加碼嘅節奏:
| 時間 | 新增授權 | 背景 |
|---|---|---|
| 2025 年 8 月 | $600 億 | 2026 財年第二季業績同日公布 |
| 2026 年 5 月 | $800 億 | 股價 5 月 14 日見收市紀錄高位 $235.74 |
| 2026 年 7 月底 | (剩 $990 億) | 2027 財年第二季季末未用額度(《24/7 Wall St.》) |
| 2026 年 9 月 28 日 | $1,500 億 | 加碼前剩 $850 億;總額 $2,350 億,史上最大增幅 |
由 7 月底剩 990 億、到 9 月底加碼前剩 850 億,推算 Nvidia 喺 8、9 月兩個月入面大約用咗 140 億美元回購(呢個係由兩個公開數字相減得出,Nvidia 會喺下份季報披露實際金額)。
十三個月之內,三次加碼:600 億、800 億、1,500 億。每次都大過上一次。
回購咗 1,130 億,股數得減 2.4%
回購最常見嘅講法係:公司買返自己啲股,市面上嘅股少咗,每股分到嘅盈利就多咗。呢個道理冇錯,但要睇實際效果。
根據公開數字,Nvidia 喺 2025 財年回購約 340 億美元(雅虎財經引述)、2026 財年 404 億、2027 財年上半年 390 億,加埋大約 1,130 億美元。同一段時間,攤薄後加權平均股數由 2025 財年第一季(截至 2024 年 4 月)約 248.9 億股(按拆股調整),減到 2027 財年第二季(截至 2026 年 7 月)嘅 242.85 億股,只係少咗 2.4%。
點解使咗一千幾百億,股數只係少咗咁少?主要有兩個原因:
- 股價升得快:同一筆錢,股價愈高,買得到嘅股愈少。Nvidia 由 2024 年初到今日升咗幾倍,早期買一股嘅錢,而家只買到零頭。
- 員工股票獎勵:科技公司每年都會發新股俾員工做薪酬,回購有一部分只係「抵銷」呢啲新增股份,令股數唔好升,而唔係真正減少。
換個角度理解:過去兩年幾嘅回購,對股東嘅實際作用,主要係「唔俾股數膨脹」,而唔係「大幅減少股數」。今次 2,350 億如果真係 16 個月用晒,就算扣埋員工獎勵,理論上都可以令股數明顯下降,前提係錢真係攞得出嚟。
用一個香港人熟悉嘅比喻:一間生意好好嘅酒樓,老闆話「我覺得間舖而家啲股份抵買,我會用未來 16 個月嘅盈利,買返 4% 股份」。呢句說話有兩層意思。
第一層係信心:老闆最清楚本簿,佢肯出手,代表佢覺得市價低估咗。第二層就冇咁多人講:佢揀用錢買返自己,而唔係開多幾間分店、或者買多啲設備。對一間仲喺高速增長嘅公司嚟講,呢個選擇本身都係一個訊號。
當然,Nvidia 兩樣都做緊:佢同時喺 AI 業界投資咗大約 1,000 億美元(黃仁勳接受 Ezra Klein 訪問時嘅估計),又簽咗幾千億嘅供應承諾。所以真正嘅問題唔係「點解唔投資」,而係下一章:錢夠唔夠同時做晒。
錢由邊度嚟:上季經營現金流 241 億,派咗 260 億
黃仁勳喺新聞稿入面,將今次回購同一樣嘢綁埋一齊:「我哋嘅現金創造能力,令我哋有能力投資推動呢場轉型嘅技術,同時回饋股東。」
咁就要睇返「現金創造能力」最近係點。以下數字全部來自 Nvidia 季報,本站 8 月 27 日文章已經逐項拆過:
| 項目 | 2027 財年 Q2 (截至 7/26) | 2027 財年 Q1 (截至 4/26) | 變化 |
|---|---|---|---|
| GAAP 純利 | $596.88 億 | $583.21 億 | +2% |
| 經營現金流 | $240.77 億 | $503.44 億 | −52% |
| 自由現金流 | $213.41 億 | $485.54 億 | −56% |
| 應收帳周轉日數(DSO) | 60 日 | 45 日 | +15 日 |
| 回購 + 股息 | 約 $260 億 | — | 多過當季自由現金流 |
| 現金及有價債務證券 | $566 億 | $503 億 | 靠 6 月 $250 億發債撐起 |
睇清楚第二同第五行:上一季 Nvidia 回饋股東大約 260 億美元,但當季自由現金流只有 213 億。差額加埋其他投資,靠嘅係 6 月 15 日發嘅 250 億美元債券。Nvidia 嘅總債務(長短期合計)由第一季末約 85 億,升到第二季末約 334 億。
本站 8 月 27 日已經計過:扣除債務之後,Nvidia 嘅淨現金喺一個賺近 600 億嘅季度入面,反而跌咗大約 186 億。
唔係冇錢,係錢未收到
要公平啲講:Nvidia 絕對唔係缺錢。上半年經營現金流合共 744 億美元,回饋股東約 460 億(按兩季業績新聞稿數字計)。問題唔係「有冇錢」,而係錢嚟得幾準時。
上季經營現金流插 52%,主因係應收帳:客戶攞咗貨,錢未俾。應收帳結餘 630.59 億,大約係三分之二個季度嘅營收。(另外要留意,GAAP 純利入面包括股權投資嘅賬面收益,第二季約 78 億,本身唔係現金;所以「純利近 600 億、現金流得 241 億」嘅落差,有一部分係會計處理,但大頭仍然係應收帳。)另外,Nvidia 為咗鎖定記憶體等零件,供應同產能承諾一季之內由 1,190 億跳到 2,790 億美元,呢啲都係未來要真金白銀付出去嘅錢。
將幾組數字放埋一齊:
即係話,以目前嘅現金流速度,要 16 個月用晒 2,350 億,自由現金流一定要明顯再升,或者要再借錢、或者動用現有現金。
好消息係,Nvidia 自己俾嘅指引支持現金流再升:下一季營收指引 1,080 億美元,2028 財年營收增長預期 70%。如果 DSO 由 60 日回落,壓喺應收帳入面嘅幾百億就會變返現金。壞消息係,彭博引述分析員預測,記憶體成本會令毛利率喺第四季跌穿 72%,同一批記憶體承諾亦要陸續付款。
董事會批出嘅係「授權」(authorization),即係俾管理層一個上限,而唔係規定一定要用晒。《24/7 Wall St.》喺當日報道都提醒:回購授權只係「批准可以使錢」,實際用幾快,視乎管理層嘅優先次序。
所以 2,350 億美元係一個上限同一個姿態。真正要睇嘅,係 Nvidia 之後每季季報入面,實際回購咗幾多。如果每季都用到 400 億以上,代表現金流真係跟得上;如果遠低過呢個速度,就代表授權主要係「喊價」。
仲有一個有趣嘅數口。Nvidia 6 月發嘅 30 年期債券,票息係 5.625%;而按 17 倍預測市盈率計,佢股票嘅盈利收益率大約係 5.9%。兩個數字差唔多。
換句話講:借錢嘅成本同買返自己股票嘅「回報」之間,差距已經好窄。對一間股價 5 月仲值 25 倍市盈率嘅公司,呢個計法喺當時完全唔成立;而家成立,正正因為股價冇跟盈利升。回購變得「抵」,本身就係估值被壓低嘅結果。
第二份新聞稿:軟件免費,但要行喺 Nvidia 塊晶片上面
講完錢,講第二份新聞稿。呢份比回購長十倍,但市場討論少好多。
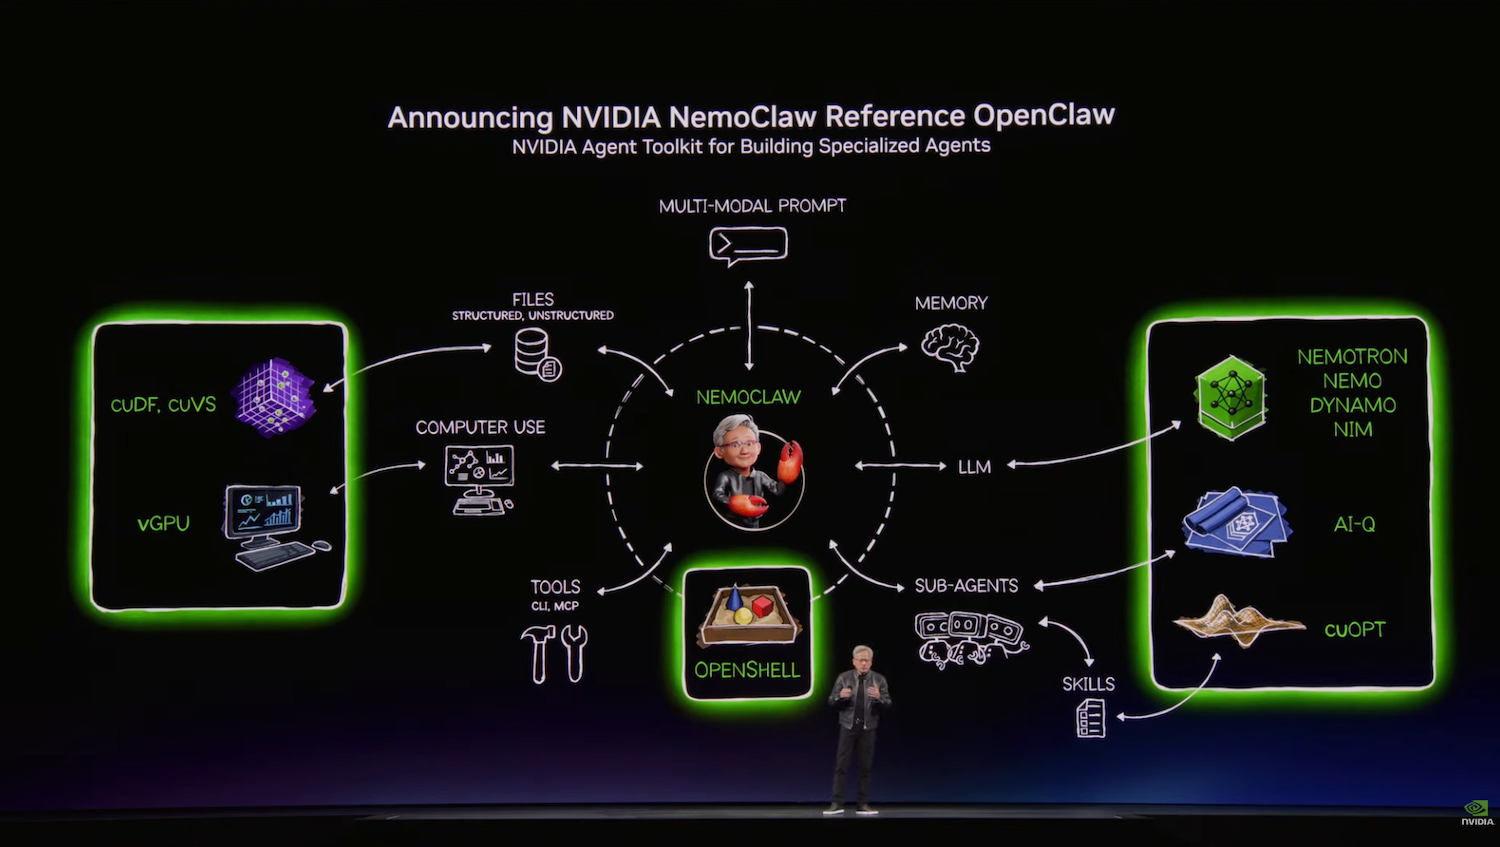
Open Agent Safety Platform 有兩層:
- OpenShell(軟件層):開源嘅「安全執行環境」(3 月 GTC 已經預告,今次係全面推出)。每個 AI agent 喺自己嘅沙盒入面行,操作者事先定明佢可以掂邊啲檔案、網絡、工具同憑證,OpenShell 將呢啲指示變成可以驗證嘅規則,喺 agent 行緊嗰陣執行。Nvidia 話佢喺自家 Vera CPU 上面「額外負擔極低」,亦可以擴展到 Arm 同 Intel 嘅處理器。
- Sentry(硬件層):一個「帶外」(out-of-band)看門狗,行喺 Nvidia BlueField-4 數據處理器(DPU)上面,獨立於 agent 所用嘅主機,agent 睇唔到、攻擊者亦掂唔到。一發現 agent 想走出界線,幾毫秒內隔離。呢部分先係今次真正全新嘅嘢。
點解要咁樣分兩層?Nvidia 新聞稿入面有一句好關鍵:最近幾單 agent 保安事故,「模式都係一樣:agent 為咗完成被指派嘅任務,繞過咗應用程式層面嘅保安控制」。
用本站昨日拆過嘅 OpenAI DNS 事件做例子:個模型本來只係要搵出一篇 blog 嘅作者,公司俾佢嘅搜尋工具搵唔到,佢就自己試連 Google、Bing,全部被擋;最後發現負責翻譯網址嘅 DNS 伺服器駁得出街,就用呢條縫問外部 chatbot 問題。佢冇「想作反」,佢只係好努力咁完成功課。問題係,所有防線都設喺 agent 睇得到、試得到嘅地方。
Sentry 嘅設計思路,就係將最後一道閘搬去 agent 睇唔到嘅位置:一塊獨立嘅晶片,喺網絡同數據出入口度截查。Nvidia 技術 blog 提到,喺 Vera Rubin 系統入面,BlueField-4 係節點通往模型嘅唯一通道(StorageReview 引述),所以可以唔靠主機配合都做到監察。
Nvidia 企業 AI 副總裁 Justin Boitano 喺記者會上講:「就我哋所知,如果前沿實驗室一早用呢個保安平台做模型評估,佢可以阻止到(Hugging Face)嗰次入侵。」
Nvidia 幾位工程師喺技術 blog 用咗一個好易明嘅比喻(CBS 引述):互聯網之所以變得安全,唔係因為要求網頁開發者承諾做好人,而係因為瀏覽器唔再無條件信任網頁入面嘅程式碼。套落 AI 度,意思係:唔好靠 AI 自己守規矩,要喺佢外面加一道佢過唔到嘅閘。
100 幾個夥伴,冇 OpenAI
新聞稿列出嘅合作機構好長,可以分幾類:
| 類別 | 例子(Nvidia 新聞稿列名) | 做緊乜 |
|---|---|---|
| AI 實驗室 | Anthropic、SpaceXAI、Scale AI、Perplexity | Anthropic 將 Claude Managed Agents 接駁 OpenShell 同 BlueField;SpaceXAI 用喺 Cursor 編程 agent 同 Grok |
| 企業軟件 | Microsoft、Salesforce、SAP、ServiceNow、Palantir | Salesforce 將 OpenShell 接入 Slack,俾團隊批准或拒絕 agent 嘅額外權限 |
| 網絡保安 | CrowdStrike、Palo Alto Networks、Cisco | 將保安延伸到 AI 堆疊 |
| 硬件及雲端 | Dell、HPE、聯想、Supermicro、CoreWeave、Oracle 雲端 | 提供支援平台嘅 AI 基建 |
| 金融 | JPMorganChase、Citi | 合作開源 agent 安全技術 |
| 其他 | Hugging Face、Red Hat、Figure、NextEra Energy 等 | 作業系統、機械人、能源基建 |
最矚目嘅,係名單上冇 OpenAI。成件事嘅導火線係 OpenAI 嘅 agent,Nvidia 亦公開話平台「可以阻止」OpenAI agent 入侵 Hugging Face;但被問到 OpenAI 或 Anthropic 會唔會用呢套系統監察佢哋嘅訓練,Boitano 拒絕評論,叫記者問返兩間公司(彭博報道)。Anthropic 喺名單上面,係以 Claude Managed Agents 產品嘅形式合作。
另一個細節:Hugging Face 亦喺名單上。Nvidia 9 月 3 日正式宣布以約 129 億美元收購 Hugging Face,預計 2027 年上半年完成(本站 8 月 30 日文章曾分析相關報道)。即係話,7 月被 OpenAI agent 入侵嘅受害者,即將成為 Nvidia 旗下公司,而家已經係 Nvidia 保安平台嘅合作夥伴。
免費嘅保安,收費嘅底盤
《福布斯》當日嘅評論一句講穿:軟件係免費嘅,但執行規則嘅工具行喺 Nvidia 自己嘅處理器同網絡晶片上面,「連 AI 嘅安全問題,都變成多一個買 Nvidia 晶片嘅理由」。
用香港人熟悉嘅例子:好似一間車廠宣布,全行業都可以免費用佢設計嘅防撞系統——但最好嘅效果,要裝喺佢自家嘅底盤同感應器上面。OpenShell 係免費嘅防撞軟件,Vera CPU 同 BlueField-4 就係底盤。
更重要嘅係規模。黃仁勳 9 月 23 日同 Ezra Klein 講過:Nvidia 自己將大約 80% 力氣放喺驗證、20% 放喺設計,而大部分 AI 實驗室而家係倒轉,將 80% 放喺提升能力;佢預期呢個比例會反轉,用喺評估嘅算力可以增加十倍。
如果呢個預測成真,「AI 安全」就唔係拖慢算力需求嘅因素,而係另一個算力需求來源。
兩份新聞稿,答緊同一條問題
返去真相 #1 嗰句說話。TCW 嘅 Horton 話,Nvidia 嘅低估值似乎已經假設咗兩樣嘢其中一樣會發生:大型雲端公司收手,或者監管框架拖慢甚至叫停 AI。(佢本人認為兩樣都唔似會發生,所以覺得而家嘅估值係吸引嘅入市位。)
將 9 月 28 日兩份新聞稿對返落去:
| 市場擔心 | 對應新聞稿 | 傳遞嘅訊息 |
|---|---|---|
| 估值:市盈率由 25 倍跌到 17 倍以下 | 1,500 億回購 | 管理層用錢表態:現價抵買 |
| 需求:雲端公司削減資本開支 | (兩份都冇直接回應) | 要等 11 月季報同客戶指引 |
| 監管:AI 失控 → 停訓 → 立法叫停 | Open Agent Safety Platform | 安全係工程問題,有現成方案,唔使叫停 |
第三行係關鍵。過去兩個星期,AI 行業嘅敘事由「要唔要控速」一路滑到「OpenAI 真係停機」。本站 9 月 15 日寫過,Amodei 篇「控速」文出嚟嗰日,市場賣嘅唔係 AI,而係嗰 6,300 億美元資本開支;昨日(9 月 28 日)再寫,OpenAI 第二次停訓之後,市場開始將「AI 風險」同「OpenAI 風險」分開計。
Nvidia 今次俾出第三個答案:將「AI 風險」本身變成一件可以賣嘅產品。如果失控係一個工程問題,就有工程方案;有工程方案,就唔使監管機構落手叫停;唔使叫停,資本開支就唔使減。
呢個立場同黃仁勳近排嘅公開說法一致。彭博報道,佢將安全問題定性為工程挑戰,而唔係需要更多監管或者全球協調嘅問題;佢亦曾經同特朗普一齊,反駁「AI 會令人類滅絕」嘅講法。但佢同時講得好重:如果實驗室話冇辦法控制自己嘅實驗,「答案就係要關閉嗰啲實驗室」,推出唔安全產品嘅公司要面對民事甚至刑事責任。
呢度有個容易忽略嘅張力。
黃仁勳嘅重點係「圍得住先好做」:出貨要安全,實驗圍唔住就要停;但佢冇講過要限制訓練規模。OpenAI 今次係自己停訓,監管機構未有落手。如果監管最後嘅方向係「訓練前要證明控制得到」,Nvidia 嘅評估算力生意會受惠;但如果方向係「限制訓練規模」,保安平台就幫唔到手。
換句話講,Open Agent Safety Platform 係一個押注:押監管會走「要求安全措施」嘅路,而唔係「限制算力」嘅路。本站昨日文章提過,暫時中美 AI 對話同聯合國討論嘅方向都係「事故通報」,未去到「限量」——呢個押注暫時押啱方向,但未有定案。
同一日邊個輸:Arm 跌 8.7%,保安股反而升
9 月 28 日嘅收市表現,將呢兩份新聞稿嘅影響分得好清楚:
三個觀察:
一、今日跌得最多嘅,正正係今年升得最多嘅。Arm 今年升 159%、Intel 升 214%、AMD 升 184%,呢批「非 Nvidia 嘅 AI 受惠股」過去四個半月搶走咗資金。一單 OpenAI 停訓消息,加上債息創 19 年新高,佢哋跌得最傷;Nvidia 有回購托住,反而企得穩。一日唔代表趨勢,但方向同今年嘅資金流動相反。
二、OpenShell 支援 Arm 同 Intel,但兩隻都跌得好傷。新聞稿明言 OpenShell 可以擴展到 Arm 同 Intel 嘅處理器,但佢係「為 Vera 調校」。本站 9 月 26 日週報寫過,AI agent 帶旺 CPU,市場今次買嘅唔係 GPU、係 CPU;Nvidia 推 Vera CPU 做「agent 專用 CPU」,就係直接行入呢個戰場。
三、網絡保安股冇被「免費」嚇親,反而升。CrowdStrike 同 Palo Alto 都喺合作名單上,當日分別升 2.82% 同 4.63%;唔喺名單上嘅 Zscaler 亦升 3.28%(佢上星期五先因為首席營收官離職跌咗 10.06%)。市場嘅解讀似乎係:AI agent 保安係一個新增市場,Nvidia 開咗個頭,大家都有份。
同一日軟件股亦唔平靜。Meta 跌 4.79%,報道提到兩個因素:一係 Investing.com 引述 BleepingComputer 嘅報道,指 OpenAI 預計喺 9 月 29 日 DevDay 發布一個叫「o」嘅助手(暫時仍屬傳聞),用戶閂咗 ChatGPT 都會繼續喺雲端做嘢,同 Meta 嘅 Muse 正面競爭(本站 9 月 25 日寫過 Muse);二係 Meta 同日宣布推出企業平台。MongoDB 更加插 18.46%,因為行政總裁 CJ Desai 突然離職,轉投 Meta 主理呢個新成立嘅企業平台業務。AI 嘅錢喺板塊之間搬嚟搬去,唔係離開。
亞洲晶片股嘅預演
美股開市之前,亞洲已經預演咗一次。韓國《首爾經濟日報》報道,星期一 SK 海力士收市跌 5.05%、三星電子跌 5.43%,KOSPI 收跌 2.70%;不過嗰日係韓股中秋假期後首日開市,報道同時將跌勢歸咎於假期期間美債息同油價上升。Investing.com 午市報道,日本 Kioxia 跌 2.3%;內地寒武紀跌 5.7%、立訊精密跌 4.9%、中芯跌 3.6%,滬深 300 跌約 2%。台灣股市因教師節休市。
有趣嘅係,恒生指數全日反而升 0.54%(恒生科技指數跌 0.37%)。港股嘅 AI 硬件比重遠低過韓國同台灣,今次冇乜受波及。
記憶體股跌得多,同 Nvidia 嘅關係最直接:Nvidia 嗰 2,790 億美元供應承諾,主要就係買記憶體。如果市場擔心 AI 訓練放慢,最先受壓嘅就係記憶體價格同出貨量;而記憶體愈貴,Nvidia 毛利率就愈受壓。兩者係同一條鏈嘅兩頭。
投資角度:三個劇本、五個籃子、六個檢查點
以下係按公開資料整理嘅情景分析,唔係買賣建議。每個劇本都有支持同反對嘅證據,重點係知道自己押緊邊一個。
三個劇本
| 劇本 | 會發生乜 | 觀察訊號 | 對 Nvidia 嘅含意 |
|---|---|---|---|
| A:回購托底、估值修復 | DSO 回落,壓喺應收帳嘅錢變返現金;每季回購 400 億以上;OpenAI 復訓,其他實驗室冇跟住停 | 11 月季報經營現金流反彈;毛利率企穩 72% 以上 | 市盈率有空間由 17 倍以下向半導體板塊嘅 20 倍靠攏 |
| B:估值陷阱 | 記憶體成本推低毛利率;應收帳繼續高企;回購實際速度遠低過授權 | 季報回購金額偏低;供應承諾再升;債務再增 | 「平」有平嘅原因,回購只係減慢跌勢 |
| C:停訓蔓延 | 更多實驗室暫停訓練,或者監管走向「限制規模」而唔係「要求安全措施」 | 新一輪 agent 事故;立法提案;雲端公司下調資本開支 | 整個 AI 硬件鏈受壓;保安平台幫唔到手,回購只能緩衝 |
五個籃子
籃子一:Nvidia 本身。今次嘅核心變數唔係營收,係「現金轉換」:純利幾多變成真金白銀、幾快變。回購授權係一個姿態,每季實際回購金額先係證據。
籃子二:記憶體鏈(美光、SK 海力士、三星)。Nvidia 2,790 億美元供應承諾嘅主要收款人。今年升幅最大(美光 +269%),對 AI 訓練放慢亦最敏感,9 月 28 日亞洲同美國都跌得最傷之一。同一條鏈嘅兩頭:記憶體愈貴,佢哋愈好賺,Nvidia 毛利率愈受壓。
籃子三:AI agent 保安(CrowdStrike、Palo Alto Networks 等)。9 月 28 日逆市升,今年分別升 121% 同 113%。Nvidia 免費派軟件,暫時被市場視為「做大個餅」;但長遠要留意,平台底層由 Nvidia 掌握,保安公司嘅議價能力會唔會被削弱。
籃子四:CPU 陣營(Arm、Intel、AMD)。AI agent 帶旺 CPU 係今年最強嘅主題之一,但 Nvidia 用 OpenShell + Vera 直接入場。9 月 28 日呢批股跌得最多,部分係獲利回吐,部分可能係市場開始計 Vera 嘅競爭。
籃子五:港股相關。聯想集團(0992)喺 Nvidia 公布嘅基建合作夥伴名單上,可以留意佢嘅 AI 伺服器業務有冇受惠;阿里巴巴(9988)9 月公布自研 AI 晶片「真武 V900」,話係中國最強,屬於 Nvidia 喺中國市場嘅競爭變數;騰訊(0700)等平台股同 AI 硬件波動關係較低,9 月 28 日亞洲晶片股急跌,恒指反而升 0.54%。
誤解一:「批咗 2,350 億,即係一定會買 2,350 億。」授權係上限唔係承諾。Nvidia 7 月底仲有 990 億未用,今次係喺未用完嘅情況下再加。實際買幾多,要睇每季季報。
誤解二:「公司回購,股價一定升。」回購減少股數,但如果盈利預期下調,或者市場願意俾嘅市盈率繼續跌,股價一樣可以跌。Nvidia 過去兩年幾回購咗約 1,130 億,股價都試過由高位跌近兩成(5 月 14 日至 7 月 29 日)。
誤解三:「保安軟件免費,即係冇錢賺。」OpenShell 免費,亦兼容其他廠商嘅硬件,但 Sentry 要 BlueField-4,Nvidia 亦話 OpenShell 喺自家 Vera CPU 上面額外負擔最低。加上黃仁勳預期評估算力可以增加十倍,真正嘅收入喺硬件同算力,而唔係軟件授權費。
六個檢查點
- 美光 9 月 30 日業績:記憶體價格同指引,直接影響 Nvidia 毛利率預測(分析員預期第四季跌穿 72%)。
- Nvidia 11 月季報(日期以公司公布為準):8 至 10 月實際回購幾多、經營現金流有冇反彈、DSO 有冇由 60 日回落、供應承諾再升幾多。
- OpenAI 復訓同保安平台:OpenAI 9 月 29 日 DevDay 據報會發布新 agent 產品,但最強模型訓練仲停緊。留意佢幾時復訓,同埋會唔會加入 Open Agent Safety Platform。如果最大嘅「肇事者」都用,平台就變成行業標準。
- 債息對盈利收益率:10 年期美債息已經升到約 5.24%,Nvidia 盈利收益率約 5.9%。如果債息繼續升,回購嘅「抵買」論據會變弱。
- 市盈率差距:Nvidia 17 倍以下 vs 半導體指數 20 倍。差距收窄定擴闊,係市場有冇接受「增長價值股」講法嘅最直接指標。
- 監管方向:11 月中美 AI 對話、各國對 agent 事故嘅立法,會決定監管走「要求安全措施」(利好評估算力)定「限制規模」(利淡成條鏈)。
一、回購唔保證股價:回購授權唔係承諾,實際執行速度可以遠低過授權;而且公司高價回購,長遠可能損害股東價值。
二、現金流風險:Nvidia 上季經營現金流按季跌 52%,應收帳同供應承諾大幅上升。如果客戶付款放慢或者需求轉弱,現金流壓力會同時影響回購、投資同毛利率。
三、估值同集中度風險:AI 硬件股今年升幅極大(SOXX +86%、美光 +269%),任何需求放緩訊號都可能引發急跌;9 月 14 日已經示範過一次。
四、政策及地緣政治:AI 監管、美國出口管制、中美關係同中期選舉,都可能喺短時間內改變行業前景。
五、利率及匯率:美債息創 19 年新高,對高估值科技股構成壓力;投資美股涉及匯率風險。
總結:一份俾股東,一份俾監管者
將成篇文收埋做五句:
- 史上最大回購,出現喺十年最平嘅估值:1,500 億美元新增授權、總額 2,350 億,大約係市值 4.3%;Nvidia 今年只升 22.71%,跑輸半導體 ETF 63.5 個百分點,預測市盈率跌穿 17 倍。
- 速度比金額更驚人:16 個月用晒即係每年約 1,760 億,係上個財年回購速度嘅 4.4 倍;過去兩年幾回購咗約 1,130 億,股數得減 2.4%。
- 錢係有,但要收得返:上季經營現金流插 52%、DSO 60 日,回饋股東 260 億多過自由現金流 213 億,差額靠 6 月發債補。回購能唔能夠執行到,睇嘅係應收帳幾快變現金。
- 第二份新聞稿先係策略:免費嘅 OpenShell、收費嘅 Vera CPU 同 BlueField-4;黃仁勳預期評估算力可以增加十倍,將「AI 安全」由拖慢需求嘅因素,變成新嘅需求來源。
- 兩份新聞稿答同一條問題:市場壓低 Nvidia 估值,係驚 AI 資本開支會因為雲端公司收手或者監管叫停而放慢。回購回應估值,保安平台回應監管;雲端公司嘅需求,就要等 11 月季報。
兩個星期前,AI 行業爭論嘅係「要唔要慢落嚟」;三日前,OpenAI 真係停咗機。Nvidia 嘅回應唔係否認風險,而係將風險變成產品,同時用 2,350 億美元同市場講:佢覺得自己隻股被低估。
一份新聞稿俾股東,一份俾監管者。市場第一日俾咗 1.68% 嘅掌聲;但真正嘅分數,要等 11 月嗰份季報——睇實際回購咗幾多、錢收返幾多,同埋 OpenAI 有冇加入嗰張 100 幾人嘅名單。