點解 AI 晶片大蒸發,Google 反而係最大贏家?
7/22 業績前,拆解佢唔靠 Nvidia 嘅 $1,850 億自研 TPU 底牌
重點摘要
- 半導體一週蒸發超過 $2.1 萬億,SOX 7 月跌 17%
- Gemini 3 由訓練到 inference 全程用 Google 自家 TPU
- Q1 Google Cloud 收入 $200 億,按年 +63%
- Google 雲端 backlog 超過 $4,600 億
- Broadcom AI 半導體收入 $84 億,按年 +106%
上個星期,華爾街上演咗一場叫做「AI 泡沫」嘅大恐慌。半導體板塊一週蒸發超過 $2.1 萬億市值,費城半導體指數(SOX)單月插足 17%,連台積電交出純利暴升 77.4% 嘅成績表,股價都照跌。
但係有個名,由頭到尾都冇出現喺恐慌名單入面 —— Google(Alphabet)。
呢個唔係因為佢好彩。係因為喺全部 mega-cap 入面,佢揸住一副獨一無二嘅牌:佢唔使排隊、唔使畀溢價去買 Nvidia 塊晶片,因為佢自己識整。星期三(7 月 22 日)收市後,Alphabet 出第二季業績,呢份成績表會答一條全市場都想知嘅問題 —— 全行 $6,970 億資本開支狂潮,到底係泡沫,定係印鈔機?
$2.1 萬億蒸發之後,市場真正驚嘅係咩
要睇明點解 Google 咁特別,要先睇清楚上個星期到底發生咩事。表面上係「AI 泡沫爆破」,但你揭開數字,會發現市場驚嘅根本唔係 AI 冇需求。
台積電(TSMC)第二季收入按年升 33.7%、純利升 77.4%,第三季指引仲有 $446–458 億,先進製程佔咗晶圓收入 77%。呢啲數字強到離譜。但股價當日照插約 3%。點解?因為 SOX 喺 7 月頭之前已經升咗接近一倍,估值 price 咗「近乎完美嘅增長」。當一個板塊已經完美定價,任何唔夠完美嘅嘢都會變成沽貨藉口。
再加埋槓桿。三倍槓桿半導體 ETF 一度由 6 月高位插咗 57%。呢個就係我哋上星期講嘅「去槓桿洗盤」—— 唔係基本面壞咗,係啲人借得太盡,一調整就要斬倉。上週單週,美股增長型基金流出 $71.8 億,價值型基金反而流入 $30 億,差距達到 $101.8 億。呢個係「板塊輪動」多過「全面撤退」。
宏觀背景仲要火上加油:新任聯儲局主席 Kevin Warsh 上任後,直接將今年市場預期嘅減息「攞走」,利率維持不變。高風險資產首當其衝 —— 比特幣由 2025 年 10 月 $126,000 嘅高位跌到得返 $64,000 左右,腰斬有多,連 Citigroup 都將 12 個月目標由 $112,000 劈到 $82,000。
更值得留意嘅係,呢次沽貨已經蔓延出 AI 板塊以外。Netflix 因為指引失望插約 7%,Intuitive Surgical(手術機械人)因為保險延誤跌約 13%。當日紐約交易所下跌股同上升股比例接近 2 比 1,標普十一個板塊入面淨係能源錄得正回報。呢個先係最令人心寒嘅位:唔係一兩隻股見頂,係「風險偏好」整體收縮。
而背後仲埋咗一個結構性問題 —— 集中度風險。標普 500 已經被幾隻 AI mega-cap 高度綁架,幾隻重磅股一調整,成個指數就跟住震。所以市場今次唔係問「AI 死未」,係問「呢幾隻扛住成個市嘅巨企,邊隻先真係有料到、經得起業績檢驗」。
呢個局面有個名,叫「估值消化」。SOX 就算冇盈利下滑,單靠估值壓縮都可以再跌一截 —— 因為佢仲領先標普 53 個百分點,有得跌。
換個角度理解:市場而家唔係問「AI 有冇用」,係問「你哋燒咁多錢,幾時先賺得返」。而全部答案,下個星期會由幾份業績逐份揭盅。第一個上場、亦係最關鍵嗰個,就係 Alphabet。
星期三嘅主角:Alphabet 業績 preview,數字擺喺度
Alphabet 喺美東時間 7 月 22 日(星期三)收市後公布第二季業績。市場共識係咁:
上一季(Q1 2026)嘅數字已經好誇:Google Cloud 收入按年升 63% 到 $200 億,經營利潤率創新高做到 32.9%,雲端 backlog(已簽未入帳訂單)幾乎翻倍,超過 $4,600 億。Gemini Enterprise 付費月活躍用戶按季升 40%。呢啲都係實實在在嘅企業採用訊號。
但有一個位要小心。有分析(indmoney)明言「Alphabet 嘅 EPS 可能會誤導你」—— 因為當中有一次性因素、有折舊假設、有股權投資嘅公允值變動。睇 Alphabet,唔好淨係睇 EPS 個 headline,要睇現金流同雲端毛利率個 trend。呢點我哋喺第六章會拆得好深。
先講重點:市場對 Google 嘅估值,已經同其他 AI mega-cap 分道揚鑣。點解一間收 21% 增長嘅公司,喺恐慌週入面反而企得咁穩?答案要由佢副「唔使買 Nvidia」嘅底牌講起。
Google 唔使排隊買 Nvidia
2025 年 11 月,Google 出咗 Gemini 3。Salesforce 創辦人 Marc Benioff 喺 X 上寫:「我用咗 ChatGPT 三年,啱啱喺 Gemini 度花咗兩個鐘,我唔會返轉頭。」嗰兩日,Google 股價彈咗 6%,市值一度逼近 $4 萬億,而 Nvidia 同日插 5%。
但真正嘅故事,唔係「Google 個 chatbot 好用啲」。係華爾街突然發現:Gemini 3 由訓練到 inference,由頭到尾用嘅係 Google 自己塊晶片 —— TPU,唔係 Nvidia 嘅 GPU。
幾乎全世界想做 AI 嘅公司,都要向 Nvidia 買 GPU。而 Nvidia 塊晶片又貴又缺貨 —— 呢個「又要畀溢價、又要排隊」嘅成本,業界叫做「Nvidia 稅」。Microsoft、Meta、Amazon、OpenAI,個個都要交。
Google 係唯一一間 mega-cap,可以喺自己最重要嘅 AI 產品上面,完全唔交呢個稅。因為佢 2018 年就開始整 TPU,而家已經去到第八代。
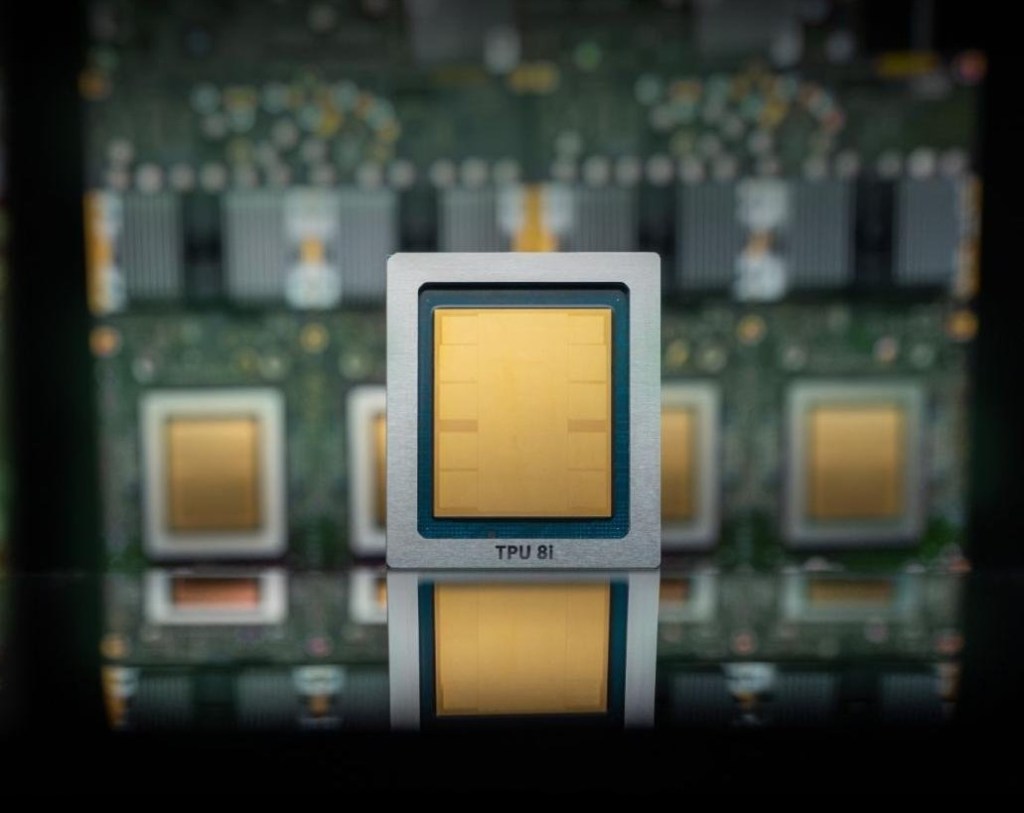
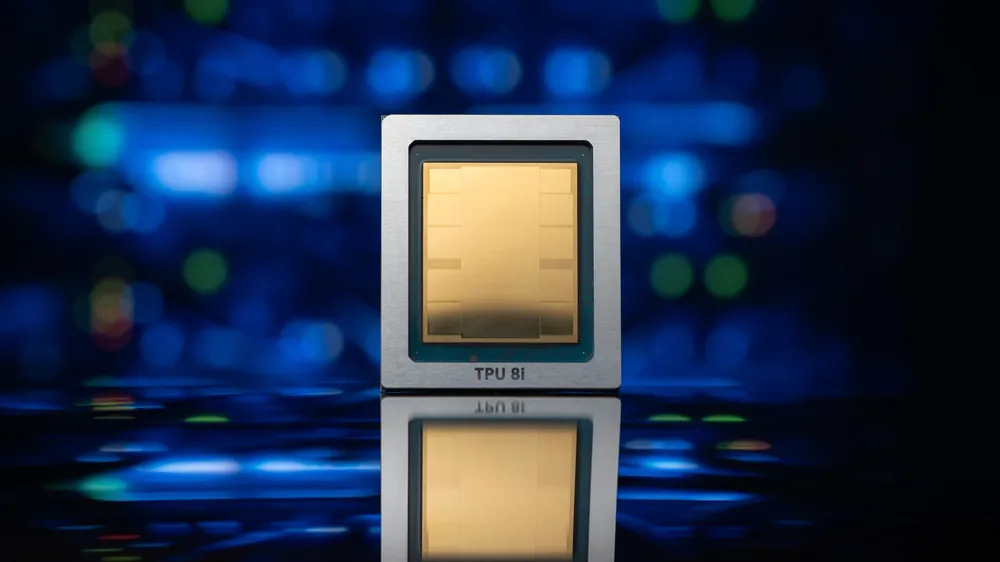
第八代 TPU 分開兩塊:TPU 8t 專攻訓練,單一 superpod 可以擴到 9,600 塊、共享 2 PB 高頻寬記憶體,處理能力係上一代 Ironwood 嘅 3 倍;TPU 8i 專攻 inference,單一 pod 連 1,152 塊,片上 SRAM 多 3 倍,可以同時平價咁跑「幾百萬個 AI agent」。Google 官方數字:比上代快到 3 倍、每美元效能好 80%、單一 cluster 可以夾埋超過 100 萬塊 TPU。
更狠嘅係第三方認證。晶片分析機構 SemiAnalysis 直接將 TPU 評為喺訓練同運行先進 AI 系統上面「同 Nvidia 叮噹馬頭」。而 TPU 係為 AI 而設計嘅專用晶片(ASIC),Nvidia 嘅 GPU 本來係打機用嘅通用晶片 —— 所以 TPU 更慳電、throughput 更高。喺美國要起核電廠嚟餵數據中心嘅今日,慳電就係慳成本、就係護城河。
仲有一個好少人講嘅維度:電。除咗 Nvidia 晶片缺貨,AI 另一個最大樽頸係能源 —— 需求大到美國要專登起核電廠去餵數據中心。而 AI 嘅重心,正由「訓練」(training,一次性)轉向「inference」(推理,日日 24 小時跑)。Inference 先係真正嘅長期電費黑洞,亦正正係 TPU 8i 呢類專用晶片最發揮到慳電優勢嘅戰場。當每一度電都係成本,Google 塊為 AI 而生嘅晶片,就唔止係「唔使畀 Nvidia 稅」,仲係「同一份電做多幾成嘅工」。
呢個唔係「Google 打殘 Nvidia」嘅故事,係「Google 唔使睇 Nvidia 面色」嘅故事 —— 兩者差好遠。
當全行都要為咗搶 Nvidia GPU 而畀溢價、而排隊、而被逼一齊燒錢,Google 可以用自己嘅節奏、自己嘅成本結構去擴容。喺一個「資本開支就係一切」嘅週期,呢種 decoupling(脫鈎)就係最值錢嗰張牌。
Broadcom 條生產線 —— TPU 唔止 Google 一個人用
Google 塊 TPU 唔係佢自己一手一腳砌出嚟。負責將 TPU「實體工程化」嘅設計夥伴,係 Broadcom(博通,AVGO)。Broadcom 專門同各個超大型雲(hyperscaler)夾份設計專用晶片(ASIC),幫佢哋度身訂造。
而 Broadcom 呢盤生意,已經爆到你唔信:2026 財年第一季,AI 半導體收入 $84 億、按年升 106%,當中純 custom AI chip(TPU 呢類)按年勁升 140%。CEO Hock Tan 更加喺電話會上面講咗一句令股票急升嘅說話:
「今日,我哋已經睇到 2027 年單計晶片(just chips)嘅 AI 收入,會超過 $1,000 億。而且我哋已經 secure 咗達成呢個數所需嘅供應鏈。」—— Broadcom CEO Hock Tan
換句話講,喺 Nvidia 之外,一條完整嘅「自研 ASIC」產業鏈已經成形,而 Google 就坐喺呢條鏈嘅正中央:
仲有一間細啲嘅 Marvell(MRVL),同樣做 custom chip 同數據中心高速光互聯,係呢個主題入面另一隻「配角股」。而最尾食糊嘅,係啲根本唔理你用 Google 定 Nvidia 嘅晶圓代工廠 —— 對佢哋嚟講,兩邊都係生意,主要就係台積電(TSM)、三星同 Micron。
呢度有個微妙嘅骨牌效應。當市場嘅目光全部落喺「Google 升、Nvidia 跌」嗰兩隻大股,啲喺幕後做晶片設計同製造嘅公司,反而靜靜雞郁咗一大嚿 —— Broadcom 單日彈 11% 就係最明顯例子。歷史仲有個對照:Marvell 之於 custom chip,有啲似當年畀 Nvidia 收購咗、而家變成佢 AI 方案核心嘅 Mellanox。呢類「賣配件」嘅公司,往往喺主角打生打死嘅時候悶聲發財。
如果 TPU 淨係 Google 內部用,佢就只係一項成本優勢。但當 Anthropic、可能連 Meta 都開始用 TPU,佢就由「內部工具」變成「一個對外賣得出去嘅平台」。
呢個係 Google Cloud 追落後(佢喺雲端仲排 Amazon、Microsoft 之後)嘅一張關鍵底牌:用自己塊平、慳電、又夠快嘅晶片,去搶雲端客。
唔好高興得太早:$6,970 億資本開支狂潮嘅另一面
講咗兩張底牌,係時候潑冷水。Coco哥 一向嘅原則:睇好一樣嘢,就要親手搵佢最弱嗰環。Google 最弱嗰環,同全行一樣 —— 資本開支(capex)。
2026 年,五間美國科技巨企嘅資本開支合計估計高達 $6,970 億,由年初計已經加咗 $1,730 億。當中 Amazon 約 $2,000 億、Alphabet $1,800–1,900 億(比上年翻超過一倍)、Meta $1,150–1,350 億。呢個數字大到咩程度?
1. 開支跑贏收入太多。目前資本開支增長,比收入增長快約 46%。呢個差距,已經超過 2001 年電訊泡沫爆破前嗰 32% 嘅背馳。
2. 現金流被蠶食。AI 資本開支佔超大型雲營運現金流嘅比例,由 2023 年嘅 33% 飆到 2026 年估計 93%。Alphabet 上季自由現金流按年跌 47%,同期資本開支卻升 107% 到 $357 億。Amazon 今年自由現金流甚至可能轉負。
3. 增速注定放緩。UBS 估計,超大型雲資本開支增長會由今年嘅 76%,急降到 2027 年 25%、2028 年僅 6%。當增速見頂,市場對「增長股」嘅溢價就會收縮。
但要公道啲講:資本開支唔係一定壞,關鍵係「有冇收入配對」。過去幾季嘅業績已經俾咗個訊號 —— 市場只會喺「加開支」同時「加收入預期」嗰啲公司身上,先俾正面反應;淨係狂加開支、但收入追唔上嘅,一律被沽。呢個正正係 Google 相對其他 mega-cap 嘅分別位:佢嘅 $1,800 億開支,背後有一條 +63% 增長、$4,600 億 backlog 嘅雲端生意頂住。開支同收入之間有冇一條清晰嘅線,就係「好 capex」同「壞 capex」嘅分水嶺。
呢啲數字,唔係叫你唔好掂 Google,而係提醒你:就算 Google 有自研晶片護城河,佢一樣要喺呢個「全行一齊燒錢」嘅環境裏面游水。星期三份業績最關鍵嘅一格,就係睇佢嘅資本開支指引係再上調、定係終於肯收手 —— 以及,呢舊錢有冇對應嘅收入去頂。
折舊嘅魔術:點解「破紀錄利潤」要打個折
呢一章有少少技術性,但係最值錢。因為佢係九成散戶睇業績都唔會諗到嘅位。
全部超大型雲,而家都將 AI 硬件(主要係 GPU / TPU)嘅折舊年期定喺 5 至 6 年。但業界普遍認為,呢啲晶片喺 AI 競賽咁快嘅節奏下,實際經濟壽命可能得 2 至 3 年 —— 因為每年都有新一代出,舊嗰代好快就唔夠打。
將壽命拉長嚟攤折舊,會有咩效果?每年嘅折舊費用做細咗,帳面盈利就自動靚咗。有估算話,單單呢個折舊假設,喺 2026 至 2028 年就低估咗成 $1,760 億嘅折舊 —— 即係話全行嘅「盈利」係被呢個會計假設谷靚咗。
仲有一個藏喺表外嘅計時炸彈:Moody's 早前指出,超大型雲已經簽咗但未開始計數嘅數據中心租約承諾,高達 $6,620 億。呢啲係將來一定要找數嘅嘢,但而家未完全反映喺損益表。
所以當星期三 Alphabet 又報一個「破紀錄嘅雲端毛利率」,你要問多句:呢個 32.9% 入面,有幾多係真本事,有幾多係「折舊攤長咗」嘅化妝?
呢個唔係話 Google 做假數 —— 佢完全合規,全行都係咁做。但作為投資者,你要識得喺 headline 背後,睇真嗰個現金流。真正燒緊嘅錢,係唔識講大話嘅。
需求嘅真相:AI 到底有冇人用?
泡沫派最狠嗰一刀,係問:「你哋燒咁多錢起數據中心,但真係有咁多人用 AI 咩?」佢哋有數據撐:調查顯示,淨係 12.6% 嘅人每日用 AI;打工仔自我報告嘅累計生產力提升,得 2.2%,換算落實際勞動生產率一年只加咗 50–60 點子。與此同時,科技股嘅 EV/EBITDA 倍數去到約 25 倍,已經高過 2000 年科網泡沫頂峰。
呢個 bear case 好紮實。但係換個角度睇,Google 手上有幾個數字,係「真需求」嘅硬證據:
分別喺邊?Backlog 係已經簽咗名嘅合約,唔係憧憬。企業肯預先鎖定超過 $4,600 億嘅雲端開支,代表底層 AI 基建嘅需求係實。Google 自己內部 75% 新代碼由 AI 寫、一單複雜嘅代碼遷移由 agent 加工程師夾做快咗 6 倍 —— 呢啲係佢自己攞真金白銀慳到嘅 ROI,唔係 marketing。
所以「AI 有冇人用」呢條問題,答案要分兩層:消費者層面嘅日常滲透率的確仲低;但基建層面嘅企業需求,至少喺雲端 backlog 上面係實打實。爭議唔喺「有冇需求」,係喺「變現嘅速度,追唔追得上燒錢嘅速度」。
Nvidia 唔會死 —— 兼星期三應該睇邊 5 個數
講咗咁多 Google 好,要平衡返一句:呢個唔係「沽 Nvidia、揸 Google」嘅零和交易。
幾個事實要記住。第一,Google 自己都講明,TPU 係「補足」而唔係「取代」Nvidia —— 佢嘅雲一樣會提供 Nvidia 最新嘅 Vera Rubin 晶片畀客揀。第二,早喺 2016 年,已經有分析師預言 TPU 會搞死 Nvidia;結果十年之後,Nvidia 市值做到接近 $5 萬億,個預言完全落空。第三,黃仁勳話佢睇到 Blackwell 加 Vera Rubin 到 2027 年有 $1 萬億訂單。喺 Nvidia 眼中,Google 雲做得越大,反而幫佢賣多啲晶片。
所以正確嘅 framing 唔係「邊個死」,係「邊個最抵得住風浪」。喺一個資本開支見頂、估值消化嘅週期,Google 嘅相對優勢就係佢有得揀 —— 自己塊晶片 hedge 住 Nvidia 嘅供應同定價風險。
咁星期三份業績,實際應該盯住邊幾格?Coco哥 幫你整理咗一張對照表 —— 每一格都有「利好訊號」同「利淡訊號」,你自己對號入座:
| 要睇嘅指標 | 利好訊號 | 利淡訊號 |
|---|---|---|
| Google Cloud 增長 | 維持喺 60% 以上 | 跌穿 55%,增長見頂 |
| Cloud 經營利潤率 | 高過上季 32.9% | 回落 / 靠折舊撐住 |
| 資本開支指引 | 維持喺 $1,800–1,900 億、開始講紀律 | 再上調,現金流繼續失血 |
| 雲端 Backlog | 高過 $4,600 億,繼續累積 | 增速放緩,簽單見頂 |
| 自由現金流(FCF) | 跌幅收窄,見到轉向 | 繼續深度轉負 |
如果左邊嗰欄贏面多,市場會確認「Google 係 AI 週期入面最抵得諗嗰個」;如果右邊贏面多,連自研晶片都救唔到「全行一齊燒錢」嘅系統性風險。呢個就係星期三收市後,你要即刻 check 嘅五格。
投資角度:唔係叫你 all-in,係識分邊個有底牌
先講清楚:以下唔構成任何投資建議,亦冇任何個人持倉推介。呢度只係將公開研究(各大行、Morningstar、ARK、Fidelity 等)嘅框架整理出嚟,方便你自己做功課。事實上,連價值投資派近年都開始買入 Alphabet,佢喺 mega-cap 入面估值(forward P/E)算相對克制 —— 但「相對平」唔等於「一定升」。
市場上圍繞呢個主題,大致可以分三個籃(basket):
自研晶片護城河
Alphabet(GOOGL / GOOG)、Broadcom(AVGO)。核心邏輯係「唔使交 Nvidia 稅」+「TPU 平台由內部走向對外」。Google 係應用 + 雲 + 自研晶片一條龍;Broadcom 係全行 custom ASIC 嘅設計軍火商,連 Anthropic、可能 Meta 都係客。
TPU / ASIC 供應鏈
台積電(TSM)、Marvell(MRVL)。唔理最後係 Nvidia 定 Google 贏,晶圓都要台積電代工 —— 佢係「賣鏟畀所有淘金者」嗰個。Marvell 就係 custom chip + 數據中心高速互聯嘅細價配角,彈性大但波動亦大。
對照組 —— Nvidia 同分散配置
Nvidia(NVDA)仍然係王,但 price 咗「近乎完美」。如果你相信 AI 基建繼續擴張,佢照樣受惠;但佢就係「Nvidia 稅」爭議嘅震央,估值一有風吹草動就波動最大。想分散單一股風險,公開研究通常會提到用寬基科技 ETF(如 QQQ)或半導體 ETF(如 SMH)嚟攤 —— 但要留意 SMH 本身重倉 Nvidia,唔係真正嘅「對沖」。
1. AI 泡沫系統性風險。資本開支跑贏收入 46%、折舊假設偏樂觀、EV/EBITDA 約 25 倍高過科網頂 —— 一旦「變現速度」令市場失望,成個 AI 板塊(包括 Google)會一齊回調。
2. 監管 / 反壟斷。Google 喺搜尋同廣告面對持續嘅反壟斷訴訟,任何拆分或罰款風險都會直接壓估值。
3. 利率環境。新聯儲局主席 Warsh 已將今年減息預期攞走,高估值增長股對利率極敏感。
4. 單一股 / 板塊集中風險。標普指數本身已被幾隻 AI mega-cap 高度集中,分散配置比揀單一股更重要。
根據各主要研究機構嘅公開建議,散戶應自行做研究、控制注碼、並在需要時諮詢持牌財務顧問。過往表現唔代表未來回報。
總結一句:呢個唔係「AI 泡沫 vs AI 神話」嘅二選一。真正嘅分野,係喺同一場資本開支狂潮裏面,邊間公司手上有底牌、可以用自己嘅節奏玩;邊間係被個週期拖住走。星期三收市後嗰份 Alphabet 業績,就係第一份幫你分類嘅答卷。