Intel的翻身之路:Terafab計劃、Nvidia入股與2nm的現實
重點摘要
- Terafab 3 月 21 日宣布成立,Intel 4 月 7 日加入
- Nvidia 入股 214.7 百萬股,成本 $23.28,持股約 4%
- TSMC N2 晶體管密度 313 MTr/mm²,Intel 18A 為 238
- Intel 18A 初期良率 65-75%,目標 2026 年底達 80% 以上
- Intel 2025 年全年 EPS 為 -$0.06
三重催化劑的到來
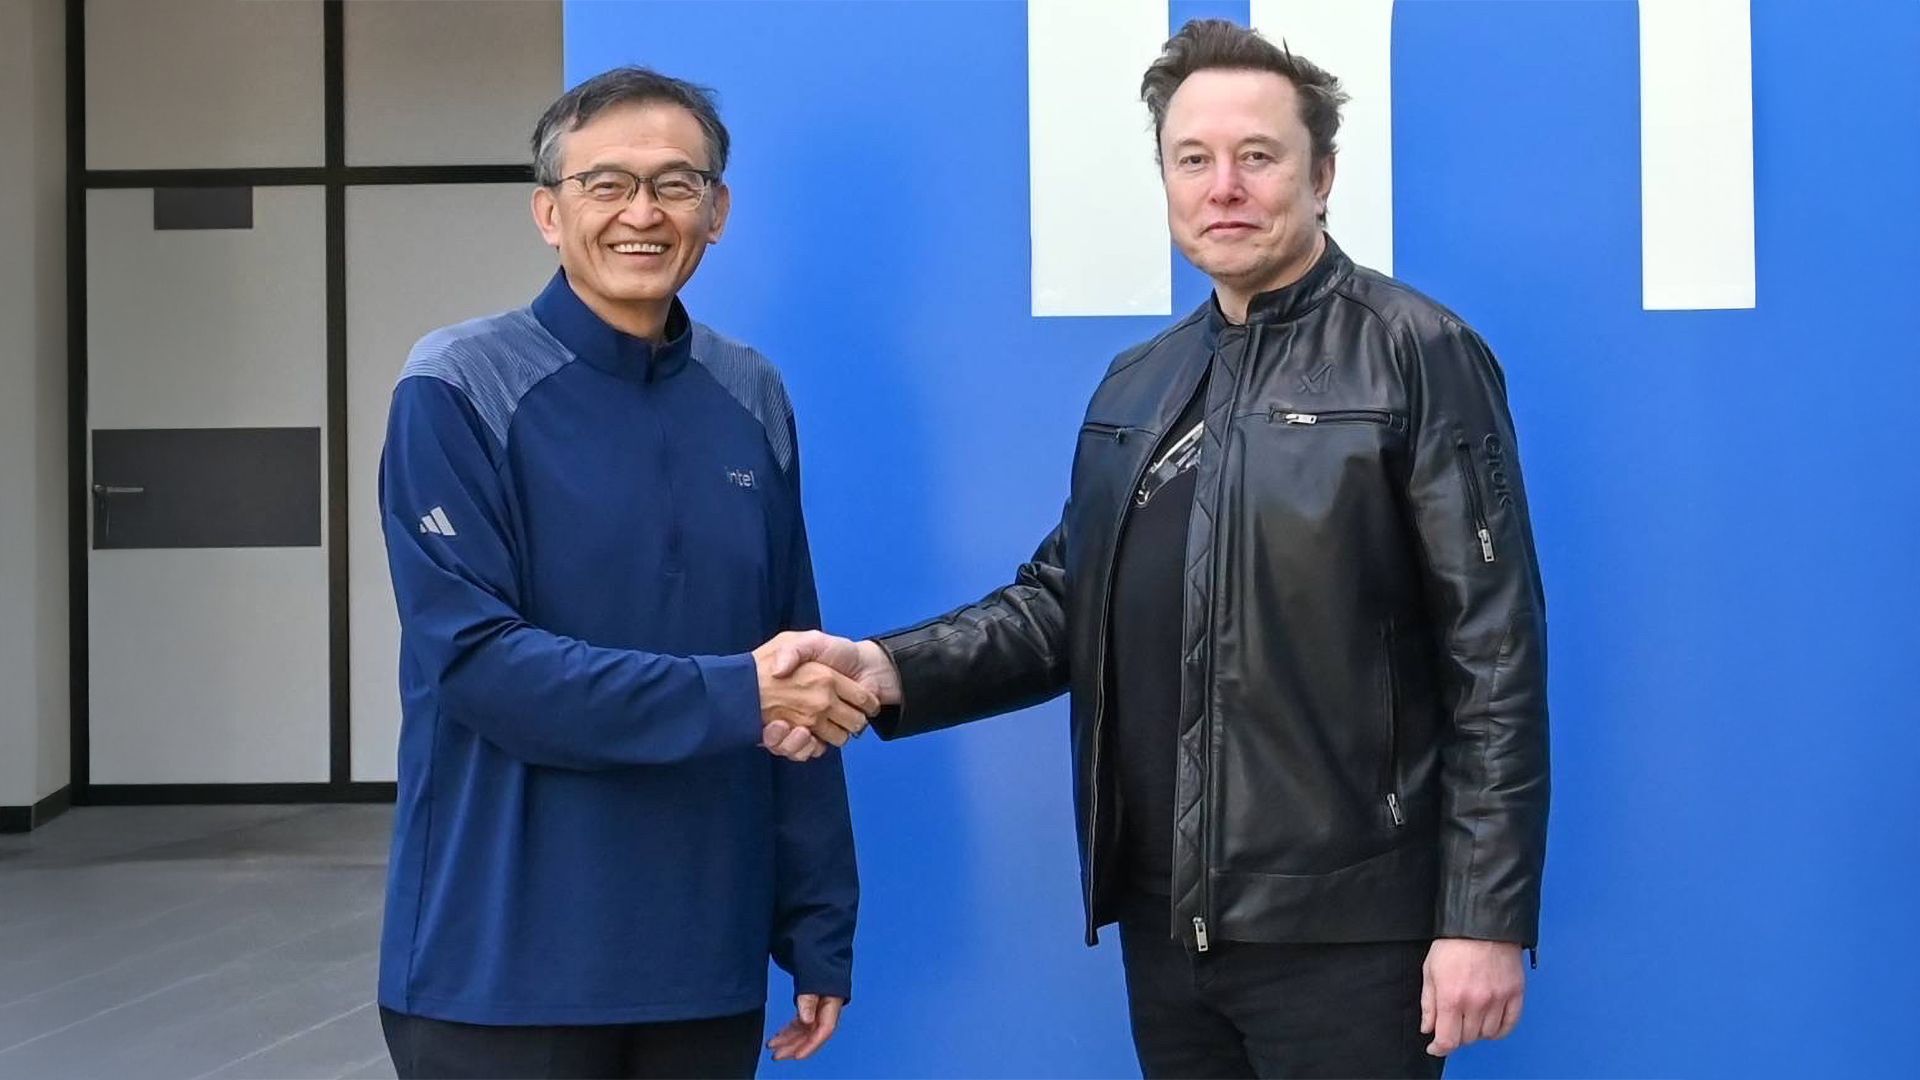
2026年3月和4月,Intel經歷了兩個月的完整轉折。先是Terafab聯盟在德州Austin宣布成立,後是Intel官方確認加入該聯盟。同時,Nvidia在2025年底完成的$50億入股正式生效。三件事疊加,為Intel構建了一個新的叙述框架:不是孤獨的救贖,而是被生態認可的復興。
但這個敍述需要三個層面的拆解:Terafab的真實商業邏輯是什麼?Nvidia為什麼要入股一個衰退中的對手?Intel 18A與TSMC N2的競爭關係到底如何?在接下來的七個章節裡,我們將逐一回答。
Terafab計劃的真相
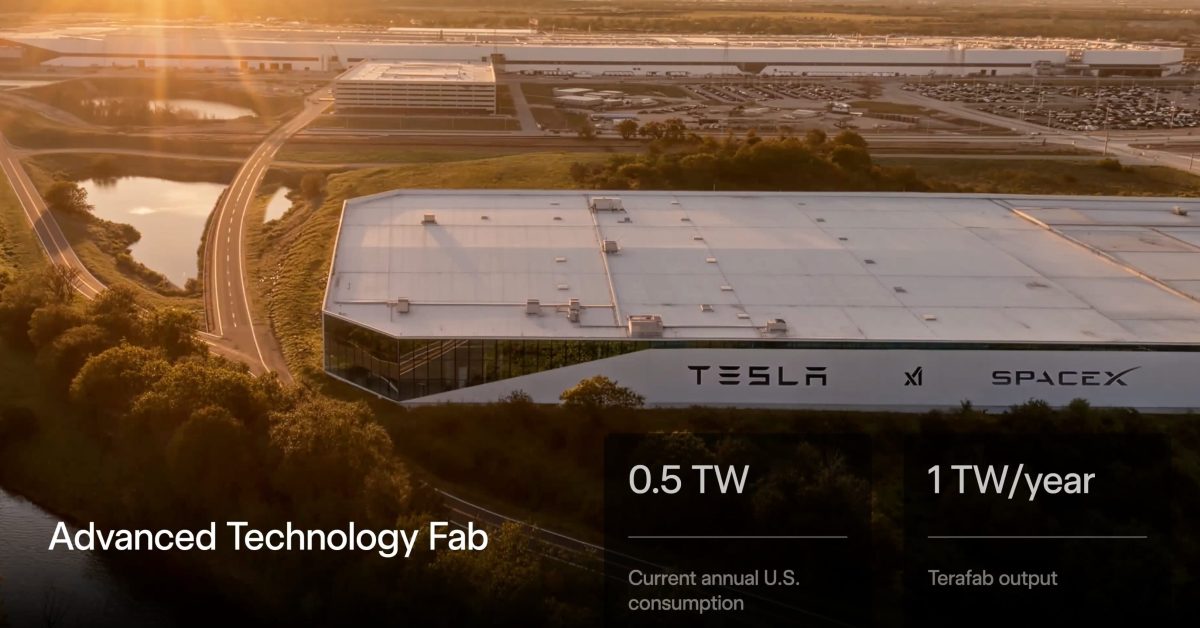
2026年3月21日,Tesla在Austin Giga Texas的North Campus宣布了Terafab計劃。這不是一個傳統的晶片工廠,而是由Tesla、SpaceX、xAI三家企業發起,後來Intel在4月7日加入的聯合體。目標很明確:年產1兆瓦特算力、月均產能10萬片2nm級晶圓。
但這裡需要澄清一個重要的事實:Intel加入Terafab,並不意味著Tesla已經完全脫離TSMC或Samsung。根據Reuters在2026年3月的報導,Tesla的AI晶片供應鏈仍然包括TSMC和Samsung。Terafab是多源供應策略的一部分,而非對台積電的「替代」。這是一個關鍵的投資者誤讀點。
Terafab的初期融資為$20-25億美元。這筆錢用於建設試點工廠和初期產線。根據產業估算,完全建成一座年產能10萬片的2nm級工廠,需要$100-200億美元。換言之,$20-25億只是第一階段——相當於整體投資的10-25%。
Tesla:技術和資金的主導方。提出核心需求:專為自動駕駛優化的AI5晶片。同時,Tesla的供應鏈和成本控制經驗將用於工廠建設。
SpaceX:提供衛星晶片訂單。SpaceX的D3晶片需要輻射硬化設計(Rad-Hard),用於Starlink衛星的數據處理。
xAI:提供Grok AI推理能力驗證和訂單。
Intel:2026年4月7日加入。提供18A工藝Know-how和製造經驗。重要的是:Intel在這裡是技術供應商,不是廠區運營者。
Terafab的時間表採用「邊建邊用」策略。2026年初至中期建立試點工廠,月產1,000-2,000片。下半年進入小規模量產,月產2,000-10,000片。到2027-2028年,達到10萬片月產能。這個進度表與Fab 52的良率爬坡息息相關——18A如果良率不理想,Terafab的進度也會被拖累。
Nvidia的$50億入股
2025年9月18日,Nvidia宣布計劃投資$50億購買Intel股票。到12月29日,Reuters確認交易完成:214.7百萬股,成本$23.28/股。這是一筆看起來違直覺的投資——全球最強的晶片設計公司,為什麼要入股本應是競爭對手的Intel?
答案在於供應鏈風險管理。Nvidia的AI帝國100%依賴台積電的製造能力。一旦台積電產能受限或發生地緣政治問題(台灣情勢變化),Nvidia的整個生態就會瓦解。Intel的投資本質上是在為AI算力建造一條備選製造線。
具體合作包括:Nvidia聯合開發定製的x86 CPU和x86 SoC(集成Intel x86核心和Nvidia RTX GPU)。這些產品將用於Nvidia的HGX和DGX AI伺服器。製造方面,Intel承諾優先使用18A工藝、優先排產。換句話說,Nvidia用$50億買的是:晶片設計自由度+製造備份+工藝優先權。
財務上,Nvidia的投資已經升值——當時$23.28的成本價,到2026年4月已經升至$35左右,賬面收益超過50%。但這不是Nvidia投資的主要目的。真正的目的是確保AI算力的多源製造備份。
Nvidia投資Intel,表面上像是大象救螞蟻。其實是在為自己的帝國買保險。當前,Nvidia的晶片製造100%依賴台積電。但地緣政治風險是真實存在的。如果某天台積電因為地緣政治事件無法為Nvidia代工,整個AI產業都會癱瘓。Intel的工廠雖然技術暫時落後,但至少是一條替代線。而且,從長期看,Nvidia希望擁有對製造廠商的話語權,而不是被台積電完全綁架。投資Intel,既是聯盟,也是制約。
Intel 18A vs TSMC N2 — 技術比較的真實面貌
Intel 18A和TSMC N2都被定義為「2nm級」製程。但這裡有個重要的澄清:Intel 18A搶先進入量產,並不代表它已經超越TSMC。根據官方公告和獨立測試,兩者各有優劣。
Intel 18A在2025年Q4開始小規模量產。TSMC的N2預計在2026年進入量產。時間優勢確實存在,但技術優勢不明確。晶體管密度方面,TSMC N2的313 MTr/mm²(百萬晶體管/平方毫米)高於Intel 18A的238 MTr/mm²。但高密度並非絕對優勢——高密度伴隨著更高的功耗和散熱挑戰。
Intel 18A的核心競爭力在於PowerVia背面供電技術。該技術將所有電源網路搬到晶片背面,正面只留信號走線。結果是功耗降低10-15%,功耗對於大規模AI晶片至關重要(散熱成本直接影響工廠營運成本)。TSMC的N2目前沒有背面供電,預計到A16(2027年)才會導入。
| 技術指標 | Intel 18A | TSMC N2 |
|---|---|---|
| 晶體管密度 | 238 MTr/mm² | 313 MTr/mm² |
| 背面供電(PowerVia) | ✅ 已導入 | ❌ N2暫無,A16才有 |
| 金屬層數 | 14層 | 12層 |
| 量產時程 | 2025年Q4開始 | 2026年預計量產 |
| 初期良率 | 65-75% | 預估70-80% |
良率爬坡的關鍵。Intel 18A目前良率在65-75%。根據Intel內部披露,良率每月改善約7%,預計到2026年底能達到80%以上。TSMC N2的初期良率預估70-80%。這意味著Intel有追趕空間,但也有風險——如果良率爬坡延誤,整個Fab 52的經濟模型就會崩潰。
傳統晶片設計中,電源網路和信號走線都在矽晶片正面進行。高頻開關時,電流大幅波動,造成IR Drop(電壓降落)。IR Drop越高,晶片供電不穩,性能下降,功耗增加。
PowerVia將所有Vdd(正供電)和Gnd(地線)搬到晶片背面,形成一個完整的電源網路層。正面金屬層可以全力用於信號傳輸。結果:更低的電阻、更穩定的供電、更低的動態功耗。對於AI晶片而言,功耗=散熱=成本。降低10-15%的功耗,意味著工廠可以省掉大量的冷卻成本。
但背面加工工序更複雜,良率風險更高。Intel能否在量產中穩定實現PowerVia的優勢,是18A商業成敗的關鍵。
重要的澄清:即使Intel 18A在某些方面領先,也不代表它已經「超越」TSMC N2。市場驗證、客戶採用、大規模量產的成本控制,這些都還在進行中。说Intel「追上」台積電,遠遠言之過早。
數字不會說謊:Intel的財務現實
在慶祝Intel的催化劑之前,我們必須直視一個殘酷的數字:Intel的2025年財務表現远非「逆襲」。
Intel 2025年全年營收$52.853億美元,但EPS(每股淨利潤)為-$0.06,即淨虧損。Q4 2025單季EPS為-$0.12。而最關鍵的數字是Intel Foundry(代工部門)的表現:2025年Foundry營收$17.826億,但運營虧損達$10.318億。Q4 2025 Foundry單季虧損$2.509億。
換句話說,Intel現在處於一個怪圈:自有晶片設計(Core、Xeon)市場在萎縮,而新開拓的代工業務還在虧損燒錢。Nvidia的$50億和Terafab的訂單,必須要足夠大才能扭轉這個虧損局面。根據產業估算,Fab 52要達到盈虧平衡,需要月均產能利用率達到70%以上。目前利用率估計只有30-40%。
1. 2025年Foundry虧損$10.3B:代工業務還在大幅虧損。這意味著即使Nvidia和Terafab訂單落地,Intel還需要2-3年才能看到Foundry轉虧為盈。
2. Fab 52月產能利用率30-40%:這個利用率遠低於盈虧平衡點(70%)。Nvidia的訂單和Terafab的試點產能,必須迅速填滿工廠才能改變局面。任何延誤都會導致進一步虧損。
3. 需要政府補貼才能活著:根據CHIPS法案,Intel Fab 52預計能獲得$10-20億美元的政府補貼。這筆錢是維持運營的關鍵。如果美國政府補貼政策改變,Intel的整個成本模型就會崩潰。
這些數字告訴我們一個真相:Intel現在不是「逆襲」,而是在進行一場賭命的轉型。所有的催化劑(Terafab、Nvidia、18A)都必須在接下來的2-3年內成熟並貢獻營收,Intel才有可能回到盈利狀態。如果其中任何一個環節失敗,Intel就會面臨更深的危機。
Bull Case vs Bear Case
Bull Case(看好情景):如果一切按計劃推進,Intel有可能在2027-2028年實現財務轉折。18A良率達到85%+,Terafab月產能達到10-15萬片,Nvidia和Tesla的訂單穩定增長,加上政府補貼,Foundry業務可能在2027年實現小幅盈利。此時,Intel有可能重新定位自己為一個「全球2nm級製造備份」,與TSMC形成二元格局。在地緣政治高度緊張的環境下,美國和盟國企業會有動力支持Intel,以降低對單一製造商(台積電)的依賴。
Bear Case(看衰情景):良率爬坡延誤、Terafab融資困難、客戶訂單不及預期、TSMC N2量產後迅速搶回市場份額——任何一個問題都可能導致計劃延誤。更糟的是,如果美國經濟衰退導致AI投資下滑,Terafab的需求就會萎縮。Intel燒錢的速度(年虧損$10B+)意味著它沒有太多的容錯空間。再加上高管層面的風險(CEO Lip-Bu Tan是2024年新任命者,領導力還在驗證期),整個轉型計劃可能在執行中脫軌。
真實情況很可能介於兩者之間。Intel會部分成功——18A工藝會被驗證,Terafab會建成運營,Nvidia的訂單會穩定。但完全的「逆襲」(恢復到與TSMC平起平坐的地位)概率不高。更可能的結果是:Intel變成一個有利基市場的專業代工廠,服務那些重視製造多元化和美國本土控制的客戶。這不是逆襲,而是體面的「活著」。
CoCo哥結論 — 催化劑有了,但路仲長
Intel的故事在2026年4月達到了一個敍述的轉折點:獲得Nvidia的$50億投資、加入Tesla的Terafab、18A工藝搶先量產。華爾街和科技媒體的敍述是「絕地反擊」。但CoCo哥的評價更冷靜:這些催化劑都是真實的,但翻身遠未完成。
Intel現在的處境像一個在高空走鋼絲的人:一邊要快速前進(趕上工藝進度、填滿工廠產能),一邊要保持平衡(控制成本、維持現金流)。下面是萬丈深淵(破產)。稍有不慎就會墜落。
三個必須實現的關鍵目標:
1. 18A良率到達80%以上(2026年底前)。目前65-75%的良率意味著每100片晶圓有25-35片不合格。只要良率沒達到80%,Fab 52的虧損就會繼續。
2. Terafab試點工廠在2026年中期開始穩定運營。如果延誤到2027年,時間窗口就會被TSMC N2的量產搶走。
3. Nvidia和Terafab的訂單在2027年貢獻足夠的營收,讓Fab 52的利用率達到70%以上。否則,Foundry的$10B年虧損無法扭轉。
如果這三個目標都實現,Intel可能在2027-2028年看到財務轉機。但金融市場已經在為Intel定價「成功」的可能性——Intel股價從2024年的低谷$15升至2026年4月的$35左右。這個價格已經反映了相當樂觀的預期。如果實際進展低於預期,股價會面臨較大回調。
Intel的翻身故事很動人,但也很危險。因為這個故事的每一步都需要完美執行。工藝要領先、客戶要穩定、工廠要不虧錢、融資要源源不斷。在晶片產業,「意外」是常客——良率下滑、客戶變心、地緣政治衝擊、全球經濟衰退。Intel現在就像一個在高空走鋼絲的人,一邊要快速前進(趕上工藝進度),一邊要保持平衡(控制成本)。稍有不慎,整個故事就會崩盤。
但我也要說,Intel的故事並非沒有希望。Nvidia的入股、Terafab的訂單、18A的技術優勢,這些都是真實的催化劑。它們不會憑空出現,而是基於對市場趨勢的現實判斷。問題是:催化劑有了,但執行能力呢?Intel能否在產業高速迭代的時代,快速而穩定地推進這些計劃?這是決定成敗的關鍵。
如果我是投資者,我的判斷是:Intel值得關注,但不值得重倉。買一些Intel股票來對沖TSMC的集中風險,是合理的。但期待Intel完全逆襲,回到往日的晶片帝國地位,那就太樂觀了。最現實的情況是:Intel會變成一個有利基市場的製造商,服務那些需要美國本土製造的客戶。這不是逆襲,但足以維持一個體面的企業形象。
如果你 enjoy 呢篇,可以繼續睇 Coco 哥呢幾篇相關深度文:
→ Intel 由 $20 彈到 $83 — CPU 係下一個 SK Hynix?→ AI晶片的隱形戰場:先進封裝技術深度解析→ 黃仁勳嘅Rubin革命:由Denny's waiter到AI帝王嘅32年想跟住 CoCo 哥嘅 thesis 落場?
深度文唔等於投資建議。如果你想 act on 呢篇 research,以下係 Coco 哥日常用嘅工具同合作伙伴開戶連結:
| 美股 / 港股 · 入碼 CASHMATE 迎新拎 $2,000 禮品 | Futu 牛牛 → |
| 美股新手 · 0 佣金 CoCo 哥專屬迎新最高 HK$100,000 | Webull 微牛 → |
| 專業 · 全球 130 市場 最低佣金 + 多 product | IB 盈透 → |
| 加密貨幣 · HK SFC 牌 三重專屬獎 + 5 分鐘開戶 | OSL → |
| 英國銀行 · USD 高息 BNO 港人鎖息 + 避匯率 | iFAST Global → |
| 深度數據 · AI 選股 Fair value · earnings · screener | Investing Pro → |
⚠ 投資涉及風險,過往表現不代表未來。以上連結為合作伙伴連結,經連結開戶會支持 Coco 哥獨立深度研究,你嘅費用唔變。