$725B AI 巨浪一夜爆 +77%
Microsoft 親口送 $25B 畀記憶體
重點摘要
- Microsoft 2026 capex $190B,其中約 $25B 來自零件加價
- TrendForce:Q1 2026 conventional DRAM 合約價按季 +90~95%
- SK Hynix 5/4 收報 1,447,000 韓圜創新高,單日 +12%
- Micron 5/5 市值首次衝破 $700B,過去 12 個月升約 700%
- HBM TAM 由 2024 年約 $24B 預期升至 2026 年約 $95B
4/29 至 4/30 短短一個禮拜,矽谷四大雲商 Microsoft、Google、Amazon、Meta 同一晚講晒一句話 —— 「我哋仲要燒多啲」。
四家加埋 2026 年 capex 由舊年 $410B 一夜跳到 $725B,單年 +77% YoY,規模等於買起成個 Disney 嘅市值再多 $30B。
市場第一反應仲係買 NVDA,但呢次事件嘅真正主角,係另一班人 —— 記憶體三巨頭。Microsoft CFO Amy Hood 親口講出嚟個句最關鍵嘅 confession:「我哋呢 $190B 入面,有 $25B 完全係因為記憶體同 component 加價」。
SK Hynix 5/4 收市創歷史新高 1,447,000 韓圜、單日彈 +12%;Micron 5/5 市值首次衝破 $700B、過去 12 個月升 700%;Samsung Q4 2025 營業利潤 +208% YoY。
呢篇文要拆解清楚:$725B 究竟係從邊度嚟?點解 Microsoft 要 confess?DRAM 點解單季升 95%?三大記憶體公司點解突然食咗 capex 巨浪嘅 lion share?最後最重要 —— 散戶點樣識揀邊隻先食得到呢個 supercycle?
$725B 從邊度嚟? 4 大雲商 4/29 同一晚 confess
先講件事嘅 timeline。2026 年 4 月 29 日係科技股嘅大日子 —— Microsoft、Meta、Google 同一晚出財報,Amazon 5/1 補上。短短 3 日內,4 間公司全部上調 2026 年 capex 預期,加埋一齊報咗以下數:
加埋 $725B。比 2025 年 $410B 多 +77% YoY,呢個係科技史上最大規模嘅單年 capex 跳升。
更關鍵嘅一句嚟自 Tom's Hardware 4/29 報導:分析師 Dan Ives 形容:「The bear thesis is garbage」。意思係 —— 全部唱衰 AI 泡沫嘅 bear case 都係廢嘅,因為 4 大雲商已經親自落 commitment。
呢個唔係單純嘅大數字。呢個係 structural shift。
Microsoft、Google、Meta 三間公司過去 5 年總共燒咗 $1.4T 喺 R&D + capex,而過去呢 18 個月變奏係 ——capex 比 R&D 增速快咗 3 倍。即係話,AI 已經唔係軟件問題、係 硬件問題、capacity 問題、power 問題、記憶體問題。
呢個變化值得記住:當 4 大科技巨擘集體告訴你「我哋要喺 hardware 上面 unlimited 燒錢」嗰陣,你就要諗 —— 真正俾佢哋燒嘅,係邊個收錢?
Microsoft 一夜送 $25B 畀記憶體 — Amy Hood 嘅黑色 confession
4/29 earnings call 上,Microsoft CFO Amy Hood 嘅一段話震碎晒分析師:
我哋預期 2026 全年 capex 會去到 $190B,當中我估計會有 $25B 嘅 impact 完全係因為更高嘅 component pricing,主要係 memory 同 chip costs。即使咁,我哋預期 GPU、CPU、storage capacity 會繼續 constrained 直到 2026 年都未拆得到。
呢段話 The Register 同 CNBC 都有原文 quote。Amy Hood 講嘅唔係泛泛而談 —— 係明明白白話:$25B = 記憶體 vendor 食水。
$25B 唔止係增加開支 —— 係 lock-in
Microsoft 嘅 $190B capex 包括 datacenter shell、土地、network 同 silicon。其中 $25B 嘅「component pricing impact」係 已經 commit 嘅 PO (purchase order),唔係預測。
呢類 PO 通常係 2-3 季 forward lock 落去,即係 Microsoft 已經同 SK Hynix / Samsung / Micron 簽咗合約,2026 全年大部分 HBM 同 server DRAM 容量已經被搶晒。
後果?其他二線雲商同 GPU rental 公司(CoreWeave、Lambda、Crusoe)要去搶剩低嘅 capacity,但市場上嘅 secondary supply 已經不足。記憶體 vendor 嘅 pricing power 史上最強。
Sherwood News 一個 Sherwood News 算過條數:Microsoft 呢年 $190B capex,夠買起成個迪士尼公司(market cap ~$160B)再加 $30B。
Meta CFO 同步講「higher component pricing this year, particularly memory」,Google CFO Anat Ashkenazi 預告 2027 capex 會「significantly increase」。換言之 —— 呢個唔係一年嘅事,係 multi-year supercycle。
DRAM 合約價單季 +95% — TrendForce 嘅 DRAMpocalypse
Amy Hood 嘅 confession 唔係孤立事件。早喺 2 月嘅時候,TrendForce 已經將 Q1 2026 DRAM 合約價預測由 +55-60% QoQ 大幅上調至 +90-95% QoQ。Evertiq 用咗一個詞 —— DRAMpocalypse。
| 產品類別 | Q1 2026 合約價 QoQ | 備註 |
|---|---|---|
| Conventional DRAM | +90~95% | 由 +55~60% 大幅上修 |
| PC DRAM | +100% 以上 | 歷史單季紀錄 |
| Server DRAM | +90% 範圍 | AI 數據中心搶晒 |
| NAND Flash | +55~60% | 由 +33~38% 上修 |
| HBM3E | +20% | 2026 全年 hike |
| mobile DRAM | + 30~40% | PC + server pricing 帶起 |
呢個唔係 demand-pull,係 supply-shock。
原因 1:產能轉移。記憶體三巨頭主動將部分 NAND fab 轉去做 DRAM,因為 DRAM 利潤率高。Samsung、SK Hynix 都唔再 expand NAND capacity。
原因 2:HBM packaging bottleneck。HBM4 16-layer 嘅 stacking 良率仲未上到。即使 fab 出晒 wafer,packaging 跟唔上,等於 supply chain 卡死。
原因 3:tier-1 PC OEM allocation 都唔夠。Q4 2025 PC 出貨超預期,連帶 Lenovo、HP、Dell 嘅 secured allocation 都見頂。
2017 年 DRAM supercycle 主要係 mobile + PC driven。今次 2026 supercycle 係 AI server-driven,而 server DRAM (RDIMM) + HBM 嘅 unit ASP 係 PC DRAM 嘅 5-10 倍。
即係話 —— 同一塊晶圓如果出 server 產品,記憶體 vendor 嘅 revenue 翻幾倍。Samsung 嘅 Q4 2025 operating profit +208% YoY 就係因為 product mix 大幅 shift 去 server / HBM。
SK Hynix 5/4 創歷史新高:單日 +12%、市值再翻倍
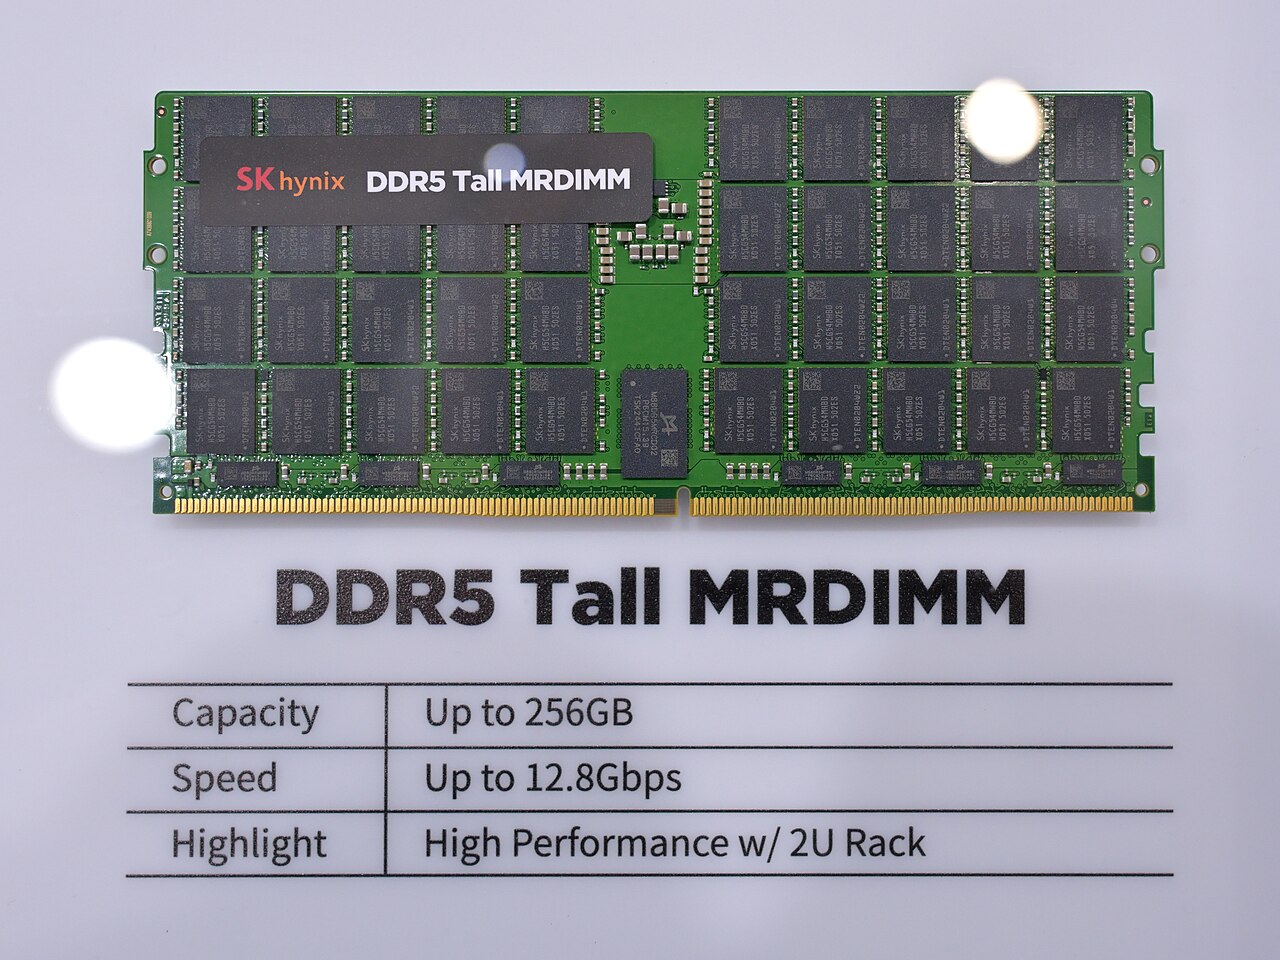
5 月 4 日,SK Hynix (KRX:000660) 收市報 1,447,000 韓圜,創歷史新高,當日 +12%(歷史單日最大彈幅 top 10)。
過去 12 個月 SK Hynix 市值升咗 ~+794%,呢個數字係 stockanalysis.com 直接 quote 嘅。市值已經接近 KRW 1,015 trillion 大關 —— 即係 ~$700B 美元,正式同 Micron 同坐 $700B+ 俱樂部。
SK Hynix Q1 2026 財報 4/23 出,profit 創歷史新高,完美 in line 預期。但驅動股價嘅唔係 Q1,係 Q2 + 2026 全年 guidance —— SK Hynix 已經將 HBM4E (7th gen) sample 排上 H2 2026,2027 mass production。即係話 HBM 嘅 product roadmap 已經 lock 到 2027。
更重要嘅一個 catalyst:SK Hynix 嘅 16-layer 48GB HBM4 已經為 NVIDIA Vera Rubin (next-gen Blackwell 之後嘅平台)度身訂做,bandwidth per stack 達 2 TB/s。即係話下一輪 NVIDIA AI accelerator 嘅核心 supply 已經 lock-in 去 SK Hynix。
SK Hynix 嘅 setup 同 2017-2018 cycle 完全唔同。2017 嗰陣 SK Hynix 都升,但係 cyclical play —— 升完跌返。
今次唔同。SK Hynix 已經由 commodity DRAM player 進化到 NVIDIA / AMD / Google TPU 嘅 strategic supplier。客戶 lock-in 嘅深度,係幾年內換唔到嘅 —— HBM packaging 一旦同 GPU pair 好,re-qual 一個新 vendor 要 9-12 個月。
呢個就係點解市場唔再用 P/E ratio 嚟睇 SK Hynix —— 大行已經改用 EV / EBITDA 同 ASP trajectory 計,類似 ASML 嘅模式。
Samsung 已經唔係跟風者 — Pyeongtaek 變成 capex tsunami 嘅心臟

2024-2025 年市場一直話 Samsung 喺 HBM3E 落後 SK Hynix。但 2026 Q1 之後,呢個 narrative 已經改寫。
Samsung Electronics Q4 2025 營業利潤 +208% YoY,單季 op profit 衝上接近歷史最好水平。原因好簡單 —— 雖然 Samsung 喺 HBM 仲落後 SK Hynix,但係 conventional server DRAM 同 SSD enterprise 兩個 segment,Samsung 仲係全球第一。而呢兩個 segment 正好係 $725B capex 嘅最直接受益者。
Samsung 真正受惠位係 server DRAM,唔係 HBM
市場 narrative 一直 focus 喺 HBM(因為性感),但實際數據:
Microsoft、Meta、Google 數據中心嘅 base layer DRAM (RDIMM) 數量 >>> HBM。一張 GB200 系統有 ~192GB HBM3E + ~2TB DDR5 server DRAM。即係 server DRAM 嘅 unit volume 起碼係 HBM 嘅 10x。
而 server DRAM (DDR5 RDIMM) 嘅 #1 = Samsung,#2 = SK Hynix,#3 = Micron。Samsung 喺度係 ~45% market share。
結論:當 Microsoft 講 $25B 食記憶體,呢 $25B 入面 Samsung 收咗大份。
另一個 underappreciate 嘅點:Samsung 同時做 NAND + DRAM + Foundry + HBM,係全球唯一 pure-vertical 嘅 IDM。當 capex 巨浪嚟,佢可以 fluid 咁 reallocate fab。例如 Q1 2026 Samsung 已經將部分 NAND production capacity 轉去做 server DRAM。
呢個 fluidity 係 Samsung 唯一 own 嘅護城河,SK Hynix 同 Micron 都做唔到 —— 因為佢哋唔做 NAND 嘅大規模產能,fab footprint 太細。
| 記憶體 vendor | DRAM share | NAND share | HBM share | 綜合 capex 受益度 |
|---|---|---|---|---|
| Samsung | ~42% | ~33% | ~35% | ★★★★★ |
| SK Hynix | ~30% | ~17% | ~52% | ★★★★★ |
| Micron | ~22% | ~13% | ~13% | ★★★★ |
| 其他 | ~6% | ~37% | <1% | — |
Micron $700B 市值嘅衝擊 — 過去 12 個月 +700%
5 月 5 日,Micron Technology (NASDAQ: MU) 嘅市值首次衝破 $700B 美元。CNBC 嘅 headline 直接寫:「Micron zooms past $700 billion market cap as rally in memory stocks accelerates」。
呢個係咩概念?Micron 過去 12 個月升 ~+700%(7 倍),2026 YTD 升 +124%。一年前 Micron 市值仲係 ~$110B 左右。
Micron 嘅 2026 fiscal Q1(實際係 calendar Q4 2025)gross margin 已經達 56%,Q2 預期會升到 67%。Trefis 嘅一份 4/7/2026 報告直接話:「Micron 嘅 gross margin 會超越 TSMC」。
呢個係 surreal 嘅 —— 一直以嚟 TSMC (~58% gross margin) 係全球半導體高 margin 嘅 benchmark,而 Micron 過去 5 年平均 gross margin 只有 25-30%。
Micron 嘅 valuation 唔再 cyclical
過去 30 年,Micron 一直被當成 cyclical stock —— P/E 高峰 8x、低谷 4x。原因:DRAM 同 NAND 都係 commodity,boom-bust cycle 殘酷。
但 HBM 改變晒呢個 dynamic。HBM 同 GPU 係 spec-locked 嘅,re-qualification 周期 9-12 個月,即係 swap cost 極高。NVIDIA Blackwell B200 一旦 lock 去 Micron HBM3E,就係 lock 到下一代 H200 + B200 收尾為止。
而 HBM 已經佔 Micron revenue 嘅 ~25%(2026 Q2),預期 2027 升到 35%。即係話 —— Micron 已經變咗 1/3 commodity DRAM + 1/3 HBM-spec-locked + 1/3 NAND。Cyclical 部分縮細,defensive 部分擴大。
Bear case 仍然存在:Micron 嘅 valuation 已經 priced-in 大部分 supercycle,任何 supply normalization 都會導致 mean reversion。但短期 driver 仲係好強 —— Q3 (Q2 2026) earnings 6 月底出,大行 consensus 已經 model 緊 +52% YoY revenue,EPS +95%。
Jensen Huang 嘅啞口無言 — China 0% 同記憶體價同步爆
市場第一反應仍然係買 NVDA。但今次 capex 巨浪,NVDA 點解唔係最大贏家?
4 月底,Jensen Huang 上 SCSP「Memos to the President」podcast 親口講:
「In China, we have now dropped to zero. Conceding an entire market the size of China probably does not make a lot of strategic sense, so I think that has already largely backfired.」
2024 fiscal year NVDA 喺中國(含香港)嘅 revenue 仲有 $19.67B,等於成個 Q1 嘅貢獻。2026 Q1 NVDA 已經唔再 anticipate 任何 China revenue,而且喺 H20 過剩存貨上 take 咗 $4.5B inventory write-down。
1. China 0% 收入封頂:美國商務部 license H200 出口去中國 2 月就批咗,但 NVDA 完全冇收入,因為中國商務部都未發 import license。Jensen 自己都唔知幾時開閘。
2. Custom ASIC 競爭咬住:Google TPU、Meta MTIA、AWS Trainium、Microsoft Maia 全部 ramp up,2026 預期 custom ASIC 佔 hyperscaler AI training 25%+,5 年前係 <5%。
3. AMD MI400 配 432GB HBM4:AMD 拎 OpenAI 1GW MI450 deal,首次喺 inference 同 NVDA 平起平坐。
4. 上游成本爆,毛利可能受壓:NVDA 自己都要食 HBM4 加價,Q1 2026 EPS 雖然會 beat,但 gross margin guidance 由 75% 降至 71-72%。
Jensen 自己嘅 podcast 句句講「export policy 損害美國」,反映佢心知肚明 China 短期返唔到 —— 即係 NVDA 嘅 TAM 已經被壓細咗 ~15%。
呢個唔等於話 NVDA 一定會跌 —— NVDA 仍然係 AI infra 最大 single beneficiary,$725B 入面起碼有 $300B 流向 GPU。但 marginal $1 嘅 AI capex,從 NVDA 流去記憶體 vendor 嘅比例已經由 2024 年嘅 8% 升至 2026 年嘅 18%。
AMD Lisa Su 嘅備胎策略 — MI400 432GB HBM4 = 1.6× NVDA

5 月 5 日 AMD 出 Q1 2026 earnings,revenue $9.8B(+33% YoY),beat 預期。但更勁嘅係 forward guidance —— Q2 revenue $10.5B(+35% YoY),全年 $42B+ total。
4 月 AMD 股價單月升 +74%,市值由 $230B 升到 ~$400B。Susquehanna、DA Davidson 同步將 PT 由 $220 上調至 $375(+70%)。
Lisa Su 嘅策略一向係 「做 NVDA 嘅備胎」 —— 規格永遠咬住,先打開 inference 缺口。MI400 嘅 432GB HBM4 + 19.6 TB/s 規格,係 inference workload 嘅 sweet spot,因為 inference memory-bound 比 training compute-bound 更明顯。
OpenAI 嘅 1GW MI450 deal 4/2026 落實,意味住 OpenAI 唔再 100% lock 喺 NVDA。市場最關注嘅 ChatGPT inference workload 將會係 hybrid NVDA + AMD。
AMD 同 SK Hynix / Micron 形成「兩個食物鏈」
NVDA + Samsung HBM = 食物鏈 #1
AMD + SK Hynix HBM4 = 食物鏈 #2
呢個分裂係 structural good news for 記憶體 vendor —— 因為兩條食物鏈都要 HBM,而且要嘅 spec 唔同。SK Hynix HBM4 係為 NVIDIA Vera Rubin + AMD MI400 雙重 customer 度身訂做。
結果:HBM TAM 由 2024 年嘅 ~$24B 升到 2026 年預期 ~$95B,2027 年破 $150B。記憶體 vendor 嘅 capacity 已經 lock-in 至 2027 H1。
投資角度:點樣食呢個 $725B 巨浪? + 風險
$725B 巨浪嘅 winners 喺邊?根據 Fidelity、BlackRock、Morningstar、ARK Invest 等公開 research 機構嘅 conviction list,大致分 3 個 basket:
Basket A — 記憶體三巨頭(Pure Memory Play)
| Ticker | 公司 | 2026 YTD | 12M 升幅 | 12M Forward P/E |
|---|---|---|---|---|
| MU | Micron Technology | +124% | +700% | ~14x |
| 000660.KS | SK Hynix | +11.5% | +794% | ~9x |
| 005930.KS | Samsung Electronics | +16% YTD | +62% | ~12x |
呢個 basket 係 $725B capex 嘅 most direct play。Risk:cyclical sentiment 仍然存在,特別係如果 Q4 2026 出現 supply normalization signal。Reward:HBM TAM 翻 4x 嘅成長故事。
Basket B — Logic + GPU 混合(分散風險)
| Ticker | 公司 | $725B 受益位 | Risk |
|---|---|---|---|
| NVDA | NVIDIA | GPU 70% market share | China 0%、margin 由 75% 降至 71% |
| AMD | Advanced Micro Devices | MI400 inference 缺口 | 已經升 +74% 一個月,short-term 過熱 |
| TSM | TSMC | 全部 GPU + HBM packaging 喺度做 | Geo risk + 估值高 |
| AVGO | Broadcom | Google TPU + Meta MTIA fab | Defensive ASIC play |
Basket C — 配套基建(隱形受益者)
| Ticker | 板塊 | 為何受益 |
|---|---|---|
| VRT | Vertiv (cooling/power) | datacenter liquid cooling demand 爆 |
| ETN | Eaton (electrical infra) | 1GW class datacenter 需要工業級 grid |
| KLAC / LRCX / AMAT | WFE 設備 | DRAM fab capex 由 SK Hynix / Micron 帶起 |
| ASML | EUV lithography | HBM stack underlying 邏輯仍要 EUV |
| ANET | Arista Networks | Datacenter fabric switch |
ETF — 一鑊熟 (consensus 推薦)
| Ticker | ETF | Holdings highlights |
|---|---|---|
| SOXX | iShares Semiconductor | Top: NVDA, AVGO, AMD, TSM |
| SMH | VanEck Semiconductor | 更集中喺 top 10,beta 較高 |
| SOXL | Direxion 3x Bull Semis | 高槓桿,short-term tactical |
| WCLD | WisdomTree Cloud Computing | indirect AI play |
1. Memory cycle reversal:歷史上記憶體 supercycle 平均 18 個月。今次由 2024 中開始,已經 ~18 個月。Q4 2026 / Q1 2027 可能見頂,supply normalization signal 出現嗰陣會 mean reversion。
2. Hyperscaler capex disappointment:如果 2027 capex guidance 唔達 +30% YoY 上修(目前市場預期 $850B+),memory pricing power 會即時 weaken。
3. AI ROI 不達預期:4 大雲商已經承諾 capex,但實際 enterprise AI revenue 增長未追到 capex pace。Bain 同 McKinsey 都警告 enterprise GenAI ROI 落後 timeline。
4. 地緣政治 / Korea 緊張:SK Hynix 同 Samsung 嘅 fab 90% 喺 Korea。Korea-Japan 關係、Korea-China 半導體技術出口控制都係 latent risk。
根據各主要 research 機構公開建議:呢個唔係 all-in 嘅 trade,而係用 portfolio approach,將記憶體 + logic + 基建分散買入,並且設好 stop-loss 同 trailing-stop 防 supercycle 反轉。
呢個故事最 important 嘅一個 takeaway:當 Microsoft、Meta、Google CFO 同一晚 confess 「我哋頂唔順記憶體加價」,呢個就係市場最 transparent 嘅 signal。
過去 30 年記憶體 cycle 都係 silent supercycle,要等 trade journal 同 trendforce 報告先知。今次唔同,4 大雲商 CFO 親自落 confession。即係話 —— 記憶體價已經唔再係 supply chain 問題,而係 macro 故事。
當一個故事 macro 化,佢嘅 valuation rerate 就會持續 18-24 個月。呢個就係 SK Hynix 同 Micron 點解可以由 cyclical multiple 過渡到 strategic supplier multiple。但同時亦都意味住 —— 一旦 narrative 反轉,跌幅都會 macro 級。
用心睇住 Q3 2026(7-8 月)嘅 memory contract negotiation。呢個係下一個 critical inflection point。