半導體 4 月反彈 +35.2% — 32 年最長連升
Intel 一日彈 24% 係 1987 年以來最大
重點摘要
- Intel Q1 收入 $13.6B,non-GAAP EPS $0.29,預期只有 $0.01
- SK Hynix Q1 營業利潤率 72%,淨利按年 +400%
- TSMC Q1 收入約 US$35.7B,毛利率約 58%
- 4 大 hyperscaler 2026 capex 由 $410B 升至 $725B(+77%)
- Nvidia 4 月 24 日收 $208.27,市值重返 $5 萬億
2026年2月,科網七雄(Amazon、Microsoft、Nvidia、Meta、Alphabet、Oracle 等)市值一星期蒸發 $1.35 萬億。當時市場最熱嘅 narrative 係:「AI capex 太癲、ROI 唔見、估值頂 left,呢場係 dot-com 2.0」。
但係兩個月後嘅 4 月 24 日,PHLX 半導體指數一個月內彈咗 35.2%,係指數 32 年歷史上最長嘅連升日數。Intel 單日急升 24%,係 1987 年以來最勁嘅一日。同一日,Nvidia 重返 $5 萬億市值,係全球最值錢嘅上市公司。
呢個反彈唔係散戶 bag holders 自己鼓吹出嚟,而係由幾組 earnings 數字 強行逼出嚟。Intel EPS surprise 2,800%、SK Hynix 純利按年 +400%、TSMC 一個季食 $35.7B、4 大 hyperscaler 2026 年 capex 由 $410B 跳到 $725B(+77%)。
呢篇文唔係叫你追貨,而係拆穿:2 月嚇散戶嘅「AI 泡沫」 narrative 從頭到尾就建立喺一個錯嘅前提之上。CoCo哥逐張底牌攤開畀你睇。
兩組數字嘅劇烈反差 — 由 -$1.35T 變 +$2T 嘅 60 日
先睇返 timeline。2 月 5 日嗰個禮拜,Big Tech 一連 5 日陰跌,理由表面上好簡單:Alphabet 公佈 2026 年 capex 升到 $175-185B、Amazon 跳到 $200B(按年 +56%)、Meta 同 Microsoft 都喺 mid-Feb earnings 加碼。UBS 出咗份 note 講,呢個 capex level 等同 hyperscaler 近 100% 嘅 operating cash flow,而過去 10 年平均只係 40%。
翻譯:科網巨頭借未嚟賺嘅錢 all-in AI infrastructure。市場唔買單,Big Tech 一星期蒸發 $1.35T,Amazon premarket 一日跌 8%、Oracle 一日跌 14%、Nvidia 同 Meta 各跌超過 5%。
2 月嗰個禮拜,Bloomberg 用 「stampede」 形容 sell-off 嘅速度。CNBC 出咗一連串 「The AI Reckoning」 系列文章。Fortune 嗰篇 Friday the 13th 大跌嘅 headline 直接寫 "AI fear grips markets"。市場情緒由「無腦追」直接 flip 去「全部係泡沫」。
但係呢個 narrative,只係喺 60 日內就被 earnings 直接 invalidate。
底牌 #1 — 散戶 2 月嚇親嘅 sticker shock,係望住 capex 但唔睇 demand
2 月 sell-off 嘅 trigger 全部係 supply-side 嘅 announcement(我要洗幾多錢去 build infrastructure),冇人講 demand-side 嘅實況。市場將「點解要洗咁多錢」當成「市場唔需要咁多」。但實情完全相反 — hyperscaler 加碼 capex,係因為 demand 真實緊絀到佢哋唔得不夾搶 capacity。
Capex 加大 ≠ AI 泡沫,而係 supply 跟唔上 demand 嘅 panic buying
Microsoft 喺 2 月 earnings call 直接講,2026 年 capex 加碼 $25B 入面,大部分係「higher component pricing」造成 — 即係要俾多錢去搶 GPU、HBM、advanced packaging 嘅產能。
Amazon CEO 用嘅字眼仲直接:「memory costs have skyrocketed」、「supply unable to meet demand」。Meta CFO 都 cite 「higher component pricing」係 capex 加碼嘅主要原因。
即係 hyperscaler 加碼 capex 嘅理由,唔係「我哋要建多啲廠造 demand」,而係「市場 already 缺貨,我哋要 secure 未來 2-3 年嘅 supply 唔係玩」。
呢個區別好關鍵。如果係 「pre-emptive capex」(預期 demand,先洗錢),咁 capex 大到一個 point 真係可能 over-build,變泡沫。但如果係 「reactive capex」(因為已經缺貨,被迫追加),咁加碼 capex 反而證明 demand 真到痴線,長線只會更緊絀。
呢個就係 2 月散戶睇錯嘅 first principle。佢哋將 capex announcement 當成 supply-side bubble,但其實係 demand-side panic 嘅鏡像。
從數據嚟睇,呢個 cycle 同 2000 年 dot-com 嘅最大分別,係 capex 對應 已 booked 嘅 revenue 同 backlog,唔係單純 expectation。Nvidia 嘅 Blackwell + Vera Rubin 喺 GTC 2026 已宣佈 $1 萬億累計訂單,SK Hynix HBM 喺 2028 年前全 booked。當訂單已落、capacity 已 lock-in,「泡沫」嘅定義就要重新諗。
底牌 #2 — Earnings 才係真正嘅 referee,4 月一星期內逼死 bear
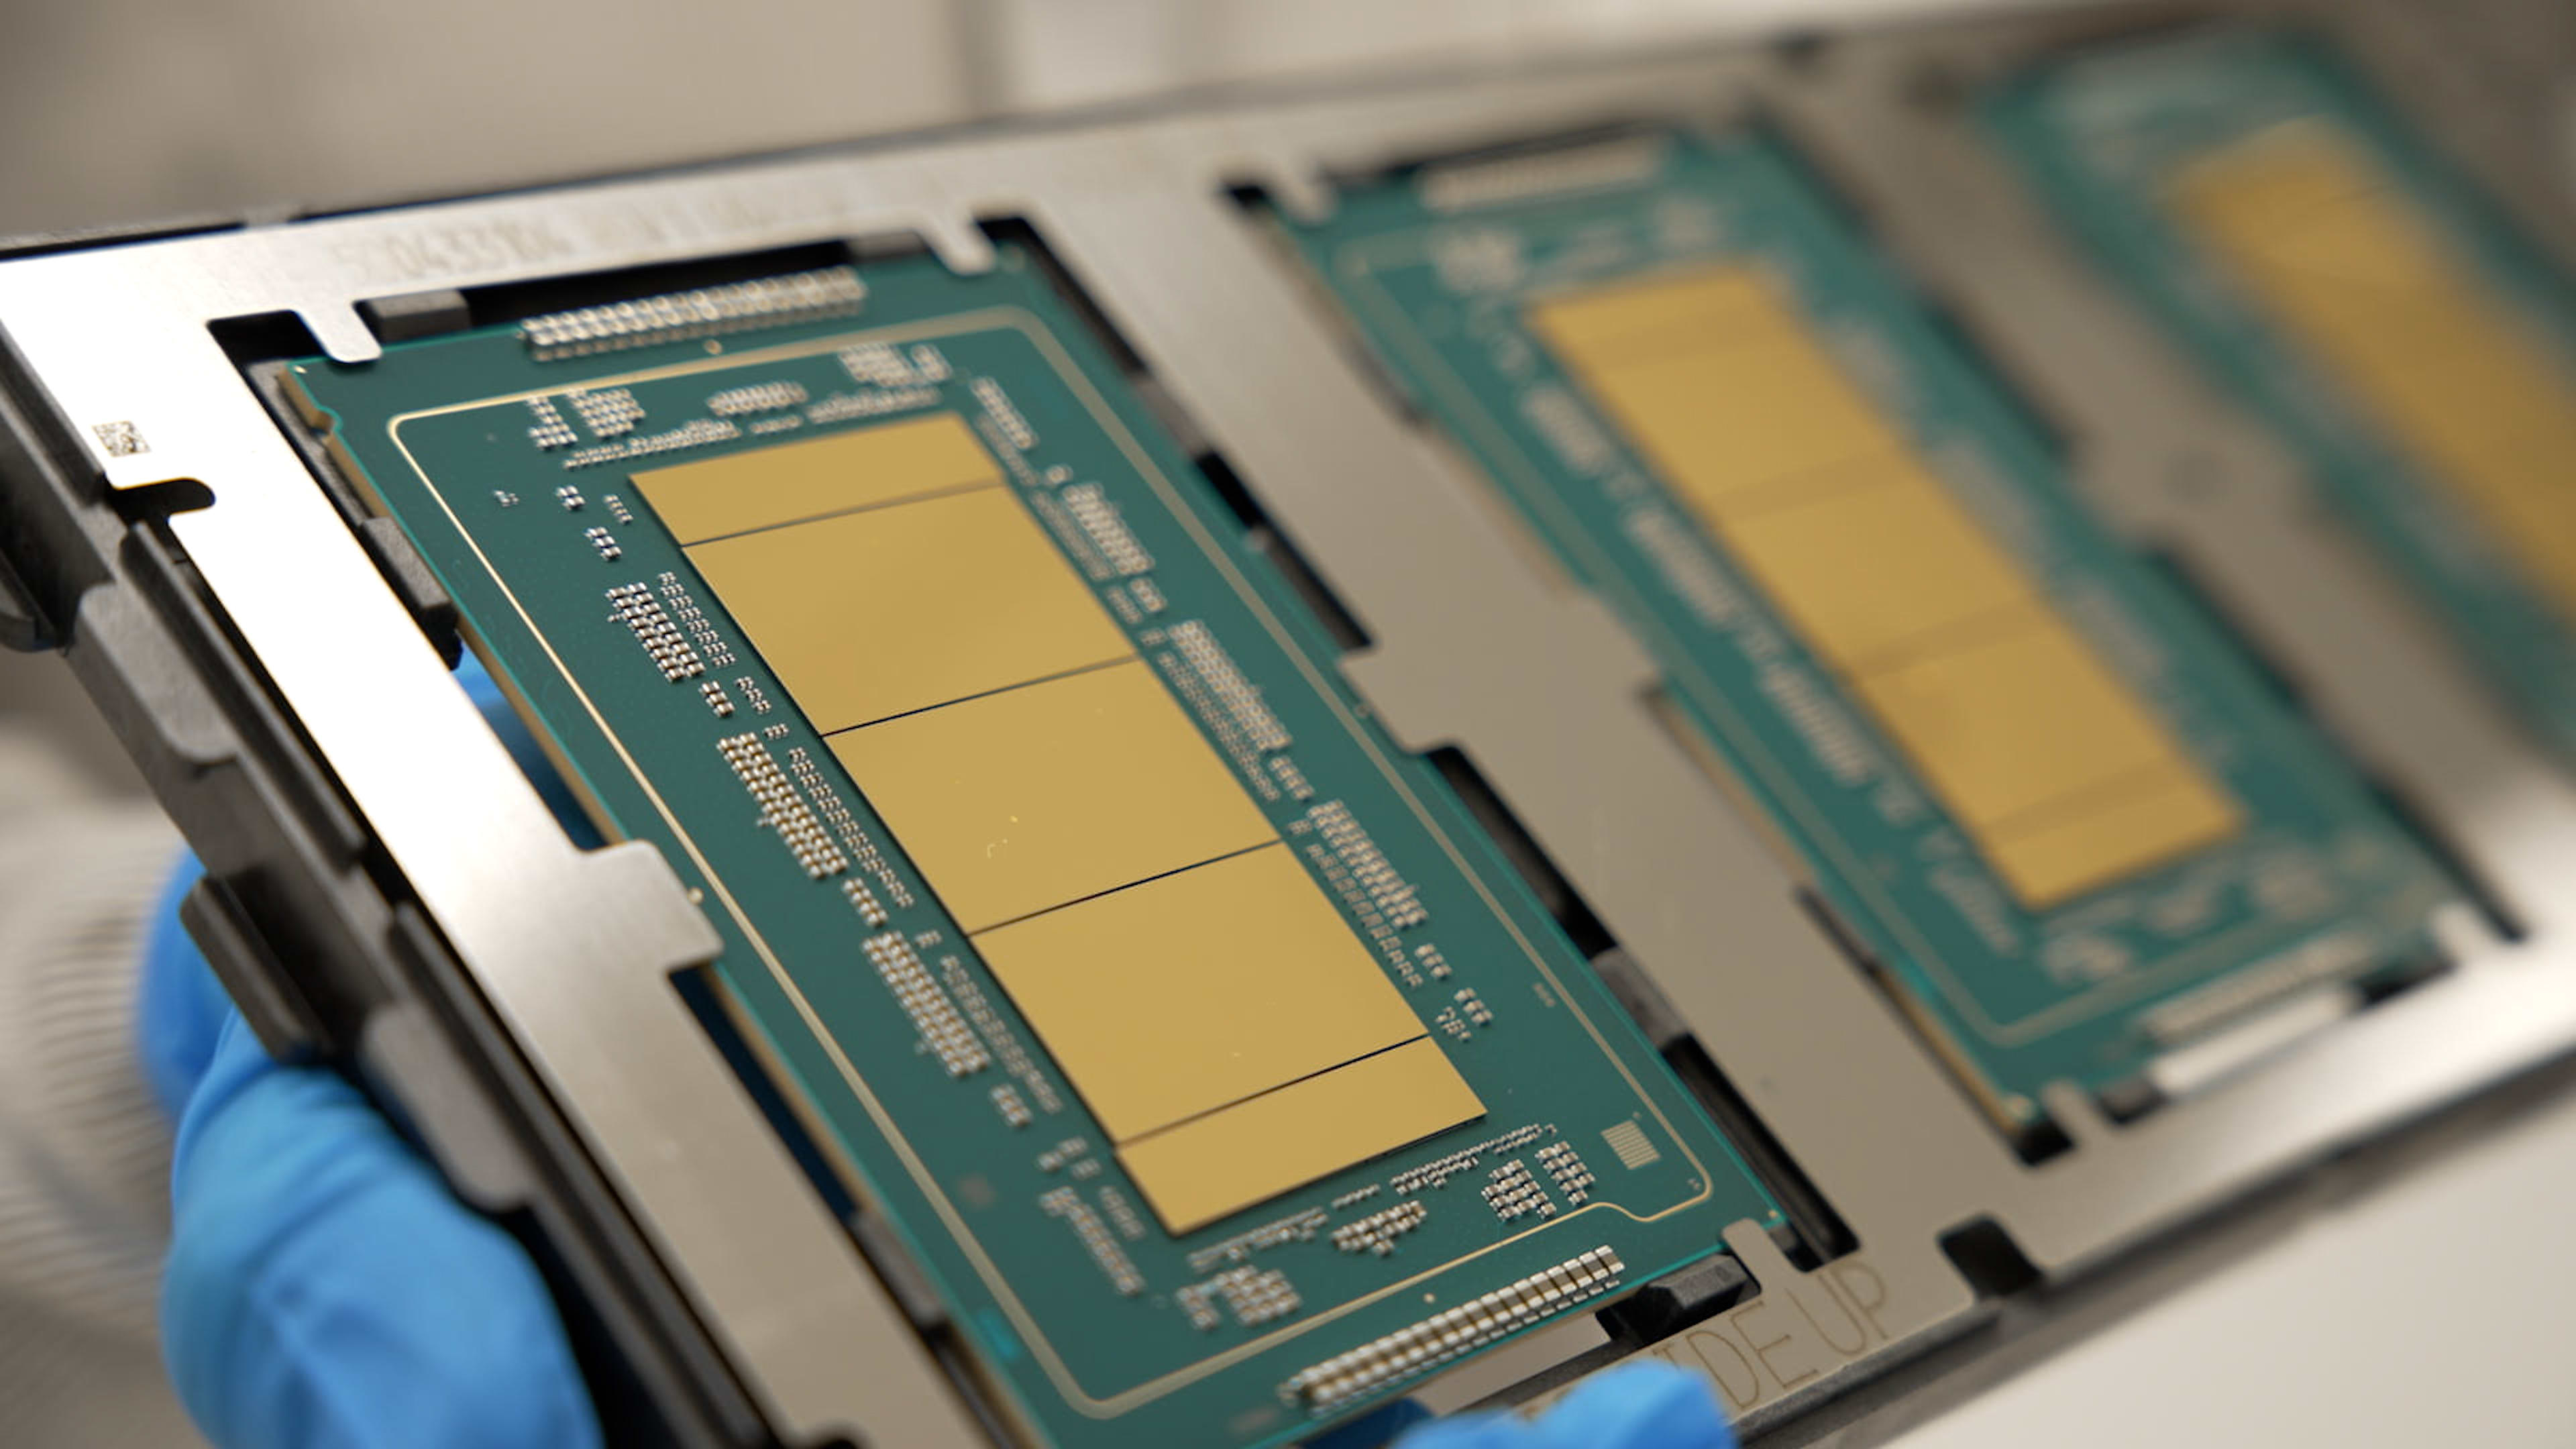
4 月最後一個禮拜,3 組 earnings 連住三日打 bear face:
| 公司 | 2026 Q1 數字 | Beat 幅度 | 市場反應 |
|---|---|---|---|
| Intel (4/23) | Revenue $13.6B vs est $12.32B Non-GAAP EPS $0.29 vs est $0.01 | +$1.3B / +2,800% | +24% 單日(1987 後最大) |
| SK Hynix (4/23) | Revenue ₩52.58T (~$35.5B) Operating margin 72% 淨利 +400% YoY | Operating profit $25.4B | Korea 大盤同步彈,DRAM 出口價歷史新高 |
| TSMC (4/17) | Revenue NT$1,134B (~$35.7B) 毛利率 ~58% | 高 single-digit % 超預期 | 供應商雞犬升天 (ASML / Applied) |
三組數字攤埋一齊講同一個故事:2 月 sell-off 期間散戶以為「demand 開始虛火」,但 Q1 earnings 證明 demand 唔單只冇虛,仲緊絀到歷史性。SK Hynix operating margin 72%,係全球公開上市公司有紀錄以嚟最高之一(連 ASML 同 Visa 都喺 50%+ 已經算 monopoly margin)。
最戲劇性係 Intel。2024 年 Intel 仲係 「dying giant」,Q1 2026 EPS 由原先預期 $0.01 直接彈到 $0.29,等於 surprise 2,800%。Lip-Bu Tan 上任一週年就交出呢張卷,Bloomberg / Reuters 形容 「Intel is back」。
Earnings revision 嘅 violent reversal,直接打爆 short squeeze
2 月 sell-off 期間,Wall Street 嘅 sell-side analyst 將 Intel、Micron、半導體 ETF 嘅 forward EPS 全部下調(估值 model 入面 capex 食 cash flow)。SOXS(3x bear semiconductor ETF)2 月 high $X 而 short interest 急升。
4 月嗰幾組 earnings 一公佈,所有 model 一夜 reset。Analyst forced to upgrade(Intel: 一星期 18 個 upgrade),CTAs / risk parity / vol-targeting funds 被迫重新 allocate to semis,SOXS 即刻被燒光。呢個 -35.2% → +35.2% 嘅 60 日 round trip,本質就係 sentiment-driven 嘅 short squeeze 加 mechanical 重新配置。
底牌 #3 — Memory 才係 chokepoint,GPU 唔係故事嘅主角
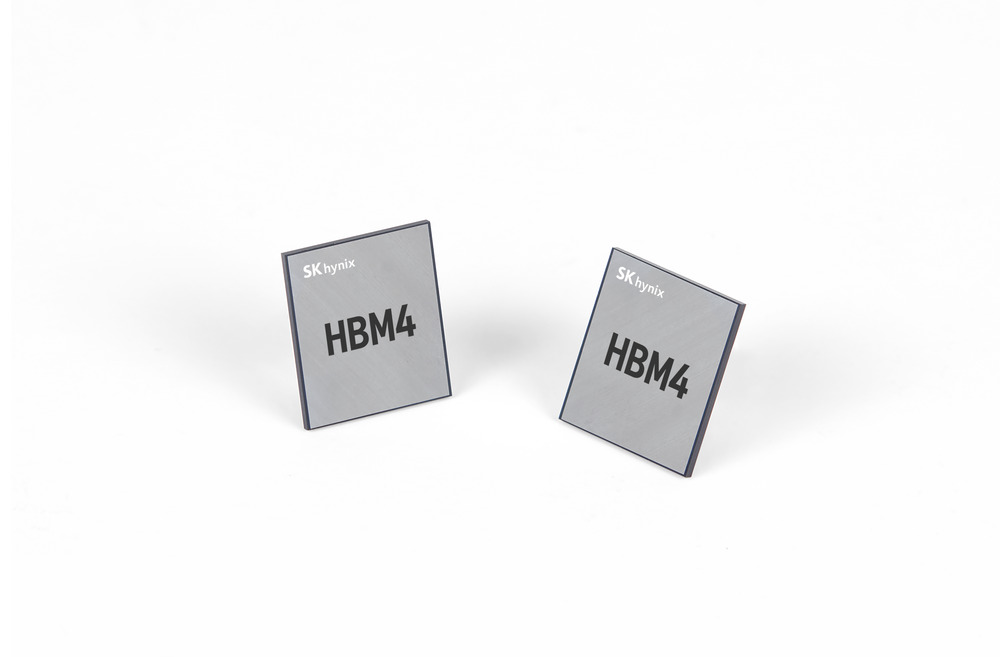
2025 年到而家,市場一直將「AI 缺貨」=「GPU 缺貨」。但係如果你細睇 hyperscaler 嘅 earnings call wording,就會見到一個 quiet shift。
Microsoft、Meta、Amazon 三家公司喺 2026 年 capex 上調時,具體 cite 嘅都係 「memory cost 上升」、「component cost 上升」,反而冇咁直接講「GPU 缺貨」。原因係 GPU 缺,Nvidia 一句出 quota / allocation 就解決;但 memory 缺,係結構性問題。
HBM 三年都係 sold out — Hynix 講晒
SK Hynix 4 月 23 日 earnings call 公開講:「累計 HBM 訂單已超過未來三年 supply capacity」(cumulative HBM purchase commitments from hyperscalers now exceed three years of forward-looking supply)。即係 2028 年之前每一粒 HBM 都已經有人預咗。
Micron 同步公佈 2026 年 calendar year 嘅 HBM supply 全部 booked 晒(包括 HBM4),capex 由原本 $20B 加碼到 $25B+。HBM TAM 由 2025 年 $35B 預期 2028 年到 $100B,呢個 $100B milestone 由原本估嘅 2030 提早到 2028(提早 2 年)。
SK Hynix Q1 2026 operating margin 72%,呢個 margin 連 ASML、Visa 都做唔到 — 反映嘅唔係 「good business」 咁簡單,而係 實質壟斷 + 物理性樽頸。
GPU:設計權喺 Nvidia,生產靠 TSMC 3nm。產能可以擴(雖然慢),設計可以 iterate(Blackwell → Rubin → Feynman)。
HBM:全球只有 3 家有能力做(Hynix、Samsung、Micron),用嘅係 advanced packaging(CoWoS),而 CoWoS 產能本身又係 TSMC 嘅樽頸。HBM 一粒 = 12 至 16 層 DRAM stack + advanced packaging,iteration cycle 比 GPU 長一倍以上。
結果:GPU shortage 可以靠 quota 解決,HBM shortage 要等 3 年新產能上線。呢個就係 Hynix margin 72% 嘅本質原因 — 唔係單純 「賺好多」,而係物理上根本冇對手。
Intel 18A 進入量產 — 美國半導體 sovereignty 立咗腳
Intel Q1 2026 嘅另一個重磅,係 18A 進入 high-volume manufacturing(HVM)。18A 係 Intel 第一個 angstrom-era 製程節點,用嘅係兩個 industry-first 嘅 technology:
- RibbonFET — Intel 版本嘅 gate-all-around transistor(對標 TSMC 嘅 GAAFET、Samsung 嘅 MBCFET)
- PowerVia (backside power delivery) — 將 power 由背面供畀 transistor,reduce signal interference,係 industry first
呢兩樣 technology 嘅意義唔係 「Intel 製程趕到 TSMC」 — 而係 美國終於有自家 leading-edge fab,呢個喺 Trump 2.0 + China-US tech war 嘅 context 下,意義超越單純嘅 commercial。
2025 年 9 月,美國商務部長 Howard Lutnick 同 Lip-Bu Tan 公開會面,之後就有美國政府入股 Intel 9.9% 嘅安排(透過 CHIPS Act 撥款轉換)。當時市場對 Intel 仍然 skeptical,因為 Intel 過去 10 年蝕到 face,大家驚 「Pat Gelsinger 2.0」。
但 Q1 2026 數字一出,「政府投資 + Lip-Bu Tan turnaround + 18A HVM」三個 factor 同時兌現:
- Foundry 收入按年 +16%:由 client 用緊 18A 證明製程 viable
- DCAI 收入按年 +22%:Xeon 6 終於同 EPYC 同步
- Lip-Bu Tan 個人聲望:Dan Ives 講 「Lip-Bu Tan is earning every dollar of his CEO package」
Intel comeback 嘅意義唔止係 INTC 股價
Intel 18A HVM 啟動,等於 美國半導體 sovereignty 第一次有實質 ground。之前 TSMC Arizona Fab 21 雖然開咗,但用嘅 wafer 仍要送返台灣 packaging,真正 「100% made in USA」 leading-edge chip,要靠 Intel 18A。
呢個對 INTC、AMAT、LRCX、KLAC 全條 US-domiciled semi 供應鏈都係正面。對港股嚟講,SMIC (0981.HK) 反而面對更大壓力 — China-US tech bifurcation 下,SMIC 攞唔到 EUV / leading equipment,Intel 18A HVM 證明 「US 自家先進製程」 真係 viable,SMIC 嘅戰略價值降低。
CPU revival — Inference / Agentic workload 將 demand 拉返 CPU
過去 3 年,半導體成個 narrative 都係 「GPU > CPU」 — 因為 training 跑嘅係 matrix multiplication,GPU parallel processing 完美對口。市場將 Intel、AMD CPU business 估值打殘,認為 Nvidia 食晒。
但 2026 年呢個 narrative 開始翻轉。原因係 AI workload 由 「training-heavy」 shift 去 「inference + agentic」:
- Training:一次性、batch、純 GPU。
- Inference:係 user 問問題實時答,latency-sensitive,需要 CPU 喺 GPU 旁邊做 orchestration、tokenization、context management。
- Agentic workload(例如 Anthropic Cowork、OpenAI Operator、Microsoft Copilot agents):AI 唔再係 single-shot,而係 multi-step plan + tool use + state management,呢啲都係 CPU-heavy 工作。
結果係 Q1 2026 出現一個 inflection point:Nvidia 揀咗 Intel Xeon 6 做 DGX Rubin NVL8 嘅 host CPU。
Nvidia 同 Intel 由競爭轉策略合作 — Xeon 6 入 Rubin NVL8
呢個合作公佈背後嘅 implication 巨大。Rubin 係 Nvidia next-gen GPU(Blackwell 嘅後繼),NVL8 係 multi-GPU rack 配置。揀 Xeon 6 做 host CPU 嘅意思係:Nvidia 認證 Intel 喺 inference / agentic workload 上有 CPU 競爭力。
對 Intel:即係 Xeon 6 重返 Nvidia ecosystem,過去俾 EPYC 食咗嘅 share 有機會搶返。
對 AMD:Lisa Su 立刻要 respond — Genoa 同 Bergamo 嘅 inference 配置要再深化先頂得住。
對 Nvidia:多咗一個 host CPU vendor 即係 supply chain diversification,擺脫只依賴 AMD 嘅 risk。
同時 Intel announce 咗同 Google 嘅 multi-year collaboration,co-develop custom AI infrastructure chips — 即係 Intel Foundry 接到 google TPU custom chip 嘅潛在 deal。
Nvidia 重返 $5T — 但呢次唔同 2024 年
4 月 24 日,Nvidia 收市單日彈 4.3% 至 $208.27,市值再過 $5 萬億。呢個係 Nvidia 第二次重返 $5T(第一次係 2025 年 Q4),但呢次嘅 quality 同上次完全唔同。
| 指標 | 2025 Q4 第一次破 $5T | 2026 Q4(剛剛)第二次破 $5T |
|---|---|---|
| 市場 narrative | Nvidia 一個獨大,Magnificent 7 = Nvidia + 6 個跟尾 | 整條 semi 補貨,Intel + Hynix + TSMC + Memory 全部 outperform |
| 催化劑 | Blackwell 開始 ship + DeepSeek 衝擊後反彈 | Intel earnings beat + capex 加碼證明 demand 真實 |
| sentiment | FOMO 追貨 + retail momentum | earnings-driven + 機構重新 rotate 入 semis |
| 持續性 risk | 依賴 Blackwell 一個 product cycle | demand 廣泛,包括 inference + memory + foundry |
Bruce Bateman(Omdia 首席 analyst)講:「The semiconductor tape we have seen this month is nothing short of historic」。CNBC 一篇 「The Tech Download」 emphasise 「demand is broadening beyond just a few obvious AI winners」 — 即係市場開始識分 hyperscaler capex 唔再單點打 Nvidia,而係散落去整條 supply chain。
Analyst 估 Nvidia 2027 fiscal year(到 2027 年 1 月)收入 $371B。如果按目前 AI capex trajectory 走,Nvidia 喺 2026 年底 hit $6T 都唔意外。但呢個就係 Nvidia 嘅 paradox — 越強反而越危,因為唯一可以 derail Nvidia 嘅,係 Nvidia 自己 hyperscaler 客戶開始建自家 chip(TPU、Trainium、MAIA)取代 GPU。
呢場 4 月反彈嘅 quality,客觀講係好過 2024 年同 2025 年 Q4。原因係 demand-side 第一次有 「broadening」 嘅 evidence — Intel earnings、Hynix margin、TSMC revenue、Foundry deals 全部 confirm capex 唔係虛火。但同時 Nvidia 嘅 concentration risk 變成 ETF / index fund 嘅 systemic issue:NVDA 佔 SPY 7%、QQQ 9%、SOXX 25%。任何 single-name 嘅 disappointment 都可以 trigger violent rotation。
TSMC 嘅角色 — 真正嘅 toll-keeper,先進製程 唯一供應商
TSMC Q1 2026 收入 NT$1,134 億 = US$35.7B,毛利率 ~58%。呢個 margin 反映嘅係 Nvidia、AMD、Apple、Qualcomm 全部 競投 TSMC 3nm/2nm 產能 嘅 pricing power。
市場成日問:點解 TSMC 唔加價更多?答案係 TSMC 嘅 pricing strategy 本身就係 「long-term partnership」 — 佢同 Apple、Nvidia 嘅 contract 係 multi-year, volume-locked,而唔係 spot pricing。
TSMC 喺 2026 年最大個 catalyst 唔係 revenue,而係 Arizona Fab 21 嘅 ramp。Apple 已宣佈會用 Arizona-made A 系列 chip,而 Nvidia 一啲 lower-tier chip 都會逐步轉去 Arizona。呢個對 TSMC ADR(TSM) 嘅意義係:
- 降低 geopolitical discount:過去市場 always 喺 TSMC valuation 上扣 Taiwan 風險折扣。Arizona ramp 後,呢個 discount 開始減細。
- Higher capex:Arizona Fab 21 加 Fab 22 嘅 buildout 將 TSMC 2026 capex push 到 $42-44B(historical high)。
- US-side margin pressure:Arizona 嘅 cost base 比台灣高 30-50%,初期 ramp 會 dilute 整體 margin。
1. Taiwan geopolitical tail risk — 雖然 Arizona ramp 緩解,但 70%+ wafer 仍喺 Taiwan。任何 Taiwan Strait 事件 都會即時打殘 TSM。
2. Apple concentration — Apple 佔 TSMC ~20% revenue。Apple 任何 chip 自研突破或 supplier diversification(例如轉去 Samsung Foundry)都係 risk。
3. Capex 食 free cash flow — Arizona + 2nm Fab buildout,2026 年 TSMC FCF 可能跌返 2018-19 水平。
點樣食呢條 trade — 5 大 baskets + 港股配對
呢一輪反彈嘅 risk 係,大部分散戶 4 月先見到新聞先入場,但 entry price 已經高出 2 月低位 30-40%。所以正路 approach 唔係 「追入」 而係 「分批 exposure + 風險對沖」。以下係 5 大 baskets,引用 Fidelity / BlackRock / Morningstar 等 research 嘅公開 framework:
Basket A:Memory(最緊絀,長線 visibility 最高)
- MU(Micron) — 美股最直接 HBM exposure,2026 capex $25B+,HBM 全 booked。
- SK Hynix(000660.KS) — 韓股,HBM 全球領導,operating margin 72% historical high。
- Samsung Electronics(005930.KS) — HBM 第二供應商,正喺 catch-up,upside 比 Hynix 大但 execution risk 較高。
Basket B:Intel comeback + US foundry
- INTC(Intel) — 18A HVM、EPS surprise 2,800%、Xeon 6 入 Rubin。已彈 24% 後,risk/reward 開始 less attractive,但長線 sovereignty story 仍 viable。
- AMAT(Applied Materials)、LRCX(Lam Research)、KLAC(KLA) — 半導體設備 「賣鏟人」,Intel 18A + TSMC Arizona ramp 直接受惠。
Basket C:TSMC + ASML 永恆 toll-keeper
- TSM(TSMC ADR) — 先進製程唯一供應商,Q1 收入 $35.7B,Arizona ramp 2026 加速。
- ASML — EUV 唯一供應商,3nm 以下 lithography 100% 依賴 ASML。
Basket D:Nvidia + ecosystem
- NVDA(Nvidia) — $5T 已係,$6T 係 base case。但 single-name concentration risk 大,position size 要 control。
- AVGO(Broadcom) — 賺 ASIC custom chip(Google TPU 等)+ networking switch。
- MRVL(Marvell) — Optical interconnect、DPU 受惠 datacenter buildout。
Basket E:ETF(diversification)
- SOXX(iShares Semiconductor)— 大型 cap-weighted,Nvidia 25%、AVGO 15%、TSM 10% 等。
- SMH(VanEck Semiconductor)— similar 但 weight 略不同,更 concentrated 喺 top 10。
- USD(ProShares 2x Semi)— leverage,適合短線 momentum 嘅人,但 daily reset 唔適合 hold 太耐。
港股 / 大中華配對
- 2330.HK(中芯國際 SMIC)— China 最大 foundry,但要留意 China-US bifurcation 風險。
- 0981.HK(SMIC 港股)/ 1347.HK(華虹半導體)— China 半導體 reshoring narrative 嘅 proxy。
- 9988.HK(阿里)、0700.HK(騰訊)、9999.HK(網易)— 中國 hyperscaler 自家 AI buildout 嘅 receiver,雖然唔係直接半導體,但 AI capex narrative 嘅 beneficiary。
- 1810.HK(小米)— 自家 SoC + 手機 + EV,benefit 自半導體 supply 寬鬆。
風險提示 — 32 年最長 streak 通常會 mean revert
1. 32 年最長連升 streak — 統計上點都會 pause
PHLX 半導體指數歷史上最長嘅連升日數,通常之後會有 5-15% 嘅 healthy correction。Motley Fool 4 月 23 日嗰篇 「Semiconductor Stocks Are on a Historic 32-Year Run」 已 cite 過往 similar streak 後 90 日內平均跌 8-12%。
2. Hyperscaler capex 食 100% cash flow — 估值 stretched 至極限
UBS data 顯示 2026 年 hyperscaler capex/cash flow ratio 接近 100%(10 年平均 40%)。如果 2026H2 任何一家(Microsoft / Amazon / Google / Meta) earnings disappoint,debt 比例上升,sector valuation 即時 re-rate down。
3. AI ROI 仍未被 broad enterprise 證實
OpenAI 公佈 2026E annualized revenue 由 $30B 跳到 $50-60B,但 hyperscaler 喺 OpenAI / Anthropic 之外嘅 enterprise AI revenue,仍然細過 capex 嘅 fraction。如果 enterprise AI adoption stall(例如 GenAI hallucination / regulation 加碼),AI ROI thesis 受質疑。
4. China export restrictions 可能再加碼
Trump 2.0 + Lutnick 主持 commerce dept,2026H2 可能再加碼 export controls 對 China,影響 Nvidia / AMD H100/H200/B200 出口 share。Intel / AMAT / LRCX 因為更多 US-domestic exposure 反而可能更 resilient。
5. Nvidia single-name concentration
NVDA 佔 SPY 7%、QQQ 9%、SOXX 25%。任何 single quarterly miss 都係 systemic event。Bernstein、Morningstar 都警告 NVDA single-stock weight 接近 dot-com era Cisco 嘅 peak。
呢場 4 月反彈最大嘅啟示,唔係叫散戶追貨,而係 學識分清 narrative 同 data。2 月嗰個禮拜,narrative 一面倒「AI 泡沫」、social media 全部喊大跌、analyst 紛紛 downgrade。但 data 嘅事實係 — hyperscaler capex 加大 = demand 緊絀,memory 三年 backlog = supply chain 物理樽頸,Intel 18A HVM = 美國 sovereignty 立腳。
2 月割肉嘅人輸喺信咗 narrative,4 月反彈嘅人贏喺等到 data。市場入面,呢個就叫 「earnings 才係終極 referee」。
從數據嚟睇,呢個 cycle 同 2000 年最大分別係 「real revenue + real backlog + real margin」。Nvidia $5T market cap、Intel +24% 單日、Hynix 72% margin — 全部 backed by quarterly earnings 嘅 hard data,唔係 forward expectation。但同樣 valid 嘅警告係:當 expectation 已經 pricing in 完美 execution,任何 single miss 都會 trigger 同 2 月 sell-off 一樣 violent 嘅 reversion。所以呢個 sector 應該 hold,但 position size 應該對應 personal risk tolerance。