標普跌 0.34%、納指升 0.92%
但 2,890 隻股票收跌
如果你上個星期五收市之後只睇一個數字,你會以為乜事都冇發生:標普 500 一星期跌 0.34%(SPY,Polygon 收盤價計)、納指 100 反而升 0.92%。平平無奇,一個普通嘅震盪星期。
但同一星期,用同一批原始數據數落去:1,485 隻股票升、2,890 隻股票跌(成交量 30 萬股以上、股價 $1 以上,共 4,375 隻)。站上 50 日移動平均線嘅股票比例,一星期由 45.2% 跌到 36.6%。而星期五,標普 500 收升 0.17%,盤中只有 119 隻成分股係綠色。
換個角度理解:指數冇事,唔等於市場冇事。指數係按市值加權嘅,佢只需要幾隻夠大嘅股票就可以撐住;但你手上嗰隻,係四千幾隻其中一隻。
呢篇週報要拆嘅,就係「指數平靜」同「內部崩壞」之間嗰條裂縫 —— 佢係點嚟嘅,同下個星期會點行。
一星期總覽:兩個完全唔同嘅故事
先用 ETF 代理睇大盤。(聲明:Polygon.io 冇指數權限,I:SPX / I:DJI / I:RUT / I:VIX 一律回 NOT_AUTHORIZED,所以全文用 ETF 代理計。ETF 同指數之間因為股息同追蹤誤差,會有零點幾個百分點嘅差。)
| 代理 | 代表 | 9/11 收 | 9/18 收 | 一星期 |
|---|---|---|---|---|
| SOXX | 半導體 | 527.07 | 533.07 | +1.14% |
| QQQ | 納指 100 | 714.88 | 721.45 | +0.92% |
| SMH | 半導體 | 568.53 | 573.00 | +0.79% |
| SPY | 標普 500 | 764.29 | 761.69 | −0.34% |
| RSP | 標普等權重 | 214.87 | 212.29 | −1.20% |
| IWM | 羅素 2000 | 288.89 | 284.10 | −1.66% |
| MDY | 中型股 | 678.68 | 666.68 | −1.77% |
| DIA | 道指 | 525.79 | 515.88 | −1.88% |
| VIXY | 波動率 | 17.30 | 17.09 | −1.21% |
排序好清楚:半導體 > 納指 > 標普 > 等權重 > 小盤 > 中型 > 道指。即係「愈大、愈成長就愈贏」。
媒體口徑係標普 −0.1%、道指 −1.7%、納指 +0.7%(Charles Schwab);星期五收市點位係標普 7,650.50(+0.17%)、納指綜合 26,522.55(+0.39%)、道指 51,682.64(−95.40 點,−0.18%),羅素 2000 收 2,876.85(−0.50%)(TheStreet)。SPY −0.34% 同標普 −0.1% 差 0.24 個百分點,主要係 SPY 9 月下旬季度除息 —— 方向同相對強弱完全一致,唔影響結論。
呢度要講一個容易被誤讀嘅對比。上星期(9/8–9/11)用同一個篩選(成交量 >30 萬、股價 >$1)數落去係 1,011 升 / 3,362 跌,只有 23.1% 升;今星期係 1,485 升 / 2,890 跌,33.9% 升。
即係 —— 用「當日有幾多隻升」嚟睇,今星期其實比上星期好。但用「站唔站得住 50 日線」嚟睇,今星期比上星期差好多(45.2% → 36.6%)。
兩個數字唔矛盾。佢哋講嘅係:跌嘅速度慢咗,但傷得更深。第一個數量係「今日有冇人買」,第二個係「趨勢有冇壞」。趨勢壞咗,反彈幾日都補唔返。
逐日復盤:五日,五個唔同劇本
星期一 9/14 —— 一則消息,同時殺死半導體同捧起網安
Polygon:SPY −0.45%、QQQ −0.80%、SOXX −5.63%、SMH −4.75%、XLK −1.81%,而 XLV 反而 +1.45%。當日升跌家數 1,511 : 1,854。
導火線係一條完整嘅鏈:前 Anthropic / OpenAI 研究員 Jacob Coxon 上星期辭職,公開講開發者「真心相信(AI)可能喺十年內殺死我哋所有人」。跟住 Anthropic CEO Dario Amodei 週末受訪,話 AI 業界「就呢項技術有風險呢件事上欺騙咗大眾」,並喺一篇博文呼籲放慢 AI 開發,甚至話願意將 AI「交畀合適嘅政府組合」,理由係「單一政府濫用呢項技術嘅可能性,同單一公司一樣高」。OpenAI 嘅 Sam Altman 同 SpaceX 嘅 Elon Musk 之後都公開表態同意(Forbes)。
市場即刻做兩件相反嘅事:賣半導體(SOX 指數當日跌 5.86%,係今年第四大單日跌幅),同時搶網安。
| 網安股 | 9/11 收 | 9/14 收 | 單日 | Forbes 原文 |
|---|---|---|---|---|
| ZS | 164.54 | 191.73 | +16.52% | 「rocketed 16.5% to $191.73」✓ |
| CRWD | 206.74 | 235.38 | +13.85% | 「closed up 13.8% to $235.38」✓ 歷史新高 |
| PANW | 330.65 | 373.94 | +13.09% | 「jumped 13.1%」✓ |
| S | 19.75 | 22.61 | +14.48% | — |
Forbes 文章正文寫嘅三個數字,同 Polygon 原始收盤價逐隻對得上,誤差細過 0.05 個百分點。
另外有搜尋摘要話 CRWD 創「$237.57 紀錄」—— 呢個數同 Polygon 收盤 235.38 唔符,疑係盤中價或者錯,本文唔採用。同一日 GOOGL 升 3.22%、META 升 2.71%,同我哋 9 月 15 日嗰篇嘅數字一致。
星期二 9/15 —— 全星期最差嘅寬度日,銀行開始崩
Polygon:SPY −0.46%、IWM −0.96%、SOXX 止跌 +0.29%,但升跌家數 1,026 : 2,464(0.42,全星期最差)。USO 單日 +3.32%,油價將通脹敘事推到 Fed 會議前嘅頂點。
同日 BAC CEO Brian Moynihan 指引 Q3 投行費用只得 16–18 億美元(市場共識 20 億)、銷售同交易收入年比持平(Q2 係 +33%),帶崩整個銀行板塊,Goldman 當日跌約 4%(Investing.com、Vantage)。
星期三 9/16 —— 加息落地,道指最傷
Polygon:DIA −1.15%(全星期最大單日跌幅)、XLF −1.62%、SPY −0.44%,但 QQQ 竟然 +0.03%。
FOMC 12 比 0 加息 25bp 至 3.75%–4.00%,三年嚟第一次。10 年債息會前一度衝上 5.04%,2007 年以來最高。
星期四 9/17 —— 六星期嚟最強一日,但救市嘅唔係股票本身
Polygon:SPY +1.13%、QQQ +1.73%、SOXX +3.39%、XLK +2.25%、VIXY −3.90%。升跌家數 2,330 : 1,074(2.17,全星期最好)。
原因係沙特加快東西輸油管修復、並增加經霍爾木茲海峽嘅原油供應,戰爭風險溢價大幅釋放,油價回落帶動 10 年債息單日跌近 10bp。媒體口徑:標普 +1.1%、道指 +316 點、納指 +1.7%,係六星期嚟最好嘅一日(US News / AP)。
同日眾議院以 417 比 3 通過「數據中心自己畀電費」嘅法案,Amazon 亦簽落最多 80 億美元嘅後備發電機供應協議,Generac 盤後最高升 45.6%(詳見我哋 9 月 17 日嗰篇)。GNRC 全星期收 +10.94%。
推動星期四暴力反彈嘅,係沙特搵到替代輸油路線呢一則供應面消息。唔係盈利改善、唔係需求轉好、唔係 Fed 轉鴿。
換句話講:呢個反彈嘅基礎係一個外生變量。外生變量可以一個週末就反轉 —— 而佢真係喺星期五反轉咗(見下)。
星期五 9/18 —— 三巫日,四件大事同一日
Polygon:SPY −0.12%、QQQ +0.63%、SOXX +2.69%、SMH +2.21%、XLK +0.82%、XLI +0.44%(唯二收升嘅板塊 ETF)、XLU −1.42%、XLC −1.37%、XLB −1.42%。升跌家數 1,461 : 2,508。
- 三巫日 —— 指數期權、指數期貨、個股期權同時到期,一季一次。SPY 一星期平均成交量係 50 日均量嘅 1.22 倍。TheStreet Pro 嘅 DePorre 提醒:「呢個係機械性行為,唔應該同市場基本觀點嘅轉變混淆。」
- 巴菲特卸任主席 —— 詳見 Chapter 07。
- 加密股暴衝 —— 參議院以 49 比 50 撞死 CLARITY Act,但 SEC 同日簽咗五年期「Innovation Exemption」,准合資格場所交易代幣化美股。Polygon 收盤:MSTR +16.39%、MARA +13.75%、COIN +11.66%、HOOD +9.12%。(詳見我哋 9 月 19 日嗰篇)
- 網安主線第一次回吐 —— PANW −3.06%(Bernstein 由 Outperform 降至 Market Perform,明講理由係「板塊整體大漲之後估值偏高」)、CRWD −3.28%、ZS −0.08%。
其他個股:XENE −30.69%(自願暫停 azetukalner 治療局部性癲癇嘅 Phase 3 新病人入組)、SNDK +10.99%(AI 數據中心儲存需求 + 9/21 納入標普 100)、NUE −6.32%(Q3 利潤指引低於預期)、GM −5.10%(Volkswagen 下調展望、承受 115 億美元衝擊)。
TheStreet 嘅逐時記錄:盤中標普 500 只有 119 隻成分股升(500 隻中約 23.8%),而指數收升 0.17%;羅素 2000 只有 551 隻升 / 1,944 隻成分(約 28.4%)。
對比星期四:63% 個股上升(TheStreet Pro 口徑,同我哋 Polygon 計出嘅 2,330 : 1,074 ≈ 68% 相近)。
一星期之內,單日寬度由 63% 掉到 24%。星期四係真正嘅普漲日;星期五係 119 隻股票抬起 500 隻指數。
加息嘅源頭係一條海峽,唔係一份通脹數據
要理解聯儲局點解喺通脹仲高嘅時候加息,一定要睇清 2026 年嘅底層。
| 事實 | 數據 |
|---|---|
| 美以對伊朗開戰 | 2026 年 2 月 28 日 |
| 伊朗實質封鎖霍爾木茲海峽 | 戰前每日約 2,000 萬桶原油經此運輸,佔全球供應 20% |
| 美國海上封鎖伊朗港口 | 由 4 月開始;伊朗戰前 90% 原油經 Kharg 島出口 |
| Brent 油價 | 戰前約 $70 → 9/4 收 $96.28 → 本星期約 $104 |
| 海峽實際通行量(Kpler) | 10 日平均每日只得 13 艘船 |
| 美國柴油均價 | 9/4 創歷史新高 $5.85 / 加侖 |
| 美國民意(Reuters/Ipsos,8 月下旬) | 只有 31% 支持戰爭、63% 反對;川普支持率由 40% 跌至 33% |
| 政治時間表 | 美國 11 月中期選舉 |
資料來源:Al Jazeera(引述 AP、Reuters、Kpler、The Times、Reuters/Ipsos)。
一條傳導鏈,解釋咗本星期全部嘅嘢
戰爭 → 霍爾木茲封鎖 → 油價由 $70 升到 $100+ → 能源通脹 → 8 月 CPI 頭條 3.4% → 聯儲局三年嚟第一次加息 → 10 年債息衝 5.04% → 估值壓縮 + 銀行淨息差惡化 → 指數平、內部崩。
所以星期四嗰場「六星期嚟最強反彈」,本質上係「沙特搵到替代輸油路線」。佢冇改變戰爭本身,亦冇改變聯儲局嘅路徑。
從數據嚟睇,呢個係全文最重要嘅框架判斷(屬推論,唔係既成事實):2026 年下半年美股嘅第一驅動變量唔係 AI,係油價;而油價嘅第一驅動變量係霍爾木茲。
Warsh 記者會嘅四句話,比點陣圖重要
先講會議本身:投票 12 比 0 加息 25bp 至 3.75%–4.00%,聲明理由係想支持「更及時地」回到 2% 通脹目標。點陣圖 18 位參與者中 16 位預期今年最後兩次會議至少再加一次 —— 其中 12 位預測加一次、4 位預測加兩次。會前聯邦基金期貨對加息嘅機率 >92%,預測市場 Kalshi 係 85%。(詳見我哋 9 月 16 日兩篇)
但真正嘅鷹派訊號係佢講嘅嘢:
「市場參與者同記者……已經習慣咗幾乎屏息等一個數據點。呢個唔係我嘅看法。我並冇屏息等任何特定數據,無論係今早嘅零售銷售,定係上星期嘅 CPI。」「趨勢才重要。數據點係嘈音。數據點依賴係一種危險嘅執念。」
「七個星期前我大部分同事都認為,七個星期係一項好投資。呢個係一種買時間嘅方式,令我哋可以做出明智嘅決定。」
「世界上嘅熱點無處可躲,而我哋對地緣局勢最可能或者最唔可能點發展嘅判斷,已經改變咗。」
「我哋今日係基於我哋對形勢嘅評估、對就業軌跡嘅評估、對經濟強度嘅判斷嚟做呢個決定。有時市場會試圖預判我哋嘅結果。我會觀察市場價格、睇睇佢哋有咩話講。但今日係我哋嘅決定。」
加上兩個關於佢個人風格嘅事實:記者會只開咗約 30 分鐘,係 2011 年 Fed 主席開始定期開記者會之後最短嘅一次(Bloomberg);佢再次冇提交自己嘅季度經濟預測,而 18 位提交 SEP 嘅參與者中有一位冇提交 2028、2029 年預測 —— 佢之後承認嗰個人就係佢自己(American Banker)。
呢個局面有個名:反應函數失蹤。
一個刻意唔畀前瞻指引、唔提交自己預測、開最短記者會、公開話「數據點依賴係危險執念」嘅主席 —— 市場失去咗佢最習慣嘅定價工具。
所以本星期市場喺 Fed 前後咁亂,唔係因為消息唔確定,而係因為反應函數唔確定。你連「出咩數據佢會點做」都估唔到,你唯一可以做嘅就係縮細倉位。
債息曲線嘅形狀,係本星期銀行股被殺嘅真正原因
星期五(9/18)收盤全曲線(TheStreet 逐檔記錄,括號為單日變化):
- 1Y 4.419%(+4.2bp)
- 2Y 4.756%(+6.6bp)—— 52 週新高
- 3Y 4.840%(+7.8bp)—— 52 週新高,全曲線升幅最大
- 5Y 4.863%(+6.2bp)
- 7Y 4.929%(+6.0bp)
- 10Y 5.00%(+5.3bp)
- 20Y 5.376%(+4.4bp)—— 全曲線最高點
- 30Y 5.328%(+3.2bp)
三個結論:① 前端熊市趨平,2Y 同 3Y 一齊創 52 週新高,3Y 單日升 7.8bp 係全曲線最大 —— 市場正將「Fed 仲要加」實質定價入未來三年;② 20Y 高過 30Y,長端最末段輕微反向;③ 中端(5Y / 7Y)升幅大過長端。
第三點就係答案:資金成本升,但資產端收益率唔跟,淨息差預期惡化。所以 XLF 一星期 −2.43%,GS −8.47%、BAC −7.91%、MS −5.50%、C −5.08%、WFC −4.62%。
零售銷售超預期、初請低於預期 —— 兩個數據都偏強。呢個就係聯儲局敢喺通脹仲高嘅時候加息嘅底氣:經濟冇畀佢一個「唔加」嘅理由。對股市嚟講係雙面刃,「好消息就係壞消息」嘅宏觀機制正在回歸。
全星期只有一條主線係放量上升 —— 而佢星期五已經回吐
| 主題 ETF | 主題 | 一星期 |
|---|---|---|
| CIBR | 網絡安全 | +5.79% |
| ARKK | 高 Beta 創新 | +5.56% |
| IGV | 軟件 | +2.79% |
| SKYY | 雲計算 | +2.24% |
| SOXX | 半導體 | +1.14% |
| SCHG | 大盤成長 | +0.77% |
| XBI | 生物科技 | +0.33% |
| AIQ | AI 綜合 | +0.23% |
| BOTZ | 機器人 | −0.48% |
| VTV | 大盤價值 | −1.21% |
| IWO | 小盤成長 | −1.51% |
| KRE | 區域銀行 | −1.56% |
| IYT | 運輸 | −2.28% |
| ITB | 房屋建築 | −2.38% |
| XRT | 零售 | −3.26% |
網安成員股:ZS +19.92%、CRWD +14.95%、S +13.97%、PANW +9.96%、NET +5.57%、RBRK +23.15%。
但最有用嘅唔係漲幅,係量能。將本星期平均成交量除以 50 日平均成交量:
| 標的 | 本星期均量 / 50 日均量 | 解讀 |
|---|---|---|
| CRWD | 1.90x | 放量上升 = 吸籌 ✓ |
| ZS | 1.74x | 放量上升 = 吸籌 ✓ |
| PANW | 1.40x | 放量上升 = 吸籌 ✓ |
| IWM | 1.36x | 放量下跌 = 出貨 |
| CEG | 1.43x | 放量破位 = 機構撤離 |
| XLF | 1.21x | 放量下跌 |
| SPY | 1.22x | 三巫日效應,中性 |
| QQQ | 1.03x | 持平 |
| SMH | 0.73x | 縮量反彈 = 唔確認 |
| IGV | 0.72x | 縮量反彈 = 唔確認 |
| MU | 0.69x | 縮量整理,等 9/30 財報 |
第一:漲幅集中喺一日。ZS 全星期 +19.92%,星期一一日就 +16.52%;CRWD 全星期 +14.95%,星期一一日 +13.85%。之後四日係高位震盪加星期五回吐。呢個形態講明佢仲係事件驅動,未證明係持續趨勢。
第二:星期五已經有人走。PANW −3.06%(Bernstein 降評級,理由就係估值)、CRWD −3.28%。
第三:深坑反彈 ≠ 突破新高。ZS 收 197.31,距 52 週高仲有 −41.45%;PANW −8.85%。只有 CRWD 距 52 週高 −5.06%,結構最健康。
呢個唔係「網安主線確立」,係「網安主線出現」。
分別在於:確立需要一次縮量回測並守住 50 日線。CRWD 嘅 50 日線喺 207.08、PANW 喺 352.78。下個星期回檔嘅量能同幅度,就係答案。
反過來,半導體同軟件嘅反彈量能只得 50 日均量嘅 0.72–0.73 倍。價格結構好、量能結構差 —— 呢個組合喺教科書叫「缺乏確認嘅反彈」。
AI 主線由最底層開始塌:電力層已經係 Stage 4
| 標的 | 一星期 | 標的 | 一星期 |
|---|---|---|---|
| FLNC | −26.28% | GEV | −1.77% |
| CEG | −10.55% | PWR | −2.13% |
| NRG | −8.64% | VRT | −2.98% |
| TLN | −6.54% | BE | −3.67% |
| VST | −5.20% | SMR | −3.95% |
| LEU | −4.65% | NNE | −4.14% |
| MTZ | −10.83% | OKLO | +4.91% |
FLNC −26.28% 係全星期最慘。9/16 盤後第二次下調 FY2026 指引:營收 24 億美元(原本 29–31 億,FactSet 共識 29.6 億)、調整後 EBITDA 虧損約 2 億美元,原因係休斯頓代工廠產能爬坡遠慢於計劃。Barclays 降至 Underweight、目標價由 $16 砍到 $10;Piper Sandler 首評 Underweight、目標價 $6。股價年初至今 −54%(Seeking Alpha、StocksToTrade)。
Vistra 係理解整場重估最好嘅樣本
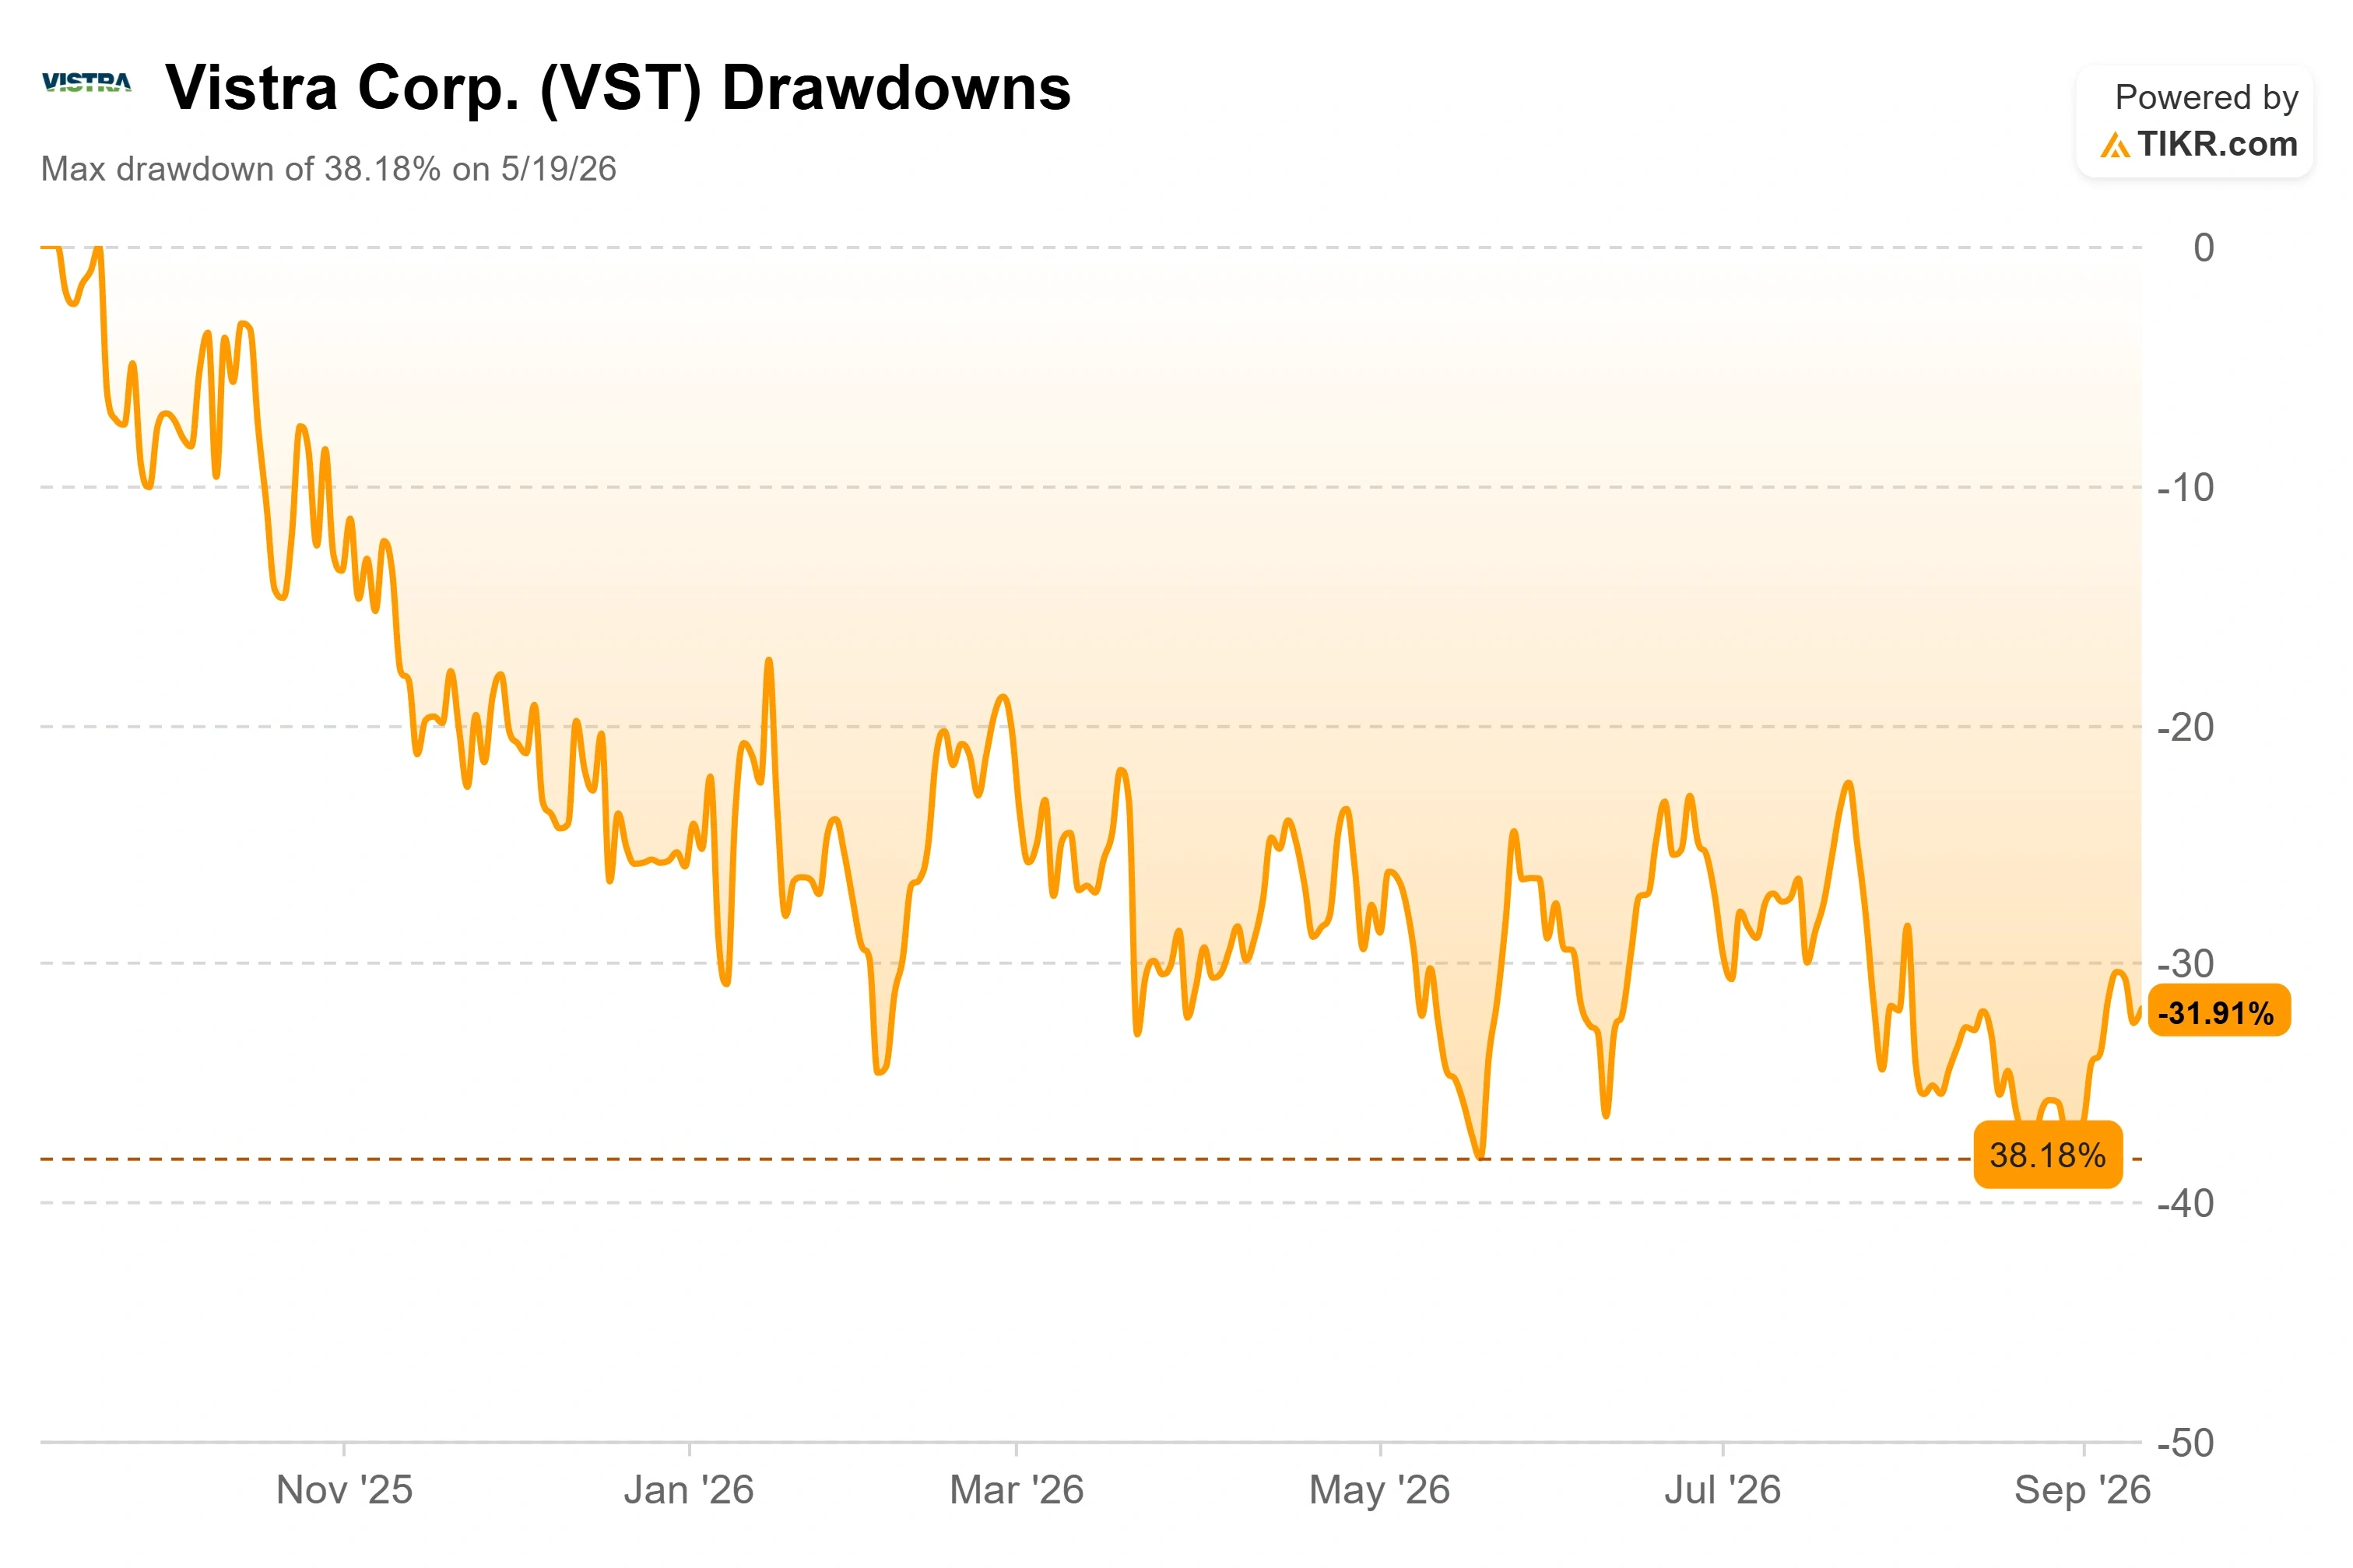
VST 9 月 14 日單日跌 5.16% 至 $140.73,而當日完全冇公司特定消息 —— 冇財報、冇降評、冇失單。基本面反而好:Q2 持續營運調整後 EBITDA 年增逾 30% 至 17.67 億美元,德州同 PJM 熱浪期間機組可用率維持 97% 以上,管理層重申全年指引。但股價自 52 週高 $219.82 回撤約 38%。
真正嘅變數係 2027 年 ERCOT 電力遠期曲線。CFO Kris Moldovan 喺 Q2 電話會議講得好直接:現時 ERCOT 遠期曲線明顯低於 2025 年 10 月 31 日嘅水平(嗰個日期係公司原本 2027 年 EBITDA 機會中點 74–78 億美元 嘅定價基準);PJM 價格上升、對沖計劃、核電生產稅收抵免只能部分抵銷,用佢嘅原話係「佢哋無法完全抵銷 ERCOT 嘅逆風」,2027 年正朝區間低端走。
ERCOT 年初至今批發電價約 $30/MWh,CEO Jim Burke 直接話呢個水平唔支持新建產能。估值上 VST 約 8.96x NTM EV/EBITDA,對比 AES 16.53x;華爾街平均目標價約 $217,對現價 $141。未計入指引嘅 Cogentrix 同 Meta 核電購電協議,可能為 2027 年中點加約 7 億美元。下一個關鍵時點係 11 月初嘅 Q3 財報(TIKR)。
AI 主線正在「由下往上」瓦解
AI 安全(CIBR +5.79%,放量)→ 🟢 最健康
AI 應用 / 軟件(IGV +2.79%、PLTR +6.22%,但縮量 0.72x)→ 🟡 上升但唔確認
AI 邏輯 / 記憶 / 互連(AMD +8.46%、MU +4.16%、CRDO +7.94%、NVDA +1.82%)→ 🟡 個股強、板塊縮量
AI 半導體設備(LRCX −3.39%、AMAT −2.61%、KLAC −2.02%)→ 🔴 走弱
AI 基建服務(CRWV −8.57%、NBIS −0.45%)→ 🔴 破位
AI 數據中心硬件(VRT −2.98%、ANET −0.10%、DELL +0.14%)→ 🔴 停滯
AI 電力(CEG −10.55%、VST −5.20%、FLNC −26.28%)→ 🔴 崩壞
CEG 收 254.71,已經跌破 MA50(271.16)同 MA200(292.84),而 MA50 低過 MA200 —— 呢個係 Stage 4。距 52 週高 −38.28%,而且本星期均量係 50 日均量嘅 1.43 倍:放量破位,機構喺離場。
呢個形態嘅歷史含義(推論):當一個主題嘅資本開支承接方(電力、基建、設備)開始崩,而應用端仲喺升,通常代表市場正將「資本開支規模預期」往下修、同時將「已實現嘅軟件變現」往上修。呢個既可以係健康嘅成熟化,亦可以係主題見頂嘅前兆。分辨嘅關鍵係 9 月 30 號 MU 嗰份財報。
資金流向:三條線流入、五條線流出
先睇 11 個板塊 ETF 嘅一星期排名(Polygon):
| 排名 | 板塊 | 一星期 | 排名 | 板塊 | 一星期 |
|---|---|---|---|---|---|
| 1 | XLV 醫療 | +1.83% | 7 | XLY 可選消費 | −1.71% |
| 2 | XLK 科技 | +1.03% | 8 | XLB 原材料 | −1.88% |
| 3 | XLP 必需消費 | −0.70% | 9 | XLRE 房地產 | −2.05% |
| 4 | XLE 能源 | −1.27% | 10 | XLF 金融 | −2.43% |
| 5 | XLI 工業 | −1.52% | 11 | XLU 公用事業 | −3.04% |
| 6 | XLC 通訊 | −1.59% |
十一個板塊,只有兩個升。而墊底嗰個 XLU 唔止係本星期差:收 41.10,同時跌破 MA50(43.82)同 MA200(44.55),距 52 週高 −14.02%。公用事業被兩邊夾:一邊係 10 年債息衝 5%,債券替代品估值崩;另一邊係 AI 電力敘事瓦解,過去兩年撐住佢嘅成長故事被抽走。XLU 而家既唔防禦,又唔成長。
流入(三條)
- 網絡安全 —— CIBR +5.79%,唯一放量
- 生命科學 / 精準診斷 / AI 製藥 —— XLV +1.83%、ILMN +16.07%、TEM +31.91%、TWST +31.26%、RVTY +15.40%、GH +13.98%、NTRA +12.30%、TMO +6.83%、ISRG +6.55%。催化:9/17 AI 醫療股大漲(Novo Nordisk 同 Anthropic 嘅合作、Tempus 報銷前景轉清);TWST 攞到 Eli Lilly 嘅 TuneLab 抗體表徵數據 AI 合作,Leerink 目標價由 $120 升到 $160
- 加密資產代理 —— MSTR +17.52%、IBIT +5.14%、RIOT +10.62%、MARA +10.52%、COIN +10.84%,比特幣一星期 +5.85% 至 $80,977
流出(五條)
- AI 電力 / IPP / 儲能 —— FLNC −26.28%、CEG −10.55%、MTZ −10.83%、NRG −8.64%、TLN −6.54%、VST −5.20%
- 銀行 —— GS −8.47%、BAC −7.91%、MS −5.50%、C −5.08%、WFC −4.62%
- 通訊 / 媒體 / 電信 —— CHTR −12.07%、CMCSA −9.76%、TMUS −7.76%、NFLX −7.25%、VZ −4.98%、DIS −3.64%
- 零售 / 消費 —— XRT −3.26%、PEP −4.82%、NKE −3.51%、SBUX −2.95%、HD −2.84%
- 能源服務 —— SLB −8.81%、XLE −1.27%
七巨頭:四升三跌,分化中等
GOOGL +3.26%、META +2.73%、NVDA +1.82%、AAPL +1.16%;TSLA −0.32%、MSFT −0.37%、AMZN −1.20%。
最值得留意係 NVDA:星期一喺最壞消息(AI 安全論)之中被砸到 208.93,星期五收 222.27(距星期低位 +6.4%),收喺全星期最高位附近。技術面 222.27 > MA50 214.27 > MA200 198.38,距 52 週高 −6.03%。NVDA 冇被 AI 安全敘事打壞結構。而 MSFT 由星期高 509.95 回落到 493.78,係最弱嘅巨頭。
全星期漲跌幅榜(成交額 > 3 億美元)
| 贏家 | 一星期 | 成交額 | 輸家 | 一星期 | 成交額 |
|---|---|---|---|---|---|
| MSTU | +33.67% | 3.4 億 | XENE | −32.23% | 7.1 億 |
| TEM | +31.91% | 7.3 億 | SNDQ | −21.22% | 5.0 億 |
| TWST | +31.26% | 5.1 億 | IONS | −18.02% | 3.3 億 |
| FPS | +23.95% | 8.1 億 | JBHT | −13.39% | 5.3 億 |
| CAI | +23.17% | 4.4 億 | DKNG | −12.09% | 3.9 億 |
| RBRK | +23.15% | 5.5 億 | CHTR | −12.07% | 8.2 億 |
| PURR | +21.36% | 8.1 億 | FLUT | −10.94% | 6.3 億 |
| ZS | +19.92% | 9.6 億 | MTZ | −10.83% | 5.8 億 |
| MSTR | +17.52% | 84.2 億 | CEG | −10.55% | 16.7 億 |
| ILMN | +16.07% | 78.1 億 | GLW | −9.78% | 21.8 億 |
贏家榜十隻裏面:四隻係生命科學 / 診斷(TEM、TWST、ILMN,加榜外 RVTY / GH / NTRA)、兩隻係網安(ZS、RBRK)、兩隻係比特幣代理(MSTU、MSTR)。
即係講,全星期嘅錢只去咗三條線。呢個就係「36.6% 站上 50 日線」嘅另一種講法。
兩件被指數掩蓋嘅大事
巴菲特交棒:市場零反應,而零反應本身就係故事
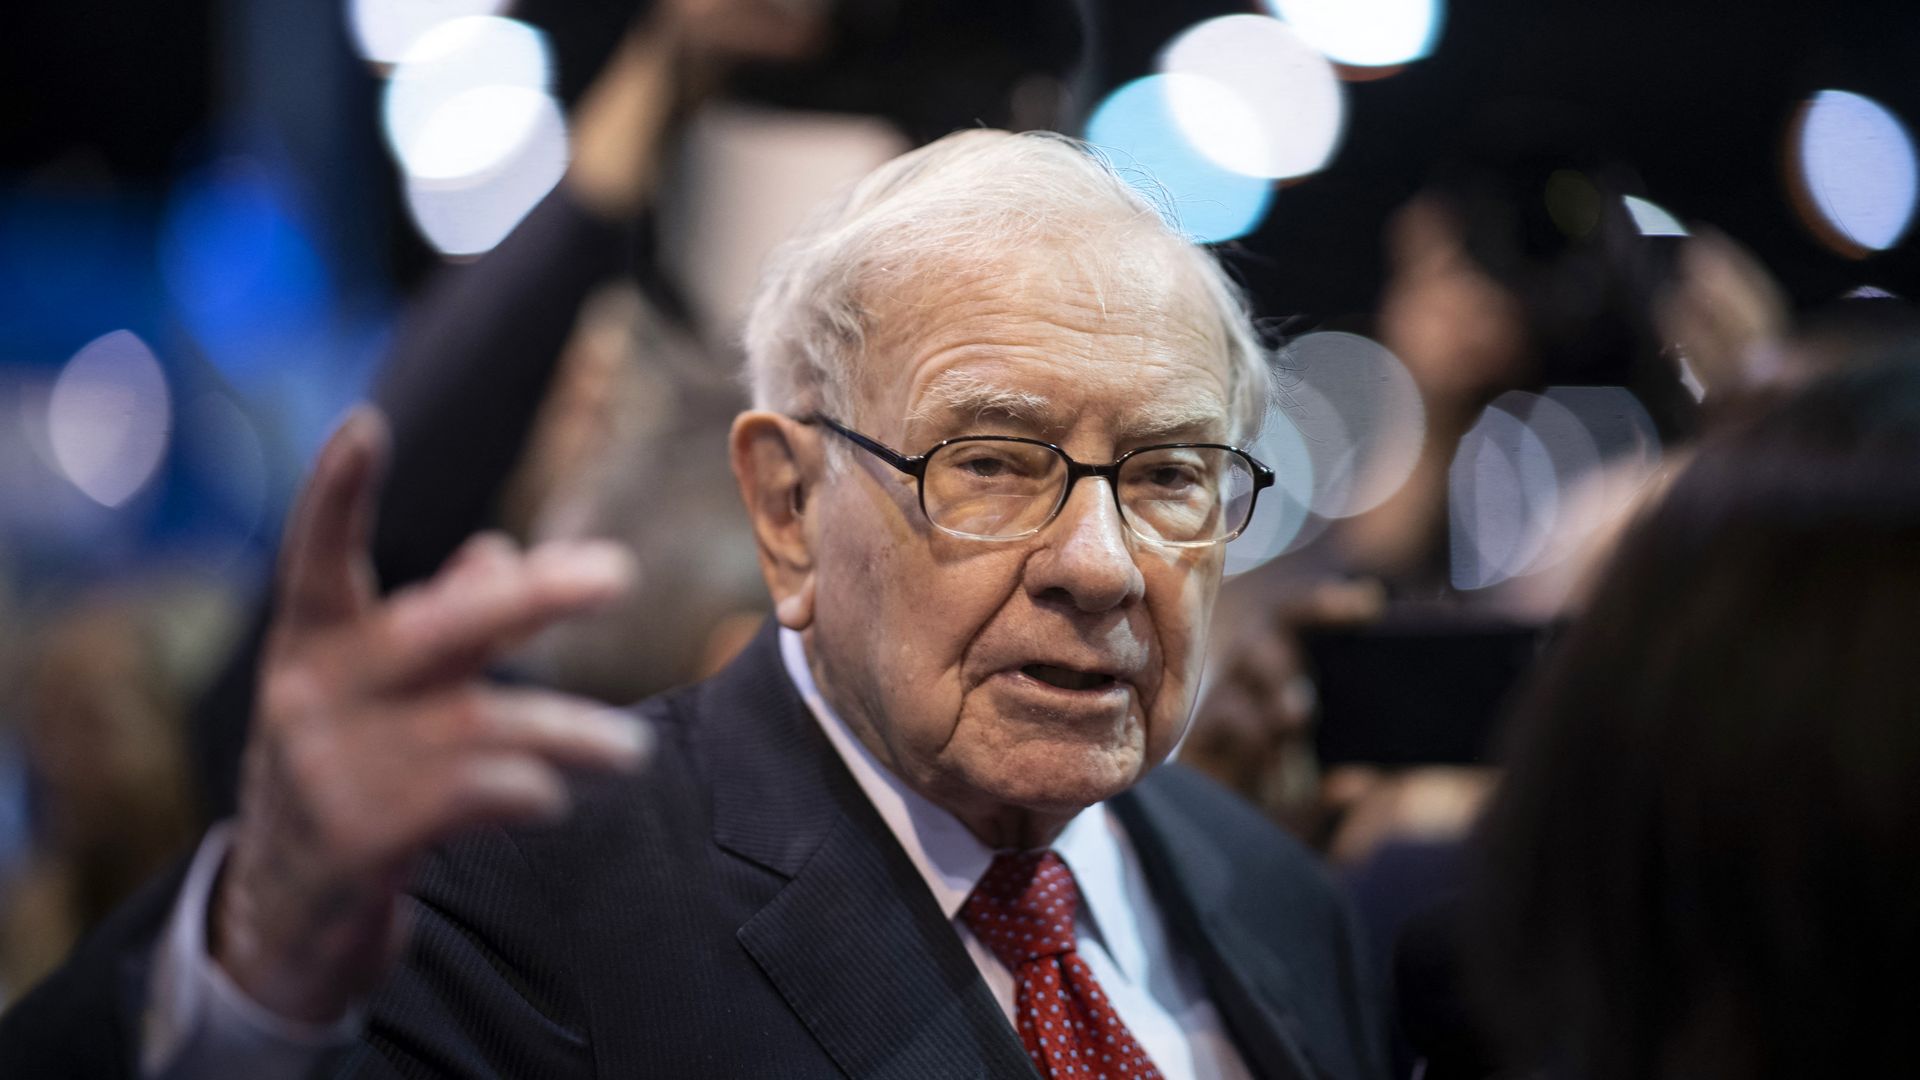
96 歲嘅巴菲特喺 9 月 18 日以致股東信宣布,即刻卸任 Berkshire Hathaway 主席、轉任榮譽主席(chairman emeritus),保留董事席位;佢個仔 Howard Buffett 接任主席,Susan Decker 續任首席獨立董事。信裏面寫:「時間老人永遠會贏。不過,佢對我一直好慷慨。佢畀咗我機會,睇到 Berkshire 走到一個我對前路比以往任何時候都更有信心嘅位置。」
呢個距離佢 2025 年 5 月宣布交出 CEO(由 Greg Abel 接任)只隔咗一年多。BRK.B 當日 +0.11%、全星期 −0.12%。(Axios、CNBC、Berkshire 官方公告)
一間市值一萬億美元嘅公司,創辦人卸任主席,股價一動唔動。
呢個唔係市場冷淡,係接班計劃做到位嘅證明 —— 2025 年 5 月交 CEO、2026 年 1 月正式退 CEO、2026 年 9 月交主席,分三步、隔開一年半,每一步都預告過。
從數據嚟睇:一個真正嘅 governance 風險,會喺公告當日出現 5% 以上嘅缺口。呢次冇。
SEC 放行代幣化美股:法案死咗,監管反而開門
參議院以 49 比 50 撞死 CLARITY Act(加密市場結構法案),但 SEC 同日發出為期五年嘅「Innovation Exemption」,准合資格交易場所喺唔需要完整傳統交易所註冊嘅前提下,交易美國上市股票嘅代幣化版本。
結果係星期五加密股集體暴衝:MSTR +16.39%、MARA +13.75%、COIN +11.66%、HOOD +9.12%。比特幣全星期 +5.85% 至 $80,977。
要留意嘅是:全球代幣化美股嘅總規模到目前為止只有約 29 億美元(詳見我哋 9 月 19 日嗰篇)。呢個係一個敘事先行、規模滯後嘅交易。
技術面上 MSTR 收 153.92,站上 MA50(110.82)但仲喺 MA200(137.04)附近掙扎,距 52 週高 −57.85% —— 同網安一樣,係深坑反彈,唔係新高突破。
下星期作戰計劃
大盤關鍵價位(Polygon 計算,截至 9/18 收盤)
| 標的 | 現價 | 第一支撐 | 第二支撐 | 第一壓力 | ATR(14) |
|---|---|---|---|---|---|
| SPY | 761.69 | MA50 759.73(−0.26%) | 星期低 749.60(−1.6%) | 52 週高 779.37(+2.3%) | 6.55(0.9%) |
| QQQ | 721.45 | MA50 709.95(−1.6%) | 700.00(−3.0%,整數關) | 52 週高 748.65(+3.8%) | 8.32(1.2%) |
| IWM | 284.10 | 星期低 281.03(−1.1%) | MA200 274.83(−3.3%) | MA50 295.14(+3.9%) | 3.53(1.2%) |
| SMH | 573.00 | MA50 564.78(−1.4%) | 星期低 537.73(−6.2%) | 星期高 580.81(+1.4%) | 14.45(2.5%) |
技術面一句總結:大型成長守住,其餘全面破位。SPY / QQQ 均線多頭排列完整;但 IWM(284.10 vs MA50 295.14)、DIA(515.88 vs 528.43)、RSP(212.29 vs 217.25)三個都跌穿咗 50 日線。SPY 貼住 MA50 只剩 0.26% 緩衝,而 ATR 只佔價格 0.9%(波動率壓縮) —— 三巫日剛過、下星期有 PMI 同 PCE,出現方向性決斷嘅機率偏高。
日期確定嘅事件
- 9/21(一)納指 100 季度再平衡生效 —— SpaceX(SPCX)權重由約 1.28% 倍增至約 2.82%,估計觸發 155–220 億美元程式化買盤(Investing.com 估算);SNDK 同日納入標普 100。權重倍增必然伴隨其他成分股被減持,對 QQQ 內部結構有實質影響。星期一開盤前後嘅異常量價唔應該當成基本面訊號。
- 9/22(二)盤前 AZO —— 共識 EPS $53.33、營收 62.2 億美元。喺 XRT −3.26% 嘅背景下,係零售需求嘅重要試溫計
- 9/23(三)盤前 CTAS —— 制服租賃,係中小企僱用同商業活動嘅領先指標
- 9/23(三)9 月 S&P Global 製造業 + 服務業 PMI 初值 —— 每月最早嘅經濟活動指標。Fed 剛加息,市場急需知道經濟有冇降溫
- 9/24(四)盤後 COST —— 共識 EPS $6.53(去年同期 5.87)、營收 948.9 億美元。下星期最重要嘅單一財報
- 9/25(五)8 月耐用品訂單初值 —— 資本開支嘅直接讀數,對工業、半導體設備、AI 基建鏈最敏感
- 8 月 PCE —— 來源標註 9/26,但該日係星期六,實際日期待官方確認。PCE 係 Fed 首選通脹指標,喺剛加息嘅背景下,係決定 10 月加唔加嘅最關鍵單一數據
- 9/30(三)盤後 MU —— 見下
- 10/27–28 下次 FOMC —— CME FedWatch(9/17):10 月加息機率約 50.9%、按兵不動 49.1%;至 12 月會議前至少再加一次嘅機率約 87%
補充幾個數:MU DRAM 份額 24%、NAND 15%;訂單積壓超 1,000 億美元,產能已賣到 2027 年售罄;HBM 產能計劃年底前增加最多 6 萬片晶圓/月,總量由去年 4–5 萬片提升至約 10 萬片/月。過去一年股價 +724%、SNDK 同期 +2,900%;但 MU 追蹤 P/E 只得約 21、SNDK 約 20,對比科技板塊平均約 32。街最高目標價 $2,000(Cantor Fitzgerald、Barclays、DA Davidson、Susquehanna)。全球 AI 基建今年支出估約 7,500 億美元,明年估已超 1 兆美元。(The Motley Fool、Benzinga、io-fund)
關鍵係:MU 距歷史高點仲有約 −22%。佢唔係喺高位,佢係喺深度整理中等催化。而本星期 MU 只升 4.16%、成交量只得 50 日均量嘅 0.69 倍 —— 冇人肯喺 ±11% 隱含波動前面重倉。
觀察名單
多方(結構完整 / 放量 / 有催化)
| 標的 | 收盤 | 一星期 | 睇佢嘅理由 | 關鍵價 / ATR |
|---|---|---|---|---|
| AMD | 559.82 | +8.46% | 半導體真領頭羊,距 52 週高只 −4.26% | MA50 495.85;ATR 22.33(4.0%) |
| CRWD | 237.65 | +14.95% | 網安龍頭,量能 1.90x,距 52 週高 −5.06%,結構最健康 | 星期高 250.32;ATR 13.12(5.5%) |
| NVDA | 222.27 | +1.82% | 喺最壞消息之中守住結構,收喺星期高附近 | MA50 214.27;ATR 5.94(2.7%) |
| MU | 1,015.80 | +4.16% | 9/30 財報,隱含 ±11%;縮量整理 | 星期高 1,016.44;ATR 42.97(4.2%) |
| PANW | 363.58 | +9.96% | 量能 1.40x,剛站上 MA50;星期五已回吐 3.06% | MA50 352.78;ATR 19.36(5.3%) |
| ILMN | 239.62 | +16.07% | 生命科學主線龍頭,成交額 78.1 億(全榜第二大) | 需觀察回測 |
| TMO | 651.45 | +6.83% | 生命科學大市值代表,波動低過細型診斷股 | — |
| CRDO | 175.89 | +7.94% | 高速互連 ASIC,AI 硬件內部最強細分,收喺星期高 | 星期高 175.98 |
| PLTR | 177.64 | +6.22% | AI 軟件變現代表,但量能只 0.75x(缺量係瑕疵) | MA50 158.26;ATR 7.11(4.0%) |
| GOOGL | 349.54 | +3.26% | 七巨頭領漲,但距 52 週高 −14.46%,修復空間大 | MA50 345.58(剛站上) |
迴避 / 空方觀察
- CEG(254.71,−10.55%)—— Stage 4 確認,MA50 271.16 同 MA200 292.84 雙破、MA50 < MA200,量能 1.43x 放量破位,距 52 週高 −38.28%
- GS(942.00,−8.47%)—— 由星期高 1,013.69 回落 7.1%,曲線趨平 + 投行費用下修
- CRWV(81.36,−8.57%)—— AI 算力租賃,一星期成交額 54 億美元,係機構喺拋嘅重倉股
- XLU(41.10,−3.04%)—— 唯一 MA50 同 MA200 雙破嘅板塊 ETF
- VST / NRG / TLN / FLNC —— 基本面好但趨勢壞,喺加息週期裏面唔係機會,係陷阱
下星期最值得盯嘅五個訊號
- SPY 守唔守得住 MA50(759.73) —— 只剩 0.26% 緩衝。守住 = 震盪延續;放量跌穿 = 整理升級,下睇 749.60 → 725.93(MA150)
- 8 月 PCE —— 超預期會將 10 月加息機率由 50% 推向確定,並開啟「加兩次」嘅定價;低於預期係最大潛在利多
- SMH 量能返唔返到 1.0x 以上 —— 本星期 0.73x。放量站穩 MA50(564.78)並攻星期高 580.81 = 主線延續;持續縮量 = V 型反彈大概率失敗
- IWM 守唔守得住 MA200(274.83) —— 小盤係風險偏好嘅純粹讀數。跌穿 = 由「窄化」升級為「風險偏好轉向」,係全文最重要嘅單一惡化訊號
- 網安嘅回測質量(ZS / CRWD / PANW) —— 回檔縮量並守住 MA50(CRWD 207.08、PANW 352.78)= 主線確立;回檔放量破位 = 呢個只係一星期嘅事件驅動
宏觀利率:高 —— Fed 已加至 3.75–4.00%;10Y 收 5.00%、星期內觸 5.04%(2007 年以來最高);16/18 官員預期今年再加一次;至 12 月至少再加一次機率約 87%
市場寬度:高 —— 站上 50 日線比例只 36.6%(一星期 −8.6pp);星期五標普 500 得 119 隻成分股升;IWM / DIA / RSP 同時跌穿 MA50。指數距高點只 2.27%,但三分之二個股喺短期下跌趨勢
地緣政治:高(由「中」上調) —— 油價回吐令風險睇似降級,但基本面相反:星期五霍爾木茲兩艘油輪遇襲、伊朗公開認責;川普對 Axios 講佢正考慮發動「殲滅」伊朗政權嘅大規模攻擊;胡塞發動地面攻勢爭奪曼德海峽;美國批准向沙特售 48 架 F-35(243 億美元)。油價跌係因為沙特搵到替代路線,唔係因為衝突緩和。
AI 擁擠度:中高 —— 電力 / 基建層(CEG、FLNC、CRWV、VRT)正承受實質機構撤離,CEG 已 Stage 4;但尚未蔓延到 NVDA / AMD 等核心
技術面:中高 —— SPY 距 MA50 只 0.26%;ATR 壓縮至 0.9%;三個寬基 ETF 已破 MA50;XLU 均線雙破
財報:中 —— 下星期清淡(AZO、CTAS、COST、DRI);真風險集中喺 9/30 MU(±11%)同 10 月中旬 Q3 季報季
流動性:中 —— 放量下跌集中喺 IWM(1.36x)、XLF(1.21x)、XLU(1.17x);反彈標的普遍縮量。「跌放量、升縮量」係流動性品質惡化嘅訊號
一句睇多 vs 一句睇空
當前市場階段:Stage 2 晚期 / 窄化上升。大型成長(SPY / QQQ)仍然係完整 Stage 2 —— 站上所有均線、多頭排列、距高點 2–4%;寬基同舊經濟(IWM / DIA / RSP)已跌穿 MA50;公用事業同 CEG 已入 Stage 4。五個頂部特徵對兩個趨勢延續特徵 —— 唔係頂部確認,但係頂部結構正在形成。
歷史上呢個階段可以持續幾個星期到幾個月,指數甚至可以再創新高。但每一次新高嘅參與股票會更少,回撤嘅速度會更快。
睇多一句:Fed 加息背後係零售銷售 +1.2%、初請 19.6 萬嘅真實經濟強度,SPY / QQQ 均線多頭排列完整而且距 52 週高只 2–4%,網安同生命科學兩條新主線正在放量接棒,AI 嘅軟件變現故事比十八個月前實在得多。
睇空一句:只有 36.6% 嘅股票站喺 50 日線上面而標普距高點只 2.27%,呢種背離從來唔會以「大家一齊補漲」收場;AI 主線正由最底層(電力、基建)往上瓦解,半導體嘅反彈係縮量嘅,而唯一放量上升嘅網安已經一星期升咗 10–20%,接力棒愈嚟愈少、愈嚟愈貴。
操作傾向(中性,唔構成投資建議):喺寬度 36.6% 嘅環境下,降低總體曝險同新開倉尺寸,比揀對個股更重要。只做放量、結構完整嘅主線;嚴格對待 SPY 759.73;Stage 4 嘅股票唔做多;MU 財報前控制半導體倉位;保留現金應對方向性突破。
主數據源:Polygon.io REST API —— grouped daily bars(2026-09-11、09-14 至 09-18,adjusted=true)計算全部 ETF / 個股漲跌、板塊排名、逐日升跌家數、漲跌幅榜;per-ticker daily aggregates(成交額前 600 大標的,2025-09-01 至 2026-09-18)計算 MA50 / MA150 / MA200、52 週高低、ATR(14)、均線參與度、量能倍數。
篩選聲明:「1,485 升 / 2,890 跌」用成交量 >30 萬股、股價 >$1(共 4,375 隻,同上星期週報同一基準);「站上 50 日線 36.6%」用成交額前 600 大標的(有效樣本 584 隻)。唔同篩選唔可以直接比較。
Polygon 冇指數權限(I:SPX / I:DJI / I:RUT / I:VIX 回 NOT_AUTHORIZED),一律用 ETF 代理。
新聞來源:CNBC、TheStreet、Charles Schwab、Forbes、Bloomberg、American Banker、Al Jazeera(引 AP / Reuters / Kpler)、Axios、Reuters、CBS News、Seeking Alpha、TIKR、The Motley Fool、Benzinga、Kiplinger、Investing.com、FXStreet、Babypips、eOption、Schaeffer's。所有關鍵數字已同 Polygon 交叉驗證,衝突之處已於文中標明。