標普只跌 0.77%,但 3,362 隻股票下跌、得 1,011 隻升 — 加息機率一日由 35% 跳到 69%,52 週新低係新高嘅 3.5 倍
先講一個好奇怪嘅對比。
今個星期 SPY 跌 0.77%,QQQ 跌 0.57% — 咁嘅跌幅,平時你連新聞都唔會睇到。但係同一個星期,喺 4,401 隻有流動性嘅美股裏面,3,362 隻跌、得 1,011 隻升,漲跌比 0.30。
換句講,呢個星期得 23% 嘅股票係升嘅,但指數只係跌咗唔夠 1%。
呢個唔係「小幅回調」,呢個係指數被幾隻權重股頂住、底下已經塌咗一半。全週所有數字都指向同一個源頭:油價破 100 美元。
一週總覽:一個變數,殺穿所有嘢
今個星期只有四個交易日 —— 9 月 7 日勞動節休市,所以我哋用 9 月 4 日(五)收盤對 9 月 11 日(五)收盤做基準。所有價格數據來自 Polygon.io,已復權;指數一律用 ETF 代理(Polygon 嘅指數代碼冇權限)。
| 代理 | 對應 | 9/4 收 | 9/11 收 | 全週 |
|---|---|---|---|---|
| SPY | 標普500 | 770.19 | 764.29 | -0.77% |
| QQQ | 納指100 | 718.96 | 714.88 | -0.57% |
| DIA | 道瓊斯 | 534.08 | 525.79 | -1.55% |
| IWM | 羅素2000 | 296.01 | 288.89 | -2.41% |
| RSP | 標普等權重 | 219.00 | 214.87 | -1.89% |
| SOXX | 半導體 | 519.86 | 527.07 | +1.39% |
| SMH | 半導體(市值) | 567.01 | 568.53 | +0.27% |
| VIXY | VIX 期貨 | 17.00 | 17.30 | +1.76% |
媒體交叉驗證:CNBC 同 TheStreet 報全週標普 -0.8%、道指 -1.6%、納指 -0.7%,道指創三月以嚟最差一星期 — 同 Polygon ETF 數據方向同量級一致(ETF 因股息同追蹤誤差有 0.05–0.15pp 差異)。
相對強弱排序睇得最清楚:SOXX (+1.39%) > SMH (+0.27%) > QQQ (-0.57%) > SPY (-0.77%) > DIA (-1.55%) > RSP (-1.89%) > IWM (-2.41%)。
等權重 RSP 跑輸市值加權 SPY 足足 1.12 個百分點,小盤 IWM 跑輸 1.64 個百分點。呢個就係「窄市場」嘅定義 —— 錢只係去咗最大嗰幾隻,同半導體。
逐日復盤:週四最痛,週五翻身
| 日期 | SPY | QQQ | IWM | SMH | XLE | VIXY |
|---|---|---|---|---|---|---|
| 9/8(二) | -0.55% | -0.08% | -0.45% | +1.19% | +1.11% | +1.76% |
| 9/9(三) | -0.46% | -0.29% | -1.37% | +0.10% | +0.83% | +1.50% |
| 9/10(四) | -0.60% | -1.06% | -1.01% | -2.44% | -0.58% | +3.42% |
| 9/11(五) | +0.85% | +0.87% | +0.41% | +1.47% | +0.32% | -4.74% |
9/8(二)—— 假期後開門就 risk-off。道指重挫 628 點(-1.18%)收 52,786.07,標普 -0.58% 收 7,673.52,納指 -0.32% 收 26,421.41(數據:CNBC)。但半導體逆勢走強:INTC +9.1%、AMD +5.9%、HPE +7.8%。同一日醫療股崩 —— AMGN 單日 -10.1%,因為 Novartis 嘅 Lp(a) 膽固醇藥試驗失敗,拖累埋全個藥物類別(來源:24/7 Wall St.)。
9/9(三)—— 油價破 100,通脹交易全面啟動。布蘭特單日 +3.36% 結算 $101.21/桶(來源:CNN Business)。導火線三條:美國打擊伊朗油輪、伊朗支持嘅胡塞武裝襲擊沙特 Jizan 煉油廠、伊朗計劃喺荷姆茲海峽開新航道。美國汽油均價單日跳 7.3 美仙至 $4.22/加侖,6 月 4 日以來最高(來源:NBC News)。
9/10(四)—— 全週最痛一日。8 月 PPI:最終需求 +0.4% m/m(符合),但年率 5.4%,高於預期 0.1pp;核心 PPI +0.2%(低於預期 0.3%)。柴油單月暴漲 24.1%,一項就貢獻商品 PPI 升幅超過三分之一(來源:BLS / CNBC)。SMH 單日 -2.44%、VIXY +3.42%,INTC 由拋物線走勢急回 -5.6%。盤後 Oracle、Adobe 出業績。
9/11(五)—— CPI 核心降溫,四連跌終結。8 月 CPI 整體 +0.4% m/m、年率 3.4%;核心 +0.3% m/m 高於預期 0.2%,但核心年率由 2.5% 回落至 2.4%(來源:BLS / CNBC)。市場揀咗信「核心年率跌」而唔係「核心月率超預期」,四大指數齊升約 1%,終結四連跌(道指 +1.0%、標普 +0.9%、納指 +1.0%,來源:TheStreet)。
關鍵轉折日係週四 9 月 10 日:全週最低點、波動率最高點、半導體最大單日跌幅,而且係財報密集日。市場喺週四收盤後,直接把週五嘅 CPI 當成「洗盤完結」嘅觸發器。
但要留意:週五 SMH 反彈 1.47%,成交量只有 50 日均量嘅 0.51 倍。反彈無量,呢個係全週技術面最大嘅紅旗。
通脹 100% 來自能源 —— 而加息係醫唔到荷姆茲海峽
| 數據 | 實際 | 預期/前值 | 解讀 |
|---|---|---|---|
| 8月 CPI m/m | +0.4% | +0.4% | 符合 |
| 8月 CPI y/y | +3.4% | +3.4% | 符合但絕對水平高 |
| 核心 CPI m/m | +0.3% | 預期 +0.2% | 超預期,偏鷹 |
| 核心 CPI y/y | +2.4% | 前值 2.5% | 回落 — 全週最大利好 |
| 8月 PPI y/y | +5.4% | 預期 +5.3% | 高於預期,警訊 |
| 核心 PPI m/m | +0.2% | 預期 +0.3% | 低於預期,利好 |
細項係關鍵:汽油 8 月升 3.9% m/m,一項就佔咗整體升幅超過三分之一;燃料類年率 +28%、柴油年率 +52%(BLS)。
換個角度理解 —— 剔除能源之後,核心通脹其實仲係喺回落。今次嘅通脹係純供給側成本衝擊,唔係需求過熱、唔係工資螺旋。
加息係降唔到荷姆茲海峽嘅地緣風險溢價嘅。但如果唔加息,通脹預期有機會脫錨 —— 而 7 月 FOMC 按兵不動之後,市場已經開始質疑抗通脹公信力(來源:Chase)。
今個星期市場就係喺交易呢個兩難。所以你會見到一個好詭異嘅組合:油價升 9%、黃金卻跌 2%。
市場敘事已經翻轉:唔再係「幾時減息」,而係「會唔會加息」
| 項目 | 數據 | 來源 |
|---|---|---|
| 10 年期美債殖利率 | 4.80%,2023 年底以來最高 | Yahoo Finance / Chase |
| 2 年期美債殖利率 | 升至 7 月底以來最高 | Chase |
| TLT(20年+) | 82.21 → 80.87,-1.63% | Polygon |
| IEF(7-10年) | 92.25 → 91.01,-1.34% | Polygon |
| SHY(1-3年) | 81.69 → 81.37,-0.39% | Polygon |
| FOMC 加息 25bp 機率 | 69.3%(9/11 CME FedWatch),前一日 35.4% | Yahoo Finance |
TLT 跌幅 > IEF > SHY,即係熊市趨陡(bear steepening) —— 長端受通脹預期同期限溢價推動,升得更快。而 TLT 週五收 80.87,距 52 週低點 80.67 只差 0.25%,長債正喺度測試一年新低。
呢個就係全週所有跨資產走勢嘅源頭。
CME FedWatch 官方 9/11 盤中數據係 69.3%;但 CPI 公佈之後,部分機構測算升到 85–90%(CNBC / TheStreet 週度回顧)。兩個數字都有來源,分歧來自時點同venue。
所以唔好只信一個數:合理表述係 70–90%,而市場嘅基準情境已經係「加息」而唔係「不動」。Venue 唔同,機率可以差 20 個百分點,呢個係要標明嘅。
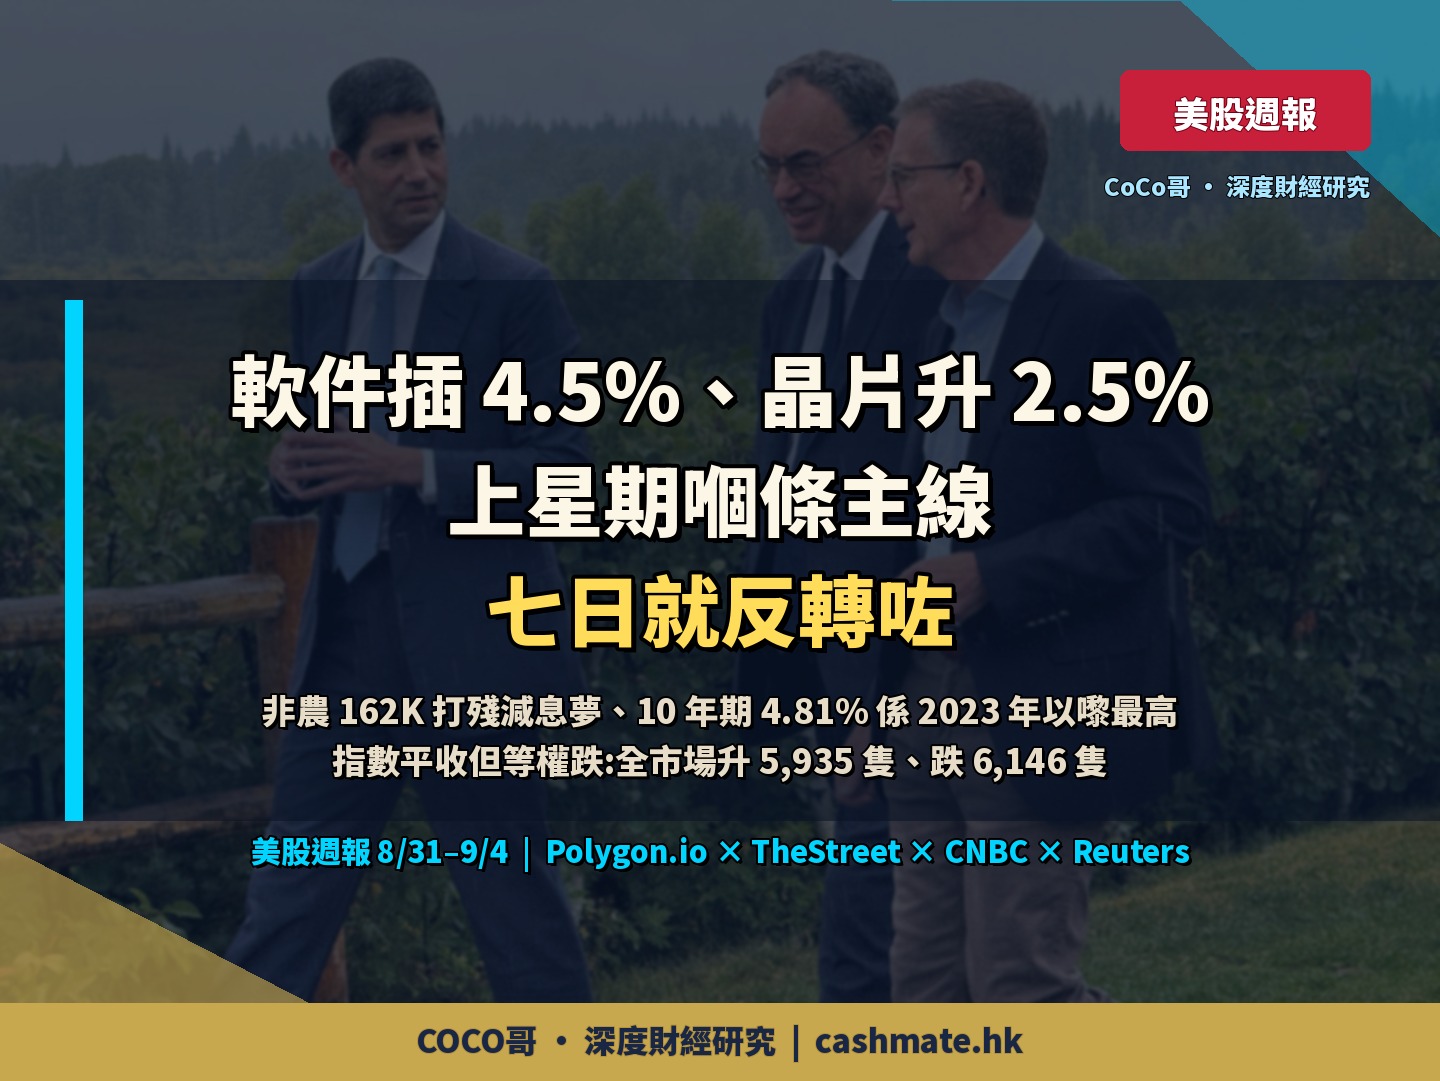
上個星期嗰篇週報講「非農 162K 仲將加息機率推返 58%」。今個星期呢個數字係 69–90%。
再往前推 —— 8 月 31 日嗰篇講「加息機率一夜跳到六成,黃金今次企錯咗邊」。兩個星期之後:GLD 全週 -1.97%,而且係連續第三週下跌(現貨 9/11 約 $4,347.78,來源:Trading Economics)。
油價升 9% 而黃金跌 2%,呢個唔係黃金失靈,呢個係實質利率上升壓過咗地緣避險需求。同之前嗰個判斷係一致嘅。
| 資產 | 代理 | 全週 | 備註 |
|---|---|---|---|
| 原油 | USO | +9.12% | 布蘭特破 100,9/9 結算 101.21 |
| 商品綜合 | DBC | +3.95% | 全面通脹交易 |
| 黃金 | GLD | -1.97% | 連續第三週跌 |
| 白銀 | SLV | -2.84% | 週內高 61.70 → 收 58.12,大反轉 |
| 美元 | UUP | -0.04% | 幾乎持平 |
| 比特幣 | IBIT | -3.23% | BITO -3.45% |
| 高收益債 | HYG | -0.71% | 信用未見恐慌 |
AI 主線冇死,但已經開始分層 —— 只買已經收到錢嗰批
上個星期嗰篇週報嘅標題係「軟件一星期插 4.5%、晶片反升 2.5%」。今個星期同一條裂縫繼續擴大:SOXX +1.39%、IGV(軟件)-2.92%,差距 4.3 個百分點。
但今個星期有個更重要嘅發現 —— 分裂唔止係「晶片 vs 軟件」,係喺半導體內部都裂開咗。
| 贏家 | 全週 | 原因 |
|---|---|---|
| SWKS | +19.4% | FQ3 收入 $9.348 億勝 $9.26 億、EPS $1.08 勝 $1.03;加 $220 億 Qorvo 合併進展,9/10 創 52 週新高(Investing.com) |
| HPE | +19.4% | FY26 Q3 業績,週五單日 +12.4%(HPE 官方新聞稿) |
| COHR | +8.34% | 光通信 / AI 互連 |
| DELL | +8.23% | AI 伺服器 |
| AMD | +8.07% | AI 市場擴張敘事 |
| QCOM | +7.84% | 同 Amazon 簽下一代 AI 資料中心基建合作(Yahoo Finance) |
| INTC | +7.45% | 週二 +9.1%,YTD 曾升 188% |
| 輸家 | 全週 | 週內反轉 |
|---|---|---|
| VRT | -8.37% | 週三單日 -9.6%,跌穿 200 日線,距 52 週高 -32.3% |
| ALAB | -6.18% | — |
| NVDA | -5.24% | 四日三跌,週五反彈成交量僅 0.67 倍 |
| CRWV | -0.41% | 週內高 104.59 → 收 88.99,-14.9% 週內反轉 |
| NBIS | -0.81% | 週內高 254.74 → 收 223.64,-12.2% 週內反轉 |
| STX | -2.25% | 週內高 925.44 → 收 830.17,-10.3% 週內反轉 |
| MU | -4.07% | 由週內高 1042 回落 |
錢由「AI 純故事」流向「有產品週期同定價權嘅老牌半導體」
升嘅係 INTC、QCOM、AMD、SWKS、TXN(+3.97%)、ADI(+4.56%)、NXPI(+3.86%) —— 全部有實際產品週期、估值相對低。
跌嘅係 NVDA、CRWV、NBIS、ALAB、VRT —— 全部係「AI 基建純故事」。而且好多係週內衝高後大幅反轉 12–15%,即係擁擠倉位正喺度平倉。
AI 電力鏈更慘:OKLO -12.24%、SMR -11.24%、NNE -7.39%、URA -5.49%、CEG -4.75%。反而有實際訂單嘅設備商升:BE +9.05%、PWR +4.19%、ETN +3.53%、GEV +1.63%。
呢個模式好清楚:零收入、純選擇權嘅長存續期資產,喺殖利率 4.80% 之下被貼現率直接輾過。
七巨頭內部分化達到 10.3 個百分點:META +5.07% vs NVDA -5.24%。
但要睇清楚 —— META 雖然全週最強,50 日線(600.90)仲係喺 150 日線(612.57)下面,均線未排好隊,距 52 週高仲有 -18.1%。呢個係反彈,唔係突破。
反而 AAPL(+3.84%)係七巨頭中唯一 50 > 150 > 200 完美多頭排列,距 52 週高只差 3.6%。技術形態最乾淨嗰隻,唔係最多人講嗰隻。
Oracle 業績大勝仍然放量跌 —— 全週最有訊息量嘅一件事
| Oracle FY27 Q1(9/10 盤後) | 實際 | 預期 |
|---|---|---|
| 調整後 EPS | $1.92 | $1.74 |
| 收入 | $193.5 億(+30% YoY) | $191.4 億 |
| RPO | 強勁,GPU 使用率顯示 backlog 正轉為確認收入 | — |
盤後一度彈約 4%。UBS 話呢個反應「合理」:1Q 收入 EPS 雙超、雲基建加速指引、ATM/增發完成,抵銷咗「冇上調 FY27 收入指引」嘅負面(來源:Investing.com / CNBC)。
ORCL 週五正股收 150.28,單日 -1.7%,而成交量係 50 日均量嘅 2.44 倍 —— 全週 -5.35%。
盤後升 4% → 翌日放量收跌,呢個係典型嘅利好出盡 / 高位出貨形態。
更嚴重嘅係技術結構:ORCL 距 52 週高點 $331.00 已經跌咗 -54.6%,而 50 日線(140.68)< 150 日線(160.09)< 200 日線(167.64) —— 完整嘅空頭排列,Stage 4 下降趨勢。
換句講:AI 雲基建最激進嘅敘事代表,收入升 30%、EPS 大勝預期,但換唔到股價。
Adobe 同一晚出業績,故事一樣:收入 $67.6 億(+13%)創紀錄、非 GAAP EPS $6.13(+15%)、上調全年指引至 $265.76–266.26 億。但 Q4 指引低於預期,盤後跌 2–5%,全週 -5.36%。CEO 亦宣佈交接 —— Anil Chakravarthy 將於 12 月 1 日接任(來源:Investing.com)。
市場擔心嘅唔係業績,係免費 AI 用戶幾時變成付費用戶。呢個就係全個軟件板塊嘅縮影:AI 帶來用戶增長,但變現路徑未明,而喺 4.80% 殖利率之下,「未明」就等於「打折」。
軟件全線受傷:SHOP -11.23%、NOW -6.18%、ADBE -5.36%、ORCL -5.35%、TEAM -5.21%、WDAY -5.15%、CRM -4.44%、PLTR -4.07%。少數贏家:NET +9.90%、U +5.52%、DDOG +3.89%。
全週冇避風港 —— 醫療插 3.55% 係全場最弱
| 板塊 | ETF | 全週 |
|---|---|---|
| 能源 | XLE | +1.69% |
| 通訊服務 | XLC | +0.51% |
| 科技 | XLK | +0.21% |
| 房地產 | XLRE | -1.16% |
| 必需消費 | XLP | -1.42% |
| 金融 | XLF | -1.46% |
| 公用事業 | XLU | -1.60% |
| 工業 | XLI | -1.65% |
| 可選消費 | XLY | -1.70% |
| 原材料 | XLB | -2.84% |
| 醫療保健 | XLV | -3.55% |
得三個板塊升,而且全部同「能源 + AI 硬件」有關。
XLE 係唯一有意義嘅贏家 —— 收 65.14,距 52 週高只差 -1.6%,高於 50 日線 8.3%、200 日線 17.9%。目前技術形態最乾淨嘅板塊。
但要留意一個細節:上個星期四嗰篇文講「能源股拒絕跟上油價」。全週睇返,呢個判斷一半啱 —— 大型綜合油企跟咗(XOM +4.1%、CVX +2.6%、OXY +2.4%),但油服真係冇跟:SLB -2.5%、HAL -3.3%。市場買嘅係現貨油價敞口,唔係鑽井活動預期。
XLV -3.55% 係全週最大單一板塊事件。主因:AMGN 週一 -10.1%(Novartis Lp(a) 試驗失敗拖累全個膽固醇藥物類別)、UNH -4.5%、COO -22.5%(週四單日 -14.7%)。XLV 跌穿 50 日線。
XLP -1.42%、XLU -1.60%、XLV -3.55%、GLD -1.97%、TLT -1.63% —— 所有傳統避險資產同時下跌。
只有能源同現金有效。呢個係通脹衝擊型回調嘅典型特徵,同 2022 年好似。當你嘅防禦部位同進攻部位一齊跌,就代表市場定價嘅唔係「衰退」,而係「貼現率」。
寬度:三個指標齊聲講同一句話
| 日期 | 上漲 | 下跌 | 比率 |
|---|---|---|---|
| 9/8 | 1,558 | 2,977 | 0.52 |
| 9/9 | 988 | 3,485 | 0.28 |
| 9/10 | 1,125 | 3,374 | 0.33 |
| 9/11 | 2,693 | 1,703 | 1.58 |
三個獨立指標同時指向同一結論:寬度惡化。
第一,只有 46% 流動股票喺 50 日線上方,已經跌穿 50% 中性線。第二,52 週新低(21 隻)係新高(6 隻)嘅 3.5 倍 —— 呢個係全週最刺眼嘅數字。第三,等權重連續跑輸市值加權。
同指數嘅背離有幾誇張?SPY 距 52 週高點只差 -1.9%,但 392 隻流動大股裏面,得 6 隻喺 52 週新高附近。
| 技術位 | 9/11 收 | 50 日線 | 200 日線 | 距 52 週高 |
|---|---|---|---|---|
| SPY | 764.29 | 758.62(+0.7%) | 714.23(+7.0%) | -1.9% |
| QQQ | 714.88 | 710.41(+0.6%) | 660.14(+8.3%) | -4.5% |
| IWM | 288.89 | 296.28(-2.5%) | 273.83(+5.5%) | -5.3% |
| SMH | 568.53 | 569.10(-0.1%) | 482.16(+17.9%) | -15.4% |
| RSP | 214.87 | 217.32(-1.1%) | 204.23(+5.2%) | -3.8% |
呢個局面有個名:Stage 2 後期。
指數層面 Stage 2 未破 —— SPY/QQQ 均線 50 > 150 > 200,價格喺 50 日線之上。但個股層面,已經有超過一半流動股票跌穿 50 日線,實質上大多數個股已經入咗 Stage 3 築頂/震盪。
呢種背離可以維持幾個星期甚至幾個月。但歷史上,佢從來唔會靠「個股追上指數」去解決,而係靠「指數回頭追上個股」。
下星期作戰計劃:9 月 16 日下午 2 點
下星期係財報空窗週 —— 主導變數係 FOMC,唔係財報。全週只有 LEN(Lennar,9/16 盤後)值得留意:喺 10 年期殖利率 4.80%、ITB 本週插 4.65% 嘅背景下,房屋建築商嘅訂單同毛利指引係「高利率幾時開始咬到實體經濟」嘅第一手證據。而且剛好喺 FOMC 決議當日盤後,波動會被放大。
| 日期 | 事件 | 重要性 |
|---|---|---|
| 9/14(一) | 無重要美國數據;中國零售銷售 / 工業產出 | 低 |
| 9/15(二) | 9 月 Empire 製造業;財政部標售 $180 億 20 年期國債;FOMC 開始 | 中高 |
| 9/16(三) 8:30am | 8 月零售銷售 m/m、進出口物價 | 高 |
| 9/16(三) 2:00pm | FOMC 決議 + 聲明 + 點陣圖 + 記者會 | 最高 |
| 9/17(四) | 初請失業金、新屋開工、費城聯儲;日本央行會議(9/17–18) | 高 |
| 9/18(五) | 8 月工業生產、領先指標 | 中 |
(來源:Investrade Weekly Event Calendar 09/14–09/18)
呢次係至少 18 個月以嚟最唔確定嘅一次 FOMC。而且唔係普通加息 —— 如果加,呢個係聯儲局由寬鬆週期轉為緊縮週期嘅政策轉向。
三樣要睇:一,加 or 唔加?二,點陣圖顯示 2026 年底同 2027 年嘅利率路徑。三,Warsh 記者會嘅語氣 —— 佢會唔會把油價衝擊定性為「暫時性」(鴿)定係「通脹預期風險」(鷹)。
喺美債殖利率 4.80% 嘅環境下,如果 BOJ 意外轉鷹,日圓套息交易平倉會透過流動性管道直接衝擊美股(參考 2024 年 8 月)。
而且 9/15 有 $180 億 20 年期國債標售、9/16 FOMC、9/17–18 BOJ —— 三重流動性事件疊喺一齊。
| 標的 | 支撐 1 | 支撐 2 | 壓力 1 | 壓力 2 |
|---|---|---|---|---|
| SPY | 756.6(本週低)/ 758.6(50日) | 723.6(150日) | 769.7(本週高) | 779.4(52週高) |
| QQQ | 706.9 / 710.4(50日) | 673.8(150日) | 721.9 | 748.7 |
| IWM | 287.2 | 273.8(200日) | 296.3(50日) | 305.2 |
| SMH | 557.1 | 517.7(150日) | 580.6 | 671.8 |
SPY 站穩 758.6(50 日線)之上 → 震盪偏多,結構完好。
SPY 跌穿 756.6 而且放量 → 下一個目標 723.6,應該主動降低曝險。
SPY 突破 769.7 而寬度同步改善(漲跌比 > 1.5、50 日線上方比例回到 55% 以上) → 才算真正嘅趨勢恢復。
喺 9/16 下午 2 點之前,持倉規模應該低於正常水平。呢個係結果二元化嘅事件,技術分析喺事件風險面前係無效嘅。
順勢觀察名單:AAPL(七巨頭中唯一完美多頭排列,距 52 週高 -3.6%)、XOM(+4.1%,四日三升冇單日暴衝)、QCOM(+7.84%,Amazon 合作,四日皆升)、SWKS(+19.4%,剛創 52 週新高 + Qorvo 催化)、AMD(+8.07%,但高於 200 日線 48.8%,超買)、ETN(AI 電力中有現金流嗰邊)。
警示名單(勿接刀):ORCL(Stage 4 + 放量出貨)、NVDA(跌穿 50 日線 212.58 = 全市場風險訊號)、VRT(跌穿 200 日線)、CEG(跌穿 200 日線)、SHOP(YTD -26%,殺估值進行中)、TLT(跌穿 80.67 = 確認殖利率新高)、XLV(防禦性失效)。
下星期最值得盯嘅 5 個信號
| # | 信號 | 咩情況我改變看法 |
|---|---|---|
| 1 | 9/16 FOMC 決議 + 點陣圖 | 加息 + 鷹派點陣圖 = 成長股再殺一輪;唔加或鴿派加息 = 短線反彈 |
| 2 | 10Y 能否守 4.80% 以下 / TLT 80.67 | TLT 跌穿 80.67 創 52 週新低 = 風險全面升級 |
| 3 | 布蘭特 $100 關口 | 回落到 $90 以下 = 加息壓力解除,寬度有機會修復 |
| 4 | 50 日線上方比例能否回到 55% | 連續 3 日漲跌比 > 1.2 + 比例回升 = 回調完結;跌到 40% 以下 = 確認寬度破裂 |
| 5 | NVDA 能否守 50 日線 212.58 | 收喺 212.58 之下 = AI 主線正式入修正,SMH 會跟落 517.7 |
一句話抓住核心
看多:核心 CPI 年率已經回落到 2.4%,大盤均線結構完好、距 52 週高只差 1.9%。只要油價見頂、聯儲局唔係鷹到超預期,寬度隨時可以修復 —— 呢個只係一次通脹恐慌造成嘅健康換手。
看空:10 年期殖利率 4.80%、聯儲局準備由降息轉加息、52 週新低係新高嘅 3.5 倍、防禦板塊同黃金同步失效、AI 故事股開始崩 —— 指數只係被幾隻權重股頂住嘅門面,底下嘅地板已經塌咗一半。
我嘅結論係:呢個係一個「應該降低曝險、而唔係應該加倉」嘅市場。
唔係因為我睇淡後市,而係因為風險回報已經明顯惡化:上升空間受 52 週高點(SPY 779.4,只差 1.9%)封住,下行空間由 46% 嘅寬度同一個二元化嘅 FOMC 打開。
SPY 756.6 就係全市場嘅風險開關。