10 年期美債收 5.00% —— 對上一次係 2007 年 7 月 19 日
但核心通脹得 2.4% 而且仲跌緊,聯儲局今晚為咗乜要加息?
重點摘要
- 10 年期官方收 5.00%,對上一次係 2007 年 7 月 19 日
- 今年 2 年期升 120 點子、30 年期只升 50 點子
- 8 月 CPI 整體 3.4%、核心 2.4%,能源升 16.3%
- Warsh 引述 PCE 按年 3.7%、六個月年化 4.1%
- 2s10s 由年初 72 點子收窄到 33 點子
2026 年 9 月 15 日,美國財政部公佈嘅當日到期收益率曲線(Daily Treasury Par Yield Curve)入面,10 年期嗰格印住 5.00。
呢個數字睇落平平無奇,但佢有個好誇張嘅身份:對上一次 10 年期美債收市收喺 5.00% 或以上,係 2007 年 7 月 19 日。中間隔咗 19 年 2 個月。2023 年 10 月 19 日嗰次全世界嗌「五厘時代」,財政部官方數字其實係 4.98%,爭兩個點子,始終冇摸到。
而今晚(香港時間 9 月 17 日凌晨兩點),聯儲局大有機會宣佈自 2023 年 7 月 27 日以嚟第一次加息。
大部分報道會停喺呢度:債息破五、聯儲局要加息、股市跌。但呢篇文要講嘅係另一樣嘢 —— 如果你淨係望住 5.00% 呢個數,你就會完全睇錯咗過去九個月債市發生咗咩事。真正嘅訊號唔喺 10 年期,喺 2 年期同 30 年期之間嗰條愈收愈窄嘅罅。
5.00% 呢個數字有幾罕見
先講清楚數據嚟源,因為呢個位好多人用錯。市面上見到嘅「十年債息」可能係盤中報價、可能係期貨引伸、可能係某個財經網站嘅 widget(呢啲 widget 隔幾個鐘都唔更新,係出錯重災區)。呢篇文全部長息數字,一律用美國財政部自己每日公佈嘅 par yield curve CSV,即係官方收市定盤,唔係任何第三方報價。
用呢個口徑數返轉頭:
| 年份 | 10 年期全年最高(官方收市) | 有冇摸到 5.00% |
|---|---|---|
| 2026(截至 9/15) | 5.00%(9 月 15 日) | ✅ 有 |
| 2025 | 4.79%(1 月 13 日) | 冇 |
| 2024 | 4.70%(4 月 25 日) | 冇 |
| 2023 | 4.98%(10 月 19 日) | 冇,爭 2 個點子 |
| 2022 | 4.25%(10 月 24 日) | 冇 |
| 2021 | 1.74% | 冇 |
| 2020 | 1.88% | 冇 |
| 2008 | 4.27% | 冇 |
| 2007 | 5.26%(6 月 12 日) | ✅ 全年有 30 日 |
由 2008 年到 2025 年,足足十八個年頭,官方口徑嘅 10 年期債息一日都冇收上過 5.00%。2007 年最後一次收喺 5.00% 之上,係 7 月 19 日,收 5.04%。之後兩個月,聯儲局就開始減息 —— 9 月 18 日一刀減 50 點子,金融海嘯序幕。
呢個歷史巧合值得記住,但唔好誤讀:2007 年之後跌息係因為信貸體系爆煲,唔係因為「債息高咗就自動要減」。歷史押韻唔等於歷史重演。我哋要睇嘅係今次條曲線嘅形狀,唔係當年條曲線嘅結局。
你睇錯咗曲線上邊一段
市場上有個講法好流行:美國債台高築、赤字失控,所以債仔要求更高回報,長息一路標升 —— 即係俗稱嘅「債券義勇軍」(bond vigilantes)故事。呢個講法有個好簡單嘅檢驗方法:如果係財政問題,升得最勁嘅一定係最長年期。因為赤字風險、通脹貶值風險、期限溢價,全部係年期愈長影響愈大。
我哋攤開 2026 年 1 月 2 日同 9 月 15 日兩條曲線,逐格對:
| 年期 | 2026/01/02 | 2026/09/15 | 變動 |
|---|---|---|---|
| 1 個月 | 3.72% | 3.93% | +21 點子 |
| 3 個月 | 3.65% | 4.11% | +46 點子 |
| 1 年 | 3.47% | 4.39% | +92 點子 |
| 2 年 | 3.47% | 4.67% | +120 點子 |
| 5 年 | 3.74% | 4.83% | +109 點子 |
| 10 年 | 4.19% | 5.00% | +81 點子 |
| 20 年 | 4.81% | 5.40% | +59 點子 |
| 30 年 | 4.86% | 5.36% | +50 點子 |
望清楚個排序。升得最勁嘅係 2 年期,足足 120 個點子;升得最少嘅係 30 年期,得 50 個點子。差成 2.4 倍,而且係反方向 —— 年期愈長,升得愈少。
熊市平坦化(bear flattener):整條曲線向上移,但短年期升得快過長年期,所以曲線變平。
債市教科書入面,呢個形狀嘅標準解讀只有一個 —— 市場相信央行短期內會收緊,而且相信收緊之後經濟頂唔順,所以長期中性利率唔應該跟住升。
如果係財政赤字 / 美元信心問題,應該出現嘅係「熊市陡峭化」(bear steepener):30 年期領升。今年一次都冇出現過。
再睇息差就更加明顯。2 年同 10 年嘅利差(2s10s),1 月 2 日係 72 個點子,9 月 15 日淨返 33 個點子,收窄咗超過一半。5 年同 30 年嘅利差(5s30s)9 月 15 日係 53 個點子,9 月 11 日先係 57 個點子,一個星期又窄咗 4 點。
所以講返個結論:2026 年債市嘅重新定價,由頭到尾係一個貨幣政策事件,唔係一個財政事件。市場唔係喺度嫌美國政府信用差,市場係喺度 price 緊聯儲局要加息。
赤字同債務規模當然係長期問題,而且期限溢價(term premium)近年確實返咗嚟。但期限溢價係一個慢變量,唔會喺九個月內令 2 年期跑贏 30 年期 70 個點子。
換句話講:財政故事可以係背景音,但佢解釋唔到今年嗰組數字。用佢嚟解釋,係拎一個啱嘅命題去答一條錯嘅題。
Jackson Hole 嗰二十分鐘,曲線即刻變形
如果要搵一個時間點,講清楚今年債市轉向嘅源頭,就係 2026 年 8 月 28 日。
聯儲局主席 Kevin Warsh 喺堪薩斯城聯儲銀行年會發表演講,題目係《In Our Time》。佢冇宣佈任何嘢,冇畀任何時間表 —— 講到明白晒:
「I stand here today committed to a discipline, not to a decision.」
(我今日企喺度,係承諾一套紀律,唔係承諾一個決定。)
但佢同時講咗兩句份量好重嘅嘢。第一句:「Inflation is running above our 2 percent target.」第二句更加辣 —— 佢話「65 個月持續偏高嘅通脹,責任明明白白喺中央銀行身上」。
一個主席肯喺公開場合認低威,通常唔係為咗道歉,係為咗攞授權。
睇下第二日財政部嘅官方收市數字點反應:
| 年期 | 8 月 27 日 | 8 月 28 日 | 一日變動 |
|---|---|---|---|
| 2 年 | 4.20% | 4.34% | +14 點子 |
| 10 年 | 4.67% | 4.73% | +6 點子 |
| 30 年 | 5.19% | 5.22% | +3 點子 |
一場演講,2 年期跳 14 個點子,30 年期得 3 個點子,相差 4.7 倍。冇再需要任何額外證據 —— 市場聽完 Warsh,調整嘅係「未來兩年聯儲局會做咩」,唔係「美國長期借貸成本應該係幾多」。
再向後推:
留意 9 月 10 日之後嘅分工:30 年期由 9 月 10 日嘅 5.37%,之後行 5.35%(9/11)、5.34%(9/14)、5.36%(9/15),基本上橫行;但 2 年期由 4.56% 一路推上 4.67%,冇停過。
短端獨自向上,長端釘住 —— 呢個唔係市場自然形成嘅形狀,係兩隻手拉緊兩頭嘅形狀。下面會講清楚邊兩隻手。
8 月 CPI 拆開之後,個故事完全唔同
9 月 11 日美國勞工統計局(BLS)公佈 8 月 CPI,編號 USDL-26-1496。頭條數字係整體通脹 3.4%,同 7 月一樣。傳媒標題:通脹企硬,聯儲局有壓力。
但拎份原文落去逐格睇,會見到一個好極端嘅分裂:
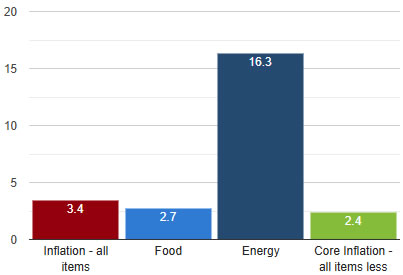
| 項目 | 按年變幅(2026 年 8 月) |
|---|---|
| 整體 CPI | +3.4% |
| 能源 | +16.3% |
| └ 汽油 | +27.4% |
| └ 燃油 | +52.0% |
| 食品 | +2.7% |
| 住屋(shelter) | +3.0% |
| 核心 CPI(撇除食品能源) | +2.4% |
| └ 核心商品 | +0.7% |
| 機票 | +23.4% |
兩個數字擺埋一齊睇:整體 3.4%、核心 2.4%。而且核心係跌緊 —— 7 月係 2.5%,8 月跌到 2.4%。核心商品按年得 +0.7%,即係實物商品基本上零通脹。
BLS 自己喺報告入面寫得好白:8 月汽油升 3.9%,「佔咗整體單月升幅超過三分之一」。另外機票按年 +23.4%,亦係 8 月核心入面最突出嘅一項。(BLS 冇就機票升幅提供成因解釋;燃油成本係航空業其中一項主要開支,但呢個因果關係係我哋嘅推斷,唔係官方說法。)
你可以咁樣理解 3.4% 呢個數:裡面大約一個百分點,係一桶油嘅價錢。
撇走油同食品之後,美國通脹基本上已經企返喺聯儲局 2% 目標附近,而且方向向下。住屋通脹 3.0%,喺租金領先指標見頂之後,仲有落嘅空間。
換句話講:如果你淨係睇 CPI,今晚呢次加息唔係因為經濟過熱,亦唔係因為核心通脹失控。
但呢個結論有一個好大嘅前提 —— 聯儲局根本唔係用 CPI 嚟做目標。下一章拆呢一格,因為佢完全改變成個判斷。
(油價 ETF 年初至今數字以 2025 年 12 月 29 日收市為基準,取自 Polygon 官方日線收市數據;布蘭特現貨報價以當日多個財經來源為準,不同來源介乎約 106 至 107.5 美元。)
你睇 CPI 核心 2.4%,聯儲局睇嘅係 PCE 3.7%
上一章嗰個「核心通脹好聽話」嘅結論,喺財經群組入面會俾人讚有洞見。但佢有一個好大嘅漏洞,而呢個漏洞係 Warsh 自己喺 8 月 28 日份演講稿入面親手堵住嘅。
聯儲局嘅 2% 通脹目標,由頭到尾都唔係定喺 CPI 度。官方目標指標係商務部經濟分析局公佈嘅 PCE 物價指數。CPI 係勞工統計局出,兩個指數嘅籃子權重、醫療開支處理方法、替代效應假設全部唔同,所以長期都會有落差。
Warsh 喺演講入面原文係咁講(直接引用聯儲局官網講稿):
「The Fed's preferred measure of inflation, the 12-month change in the PCE price index, stands at 3.7 percent, while the six-month change is 4.1 percent. The comparable measures from the consumer price index (CPI) are also elevated, as are the core measures of both PCE and CPI inflation.」
翻譯:PCE 按年 3.7%,而近六個月年化係 4.1% —— 即係加速緊,唔係減速。
| 指標 | 數值 | 出處 |
|---|---|---|
| PCE 物價指數(12 個月) | 3.7% | Warsh 8/28 演講引述 |
| PCE 物價指數(6 個月年化) | 4.1% | 同上 |
| CPI 整體(8 月,12 個月) | 3.4% | BLS 9/11 新聞稿 |
| CPI 核心(8 月,12 個月) | 2.4% | BLS 9/11 新聞稿 |
望清楚 3.7% 同 2.4% 呢兩個數。同一個經濟體、同一段時間,兩個官方指標爭成 1.3 個百分點。你揀邊個,就決定咗你認為聯儲局今晚係「合理防守」定「政策失誤」。
Warsh 仲用咗第二個角度去證明通脹唔止係油嘅問題 —— 廣度:
呢組數字係整篇文最難反駁嘅一格。如果通脹淨係油,升價項目嘅佔比應該返返去 32% 附近 —— 因為油只係 199 個分項入面嘅幾項。但實際係 54%,即係超過一半嘅商品同服務,按年升幅仍然快過 3%。
「應該望穿」嗰邊:CPI 核心 2.4% 而且回落,核心商品 +0.7%,整體同核心之間嗰條罅明顯係能源。加息壓唔到油。
「必須出手」嗰邊(Warsh 嘅立場):官方目標指標 PCE 係 3.7%,六個月年化 4.1% 仲加速緊;54% 嘅籃子項目升幅過 3%,遠高過疫情前嘅 32%;而且已經連續 65 個月高於目標。
兩邊都用真數據,分別只係揀邊個指標同揀邊個時間窗。呢個就係今晚嗰 25 點子真正嘅爭議所在 —— 唔係「加定唔加」,而係「你信邊把尺」。
要做一個誠實嘅交代:如果單睇 CPI 核心,我會覺得今晚加息係一個政策錯誤。但攤開 PCE 同廣度數據之後,呢個判斷企唔穩。
比較公道嘅講法係:聯儲局唔係喺度亂嚟,佢係揀咗一把對自己最嚴格嘅尺。至於揀得啱唔啱,要等六至十二個月之後先知 —— 如果 PCE 六個月年化開始跟 CPI 核心向下收斂,咁佢就係加多咗;如果 CPI 核心反過來向 PCE 靠,咁佢就係救得及時。
呢兩個情境我哋會一路跟落去。
坊間好多分析(包括我哋自己如果唔小心)會犯同一個錯:攞 CPI 核心去評價一個用 PCE 做目標嘅央行。
以後見到「核心通脹已經返到 2%,聯儲局仲加息係黐咗線」呢類講法,第一件事係問:佢講緊邊個核心?CPI 核心定 PCE 核心?兩者可以差好遠。
供應衝擊教科書話唔應該加息 —— 咁 Warsh 憑乜?
呢度係全篇文最需要諗清楚嘅一節。
央行處理通脹,第一步永遠係問一句:個通脹係需求嚟定供應嚟?
| 需求拉動型通脹 | 供應衝擊型通脹 | |
|---|---|---|
| 成因 | 錢太多、需求太旺 | 油、運費、戰爭、天災令成本跳升 |
| 特徵 | 核心同整體一齊升 | 整體跳升,核心唔郁 |
| 加息效果 | 有效 —— 直接壓需求 | 無效 —— 加息唔會令油田增產 |
| 加息代價 | 軟著陸可控 | 同時壓低增長同就業,通脹照升 |
| 教科書處方 | 收緊 | 「望穿」佢(look through) |
用 CPI 嘅數對返落去:整體 3.4%、核心 2.4% 而且回落、核心商品 +0.7%、能源 +16.3%。單睇 CPI,呢個係一張教科書級數嘅供應衝擊病歷,而處方係:望穿佢。
但用 PCE 嘅數對返落去,個病歷就變咗樣:PCE 3.7%、六個月年化 4.1%、籃子入面 54% 項目升幅過 3%。咁就唔似供應衝擊,似「供應衝擊已經滲咗入去」。
呢個分歧解釋咗點解今次加息會咁具爭議 —— 唔係有人唔識睇數,係兩把尺量出兩個病。
咁除咗指標之爭,Warsh 押注嘅係咩?以下三點係我哋根據佢公開演講同過往立場作出嘅推斷,唔係佢自己講過嘅原因,讀者請當成一個框架,唔好當成事實。
佢守嘅唔係通脹數字,係通脹預期
「望穿供應衝擊」呢條處方有個前提:公眾要相信你最後會將通脹拉返 2%。一旦公眾唔再相信,油價衝擊就會經由人工、租約、定價行為滲入核心,變成持續通脹 —— 就係 1970 年代發生過嘅嘢。
2021 至 2022 年嗰次「transitory」判斷失準,已經令聯儲局嘅信譽帳戶透支咗一次。Warsh 喺 2006 至 2011 年做過聯儲局理事,一路企喺偏鷹嗰邊。佢 8 月嗰篇演講入面直接寫明,連續 65 個月通脹高於目標嘅責任「明明白白坐喺中央銀行身上」。
所以今晚呢 25 個點子,買嘅唔係通脹回落,買嘅係「我哋唔會再遲一次」呢個聲明。
佢要喺實質利率上面搶返主導權
目標區間 3.50%–3.75%,如果用 PCE 3.7% 去計,實質政策利率係負數;用 CPI 整體 3.4% 計,大約得 0.1 至 0.35 個百分點;用 CPI 核心 2.4% 計,就有大約 1.1 至 1.35 個百分點。
同一個政策利率,三把尺,由「負實質利率、鬆到離譜」去到「一厘幾實質利率、唔算鬆」。呢個差距正正係今次爭議嘅核心。
Warsh 明顯揀咗 PCE 同市場利率,唔係 CPI 核心。
佢要證明聯儲局仲係自己話事
呢點要講埋財政部,下一節詳細講。簡單講:當財政部公開推低長息、公開講緊減息,聯儲局如果喺同一時間跟住鬆,無論理由幾合理,市場都會讀成「中央銀行獨立性失守」。
喺呢個處境,加息唔單止係政策,亦係一個姿態。而姿態呢樣嘢,一旦要做,通常就唔會做得含糊。
加息壓唔到油價。如果供應側問題持續,結果可能係:通脹照企 3% 以上、增長被壓、就業轉差 —— 即係最難處理嗰種組合。
債市其實已經 price 緊呢個結局:2s10s 由 72 點子壓到 33 點子。曲線平坦化嘅古典解讀,就係市場認為呢啲息加咗之後,遲啲要還返轉頭。
檯底嘅嘢:財政部同聯儲局,一個拉長端一個推短端
8 月 19 日,美國財政部宣佈將長年期國債回購規模由每次 20 億美元,加碼至少一倍到 40 億美元,目標針對 10 至 30 年段,執行期由 9 月 9 日到 11 月 4 日。
要準確講:財政部自己份新聞稿將呢次加碼定性為「流動性支持回購」(liquidity support buyback),文件入面冇講過目的係壓低孳息。但多份媒體報道指出,財政部長 Scott Bessent 一直將降低借貸成本視為政府「可負擔性」議程嘅一部分 —— 呢個係報道同市場解讀,唔係官方聲明。
而 Warsh 嘅取向啱啱相反:佢想要嘅係一個唔被干預嘅債券價格訊號,因為佢主張政策應該更加貼近市場利率去定。財政部每一次喺長端出手,對佢嚟講就係將佢嘅儀表板整花咗。呢個張力有唔少媒體報道過,但兩邊都冇公開講明係對撼。
兩個部門,兩個方向,同一條曲線:
• 聯儲局推高短端 —— 加息,直接抬起 2 年期以下。
• 財政部按住長端 —— 回購 10 至 30 年段,減少市場上長債供應。
結果就係我哋見到嘅形狀:2 年期全年 +120 點子、30 年期得 +50 點子。
所以今年條曲線變平,唔係純粹嘅衰退訊號 —— 有一部分係人為拉出嚟嘅。呢個係好多人用曲線做衰退預測嗰陣漏咗嘅一格。
要驗證呢一點,睇返 9 月 9 日(回購開始)之後嘅數:
| 年期 | 9 月 9 日 | 9 月 15 日 | 變動 |
|---|---|---|---|
| 2 年 | 4.43% | 4.67% | +24 點子 |
| 10 年 | 4.83% | 5.00% | +17 點子 |
| 30 年 | 5.28% | 5.36% | +8 點子 |
回購開始之後嘅四個交易日(9/10、9/11、9/14、9/15),短端升幅係長端嘅三倍。兩隻手拉緊兩頭,呢個唔係比喻,係可以喺財政部自己份 CSV 度數出嚟嘅。
要講公道說話:回購規模每次 40 億美元,相對成個 10 至 30 年段幾萬億計嘅存量,絕對唔算大。佢嘅作用更多係訊號同邊際流動性支持,唔係真係「印錢買債」。
但喺一個供應衝擊、政策方向有分歧嘅環境,訊號本身就已經有價。所以我哋應該講:財政部嘅回購係曲線平坦化嘅其中一個原因,唔係唯一原因,亦唔係最大原因。最大原因仲係加息預期。
市場幾時決定咗今晚會加息?答案係 8 月 28 日
今晚嘅結果大部分人已經當咗係定局。但值得記低嘅係,呢個「定局」唔係一夜之間形成,係喺三個星期入面一級一級爬上去嘅。
用 CME FedWatch(由 30 日聯邦基金期貨價格反推嘅隱含機率)睇返條路徑:
由三分之一去到九成幾,中間就得一篇演講同一份 CPI。呢個唔係「擲毫」,呢個係一次徹底嘅預期重置。
一、邊個場?CME FedWatch 由聯邦基金期貨反推;隔夜指數掉期(OIS)直接 price 會議日之後嘅隔夜利率;預測市場(Polymarket 等)係真人落注嘅賠率。三個場嘅數字唔會完全一樣。
二、用乜工具計?30 日聯邦基金期貨結算價係成個月嘅平均有效聯邦基金利率,所以月中先加息,只會影響半個月。CME 嘅方法學會就會議日期做調整,但唔同分析員自己反推嗰陣未必會。
三、同現貨倉位夾唔夾?呢條最重要。2 年期債息由 8 月 27 日 4.20% 推到 9 月 15 日 4.67%,四十七個點子真金白銀。當報價同倉位講唔同嘅嘢,信倉位。
順帶一提:今次係有經濟預測摘要(SEP)嘅會議 —— 即係會出點陣圖。
對市場嚟講,點陣圖有時比加唔加嗰 25 點子更重要:佢話你聽之後仲有幾多次。一次過加完收手,同今年年底之前仲有兩次,對債市同股市係兩個完全唔同嘅世界。
今晚真正要睇嘅三樣嘢:(1)加幾多;(2)點陣圖畫到幾高;(3)有冇人投反對票 —— 反對票代表委員會內部分歧,而分歧會削弱下一步嘅可信度。
2s10s 剩返 33 點子:下一格係倒掛,但倒掛唔等於明天衰退
2 年同 10 年嘅息差,由年初 72 個點子跌到 9 月 15 日嘅 33 個點子。如果今晚加息、而長端繼續被財政部回購按住,呢個數字再收窄幾十點子並唔出奇。跌穿零,就係所謂嘅孳息曲線倒掛。
倒掛喺財經媒體係一個恐怖故事關鍵詞,因為佢喺過去幾十年嘅美國經濟衰退之前差唔多每次都出現過。但呢個指標有三個好重要嘅細節,通常唔會喺標題入面出現:
倒掛同衰退之間,平均隔好耐
歷史上由 2s10s 首次倒掛,到官方認定衰退開始,時間差由幾個月去到超過兩年都有。呢個 lead time 嘅離散度大到一個地步,令佢作為擇時工具嘅價值好低。
知道「未來某一兩年可能有衰退」,同知道「幾時減倉」,係兩回事。
今次條曲線有人為成分
上面講過,財政部喺 10 至 30 年段做緊回購。當長端被按住,曲線平坦化就有一部分唔係來自市場對經濟嘅判斷。
換句話講:今次嘅 33 個點子,同一個完全自由市場之下嘅 33 個點子,含意唔完全一樣。用歷史樣本去推論,要打個折。
真正嘅訊號通常喺「解除倒掛」嗰陣
過往幾次週期,股市最痛嗰段唔係倒掛期間,而係曲線由倒掛急速轉返正常(bull steepening)嗰陣 —— 因為嗰個形狀代表市場開始 price 央行要緊急減息,即係經濟真係出事。
所以要盯嘅唔係「幾時倒掛」,係「倒掛之後,短端幾時開始急跌」。
今年債券投資者輸錢(TLT 年初至今 -8.4%),輸嘅係價格,唔係本金。美國國債持有到期,票息同本金照收。
反過來講,持有期愈長、離到期日愈遠,中途嘅價格波動就愈大。呢個係久期風險,唔係違約風險。兩樣嘢嘅應對方法完全唔同 —— 前者靠縮短年期或者持有到期解決,後者唔係。
將兩者混為一談,係散戶喺加息週期最常犯嘅錯。
9 月 15 日嘅市場橫切面:折現率,唔係增長恐慌
債息升,股市跌 —— 呢句話本身冇錯,但唔夠。真正有用嘅係睇邊啲板塊跌、邊啲冇跌。因為兩種跌法代表完全唔同嘅嘢:
• 如果係增長恐慌,週期股、晶片股、細價股會一齊插,防守股會頂得住。
• 如果係折現率上升,長久期同債券代理股(公用、房託、細價股)會跌得最傷,而盈利動能強嘅板塊可以照升。
9 月 15 日嘅答案好清楚(全部以 ETF 官方收市價計算,對比 9 月 14 日):
| ETF | 代表 | 9 月 15 日單日 | 年初至今 |
|---|---|---|---|
| XLU | 公用事業 | -1.20% | -3.6% |
| IWM | 羅素 2000 細價股 | -0.96% | +14.1% |
| XLP | 必需消費 | -0.82% | — |
| QQQ | 納指 100 | -0.65% | +13.5% |
| SPY | 標普 500 | -0.46% | +10.1% |
| XLF | 金融 | -0.32% | — |
| XLK | 科技 | -0.29% | — |
| TLT | 20 年以上美債 | -0.27% | -8.4% |
| SOXX | 半導體 | +0.29% | +63.4% |
| GLD | 黃金 | +0.33% | -1.1% |
| XLE | 能源 | +2.17% | +47.8% |
跌得最傷嘅係公用事業同細價股 —— 兩個最典型嘅利率受害者。公用股係債券代理,息口升佢哋嘅股息吸引力即刻打折;細價股債務比例高、以浮息短債為主,加息直接食佢哋盈利。
而半導體升咗 0.29%,能源升咗 2.17%。呢兩個都係盈利動能最強嘅板塊,年初至今分別 +63.4% 同 +47.8%。
如果市場擔心加息會整冧經濟,晶片股唔會升,能源股唔會升 2%。
當日發生嘅事其實好機械:無風險利率升 → 所有未來現金流嘅現值下跌 → 現金流愈遠嘅資產跌愈多。公用股、房託、細價股嘅估值有好大部分係「好耐之後嘅穩定現金流」,所以首當其衝。
換句話講,呢日賣嘅唔係美國經濟,係久期。
黃金年初至今 -1.1%,呢個數字殺死咗一個好流行嘅講法
過去一年最多人講嘅宏觀故事之一:美元信用崩壞、去美元化、各國央行狂掃金,所以美債冇人要、金價要一直升。
呢個故事有個好硬嘅檢驗:如果市場真係對美國主權信用失去信心,黃金一定要升,因為黃金正正係「唔信紙資產」嗰個出口。
債息大升 81 個點子,但黃金跌咗 1.1%。呢個組合喺「信用崩壞」嘅劇本入面係唔可能出現嘅 —— 信用危機嗰陣,黃金同債息應該一齊爆升。
(要老實講埋一樣:GLD 喺 2025 年 12 月 26 至 29 日之間有一個明顯跳空低開,所以呢個 -1.1% 對起始日好敏感 —— 如果改用 12 月 26 日做基準,年初至今大約係 -5.4%。兩個數嘅方向一樣,但精確數值會唔同,讀者引用嗰陣要講清楚基準日。)
但佢喺另一個劇本入面完全正常:實質利率上升。黃金冇息派,佢嘅最大對手就係實質利率。當市場 price 緊央行要加息去追通脹,實質利率升,黃金就跌。教科書關係,冇乜神秘。
呢度要同讀者交代一個一致性問題。我哋之前有文章講過央行購金嘅步伐同儲備配置,亦有文講過長息喺 9 月初嘅急升。今次呢篇補返關鍵一格:金價同長息嘅表現,同「美債信心崩潰」呢個敘事唔夾。
如果日後金價喺債息高企之下反而急升,咁先係真正要重新評估美元信用嘅訊號。到時我哋會第一時間講返轉頭,唔會當冇事發生過。
香港點算:聯繫匯率之下,呢 25 點子係自動過嚟
好多香港讀者會問:美國加息關我咩事?答案係 —— 因為聯繫匯率,關係大過你想像。
金管局嘅基本利率(Base Rate)定義寫得死實:
取以下兩者之中較高者 ——
(a) 美國聯邦基金目標區間下限加 50 個基點;
(b) 隔夜及 1 個月香港銀行同業拆息(HIBOR)五日移動平均嘅平均值。
現行美國目標區間 3.50%–3.75%,下限 3.50% + 0.50% = 4.00% —— 同金管局 2025 年 12 月公佈嘅基本利率一致。
所以如果今晚聯儲局加 25 點子到 3.75%–4.00%,金管局第二朝開市前會自動將基本利率調高到 4.25%。呢個唔需要開會討論,係公式計出嚟。
唯一嘅但書:公式係「取較高者」,所以 4.25% 呢個數成立嘅前提係 HIBOR 嗰條腿低過 4.25%。2025 年 12 月金管局公佈基本利率嗰陣,隔夜及一個月 HIBOR 五日平均係 2.39% —— 距離好遠,所以除非港元流動性突然大幅收緊,否則實際上就係跟美國嗰條腿。
再向下傳導,就要分清楚兩條唔同嘅線:
| 傳導速度 | 點解 | |
|---|---|---|
| 金管局基本利率 | 即日,自動 | 公式掛鈎美國目標區間下限 |
| 貼現窗 / 銀行資金成本 | 即日至數日 | 跟基本利率 |
| HIBOR(H 按嘅 H) | 視乎港元流動性 | 本地銀行體系結餘充裕就升得慢,結餘收緊就升得快 |
| 最優惠利率 P(P 按嘅 P) | 銀行自行決定,可以滯後好耐 | 銀行會睇存款競爭同息差,唔係自動跟 |
香港按揭主流係 H 按加最優惠利率封頂(P 按鎖息上限)。呢個結構意味住:
• 如果 HIBOR 跟住升穿封頂位,你嘅實際供款就會頂住上限,再升亦唔會過 cap —— 除非銀行加 P。
• 真正要留意嘅係銀行加唔加 P。P 一動,封頂位一齊向上,整條供款曲線平移。
• 加息週期重啟,對已經高度槓桿嘅本地地產股同高息 REIT 係直接壓力,對淨現金嘅公用 / 收租股相對中性。
以上唔構成任何按揭或投資建議,個別按揭條款以銀行實際合約為準。
三個籃 · 三種假設 · 三種錯法
先講清楚:今晚個結果本身係二元嘅 —— 加或者唔加。呢篇文冇興趣去賭嗰一下。真正有用嘅係諗清楚三種情境之下邊啲資產會點,同埋你而家嘅倉位其實默認咗邊一種。
「供應衝擊會過去」—— 押核心通脹贏
假設:油價見頂,基數效應令整體通脹半年內向核心 2.4% 收斂,聯儲局加一次就收手。
贏家:長年期債券(TLT 類)、公用事業(XLU)、房託、細價股(IWM) —— 即係今日跌得最傷嗰批,因為佢哋反彈彈性最大。
錯法:如果油再向上,呢個籃會繼續捱打,而且係最痛嗰種 —— 慢慢滲血。
「通脹會黐住」—— 押實物同定價能力
假設:能源供應側問題結構性,通脹企 3% 以上,聯儲局要加多過一次。
贏家:能源(XLE / XOP)、有定價能力嘅優質股、短年期債券同貨幣基金。香港嘅定期存款同短債基金喺呢個情境下相當有吸引力。
錯法:能源年初至今已經升咗接近五成,你係喺一個已經跑晒嘅板塊追入,油價一回頭回撤會好急。
「盈利動能蓋過折現率」—— 押增長唔受影響
假設:半導體同 AI 資本開支週期嘅盈利增長,大過利率上升嘅估值壓縮。9 月 15 日 SOXX 喺大市跌嗰日仲升 0.29%,就係呢個假設嘅即時證據。
贏家:半導體(SOXX / SMH)、AI 基礎設施相關。
錯法:SOXX 年初至今 +63.4%,估值已經反映咗好多。呢個籃最大風險唔係利率,係資本開支指引一旦轉軚 —— 呢點我哋前一篇文已經拆過。
三個籃同時押,等於冇押 —— 因為佢哋嘅贏輸方向互相抵銷,你最後只係付咗三份交易成本去買一個指數。
比較實際嘅做法係:諗清楚自己最相信邊一個情境,主倉放嗰度,再用另外一個籃嘅少量倉位做對沖。至於具體比重,各大研究機構(Vanguard、BlackRock、Morningstar 等)都有公開嘅資產配置框架可以參考,呢度唔會亦唔應該代任何人決定。
五厘唔係一個關口,係一個問題
5.00% 呢個數字,傳媒會當佢係一個關口 —— 破咗就大鑊,守得住就冇事。但債市唔係咁運作。
真正嘅問題係:你相信呢個 5.00% 係「聯儲局要加息」嘅結果,定係「美國借唔到平錢」嘅結果?
過去九個月嘅數據,已經好明確咁答咗:2 年期 +120 點子,30 年期 +50 點子;金價年初至今跌約 1%;跌得最傷嘅係公用同細價股,而唔係晶片同能源。呢啲全部都指向同一個答案 —— 呢個係政策定價,唔係信用定價。
至於加息本身啱定錯,呢篇文冇畀一個答案,而且刻意冇畀 —— 因為 CPI 核心 2.4% 同 PCE 3.7% 呢兩把尺,真係會量出兩個相反嘅結論。任何人斬釘截鐵話你聽邊個啱,多數係只睇咗一把尺。
政策定價嘅好消息係:政策會變,而且變得快。信用定價嘅壞消息係:一旦形成,要用好多年先修得返。
所以今晚應該睇嘅唔係加唔加嗰 25 點子,而係加完之後條曲線點郁。如果 2 年期再升、30 年期橫行,即係市場仲喺政策劇本入面。如果掉轉 —— 短端唔郁而 30 年期突然標升 —— 咁就真係要換一套框架去諗嘢。
到嗰日,我哋會再寫一篇。