軟件一星期插 4.5%、晶片反升 2.5%
上星期嗰條主線,七日就反轉咗
上星期呢度寫過一句:「錢已經由買晶片搬去收軟件費」。七日之後,呢句嘢畀市場當面撕咗——軟件 ETF IGV 全週 -4.50%、雲軟件 WCLD -5.15%、網安 CIBR -4.03%,而半導體 SMH 反而 +2.51%、記憶體股 Micron 一舉破 $1,000。指數表面上好平靜:SPY +0.11%、QQQ +0.35%、道指 -0.18%、羅素 2000 +0.09%(Polygon 收市價)。但呢個「平」係假嘅:等權標普 RSP -0.77%、等權納指 QQQE -1.24%,全市場 12,251 隻股票入面,升 5,935 隻、跌 6,146 隻。
同一個星期,仲有三件事撞埋一齊:美伊喺荷姆茲海峽重新開火,油價一星期升近 9%;美國 10 年期債息週三見 4.814%,係 2023 年 11 月以嚟最高;9 月加息機率一星期內由六成幾跌到 48%,再俾星期五非農 162K(預期 55K)一野推返上 58%。指數冇跌,但市場已經換咗莊。從數據嚟睇,呢個星期最值得學嘅唔係邊隻股升咗幾多,而係:一星期嘅輪動,唔等於一個新 regime。
一週總覽 — 指數平收,但呢個唔係平靜嘅一星期
先睇最上層。用 ETF 代理計(Polygon,8/28 收市 vs 9/4 收市):SPY 769.35 → 770.19(+0.11%),QQQ 716.43 → 718.96(+0.35%),DIA 535.06 → 534.08(-0.18%),IWM 295.75 → 296.01(+0.09%)。媒體口徑一樣:Yahoo Finance 計標普全週 +0.1%、道指 -0.3%、納指 +0.4%,現貨收 7,718.60 / 53,414.25 / 26,506.99(TheStreet 9/4 收市)。四隻指數加埋,冇一隻郁超過 0.4%。
但一落到第二層,個畫面完全唔同。市值加權 vs 等權嘅差距係本週最重要嘅結構訊號:SPY 贏 RSP 0.88 個百分點,QQQ 贏 QQQE 1.59 個百分點。即係話指數係靠 NVDA(+5.89%)、META(+6.70%)、MU(+8.98%)幾隻大權重撐住,大部分成分股其實係跌嘅。TheStreet 逐日數過:8/31 標普 503 隻成分股得 147 隻升,9/1 得 184 隻;羅素 2000 週一只有 25% 成分股升。
| 代理 ETF | 8/28 收 | 9/4 收 | 全週 | 週內高 / 低 | 一句講 |
|---|---|---|---|---|---|
| SPY(標普 500) | 769.35 | 770.19 | +0.11% | 774.03 / 759.48 | 週二低點啱啱測試 50 日線 756.86 後反彈 |
| QQQ(納指 100) | 716.43 | 718.96 | +0.35% | 721.86 / 704.66 | 週五盤中創週高,收市縮返 |
| DIA(道指) | 535.06 | 534.08 | -0.18% | 537.62 / 526.84 | 週四 +1.19% 係一個月最勁,週五吐返 |
| IWM(羅素 2000) | 295.75 | 296.01 | +0.09% | 296.18 / 289.97 | 非農強都唔跌,週五逆市 +0.28% |
| RSP(標普等權) | 220.69 | 219.00 | -0.77% | 220.28 / 217.20 | 跌穿 20 日線 220.73 |
| QQQE(納指等權) | 122.27 | 120.75 | -1.24% | 122.10 / 119.39 | 同 QQQ 差 1.59 個百分點 |
| SMH(半導體) | 553.11 | 567.01 | +2.51% | 569.40 / 540.07 | 週五 +2.61%、成交 9.5M 係全週最大 |
| VIXY(VIX 期貨) | 17.66 | 17.00 | -3.74% | 17.99 / 16.47 | VIX 現貨週二一度 +10% 到 16.34 |
寬度方面(Polygon 全市場 grouped 數據):全週升跌家數 5,935 對 6,146,幾乎一半一半;用「股價 ≥$5、日均成交 ≥50 萬股」嘅流動股口徑,係 1,268 對 1,286。逐日睇就更清楚——週二(9/1)升跌比只有 0.35、升跌成交量比 0.37,係典型嘅「九成下跌日」;週三、週四連續兩日升跌比 2.0 以上;週五又跌返 0.90。一星期入面市場俾咗三次唔同答案,所以週線收咗支十字星。
呢個局面有個名,叫「指數紅、市場綠」嘅第二個星期。上星期已經係 43.6% 股票升,今個星期係 48%。VIX 一直喺 16–17 徘徊、VIXY 距離 52 週低位 16.47 只差 3%,即係市場對「下星期 CPI 出事」嘅緩衝好薄。唔係話一定跌,而係波動率嘅上行空間明顯大過下行。
逐日復盤 — 兩跌、兩升、一個十字星
我哋睇返個 timeline(逐日收市變幅用 Polygon,事件用 TheStreet 每日盤後實錄、CNBC、Reuters):
關鍵轉軚日有兩個:週二係本週低點同寬度最差嘅一日;週四 Waller 講嘢係本週唯一一個真正扭轉方向嘅催化劑。但週五非農將加息機率推返 58%,等於週四嘅鴿派紅利食返一半——呢個就係點解週線收十字星。
上星期講「錢搬去軟件」,今個星期全部吐返 — 我哋錯咗啲乜?
先認數。上星期週報嘅核心論點係:NVDA 收入 +106% 股價只升 1.3%,而 CRM +22%、OKTA +23%、CRWD +14%,軟件 IGV 同半導體 SOXX 拉開 813 個基點,「錢由畀錢嗰邊搬去收錢嗰邊」。呢個觀察本身冇錯——嗰個星期嘅數字係真嘅。錯嘅係暗示咗呢個係一次「主線交接」。七日之後嘅數據係咁:
| 主題 ETF | 上週(8/24–8/28) | 本週(8/31–9/4) | 兩週淨結果 |
|---|---|---|---|
| IGV 軟件 | +5.93% | -4.50% | 上週升幅吐返四分之三 |
| WCLD 雲軟件 | — | -5.15% | 板塊性拋售 |
| CIBR 網絡安全 | — | -4.03% | PANW -10.32%、ZS -7.83%、FTNT -5.85%、S -7.71% |
| SOXX 費半 | -2.20% | +2.21% | 上週跌幾多今週升返幾多 |
| SMH 半導體 | — | +2.51% | 週五放量站返 20 日線 |
軟件入面跌得最勁嗰批,好多都係「上星期先啱啱升完」或者「業績其實唔差」:MDB 業績超預期但指引保守,一日 -13.54%,全週 -17.44%;ADSK 全週 -16.40%(週五單日 -8.26%);EDA 雙雄 CDNS -14.01%、SNPS -11.02%;PANW -10.32%;DDOG -10.15%;ADBE -8.58%——Adobe 星期四仲宣布咗 12 月 1 日換 CEO,由做咗六年 customer experience 業務嘅 Anil Chakravarthy 接 Shantanu Narayen(Quartz 9/4),市場照沽。就算 SNOW 週四單日 +22%(產品收入 +37%、全年指引由 $58.4 億加到 $60.7 億),全週都只係 +2.80%,因為週初已經跌到 303.89。
咁點解會咁?換個角度理解,有三個原因疊埋:
軟件係最長久期嘅資產,10 年期升到 4.81% 佢第一個中招
軟件股嘅估值大部分嚟自好遠嘅未來現金流。10 年期由上週五 4.72% 升到週三 4.814%,再加 2 年期、5 年期創 52 週新高,呢種「前端帶動嘅升息」對長久期資產最傷。同一個星期,TLT -0.81%、地產 XLRE -1.24%,同軟件係同一條線。唔係軟件出咗事,係利率出咗事。
AI 硬件業績再一次證明「賣鏟」嗰邊嘅數係真金白銀
DELL 一季接咗 $609 億 AI 伺服器訂單、積壓 $950 億、全年指引加 $250 億;AVGO AI 半導體收入 +221%、2028 財年 AI 目標 $2,300 億;NVDA 話供應瓶頸會維持到 2028 財年尾。呢啲數字令市場重新相信:AI 嘅錢,而家仲係先落喺硬件、記憶體、電力嗰度。相比之下,軟件嘅「AI 貨幣化」仍然係故事多過數字——SNOW 係例外,所以佢先有得升。
「AI 取代軟件座席」嘅敘事,一遇到高利率就會由懷疑變成恐慌
UiPath(PATH -16.31%)、Figma(FIG -16.31%)、monday.com(MNDY -9.57%)、Autodesk、EDA、Adobe——呢一批共通點係「按座席收費、AI agent 可能直接做埋佢啲嘢」。呢條線上星期已經有人講,但嗰陣軟件升緊,冇人理。當利率一升、指數一震,同一個敘事就變成沽貨理由。推論:呢個係本週最擁擠嘅空頭交易之一,唔代表軟件基本面一星期內變壞,但代表要等佢企穩先好再講「主線交接」。
上星期嘅數據係真嘅,但「一個星期嘅相對強弱」同「趨勢改變」係兩回事。要確認軟件真係接咗棒,至少要見到:IGV 企返 20 日線之上、軟件業績「beat 之後升唔止一日」、同埋利率唔再創新高。三樣都未出現,反而相反。呢篇文係公開修正:上週嘅「主線交接」判斷,目前被市場否決;下次再講「錢搬咗去邊」,會等兩星期數據先落結論。
Fed 入面三把聲、加息機率坐過山車 — 非農 162K 之後,9 月加唔加息由 CPI 決定
呢個星期 Fed 唔係一把聲,係三把。主席 Warsh 上週五喺 Jackson Hole 話,如果對通脹回落冇信心,Fed「仲有嘢要做」;AP 引述 Peterson Institute 嘅 Adam Posen:「你咁樣講,9 月唔加息人哋就會問發生咩事」。週二理事 Barr 加碼:「通脹唔緩和就應該果斷加息」。週四理事 Waller 反轉:「如果未來兩星期數據繼續改善,我傾向維持不變」。三把聲,對應住 FedWatch 一條過山車:
| 時點 | 9 月(9/15–16)加息機率 | 觸發 |
|---|---|---|
| 8/28 Jackson Hole 前 | 35% | — |
| 8/28 Warsh 講完 | 60% | 「仲有嘢要做」;2 年期 +11bp 到 4.34% |
| 9/2(三) | 約 63% | Barr 鷹派;10 年期盤中 4.814% |
| 9/3 Waller 講完 | 48.4%(-15 個百分點) | 「傾向維持不變」 |
| 9/4 非農後 | 58% | NFP 162K vs 55K;Citi 將下次減息預測推遲到 2027 年 6 月 |
來源:CME FedWatch(經 TheStreet、CNBC、GV Wire 轉述);Citi 預測見 Quartz/Reuters 9/4。
債市個反應比股市誠實得多。TheStreet 逐日記錄:週一 10 年期 4.758%、週二 4.796%(20 個月新高)、週三盤中 4.814%(2023 年 11 月以嚟最高)、週四回落到 4.75%、週五 4.78%。前端更誇張——週五 2 年期 4.374%、5 年期 4.545% 都係 52 週新高。前端升得快過長端,即係市場真係喺度價入 9 月加息,而唔係只係期限溢價。但長端都唔輕鬆:30 年期全週喺 5.24%–5.27% 徘徊,Capital.com 嘅 Hathorn 指出,財政部上星期擴大回購計劃之後長息照升,「壓力唔止嚟自 Fed,仲有政府借貸、期限溢價同全球資本競爭」。
再加兩件長線嘅事。第一,挪威 $2.3 萬億主權基金週五提議將政府債喺債券基準嘅比重由 70% 減到 50%,美債係最大減持對象,大約 $800 億,最快 2027 年先執行(Reuters)。第二,美國 7 月貿易逆差擴到 $886 億,係 2025 年 3 月以嚟最大,資本財進口 +11.4% 係 1993 年以嚟最大升幅——AI 設備進口潮嘅另一面,就係更多美元要流出去搵人接。
資金流亦都話緊同一件事。BofA 嘅 Hartnett 引 EPFR 截至 9/2 一星期:現金 $300 億、債券 $183 億、黃金 $32 億、股票只有 $28 億——九個星期嚟最少;美股連續第二星期淨流出 $59 億,科技基金流出 $15 億係 6 月以嚟最大。Hartnett 嘅結論係:央行轉向加息係為咗保住「名義經濟繁榮同資產牛市」嘅信譽,所以繼續長商品、長黃金(Investing.com 9/4)。
Trump 星期五出 post 話「唔減息就停止同有貿易逆差嘅國家貿易」,Fed 兩星期後如果真係加息,就會係喺總統公開施壓之下加。呢個唔係利率問題,係 Fed 獨立性嘅定價問題——推論:如果 9 月真係加,美元同短債息會再升一截,而黃金點反應會係「央行信譽」呢個交易嘅試金石。
財報季新規矩 — 超預期唔夠,要「改變個估值模型」先有得升
呢個星期出咗一批 AI 硬件同軟件嘅重磅業績,結果好清楚咁分成兩邊。贏嗰邊:DELL 收入 $470 億(+58%)、EPS $7.04(+203%)、AI 伺服器訂單 $609 億、積壓 $950 億、全年收入指引加 $250 億到 $1,920 億(+70%)、EPS 指引 $25.50——週三 +15.81%,全週 +14.88%(Investing.com、Quartz)。SNOW 產品收入 +37% 連續三季加速、全年指引由 $58.4 億加到 $60.7 億——週四 +22%。GTLB 業績強勁,週三盤前 +21%,全週 +11.05%。
輸嗰邊,好多都係「數字好、股價跌」:
| 公司 | 業績 | 市場點解唔收貨 | 當日 / 全週(Polygon) |
|---|---|---|---|
| AVGO | 收入 $296 億(+86%)、EPS $3.32(+96%)、AI 半導體 $167 億(+221%)、FY27 AI 目標加到 $1,150 億、FY28 $2,300 億 | Q4 指引 $348 億 vs 共識 $350 億;營業利潤率 66% 略低;61 倍 P/E 冇容錯空間(Motley Fool) | -2.74% / -2.95% |
| CRDO | 收入 +115%、EPS +131%,全面超預期 | GAAP 毛利率跌到 64.5%、營業利潤率 25.2%;Q2 指引 $525–535M 唔夠強 | -20.04% / -26.72% |
| CIEN | 收入、盈利雙超預期 | 供應受限 | -10.36% / -15.18% |
| MDB | 超預期 | 指引保守 | -13.54% / -17.44% |
| HPE | — | 供應鏈瓶頸、毛利率壓力 | -7.5% / -0.59% |
| PANW | headline beat | 增速放緩、利潤率壓力、期望太高 | -7.8% / -10.32% |
| LULU | Q3 收入不及預期、同店惡化、下調全年 | 真係差 | -17.38% / -16.72% |
| GWRE | Q4 beat | Q1 FY27 收入指引弱 | -22% / -21.10% |
| FICO | 非業績 | FHFA 局長 Pulte 宣布終止佢房貸評分嘅實質壟斷 | -17.5% / -19.18% |
DELL 同 AVGO 嘅對比最有代表性。兩間都係 AI 硬件、兩間都破紀錄、兩間都上調長線目標。分別喺:DELL 嘅全年指引一次過加 $250 億,大到要重寫個模型;AVGO 嘅 Q4 指引差共識 $2 億,一個「唔完美」就夠俾人借口獲利。高估值環境下嘅新規矩:市場只獎勵「上調幅度大到改變估值模型」嘅公司,其餘一律當「利好出盡」。下星期四(9/10)ORCL 同 ADBE 盤後出業績,會再驗證一次呢條規矩——尤其係 ADBE,本週已經跌咗 8.58%,又啱啱換 CEO,期望值已經好低。
1. 業績前「賭 beat」嘅勝率已經好低——AVGO、CRDO、CIEN、MDB 全部 beat 都跌。2. 業績後嘅第一日方向反而可靠:DELL、SNOW 之後兩日都冇回補跳空。3. 「超跌反彈」要等——CRDO 週五 +3.90%、CIEN +1.12% 只係止跌,未係反轉。
資金流向 — 油、電、記憶體、礦企有錢入;軟件、消費、國防有錢走
11 個板塊 ETF,全週只有 5 個收紅(其中 XLF 係 0.00%)。排名係咁(Polygon):
| 排名 | 板塊 | 全週 | 邊個帶動 |
|---|---|---|---|
| 1 | XLE 能源 | +2.20% | 油價 +9%;CVX +3.34%、XOM +1.76%;週四五獲利回吐 |
| 2 | XLK 科技 | +0.86% | 靠 NVDA、MU、半導體;軟件成分拖後腳 |
| 3 | XLU 公用事業 | +0.82% | 週一 EIX/PCG 崩完,之後 CEG +8.03%、VST +8.91%、NRG +7.11% 拉返上 |
| 4 | XLV 醫療 | +0.17% | 週二逆市升,防守 |
| 5 | XLF 金融 | 0.00% | C +3.63%、WFC +3.78% 對沖 V -1.71%、MA -2.70% |
| 6 | XLC 通訊 | -0.85% | META +6.70% 都救唔到 GOOGL -2.35%、NFLX -4.25% |
| 7 | XLP 必需消費 | -1.02% | CPB -8.59%、GIS -7.85%、CLX -9.24%、TSN -7.18%——食品股唔係避風港 |
| 8 | XLI 工業 | -1.06% | LMT -6.84%、RTX -5.16%、UPS、FDX 跌;DE +10.03% 逆市 |
| 9 | XLRE 地產 | -1.24% | 利率直接受害者 |
| 10 | XLB 原材料 | -1.39% | FCX -4.87%、COPX -3.98% |
| 11 | XLY 非必需消費 | -1.96% | LULU -16.72%、DASH -10.56%、AMZN -2.97%、HD -2.77%、MCD -3.51% |
能源同非必需消費相差 4.16 個百分點,係典型嘅「油價衝擊 + 利率上升」組合——成本推嗰邊贏、消費者嗰邊輸。再落一層睇主題,本週資金去咗四個地方:
(一)記憶體同存儲:MU +8.98%(週五破 $1,000)、SNDK +17.17%、STX +2.35%、WDC +1.74%。TheStreet 引述 IBKR 嘅 Sosnick:散戶仲係不斷買 NVDA 同 MU。有個反面訊號要記住——13F 顯示 Citadel 大幅減持 MU(TheStreet),雖然係 6 月底嘅持倉。(二)AI 電力同散熱:VRT +9.12%、MOD +9.59%、NVT +5.08%、PWR +3.60%、GEV +3.29%、ETN +2.00%;獨立發電 CEG、VST、NRG、TLN 全部 +7% 到 +9% 而且週五收喺週高;燃料電池 BE +19.97% 四連升;核電 URA +1.08%、NLR +1.55%、SMR +4.41%。Musk 週六話 SpaceX 要自己鑄燃氣渦輪葉片,因為「太陽能唔夠,天然氣仲要頂幾年」——呢句嘢就係 AI 電力股嘅廣告。(三)礦企轉 AI + 加密金融:IREN +26.04%(全市場流動股週升幅第一)、HUT +17.79%、CIFR +16.94%、CLSK +8.83%、CORZ +8.36%;HOOD +17.12%、MSTR +12.17%、CRCL +17.11%、IBIT +3.03%。(四)能源同大銀行:USO +9.45%、DBC +3.61%;C、WFC、KRE +1.31%——曲線上移對淨息差有利(推論)。
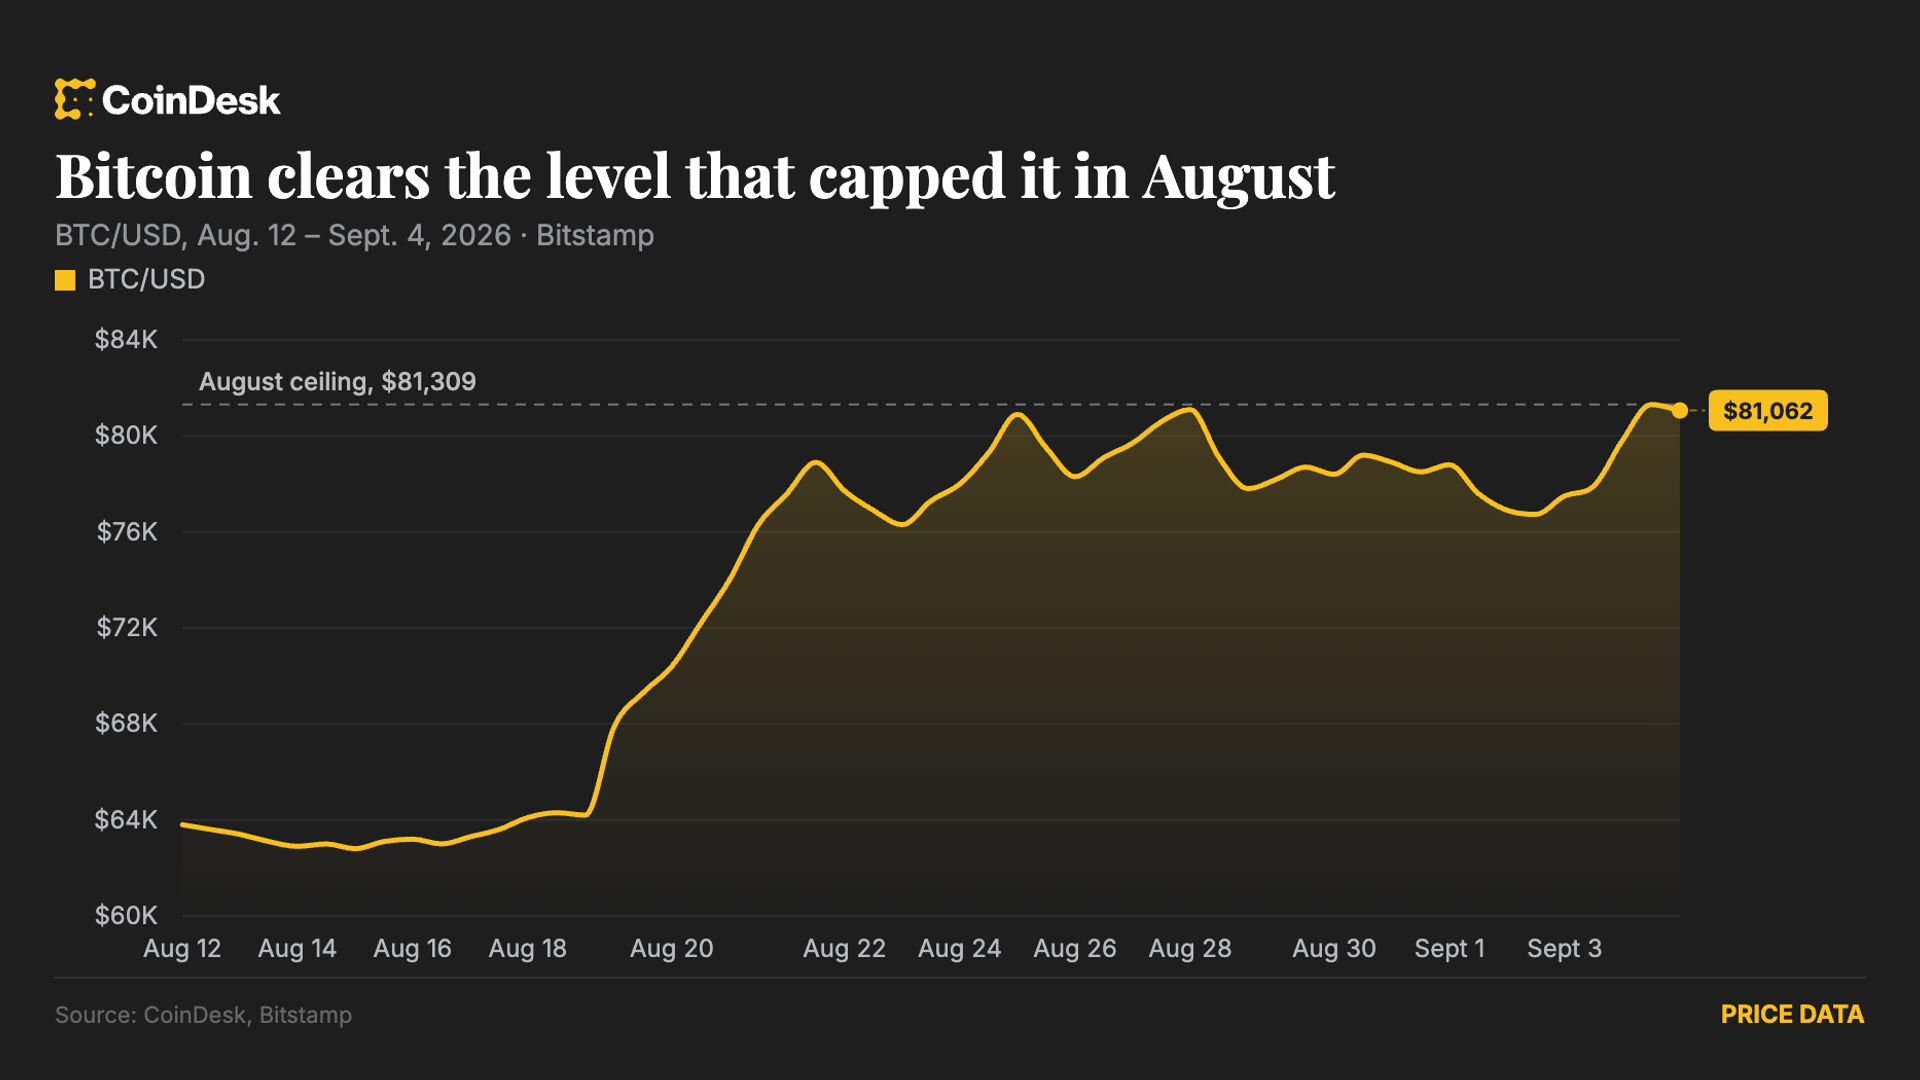
錢由邊度走?軟件全鏈(IGV、WCLD、CIBR、SKYY -2.17%)、非必需消費、食品股、國防(ITA -3.10%,同地緣升溫背道而馳——推論係市場賭「escalate to de-escalate」)、長債(TLT -0.81%)同地產。避險資產本身亦好奇怪:黃金由上星期高位 $4,700 一路跌到週三 $4,355,再靠 Waller 反彈到週四收 $4,539.90,全週 GLD -0.52%;比特幣反而抗跌,喺 $76,000–80,000 磨咗三日之後週四衝破 $81,309(CoinDesk 9/4)。CoinDesk 嘅解讀係:呢輪債息升係因為財政憂慮而唔係增長,所以法幣體系以外嘅硬資產反而受惠。
用綜合 AI ETF 睇,AIQ +0.16%、BOTZ +0.56%,幾乎持平——即係 AI 敘事本身冇退潮,而係內部重新定價:市場將「被 AI 顛覆嗰邊」由受惠者名單剔走,錢集中去「賣鏟嗰邊」。SMH 週五放量突破 20 日線、記憶體同電力創週高,呢條線目前係全市場最乾淨嘅。
七巨頭同贏家輸家 — META/NVDA 一邊,MSFT/AMZN/GOOGL 另一邊
| 股票 | 8/28 | 9/4 | 全週 | 週高 / 週低 | 本週發生咗咩 |
|---|---|---|---|---|---|
| META | 578.02 | 616.77 | +6.70% | 619.46 / 556.10 | 四連升;週三發布旗艦模型 Muse Spark 1.3,Alexandr Wang 話 coding 贏 GPT-5.6;$180 億訴訟和解解除法律壓力(Yahoo Finance/Stocktwits) |
| NVDA | 217.55 | 230.36 | +5.89% | 234.76 / 215.10 | $129.3 億收購 Hugging Face(FT);市值 $5.4 萬億;供應瓶頸維持到 FY2028 |
| TSLA | 348.75 | 354.08 | +1.53% | 384.04 / 347.15 | 週一 +5.51%、週四 +5.42%、週五 -5.92%;全週振幅 10.6% |
| AAPL | 319.70 | 319.97 | +0.08% | 330.81 / 312.80 | 週二 +2.61% 週五 -2.51%;9/9 iPhone 發布會前觀望 |
| GOOGL | 346.59 | 338.46 | -2.35% | 344.68 / 332.82 | YouTube 同 Amazon 合作做電商;跟廣告/軟件股回落 |
| MSFT | 513.53 | 499.70 | -2.69% | 515.65 / 493.81 | 週五 -2.04% 跌穿 $500;軟件板塊拖累 |
| AMZN | 266.43 | 258.51 | -2.97% | 264.36 / 251.93 | FTC 聯同 22 州告佢廣告拍賣「系統性超收」,第三宗聯邦訴訟(NPR) |
七巨頭分成兩邊唔係偶然:META、NVDA 係「AI 模型 + 算力」嗰邊,MSFT、AMZN、GOOGL 係「軟件 + 雲 + 廣告」嗰邊,同本週板塊輪動完全一致。TSLA 係另一個故事:週一 Optimus 投產、週四 Cybercab 發布會前炒到 384,發布會 Musk 冇現身、冇直播、德州只登記咗 45 部 Cybercab,週五 NHTSA 開審查點解可以無軚盤、無踏板自我認證,一日 -5.92%(Motley Fool、24/7 Wall St.)。
全市場週升幅榜(Polygon,股價 ≥$10、週均成交額 ≥$3 億,剔除槓桿 ETF):IREN +26.04%、CNH +23.29%、BE +19.97%、HUT +17.79%、SNDK +17.17%、HOOD +17.12%、CRCL +17.11%、CIFR +16.94%、DELL +14.88%、RIOT +14.80%;之後係 SWKS +12.51%、RBLX +12.41%、ALNY +12.24%、MSTR +12.17%、GTLB +11.05%、DE +10.03%。週跌幅榜:CRDO -26.72%、GWRE -21.10%、FICO -19.18%、EIX -19.10%、MDB -17.44%、LULU -16.72%、ADSK -16.40%、PATH -16.31%、FIG -16.31%、CIEN -15.18%;之後係 AXON -14.16%、CDNS -14.01%、PCG -13.86%、SNPS -11.02%、DASH -10.56%、PANW -10.32%、DDOG -10.15%。
兩張榜擺埋一齊,升榜係「電、幣、記憶體、伺服器」,跌榜係「軟件、連接晶片、消費、監管個案」。CNH 同 DE 咁勁暫時搵唔到可靠嘅單一原因,唔亂估;HOOD 週四 +16.57% 亦係同加密相關股齊爆,單一催化未有可靠來源。
技術面同下週作戰計劃 — 四隻大盤代理、CPI 三個情境、5 個信號
| 標的 | 9/4 收 | 20 日線 | 50 日線 | 200 日線 | 52 週高(日期) | 距高位 | ATR14 |
|---|---|---|---|---|---|---|---|
| SPY | 770.19 | 769.05 | 756.86 | 712.15 | 779.37(8/13) | -1.18% | 5.50 |
| QQQ | 718.96 | 717.51 | 711.08 | 657.71 | 748.65(6/3) | -3.97% | 8.26 |
| IWM | 296.01 | 298.87 | 297.01 | 272.68 | 305.18(8/14) | -3.00% | 3.12 |
| SMH | 567.01 | 565.42 | 573.97 | 477.40 | 671.83(6/22) | -15.60% | 15.43 |
| RSP | 219.00 | 220.73 | 217.12 | 203.62 | 223.44(8/19) | -1.98% | 1.72 |
來源:Polygon 日線(2025-08 至 2026-09-04),均線係簡單移動平均,由本文計算。
SPY 週線十字星,企喺 20 日線上面、50 日線之上 1.8%,均線仲係多頭排列;週二低位 759.48 啱啱掂到 50 日線 756.86 就彈——呢條線係本輪回調第一道有效支持。壓力係 774.03(週高)→ 776.34(8/14 週收)→ 779.37(52 週高)。QQQ 20/50/100 日線黐埋一齊(717/711/706),即係納指 100 三個月冇郁過;週二低位 704.66 曾經穿咗 100 日線再收返,704–711 係多頭最後防線,穿咗就係「三線齊破」。IWM 係四隻入面唯一收喺 50 日線之下嘅,但週五非農咁強都逆市升,「壞消息唔跌」係短線築底跡象,收返 299 就算多頭恢復。SMH 站返 20 日線但仲低過 50 日線 573.97,距離 6 月高位仲有 15.6%,週五成交 9.5M 係全週最大——放量企上 574 先算半導體多頭確認,跌穿 540 就失敗。
| 日期 | 事件 | 點解重要 |
|---|---|---|
| 9/7(一) | 美股、債市休市(勞動節) | 四日交易週 |
| 9/8(二) | NFIB 小企業指數;3 年期國債標售;GME、CASY 盤後業績;Goldman Communacopia、Citi TMT 大會開鑼(至 9/11) | 科技公司管理層集中發言 |
| 9/9(三) | Apple iPhone 發布會;10 年期國債標售;CHWY 盤前、AVAV 盤後 | AAPL 本週振幅 5.6%,sell-the-news 風險 |
| 9/10(四) | PPI(8 月);初請失業金;30 年期國債標售;歐洲央行議息;ORCL、ADBE 盤後業績 | Fed 決定前第一份通脹數據;軟件能唔能止血 |
| 9/11(五) | CPI(8 月);密歇根大學信心初值;Cleveland Fed 中位數 CPI | Morningstar 預覽核心 CPI 約 +0.3% 月率、3.1% 年率(以發布前共識為準);7 月 CPI 係 +0.1%、3.4% |
| 9/5–9/17 | FOMC 噤聲期 | 冇 Fed 官員講嘢,市場只可以靠數據定價 |
| 9/15–16 | FOMC 會議 | 加息機率 58% |
來源:Investrade/Hammerstone 週曆(9/4)、TheStreet、Morningstar。
三個情境(中性描述,唔係建議):CPI 核心月率 ≤0.2% 而且 SPY 企上 774,係突破前最後確認,半導體、電力主線延續;核心 0.3% 就係「維持震盪」,SPY 喺 757–779 之間磨;核心 ≥0.4% 而且 10 年期穿 4.85%,9 月加息幾乎成定局,SPY 測 757、QQQ 測 705 嘅機會大增。
1. 9/11 CPI 核心月率:≤0.2% 係通行證,≥0.4% 係加息確認。2. 10 年期守唔守到 4.85%,同埋 9/9 十年期、9/10 三十年期標售嘅尾差同間接投標。3. SMH 放量企唔企到 50 日線 573.97——決定半導體係「底部第二隻腳」定「反彈失敗」。4. RSP 守唔守 217.12、IWM 收唔收返 299——寬度改善定惡化嘅判定點。5. 9/10 ORCL/ADBE 業績後 IGV 嘅反應——如果「好業績又係只升一日」,軟件空頭趨勢確認;如果板塊性反彈,本週嘅軟件沽壓就係階段性洗盤。
觀察名單(唔係買賣建議,係下週睇邊度)
Basket A · 動能延續:NVDA(支持 224、壓力 234.76)、MU(週五 +6% 後離 20 日線遠,等回測 958)、SNDK(支持 1555)、DELL(跳空日收 492 係支持)、VRT(週五收週高 280.53)、CEG / VST(雙雙收週高,支持 285 / 144)。Basket B · 事件驅動:ORCL(9/10 業績,本週三連升,壓力 159.70)、ADBE(9/10 業績,期望已極低,週低 263.93)、AAPL(9/9 發布會,週低 312.80)、TSLA(Cybercab 失望 + NHTSA,支持 347.15、壓力 384.04)。Basket C · 只睇唔掂:CRDO、CIEN(超跌止跌,未反轉)、IWM(收返 299 先算多頭恢復)、IREN / BE(週升 20–26%,乖離太大)。ETF:SMH、XLE、IBIT、KRE 係本週資金流入嘅代理;IGV、XLY 係流出嘅代理。
宏觀利率(高):10 年期 4.78%、2 年/5 年創 52 週新高、加息機率 58%、Fed 內部分歧。地緣(高):美伊六個月衝突重燃、荷姆茲油輪中彈觸雷、伊朗攻擊科威特、EU 加入制裁;WTI 喺 $90–95,Saxo 話單日可以 $5 上落。全球債市 / 財政(中高):日英國債息創數十年新高、挪威主權基金擬減美債 $800 億、貿易逆差 $886 億。寬度(中高):RSP 跌穿 20 日線、週二九成下跌日。AI 擁擠度(中高):硬件端單週兩位數升幅、AVGO「超預期仍跌」、Citadel 減持 MU。業績(中):9/10 ORCL、ADBE。技術面(中):IWM、SMH 喺 50 日線下,QQQ 三線黐埋。政策(中高):Trump 貿易威脅逼減息、半導體關稅框架、FHFA 對 FICO 嘅行政干預。9 月歷史上係標普平均 -1.1% 嘅最弱月份(TheStreet)。
一句睇多,一句睇淡
睇多嗰句:AI 硬件業績(DELL $950 億積壓、AVGO 2028 年 $2,300 億)再一次證明呢條主線嘅錢係真嘅,SMH 放量站返 20 日線、電力同記憶體齊創週高,而 SPY 守住 50 日線、均線仍然多頭排列——只要 CPI 唔爆,指數離歷史高位只係 1.2%。
睇淡嗰句:指數靠三隻股撐住,等權指數跌、軟件破位、10 年期 2023 年以嚟最高、加息機率 58%、VIX 卻只有 16——市場對壞消息嘅緩衝係今年最薄嘅時候之一,而下星期就係 CPI、PPI、三場長債標售同 FOMC 噤聲期。
上星期我哋講「主線交接」,今個星期市場話「未」。呢個修正本身就係本週最有價值嘅資訊:當一條新主線得一個星期嘅數據支持,佢係一個觀察,唔係一個結論。而家嘅市場階段係牛市高位橫行第四個星期——Stage 2 後段、分配期嘅疑慮上升,但仲未有任何 Stage 4 訊號。下一個真正嘅判定點,係 9/11 早上 8 點半。
數據來源:Polygon.io(所有 ETF / 個股收市價、週高低、升跌家數、均線、ATR,adjusted=true);TheStreet Stock Market Today 8/31–9/4;CNBC(非農、Waller、Barr、ADP、Broadcom、Lutnick、Warsh);Reuters(挪威主權基金、Citi、油價);Bloomberg(MSTR);FT(NVDA/Hugging Face);Yahoo Finance / Stocktwits(META、Snowflake、週度指數);The Motley Fool(AVGO、CRDO、TSLA);Investing.com(DELL、Hartnett/EPFR、Snowflake);Quartz(DELL、Adobe CEO、Citi);CoinDesk(BTC、黃金、DXY);PBS/AP(Jackson Hole);BLS、ISM、TD Economics;Investrade/Hammerstone 週曆;Morningstar(CPI 預覽);CME FedWatch(經媒體轉述);24/7 Wall St.(TSLA)。數據衝突:8/28 十年期收市各媒體介乎 4.672%–4.726%,本文採 CNBC 4.72%–4.726%;TheStreet 9/3 盤中稱「週三標普 +1.00%」,同 Polygon SPY 週三 +0.44% 不符,本文以 Polygon 逐日收市為準。