SOXX 升 7.43% 但 NVDA 只升 1.26%、六成股票收跌
市場今次買嘅唔係 GPU,係 CPU
如果你今個星期只睇指數,你會覺得美股好掂:標普 500 升 1.21%、納指 100(QQQ)升 3.19%、費半 SOXX 爆升 7.43%,道指仲終止咗三個星期連跌。
但如果你真金白銀持股,你今個星期大機會係蝕錢嘅。全市場 2,723 隻有成交量嘅普通股,只有 1,065 隻升、1,644 隻跌 —— 升嘅只佔 39.1%,中位數股票跌 0.93%。
呢兩句唔矛盾。呢個星期發生嘅事,係一個極少數股票嘅單一主題行情,吸乾全場。而嗰個主題,唔係你以為嘅「AI 晶片」 —— 係一個更窄、更具體嘅嘢。
先講清楚一件事,因為好多人搞錯咗:Meta 嘅 Muse AI agent 唔係今個星期出嘅。佢係 9 月 8 日發佈嘅(Bloomberg、Axios、CNBC 同日報道),定價免費版 + $20/月 Power + $100/月 Maximum,由首席 AI 官 Alexandr Wang 主導。
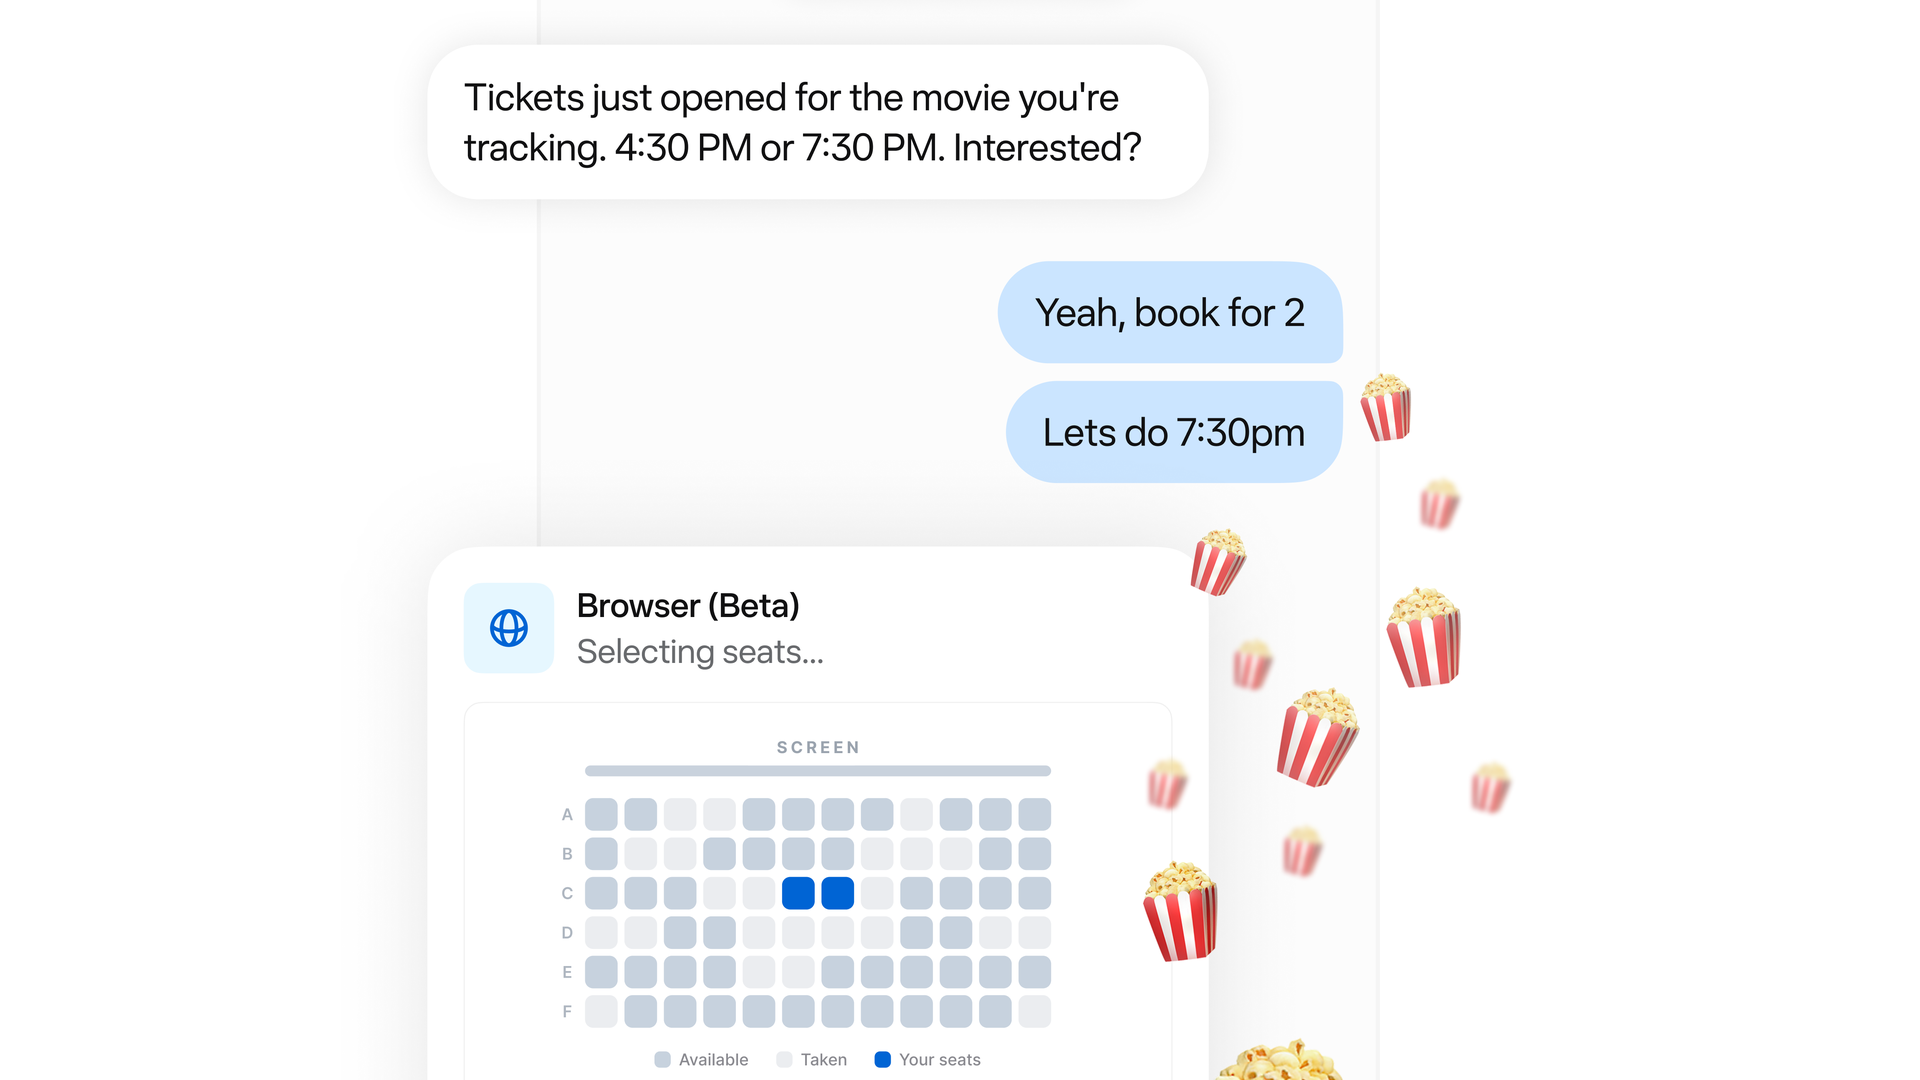
今個星期一(9/21)引爆晶片股嘅,係另一樣嘢:Muse 已經連續三日登上美國 iOS App Store 第一名(Eastern Herald)。即係話,呢個 AI agent 唔係「宣布咗」,而係「真係有人喺度用」 —— 而且係消費級規模。
由「宣布」到「證實有人用」,中間隔咗 13 日。市場等嘅就係後者。而佢一嚟,重定價嘅方向令好多人跌眼鏡。
一週總覽:指數紅、市場黑
由上星期五(9/18)收市到今個星期五(9/25)收市,用 Polygon 嘅數據排一次:
| ETF | 代表 | 9/18 收 | 9/25 收 | 週漲跌 | 週內高 / 低 |
|---|---|---|---|---|---|
| SOXX | 費半(等權傾向) | 533.07 | 572.68 | +7.43% | 575.69 / 541.47 |
| SMH | 半導體(市值加權) | 573.00 | 606.56 | +5.86% | 609.66 / 578.51 |
| QQQ | 納指100 | 721.45 | 744.50 | +3.19% | 748.35 / 727.81 |
| SCHG | 大型成長 | 35.43 | 36.26 | +2.34% | 36.43 / 35.66 |
| SPY | 標普500 | 761.69 | 771.35 | +1.27% | 775.14 / 763.25 |
| DIA | 道指 | 515.88 | 517.49 | +0.31% | 522.55 / 510.42 |
| MDY | 中盤400 | 666.68 | 665.87 | -0.12% | 672.99 / 660.47 |
| VTV | 大型價值 | 221.25 | 220.81 | -0.20% | 222.59 / 219.46 |
| RSP | 標普等權 | 212.29 | 211.11 | -0.56% | 213.87 / 209.81 |
| IWM | 羅素2000 | 284.10 | 281.97 | -0.75% | 288.94 / 279.05 |
| VIXY | 短期VIX期貨 | 17.09 | 16.61 | -2.81% | 17.16 / 16.43 |
睇最後幾行。標普等權指數 RSP 跌 0.56%,小盤 IWM 跌 0.75%。即係話「平均一隻標普成分股」今個星期係蝕錢嘅。市值加權嘅 SPY 升 1.27%,兩者相差 1.83 個百分點 —— 呢 1.83% 就係「資金集中度」嘅價錢。
TheStreet 9/25 寫「標普 500 全週升 0.63%」。呢個數字同官方收市價對唔上。用 FRED(S&P Dow Jones Indices 官方日收市):
標普 9/18 收 7,650.50、9/25 收 7,743.41 → +1.21%。納指綜合 9/18 收 26,522.55、9/25 收 27,068.72 → +2.06%。
同一間媒體嘅兩個數字似乎調轉咗 —— 佢寫標普 0.63%、納指 1.21%,而 1.21% 先係標普嘅真數。
我用官方收市價計,唔用媒體嘅週度百分比。Polygon 嘅 SPY +1.27% 同官方 +1.21% 對得上(ETF 有股息同追蹤誤差)。呢個唔係雞蛋裡挑骨頭 —— 你用錯個基準,之後所有比較都會歪。
仲有一個裂口:納指綜合全週升 2.06%(FRED 官方收市),但 QQQ(納指 100)升 3.19% —— 差 1.13 個百分點。
講清楚:綜合指數升咗 2%,即係中小型科技股整體唔係喺度跌,只係跑輸大票。真正嘅裂口唔喺「納指 vs 納指」,而喺「科技 vs 其餘全部」 —— 等權 RSP 跌 0.56%、小盤 IWM 跌 0.75%、六成股票收跌。
換句話講:錢冇離開股市,錢離開咗科技以外嘅所有嘢。
逐日復盤:全週 90% 嘅升幅喺星期一
| 日期 | SPY | QQQ | IWM | SOXX | 升/跌家數比 |
|---|---|---|---|---|---|
| 9/21 一 | +1.55% | +2.77% | +0.52% | +4.93% | 1.73 |
| 9/22 二 | -0.02% | +0.81% | +0.57% | +2.40% | 1.23 |
| 9/23 三 | -0.72% | -0.84% | -1.84% | -1.23% | 0.25 |
| 9/24 四 | -0.08% | -0.01% | -0.09% | +0.06% | 0.57 |
| 9/25 五 | +0.54% | +0.46% | +0.11% | +1.17% | 1.65 |
星期一 9/21 —— 唯一真正重要嘅一日
納指綜合單日 +2.3% 創歷史新高,標普 +1.5%。晶片股嘅單日表現(24/7 Wall St.):
- ARM +13% 至 $312.46
- INTC +12% 至 $121.38
- AMD +9% 至 $611 —— 盤中摸到 $613 新高,市值一度過 1 萬億美元
- 費半指數 +3.9%,連續第五日升
Meta 自己單日 +11%。油價同日跌破 $100(市場預期美伊重啟霍爾木茲談判),比特幣衝上 $86,000+(+5.81%)。
星期三 9/23 —— 真正嘅轉折日
兩件事同一日發生:
- 9 月 Flash PMI 大幅超預期 —— 綜合 58.4(8 月 56.0)、製造業 57.0(8 月 53.9)、服務業 58.7(8 月 56.5),全部來自 S&P Global 新聞稿。市場預期約在製造業 53.5–53.7、服務業 55.8–56.0 之間(不同機構口徑有差異)—— 無論用邊一組,都係大幅超預期。經濟太熱。
- 油價因為談判前景轉淡而反彈 —— USO 當日 +3.30%。
兩樣加埋 = 通脹預期上修。10 年期美債殖利率當日升到 5.11%,創 2007 年以嚟新高;交易員即刻將 10 月加息機率推高到 71%(CNBC)。
但真正嘅傷害唔喺指數 —— 標普只跌 0.8%。傷害喺寬度:升跌比崩到 0.25(821 升 / 3,311 跌),IWM 單日跌 1.84%。同一日,Bloomberg 出咗篇《AI Agents Are Upending a Big Slice of the Stock Market》。
星期五 9/25 —— 大型科技扛旗
Akamai 因為 9/24 公布同 Anthropic 簽咗 七年 116 億美元雲端協議,股價全週 +9.01%。油價回落(WTI 結算 $92.41,-2.33%),但長債繼續散:10 年期收 5.17%(2007 年以嚟最高)、30 年期 5.49%(2002 年以嚟最高)。
三大指數收紅:標普 +0.51% 至 7,743.41、納指 +0.48% 至 27,068.72、道指 +0.93% 至 51,828.62 終止三週連跌。升跌比回升到 1.65 —— 全週第二健康嘅一日。
主線拆解:三個真相
市場重定價嘅唔係 GPU,係 CPU —— 所以 NVDA 冇份
今個星期最難解釋嘅一件事:費半升 7.43%,但 NVDA 只升 1.26%,跑輸 6.17 個百分點。龍頭缺席,行情點解仲可以咁猛?
答案喺 Muse 嘅架構。Muse 係 always-on 嘅 —— 你 close 咗個 app,佢仍然喺 Meta 雲端嘅專屬虛擬機上面繼續跑(Axios)。
24/7 Wall St. 當日嘅原文係咁寫:呢個 move「signaling that inference workloads are ramping faster than expected and that autonomous AI agents could materially raise CPU footprint per unit of compute」 —— 即係「推理負載比預期更快 ramping、自主 agent 會實質提高每單位算力嘅 CPU 佔用」。
要講清楚:呢句係記者對盤面嘅判讀,唔係 Arm 或者任何一間晶片公司嘅聲明。同一篇文嘅 Quick Read 寫得更白:「Meta's Muse AI agent is repricing processor stocks without any chip company announcements...confirming the rally is CPU-specific」 —— 成個星期,冇一間晶片公司出過聲明。
技術上點解係 CPU?原文:「inference work requires CPUs alongside accelerators for orchestration and data movement」 —— 推理需要 CPU 配合加速器做編排同數據搬運。留意個字係「alongside」(配合),唔係「取代」。GPU 做嘅係爆發式訓練同大批量推理;agent 帶嚟嘅增量,係持續唔停嘅編排同數據搬運 —— 嗰部分吃 CPU。
(以下係我嘅推論)受益順序:ARM(收架構授權費,伺服器 CPU 出貨量升就自動收錢)> INTC(自己有廠;CEO Lip-Bu Tan 喺上一個星期披露公司「只滿足到客戶需求嘅 50%」,積壓即等於未來訂單)> AMD(merchant chip 搶份額)。
24/7 Wall St. 自己都有留一手,而呢句唔應該慳返:三隻股「are being repriced on the reception of Meta Platforms' consumer application, a demand signal at some distance from any order the chip names have written」。
即係話:市場係用「一個 app 幾多人下載」去重定價三間晶片公司嘅未來訂單,而嗰啲訂單一張都未簽。
再加一樣:Muse 連續三日 App Store 第一呢個關鍵觸發點,我只搵到一個媒體來源(Eastern Herald),搵唔到 App Store、Appfigures 或者 Sensor Tower 嘅原始排名數據。成個星期最重要嘅一粒火種,證據強度只係單一來源 —— 我照寫,但你要知道佢有幾實。
如果只有 Muse 一件事,呢個 CPU 論述可以當炒消息。但同一個星期,Akamai 同 Anthropic 簽咗七年 116 億美元 —— 睇清楚合約內容:Akamai 提供嘅係「分散式雲端基建同軟件,支援 Anthropic 嘅 CPU 工作負載需求」(Akamai 官方新聞稿原文)。
兩件互不相關嘅事,同一個星期,指向同一個方向:AI 推理階段嘅瓶頸,正由 GPU 轉向 CPU 同數據搬運。呢個唔再係單一消息,係一條開始有證據嘅趨勢。
附帶一個容易漏嘅細節:Akamai 為呢張單發咗認股權證俾 Anthropic,最多約 5% 普通股(770 萬股,行使價 $111.33),另外要為呢張單投 約 55 億美元 資本開支。即係話 —— 賣鏟嘅人,自己都要先掘個礦。
同一個 Muse,一邊造神一邊殺人
Muse 唔止推高晶片股。佢同時引爆咗另一邊嘅拋售 —— 市場開始問:如果 AI agent 幫你訂酒店、報稅、買嘢、比較保險,中間嗰班收手續費嘅人,仲有冇存在價值?
今個星期嘅答案寫喺股價上面:
- INTU -9.04% —— 報稅同記帳,Benzinga 直接點名 agentic commerce 威脅
- SCHW -5.91% —— 券商,全週大型金融最傷
- ORCL -7.12% —— 傳統企業軟件授權
- PAYX -12.72% —— 薪資外包
- ADBE -5.40%、ABNB -5.26%、BKNG -2.35%、MGM -13.83%
而 Meta 喺 Connect 2026 上面宣布嘅嘢,令呢個恐懼更具體:Muse 已經同 Best Buy、Walmart、Sephora 簽咗購物整合(TechCrunch)。即係話,agent 買嘢唔再係概念,係有零售商排隊接入。
呢個就係本週寬度崩壞嘅機制 —— 一個消息,兩個方向。指數計淨額,你嘅持股計個別。
AI 要用電嘅故事,今個星期喺資金面冇被確認
如果「AI 推理需求爆發」係真,順理成章下游要用電、要蓋數據中心。但今個星期,呢條下游鏈 20 隻有 10 隻收跌,而且跌得最兇嘅係最投機嗰一端:
- WULF -7.47%、APLD -6.65%、IREN -5.47%、CORZ -3.61%、CIFR -3.33%(礦工轉數據中心,全部收跌)
- BWXT -6.13%、NRG -3.17%、VST -1.57%、DLR -1.93%、EQIX -1.30%
- 只有 FLNC +7.24%、NBIS +6.17%、TLN +4.15%、ETN +3.58%、CEG +3.36% 撐住
而 公用事業 XLU 係全週最弱板塊,跌 3.87%。光通訊都一樣:COHR -6.78%、AAOI -3.58%,LITE 只升 1.15%。
我睇呢個背離有兩個解釋,而且可以同時成立:
(一)利率。呢班公司全部重資本開支、負現金流、靠發債發股融資。10 年期一星期升 16 點子到 5.17%,對佢哋嘅估值傷害遠大於對 AMD/QCOM 呢類有現金流嘅公司。XLU 跌 3.87% 支持呢個講法。
(二)敘事分層。市場開始將「AI 交易」分級 —— 有實單、有毛利、即刻交付得到嘅(晶片、Akamai 嗰張 116 億合約)被追;要等三至五年才發電/交付嘅被打折。
呢個背離係我下個星期最重要嘅觀察點。分清楚兩件事:
如果晶片繼續升、下游電力鏈繼續跌 —— 即係資金喺收窄,唔係喺擴散。主線變窄,容錯度下降。
如果下游開始追上 —— 即係市場真係信呢條推理需求,行情有第二條腿。
而家嘅讀數係前者。所以我對「趨勢延續」嘅信心,喺指數層面係高,喺個股層面係低。
資金流向:錢冇去週期,都冇去防禦
| 板塊 ETF | 板塊 | 週漲跌 |
|---|---|---|
| XLK | 科技 | +3.52% |
| XLC | 通訊服務 | +1.94% |
| XLV | 醫療保健 | +1.37% |
| XLI | 工業 | +0.40% |
| XLB | 原材料 | -0.38% |
| XLY | 消費可選 | -0.42% |
| XLP | 消費必需 | -0.89% |
| XLF | 金融 | -1.83% |
| XLRE | 房地產 | -2.28% |
| XLE | 能源 | -3.53% |
| XLU | 公用事業 | -3.87% |
最重要嘅一行唔喺表面:週期(XLI +0.40%、XLB -0.38%、XLY -0.42%)同防禦(XLP -0.89%、XLU -3.87%)兩邊都跑輸大盤。
呢個意味咩?今個星期資金唔係喺做「經濟好轉」嘅交易,都唔係喺做「經濟轉壞」嘅交易。佢喺做一個單一主題交易,其餘一切都被抽血。
風格上面一樣極端:
- 成長 SCHG +2.34% vs 價值 VTV -0.20% —— 成長贏 2.54pp
- 大盤 SPY +1.27% vs 小盤 IWM -0.75% —— 大盤贏 2.02pp
- 半導體 SOXX +7.43% vs 軟件 IGV +1.59% —— 差 5.84pp
最後嗰行值得停一停:同一個 AI 敘事,硬件喺慶祝、軟件喺驚。因為 agent 同時意味住「更多推理晶片需求」同「更少 SaaS 席位需求」。而 IGV 嗰 +1.59% 都係靠 DDOG(+16.62%)、CRWD(+6.09%)撐嘅,中位數軟件股喺跌。
贏家與輸家
七巨頭 —— META 一枝獨秀,但留意條尾
| 標的 | 週漲跌 | 週內高 | 備註 |
|---|---|---|---|
| META | +12.90% | 779.82 | 單日(9/21)市值增約 2,000 億美元 |
| MSFT | +4.53% | 519.40 | AI 基建受益 |
| TSLA | +2.15% | 386.83 | 由週內高回吐 3.8% |
| AAPL | +1.47% | 345.34 | — |
| NVDA | +1.26% | 229.98 | CPU 敘事冇份 |
| AMZN | -1.59% | 259.49 | — |
| GOOGL | -1.61% | 364.17 | 由週內高回吐 5.6% |
META 升 12.90%,但週內最高 779.82、收 751.66 —— 由高位回吐 3.6%。Forbes 9/23 出咗篇《Meta 股價增加 2,000 億美元,但佢個新 AI 可能無法規模化》。
呢條長上影線係本週最值得記住嘅一根 K 線 —— 敘事最強嗰一日,就係賣壓最重嗰一日。
半導體 —— 連接同設備係真正贏家
| 標的 | 週漲跌 | 標的 | 週漲跌 |
|---|---|---|---|
| ALAB | +20.24% | MU | +6.54% |
| CRDO | +19.94% | KLAC | +6.18% |
| QCOM | +13.65% | ADI | +4.76% |
| INTC | +13.26% | TXN | +4.29% |
| AMD | +12.65% | ASML | +3.81% |
| ARM | +12.59% | TSM | +3.67% |
| SMCI | +10.67% | ANET | +3.59% |
| ON | +10.32% | NVDA | +1.26% |
| LRCX | +9.41% | AVGO | -1.34% |
| AMAT | +9.09% | AAOI | -3.58% |
| TER / MRVL | +7.24% | COHR | -6.78% |
兩個值得留意:
(一)連接晶片係最大贏家。ALAB(Astera Labs)+20.24%、CRDO(Credo)+19.94% —— 兩隻都係「AI 機櫃內部數據互連」嘅純標的。呢個完全符合真相 #1:瓶頸喺數據搬運。
(二)設備股集體轉強。LRCX +9.41%、AMAT +9.09%、TER +7.24%、KLAC +6.18%。設備股係資本開支週期嘅溫度計 —— 佢哋同步轉強,代表市場喺定價「新一輪 capex 上修」,唔只係炒短線消息。呢個係本週最硬嘅利多。
全市場漲跌幅榜(已剔除槓桿/反向 ETF,收 ≥$10、週五成交額 ≥$50M)
| 升幅榜 | 週漲跌 | 原因 | 跌幅榜 | 週漲跌 | 原因 |
|---|---|---|---|---|---|
| MRNA | +29.11% | 黑色素瘤癌症疫苗 + FDA 進展,2026 YTD 約 +500% | GEN | -25.47% | 出價收購 GoDaddy,市場質疑(唔係 AI 顛覆) |
| GRAL | +57.10% | 癌症早篩 | ACAD | -24.22% | 生技(原因未查證) |
| VICR | +26.60% | AI 機櫃電源模組 | MGM | -13.83% | 消費弱化 + 旅遊 agentic 敘事 |
| VKTX | +22.66% | 減肥藥 | DK | -13.16% | 煉油廠,特朗普柴油出口禁令提案 |
| AKAM | +9.01% | Anthropic 116 億美元七年合約 | PAYX | -12.72% | 薪資外包,agentic 顛覆候選 |
今個星期全市場升幅榜榜首係 GRML(+414%,由 $2.85 升到 $14.66)。我查唔到可靠嘅催化劑來源,所以我唔會當佢係訊號,亦唔建議任何人跟。微型股嘅 400% 同大型股嘅 13%,係兩種完全唔同嘅生物。
另外留意:MRNA、GRAL、VKTX 三隻生技入升幅榜,但 XBI 全週 -1.08%。即係話呢個係敘事驅動嘅個股行情,唔係板塊行情 —— 唔好見到一隻升就買隻同業。
宏觀:5.17% 係今個星期真正嘅主角
先講一件好多人仲未 update 嘅事:聯儲局唔係喺降息,係喺加息。
9 月 16 日,聯儲局以 12 比 0 加息至 3.75%–4.00%,聲明「承諾對抗通脹」。主席係 Kevin Warsh(第 17 任,2026 年 5 月 22 日上任)。
而今個星期,市場開始押注再加一次:
- Kalshi:10 月加 25 點子 —— 由 9/21 嘅 50.8% 升到 9/25 嘅 66%(呢個先係真正反映「本星期」變化嘅數字)
- CME FedWatch(經 CNBC 引述,9/23):約 71% —— 我攞唔到原文核實,當參考
- Polymarket:2026 年內再加一次 84% —— 但呢個讀數日期係 9/18,喺本星期之前,唔可以用嚟證明「本星期」嘅變化
睇 Kalshi 由 50.8% → 66% 嗰段路就夠:一個星期內,由「五五波」變成「基準情境」。下次會議 10 月 28 日。
觸發點係聯儲局理事 Michael Barr 星期三嘅原話:「In my base case, further policy adjustments are likely to be needed to ensure inflation comes down to target in a timely fashion.」
債市:熊市趨陡
| 期限 / ETF | 9/18 → 9/25 | 含意 |
|---|---|---|
| 10 年期 | 5.01% → 5.17% | 一星期 +16 點子;2007 年以嚟最高(2007 年高位 5.26%) |
| └ 全週最高 | 5.18%(週四 9/24) | 週五收 5.17%,略低於週四 |
| 30 年期 | 5.34% → 5.49% | +15 點子;2002 年以嚟最高(30 年期 2002–2006 曾停發) |
| 20 年期 | 5.38% → 5.54% | +16 點子 |
| TLT(20年+) | -2.38% | 長端重挫 |
| IEF(7–10年) | -0.88% | 中段跌幅較細 |
| SHY(1–3年) | -0.04% | 短端幾乎唔動 |
睇清楚呢個形態:短端唔動、長端大跌,即係「熊市趨陡」(bear steepening)。
呢個含意好具體,同一般理解唔同:市場唔係喺加碼「聯儲局會狂加息」 —— 如果係,短端要跌。市場係喺要求更高嘅長期通脹同期限溢價 —— 即係「聯儲局可能壓唔住呢輪由油價驅動嘅通脹」。
呢個對估值嘅壓力比單純加息更難處理,因為佢直接推高折現率嘅長期錨。
根源:霍爾木茲海峽仍然關閉
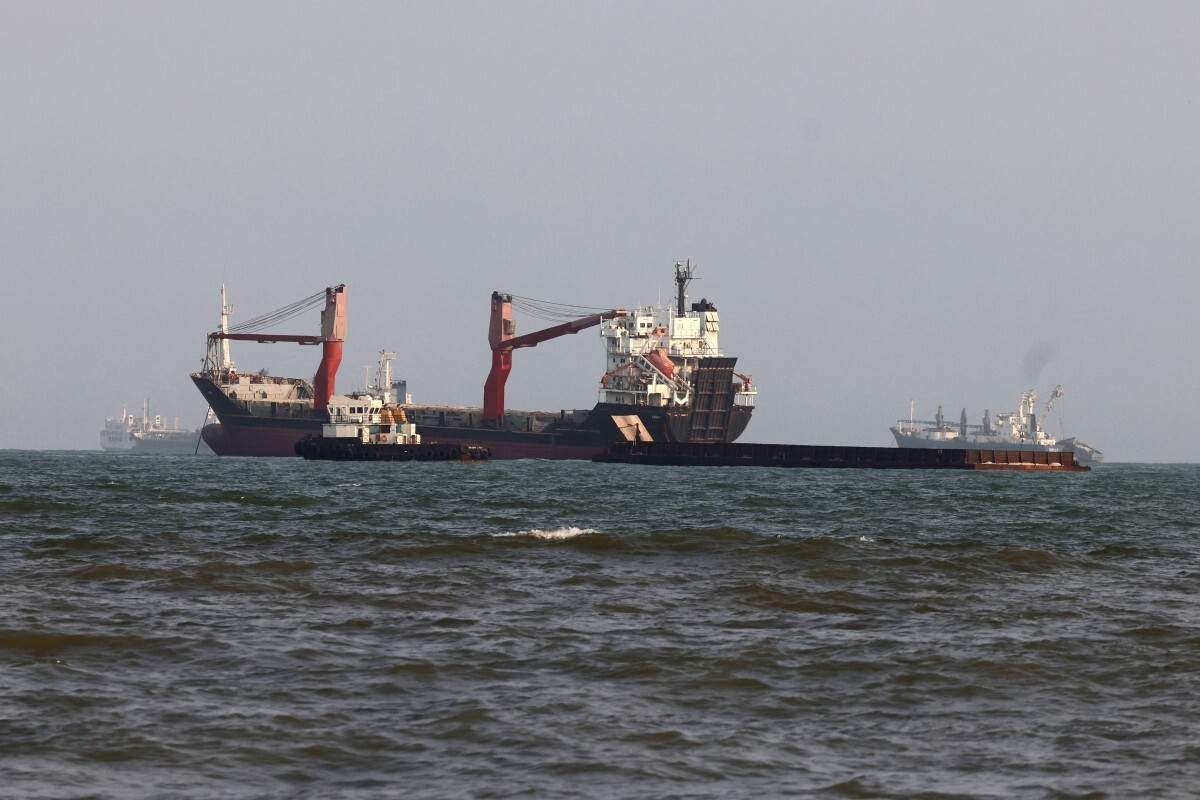
呢一條係理解 2026 下半年所有宏觀數據嘅鑰匙。霍爾木茲海峽由 2026 年 3 月初被伊朗封鎖至今仍未恢復正常通航,到本星期約 第 208–209 日(straits.live / global-energy-flow 追蹤器)。該海峽承載全球超過 20% 嘅海運石油貿易,IEA 形容為「近乎關閉(near closure)」造成嘅史上最大供應中斷。
講精準啲:唔係完全零通航,係流量由約 2,000 萬桶/日跌到約 270 萬桶/日(IEA)。呢個「唔係零、但嚴重受限」嘅狀態,先係 Brent 同 WTI 今個星期分家嘅原因。
條因果鏈係咁:油價高 → 通脹黏 → 聯儲局加息而唔係降息 → 殖利率創 GFC 後新高 → 小盤同高估值資產受壓 → 寬度惡化。
今個星期油價最重要嘅事,唔係「升定跌」,係 Brent 同 WTI 走勢完全脫鈎。The National 9/25 嘅原文:
「From last Friday's close, Brent added 0.43 per cent, while WTI slid nearly 8 per cent.」
週五結算價:Brent $104.30(單日 -2.14%),WTI $92.41(單日 -2.33%)。全週 Brent +0.43%、WTI -8% —— 兩者價差由約 $3.4 擴闊到約 $11.9。
呢個先係霍爾木茲故事嘅真正證據。Brent 係海運原油嘅基準,WTI 係美國內陸嘅基準。海運嗰邊企硬、內陸嗰邊崩 —— 即係話緊張嘅唔係「石油」,係「運得出嚟嘅石油」。供應瓶頸喺海上,唔喺油井。
順帶解釋一個表面矛盾:Polygon 嘅 USO ETF 全週 -3.57%,點解冇跌足 8%?因為 USO 係轉倉期貨 ETF,喺深度逆價差(backwardation)之下有正轉倉收益 —— USO 嘅百分比唔等於 WTI 現貨嘅百分比。
(另註:TheStreet 9/25 報 WTI $92.89 / -1.82%,同兩個獨立來源嘅 $92.41 / -2.33% 有出入 —— 前者應該係結算前嘅盤中報價。NYMEX 喺美東時間 2:30pm 結算。)
消費者:同企業端完全兩回事
| 數據 | 實際 | 預期 | 前值 |
|---|---|---|---|
| 9月 Flash 綜合 PMI | 58.4 | 約 55.3 | 56.0 |
| 9月 Flash 製造業 PMI | 57.0 | 約 53.5–53.7 | 53.9 |
| 9月消費者信心終值 | 48.1 | 47.5 | 51.7 |
| └ 一年通脹預期 | 4.6% | — | 4.0% |
| └ 五年通脹預期 | 3.4% | — | 3.3% |
PMI 話經濟好強(58.4),消費者信心話家庭好慘(48.1)。密大調查主任 Joanne Hsu 嘅原話點出咗條裂口:「短期商業前景暴跌,因為市場重新擔憂高燃料價格同再度升溫嘅貿易爭端會傳導至整體經濟。」
信心 48.1 係四個月低位、比 1 月低 15%;一年通脹預期由伊朗衝突前嘅 3.4% 升到 4.6%(Quartz)。
但要公道講一句:48.1 其實高過市場預期嘅 47.5 —— 所以當日有媒體嘅標題係「跌得少過預期」。我用「家庭好慘」呢個框架,係因為四個月低位加通脹預期抽高呢兩樣;但單就當日嘅意外方向,佢係輕微偏好,唔係爆雷。
呢個就係滯脹嘅教科書形狀:企業端訂單熱、家庭端購買力冷、通脹預期往上飄。
唯一嘅反證係 Costco 9/24 財報超預期、銷售增長 11.2%,全週 +3.07%。但呢個都可能反映消費降級(消費者轉去倉儲量販),兩種解讀都要下星期更多數據驗證。
技術面:距新高一步,但只剩一條腿
| ETF | 收市 | vs 50日線 | vs 200日線 | 50日線方向 | 距 52 週高 |
|---|---|---|---|---|---|
| SPY | 771.35 | +1.3% | +7.4% | 上升 | -1.0% |
| QQQ | 744.50 | +4.5% | +11.9% | 上升 | -0.6% |
| SMH | 606.56 | +7.2% | +23.0% | 下降 | -9.7% |
| SOXX | 572.68 | +8.7% | +27.7% | 下降 | -12.7% |
| RSP | 211.11 | -2.7% | +2.8% | 上升 | -5.5% |
| DIA | 517.49 | -1.9% | +3.1% | 上升 | -5.4% |
| IWM | 281.97 | -4.1% | +2.3% | 下降 | -7.6% |
七個代理指數,只有兩個(SPY、QQQ)喺 52 週高點 1% 以內;四個(IWM、RSP、DIA、MDY)喺 50 日線之下。
最值得標記嘅一個位:QQQ 748.65。呢個係 6 月 3 日嘅 52 週高,今個星期二最高 748.35 —— 差 0.3 點冇過。
呢 0.3 點就係下星期最乾淨嘅多空分界:過咗,係新一輪趨勢確認;第二次又過唔到,就係雙頂風險。
另外 SMH/SOXX 雖然升幅最猛,但距 6 月 22 日嘅 52 週高仲差 9.7% / 12.7%,而且 50 日線仲喺下降。技術意義好明確:呢個係深度回調後嘅強力反彈,未係新一輪創新高嘅趨勢。
下週作戰計劃
關鍵位
| 標的 | 第一壓力 | 第二壓力 | 第一支撐 | 第二支撐 |
|---|---|---|---|---|
| SPY | 775.14(週高) | 779.37(52週高) | 763.25(週低) | 761.57(50日線) |
| QQQ | 748.35(週高) | 748.65(52週高) | 727.81(週低) | 712.65(50日線) |
| IWM | 288.94(週高) | 294.00(50日線) | 279.05(週低) | 275.68(200日線) |
| SMH | 609.66(週高) | 671.83(52週高) | 578.51(週低) | 565.89(50日線) |
日曆:數據同財報雙密集週
| 日期 | 事件 | 為何重要 |
|---|---|---|
| 9/29 二 | 消費者信心(Conference Board)、JOLTS 職位空缺 | 密大 48.1 嘅第二個讀數;JOLTS 係勞動市場鬆緊先行指標 |
| 9/29 二 | CCL、KMX 財報(盤前) | 郵輪需求 vs 油價成本;二手車價同車貸違約 |
| 9/30 三 | PCE 物價指數、GDP 終值、ADP | 聯儲局官方通脹指標 —— 決定 10/28 加息最重要嘅一個數字 |
| 9/30 三 | ⭐ MU(美光)財報,盤後 | HBM 定價同 capex 指引 —— 本週半導體行情嘅基本面裁判 |
| 10/1 四 | ISM 製造業 PMI、初請失業金 | 驗證 Flash PMI 嘅 57 |
| 10/1 四 | ACN(盤前)、NKE(盤後) | ACN:企業 AI 諮詢訂單 —— agentic 敘事第一個實證 |
| 10/2 五 | ⭐⭐ 非農就業(NFP)、失業率、平均時薪 | 全月最重要;工資通脹直接餵入加息決策 |
MU 今個星期已經先升 6.54%(1,015.80 → 1,082.28,週內高 1,108.72)。即係市場已經有期待。
咁樣嘅設置,「符合預期」可能就係賣點。要維持本週半導體嘅升幅,MU 需要嘅唔係「唔錯」,係「HBM 定價同 capex 指引大幅超預期」。
呢個係波段交易最常犯嘅錯:以為財報好就會升。實際上決定股價嘅係「財報 vs 已經 price-in 嘅期待」,而 6.54% 嘅預先升幅就係嗰個期待嘅價錢。
觀察名單
| 標的 | 本週 | 觀察理由 |
|---|---|---|
| MU | +6.54% | 9/30 盤後財報,本週行情嘅裁判 |
| AMD | +12.65% | 盤中破 1 萬億市值,動能最強嘅大型晶片股 |
| ARM | +12.59% | CPU 推理敘事嘅最純標的(收架構授權費) |
| ALAB / CRDO | +20.24% / +19.94% | AI 互連雙雄,瓶頸喺數據搬運 |
| LRCX / AMAT | +9.41% / +9.09% | capex 上修嘅最佳代理 |
| DDOG | +16.62% | 軟件板塊唯一強勢主線 |
| NVDA | +1.26% | 最重要 —— 龍頭唔歸隊,行情難持續 |
| IWM | -0.75% | 收唔返 294.00(50日線),行情擴散無望 |
| ORCL / INTU | -7.12% / -9.04% | agentic 恐慌嘅溫度計,止跌即見頂 |
| XLU / CEG | -3.87% / +3.36% | 反向觀察:殖利率回落但唔反彈 = 敘事問題唔係利率問題 |
我下星期嘅傾向:順勢但減碼,以事件驅動為主軸。
理由一:指數技術面完好且逼近新高,逆勢做空嘅風險報酬比差。
理由二:寬度 39.1%、中位數股票跌 0.93% —— 呢個環境下揀錯股嘅懲罰比平常大。所以降低單筆規模、提高 R 要求(我自己用 ≥2.5)。
理由三:下星期 PCE、ISM、NFP、MU 財報四個事件,任何一個都可以單日重定價。事件前唔宜重倉押方向。
止損用 ATR 或具體技術位(週低/50 日線),唔用百分比或心理價位。本週振幅已經擴大(SOXX 週內 541–576,約 6.3%),止損距離要相應放寬,倉位則相應縮細。
咩數據出現我就改變睇法
| 轉更樂觀 | 轉更保守 |
|---|---|
| QQQ 收市過 748.65 而且 IWM 收復 294.00(擴散) | QQQ 二次挑戰 748.65 失敗並跌穿 727.81 |
| MU 指引大幅超預期 + 下游電力鏈同步反彈 | MU 指引符合/低於預期,半導體高位放量下跌 |
| 10 年期回落至 5.0% 以下 + XLU 反彈 | 10 年期突破 5.35%,或 30 年期站上 5.6% |
| NFP 溫和 + 時薪降溫 | NFP 過熱 + 時薪加速 → 10 月加息機率升到 85%+ |
| 霍爾木茲達成復航協議,油價跌穿 $85 | 談判破裂,Brent 重上 $105 |
| 升幅股票佔比回升到 55% 以上 | 佔比連續兩星期低於 40% 但指數創新高(經典背離) |
一句話:列車冇停,但車身喺變短
今個星期嘅事實好簡單,但好多人會記錯:
- 指數升、市場跌。SPY +1.27%、QQQ +3.19%、SOXX +7.43%,但只有 39.1% 股票升,中位數跌 0.93%,等權 RSP -0.56%。
- 市場買嘅係 CPU,唔係 GPU。Muse always-on 架構 + 連續三日 App Store 第一 → ARM/INTC/AMD/QCOM 齊飛,NVDA 只升 1.26%。Akamai–Anthropic 116 億「CPU 工作負載」合約係同週第二個獨立證據。
- 同一個 Muse,一邊造神一邊殺人。agentic commerce 恐懼打殘 INTU(-9.04%)、SCHW(-5.91%)、ORCL(-7.12%)、PAYX(-12.72%)。
- 宏觀已經係加息交易,唔係降息交易。10 年期收 5.17%(2007 年以嚟最高)、30 年期 5.49%(2002 年以嚟最高),Kalshi 嘅 10 月加息機率一星期由 50.8% 升到 66%,根源係仍未恢復通航嘅霍爾木茲海峽。
- AI 主線強但結構轉差。設備股同實單確認 capex 上行係真,但下游電力、數據中心、光通訊三條驗證鏈同時背離。
用一個比喻講今個星期:呢班列車仲喺向前開,車頭(半導體)馬力十足;但後面嘅車廂喺一節一節脫鉤。列車未停,但車身喺變短。
睇多一句:指數 Stage 2 完好、距新高 1% 以內,設備股同 116 億實單證明 capex 上修係真金白銀,AI 敘事仲喺擴散到新受益者。
睇淡一句:六成股票收跌、四個主要指數喺 50 日線下、10 年期 5.17%、30 年期 5.49% 推高所有嘅折現率錨 —— 一個只剩半導體一條腿嘅趨勢,主線一鬆手就冇第二道支撐。