30 年債息 5.37%,2002 年 2 月之後未見過
布蘭特單日結算爆 6.34%,加息機率衝到七成
而係一場已經跌足八個月、但冇人叫佢做股災嘅清算
重點摘要
- 30 年期美債收 5.37%,10 年期收 4.95%
- 布蘭特結算 $107.63,單日升 6.34%
- 2s30s 利差由 8 月 25 日 100 基點壓縮至 81 基點
- 9/4 至 9/10 布蘭特 ETF 升 12.51%,XLE 只升 1.36%
- VIX 收 17.89,標普距今年高位只跌 2.58%
由 9 月 4 日收市計起(中間隔住勞工節,實際只有三個交易日):布蘭特原油 ETF 升 12.51%、10 年美債孳息由 4.78% 抽到 4.95%、30 年抽到 5.37%、CME FedWatch 顯示嘅加息機率由五字頭跳到接近七成。標普 500 連跌四日,收 7,591.79。
標題就係咁寫:債息爆升、油價爆升、加息在即、股市玩完。
四句入面,頭兩句係事實,第三句要睇聽日,第四句 —— 攤開數據睇,基本上係講錯咗個對象。
因為呢一日真正值得留意嘅,唔係「升咗幾多」,係邊一段升得最勁。用財政部官方收市數,2 年債單日 +13 個基點,30 年債只係 +9 個基點;用 CNBC 喺收市前嘅盤中讀數(經 TheStreet 整理),差距仲大 —— 2 年 +14 個基點,30 年 +8.1 個基點。無論用邊個口徑,短嗰頭都跑贏長嗰頭。而呢個先後次序,同「美國國債冇人要」嗰個故事,係完全相反嘅意思。
三個交易日,幾多嘢一齊郁
先把數字放低,唔加任何解讀。以下全部係 2026 年 9 月 10 日(星期四)嘅實際變動。
孳息方面,美國財政部每日 par yield 曲線嘅官方收市數係咁:2 年由 4.43% 升到 4.56%、10 年由 4.83% 升到 4.95%、30 年由 5.28% 升到 5.37%。TheStreet 喺美東時間下午 3:48 收市前嘅逐點報價顯示,由 1 年到 30 年全條曲線都創咗 52 週新高。
油方面,要分清兩個口徑。盤中報價:TheStreet 早上 9:47(美東)報 WTI 升 4.2% 見 $100.10、布蘭特升 3.6% 見 $105.37;Schwab 喺 9:22 報 WTI $100.58(+4.73%)。但收市結算完全唔同級數 —— 布蘭特一度抽升 7.1% 見 $108,最終結算 $107.63,升 $6.42 或 6.34%,係 5 月 19 日以嚟最高結算價,亦係六個星期最大單日升幅;WTI 曾見 $103,結算 $102.48,升 $6.43 或 6.69%。
呢個分別好緊要,因為傳媒成日引嗰個 $105 係開市後半個鐘嘅報價,實際成日買落去仲要貴多兩蚊。ETF 收市口徑同結算對得上:布蘭特 ETF(BNO)單日 +6.42%、WTI ETF(USO)+5.61%。
股方面,TheStreet 收市綜合:標普 500 −0.58% 收 7,591.79、道指 −0.60% 收 52,064.46、納指綜合 −0.65% 收 26,081.73、羅素 2000 −1.02% 收 2,891.49。標普 500 連跌第四日。TheStreet 喺下午 2:25 亦形容,羅素 2000 當時正「爭緊」連續第三日做主要指數中最差嗰個 —— 呢個係盤中講法,不過以當日收市計,羅素確實係跌得最勁嗰個指數。
同一日,仲有幾件事發生:
- 8 月 PPI 生產者物價公布,按月 +0.4%,同市場共識一致;但按年由 7 月嘅 4.8% 抽到 5.4%,略高於預期
- 歐洲央行加息 25 個基點,存款利率由 2.25% 上調至 2.50%。市場事前已經 100% price in(LSEG 數據)
- 8 月二手樓銷售跌 2%,經季調年率 398 萬伙,2025 年 6 月以嚟最低;存貨升到 4.9 個月供應,十多年來最高(全美地產經紀協會)
- 銅價由紀錄高位回落逾 4%,Freeport-McMoRan 收市插 6.59%、南方銅業收市插 7.23%(盤中一度跌得更多)
- 黃金期貨早段跌 0.75% 至 $4,427.40,白銀期貨插 3.41% 至 $66.31;白銀 ETF(SLV)收市 −5.30%
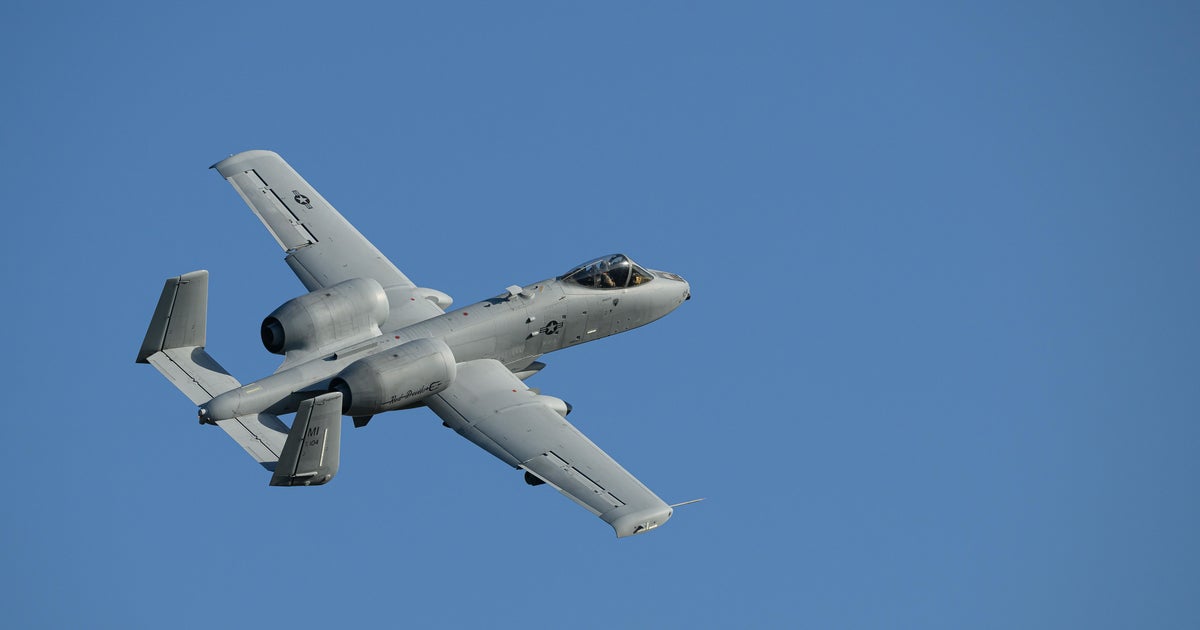
戰事方面,CBS News 引述知情人士報道,伊朗喺 9 月 8 日深夜至 9 日凌晨襲擊約旦 Muwaffaq Salti 空軍基地,多架美軍飛機受損 —— 一架 A-10 被擊中甩咗一邊機翼,約八架 F-15 輕微損毀(已修復重新服役),未有美方死亡報告。特朗普警告伊朗喺 Pickaxe Mountain(近 Natanz 濃縮設施)嘅活動「唔好扮嘢」,否則「我哋要好重手咁打返」。
然後特朗普講咗兩句直接影響油市定價嘅嘢。第一句係佢喺出發去達拉斯前對記者講嘅:油價要等中期選舉之後先會跌 ——「選舉之後,油價就會插落嚟…我諗會比中期選舉再遲少少。」第二句喺共和黨中期大會上講:如果共和黨保住參眾兩院,每名成年美國人派 $5,000「特朗普紅利」,路透估計成本約 1.35 萬億美元,需要國會通過。
一個總統一邊話油價高企會維持到十一月,一邊提出一個要 1.35 萬億美元、冇講明點樣找數嘅派錢方案 —— 呢兩件事同一日出現,對債市嚟講唔係兩件獨立新聞。
油價高企 = 通脹時間拉長;無資金來源嘅財政擴張 = 發債需求增加。兩樣嘢都指向孳息向上。
但下面會見到,市場實際上冇點理第二樣 —— 而呢個「冇點理」,先係成篇文最有訊息量嘅地方。
債市有兩種跌法,今次係邊一種
債息升,唔係一種現象,係兩種。兩種嘅意思相差好遠,而財經標題幾乎從來唔會分。
熊陡(bear steepener):長債跌得勁過短債,孳息曲線變陡。呢種情況嘅意思係 —— 市場對「長期持有美國國債」呢件事本身要求更高補償。可能係擔心財政赤字、供應太多、通脹長期失錨。呢種係最難搞嗰種,因為央行加息幫唔到手,甚至會令情況更差。
熊平(bear flattener):短債跌得勁過長債,曲線變平。呢種嘅意思係 —— 市場相信央行會出手。短端反映政策利率預期,所以短端抽升 = 加息機率上調。長端升得少,即係市場認為呢輪緊縮最終會把通脹壓返落嚟,長期通脹預期冇失控。
簡單啲講:熊陡係「市場唔信你」,熊平係「市場信你會做嘢,而且信你做得掂」。
咁 9 月 10 號係邊一種?攤開 TheStreet 記錄嘅逐個年期變動,答案冇任何模糊空間。
由 3 年期開始,升幅一路遞減:3 年 +14.5、5 年 +13.4、7 年 +12.6、10 年 +11.4、20 年 +10.2、30 年 +8.1。曲線前半段嘅升幅,接近 30 年期嘅兩倍。
用財政部官方收市數,單日變動係:1 年 +11、2 年 +13、3 年 +14、5 年 +14、7 年 +13、10 年 +12、20 年 +11、30 年 +9。
即係話升幅最勁嘅係 3 至 5 年呢段「腹部」(belly),而唔係 1 年期。1 年期反而升得比 2 年期少。
呢個形態其實更加精準咁講出市場嘅諗法:1 年期已經 price 到差唔多盡(未來 12 個月得咁多次會議),真正被重新定價嘅係「呢輪緊縮會維持幾耐」 —— 而嗰個問題,答案就寫喺 3 至 5 年嗰段。
下面所有「短端帶頭」嘅講法,準確嚟講係指曲線前半段(1–5 年),唔係單指最短嗰個年期。
用同一份官方數據再驗一次:8 月 25 日,2 年 4.17%、30 年 5.17%,利差 100 個基點。9 月 10 日,2 年 4.56%、30 年 5.37%,利差 81 個基點。十一個交易日壓縮咗 19 個基點。
條線主體向下,中間喺 8 月 31 日同 9 月 3 日各回升過 3 個基點,但兩次都即刻被壓返落去。淨效果係:成個 9 月,長債嘅風險溢價根本冇持續擴張過 —— 郁嘅係前半段,而前半段郁,原因得一個:市場改咗聯儲局嘅預期。
市場而家驚嘅,唔係美國破產
30 年期見 5.37% 嘅震撼,同佢背後嘅原因,係兩件唔同嘅事
先講個震撼嘅部分。翻美國財政部每日孳息 CSV 逐年掃:2023 年 30 年期最高得 5.11%、2024 年 4.82%、2025 年 5.08%、2007 年 5.35%、2006 年 5.29%。要搵到同 5.367% 同級嘅讀數,要一路翻到 2002 年 2 月 15 日(5.37%) —— 而嗰日正正就係呢個系列停發前嘅最後一個讀數。要搵嚴格高過嘅,就要再前一日:2002 年 2 月 14 日,5.42%。
(兩個要註明嘅地方。第一,30 年期系列喺 2002 年 2 月至 2006 年 2 月停發過四年,所以「中間冇讀數」呢段唔代表當時利率低。第二,唔少報道寫「2007 年以嚟最高」—— 財政部自己嘅數據顯示 2007 年全年最高得 5.35%,低過而家,所以嗰個講法太保守。最準確嘅講法係:自 2006 年 2 月系列復發以嚟最高,並追平 2002 年 2 月停發前嘅最後讀數。)
咁震撼嘅數字,好自然會引出「美國債務爆煲」呢個敘事。但如果真係債務問題主導,曲線會變陡 —— 30 年應該升得最急。實際係升得最慢嗰個。
市場而家 price in 嘅,係下星期三聯儲局會加息。唔係美國還唔到錢。
幾個年期嘅歷史定位放埋一齊睇,個對比就更加清楚:
| 年期 | 2026-09-10 收市 | 對上一次到達呢個水平 | 中間隔咗幾耐 |
|---|---|---|---|
| 2 年 | 4.56% | 2024 年 7 月 10 日(4.62%) | 約 26 個月 |
| 10 年 | 4.95% | 2023 年 10 月 25 日(4.95%,追平) | 約 35 個月;2023 高位 4.98% 仲差 3bp 未破 |
| 20 年 | 5.39% | 2007 年 6 月 14 日(5.39%,追平) | 約 19 年(系列 1994 年高位為 8.30%) |
| 30 年 | 5.37% | 2002 年 2 月 15 日(5.37%,追平) | 約 24 年半;系列 2002–2006 停發 |
換個角度理解呢張表:2 年債返到兩年前嘅水平,10 年債返到差唔多三年前,20 年同 30 年就衝到接近二十年、二十五年未見過嘅位。
睇落好似係長端最誇張。但要記住起點唔同 —— 30 年期本來就一路都喺 5.2% 附近徘徊咗成個夏天(8 月 25 日已經係 5.17%),佢係企咗喺高位好耐,唔係呢幾日先爆。真正呢幾日先爆嘅,係曲線前半段:2 年期 8 月 25 日仲係 4.17%,十一個交易日抽咗 39 個基點。
一個係地板慢慢升高,一個係突然彈起。市場而家嘅焦慮,喺後者身上。
通脹嘅「頭」同「身」已經分咗家
9 月 10 號公布嘅 8 月 PPI,係全日最被誤讀嘅一組數字。
標題係:PPI 按年 5.4%,由 7 月嘅 4.8% 抽高,略高於預期。呢個數字一出,加息機率即刻向上。
但同一份報告入面仲有幾個數:按月 +0.4%,同 Dow Jones 共識完全一致;核心 PPI(除食品同能源)按月 +0.2%,低過 0.3% 嘅平均預期;核心 PPI 按年 4.6%。
換句話講:標題同核心之間差咗 0.8 個百分點,而條差距入面裝住嘅,就係石油。
再睇聽日(9 月 11 日)嘅 CPI 共識。按月數字來自 Briefing.com(經 Schwab 引述):標題 +0.4%、核心 +0.2%;按年標題 3.4% 則係 Dow Jones 共識(TheStreet)。而最關鍵嗰個數 —— 核心 CPI 按年預期得 2.4%,係數年來最低(Schwab 引 Briefing.com)。
要補一句:呢個標題共識唔係一致。FactSet 同 Glenmede 都預期標題按年係 3.3% 而唔係 3.4%。差一個小數位唔影響下面嘅論點,但唔應該扮到得一個數字。
3.4% 對 2.4%。一個離目標好遠,一個基本上已經到咗目標。
央行加息嘅傳導機制,係透過抽高借貸成本、壓抑需求,令到價格上升壓力減弱。
呢套機制對付「需求太旺」型嘅通脹好有效 —— 樓、車、服務、人工,加息可以直接壓落去。
但對付「供應斷咗」型嘅通脹,基本上冇用。聯儲局加息唔會令荷姆茲海峽重開,唔會令沙特嘅能源設施修返好,唔會令油輪保費跌返落嚟。
加息只可以做一件事:防止油價傳導入去第二輪 —— 即係防止「油貴 → 運費貴 → 所有嘢貴 → 打工仔要求加人工 → 再推高物價」呢條鏈。
而核心 CPI 預期 2.4%,正正就係話你知:第二輪傳導,而家睇落仲未發生。
當然,「仲未發生」唔等於「唔會發生」。CNN 喺 9 月 9 日報道,美國汽油均價已經約 $4.22 一加侖,係 6 月 4 日以嚟最高。柴油方面兩個追蹤機構嘅講法有出入:CNN 引 AAA 數據話全國柴油均價創紀錄見 $5.98;GasBuddy 同日就話已經歷史上首次突破 $6.00。兩個都係可信來源,所以準確講法係「柴油創紀錄,喺 $6 樓上樓下」。
柴油係最直接嘅通脹傳導管道 —— 全美國每一件貨,由農場、工廠到超市貨架,都係靠柴油車運送。
Schwab 固定收益研究主管 Cooper Howard 就係咁講呢份 PPI:「整體 PPI 0.4% 符合預期,但對聯儲局嚟講依然大概太熱。CPI 會係更重要嗰份報告,不過我唔認為呢份數字打消到近期加息嘅可能。」佢同時指出,PPI 入面機票、運輸、倉儲幾個分項偏硬,而呢幾項會傳導入 PCE —— 即係聯儲局最睇重嗰個通脹指標。
柴油逼近 $6 呢件事,係成篇文入面最值得擔心嘅單一數據。原因唔係佢貴,係佢會遲到。
油價升,汽油即日反映;但運輸成本要透過合約重新定價、庫存周轉,先會浸落零售價。中間可以隔兩至四個月。
即係話:而家核心 CPI 睇落乖,唔代表十一月、十二月嘅核心 CPI 一樣咁乖。聯儲局入面主張加息嗰批人,講嘅正正就係呢件事 —— TheStreet 引述 Rev Shark 嘅整理:「主張加息嗰班人係睇住前面。一場令油價高企咗六個月嘅戰爭、新關稅、加上一輪龐大嘅 AI 基建投資,會令通脹壓力持續冒返出嚟。」
所以呢一章嘅結論唔係「唔使驚」,而係:今日呢個 5.4% 唔係加息理由,將來嗰個未出嘅核心數字先係。兩者唔應該當同一件事嚟嗌。
油升 12.5%,能源股升 1.4% —— 邊個講大話?
如果原油三個交易日爆 12.5%,係一個會持續嘅結構性趨勢,咁最應該即刻反映呢件事嘅,唔係債市,係能源股。石油公司賣油,油貴即係收入貴,呢條數細路都識計。
咁佢哋升咗幾多?
由 9 月 4 日收市計到 9 月 10 日收市:布蘭特油 ETF +12.51%、WTI 油 ETF +11.57%。同期,能源股 ETF(XLE)得 +1.36%;勘探生產(XOP)+2.50%;而油田服務(OIH)—— 理論上油價高企最直接受惠嘅一環,因為鑽井活動會增加 —— 係 −1.71%。
單日睇更加誇張:9 月 10 號布蘭特結算升 6.34%,XLE 反而跌 0.58%。
「能源股唔認油價」呢個講法,如果淨係睇呢四日,好容易畀人誤會成能源股弱。事實完全相反。
年初至今:XLE +45.2%、XOP +54.8%、OIH +47.6% —— 係全市場表現最好嗰批。而且 XLE 喺 9 月 10 日距離自己嘅 2026 年最高收市價只有 0.58%(嗰個高位就係前一日 9 月 9 日創嘅),XOP 更加係喺 9 月 10 日當日收喺 2026 年新高。
所以準確講法唔係「能源股跌」,而係:能源股已經升咗成年,但喺油價最後衝呢一段,佢哋唔肯再跟上去。
呢個分別好重要 —— 一隻升咗 45% 之後喺高位橫行嘅股票,同一隻跌緊嘅股票,傳達嘅訊息唔同。前者係「呢個價已經反映咗」,唔係「呢個行業唔掂」。
就算補返上面嗰個 YTD 背景,呢個背馳依然係全日最少人講、但訊息量最高嘅一組數字。
股票市場定價嘅,唔係今日嘅油價,係未來幾年嘅平均油價。當油三個交易日爆 12.5% 而能源股只肯畀 1.4%,即係股票投資者集體用真金白銀投票話:最後嗰截升幅係戰爭溢價,唔會變成長期盈利。
而佢哋有理由咁諗。特朗普 9 月 9 號親口講:「選舉之後,油價就會插落嚟…我諗會比中期選舉再遲少少。」中期選舉喺十一月 —— 留意佢自己都加咗個「再遲少少」嘅尾巴,即係連佢都冇畀一個確實時間表。
換個角度理解:債市 price in 加息(前半段抽升),股市 price in 油價最終回落(能源股唔再跟)。兩個市場對同一件事,得出咗兩個唔同結論。其中一邊,將來一定要改變睇法。
要理解點解油價可以企咗咁耐,要睇實體航運嗰邊嘅數。
呢場戰爭喺 2026 年 2 月 28 日開打,一開波就導致荷姆茲海峽接近完全封鎖 —— 呢條水道正常時候承載全球約五分之一嘅石油同天然氣。美伊喺 6 月 17 日簽過一份備忘錄,約定六十日內談出一個持久安排;七月伊朗恢復襲擊經阿曼水域嘅油輪,美國還擊,海峽再度關閉。
《The National》7 月 17 日引述保險經紀 Marsh 全球海事、貨運及物流主管 Marcus Baker 嘅數字:戰爭風險保費由開戰前船身價值嘅 0.25%,抽升到 3% 至 10%。用一艘一億美元嘅油輪計,保費由大約 $250,000 變成 $300 萬至 $1,000 萬。
Baker 嘅原話值得記住:
「戰爭險費率一路好似坐緊過山車,同油價嘅走勢完全同步 —— 一開始急升,備忘錄簽咗之後回落,呢幾日又再升。」
國際海事組織 7 月 8 日嘅更新指,約 6,000 名船員被困喺區內,組織正安排經安全航道撤離滯留船隻。
以上保費數字來自 7 月 17 日嘅報道,船員數字來自國際海事組織 7 月 8 日嘅更新,全部唔係 9 月 10 日嘅最新讀數。Baker 自己都講明費率係「過山車」,兩個月足以大幅變化。
放呢組數喺度,唔係話而家仍然係 3–10%,而係要說明一件結構性嘅事:油價入面嘅溢價,唔淨係期貨市場嘅情緒,係有實體成本支撐嘅。保費、繞道、船期延誤,呢啲成本會直接浸入運費,再浸入柴油裂解價差。
亦正因為咁,上面能源股嗰個背馳先更加值得留意 —— 明明實體成本擺喺度,股票市場依然唔肯為高油價付出估值。
不過持平講,能源股唔跟,亦可以有第二個解釋:油價升到 $100 以上,會開始破壞需求,同時提高全球衰退風險。能源公司賺多咗嘅邊際利潤,可能被銷量下跌抵銷。呢個解釋同「戰爭溢價唔持久」唔互相排斥 —— 兩個都指向同一個結論:市場唔認為呢個油價會轉化成長期盈利。
同日仲有另一組商品數字值得一提:銅價由紀錄高位回落逾 4%,Freeport-McMoRan 收市 −6.59%、南方銅業收市 −7.23%、銅礦 ETF(COPX)收市 −6.99%。
坊間好鍾意講「銅博士(Dr. Copper)有博士學位,佢跌就係預告衰退」。今次呢個講法要打個折扣。
Schwab 記錄咗兩個銅價自身嘅催化劑:中國 8 月銅進口創同月六年新低,同埋特朗普政府當日宣布延後關稅。前者係需求數據,後者純粹係之前囤貨搶關稅嘅倉位平返。
所以「銅跌油升」呢個組合,唔可以直接當成「供應衝擊而非需求繁榮」嘅鐵證。佢係一個指向同一方向嘅旁證,唔係主證。真正嘅主證,係上面能源股自己嘅背馳。
市場而家喺度「激」一個從來冇答應過加息嘅主席
聯儲局下星期三(9 月 16 日)開會。而市場已經 price in 咗一個連主席本人都未講過會做嘅決定。
TheStreet Pro 撰稿人 James「Rev Shark」DePorre 對呢個局面嘅描述,係全日最傳神嗰句:
「近排債市咁差嘅表現,係市場喺度 price in 一個主席 Kevin Warsh 從來冇承諾過嘅加息。Warsh 要就係真係加,要就係解釋點解而家唔使加。一位前聯儲局高級經濟學家形容,呢個係市場喺度『double-dog dare』新主席。」
「Double-dog dare」係美式校園俚語,意思係加碼挑機 —— 你唔敢做?我加大注碼再激你一次。用喺一個中央銀行同債市之間,其實幾傳神。
Warsh 今年 5 月 22 日先宣誓就任。佢過往嘅公開立場一路偏鷹,而喺 Jackson Hole 之後,市場開始相信佢會採取比前任更強硬嘅通脹立場 —— 本專欄 8 月 28 日已經寫過,當時六個月年化通脹 4.1% 高過十二個月嘅 3.7%,加息機率一夜跳到 57%。
但相信同承諾,係兩件事。Warsh 至今冇明確講過九月會加。市場就係喺呢個真空入面,自己一路加碼落注。
結果就形成咗一個自我實現嘅壓力:市場 price in 70%,如果聯儲局唔加,等於當眾否定市場;如果加,又等於承認係俾市場推住行。兩條路都有代價。
而喺呢個張力之上,聯儲局內部其實已經放低咗一條好清楚嘅判斷準則。
TheStreet 引述 Rev Shark 嘅整理:理事 Waller 上星期講過,如果 8 月核心 CPI 係 +0.2%,佢就投票唔加;如果高過 0.2%,佢就支持加。
而經濟學家共識,正正就係 +0.2%。
一個小數點後一位,決定下星期三
用 Rev Shark 嘅講法:零點一個百分點嘅差別,已經足以觸發加息。
核心 CPI 出 +0.2% 或以下 → 按 Waller 自己講嘅準則,佢投唔加。加息機率會由七成插落嚟,短債會反彈,曲線嘅平坦壓力會鬆返。
核心 CPI 出 +0.3% 或以上 → Waller 轉軚支持加,而佢唔會係唯一一個。九月加息基本上落實。
呢個唔係模糊嘅「睇數據行事」,係一條已經公開講咗出嚟嘅數值規則。所以 9 月 11 日早上 8:30(美東)出嗰個核心按月數字,重要性遠高於標題數字 —— 而財經新聞標題,幾乎一定會報標題數字。
另一邊,Bellwether Wealth 首席投資官 Clark Bellin 就持相反睇法:「如果星期五見到一份相對溫和嘅 CPI,聯儲局今次可能會按兵不動,俾多啲時間消化陸續公布嘅數據。」佢同時補充,加息壓唔低油價,但聯儲局嘅職責就係要回應通脹壓力。
歐洲已經加咗 —— 而且係第二次講同一句說話
同一日,歐洲央行把存款利率由 2.25% 上調至 2.50%,加 25 個基點。市場事前已經 100% price in(LSEG 數據),所以呢個決定本身唔算新聞。
新聞喺於理由。歐央行自從美伊戰爭爆發之後就一直表明採取逐次會議(meeting-by-meeting)嘅取態,而今次加息嘅背景,就係能源價格推高通脹憂慮。
呢件事對美國有兩層意思:
- 第一層是政策示範。一間主要央行已經用行動確認咗:面對能源驅動嘅通脹,佢選擇收緊而唔係睇定。呢個示範會令聯儲局唔加息嘅門檻提高。
- 第二層是匯率。歐央行加息會收窄美歐息差,理論上利歐元、淡美元。而事實上,美元喺呢日嘅反應細得出奇 —— 美元指數 99.12,升 0.31%(Schwab,美東 9:22);美元 ETF(UUP)收市只係 +0.18%。
美元嘅反應值得留意。正常情況下,2 年債孳息單日抽 14 個基點,美元應該有明顯升幅 —— 息差擴闊,資金追美元。
但美元幾乎冇郁。一個解釋係歐央行同日加息抵銷咗;另一個解釋係市場覺得呢輪短端抽升唔會持久,所以唔值得為佢重新配置外匯倉位。
兩個解釋都指向同一件事:呢次孳息抽升,喺跨資產市場入面冇得到全面確認。能源股冇認,美元冇認,VIX 亦冇認 —— 下面就講 VIX。
「股市玩完」—— 先講清楚你講緊邊個市場
返到最初嗰條問題。
標普 500 收 7,591.79,由 9 月 4 日收市計跌咗 1.60%(以 SPY 計),距離今年最高收市價 −2.58%,年初至今仍然 +11.13%。
納指 100 ETF 距高位 −5.02%,年初至今 +15.36%。羅素 2000 距高位 −5.70%,年初至今 +16.88%。
用任何標準嚟講,呢個都唔係「玩完」。連「調整」(一般定義為距高位跌 10%)都未夠資格。
但如果把鏡頭拉闊,望下今年真正發生咗咩事:
白銀 ETF 距今年最高收市價 −45.55%。房屋建築 ETF(ITB)−22.32%、住宅建築(XHB)−20.15%。黃金 ETF −20.07%,而且年初至今得 +0.01% —— 即係實際上白做咗成年。20 年期美債 ETF(TLT)−11.05%,年初至今 −7.32%。公用股 −10.92%。
呢場清算八個月前已經開始,只係冇人叫佢做股災
把上面嗰張圖由上而下讀落嚟,你會發現排頭嗰批有一個共通點:佢哋全部都係對真實利率極度敏感嘅資產。
白銀同黃金 —— 冇息收嘅資產,真實利率升,持有成本就升。房屋建築 —— 30 年按揭利率跟 10 年債走,10 年債 4.95%,買樓需求就死。長債 ETF —— 定義上就係孳息嘅倒數。公用股 —— 高派息、高負債,係經典嘅債券代理。
換句話講:利率上升嘅代價,市場今年一直有付,只不過付喺呢啲角落,而唔係付喺標普指數上面。
指數由七隻大科技撐住,所以帳面睇落無事。但指數以外嘅世界,已經捱咗一場冇被命名嘅熊市。
星期四嘅樓市數據,就係呢個代價嘅最新一筆帳:8 月二手樓銷售跌 2%,經季調年率 398 萬伙,2025 年 6 月以嚟最低;存貨升到 4.9 個月供應,十多年來最高。全美地產經紀協會首席經濟學家 Lawrence Yun 講得好直白:「按揭利率同買樓活動係反方向走嘅,喺高按揭利率下見到買樓活動輕微回落,唔算意外。」
不過佢亦補充咗一句要記住嘅:今年首八個月,二手樓銷售累計仍然係按年升 1.6%,中位價 $429,100,按年 +1.6%。即係話樓市係凍結,唔係崩潰 —— 成交減少、庫存累積、價格輕微上升。
VIX 17.89 同廣度 36% —— 兩個互相矛盾嘅訊號
如果市場真係相信「加息在即、股市玩完」,恐慌指數應該爆升。
實際數字:VIX 喺 9 月 9 日收 16.46;9 月 10 日收 17.89,單日升 8.69%。
17.89 呢個水平,對照歷史係咩概念?VIX 長期平均大約 19-20。即係話喺一個「戰爭升級、油結算破 $107、債息二十幾年新高、下星期可能加息」嘅日子,期權市場對未來一個月嘅波幅預期,仲低過長期平均。
TheStreet 自己喺收市綜合入面就係咁寫:呢個升幅顯示市場壓力上升,「但企喺 20 以下,個指數依然唔算去到任何值得留意嘅水平」。
同一日,Schwab 記錄:標普 500 成份股企穩 50 日線嘅比例插到 36%,上星期五(9 月 4 日)仲有 47%。即係三個交易日內,超過一成嘅成份股跌穿咗中期趨勢線。
過去一個月,只有能源同醫療保健兩個板塊上升。而消費非必需品同工業 —— 兩個都對借貸成本敏感 —— 明顯落後。
低 VIX 加窄廣度,係一個歷史上唔太舒服嘅組合:指數水平被少數重磅股撐住,大部分股票已經喺度跌,但因為指數冇跌,期權市場冇需要為指數買保險。
咁樣嘅結構,如果重磅股嗰邊有咩閃失,VIX 可以喺極短時間內由 17 跳到 30。低 VIX 唔等於安全,有時只係代表對沖未做。
TheStreet 收市綜合寫得好清楚:當日跌幅主要由科技同原材料板塊帶頭,兩者都跌超過 1%;標普 500 入面得兩個板塊上升 —— 通訊服務同必需消費品。
收市數字:XLK 科技板塊 −1.41%、SMH 半導體 −2.44%、輝達 −2.37%、台積電 ADR −1.68%、博通 −0.97%、Meta −1.42%、Intel −5.7%(連日急升後獲利回吐)。
逆市上升嘅得幾隻:蘋果 +3.56%(推出摺疊 iPhone,分析員指加價幅度冇預期咁高)、Alphabet +0.59%、微軟 +0.16%。
⚠️ 特別提一句:Schwab 早上 9:22 報 Meta「再升 1%」,唔少二手報道照抄咗呢個數。但Meta 當日係收跌 1.42% —— 呢個正正就係「盤中報價當收市價用」嘅典型陷阱,方向都可以倒轉。
同一日仲有個唔矛盾嘅好消息:台積電 8 月營收按年升 53% 創新高,公司表示供不應求(彭博)。基本面同股價當日行唔同方向 —— 呢個亦係利率主導嘅市場先會出現嘅現象。
Schwab 當日亦標示咗一個技術位:標普 500 嘅 7,600 至 7,620 係防線,跌穿嘅話買盤可能會轉弱。當時(9:22)標普報 7,636.36,仲企喺線上面。
但收市係 7,591.79 —— 跌穿咗。
呢個係下星期第一件要睇嘅嘢:如果 7,600 真係防線,而家已經喺線下,咁 CPI 同 FOMC 就唔單止係宏觀事件,仲係一個技術面已經轉弱嘅市場要面對嘅事件。
同 2022 年嗰次比,今次差喺邊
上一次「債息爆升拖冧股市」係 2022 年。好多人而家腦入面播緊嘅,就係嗰套劇本。但兩者嘅結構差異相當大。
| 2022 年緊縮 | 2026 年 9 月現況 | |
|---|---|---|
| 通脹性質 | 核心通脹全面擴散,服務、租金、人工同步升 | 核心 CPI 預期 2.4%(數年最低),壓力集中喺能源 |
| 聯儲局位置 | 明顯落後於曲線,要追住加 75bp | 政策利率已經喺高位,爭論係加唔加多 25bp |
| 曲線形態 | 短端狂抽,同時長端亦大幅上移 | 曲線前半段主導,長端反應溫和(2s30s 由 100bp 壓到 81bp) |
| VIX | 長時間企 25-35 | 9/9 收 16.46;9/10 收 17.89(仍然 20 以下) |
| 指數跌幅 | 標普全年 −19.4%,一度距高位跌逾 25% | 標普距今年高位 −2.58%,年初至今 +11.13% |
| 利率敏感資產 | 同指數一齊跌 | 已經先跌咗:ITB −22%、SLV −46%、TLT −11% |
| 主要不確定性 | 通脹幾時見頂 | 一場戰爭幾時完 + 一個新主席會唔會出手 |
呢張表最重要嗰行,係最後一行。
2022 年嘅不確定性,係一個經濟變數 —— 通脹幾時見頂。呢啲嘢可以透過數據推算、模型預測。
2026 年嘅不確定性,係兩個人為決定 —— 伊朗幾時肯罷手,同埋 Kevin Warsh 下星期三會點做。呢兩樣嘢冇模型計得到。
呢個分別解釋咗一個表面矛盾嘅現象:點解債市咁激動,而股市咁淡定。債市要為一個具體日子(9/16)嘅具體決定定價,所以佢必須表態;股市面對嘅係一個冇時間表嘅地緣風險,而歷史上,股市對「冇時間表嘅風險」嘅標準反應,就係唔理佢。
三條路:9 月 11 日 CPI × 9 月 16 日 FOMC
由呢一刻到下星期三,只有兩個事件真正重要。以下三個情境,係按已經公開嘅反應函數(Waller 嘅 0.2% 準則、市場 price in 嘅七成機率)推演,唔係預測。
核心 CPI +0.2% 或以下 → 聯儲局按兵不動(市場目前給予約三成機率)
按 Waller 自己講嘅準則,佢投唔加。加息機率由七成插返落嚟,短端孳息應該係反應最大嗰段 —— 2 年期有機會回吐相當部分呢十二日嘅 39 個基點。
要留意嘅陷阱:如果 Warsh 喺記者會上把「唔加」講到太鴿,長端可能反而唔跌 —— 因為市場會擔心通脹容忍度上升。咁樣就會由熊平變成牛陡(短端跌、長端唔跌),對利率敏感資產嘅幫助會比想像中細。
受惠面:羅素 2000、房屋建築、公用、長債、黃金 —— 即係上面跌得最多嗰批。
核心 CPI +0.3% 或以上 → 九月加息基本落實(市場目前給予約七成機率)
市場已經 price in 咗大部分,所以加息本身唔會係震撼。震撼會嚟自點名指引 —— 聲明同記者會會唔會暗示仲有下一次。
如果指引係「呢次係一次過嘅保險式加息」,曲線可能反而喺加息之後牛平(長端跌),因為市場會覺得通脹已被控制。呢個對股市其實唔算壞。
如果指引係「仲有排」,短端會再抽,2s30s 會繼續壓,而利率敏感資產嗰場已經跌咗八個月嘅清算會再延長。
戰事再升級,油破 $110–$120
呢個係唯一一個會令上面兩條路都失效嘅情境,亦係唯一一個「股市玩完」呢句真係有可能兌現嘅路徑。
關鍵傳導點唔係原油,係柴油。柴油已經逼近 $6 創紀錄,如果再升,零售物價嘅第二輪傳導就會由「理論風險」變成「已發生」。到嗰時核心 CPI 唔會再乖,聯儲局就會由「加唔加 25bp」嘅辯論,變成「要加幾多次」嘅辯論。
亦要留意 Schwab 提出嘅一個被忽略嘅變數:墨西哥灣颶風季。今年到目前為止異常平靜,但喺 WTI 已經企 $100 嘅情況下,一個指向灣區鑽油平台嘅颶風,對油價嘅影響會遠大過正常年份。
三件可以自己 check 嘅嘢
與其估邊個情境會發生,不如記住幾個可以每日自己驗證嘅指標。呢啲都係公開數據,唔使付費終端都攞到。
1. 睇 2s30s 利差,唔係淨睇 10 年債
美國財政部每日更新 par yield 曲線 CSV,免費。用 30 年減 2 年:
- 利差繼續壓縮(向 70bp 走)= 市場仲喺度加碼賭加息,呢個故事未完
- 利差擴闊(向 95-100bp 返)= 短端預期回吐,壓力鬆綁
- 利差擴闊但係因為長端抽升 = 最差嗰種,代表敘事由「聯儲局要出手」變成「冇人肯借錢俾美國」
第三種而家仲未發生。佢一旦發生,以上全部分析都要推倒重來。
2. 睇能源股有冇追返上去
XLE 同 OIH 而家係喺度否定油價。如果佢哋開始追返(例如 XLE 一星期升 6-8%),即係股票市場改咗睇法,認為高油價會維持 —— 咁通脹嘅第二輪傳導風險就要重新評估。
相反,如果油再升而能源股仍然唔郁,呢個背馳會繼續告訴你:專業資金唔信。
3. 睇柴油,唔係睇布蘭特
本專欄 9 月 1 日寫過一篇,當時布蘭特 $90.49,標題就係話呢個數字係「全市場最呃人嗰個數字」,真正嘅壓力喺運費同柴油度。
九日之後,布蘭特結算 $107.63,柴油創紀錄企喺 $6 樓上樓下。當日嗰個判斷,方向係啱嘅。
而同一個邏輯依然適用:布蘭特係一個受金融倉位影響好大嘅期貨價格,柴油裂解價差(diesel crack spread)先係實體經濟真正付緊嘅價。要判斷通脹會唔會失控,睇柴油。
喺呢種高息 + 供應衝擊嘅環境下,各大機構嘅公開研究普遍圍繞幾個共同點,呢度只作陳述:
Schwab 固定收益研究提醒,CPI 重權租金而 PCE 唔係,所以低 CPI 可能被聯儲局打折扣看待;佢哋亦建議投資者關注 MOVE 指數(債市嘅 VIX)而唔淨係股市 VIX。
Bellwether Wealth 指出加息壓唔低油價,但聯儲局仍然要回應通脹壓力 —— 即係政策工具同問題來源本身唔匹配。
Capital.com 嘅 Kyle Rodda 認為,油價反映嘅係市場開始 discount 荷姆茲海峽封鎖時間再拉長嘅風險,而唔係短期擾動。
呢啲係公開研究觀點,唔構成任何買賣建議。每個人嘅風險承受能力、投資年期、現金需要都唔同,同一組數據可以得出完全唔同嘅合理決定。
最後返到最初嗰四句標題。
「債大升」 —— 係,30 年期去到 2002 年 2 月之後未見過嘅水平。但升幅由曲線前半段帶頭,長端反應溫和,呢個係「市場相信央行會出手」嘅形態,唔係「冇人肯要美國國債」。
「油大升」 —— 係,單日結算爆 6.34%,三個交易日累計 12.5%。但能源股只肯跟 1.4%,油服股仲要跌。一批年初至今升咗 45% 嘅股票,喺呢一截拒絕再追 —— 佢哋當呢個係戰爭溢價。
「加息在即」 —— 未定。市場 price in 七成,但聯儲局已經公開放低咗一條數值規則:核心 CPI +0.2% 就唔加。而共識預測正正就係 +0.2%。呢個七成同呢條規則之間嘅落差,先係下星期真正嘅風險所在。
「股市玩完」 —— 標普距今年高位 −2.58%,年初至今 +11.13%,VIX 收 17.89 仲未過 20。呢個唔係玩完。(但要老實講埋:標普當日收 7,591.79,已經跌穿咗 Schwab 標示嘅 7,600 防線 —— 「未玩完」唔等於「冇事」。)
但如果你今年持有嘅係白銀、黃金、房屋建築、長債、公用股 —— 你嘅玩完,喺八個月前已經開始咗,只不過因為指數企硬,冇人為佢寫過一個標題。
呢個先係利率上升真正嘅樣:佢好少一次過整冧成個市場,佢係逐個角落咁清算,而每次都會有人話「今次唔同」。