Microsoft 史上最勁一日 +15.5%
晶片股同一週被殺 $1 萬億
如果你淨係睇指數,上星期好似風平浪靜:SPY 全週 +1.10%、道指 +1.07%。但揭開個蓋,入面係史詩級嘅內部風暴:半導體三日蒸發超過 $1 萬億市值,納指一度技術性回調,南韓股市連續兩日熔斷之後又單日暴升 17.9% 破晒紀錄。同一個禮拜,Microsoft 一晚爆升 15.5% 創史上最大單日市值增幅,Amazon 隔一日再 +15.3% 接力。呢個唔係普通嘅震盪週,係 AI 條主線由硬件轉倉去軟件嘅一週。我哋睇返個 timeline,逐層拆。
一週總覽:指數平靜,內部血流成河
先講數(全部 Polygon 收市數,7/24 對 7/31):大盤層面 SPY +1.10% 收 747.03、DIA +1.07%、QQQ 只係 +0.55%、IWM 原地踏步 +0.01%。但主題層面就係兩個世界 — 軟件 IGV +7.50%、雲計算 CLOU +9.06%,對面半導體 SOXX -4.20%、SMH -3.68%,單週剪刀差開到 11 個百分點以上,呢種級數嘅分化一年見唔到幾次。
板塊排名:XLY 非必需消費 +6.11%(Amazon 效應)一枝獨秀,XLC +1.83%、XLF +1.12% 跟住;包尾係 XLU -4.19%、XLRE -1.92% — 長債息升到咁,利率敏感資產冇運行。市場寬度反而唔差:全市場上漲 6,799 隻 vs 下跌 5,184 隻(Polygon grouped daily),即係話唔係「指數升、個股死」,而係錢好清楚咁由一邊搬去另一邊。
逐日復盤:由黑色星期一到 V 型反轉
中國 DUV 光刻機:今次半導體被殺嘅真正引爆點
好多人以為晶片跌係「AI 泡沫爆」,從數據嚟睇唔係咁簡單。真正嘅引爆點係上海國資背景企業量產國產浸沒式 DUV 光刻機呢單新聞(The Information,7/27)。呢樣嘢動搖嘅唔係需求,係供應端嘅壟斷結構:ASML 嘅 DUV 生意、美日設備商嘅定價權、以至成條「中國永遠追唔上」嘅敘事。所以你見最傷嘅係邊個?ASML 單週 -7.3%、記憶體 MU -10.6%、QCOM -11.6%、ARM -7.8% — 全部係「護城河靠製程/授權」嘅公司。
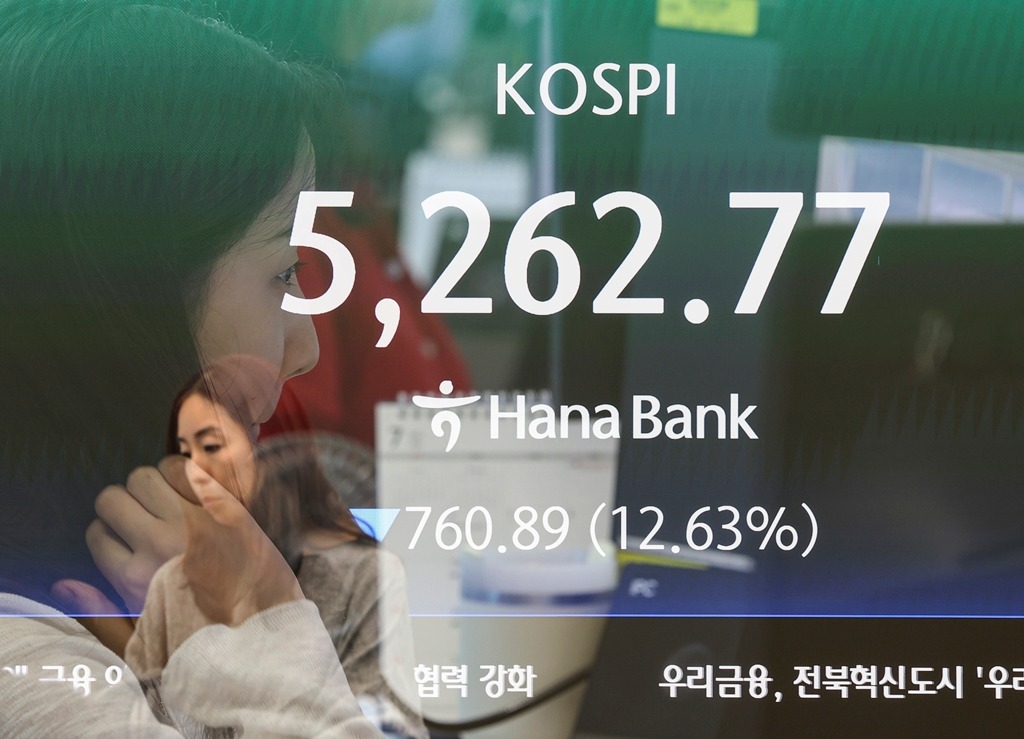
南韓係成場戲嘅放大器:Kospi 週一至週三累跌超過 17%,7/28 單日 -10.84%、7/29 再 -6%,連續兩日觸發熔斷(KED Global),低位較 6 月高峰回撤 38%。除咗 CXMT/國產記憶體恐慌,仲有單一股票槓桿 ETF 嘅強平漩渦 — 韓國政府星期三緊急出手,將單一股槓桿 ETF 投資上限設喺個人資產 20%。槓桿去到邊,恐慌就殺到邊。
Jim Cramer 條 warning 都值得記低:佢話今次半導體沽壓背後係「規模巨大、動機明確、仲要帶槓桿」嘅賣家,反轉唔容易(24/7 Wall St.,7/27)。週四五 SMH 雖然反彈,但全週計仍然 -3.7%,週線結構已經受損 — 呢個唔係一日修復到嘅事。
財報獎懲制:capex 唔再係「使得多=好」,要有需求背書
呢個局面有個名,叫「capex 審判週」。上上週 Alphabet 明明 Cloud +82%,但因為 capex 上調到 $2,050 億、自由現金流上市以嚟首次轉負,照樣被殺 15%(Fortune/Bloomberg)。今個禮拜市場繼續用同一把尺裁決四份財報:
| 公司 | 業績 | 市場裁決 | 點解 |
|---|---|---|---|
| MSFT | 營收 $900 億 +18%,Azure +43% 破年化 $1,000 億,Copilot 席位 3,000 萬+ | +15.5%(史上最大單日市值增幅) | Capex 有真金白銀需求背書 |
| AMZN | AWS +37% 係 2021 年以嚟最快,自研 AI 晶片年化 $250 億,今年 capex $2,200 億 | 週五 +15.3% | Hyperscaler 入面「最乾淨嘅 beat」(Wedbush,目標價上調到 $310) |
| META | 營收 $608 億 +28% beat | -8.0% | EPS 大 miss ~14%,使錢冇答案 |
| AAPL | iPhone 強勁 beat,但服務 + 大中華區失色 | 週五 -7.35% | $5 萬億估值頂住,「唔夠好」就係罪 |
最殘忍嘅例子其實係 Vertiv:Q2 營收 +24%、EPS 連續第五季 beat、自由現金流 +234%、仲要上調全年指引 — 淨係因為營收 $32.7 億低過市場預期嘅 $33.8 億,單日 -17.5%,一個月冧咗 27%(Quartz/Yahoo Finance)。換個角度理解:而家個市對 AI 硬件係「有罪推定」,對 AI 軟件先至肯畀 premium。所以成個軟件板塊被 MSFT 帶挈到全線上漲:ORCL +12.9%、NOW +12.6%、CRM +12.4%、ADBE +11.2%、SNOW +9.4%(Polygon)。
鷹派 Fed:3 票要加息,30 年債息 2007 年以嚟最高
好多人掛住睇財報,忽略咗週三 FOMC 先係成週最大嘅結構性風險。Fed 以 9-3 維持利率喺 3.50%–3.75%,但 Hammack、Kashkari、Logan 三位委員公開投票要求加息 25 點子(Federal Reserve)— 唔係減息,係加息。主席 Warsh 話經濟「穩健擴張」,官員年底利率預估去到 3.6%–4.1%,會前 CME FedWatch 一度 price 咗 9 月加息機率 82%(CNBC),按兵之後先回落少少(Bloomberg)。
債市反應好誠實:30 年債息週中突破 5.2%,2007 年以嚟最高;10 年期收週約 4.74%–4.75% 年內高位(Fed H.15/ETFtrends);TLT 全週 -1.2%(Polygon)。背景仲有美伊戰爭令油價 7 月累升約 20%(WTI 週五約 $82,Reuters)。宏觀組合就係:GDP 放緩(Q2 初值 +1.5% vs 預期 +1.8%)+ 核心 PCE 年率仲有 3.3% + Fed 想加息 — 輕度滯脹格局,個股市完全係靠 AI 盈利硬扛住利率。呢樣嘢一日未解決,小盤(IWM 全週 +0.01%)同公用、地產呢啲利率敏感資產都唔會有運行。
資金流向:贏家輸家全名單
七巨頭單週分化去到 29 個百分點,史詩級:MSFT +21.75%、AMZN +17.00%、GOOGL +11.38%(上週被殺完今週收復),對面 AAPL -7.24%、META -6.47%、NVDA -2.94%、TSLA -0.58%(Polygon)。
個股層面(價 >$5、成交額 >$5,000 萬,剔除槓桿 ETF):贏家榜有 MKTX +39%、HURN +35%、CBZ +29%、PCOR +28%、AMBA +26%、MANH +26%(Q2 全面 beat 兼上調全年指引,連續三季 bookings 破紀錄);輸家榜就有 RBLX -25%(下季指引差、全年指引直接撤回)、PSN -25%、ALNY -24%、GDDY 單日 -16%(AI 侵蝕主業擔憂)。AI 電力鏈全線捱打:VST -9.3%、CEG -4.2%、GEV -2.4%,得 PWR +6.6%、ETN +2.8% 頂住(Polygon/TheStreet)。
錢冇離開過 AI,只係搬咗屋:由「賣鏟人」(晶片、設備、電力)搬去「收租人」(雲、軟件、SaaS)。MSFT 份財報等於幫成個軟件板塊做咗一次「AI 貨幣化」認證。但留意,軟件單週 +7% 至 +13% 係財報脈衝,追高前要諗清楚 — 真正嘅測試係下週 PLTR(8/3)同 AMD(8/4):一個測軟件情緒有幾熱,一個裁決半導體止唔止到血。
宏觀一週 + 韓股史詩級過山車
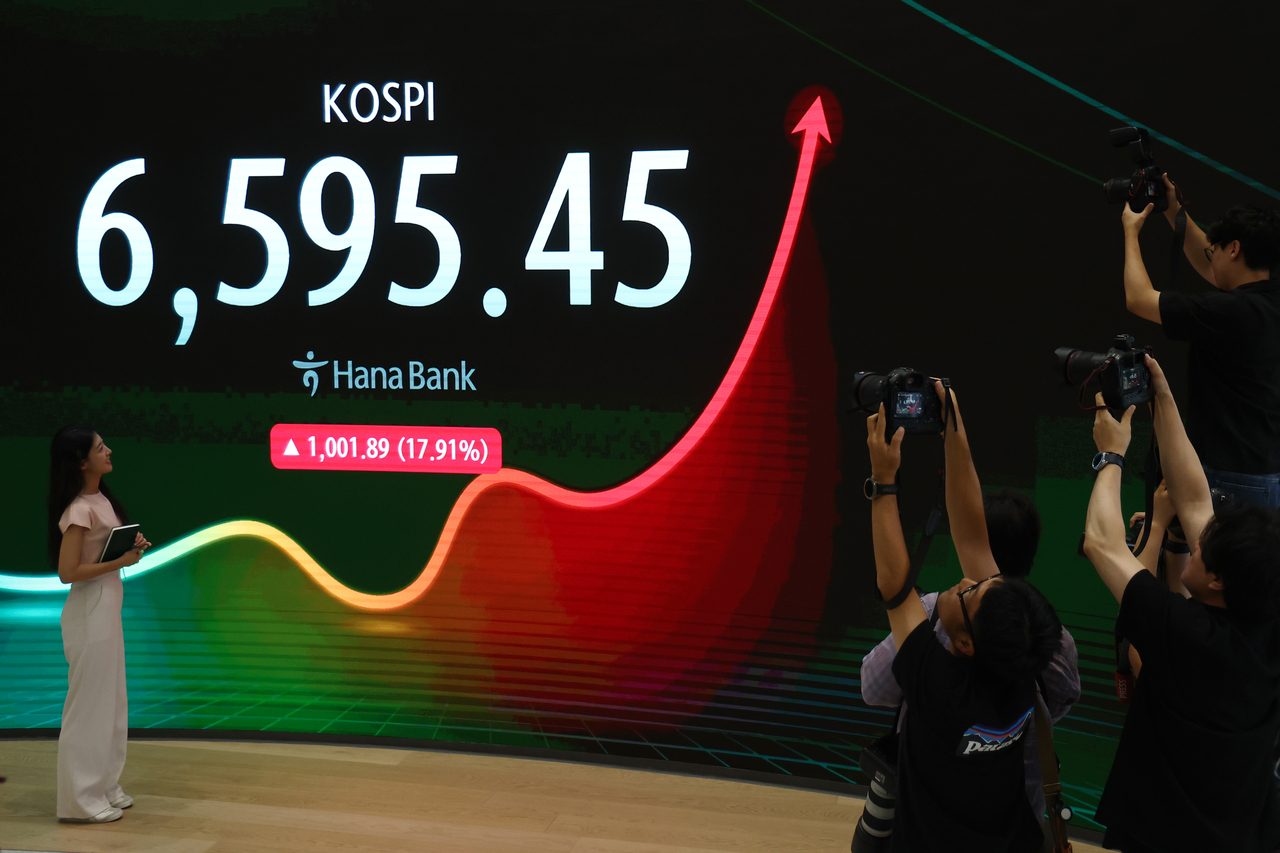
南韓今個禮拜完美示範咩叫「槓桿市」:週一至週三 Kospi 累冧 17%+、兩日熔斷,週五就單日 +17.91% 收 6,595.45,史上最大單日升幅 — Samsung +26.8%、SK Hynix +30% 漲停,外資單日淨掃 7.25 萬億韓元(約 $50.6 億美金),JPMorgan 話槓桿 ETF 平倉「基本完成」(Korea Herald/KED Global)。一句講晒:MSFT 一份財報,救咗兩個市場。
其他宏觀數:美元 DXY 週跌 1.0% 至 99.86;金價企穩 $4,096/oz 附近(週 -0.2%);WTI 週五約 $82,霍爾木茲海峽通航恢復令油價由高位回落但 7 月仍升約 20%;Bitcoin 週跌 1.3% 至約 $63,870,一度穿 $63,000 — 加密市場最驚嘅就係「Fed 突襲加息」(Babypips/TheStreet)。經濟數據方面:Q2 GDP 初值 +1.5%(預期 +1.8%)、7 月諮商會信心 90.8(預期 92.4)、密大信心 54.4(預期 51.0,2 月以嚟最高)、6 月核心 PCE 月率 +0.1% 好過預期但年率 3.3% 仲離目標好遠。
下週作戰計劃(8/4–8/7)
下週係「就業週 + 半導體審判週」。日曆先記低:8/3(一)ISM 製造業 + PLTR 盤後;8/4(二)JOLTS + AMD 盤後、CAT/MRK/MCD/PFE 盤前;8/5(三)ADP + ISM 服務業 + LLY/DIS 盤前;8/6(四)初請;8/7(五)7 月非農 — 鷹派 Fed 之下,呢份係下週最大隻炸彈(Kiplinger/Schaeffer's)。
SPY:支撐 735 / 729,壓力 750;QQQ:支撐 680 / 661,壓力 696–700;SMH:支撐 524 / 504,上面 561–567 係套牢帶,AMD 財報係方向催化;IWM:288–294 區間,跟利率走。
觀察名單:MSFT(450 企唔企得穩)、AMZN(270 承接)、GOOGL、AMD、NVDA($200 關口)、PLTR、ORCL/NOW/CRM(軟件動能)、MU(記憶體超賣反抽)、ASML(DUV 敘事傷員)、VRT(-17% 後機構逆向喊多)、VST/CEG(利率回落先有得玩)、AAPL($300 防守)、META、MANH/PCOR(強勢財報股)、XOM/CVX(油價兌現交易)。
宏觀利率(高):10Y ~4.75% 年內高位、30Y 破 5.2%,9 月加息係真風險 — 非農一熱,殺估值冇得傾。
AI 擁擠度(中高):軟件單週升 7–13% 短期過熱;半導體週線破位未修復,AMD 一份指引可以再殺一浪。
地緣(中高):美伊戰爭未完,油價月升 20%,霍爾木茲隨時再收緊;滯脹敘事一升溫,成個 risk-on 可以即刻熄火。
財報(中高):「miss 即重罰」模式已確立 — RBLX -25%、VRT -17% 就係人辦。下週 PLTR/AMD/LLY/DIS 全部係高波動事件。
最後一句收工:指數話你知冇事,盤面話你知大件事。而家係牛市高位嘅「主線換擋期」— 領導權由硬件交畀軟件,利率就係頭頂嗰把刀。落注前,睇清楚自己揸嘅係「賣鏟人」定「收租人」。