$143億天才交易
重點摘要
- Meta 以 $143 億取得 Scale AI 49% 股份,Scale AI 估值 $290 億
- 交易僅次於 WhatsApp 嘅 $190 億,係 Meta 史上第二大收購
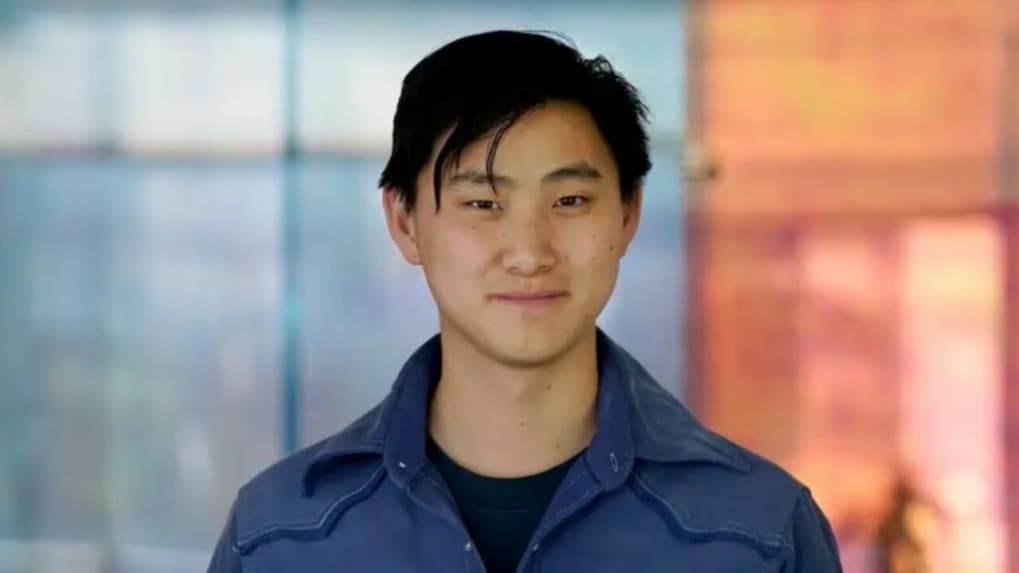
- Alexandr Wang 1997 年出生,19 歲同 Lucy Guo 創辦 Scale AI
- Muse Spark 2026 年 4 月 8 日推出,Intelligence Index 52 分
- META 2026 年 4 月 16 日股價 $674,Q1 累跌 13.5%
2025年6月,馬克·祖克柏(Mark Zuckerberg)公布咗Meta嘅新年代計劃——斥資$143億美元(約人民幣1,050億)換取一間AI數據標籤公司49%嘅股份。呢間公司叫Scale AI,佢嘅創辦人係一個28歲嘅年輕人,名叫Alexandr Wang。
等等,你可能會想:「Coco哥,一間數據標籤公司咁值錢?咁我份工咪變廢紙?」唔怪得你。因為呢筆交易,唔係簡單嘅「Meta想要數據」咁膚淺——佢反映嘅係2026年全球AI產業最瘋狂嘅一場博弈。
呢筆收購背後發生咗啲咩呢?為咩Meta願意花WhatsApp以來最大筆錢去買一間公司?Alexandr Wang究竟係邊啲怪材?而對於我哋普通投資者嚟講,呢場AI軍備競賽又帶嚟咗啲咩機會同風險呢?
呢筆交易令Scale AI估值達到$290億,係Meta有史以來第二大收購案(僅次於WhatsApp嘅$190億)。背後反映嘅係Meta、OpenAI、Anthropic、xAI等科技巨頭為爭奪AI霸權進行嘅瘋狂軍備競賽。
讀完呢篇文章,你會明白:點樣一個冚唗自學coding嘅細路仔,變成咗全球最年輕嘅自製億萬富豪;點樣Meta用一筆「看似瘋狂」嘅投資,重新定義咗自己喺AI時代嘅位置;同埋,呢場競賽對你嘅投資組合,到底意味著乜嘢。
天才年表:從Los Alamos到世界最年輕自製億萬富豪
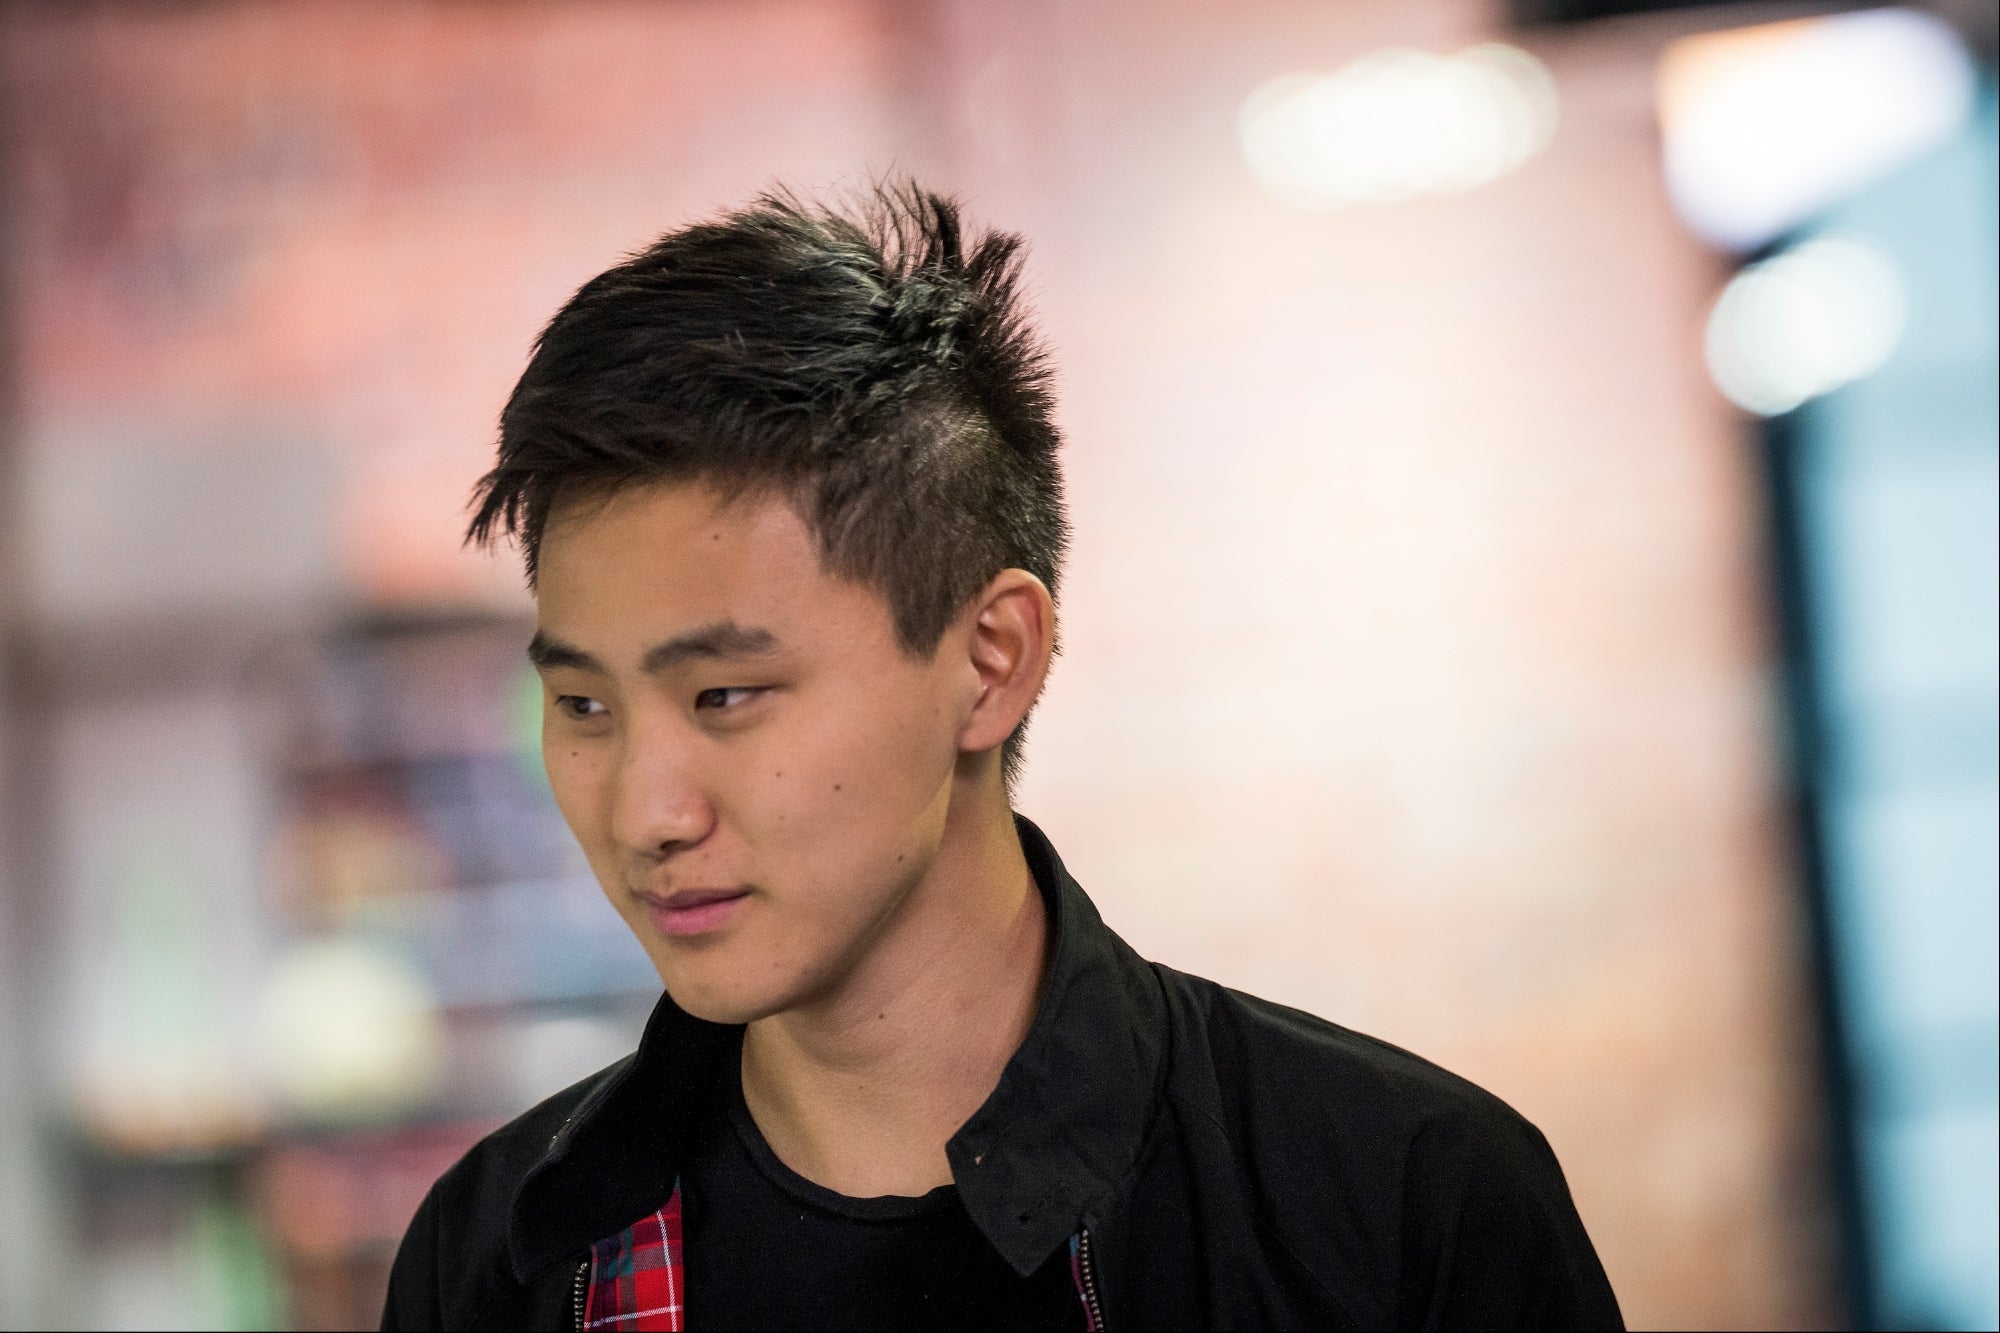
Alexandr Wang喺1997年1月出世喺美國新墨西哥州Los Alamos。呢個地方唔係個普通鎮——佢係美國原子彈研發基地(Los Alamos National Laboratory)所在地。係咁樣,你已經猜到,Wang嘅父母肯定唔會係普通人。
事實確實如此。Wang嘅父母都係中國籍物理學家,佢哋移民到美國,最後響Los Alamos國家實驗室做研究工作。咁樣一個背景,幾乎保證咗Wang出世就已經有強烈嘅科學基因。
然後,2016年,一切改變咗。
19歲嘅Alexandr Wang同Lucy Guo(亦係19歲)一起創辦咗Scale AI。佢哋嘅想法好簡單:用技術同流程去解決AI數據標籤嘅難題。當時無人預計到,呢間小公司會變成全球AI產業嘅關鍵基礎設施。
喺接下來嘅十年,Wang帶領Scale AI成為咗全球最大嘅AI訓練數據供應商。佢做過啲咩?幾乎每一個主要AI模型——OpenAI嘅GPT系列、Google嘅Gemini、Meta嘅Llama——都用過Scale AI標籤嘅數據。
2024年,Wang成為全球最年輕嘅自製億萬富豪。「自製」係關鍵詞——佢唔係繼承財富,亦唔係靠創意點子融資,而係一步步建立咗一間價值幾百億嘅公司。
Wang嘅故事告訴我哋一樣墢——當今嘅AI時代,好似俾咗聰慧到不行嘅後生仔一個機會,去改變整個世界。佢冇inherited wealth,冇famous surname,有嘅淨係一份對編程嘅執著同對市場機會嘅敏銳嗅覺。呢樣嘢,比任何venture capital playbook都值錢。
Meta點解要花$143億:策略分析與「AI獨立宣言」
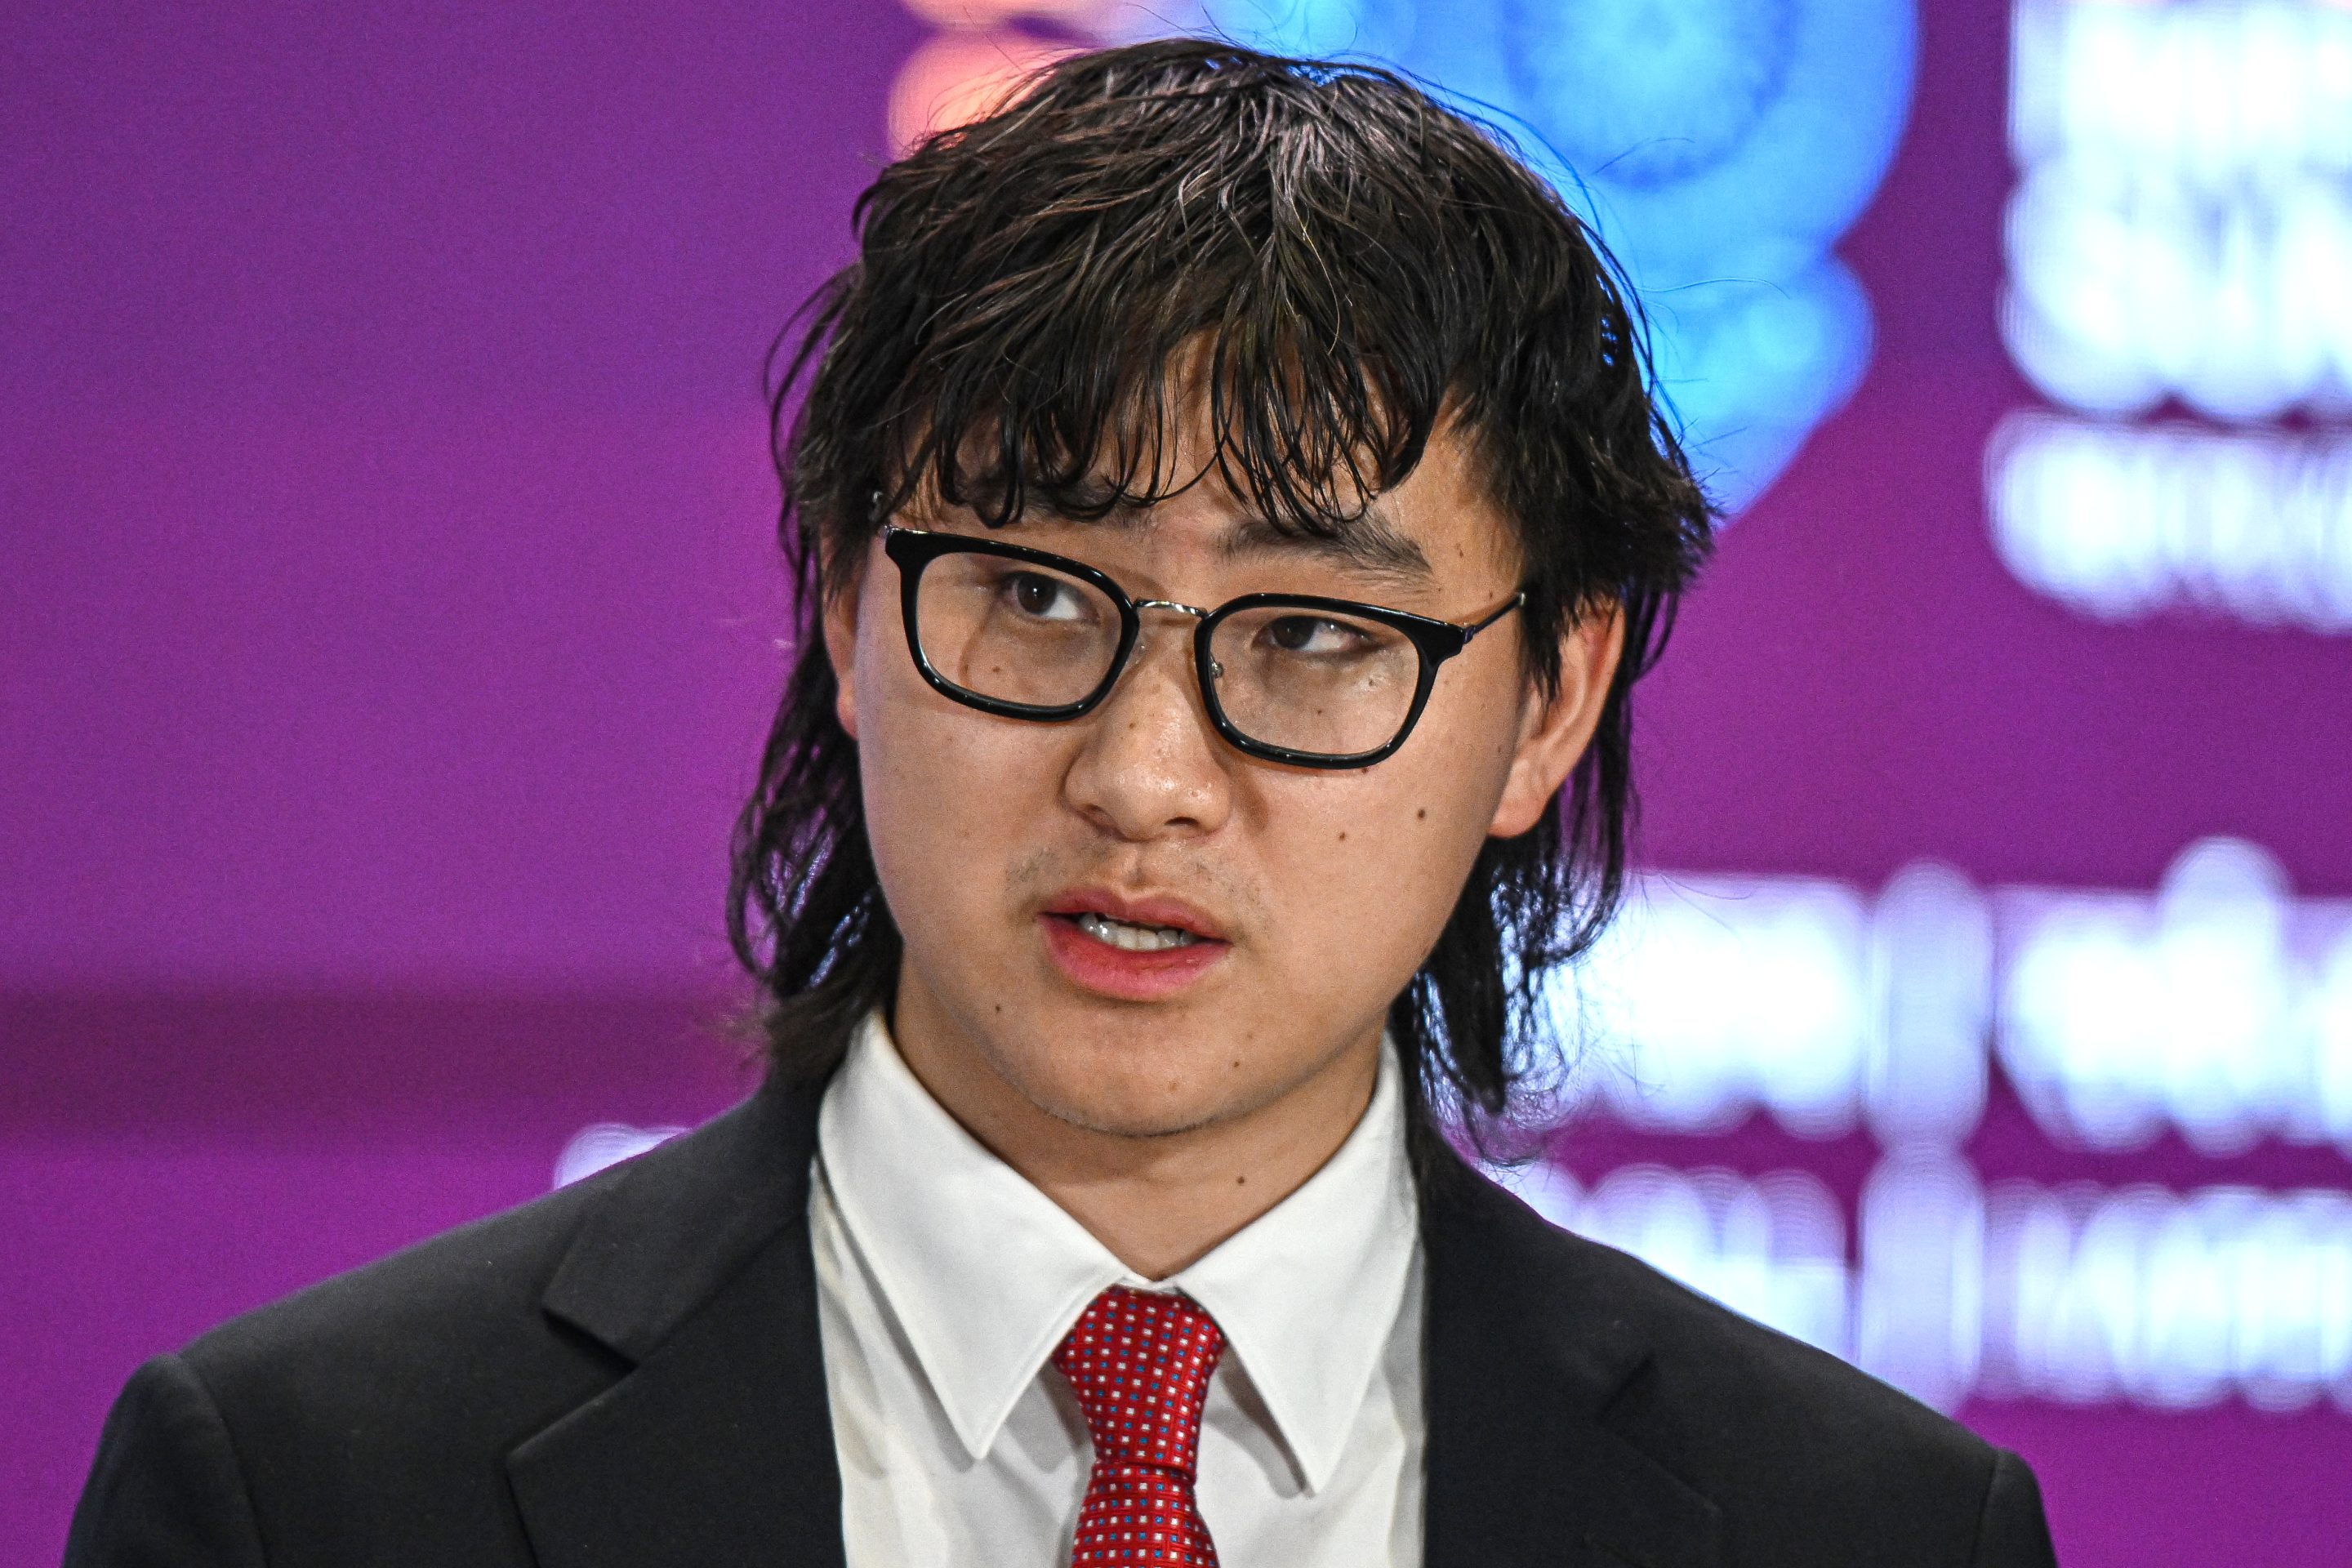
$143億買49%嘅股份,呢個價格吓人。但如果你問Meta嘅管理層「點解值」,答案會好有意思。
理由一:數據是AI嘅血液
呢個係基本功。要訓練一個強大嘅AI模型,你需要海量高質量嘅數據,而且呢啲數據要被正確咁標籤同註釋。
Scale AI就係做呢份工作嘅大師。佢哋唔只係簡單咁標籤圖片,而係用复雜嘅流程同算法去確保數據嘅質量。例如:用AI生成合成數據、用人類專家驗証、用reinforcement learning去優化標籤流程。
Meta有WhatsApp、Facebook、Instagram三大社交媒體,日均活躍用戶達到30億人。呢啲用戶產生嘅數據量無窮無盡。但數據冇價值——有價值嘅係經過精確標籤同整理嘅數據。Meta需要Scale AI,就係為咗將自己嘅用戶數據轉化成AI訓練嘅黃金。
理由二:對抗OpenAI同Anthropic嘅戰略
喺2025年,全球AI領域有三個巨頭勢力:
- OpenAI:GPT系列獨佔鰲頭,有ChatGPT嘅用戶基數,融資金額最大
- Anthropic:Claude系列性能強勁,獲得Google巨額投資
- Meta:Llama開源模型受歡迎,但缺乏frontier model嘅競爭力
Meta很早就意識到:開源模型(Llama)雖然下載量大,但喺frontier AI競賽裡,Meta始終有啲被邊緣化。對於祖克柏嚟講,呢個局面無法接受。
收購Scale AI後,Meta能夠:
- 確保自己嘅數據供應鏈獨立(唔使再依賴第三方)
- 用最優質嘅訓練數據快速迭代自己嘅frontier模型
- 直接hire咗一個天才創辦人(Wang)去領導自己嘅AI超級智能計劃
呢筆交易最重要嘅唔係Scale AI呢間公司本身,而係Alexandr Wang呢個人。Meta用$143億去買Wang嘅專注力同戰略眼光。Wang今後會擔任Meta Superintelligence Labs嘅首席AI官,負責開發Meta最尖端嘅AI技術。
理由三:「獨立自主」vs「依賴他人」
想象一個場景:如果Meta唔買Scale AI,而係繼續向其他數據供應商採購,會點樣?問題係——全球最優秀嘅數據供應商就得果一間。一旦供應商喺某一刻決定提高價格、降低質量、或者優先供應競爭對手,Meta就話事唔哂。
呢樣嘢,喺地緣政治敏感嘅AI時代,風險太大。所以,Meta寧願出大價錢,都要保證自己喺AI訓練數據上嘅「能源獨立」。
換個角度睇:$143億係Meta歷史上第二大收購案,僅次於WhatsApp嘅$190億。但 Meta 最初收購 WhatsApp 嘅時候,市場一樣覺得「呢間公司冇盈利,咁值錢做咩」。但最後呢?WhatsApp 成為咗 Meta 最值錢嘅資產之一,用戶已經突破 20 億。
呢一次,Meta 似乎喺賭:Scale AI + Alexandr Wang,會係下一個 WhatsApp。
Muse Spark:Meta AI超級智能計劃嘅第一步
講完戰略,我哋講技術。2026年4月8號,Meta推出咗佢嘅新AI模型,名叫Muse Spark。呢個唔係簡單嘅模型升級——佢代表咗Meta Superintelligence Labs嘅正式發佈。
而Alexandr Wang,正正係呢個計劃嘅首席設計師。
技術背景:Muse Spark係咩?
Muse Spark 原本有個代號,叫做「Avocado」。為咗避免洩露,Meta 嘅工程師用水果名字去代稱自己嘅項目——呢樣嘢喺Silicon Valley好常見。
但 Muse Spark 係咩類型嘅模型呢?佢唔係簡單嘅語言模型,而係一個多模態推理模型。簡單嚟講,就係佢唔只會睇文字,仲會睇圖片、影片、聲音,然後進行复雜嘅思考同推理。
性能指標:同級競爭者比較
| 模型 | Intelligence Index 分數 | 發佈日期 | 開源 / 閉源 |
|---|---|---|---|
| Muse Spark (Meta) | 52 | 2026年4月 | 閉源 |
| GPT-5.4 (OpenAI) | 57 | 2025年9月 | 閉源 |
| Claude Opus 4.6 (Anthropic) | 53 | 2025年12月 | 閉源 |
| Gemini 3.1 Pro (Google) | 57 | 2026年1月 | 閉源 |
從數字睇,Muse Spark 嘅性能排名第三——只被 GPT-5.4 同 Gemini 3.1 Pro 超越,但有胜過 Claude Opus 4.6。呢樣成績對於一個剛剛推出嘅模型嚟講,已經唔錯。
專項優勢:健康與多模態推理
但有趣嘅係,Muse Spark 喺某啲領域有異常強悍嘅表現:
為咩Meta特別強調健康任務呢?因為唔同嘅AI公司,會喺唔同領域投入。Meta 喺醫療衛生領域嘅投資一直都好積極,部分原因係 Meta AI 喺 WhatsApp 同 Facebook 上有極龐大嘅用戶基數,其中好多都來自新興市場,佢哋對健康諮詢有迫切需求。
開源 vs 閉源:產業大論戰
呢度有個爆炸性嘅轉變。
Meta 早期因為 Llama 開源模型而聞名——佢哋會放出自己嘅模型,俾全球開發者免費用,賺取聲譽同生態支持。但 Muse Spark 呢?完全閉源。
呢個策略轉向惹起咗整個AI業界嘅爭議:
- 支持者:「Meta 終於明白,frontier AI 競賽唔能夠開源。OpenAI 同 Google 都冇開源自己最強嘅模型,Meta 為咗競爭力,必須跟進。」
- 批評者:「Meta 背棄咗開源精神。這樣嚟講,中小型公司同研究機構就冇機會使用 frontier 級別嘅技術了。」
老實講,呢場爭議背後有個更深層嘅問題:AI 民主化 vs AI 集中化。當模型變得越來越強大,開發成本越來越高,只有超級巨頭先玩得起。開源曾經係科技界嘅理想,但喺「AI 軍備競賽」嘅時代,理想要讓位比現實。
Muse Spark 閉源嘅決策,顯示 Meta 已經放棄咗「AI 自由派」嘅身份。佢而家就係個純商業參與者,同 OpenAI、Google 一樣激烈競爭。呢樣轉變,對 AI 產業生態有深遠影響——冇開源 frontier 模型,研究創新嘅門檻就會越來越高。
應用場景:WhatsApp、Instagram、Facebook、AI眼鏡
Muse Spark 好快就會出現喺你嘅日常生活度。Meta 計劃:
- WhatsApp:集成 Muse Spark 去做智能回復、翻譯、同信息分析
- Instagram:用 Muse Spark 去做圖片分析、內容推薦、濾鏡生成
- Facebook:集成到新聞源排序、廣告投放、用戶互動預測
- AI 眼鏡:Meta 嘅 AR/VR 眼鏡會運行 Muse Spark,提供實時視覺識別同交互功能
想象下:你戴住 Meta AI 眼鏡,行喺街上,睇到個陌生嘅植物,你問眼鏡「呢係乜嘢嚢」,Muse Spark 就會實時分析、識別、同埋提供信息。呢唔係科幻——2026年,呢啲已經係 Meta 嘅實際產品計劃。
AI 軍備競賽嘅瘋狂數據:Q1 2026 全球 VC $300B 湧入
講完 Meta 同 Muse Spark,我哋要睇個大圖景。2026年嘅 AI 融資,已經達到咗前所未有嘅瘋狂程度。
Q1 2026 VC 融資總額
$300 億美元。呢個數字代表咩?
如果 $300 億係全球 VC 融資總額,咁當中有幾多流向 AI 相關項目呢?答案會你震驚:約 80%,即 $240 億。
換句話講,每投出去嘅 5 塊錢裡,就有 4 塊進咗 AI 公司。其他傳統行業——生物科技、清潔能源、企業軟件——都被擠到角落。
頭部玩家嘅融資金額
| 公司 | 融資金額 | 用途 |
|---|---|---|
| OpenAI | $122B | 模型訓練、基礎設施、商業化 |
| Anthropic | $30B | Claude 模型開發、數據基礎設施 |
| xAI (Elon Musk) | $20B | Grok 模型訓練、芯片購買 |
| Waymo (自動駕駛) | $16B | 自動駕駛 AI、運營擴張 |
| 其他 AI 初創 (~50家) | ~$52B | 各類垂直 AI 應用 |
睇得出嚟,OpenAI 獨占鰲頭。佢一間公司就拎咗 $122 億,佔咗 AI 融資總額嘅 51%。呢樣集中度,喺 VC 歷史上都好罕見。
為咩會有咁多錢?
好問題。背後有三個原因:
第一:芯片成本爆炸。訓練 frontier AI 模型需要海量 GPU。一個 frontier 級別模型嘅訓練成本,已經達到 $10-50 億。冇足夠資本,根本玩唔起。
第二:地緣政治競爭。美國政府意識到 AI 係國家競爭力嘅關鍵,主動鼓勵民間資本去投資美國嘅 AI 公司,防止中國同歐洲追趕。結果就係美國本土的 AI 公司融資變得特別容易。
第三:AI 已經成為最確定嘅投資主題。相比其他科技領域(例如 clean energy 仍然有商業模式分歧),AI 嘅方向清晰:訓練模型、開發應用、變現數據。投資者對 AI 嘅信心,到咗宗教般嘅程度。
咁多錢湧入同一個領域,通常係泡沫嘅預兆。根據 Morningstar、ARK Invest 等機構嘅分析,Q1 2026 嘅 AI 融資已經超越咗 2017 年嘅 cryptocurrency 融資狂潮。呢樣情況,通常以調整收場。
IPO 大年:$1 兆 OpenAI vs $380B Anthropic 嘅上市盛宴
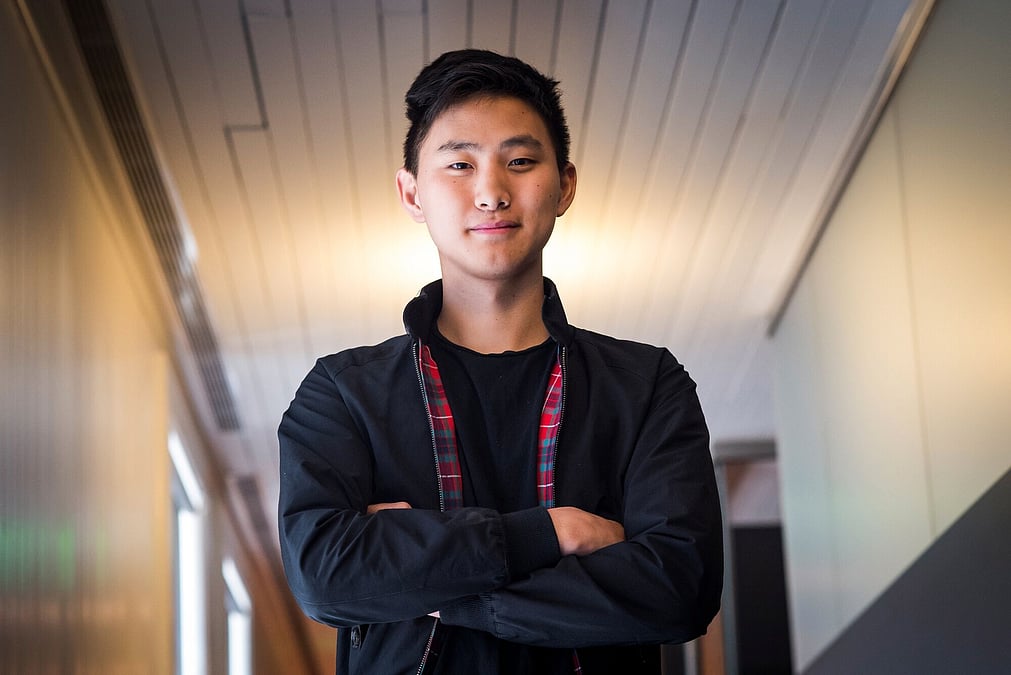
2026年上半年,全球有個最期待嘅事件——科技行業最大嘅 IPO 波浪即將來臨。
OpenAI 嘅 $1 兆上市野心
根據內部消息,OpenAI 目標喺 Q4 2026 上市(即 10 月至 12 月)。佢嘅上市估值目標係……$1 兆美元。
$1 兆係咩概念?呢個價格會令 OpenAI 成為全球市值最高嘅上市公司,超越蘋果、微軟、沙特阿美。一個創立先十年、從未公開財務報表嘅公司,一旦上市就變成世界最值錢嘅公司。
但——同埋呢度係重點——OpenAI 嘅 CFO 內部有過懷疑。根據紐約時報嘅獨家報導,OpenAI 高層內部就「我哋係咪真的 ready 上市」呢個問題有分歧。
OpenAI 嘅商業模式仍然高度依賴 API 訂閱,利潤率唔夠理想。如果模型訓練成本繼續爆炸(預計 2027 年會達到 $500 億),OpenAI 嘅毛利率會被壓低。咁樣上市,會否高估?呢個問題,困擾咗 OpenAI 嘅管理層。
Anthropic 嘅 $380B 估值
同時,Anthropic——Claude 背後嘅公司——計劃喺 Q4 2026(同 OpenAI 差唔多同期)上市,目標估值為 $380 億。
$380 億同 $1 兆相比起嚟,好似小巫見大巫。但如果你睇 Anthropic 嘅增長速度——佢現時只有 500 萬日活用戶,但融資好進展非常快——$380 億好可能係被 undervalue。
IPO 市場嘅分裂危機
呢度有個有趣嘅邏輯問題:如果 OpenAI $1 兆、Anthropic $380B,咁 Google 嘅 Gemini 應該值幾多?Meta 嘅新 Superintelligence Labs 應該值幾多?
答案係:冇人真的知道。因為呢啲 frontier AI 公司冇傳統評估標準。佢哋冇穩定嘅現金流、利潤率、市場份額等等傳統指標。投資者靠咗乜嘢判斷?主要靠「信仰」——相信 frontier AI 會改變人類社會,所以愿意出高價。
但信仰係會破碎嘅。一旦 frontier AI 嘅性能增長放緩、或者盈利能力差過預期、或者監管政策變得嚴厲,呢啲 $1 兆嘅估值就會面臨崩塌。
根據 BlackRock、Fidelity 等資管巨頭嘅最新分析報告,2026 年嘅 AI IPO 浪潮帶有明顯嘅泡沫特徵。呢啲公司嘅估值,主要基於「未來潛力」而唔係「當前盈利」。歷史告訴我們,每當咁樣嘅光景出現,調整都會隨之而來。普通投資者應該對 frontier AI 公司嘅 IPO 保持謹慎。
晶片供應鏈:TSMC 利潤起飛,地緣政治暗湧
所有關於 AI 嘅投資故事,都有個隱藏嘅主角——芯片製造商。而最大嘅贏家係台灣嘅 TSMC。
TSMC Q1 2026 嘅業績爆表
TSMC——台灣積電——係全球唯一可以製造最先進 AI 芯片(例如 NVIDIA H100、H200)嘅公司。每當 Meta、OpenAI、Google 要訓練新模型,佢哋第一個要做嘅事,就係向 TSMC 訂購大量 GPU。
結果就係:TSMC 成為咗 AI 軍備競賽嘅最大贏家。Q1 2026,佢嘅淨利潤同比增長 50%——呢個增速,遠超全球任何其他芯片製造商。
全球晶片銷售額創新高
根據 Semiconductor Industry Association(SIA)嘅統計,2026 年全球芯片銷售總額會首次突破 $1 兆。呢個增長,主要驅動力係——AI。
分解一下:
- Data Center 芯片(GPU/TPU):佔全球芯片銷售額嘅 35%,全年 $350 億
- 消費電子(手機、PC、平板):佔 40%,$400 億
- 汽車芯片:佔 10%,$100 億
- 其他:佔 15%,$150 億
Data Center 芯片嘅佔比,從 2020 年嘅 15% 飆升到 2026 年嘅 35%。呢樣增長速度係歷史罕見嘅。
地緣政治危機
但呢裡有個黑天鵝風險:台灣地緣政治。
TSMC 的產能,完全集中喺台灣。一旦台海發生任何政治或軍事事件,全球 AI 產業會停擺。美國已經意識到呢個風險,正在積極推動「芯片國產化」——包括支持 Intel、Samsung、Samsung 喺美國本土建廠。
但呢啲努力短期內見效有限。TSMC 嘅製程技術領先咗競爭對手 2-3 年。冇 TSMC,OpenAI、Meta、Google 都玩唔起。
呢個 AI 軍備競賽,表面上係關於模型同數據,但根本上係關於芯片產能。咁樣睇,TSMC 比 OpenAI 更關鍵。而 TSMC 嘅股票(台積電 2330),喺 2026 年已經累升 40%。但地緣政治風險仍然係最大懸念。
Meta 嘅 Capex 計劃
呢樣講到 Meta 嘅野心。2026 年,Meta 計劃投資 $115-135 億喺資本支出(Capex)上——主要用於購買芯片、建設數據中心、建設 AI 基礎設施。
$125 億係乜嘢概念?呢個規模,幾乎相當於 Meta 整年嘅操作利潤。Meta 等於係說:「我豁出去咗,為咗贏 AI 軍備競賽,我願意把利潤全部投回基礎設施。」
結果呢?Meta 嘅股票喺宣布呢個計劃時,一度飆升 10%——市場認可咗呢個激進的決策。但同時,Q1 2026 Meta 股價累跌 13.5%,反映出投資者對科技股整體嘅擔憂。
估值分析:META 股票點睇?AI Capex 能否帶來回報?
講完背景故事同產業格局,我哋講最實際嘅問題:作為投資者,應該點樣睇 Meta?$143 億買 Scale AI、$125 億年度 Capex,呢啲投資最後會不會有回報?
Meta 股票嘅當前狀況
諷刺嘅係,Meta 喺宣布 AI 超級智能計劃、投入 $143 億買 Scale AI 嘅同時,股價反而跌咗。點解咁樣?
市場擔憂嘅三大理由
理由一:Capex 爆炸搞掂利潤。Meta 過去靠廣告變現,毛利率高達 80%。但如果 Capex 從 $72B(2025年)跳升到 $125B,利潤必然被壓低。2026 年 Meta 嘅淨利潤增速會放緩。
理由二:AI 變現仍然不明確。Meta 投咗咁多錢,但實質變現方案仍未明確。Muse Spark 喺 WhatsApp、Instagram 上集成後,真的會帶來新嘅廣告收入嗎?有幾確定?市場冇把握。
理由三:科技股整體估值調整。Q1 2026 全球科技股面臨壓力,唔單止 Meta,OpenAI 相關嘅私募估值、Anthropic 融資上限,都有所放緩。呢個係周期性嘅調整。
估值分析(基於公開機構分析)
根據 Morningstar、BlackRock、Fidelity 等資管機構嘅分析,Meta 嘅估值問題分為三個角度:
情景一:樂觀案例
假設 Muse Spark 成功集成到全球 30 億用戶,帶來每用戶年均 $5-10 嘅新廣告收入。同時,Meta 嘅 Capex ROI(資本回報率)達到 25%。喺呢個情景下,Meta 2028 年嘅 EPS(每股盈利)會達到 $20-25,股價目標 $900-1100。
情景二:基礎案例
Muse Spark 帶來每用戶年均 $2-3 嘅新收入,Capex ROI 15%。2028 年 EPS $12-15,股價目標 $600-750。呢個係較為現實嘅假設。
情景三:悲觀案例
AI 技術增長放緩、Muse Spark 無法有效變現、或者監管機構施加新嘅限制(例如歐盟 AI Act)。喺呢個情景下,Meta 嘅 AI 投資變成「黑洞」,無法產生足夠回報。2028 年 EPS $8-10,股價目標 $400-500。
Meta 股價 $674,處於「基礎案例」同「樂觀案例」之間。呢個位置,吸引咗大量套利者同長期投資者。但考慮到高風險(Capex 爆炸、ROI 不確定),投資者應該有充足嘅風險容忍度。
AI Capex 嘅回報週期
呢度有個常見嘅誤解:企業投入 Capex 後,回報會馬上出現。但實際上,AI 基礎設施嘅回報週期通常係 2-3 年。
例如:Meta 2026 年投 $125 億買芯片、建數據中心。呢啲芯片會用來訓練 Muse Spark 等模型。但真正變現——透過廣告、訂閱、企業服務——要等到 2027-2028 年。
所以,評估 Meta AI 投資嘅成敗,唔應該睇 2026 年嘅財報。應該睇 2027-2028 年嘅利潤增長。
根據 ARK Invest 等積極型基金嘅分析,Meta 嘅 AI 投資有可能成為「黑洞」,吞噬利潤但產生不了足夠回報。特別係如果 frontier AI 技術增長放緩、或者市場飽和,Meta 會面臨利潤大幅下滑嘅風險。呢個風險,任何投資者都應該認真評估。
$143 億 Scale AI 投資嘅邏輯
最後,講返 Meta 買 Scale AI 呢筆交易。$143 億係天價嗎?
如果 Scale AI 能幫 Meta 嘅 frontier 模型訓練效率提升 20%、成本降低 15%,咁 $143 億嘅投資可能會喺 3-5 年內回本。但呢個假設是建立喺「一切按計劃進行」嘅基礎上。一旦出現偏差——模型增長放緩、訓練方法改變、或者競爭加劇——呢筆投資就會變成沈沒成本。
所以,合理嘅評估係:Meta 呢筆投資,係一個高風險、高回報嘅 all-in 賭注。祖克柏賭嘅係自己嘅直覺——Alexandr Wang 同 Scale AI 會係 AI 軍備競賽嘅關鍵。
歷史上,祖克柏嘅直覺通常係對嘅(例如當年買 Instagram、WhatsApp)。但呢次呢?冇人知道。
結語:呢場 AI 軍備競賽,對普通投資者意味著乜嘢?
讀到呢度,你應該已經明白:$143 億買 Scale AI 呢個新聞,遠遠唔係一宗簡單嘅企業併購案。佢係全球 AI 產業格局嘅縮影。
三個關鍵啟示
啟示一:人材比資本更值錢
Meta 冇只係買一間公司,而係買一個天才。Alexandr Wang 用 10 年時間,用技術同商業眼光建立咗 Scale AI,現在祖克柏願意用 $143 億去換取 Wang 嘅專注力同戰略眼光。喺 AI 時代,最稀缺嘅資源不係錢,而係「正確嘅人」。
啟示二:產業集中度會越來越高
Q1 2026 嘅 $300 億 VC 融資,其中 80% 流向頭部 10 家 AI 公司。呢樣意味著:中小型 AI 初創生存空間越來越窄。融資門檻越來越高。最終,AI 產業會被 Meta、OpenAI、Google、Anthropic 等少數巨頭壟斷。
對投資者來說,呢樣集中化既係機會,又係風險。機會係:頭部公司會獨佔大部分利潤。風險係:一旦頭部公司嘅增長放緩、或者出現競爭失敗,整個 AI 產業都會受傷。
啟示三:泡沫迹象已經出現
OpenAI $1 兆上市估值、Anthropic $380B、Waymo $16B,加埋 Meta $143 億……呢啲數字背後,都有個同樣嘅邏輯:「相信 AI 會改變世界,所以估值唔重要」。
歷史上,每當呢種「信仰主義」出現,都會以調整收場。互聯網泡沫、房地產泡沫、cryptocurrency 泡沫——規律係一樣嘅。
給投資者嘅建議框架
根據 BlackRock、Fidelity 等機構嘅研究,呢個時期嘅投資策略應該係:
- 短期(3-6個月):科技股(包括 META、NVIDIA、TSMC 等)仍會波動。建議定額投資(Dollar-Cost Averaging)而唔係一次過 all-in。
- 中期(6-18個月):關注 AI 公司 IPO 浪潮。OpenAI 同 Anthropic 上市時會係市場嘅重大事件,可能帶來重新估值。投資者應該等待上市後嘅表現,而唔係貿然追高。
- 長期(2年以上):如果你相信 AI 會改變世界,可以持有 Meta、NVIDIA、TSMC 等核心受惠公司。但應該設立止損點,防範泡沫破裂風險。
特別風險提示
根據美國證券交易委員會(SEC)、香港證券及期貨事務監察委員會(SFC)、以及 Morningstar、BlackRock、ARK Invest 等公開研究機構嘅分析報告:2026年嘅AI產業融資規模、估值水平、以及企業嘅Capex支出,已經達到歷史最高水平。呢啲指標通常預示著市場過熱。過往經驗表明,當單一主題(如AI)吸收80%以上的VC融資時,調整風險會顯著增加。普通投資者面臨嘅主要風險包括:(1)估值風險——frontier AI公司的估值主要基於「未來潛力」而非「當前盈利」;(2)技術風險——AI增長可能放緩,模型性能增速下降;(3)商業化風險——AI企業的變現能力仍未得到證實;(4)地緣政治風險——芯片供應鏈高度集中於台灣。投資者應該:(1)對AI股票保持理性態度,避免追高;(2)適當分散投資,而非ALL-IN單一科技股;(3)定期檢視投資組合,並按照自己的風險承受能力調整;(4)關注企業嘅實際盈利狀況,而唔係單純相信「故事」。
Alexandr Wang 嘅啟示
最後,讓我哋回到故事嘅起點。一個出生喺 Los Alamos 嘅中國籍物理學家之子,透過自學編程、參加奧林匹克、實習於華爾街,最終喺 19 歲時創辦咗一間公司,十年內變成全球最年輕自製億萬富豪。
呢個故事本身,就係 AI 時代嘅縮影。機遇對所有人開放,但成功只屬於那些有「聰慧、專注、執行力」三個特質嘅人。祖克柏 recognize 咗王嘅才華,所以願意用 $143 億去下注。
對於普通投資者,我哋冇辦法變成 Alexandr Wang。但我哋可以:學識佢嘅思考方式,識得咩樣嘅企業值得投資,明白咩樣嘅產業會係下一個風口。
2026 年嘅 AI 軍備競賽,就好似當年嘅互聯網泡沫。有人會喺呢場競賽中發財,有人會破產。關鍵唔係「參唔參加呢個遊戲」,而係「玩嘅時候保持清醒」。識得邊個係贏家(Meta、OpenAI、TSMC)、識得泡沫邊時會破裂、識得點樣分散風險——呢啲才係真正嘅投資智慧。祝你喺呢場軍備競賽中,能夠賺取屬於自己嘅收益。
如果你 enjoy 呢篇,可以繼續睇 Coco 哥呢幾篇相關深度文:
→ Claude的崛起:一間公司如何顛覆整個軟件產業→ 矽谷反骨仔 Sam Altman — 先反 Elon、再反 Jensen、三反 Microsoft,下一個係 Masa Son?→ DeepSeek V4 一夜出招「9 倍平過 OpenAI」— 點解 Nvidia 反而升 5%?想跟住 CoCo 哥嘅 thesis 落場?
深度文唔等於投資建議。如果你想 act on 呢篇 research,以下係 Coco 哥日常用嘅工具同合作伙伴開戶連結:
| 美股 / 港股 · 入碼 CASHMATE 迎新拎 $2,000 禮品 | Futu 牛牛 → |
| 美股新手 · 0 佣金 CoCo 哥專屬迎新最高 HK$100,000 | Webull 微牛 → |
| 專業 · 全球 130 市場 最低佣金 + 多 product | IB 盈透 → |
| 加密貨幣 · HK SFC 牌 三重專屬獎 + 5 分鐘開戶 | OSL → |
| 英國銀行 · USD 高息 BNO 港人鎖息 + 避匯率 | iFAST Global → |
| 深度數據 · AI 選股 Fair value · earnings · screener | Investing Pro → |
⚠ 投資涉及風險,過往表現不代表未來。以上連結為合作伙伴連結,經連結開戶會支持 Coco 哥獨立深度研究,你嘅費用唔變。