AMD 5 日升 1,993 億美元市值,成為第 4 間過 $1 萬億嘅美國晶片公司 —— 但股價踩過 $600 嗰刻,OpenAI 同 Meta 手上 3.2 億股、行使價 1 仙嘅認股權證全部「入水」
按收市價值 1,970 億美元:市場 5 日升畀股東嘅,同合約寫明要分畀客戶嘅,幾乎係同一筆數
重點摘要
- AMD 收 $615.52,市值 1.005 萬億,首次企穩 $600 之上收市
- 5 個交易日累升 24.75%,市值增加 1,993 億美元
- OpenAI、Meta 認股權證合共 3.2 億股,行使價 $0.01
- 兩張權證按收市價值 1,970 億,佔股本 19.6%
- Q2 non-GAAP EPS $1.66,年化市盈率 92.7 倍,Nvidia 25.6 倍
5 日升 24.75%:1 萬億係點嚟嘅
先講時序。9 月 14 日(一),費城半導體指數單日插 5.86%,係今年第四大單日跌幅,起因係 Anthropic 行政總裁 Dario Amodei 一番關於 AI 需要放慢嘅講法——本站 9 月 15 日已經寫過,嗰日市場賣嘅唔係 AI,係嗰 6,300 億美元資本開支鏈。AMD 當日跌 4.4%,收 $493.41。
然後係 5 個交易日嘅連升:9 月 15 日 +2.19%、16 日 +1.65%、17 日 +6.36%、18 日 +2.70%、21 日 +9.95%。由 $493.41 到 $615.52,累計 +24.75%。以 Polygon 記錄嘅 16.32 億股流通股計,市值由 8,055 億美元升到 10,048 億——5 日加咗 1,993 億美元,接近 Intel 三分之一間公司嘅市值。
星期一嘅催化劑,表面上有三個。第一,Meta 嘅 AI 助手 Muse 登上 Apple 美國 App Store 免費榜第一,Wells Fargo 分析員 Ken Gawrelski 將 Meta 目標價由 $640 升到 $796,Meta 升 11.34%——而 Meta 係 AMD 6 吉瓦(GW)合約嘅客戶。第二,TrendForce 9 月 18 日引 ChannelGate 消息,AMD 已通知客戶第四季起 AI 加速器、消費級 GPU 同主機板晶片組加價約 10%。第三,Intel 行政總裁陳立武(Lip-Bu Tan)上星期喺 Splunk 會議講「CPU 需求高到我哋只可以供應到 50% 嘅客戶」,市場將呢句嘢解讀為 AI 推理(inference)帶動 CPU 需求爆發,Intel 升 12.14%、Arm 升 17.16%,而 AMD 係同時擁有 EPYC CPU 同 Instinct GPU 嘅公司。
大市背景亦幫咗手。油價因為沙特出口回升同伊朗總統出席聯合國大會嘅外交憧憬而回落,10 年期美債孳息由上星期五嘅 5.00% 回落到 4.951%,係聯儲局上星期加息之後第一次明顯回軟——本站 9 月 16 日寫 10 年期 5 厘嗰篇講過,高倍數增長股對呢條線最敏感。星期一升得最勁嘅,正正係倍數最高嗰批。
但有一個對比,係大部分報道冇提嘅。今日 AMD 收市創歷史新高,但佢所屬嘅板塊冇。iShares 半導體 ETF(SOXX)今日升 4.93% 收 $559.34,仍然低過 6 月 22 日嘅高位 $655.01 14.6%;Micron 低過 6 月 25 日高位 14.0%;Intel 低過 6 月 22 日高位 13.6%;Broadcom 更加低過 6 月 2 日高位 24.7%;Nvidia 低過 5 月 14 日高位 3.55%。即係話,成個半導體板塊仲喺 6 月頂部以下十幾個百分點嘅位置,得 AMD 一隻已經創咗新高。
換個角度理解:呢個唔係「AI 股集體反彈」,係 AMD 單獨被重新定價。而重新定價嘅時間點,係佢股價踩過 $600 嗰刻。要明白點解 $600 咁重要,就要返去睇兩份 8-K。
$600 唔係巧合:兩份 8-K 入面嘅最後一級門檻
2025 年 10 月 6 日,AMD 同 OpenAI 公布 6GW 合作協議。AMD 向 SEC 提交嘅 8-K 同新聞稿寫明:AMD 向 OpenAI 發出一張認股權證,最多可以買入 1.6 億股 AMD 普通股,行使價每股 $0.01。歸屬(vesting)分批:第一批喺首 1GW 部署時歸屬,其後隨採購規模增加至 6GW 逐批歸屬;而 8-K 原文有一句新聞稿冇寫嘅:歸屬「另受特定公司股價目標約束,該等目標遞增至最後一批每股 $600,並受股價表現門檻約束」,加埋 OpenAI 要達到令 AMD 大規模部署得以實現嘅技術及商業里程碑。行使期至 2030 年 10 月 5 日;OpenAI 同樣有要求登記同搭便車登記權。當日 AMD 股價由 $164.67 跳到 $203.71,單日升 23.7%——即係話,$600 呢個門檻寫落合約嗰日,AMD 股價係 $165,門檻係股價嘅 3.6 倍。
2026 年 2 月 23 日,AMD 同 Meta 簽咗一份結構幾乎一樣嘅協議,2 月 24 日提交 8-K。條款:Meta 對首 1GW 有具約束力嘅採購承諾;認股權證最多 1.6 億股、行使價 $0.01;第一批喺首 1GW 出貨時歸屬,6GW 全數歸屬;歸屬「另受特定 AMD 股價門檻約束,最後一批嘅門檻遞增至每股 $600」——同 OpenAI 嗰份一模一樣嘅數。行使期至 2031 年 2 月 23 日。Meta 嘅 registration rights 除咗要求登記、搭便車登記,仲明文包括透過承銷 block trade 出售嘅權利——即係話,歸屬之後嘅股份係可以賣嘅。當日 Tom's Hardware 引 WSJ 報道,成單交易價值超過 1,000 億美元,而 AMD 股價「仲喺 $200 以下」。
| OpenAI 認股權證(8-K 2025-10-06) | Meta 認股權證(8-K 2026-02-23) | |
|---|---|---|
| 股數上限 | 160,000,000 股 | 160,000,000 股 |
| 行使價 | $0.01 / 股 | $0.01 / 股 |
| 第一批歸屬 | 首 1GW MI450 部署(2H 2026 開始) | 首 1GW Instinct 出貨;Meta 對首 1GW 有約束力承諾 |
| 全數歸屬 | 採購累計 6GW | 採購累計 6GW |
| 股價條件 | 股價目標遞增,最後一批 $600 + 股價表現門檻 | 股價門檻遞增,最後一批 $600 |
| 其他條件 | OpenAI 技術及商業里程碑;有登記權 | Meta 技術及商業條件;有登記權(明文包括 block trade) |
| 行使期至 | 2030-10-05 | 2031-02-23 |
| 簽約日 AMD 收市價 | $203.71(前一日 $164.67) | $196.60(翌日 $213.84) |
而家將條數計一次。AMD 截至 2026 年 7 月 29 日嘅流通股係 1,632,475,042 股。兩張認股權證合共 3.2 億股,等於現有股本嘅 19.6%。行使總成本:3.2 億 × $0.01 = 320 萬美元。按 9 月 21 日收市價 $615.52 計,每張值 985 億美元,兩張合共 1,970 億美元。
呢個數同兩樣嘢對照特別有意思。第一,AMD 過去 5 日市值增加咗 1,993 億美元——同兩張認股權證嘅價值,差 23 億,即係 1.2%。第二,Tom's Hardware 引 WSJ,Meta 嗰單 6GW 交易對 AMD 嘅收入價值「超過 1,000 億美元」;OpenAI 嗰單,AMD 財務總監 Jean Hu 講嘅係「數以百億計」(tens of billions),而 Q2 業績電話會議上,Lisa Su 確認每 GW 收入係「double-digit billions」——6GW 即係最少 600 億、合理估計千億上下。一張以 $600 為最終門檻嘅認股權證,喺 $600 時值 960 億美元。
由 $165 到 $615:11 個月嘅時序
2025 年 10 月喺 $165 簽約嗰陣,$600 呢個門檻睇落係一個「如果 AMD 升 3.6 倍先至畀你」嘅獎勵條款;2026 年 2 月 Meta 喺 $197 沿用同一個數,Tom's Hardware 論壇當日仲有人留言「$600 我好懷疑會唔會發生」。11 個月之後,門檻踩到了。呢度有個位要搞清楚:股價條件而家係滿足咗,但採購條件未——第一批要等首 1GW MI450 出貨,而 Lisa Su 喺 8 月嘅講法係 Helios 第三季開始 ramp、第四季 step-up。即係話,今日嘅 $615 唔會即刻變成 3.2 億股新股,但佢已經令認股權證入面「最難達到嗰一半條件」變成已達到。剩返嘅係「客戶買唔買足 6GW」——而呢個條件,係客戶自己控制嘅。
呢張唔係獎勵,係股權回扣:股價越高,AMD 畀客戶嘅越多
一般公司畀客戶嘅折扣,係一個固定嘅百分比:買 100 億貨,回 5 億。AMD 呢兩張認股權證嘅設計唔同——回扣嘅面值,係用 AMD 自己嘅股價計。以 Meta 為例:買 6GW,WSJ 話值超過 1,000 億美元;全數歸屬攞到 1.6 億股,喺 $600 值 960 億美元,喺 $615 值 985 億。換句話講,如果條款走到最尾,客戶買咗 1,000 億貨,拎返差唔多 1,000 億股票;而 AMD 股價升得越高,呢個「回扣」就越貴。
當然,AMD 唔係畀現金,係畀新股——攤薄嘅係現有股東。所以真正嘅問題係:呢 19.6% 嘅潛在攤薄,換返嚟嘅係咩?答案係一個「錨定客戶」嘅承諾:OpenAI 同 Meta 各自承諾首 1GW,6GW 係上限而唔係承諾;每多買 1GW,AMD 多一份收入、客戶多一批股份。Lisa Su 喺 Q2 電話會議嘅講法係,2027 年數據中心 AI 業務會「遠超 100%」增長,而佢哋對供應嘅信心「超過指引所需」。從數據嚟睇,Q2 數據中心收入 67 億美元、按年 +107%,已經佔公司收入 58%——呢個結構,係由 MI300X 到 MI350X 到 MI450 一步步建出嚟,而唔係一張認股權證變出嚟。
AMD 2025 年度 10-K 有一句好清楚:「冇任何認股權證股份達到歸屬或行使條件,該認股權證對截至 2025 年 12 月 27 日止年度嘅財務報表冇影響。」即係到今日為止,呢兩張紙喺損益表同資產負債表上係零。
一般而言,公司向客戶發行嘅股權工具,會計上屬於「應付客戶嘅代價」,喺相關收入確認時作為收入嘅扣減入帳——即係話,當第一批 MI450 出貨、第一批股份歸屬,AMD 記錄嘅收入係扣除咗嗰批股份公允值之後嘅淨額。要留意嘅係,會計準則下呢個扣減一般係按授出日嘅公允值計,唔係按歸屬日股價計;股價其後升跌,主要影響嘅係負債嘅重估,而唔係收入扣減嘅金額。AMD Q2 10-Q 亦寫明:認股權證喺符合權益分類條件之前會分類為負債,而截至 6 月 27 日冇任何認股權證股份歸屬。10-Q 嘅 diluted 加權股數係 16.59 億、比 basic 多 2,700 萬(來自員工股權計劃)——認股權證真正歸屬之後,呢個差距會大好多。
所以「highly accretive to non-GAAP EPS」(Jean Hu 2025 年 10 月原話)係咪成立,取決於兩個變數:每 GW 嘅毛利,同埋認股權證按授出日公允值攤入嘅收入扣減。前者 Jean Hu 已經講咗,數據中心 AI 業務嘅毛利率「略低於公司平均」;後者要等 AMD 喺歸屬後嘅季度報表先會見到實數。
再睇一個容易被忽略嘅細節。AMD 截至 6 月 27 日嘅 10-Q 有一段「租約擔保」(Lease Guarantees):AMD 為「某啲商業夥伴嘅數據中心租約責任」提供擔保,最高總額 41 億美元,年期最長 15 年;擔保喺夥伴違約時觸發,而且「可以以換取認股權證嘅方式發出」。呢個結構同 Nvidia 為 CoreWeave 等新雲(neocloud)做嘅背書係同一類:晶片商用自己嘅資產負債表,幫客戶起放晶片嘅數據中心。AMD 冇公布係邊啲夥伴,10-Q 亦話金額對財務報表唔重大——但 41 億美元、最長 15 年嘅或有負債,係一項唔會出現喺損益表、但實實在在掛喺 AMD 名下嘅承擔。
本站 6 月 17 日寫 Nvidia 250 億美元債券嗰篇,已經將「AMD 900 億美元、附帶 OpenAI 認股權證」列入 OpenAI 收到嘅基建承諾表,作為 AI 資金大循環嘅一格。3 個月之後,嗰一格嘅認股權證最後門檻已經踩到;而 AMD 自己亦開始為客戶嘅數據中心租約做擔保。個循環冇變細,係變咗更密。
加價 10% 唔係定價權,係 TSMC 張單轉手
星期一另一個被反覆引用嘅利好,係「AMD 加價 10%」。TrendForce 9 月 18 日嘅報道,引 TechPowerUp 同 ChannelGate 消息:AMD 已通知多個客戶,第四季起價格上調約 10%,涵蓋 AI 加速器晶片、消費級顯示卡同主機板晶片組;CPU 未有明確提及,Wccftech 話 Ryzen 加價暫未確認。原因寫得好直接:TSMC 通知客戶代工價加約 10%,AMD 將部分成本轉嫁。
要留意兩個時間點。Reuters 7 月 21 日引 Nikkei 報道,TSMC 由 2027 年起加價最多 10%,涵蓋 6 納米以下先進製程同 12、16、28 納米成熟製程。而 AMD 嘅加價係 2026 年第四季——即係比 TSMC 正式加價早一季。同一時間,The Verge 報道 Intel 亦計劃 10 月加價 10%,係今年第三次。即係話,成條 x86 供應鏈都喺度加價,而加價嘅源頭係上游成本,唔係下游議價力。
點解呢個分別重要?因為市場今日將「加價」當成「利潤率擴張」嚟炒。但 AMD Q2 電話會議上有三句嘢,同呢個解讀相反。第一,財務總監 Jean Hu 講明數據中心 AI 業務嘅毛利率「略低於公司平均」(公司 non-GAAP 毛利率 56%),而呢個業務 2027 年會大幅 ramp,會構成毛利率嘅逆風。第二,Lisa Su 話 Helios 係極複雜嘅機架級產品,良率「預期喺頭幾季逐步改善」——即係初期毛利率會受壓。第三,Client 業務下半年面對記憶體同零件成本上升令 PC 市場轉弱。Q2 營運開支按年 +40% 至 34 億美元。
將呢三句放埋一齊:一個成本上升、良率爬坡、產品組合向低毛利業務傾斜嘅公司,宣布將上游成本轉嫁 10%。呢個係防守,唔係進攻。真正有定價權嘅公司,唔需要等代工廠加價先加價。從數據嚟睇,AMD 呢輪加價最可能嘅結果,係毛利率大致守住 56%,而唔係擴張。
最後一個數字值得記住:8 月 4 日 Q2 業績公布,收入超預期、數據中心翻倍,但翌日股價由 $518.58 跌到 $482.05,跌 7%。同一份業績、同一組指引,7 個星期之後,市場俾嘅價係 $615——高 27%。業績冇變,變咗嘅係市場對「AMD 值幾多倍」嘅睇法。
Nvidia 點解冇跟:市場今日買嘅係 CPU,唔係 GPU
星期一嘅升幅有一個好明顯嘅分佈:Arm +17.16%、Intel +12.14%、AMD +9.95%,Nvidia +2.30%、Broadcom +1.41%、TSMC +2.41%。升得最勁嘅三隻,共通點係 CPU;升得最少嘅,係 GPU 同 ASIC。呢個唔係偶然。
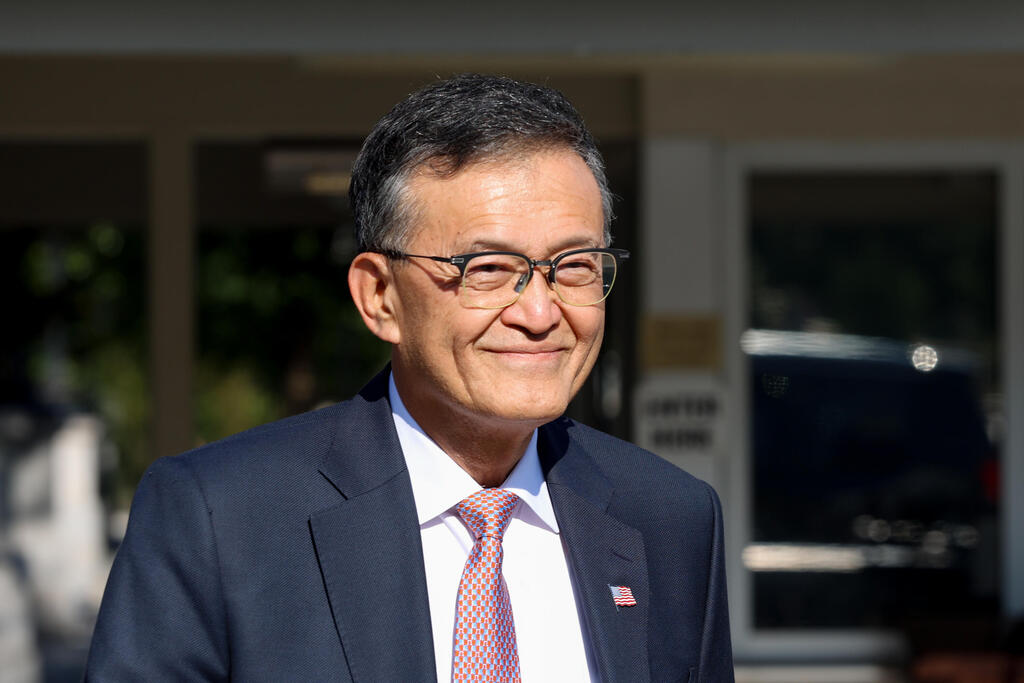
起點係 Intel 行政總裁陳立武上星期喺丹佛 Splunk 會議同 Cisco 總裁 Jeetu Patel 嘅對談。CTech 9 月 20 日引述原話:「CPU 需求高到我哋只可以供應到 50% 嘅客戶」、「好多 CEO 打電話畀我道歉,話生產唔到足夠嘅產品」。佢將呢個需求同 AI 代理(agent)掛鈎:「將來會有數以百萬甚至萬億計嘅代理需要資源」。Intel Q2 收入 161 億美元、按年 +25%,係 15 年嚟最強嘅季度增長。陳立武仲講咗一句對台灣供應鏈唔太客氣嘅嘢:「95% 依賴一間公司,尤其係一間喺台灣嘅公司,係非常危險」——呢句係為 Intel 自己嘅代工業務講嘅。
Arm 方面,Piper Sandler 9 月 9 日首次覆蓋、評級 Overweight、目標價 $320,理由係伺服器 CPU 設計勝出、GPU 類晶片合作,同埋為 Meta 做嘅客製 CPU 項目;Raymond James 早前將目標價由 $244 升到 $272。行政總裁 Rene Haas 9 月 16 日話對 Arm 技術嘅需求「從未如此強勁」,自研晶片業務 20 億美元收入目標信心增加。星期一 Arm 收 $322.90,已經高過 Piper 嘅目標價。
AMD 喺呢個「CPU 輪動」入面嘅位置好特別:佢係唯一一間同時有伺服器 CPU(EPYC)同 AI GPU(Instinct)兩條主線嘅公司。Lisa Su 喺 Q2 電話會議上將伺服器 CPU 市場分成三類——通用運算、agentic AI「沙盒」、AI 前端節點——並且話 agentic AI 嗰一類今日最細、但到 2030 年會係最大同增長最快嘅一塊;AMD 將 2030 年伺服器 CPU 市場規模定為約 2,200 億美元、AI 加速器市場約 1.4 萬億美元。佢亦承認伺服器 CPU 供應鏈上半年「因為未預測到嘅需求」而緊張,預期 2027 年會改善,2027 年伺服器 CPU 收入目標增長「超過 70%」。
Nvidia 冇跟嘅原因就係咁簡單:佢賣嘅主要係 GPU,今日追 CPU 嘅錢繞過咗佢。但要講清楚「冇跟」嘅比例:Nvidia 市值 5.48 萬億美元,升 2.3% 即係一日加咗約 1,200 億美元——比 Arm 全公司市值(3,450 億)嘅三分之一仲多。用百分比計佢係尾車,用絕對金額計佢仍然係最大贏家之一。Nvidia 收市高位係 5 月 14 日嘅 $235.74,今日 $227.38,差 3.55%。
「AI 推理需要更多 CPU」呢個論述,同 4 個月前「Wall Street 跳船去 Intel、AMD、Micron」係同一條線嘅延續——本站 5 月 20 日嗰篇已經將 AMD 放入「推理第二極」籃子,當日 AMD 收 $447.58,到今日升咗 37.5%。但有一個分別要留意:5 月嗰輪係「Nvidia 太貴、換去平嘅」;今日呢輪係「Nvidia 唔夠貴、其他更貴」——AMD 而家嘅估值已經高過 Nvidia,而輪動嘅邏輯由「估值差」變成「產品類別差」。輪動邏輯轉咗,通常代表個 trade 已經去到中後段。
Meta 升 11% 同 AMD 升 10%,係同一單新聞嘅兩面
Meta 星期一升 11.34% 收 $741.25,係一年嚟最大單日升幅之一,起因係 Muse AI 助手 app 登上 Apple 美國 App Store 免費榜第一,加上 Wells Fargo 將目標價由 $640 大幅升到 $796,分析員 Ken Gawrelski 嘅講法係 Meta「而家終於有故事可以講」。Meta Connect 開發者大會星期三(9 月 23 日)開幕,Zuckerberg 會講 AI 同穿戴裝置嘅路線圖。過去 12 個月 Meta 股價跌約 5%,跑輸 Google(約 +40%)同 Amazon(約 +12%);過去 3 個月就升咗 30%。今日收市價仍然低過 2025 年 8 月 12 日嘅歷史收市高位 $790.00 約 6%。
Semafor 同 Bloomberg 都將 AMD 破 1 萬億同 Muse 登頂放喺同一段——因為 Meta 係 AMD 6GW 合約嘅客戶。但呢個關係,比「客戶生意好、供應商跟住升」深一層。
方向一(Meta → AMD):Muse 用戶越多,Meta 需要嘅推理算力越多,用足 6GW 嘅機會越大,AMD 嘅收入同認股權證歸屬越接近。
方向二(AMD → Meta):AMD 股價越高,Meta 手上嗰張 1.6 億股、行使價 1 仙嘅認股權證越值錢——按今日收市價,985 億美元,相當於 Meta 市值(約 1.89 萬億,計入 A、B 股)嘅 5% 左右。呢個係 Meta 資產負債表上一項由 AMD 股價決定嘅潛在收益。
所以「AMD 客戶用 AMD 晶片做出爆款 AI 產品」呢單新聞,對 AMD 股東同對 Meta 股東都係利好——但兩邊嘅利好係互相餵養嘅:AMD 升,Meta 嘅認股權證值多啲;Meta 升,AMD 嘅 6GW 落實機會大啲。呢種結構喺牛市會放大升幅,喺熊市會放大跌幅。OpenAI 嗰邊亦一樣,只係 OpenAI 未上市,佢手上嘅認股權證價值唔會日日反映喺任何報價上。
值得補充嘅係,AMD 7 月 22 日公布同 Anthropic 嘅 2GW MI450 合作(首 GW 2027 上半年部署),冇附帶認股權證,但方向倒轉——AMD 承諾向 Anthropic 作最多 50 億美元嘅策略性股權投資,即係供應商入股客戶。即係話,AMD 三個「錨定客戶」入面,兩個持有 AMD 股權,一個由 AMD 持有股權;三個都係股權關係。Q2 電話會議上,Lisa Su 話 OpenAI、Anthropic、Meta 會透過唔同雲服務商消耗算力,第四季同明年第一季會見到「唔錯嘅客戶多元化」。呢句嘢係咪成立,係 2027 年 AMD 估值嘅關鍵——因為一間收入集中喺兩個持有你 20% 股份嘅客戶、加一個你自己入咗股嘅客戶嘅公司,同一間有廣泛客戶基礎嘅公司,值嘅倍數唔一樣。
一星期前市場仲賣緊 AI,今日俾 AMD 93 倍
返去估值。AMD Q2 non-GAAP 攤薄每股盈利 $1.66,年化係 $6.64;以 $615.52 計,92.7 倍。用 AMD 自己喺 2025 年 11 月財務分析員日定嘅長期目標——每股盈利超過 $20(Jean Hu 8 月話會「顯著高於」呢個數)——今日股價係 30.8 倍。即係話,市場今日俾嘅價,係假設 AMD 會喺幾年內兌現一個佢自己定嘅長期目標,然後喺嗰個目標上再畀 30 倍。
對照 Nvidia:市值 5.48 萬億,係 AMD 嘅 5.5 倍;但 Nvidia 8 月 26 日公布嘅上季(截至 7 月 26 日)收入係 962 億美元、non-GAAP 每股盈利 $2.22,係 AMD 收入嘅 8.3 倍。用同一個方法年化,Nvidia 係 25.6 倍市盈率、約 14 倍市值對收入;AMD 係 92.7 倍市盈率、約 22 倍市值對收入。挑戰者比在位者貴三倍有多——呢個結構喺半導體史上出現過幾次,通常喺市佔率轉移嘅預期最高嗰一刻。
| 9/21 收市 | 收市價 | 市值(美元) | 距收市高位 | 9/21 升幅 |
|---|---|---|---|---|
| AMD | $615.52 | 1.005 萬億 | 歷史新高 | +9.95% |
| Nvidia | $227.38 | 5.48 萬億 | −3.55%(5/14) | +2.30% |
| Broadcom | $362.66 | 1.73 萬億 | −24.7%(6/2) | +1.41% |
| Micron | $1,043.96 | 1.18 萬億 | −14.0%(6/25) | +2.77% |
| TSMC(ADR) | $445.14 | 2.31 萬億 | −6.8%(6/30) | +2.41% |
| Intel | $121.78 | 6,140 億 | −13.6%(6/22) | +12.14% |
| Arm | $322.90 | 3,450 億 | −26.5%(6/18) | +17.16% |
| SOXX ETF | $559.34 | — | −14.6%(6/22) | +4.93% |
張表入面最值得對照嘅係 Broadcom:同樣賣 AI 加速器(客製 ASIC)、同樣係 1 萬億以上市值嘅公司,今日只升 1.41%,仍然低過 6 月高位 24.7%。本站 5 月 20 日嗰篇將 Broadcom 放喺「自研 ASIC 生態」籃,同 AMD 嘅「GPU 第二極」係兩條唔同路線。4 個月之後市場嘅答案好清楚:佢揀咗 GPU + CPU 嘅 AMD,冇揀 ASIC 嘅 Broadcom——而呢個選擇,同兩張認股權證同一日入水,未必係巧合。
用另一個方法睇同一個估值。假設 AMD 真係喺兩三年內做到財務分析員日嗰個「超過 $20」嘅每股盈利,而市場到時願意俾一個成熟增長股嘅 30 倍——結果係 $600。即係話,今日 $615 嘅股價,已經係一個「目標達成、倍數正常化」之後嘅價。由今日到嗰日之間所有嘅執行風險——Helios 良率、認股權證攤薄、TSMC 加價、客戶集中——市場暫時俾嘅折讓係零。呢個唔係話股價一定錯,而係話:由呢個位再上,需要嘅唔係「達標」,係「超標」。Jean Hu 8 月講嘅「significantly higher than $20」,就係市場而家押注嘅嗰句。
再對照時序。9 月 14 日費城半導體指數插 5.86% 嗰日,市場嘅理由係「AI 資本開支可能放慢」;一星期之後,同一個市場俾 AMD——一間收入 58% 來自數據中心、2027 年增長全靠 Helios ramp 嘅公司——歷史新高同 1 萬億市值。呢兩件事只有一個方法可以同時成立:市場唔係改變咗對 AI 開支總量嘅睇法,而係改變咗對「邊個分到嗰筆開支」嘅睇法。9 月 14 日賣嘅係設備股同整條鏈;9 月 21 日買嘅係 CPU 同「Nvidia 以外嘅第二來源」。
從數據嚟睇,AMD 呢輪升浪嘅三隻腳——認股權證門檻踩到、CPU 輪動、Meta 反身循環——冇一隻係關於 AMD 本季賺幾多。Q3 指引 130 億美元係 8 月已經知嘅數;Helios 第三季開始出貨亦係 8 月已經講嘅。7 個星期入面,AMD 冇新嘅財務數據,市場俾嘅倍數由業績翌日嘅 $482 升到 $615。呢個唔係盈利驅動,係倍數驅動——而倍數驅動嘅升浪,向上同向下嘅速度係一樣快。
攤薄:3.2 億股認股權證 = 現有股本 19.6%。如果全數歸屬,每股盈利要打八折先追得返今日嘅估值。
沽壓:Meta 嘅 8-K 寫明有 demand registration、piggyback 同 underwritten block trade 權利——歸屬之後嘅股份係可以賣嘅,而且係以 1 仙成本賣。呢個係一個由客戶持有嘅潛在沽盤。
收入淨額:一般會計原則下,向客戶發行嘅股權會按授出日公允值扣減收入;10-Q 話認股權證暫時分類為負債。2025 年零影響、截至 6 月 27 日零歸屬,係因為未出貨;2026 下半年第一批 MI450 出貨,就會開始入帳。
集中度:三個錨定客戶入面兩個持有認股權證,第三個(Anthropic)由 AMD 承諾入股最多 50 億美元;OpenAI 未上市、自身仲喺融資期。
或有負債:10-Q 披露最高 41 億美元、最長 15 年嘅商業夥伴數據中心租約擔保。
投資角度:三個劇本、四個籃
以下係根據各主要研究機構同公司公開資料整理嘅框架,唔構成任何投資建議。AMD 由今日到 2027 年上半年,大致可以分三個劇本,分水嶺係同一件事:首 1GW MI450 幾時出貨、出貨之後認股權證點入帳。
| 劇本 | 內容 | 公開資料嘅傾向 | 價格上最敏感嘅資產 |
|---|---|---|---|
| A:如期 ramp、認股權證開始歸屬 | Helios 第四季 step-up(Lisa Su 8 月指引);首 1GW 出貨 → OpenAI / Meta 第一批歸屬;收入淨額開始反映股權扣減;2027 數據中心「遠超 100%」增長路徑確立 | 公司指引嘅基準情境;Q2 電話會議話 Helios 需求「ahead of forecast」 | AMD 本身(攤薄落實但增長確認);TSMC、Micron(HBM4)供應鏈;Meta(認股權證價值) |
| B:ramp 延遲 / 良率拖慢 | Helios 良率「頭幾季逐步改善」變成拖幾季;首 GW 推到 2027;股價條件滿足但採購條件遲遲未到 | Lisa Su 已預告良率初期受壓;AMD 承認伺服器 CPU 供應鏈上半年緊張 | AMD 倍數收縮風險最大;Nvidia Rubin 相對受惠;Intel / Arm 嘅 CPU 敘事唔受影響 |
| C:AI 資本開支總量放慢 | 9 月 14 日嗰類「叫停」情緒重臨;三個錨定客戶入面任何一個縮減 GW 承諾;6GW 上限變成紙上數字 | 本站 9/15 文已拆:市場賣嘅係 6,300 億美元開支鏈;Bank of America 同期反而上調標普目標 | 整條半導體鏈;AMD 因估值最高、客戶集中度最高而跌幅最大;Nvidia 因倍數最低相對抗跌 |
喺呢個框架下,相關資產可以分四個籃睇。強調:以下全部係公開資料整理,唔係推介。
AMD 本身,同追蹤佢嘅 ETF
AMD:三個劇本入面,A 係「攤薄兌現但增長確認」,B 係「倍數收縮」,C 係「倍數同盈利雙殺」。今日 92.7 倍年化市盈率、22 倍市值對收入,係三個劇本入面對 A 嘅定價。任何一個劇本下,3.2 億股認股權證同 41 億美元租約擔保都係已知數,唔會消失。
SMH / SOXX:Nvidia 佔比最高,AMD 係主要持股之一;買 ETF 等於同時買「在位者 25 倍」同「挑戰者 93 倍」。SOXX 仍低過 6 月高位 14.6%,係板塊層面「未追返」嘅一個參考。
CPU 輪動:Intel、Arm、同佢哋嘅代工廠
Intel:「只可以供應 50%」係供應短缺,供應短缺對股價係利好,對客戶係成本。Intel 10 月加價 10%,加上 Q2 收入 +25%,市場俾嘅係「供不應求」嘅倍數。仍低過 6 月高位 13.6%。
Arm:升 17% 之後已經高過 Piper Sandler 首評目標價 $320;為 Meta 做客製 CPU 係故事核心,但 Arm 自己講嘅自研晶片收入目標係 20 億美元——相對 3,450 億市值,係一個以未來十年計嘅估值。
TSMC(TSM):AMD、Nvidia、Arm 生態嘅晶片絕大部分都喺 TSMC 生產;2027 年起加價最多 10% 係 TSMC 自己嘅定價權,唔係客戶嘅。AMD 加價 10% 嘅最終受益者,好大部分係 TSMC。
「持有 AMD 認股權證嘅人」:Meta
Meta:一張按今日價值 985 億美元、行使成本 160 萬美元嘅 AMD 認股權證,加上 Muse 登頂 App Store、Wells Fargo 目標價 $796、Meta Connect 9 月 23 日。Meta 係唯一一個可以喺公開市場買到嘅「AMD 認股權證持有人」;但反過來,Meta 嘅 AI 資本開支同本站 7 月 1 日寫嘅 7,000 億美元 AI 帳單,亦係整個循環嘅最大現金流出口。
OpenAI:未上市。持有同樣一張認股權證,但 OpenAI 自身嘅估值、融資同 IPO 時間表,本站 7 月 4 日同 8 月 2 日兩篇已經拆過——佢係循環入面最大嘅變數。
記憶體同封裝:唔理邊個 GPU 贏都要買嘅嘢
Micron(MU):AMD MI455X 用 432GB HBM4,每一 GW 嘅 Helios 都係 HBM4 訂單;Micron 市值 1.18 萬億、仍低過 6 月高位 14%。記憶體價格「升 5 至 7 倍」係陳立武近日講嘅供應鏈現況(TrendForce 9 月 16 日)。
SK Hynix:本站 5 月 16 日已拆 HBM 缺貨到 2028 嘅結構;Semafor 提到南韓 9 月上旬出口創紀錄、韓國央行連續加息,就係呢條需求鏈嘅宏觀倒影。
港股方面,本地上市公司冇 AMD 供應鏈嘅直接對應;港人如要參與,主要係透過美股戶口或追蹤半導體嘅美股 ETF。
估值風險:AMD 年化市盈率 92.7 倍、市值對收入 22 倍,係主要半導體公司入面最高;倍數驅動嘅升浪,向下同向上一樣快。
攤薄同沽壓:3.2 億股認股權證(19.6%);歸屬後嘅股份附帶登記及 block trade 權利,持有人成本為每股 1 仙。
執行風險:Helios 係機架級新產品,良率同供應鏈(晶圓、封裝、基板)都係 AMD 自己承認嘅約束;首 1GW 時間表係「2H 2026」,Lisa Su 8 月嘅講法係 Q3 開始、Q4 step-up;任何延遲都會直接影響認股權證歸屬同收入確認。
毛利率風險:數據中心 AI 業務毛利率略低於公司平均;TSMC 2027 年加價;加價 10% 只係轉嫁。
客戶集中同循環風險:三個錨定客戶入面兩個持有 AMD 認股權證、第三個由 AMD 入股;OpenAI 未上市;本站 5 月 8 日、6 月 17 日已經拆過 AI 循環融資嘅結構風險。
宏觀風險:聯儲局 9 月加息、10 年期美債仍接近 5%;高倍數增長股對利率最敏感。出口管制、關稅、台海地緣政治屬系統性風險。
總結:1 萬億入面,有 1,970 億係寫咗畀客戶嘅
返去開頭嗰個數。AMD 今日市值 1.005 萬億美元,5 日升咗 1,993 億;OpenAI 同 Meta 手上兩張認股權證,按今日收市價值 1,970 億,行使成本 320 萬。呢兩個數幾乎相等,唔係因為有人計過,而係因為 $600 呢條線同 1 萬億呢個數,喺 16.3 億股嘅股本上,本身就係同一個位置:$612.6 一股,就係 1 萬億。合約第一次寫 $600 做最後門檻嗰陣(2025 年 10 月),AMD 股價係 $165;寫呢個數嘅人,等於話「如果我哋值 1 萬億,你哋攞 20%」。
從數據嚟睇,今日嘅升浪有三隻腳,冇一隻係關於本季盈利:認股權證嘅股價條件踩到、市場由 GPU 輪去 CPU、Meta 同 AMD 之間嘅反身循環開始互相餵養。而一星期前,同一個市場仲喺度賣緊 AI 資本開支鏈。市場冇改變對 AI 總開支嘅睇法,只係改變咗「邊個分到」嘅睇法——而呢類睇法,係轉得最快嗰一種。
值得繼續睇嘅係四件事:第一,Helios 第四季嘅實際出貨,同首 1GW 幾時觸發第一批歸屬;第二,AMD 10-Q 或 10-K 點樣入帳歸屬咗嘅股份——扣減幾多收入;第三,Meta Connect(9 月 23 日)同 OpenAI 嘅算力採購講法,係「用足 6GW」定係「首 1GW 先」;第四,Nvidia Rubin 嘅出貨時間表,因為 AMD 呢個估值假設嘅係市佔率轉移,而市佔率轉移嘅對手係會還手嘅。
呢個局面有個名:AMD 今日嘅 1 萬億,係一間公司嘅市值,同時亦係佢兩個最大客戶嘅資產。呢兩樣嘢喺升市入面係同一件事,喺跌市入面就唔係。