Nvidia 真正勁敵終於 IPO
Cerebras $488 億美元市值 — 20× 超額認購背後 OpenAI 已俾 $20B 訂單
今日 5 月 13 號,Cerebras Systems(ticker: CBRS)正式喺 Nasdaq 上市。承銷團將 IPO 定價區間由原本 $115-125 推到 $150-160,股數由 2,800 萬升到 3,000 萬,集資額一口氣升到 $48 億美元,fully diluted 估值 $488 億美元。Bloomberg 報導 IPO 訂單超額認購 20 倍,係 2026 年到目前為止最大 tech IPO,亦係 AI chip startup 史上最高市值 debut。
表面上呢個故事好簡單:Nvidia 太貴,所以挑戰者出嚟。但真正令華爾街癲晒嘅唔係 valuation,而係呢三件事:第一,OpenAI 喺今年 1 月簽 $10B 訂單,4 月加碼到 $20B,即係 2026-2028 三年買 750MW 計算量,等於將整個未來嘅 inference 押注落 Cerebras 度;第二,Sam Altman、Greg Brockman、Ilya Sutskever、Adam D'Angelo、Intel CEO Lip-Bu Tan 等一眾矽谷神級人物全部都係 Cerebras 嘅天使投資者(根據 Cerebras 官網);第三,Cerebras 估值 8 個月內由 $81 億(2025/9 Series G)→ $230 億(2026/2 Series H)→ $488 億(IPO),翻咗 6 倍。
呢篇文章嘅角度係背景分析同 risk profile 拆解,唔係買入推薦。所有數據基於 SEC S-1 文件同公開新聞報導,請讀者自行做研究、諮詢持牌顧問。
20× 超額認購 — 由 $35 億升到 $48 億,IPO 一周升咗 38%
我哋先睇返個 IPO timeline。Cerebras 公開上市嘅步伐 8 日內變咗 3 次,每次都係加碼:
大家要明白呢個數字嘅意義:Cerebras 2025 年 9 月先做完 Series G,當時估值 $81 億。8 個月後 IPO 估值飛上 $488 億,即係 6× 升幅,而中間佢哋淨係加咗一輪 Series H($23B,2026/2)。呢個唔係 IPO,係資本市場集體 FOMO。
對比下:Nvidia 由 $266 億升到 $488 億用咗幾耐?2020/3 疫情低點到 2020/8 大概 5 個月,而當時整個 AI 浪潮先剛啟動。Cerebras 用 8 個月走完 Nvidia 走過嘅相同步伐,而背後嘅催化劑只係一個客 — OpenAI。
Cerebras 唔係簡單嘅 IPO — OpenAI 將整個未來押咗喺度
2026 年 1 月 14 日,OpenAI 同 Cerebras 公佈合作:Cerebras 承諾 2026-2028 三年向 OpenAI 提供 750 MW 計算量,deal value 初值 $10 億美元以上。當時市場以為呢個只係 OpenAI 多元化 supplier 嘅 portfolio move(類似 OpenAI 同 AMD、Broadcom 合作)。
但係 4 月嘅 S-1 文件大反轉:OpenAI 加碼 $10B,總額 $20B,而且 December 2025 OpenAI 借咗 $10 億美元現金俾 Cerebras,以 warrants 形式擔保,容許 OpenAI 將來可以買入 3,300 萬股 Cerebras 股票。即係話 —
OpenAI 已經唔止係客 — 係未來嘅潛在大股東
S-1 寫得好白:OpenAI 嘅 warrants 可以買 3,300 萬股(根據 TechCrunch 同 S-1 引述),如果全數 exercise,佔 IPO 後股數比例會排到 top-5 股東之內。即係話將來 OpenAI 隨時可以變成 Cerebras 嘅重要股東,類似 Microsoft 投資 OpenAI 嘅 customer-investor-warrant 結構。
呢個結構將買賣關係綁死,而且令對家有強烈動機唔可以走人。OpenAI 唔係簡單買 chip,係將整個未來 inference 嘅 supply chain 押注落 Cerebras 度。
仲有更勁嘅 — 根據 Cerebras 官網同 S-1 披露,Cerebras 嘅天使投資者名單睇真啲就係 OpenAI 嘅內閣會議:
| 人物 | 身份 | Cerebras 角色 |
|---|---|---|
| Sam Altman | OpenAI 創辦人 + CEO | 天使投資者(S-1 引述其 quote) |
| Greg Brockman | OpenAI 創辦人 + President | 天使投資者 |
| Ilya Sutskever | 前 OpenAI 首席科學家(已離開創辦 SSI) | 天使投資者 |
| Adam D'Angelo | OpenAI 董事 + Quora CEO | 天使投資者 |
| Andy Bechtolsheim | Sun Micro + Arista 創辦人 | 天使投資者 |
| Lip-Bu Tan | Intel CEO(2026 年 3 月走馬上任) | 天使投資者 |
呢個結構其實係有問題嘅 — 你個 CEO 個人投資咗一間 startup,然後 6 個月之後簽 $20B 訂單買佢嘅 chip,呢個 conflict of interest 喺 Elon Musk vs OpenAI 訴訟入面已經被 Musk 嘅律師當證據(根據 TechCrunch 2024 年 11 月報導)。Musk 嘅理由係:佢以前係 OpenAI 董事,但完全唔知個個高管私下投咗 Cerebras。
從監管角度,呢個係 disclosed 嘅,所以唔算違法。但係從 corporate governance 角度,投資者要諗清楚:當 OpenAI 嘅 inference cost 唔可控、唔斷加單,究竟係真係技術需要,定係背後有 personal stake 推動?
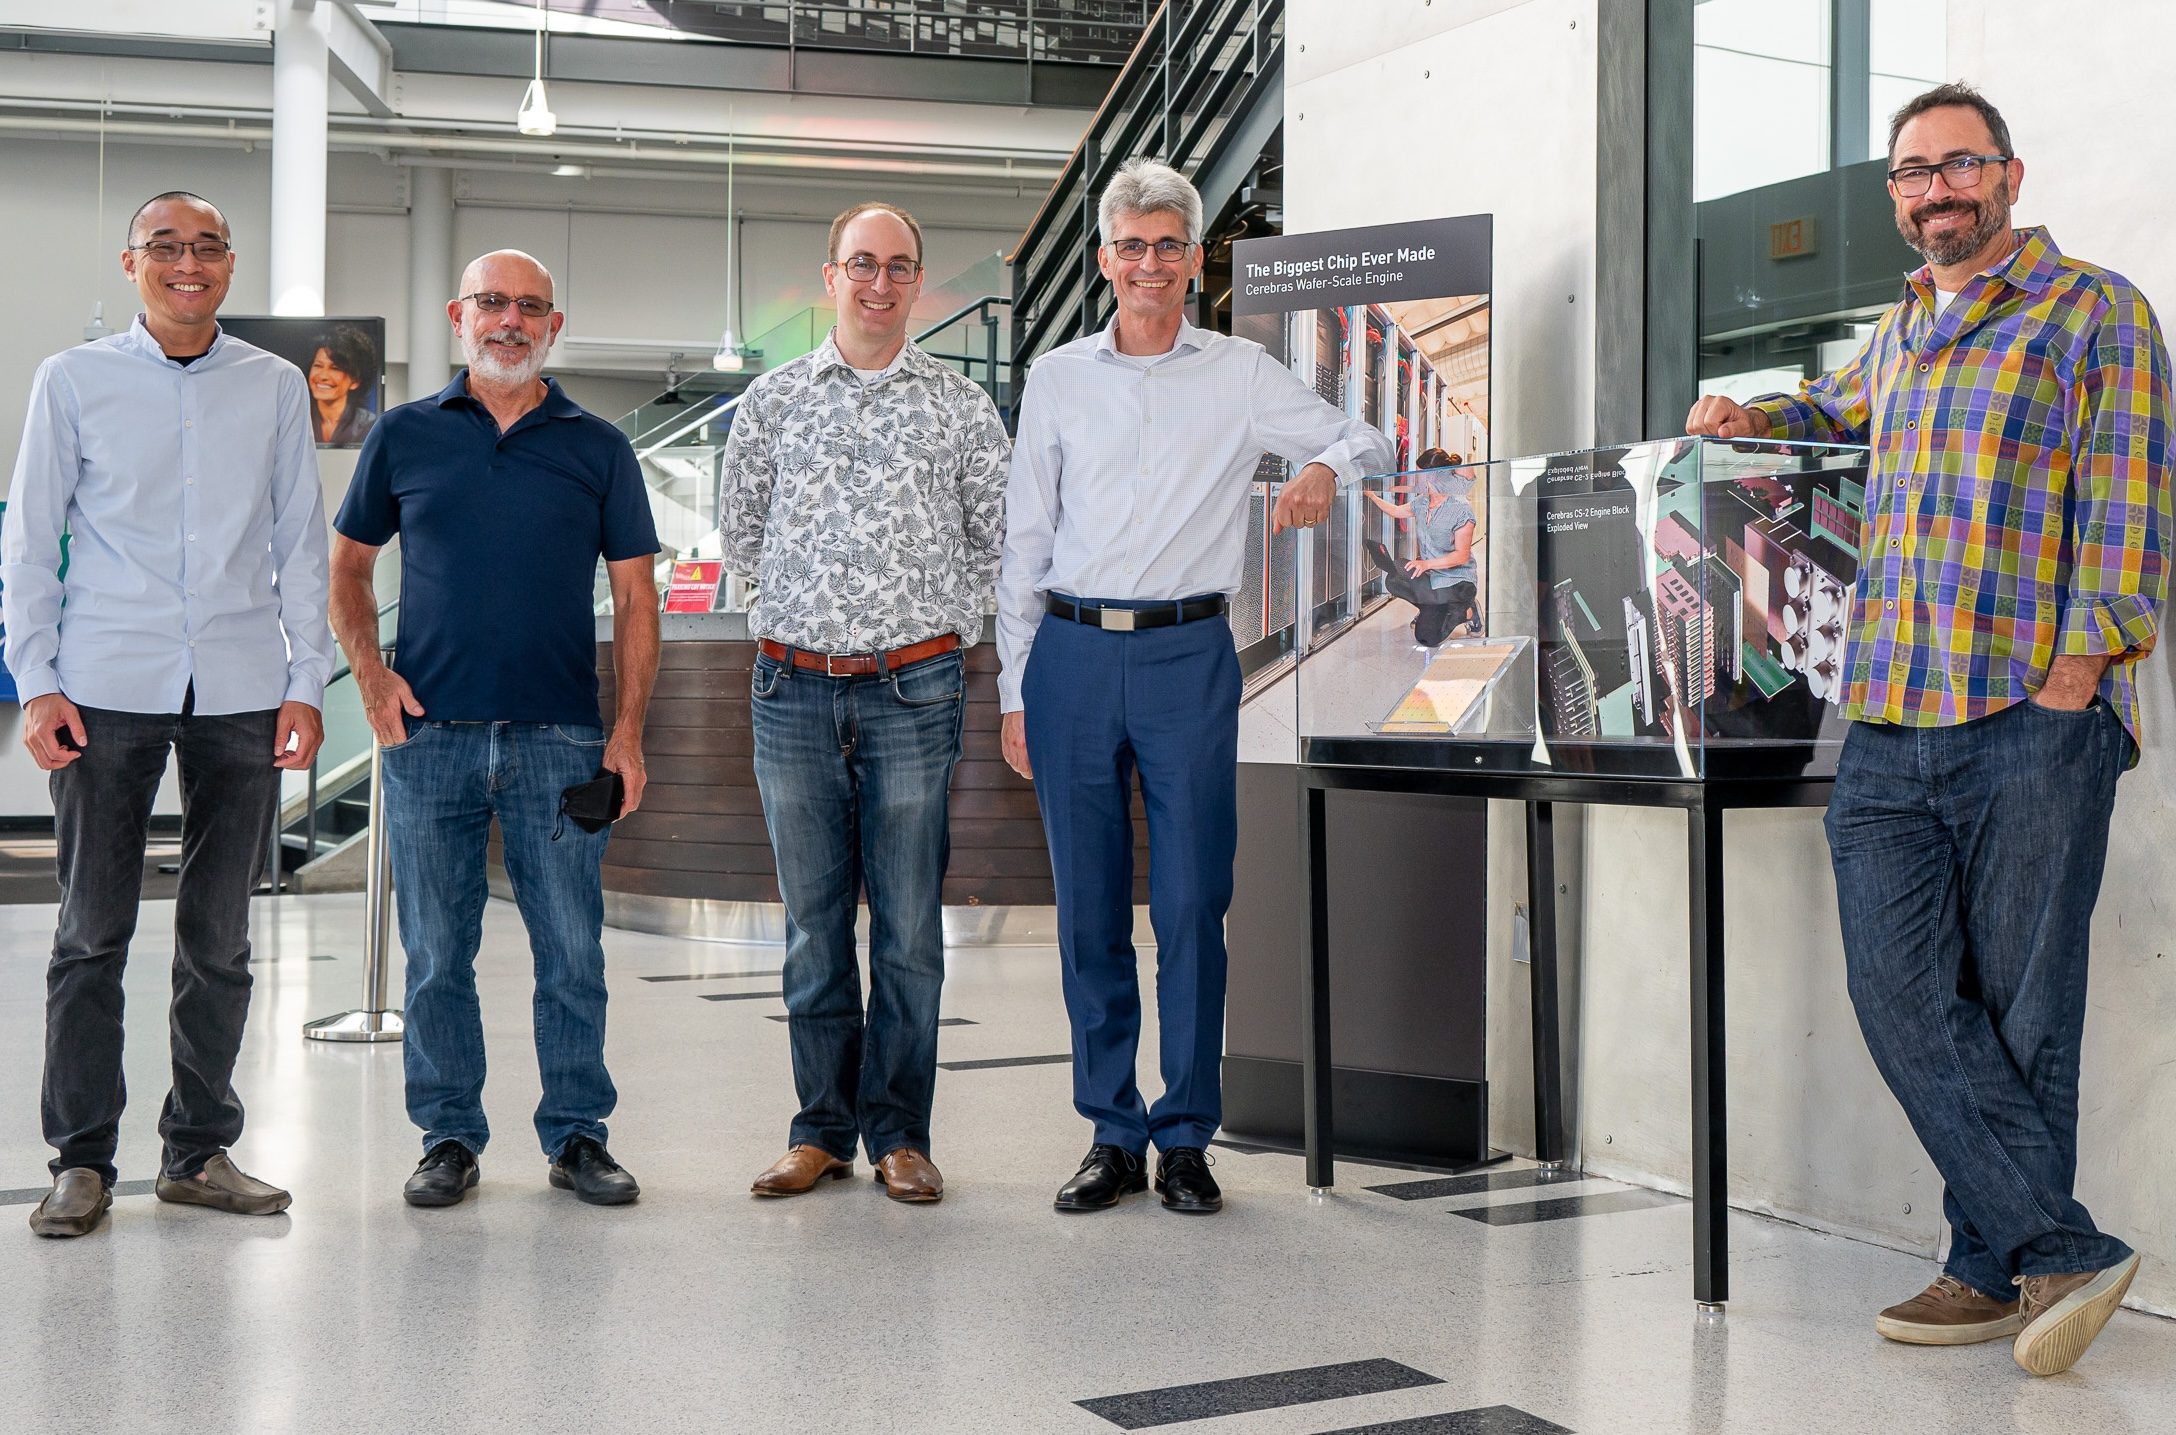
WSE-3 點解 56× 大過 H100 都仲可以贏 — Memory 才是真正瓶頸
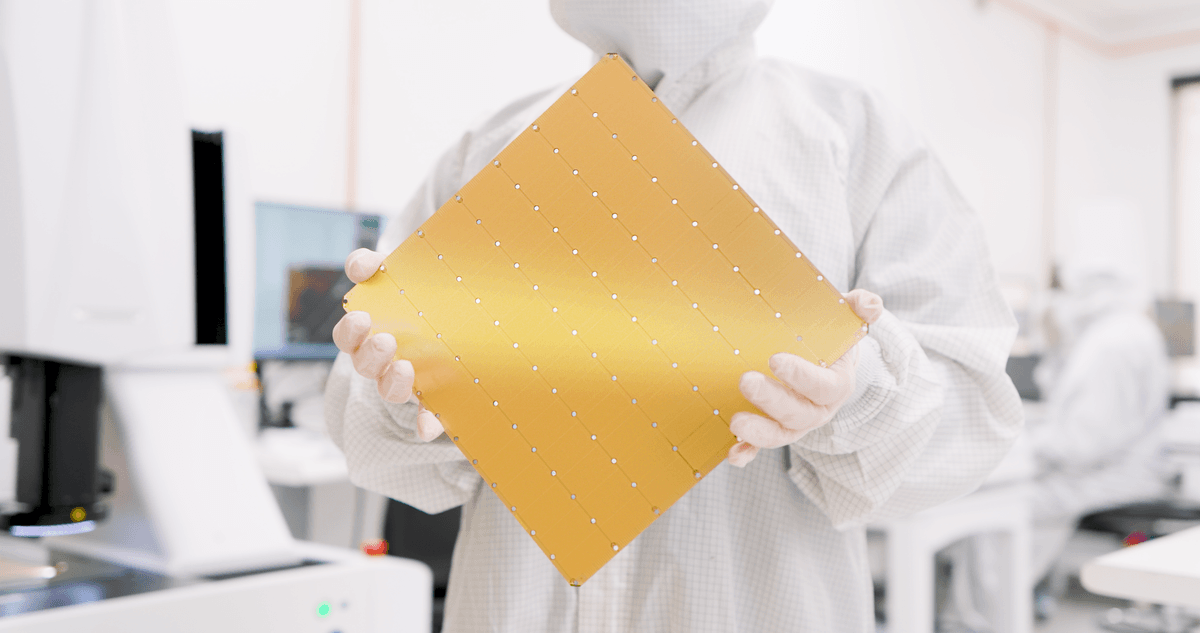
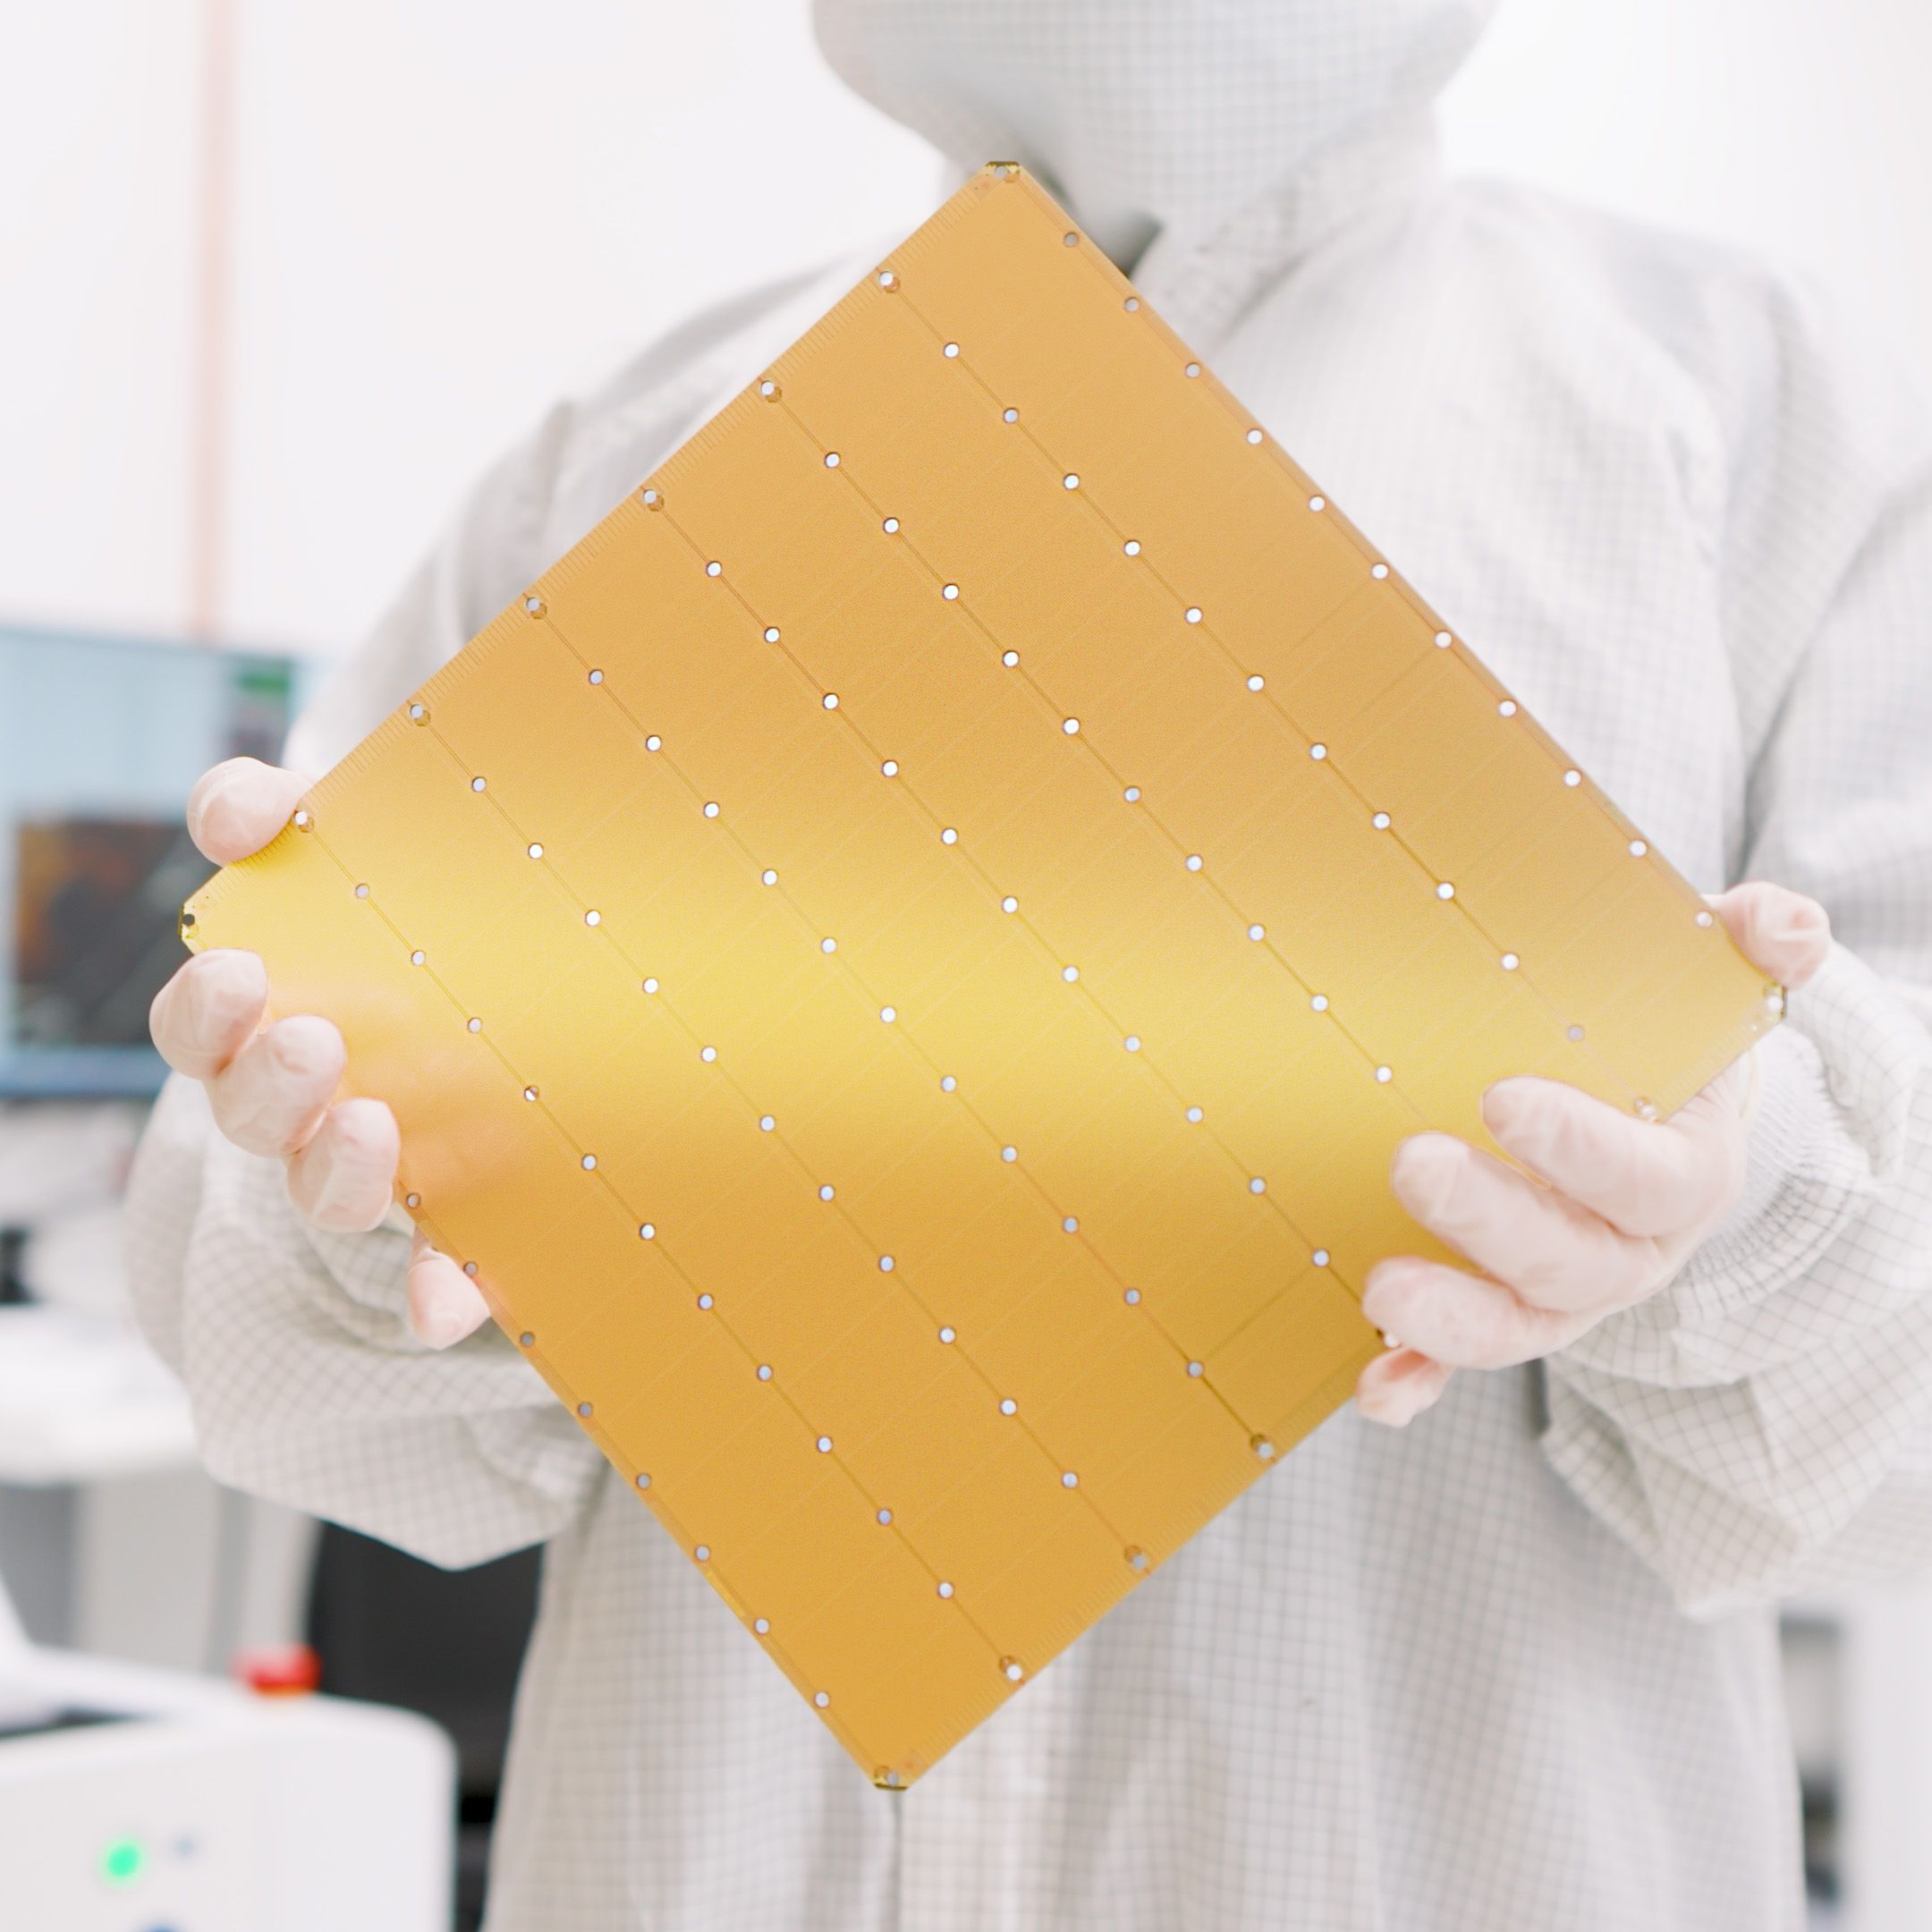
個個都知 Cerebras 嘅 chip 大,但好少人講點解大。我哋先睇返個對比(數據來源:ServeTheHome / Tom's Hardware / IEEE Spectrum):
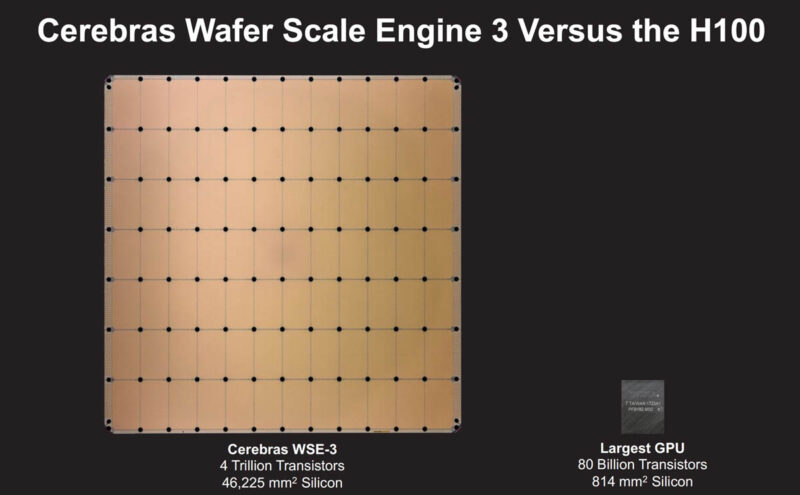
| 規格 | Nvidia H100 | Cerebras WSE-3 | 倍數 |
|---|---|---|---|
| 晶片面積 | 814 mm² | 46,225 mm² | 56× |
| Transistor | 800 億 | 4 萬億 | 50× |
| AI Core 數量 | 16,896 FP32 / 528 Tensor | 900,000 | 1,700× |
| On-chip memory | 0.05 GB (SRAM) | 44 GB (SRAM) | 880× |
| 記憶體頻寬 | ~3 TB/s (HBM3, off-chip) | ~21 PB/s (on-chip SRAM) | 7,000× |
| Peak FP16 FLOPS | ~2 PF | 125 PF | 62× |
GPU 瓶頸唔係算力 — 係 memory 同 chip-to-chip 通訊
大家都覺得 Nvidia 嘅 chip 慢係因為 FLOPS 唔夠,但其實唔係。當你 deploy 一個大型 model(GPT-4 大約 1.8T parameter),問題唔係算唔到,而係 —
1)Memory bandwidth bottleneck:GPU 要將 model weights 由 HBM(off-chip)透過 NVLink/PCIe 拉去 compute units。即使係 H100 配 80GB HBM3,bandwidth 都係 ~3 TB/s。WSE-3 將 44GB SRAM 放喺 chip 上面,bandwidth 高達 21 PB/s,即 7,000 倍。
2)Cluster-level networking overhead:NVIDIA 嘅 DGX H100 系統需要 NVSwitch + Infiniband + PCIe + 各種 switch,單係 networking 同 power 就食晒 30-40% 預算。Cerebras 一塊 chip 等於 62 個 H100,直接刪走呢層 networking。
對 inference 嚟講(即 ChatGPT 處理用戶 query),呢個唔係 nice-to-have — 係生死問題。OpenAI 而家 ChatGPT 每個 query 嘅 cost 越來越高,主因就係 GPU cluster 嘅 memory bottleneck。
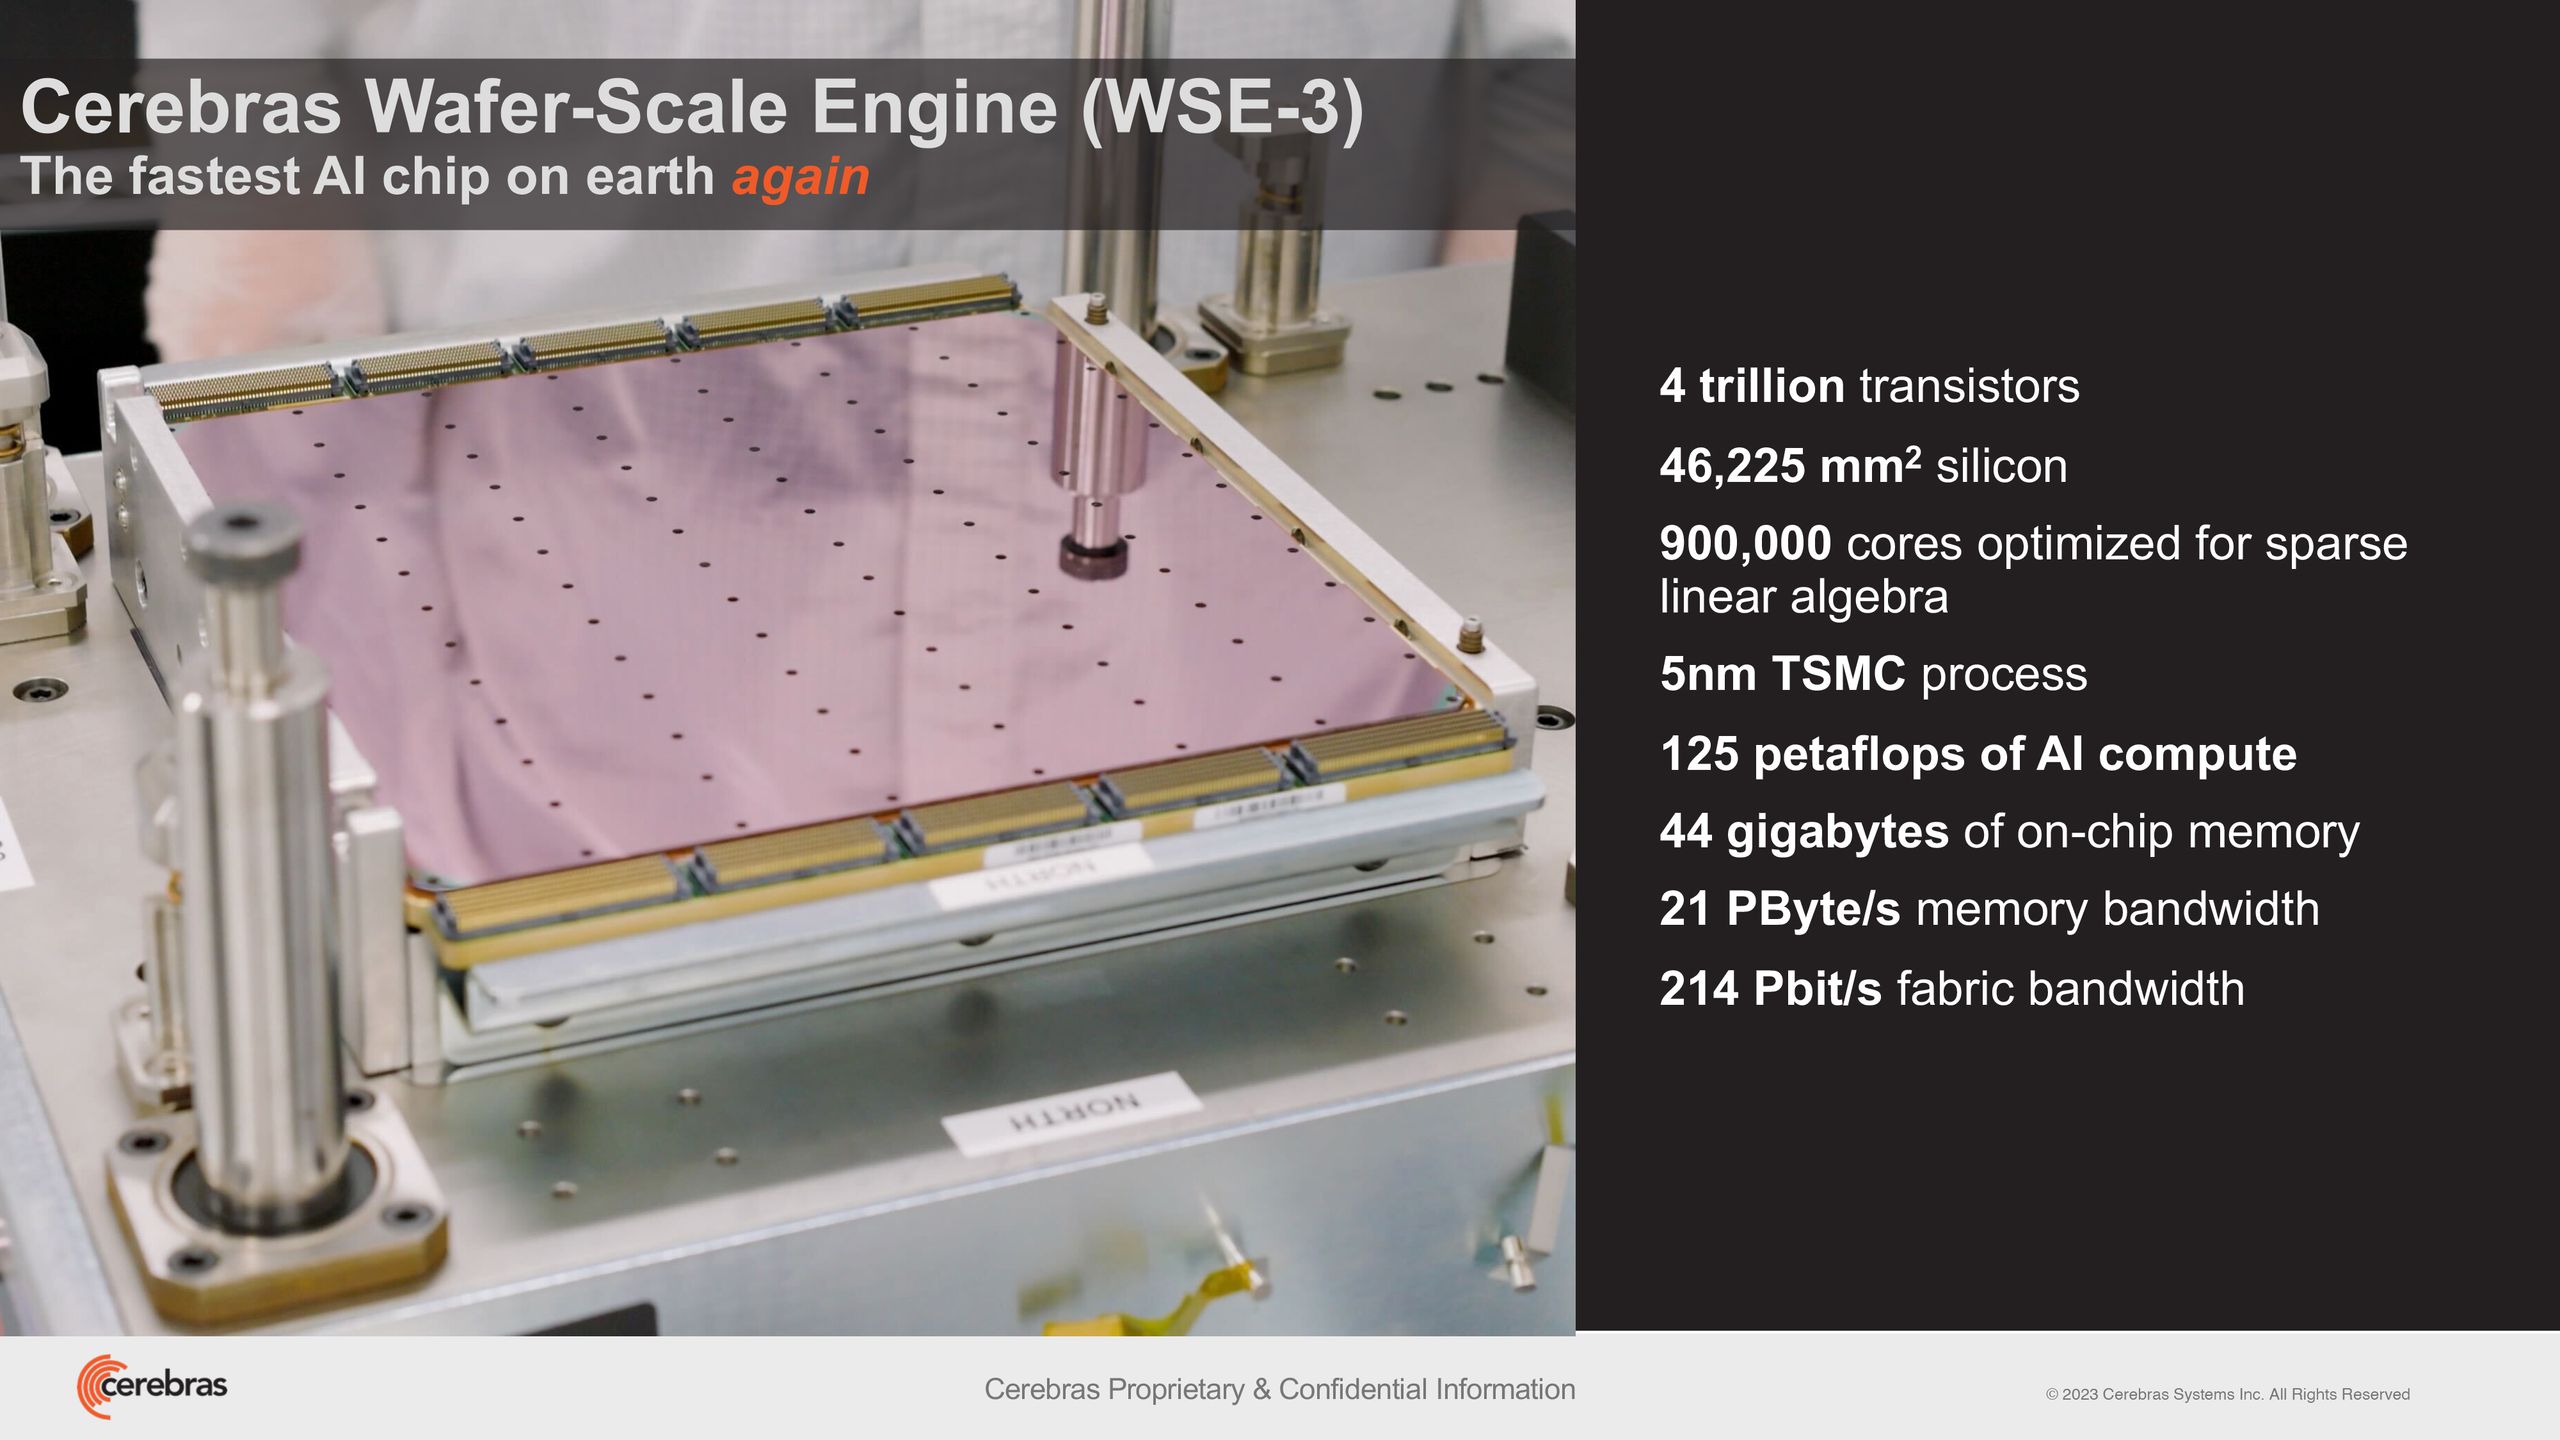
Training:訓練一個 model,過程可以慢,只要算到結果即可。GPU 強。
Inference:用 trained model 答用戶問題,每個 query 都要快,因為直接影響用戶體驗。Cerebras 強。
根據業界 research(McKinsey、Bain、Morgan Stanley 等多個報告共識),AI compute spending 嘅重心由 training 逐步轉去 inference。OpenAI、Anthropic 嘅燒錢主要係 inference。所以 Cerebras 嘅 timing 啱得唔可以再啱。
G42 / UAE 持股 — Cerebras 點解可以越過 CFIUS 紅線
Cerebras 原本 2024 年 9 月就 file 過 S-1,但 immediately 被美國外資投資委員會(CFIUS)叫停 — 原因係阿布扎比 G42 投咗 Cerebras $3.35 億美元,而 G42 過去同中國有業務往來。CFIUS 擔心呢個 deal 會將美國 AI chip 技術透過 G42 流去中國。
G42 唔係普通公司(根據 AGBI / Reuters / Bloomberg 報導):
- 董事會主席:Sheikh Tahnoun bin Zayed Al Nahyan — UAE 國家安全顧問,Mohammed bin Zayed(MBZ)總統嘅胞弟
- 股東:Mubadala 主權基金部分擁有
- 2024 H1 Cerebras 收入:87% 來自 G42(極端 customer concentration)
- Microsoft 投資:2024 年 4 月 Microsoft 投咗 G42 $15 億美元,作為「割切中國業務」嘅交換
G42 由 voting 改 non-voting — 政治 deal 嘅典範
CFIUS 點樣解決?好簡單:G42 同 Cerebras 達成 deal,將 G42 持股由 voting 改做 non-voting。即係 G42 可以收 dividend、可以套現,但係冇 board seat 同投票權。呢個結構係近年美國對 UAE / Saudi 主權基金嘅典型 deal 設計。
2025 年 4 月,CFIUS 正式 clear。背後嘅 timing 好微妙 — 兩個禮拜前 Sheikh Tahnoun 親身飛去華盛頓見美國財長 Scott Bessent,商討 expanding UAE 對美國 AI chip 嘅 import 配額。
而家結果係:UAE 透過 G42 + Microsoft + Cerebras + Stargate UAE 4 個 vehicle 攬晒美國最頂 AI chip 嘅 access。Sheikh Tahnoun 變咗中東嘅 AI king-maker。
即使 CFIUS pass,Cerebras 對單一客戶嘅依賴依然極高:
2024 H1:G42 = 87% 收入(極端集中,根據 S-1)
2026 預估:OpenAI(經 $20B 訂單)+ G42 + 其他 hyperscaler 客戶合計佔大多數 revenue。如果 OpenAI 改變策略(例如轉投 AMD MI400 或自家 ASIC),Cerebras 嘅 revenue 可以一夜跌一半。
對比 Nvidia top customer 集中度:hyperscaler 4 大(Microsoft、Meta、Google、Amazon)合計大約 40% revenue,但每個個別 < 20%。Nvidia 嘅 customer base 比 Cerebras 健康好多。
$510M revenue 同 $237M profit 之謎 — 表面好睇,但係 accounting magic
S-1 入面財務最 misleading 嘅地方喺呢度。市場睇到 Cerebras 2025 年「轉盈」就 hyped,但真係咁?(以下數字直接 quote 自 SEC S-1/A 文件)
$237M 純利係假象 — 真實 operating loss 仍然 $145M
S-1 細讀就知:呢個 $237.8M GAAP profit 純粹係一次性 non-cash accounting gain。具體係:G42 嘅原本投資結構入面有個「forward contract liability」,當 G42 同 Cerebras 重新 negotiate(改 non-voting),呢個 liability 被「extinguish」咗,產生 $363.3M 嘅 non-cash 收入。
如果剔走呢個 accounting magic(根據 S-1 嘅 non-GAAP reconciliation):
- GAAP operating loss 2025:-$145.8M
- Non-GAAP net loss(撇除 stock-based comp + forward contract gain):-$75.7M
即係話真實仍然蝕緊錢。Revenue 升 76% 但仍然 unprofitable — 同 Nvidia 同期嘅 high net margin 完全係兩個世界。
呢個係 IPO 嘅典型 setup — startup 用 accounting 將 unprofitable 包裝成 profitable。市場一見「轉盈」就 hyped。但其實 Cerebras 仲係蝕緊錢,只係 G42 deal 重整時順便撈到 paper gain。
更微妙嘅係:呢個 $363M「extinguishment gain」其實意味住 Cerebras 同 G42 之間嘅原始 deal 結構對 Cerebras 不利(否則點解 extinguish 會產生 gain?)。換句話講,G42 當年俾 Cerebras 嘅 deal 係 below market value,而新 deal 係 market value — 個 gap 就係呢個 paper gain。
看 startup IPO,讀者可以參考 SEC S-1 嘅 GAAP vs non-GAAP reconciliation,而唔好淨係睇 headline number。
WSE-1 → WSE-2 → WSE-3 — 三代每代 2× 升,WSE-4 已經喺路上
Cerebras 嘅技術 trajectory 好少人講清楚。呢個其實係佢哋 IPO 故事最強嘅一環(數據來源:Cerebras 官方 press release / IEEE Spectrum / Tom's Hardware):
| 世代 | Process | Transistor | Cores | On-chip SRAM | 推出 |
|---|---|---|---|---|---|
| WSE-1 | TSMC 16nm | 1.2 萬億 | 400,000 | 18 GB | 2019 |
| WSE-2 | TSMC 7nm | 2.6 萬億 | 850,000 | 40 GB | 2021 |
| WSE-3 | TSMC 5nm | 4.0 萬億 | 900,000 | 44 GB | 2024 |
| WSE-4(預期) | TSMC 3nm/2nm | 尚未公佈 | 尚未公佈 | 尚未公佈 | Cerebras 未公佈 timeline |
WSE-4 可能會解決 Cerebras 最大 weakness — Training
而家 Cerebras 主要強項係 inference(因為 SRAM 大、bandwidth 高)。但 training 大型 model 仍然要靠 GPU cluster(因為 model weight 太大,單塊 chip 放唔晒)。
WSE-4 嘅 specifications Cerebras 暫時未公佈,但根據過去三代每代 2× 升嘅 trajectory,如果跟相同 pattern,WSE-4 應該可以大幅提升 SRAM 同 transistor count。注意:呢個係根據過往 pattern 嘅推測,並非 Cerebras 嘅 official commitment。
OpenAI 簽 $20B 訂單到 2028 年,正正係 bet 緊 Cerebras 嘅技術 roadmap 可以 cover 未來 GPT 世代嘅 training 兼 inference 需要。
市場觀察 — Research 機構嘅評估同 ecosystem 拆解
呢個唔係買入推薦,只係將公開 research 同 ecosystem 嘅 facts 整合 — 投資決定請讀者自行做研究、諮詢持牌顧問。
估值 — P/S 倍數同 IPO history 嘅比較
$488 億估值對應 $510M 2025 revenue,即係 P/S 約 96×(估算)。作為比較:
- Nvidia 而家 P/S 大約 30× 左右(視乎當日股價)
- AMD 而家 P/S 大約 10× 左右
- Snowflake 2020 IPO 時 P/S 約 140-150×(歷史高位),其後股價有大幅波動
Cerebras 嘅 P/S 倍數係 hyper-growth + unprofitable startup 嘅 typical range,但係 customer concentration 同 GAAP 盈利依賴 accounting gain 都係要計入嘅 risk factor。Morningstar、Kiplinger、Bloomberg Intelligence 等 research 機構對 Cerebras 都有公開 coverage,讀者可以喺 IPO prospectus 同 sell-side 報告搵到具體 fair value range。具體數字以各 research 機構嘅最新報告為準。
Ecosystem map — Cerebras 嘅 supply chain 同 partners
根據 ServeTheHome、Cerebras 官網同 S-1 披露,Cerebras 嘅 hardware 同 cluster ecosystem 涉及以下類別嘅公司:
- 晶圓代工:TSMC(Cerebras 全部 chip 都係 TSMC 製造,由 16nm → 7nm → 5nm)
- Server hardware:Supermicro 同 HPE(分別係 CS-3 系統嘅 host server provider)
- Data center infrastructure:Vertiv(Condor Galaxy cluster 嘅 cooling + power)
- Host CPU:AMD EPYC(Cerebras 主要用 EPYC,因為創辦團隊由 SeaMicro 出身)
呢個只係 fact-map,讀者可以自己研究每間公司同 Cerebras 嘅 exposure 比例係咪夠大、有無其他 driver 等。
競爭格局 — Inference market 嘅其他玩家
Cerebras 唔係孤軍作戰。Inference chip market(預估 2027 年達數百億美元)入面其他主要參與者:
- Nvidia:Training 仍然 dominant,Blackwell + Rubin 系列加強 memory bandwidth 同 NVLink 應對 inference
- Groq:LPU 架構 inference chip startup,估值已達 $28 億美元(2025),potentially 跟 IPO
- AMD:MI400 系列預期主打 inference market
- Broadcom:同 Google(TPU)、Meta、OpenAI 合作做 custom ASIC,係 Cerebras 嘅 structural competitor
- Hyperscaler 自家 ASIC:AWS Trainium/Inferentia、Google TPU、Microsoft Maia 等
競爭格局未塵埃落定。即使 Cerebras IPO 成功,inference market 仲有好多 player 爭奪。
1. Customer concentration:OpenAI + G42 + 少數 hyperscaler 佔絕大多數 revenue,任何一個 supplier 切換可能對 financial 造成重大影響
2. 估值嘅 sensitivity:P/S 約 96×,IPO 後 lock-up(通常 180 日)結束時可能會有 selling pressure,股價波動性可能極大
3. Unprofitability:GAAP 表面盈利,實際 non-GAAP 仍然 loss,WSE-4 / WSE-5 嘅 R&D 投資需要持續燒錢
4. 競爭加劇:Nvidia Blackwell + AMD MI400 + Broadcom custom ASIC + 各 hyperscaler 自家 chip 同時夾擊
5. 監管/政治風險:G42 / UAE 嘅 CFIUS 結構雖然 clear 咗,但係 Trump 政府嘅 chip export 政策、UAE 同中國嘅關係如果再變,呢個 deal 可以重新被審視
所有 risk factor 請參閱 SEC S-1 文件 「Risk Factors」section,本文唔可能列盡。
結論 — 點樣理解 Cerebras IPO 嘅真正意義
由 2025 年 9 月 Cerebras Series G 估值 $81 億,到今日 5/13 IPO $488 億 — 呢個唔係單一公司嘅 IPO 故事,係 AI 推理時代嘅權力重組信號彈。
幾個 takeaway:
- Inference > Training:AI 計算嘅重心由訓練(GPU 強)轉去推理(SRAM 大、bandwidth 高嘅 chip 強)。Cerebras WSE-3 + Groq LPU 係呢個 paradigm 嘅旗手。
- Customer-Investor 結構成新標準:OpenAI 透過 $1B 借款 + 3,300 萬股 warrant 將 Cerebras「鎖住」。Microsoft × OpenAI 同 OpenAI × Cerebras 都係同一個 pattern。將來 SpaceX × Starlink × xAI、Anthropic × AWS 都會睇到呢個結構。
- UAE / G42 已經係 AI infrastructure 嘅第三極:除咗美國同中國,而家 AI compute 嘅 capital + chip + energy 三件套,UAE 都齊備。Sheikh Tahnoun 透過 G42 + Mubadala + Stargate UAE + Cerebras 持股,變咗中東 AI 嘅 chairman。
- 估值翻 6× 並唔極端:對比 Nvidia 由 2023 GTC 後 18 個月升 8 倍,Cerebras 8 個月升 6 倍其實仲算「合理 in context」。問題唔係 valuation 本身,而係 supporting fundamentals 唔夠齊備(unprofitable + customer 集中度)。
- 2026 係 IPO 復甦元年:Cerebras 之後,排隊嘅有 SpaceX、Anthropic、OpenAI(IPO 預估 2027 年)、Stripe、Databricks。如果 CBRS 第一日 pop 順利,呢條 IPO pipeline 可能會打開。
我哋睇返個 timeline:Andrew Feldman 2007 年同 Gary Lauterbach 整 SeaMicro,2012 年賣俾 AMD($334M),2015 年再開 Cerebras。10 年蟄伏,先 5 年技術突破,再 5 年商業化,2026 年終於 IPO。呢個唔係 overnight success,係 11 年嘅 patience capital + technical conviction 嘅 payoff。
對於散戶,呢個唔係「快錢」嘅故事 — 入場已經係 $488 億估值。但係呢個 IPO 確實證明咗一件事:Nvidia 嘅 AI chip 壟斷有真正可被挑戰嘅 weak point(memory bandwidth + cluster networking overhead)。呢個 weak point 一旦被攻破,後面 Groq、AMD、Broadcom、TPU、自家 ASIC 都會輪番上,整個 AI chip ecosystem 嘅 pricing power 可能會 re-distribute。
中東係呢場 AI 戰爭嘅最大隱形 winner。記住 G42 同 Cerebras 嘅故事,因為 Stargate UAE、Saudi 嘅 HUMAIN、Qatar Investment Authority 嘅 AI fund 都會係同樣 pattern。
本文純屬背景分析,唔構成任何投資建議。讀者請自行做研究 (DYOR),諮詢持牌顧問,根據自己嘅 risk tolerance 同 financial situation 做決定。