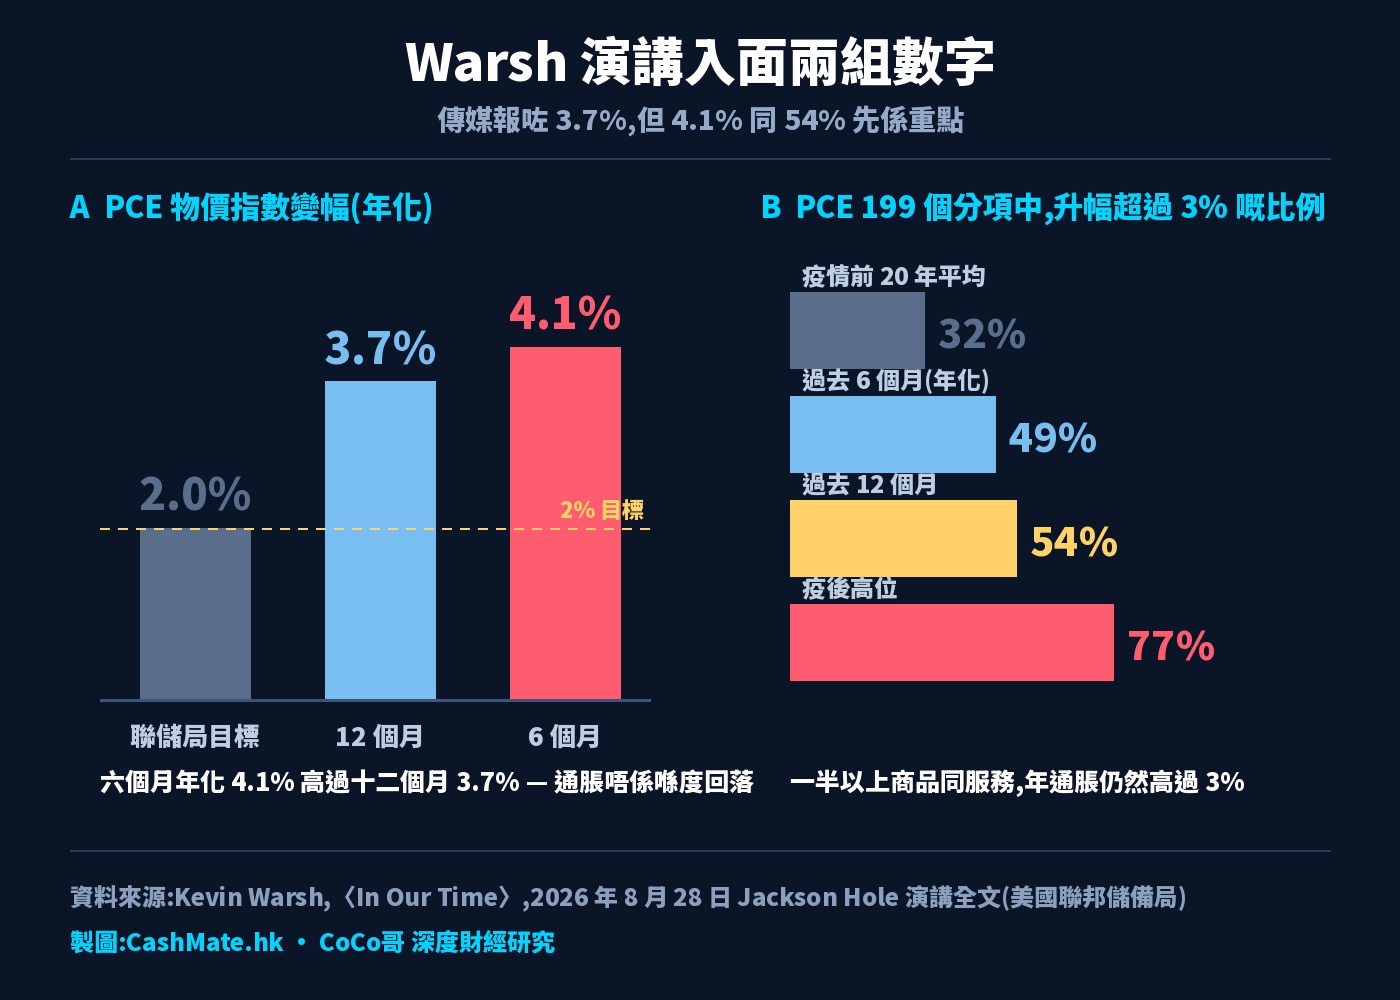
六個月 4.1% 高過十二個月 3.7%
Warsh 認低頭:「65 個月通脹
責任喺聯儲局」
重點摘要
- PCE 12 個月變幅 3.7%,6 個月變幅 4.1%
- 199 個 PCE 分項有 54% 升幅超過 3%,疫情前約 32%
- CME FedWatch 9 月加息機率由約三分一升至 57%
- 2 年期美債由 4.20% 升到 4.34%,30 年期只升 3 點子
- 羅素 2000 當日跌 1.39%,標普 500 跌 0.25%
美東時間今朝 10 點,Kevin Warsh 喺懷俄明州 Jackson Lake Lodge 講咗大約半個鐘。全世界啲交易員等緊佢一句「加唔加息」— 佢由頭到尾冇講過。
但美股收市之後,CME FedWatch 顯示 9 月加息 25 點子嘅機率,由演講前大約三分一,跳到 57%。市場自己幫佢講咗。
而傳媒標題清一色寫「PCE 通脹 3.7%,高過 2% 目標」。呢個數冇錯,但唔係佢演講入面最重要嗰個數。真正嘅那一個,喺同一句嘅後半截。
一場冇講「加息」嘅演講,點解令債息即刻跳
先講清楚事實,唔好靠估。
Warsh 嘅講稿題目叫〈In Our Time〉,已經上咗聯儲局官網。開場第一段佢自己講明:「仲有邊個地方,更加適合去標記我做主席嘅第 100 日?」呢個係佢自己嘅講法;由 5 月 22 日就任日起計,今日實際係第 99 日。
佢仲親自開咗個玩笑,話喺 Jackson Hole 行山有兩種:同前副主席 Don Kohn 行嗰種係「鋼鐵馬拉松式死亡行軍」,佢淨係可以講「我生還咗」;同前主席 Bernanke 行嗰種就係喺 Rockefeller Preserve 慢慢散步。所以出發前要問自己一句:「今日係 Kohn day 定 Bernanke day?」
然後佢列咗份大綱,順手插咗一刀:「你可以叫佢做大綱……可以叫佢做路線圖……總之唔好叫佢做前瞻指引。」
四大指數當日全部收跌,但幅度好細:標普 500 跌 19.23 點或 0.25% 至 7,711.76;道指跌 9.45 點或 0.02% 至 53,559.99;納指跌 138.93 點或 0.52% 至 26,402.42。羅素 2000 係例外 — 跌 41.97 點或 1.39% 至 2,972.37。波動率指數 VIX 收 14.43,仲跌咗 0.55%。
一週計,三大指數其實全部升:標普 +0.5%、納指 +0.9%、道指 +0.5%(數據:CNBC),道指仲係三個星期以嚟第一個升市週。
大盤幾乎冇郁,但羅素 2000 一日跌 1.39%。呢個唔係情緒,係算術 — 小型股嘅債務入面浮息比例高好多,加息預期一升,佢哋嘅利息開支即刻要重新計。
換個角度理解:當日整個股市入面,只有一個板塊誠實反映咗市場真正 price 咗啲乜。
要理解點解呢場演講會郁到市場,要先知道市場入場前預咗啲乜。
美銀 8 月基金經理調查顯示,過半受訪者預期今次語調中性,只有大約三成預期偏鷹 — 即係大部分人根本冇部署。(各家報道引述嘅中性比例由 53% 到 69% 不等,呢度取其共通結論。)彭博統計亦指出,由 2000 年起計,Jackson Hole 之後嗰個星期,標普 500 平均只係升 0.4%,期權市場當日亦冇 price 任何大波幅。高盛以 Jan Hatzius 為首嘅團隊喺星期二嘅報告更加寫明,預期 Warsh 會承認近期通脹數據較好,但唔會提供政策指引,而聯儲局 9 月同年底前都會按兵不動。
結果三個預期入面,錯咗兩個。佢冇按 Hatzius 講嘅劇本承認「近期數據較好」就收工 — 佢承認完之後,即刻補咗一句「但呢啲數據並冇令我覺得基礎趨勢有實質改善」。
股市個別股份嘅動作,亦都同宏觀敘事分開咗。當日 PayPal 插 12.71%,因為 Stripe 同 Advent International 撤回咗一宗約 500 億美元嘅收購;Marvell 業績後插 10.28%;CrowdStrike 喺爆升之後回吐 4.19%;連前一日爆數升 8.7% 嘅英偉達,當日都跌 4.57%。另一邊 Elastic 升 19.31%、Gap 升 12.94%。
Affirm 就係一個好教材:業績後盤中一度炒高超過 16%,但收市只係升 0.35%。當日好多即時報道引用嘅係盤中數字。
換句話講:當日真正被重新定價嘅唔係股票,係利率。
六個月年化 4.1%,高過十二個月嘅 3.7%
呢句係演講原文,一字不改:
「聯儲局偏好嘅通脹指標,即 PCE 物價指數嘅 12 個月變幅,現時係 3.7%,而 6 個月變幅係 4.1%。」
全世界傳媒都報咗 3.7%,基本上冇人將 4.1% 放上標題。但呢兩個數擺埋一齊,講嘅係一件同「通脹高企」完全唔同嘅事。
4.1% 大過 3.7%,喺統計上代表咩
12 個月變幅係過去一年嘅平均,6 個月變幅係最近半年嘅速度(演講原文用「six-month change」,按聯儲局慣例一般以年化表述)。當短期速度高過長期平均,數學上只有一個解釋:近期嘅通脹動能,正喺度將個平均值向上拉。
換句話講,如果未來六個月維持喺 4.1% 呢個節奏,個 12 個月數字唔會由 3.7% 跌落 2%,只會由 3.7% 向上行去 4%。
呢個就係點解 Warsh 用咗一句好硬嘅說話收尾:
「呢個係我嘅標準:我哋必須有信心,基礎通脹正朝住我哋嘅目標移動 — 清晰地,而且以足夠嘅速度。否則,我哋仲有嘢要做。呢個係我哋嘅職責……我哋嘅使命……亦係我哋要守住嘅託付。」
Warsh 上任 100 日以嚟,一直拒絕畀任何前瞻指引 — 7 月 29 日記者會被追問「通脹唔跌會唔會加息」,佢兜咗好幾轉都冇答。
呢句「otherwise, we have work to do」係佢第一次講出一個帶條件嘅句式:若果 X(基礎通脹冇夠快向 2% 行),就會 Y(有嘢要做)。
佢刻意冇講 Y 係咩。但喺一場全篇強調「短期利率係達成雙重使命嘅主要工具」嘅演講入面,Y 嘅選項清單其實好短。
199 個分項入面,54% 仍然升緊超過 3%
呢個係全篇演講最被忽略、但技術上最重嘅一段。Warsh 話佢會將 PCE 物價指數拆開 199 個獨立分項逐個睇。結果:
過去 12 個月,54% 嘅商品同服務升幅超過 3%。
疫情後高位大約 77%。
疫情前二十年嘅水平係 32%。
只計過去 6 個月年化計,仍然有 49% 超過 3%。
通脹廣度:唔係一兩樣嘢貴,係一半嘢都貴
由 77% 跌到 54%,聽落係大幅改善。但參照系唔應該係疫情高位,應該係正常年份嘅 32%。
由 32% 升到 54%,即係話喺一籃子 199 樣嘢入面,多咗大約 44 樣嘢嘅年通脹企喺 3% 以上,而且冇返落去。呢個數字量度嘅叫通脹廣度(inflation breadth)。
廣度同幅度係兩件事。如果通脹淨係由一兩個分項(例如汽油、機票)推高,佢會自己回落,因為個別價格會 mean-revert。但當一半商品同服務都喺度升,呢個就唔再係相對價格問題,係一般物價水平嘅問題 — 而一般物價水平,教科書上只有一樣嘢管得到:貨幣政策。
Warsh 自己喺七項原則入面第三條,講得非常直白:
「呢點唔應該有任何誤解:聯儲局以個人消費支出(PCE)物價指數量度嘅 2% 物價穩定目標,係一個堅定、固定嘅目標。另一點都要同樣講清楚:物價穩定唔會自動實現,通脹亦唔一定會均值回歸。令物價穩定,係聯儲局嘅工作。」
「通脹唔一定會均值回歸」呢句,係講畀邊個聽?
過去兩年,支持唔加息嘅主流論述,基本上都建立喺同一個假設:通脹會自己慢慢跌返落嚟,聯儲局只要有耐性就得。Warsh 呢一句,等於當住 70 幾個國家嘅央行官員面前,將呢個假設直接否定咗。
呢個先係整篇演講真正嘅鷹派內核 — 唔係一個利率決定,係一個世界觀嘅轉換。
「我好難形容整體金融狀況係緊縮」
喺評估經濟嗰一節,Warsh 逐條數咗落嚟:
企業設備同無形資產投資嘅四季變幅大約 9%,係 2021 年以嚟最高。
標普 500 成分股盈利過去一年增長 超過 20%,利潤率相對歷史處於高位。
企業債同槓桿貸款嘅信用息差,接近歷史區間下限。
7 月銀行高級信貸主任調查顯示,工商業貸款標準喺歷史區間偏鬆嗰一邊。
然後佢寫:「信貸同貸款市場,幾乎見唔到政策約束嘅跡象……整體嚟講,我好難形容整體金融狀況係緊縮性嘅。」
一個主席話自己嘅政策唔緊,係咩意思
呢句嘢嘅份量,可能仲大過 4.1%。
聯邦基金目標區間而家係 3.50–3.75%(8 月 26 日 EFFR 實際成交 3.63%)。如果通脹 6 個月變幅 4.1%,即係實質政策利率大約係負數。Warsh 講「金融狀況唔緊縮」,唔係一個主觀感受,係一個算術結論。
佢同時點名咗兩個有壓力嘅板塊 — 房屋同農業 — 但強調「整體而言」唔緊縮。呢個組合好關鍵:佢承認加息會有受害者,但佢唔認為受害者嘅存在,構成唔加嘅理由。
就業嗰邊佢講得好清楚:「以目前而言,我認為勞動市場係符合充分就業嘅。」佢將請人放慢歸因於勞動供給增長本身放慢,同埋疫後大規模「重新配對」僱主同僱員之後,流轉率自然低。
即係話,喺佢個框架入面,就業已經唔再係一個約束。雙重使命嘅其中一邊已經達標,另一邊差 1.7 至 2.1 個百分點。呢個就係點解佢會講出「聯儲局而家嘅主要焦點應該係物價」。
唔係所有人同意「勞動市場符合充分就業」。演講入面佢自己都承認,近期畢業生嘅就業情況係「一個令人關注嘅領域」。
如果加息落去,先受傷嘅通常唔係已經有工嘅人,而係準備入場嘅人 — 即係佢口中嗰批近期畢業生。呢個係加息路徑上最實在嘅社會成本,而演講入面只用咗一句帶過。
AI 同通脹之間,佢講咗一半
呢一章要特別小心處理,因為好容易講過龍。
Warsh 全篇演講,冇講過「AI 造成通脹」呢句嘢。我哋逐字睇過聯儲局公布嘅講稿全文,冇呢個因果陳述。
但佢講咗以下三件事,而且係喺同一篇演講入面:
- 企業資本開支四季增長大約 9%,今年增長入面「一半以上」可歸因於 AI 相關建設
- PCE 6 個月變幅 4.1%,199 個分項有 54% 升幅超過 3%
- 「我好難形容整體金融狀況係緊縮性嘅」
呢三點擺埋一齊,係一個算術關係,唔係一個陰謀論:如果今年需求增長嘅主要來源係 AI 建設,而現行利率壓唔到呢股需求,咁通脹就唔會靠等而回落。
NPR 記者 Scott Horsley 喺當日報道入面寫咗一句:「短期而言,AI 資料中心嘅龐大投資正貢獻緊更高嘅通脹,推高建築同記憶體晶片成本。」
呢句嘢喺聯儲局公布嘅演講全文入面搵唔到。所以應該當佢係 NPR 嘅補充報道或者背景解讀,唔好當係 Warsh 原話引用。
我哋喺呢篇文將呢條因果鏈標示為 CashMate 自己嘅分析框架 — 唔係官方確認嘅結論。
不過供應鏈嗰邊嘅價格數據,本身已經好講得出嘢。摩根大通研究估算,DRAM 價格由 2024 年初計到 2026 年底,累計升幅將超過 400%。Counterpoint Research 數據顯示,2025 年第四季到 2026 年第一季,大部分規格嘅季度環比升幅去到 80–90%。一套原本大約 100 美元嘅 32GB DDR5 記憶體,2026 年 8 月嘅零售報價已經去到 380 至 589 美元,主流型號集中喺 400 至 480 美元。
而美國官方物價數據入面,軟件及配件 CPI 同儲存裝置 PPI,自 2024 年底以嚟都升咗 23%。呢兩個係少數已經直接反映喺官方統計入面嘅 AI 成本傳導證據。
呢條線本網 8 月 15 日同 8 月 27 日已經拆過兩次 — SanDisk 嘅四年長約、英偉達 13 個星期加咗 1,600 億美元記憶體承諾。今次係第一次,由聯儲局主席親口確認咗需求嗰一端嘅規模。
順帶一提,英偉達 8 月 26 日公布嘅第二財季業績入面有一個容易被忽略嘅細節:毛利率連續第二季企喺 75%,但公司指引本季會跌到 74%,原因正正係記憶體同晶圓等零件價格上升。
即係話,連 AI 供應鏈最上游、議價能力最強嗰間公司,都開始要食呢個成本。
而 Warsh 自己講 AI 嗰一節,其實係全篇演講最長嘅部分之一 — 佢排喺講稿第一位,喺講通脹之前。
佢嘅框架係咁:2008 年危機之後嗰十年,經濟學界主流論述係「長期停滯」同「全球儲蓄過剩」,大家覺得資本會長期閒置,因為冇夠多值得投嘅嘢,所有好嘢已經發明晒。「而家時代真係變咗。我哋嚟到咗歷史嘅一個樞紐點。」
佢引咗一個好具體嘅數字:「有報道指,單計兩間領先實驗室嘅年化 token 銷售額,已經超過 1,000 億美元 — 較一年前增長超過 500%。」
佢形容而家出現緊「一種超級摩爾定律(hyper–Moore's law)」,而 scaling law 亦都同時改變緊創新嘅方法同速度。
Warsh 冇假設 AI 一定係好事。佢公開列咗四組未知數:
一、AI 應用會唔會令全經濟生產力顯著、持續上升?若果會,幾時?
二、token 使用同勞動力係互補定係競爭?下一代模型會唔會需要更大資本密集度,定係模型本身會諗到「輕資本」方案?
三、回報最終落喺邊?初期有幾多剩餘價值流去稀缺資產持有人 — AI 實驗室、晶片商、能源生產商、雲端供應商?長遠有幾多流去企業同消費者?對工人同就業使命有咩含意?
四、token 嘅均衡價格係幾多?會唔會出現分層,前沿模型愈嚟愈貴,舊模型跌到邊際成本?
呢四條問題,佢交咗畀五個工作小組其中一個(生產力同就業)去研究。但佢即刻加咗一句非常重要嘅限定:「講清楚一點,佢哋嘅建議會遲啲先出,而且對我哋喺當前政策局面所作嘅決定冇任何影響。」
呢句限定係整篇演講入面最鷹嘅一句,但幾乎冇傳媒報。
過去兩年,唔加息最有力嘅理論理由就係:AI 帶嚟嘅生產力提升會令通脹自然回落,所以唔使用利率去打。UBS 嘅 Paul Donovan 喺演講前形容呢種想法係寄望於「生產力小精靈」(the productivity pixie),仲話最壞情況就係主席再講一次。
Warsh 嘅做法好精:佢用咗成節去講 AI 幾咁重要、幾咁係歷史樞紐點 — 然後親手將佢排除喺當前利率決定之外。
即係話:AI 係一個長期故事,唔係一個唔加息嘅理由。呢個先係佢真正嘅表態。
賽前我哋列咗五條問題 — 而家有齊五個答案
演講之前,我哋喺同一篇文入面列咗五條應該喺全文出街之後去查嘅嘢。呢度逐條對答案,包括我哋估錯嗰兩條。
| 賽前問題 | 答案 |
|---|---|
| 1. 佢有冇畀出任何「條件」? | 有 — 「必須有信心基礎通脹清晰地、以足夠速度向 2% 移動,否則我哋仲有嘢要做。」呢個係佢上任以嚟第一個條件句 |
| 2. 佢用邊個通脹指標? | 整體 PCE,而且明確講 PCE 2% 係「堅定、固定嘅目標」。同時公布 12 個月 3.7% 同 6 個月 4.1% 兩個數 |
| 3. 佢有冇提「財政部」? | 冇 — 全篇冇提財政部、冇提 1951 年協議、冇提滙市干預。國債只以「價格同成交量」形式出現喺市場訊號清單入面 |
| 4. 佢用咩取代前瞻指引? | 一張佢自己會睇嘅市場訊號清單,加七項政策原則。詳見第 9 章 |
| 5. 佢有冇講穩定幣 / 代幣化? | 冇 — 一場以支付創新為主題嘅研討會,主席開幕致辭一句都冇提支付。佢用嚟講 AI |
賽前我哋嘅主論述係:今屆議程冇一篇論文講通脹,檯底真正嘅問題係 1951 年財政部–聯儲局協議仲算唔算數。
結果 Warsh 一個字都冇提財政部。呢一條,賽前嘅框架估錯咗。
但佢做咗一件功能上等價嘅嘢:佢用成篇演講重建「聯儲局係物價嘅唯一責任人」呢個定位 — 「65 個月通脹嘅責任,結結實實喺央行身上。而佢就應該喺度。」一個唔想同財政部分擔權力嘅主席,唔會將責任推出去。佢冇講協議,係因為佢用行動回答咗。
債市點答:成條曲線都升,但短端升多過長端一倍有多
債市嘅反應係當日最有資訊量嘅價格 — 但亦都係最容易報錯嗰個。
演講進行期間,即時報道嘅數字係:2 年期孳息抽升大約 8 點子,10 年期升約 2 點子,而 30 年期盤中一度跌咗大約 1.5 點子。唔少報道就用咗呢組數,寫成「短端加息、長端鬆一口氣」。
但收市之後對返美國財政部官方 par yield,故事唔同咗。
| 年期 | 8 月 27 日 | 8 月 28 日 | 變動 |
|---|---|---|---|
| 2 年期 | 4.20% | 4.34% | +14 點子 |
| 5 年期 | 4.38% | 4.48% | +10 點子 |
| 10 年期 | 4.67% | 4.73% | +6 點子 |
| 30 年期 | 5.19% | 5.22% | +3 點子 |
即係話,30 年期收市唔單止冇跌,仲升咗 3 點子。盤中嗰 1.5 點子跌幅,收市前已經完全掉頭。成條曲線都向上,只不過短端升幅係長端嘅四倍幾。
2 年期同 30 年期嘅息差,由 99 點子收窄到 88 點子 — 一日之內平咗 11 點子。
呢種形態叫 bear flattener(熊市趨平):整體息口向上(所以叫「熊」),但短端升得快過長端,曲線斜率被壓平。
短端孳息主要 price 未來一兩年聯儲局會點做。升 14 點子,即係市場覺得加息機率大幅提升。
長端孳息主要 price 長期通脹預期加期限溢價。佢只升 3 點子,即係市場冇因為呢場演講而調高長期通脹預期 — 甚至可以理解成:短期會痛,但長期通脹風險反而細咗少少。
呢個大致就係一個央行行長想要嘅反應。但要講清楚 — 長端係升,唔係跌。「長債因為 Warsh 而反彈」呢個講法,對唔上官方收市數據。
當日大量即時報道(包括我哋自己第一版嘅稿)引用咗「30 年期跌 1.5 至 2 點子、報 5.168%」。呢個數字本身冇錯 — 佢係演講進行中嗰半個鐘嘅盤中報價。
但盤中同收市係兩回事。收市計,30 年期係 5.22%,升 3 點子。如果用盤中數字去砌一個「長端受落」嘅論述,結論會反轉。
本文所有債息已改用美國財政部每日 par yield 官方 CSV,並標明日期。
AllianceBernstein 首席美國經濟師 Eric Winograd 嘅解讀好直接:呢場演講「更正咗佢上次記者會犯嘅兩個錯誤 — 重申 PCE 係通脹目標指標,以及利率係聯儲局嘅主要工具」,因此「相對佢上次嘅發言係偏鷹嘅,亦應該為孳息曲線長端帶嚟一啲紓緩」。BMO 美國利率策略師 Vail Hartman 形容呢場演講係「刻意偏鷹」。
要補一句:Winograd 講「為長端帶嚟紓緩」嗰陣係演講後不久,當日收市並冇兌現 — 30 年期照升 3 點子。佢個判斷可能仍然啱,但唔係喺 8 月 28 日應驗。
呢個結果值得放喺上下文入面睇。8 月 17 日,30 年期孳息收 5.31%,係全年收市新高;對上一次見到呢個水平,要數到 2007 年 6 月 — 即係全球金融危機之前,足足十九年。
財政部長 Bessent 8 月 19 日突然宣布,將國債回購操作嘅單次上限由 20 億美元至少加倍到「至少」40 億美元,由 9 月 9 日行到 11 月 4 日。
官方 par yield 顯示個效果有幾短暫:8 月 18 日 30 年期收 5.28%,宣布當日(19 日)跌到 5.19%,即 9 點子。跟住 20 日 5.23%、21 日 5.27% — 兩個交易日之內,九成跌幅已經被抹平。
財政部用真金白銀入市,買到兩日;聯儲局主席講咗半個鐘,長端照升 3 點子。
但短端升咗 14 點子。呢個先係今日真正值得記住嘅嘢:市場冇因為佢講嘢而肯借長錢畀美國政府平啲 — 佢哋只係即刻重新計咗聯儲局幾時加息。
換個角度理解:長端要嘅嘢,一場演講畀唔到。財政供應同 AI 資本開支同時搶錢呢個結構性問題,唔會因為誰講咩而改變。呢一點,本網 8 月 19 日已經拆過一次。
同一日,黃金同比特幣一齊插 3%
股市當日基本上冇郁,但另外兩個資產嘅反應大好多。
COMEX 期金收約 4,505 美元。比特幣收市附近報約 77,400 至 77,600 美元,較前一日跌超過 3%。
呢個係實戰上最容易報錯嘅一種數字,值得逐個講:
1. 連續近月合約(GC=F):−2.26% — 由 4,609.70 跌到 4,505.50。但 8 月 28 日近月合約啱啱由 8 月轉倉去 12 月,所以呢個「跌幅」入面混咗換合約嘅價差。
2. 同一張 12 月合約比較:約 −3.4% — 由大約 4,664 跌到約 4,505。呢個先係真正嘅單日跌幅。
3. 現貨金:演講當日上晝一度仍然報 4,600 美元以上(彭博:「金價喺 4,600 美元附近企穩」)。到收市已經明顯低咗。
順帶更正一個常見誤解:期金同現貨嘅正常差價只係幾十美元,而且期貨通常高過現貨。上面嗰一百幾美元嘅落差,主要係時間差(上晝現貨報價 vs 下晝期貨結算),唔係兩個市場結構性差咁遠。
比特幣亦冇「收市」,不同來源用 24 小時滾動定係日曆日,答案由 −3.16% 到 −3.57% 都有。
值得注意嘅係,呢兩樣嘢喺 8 月本身升得好勁 — 比特幣同 ARK Innovation ETF(ARKK)8 月都升超過 20%,而黃金一度行緊自 1999 年以嚟最大單月升幅嘅軌道。
換個角度理解:黃金同比特幣過去一年嘅共同故事,係所謂「貶值交易」(debasement trade)— 買嘅唔係黃金本身,係對主權貨幣管理能力嘅懷疑。8 月推高佢哋嘅其中一個催化劑,正正就係財政部落場買債,令市場覺得財政壓過貨幣。
所以當聯儲局主席企出嚟講「65 個月通脹嘅責任喺我哋度」、「物價唔會自動穩定,係我哋嘅工作」— 呢個對沖嘅理由就即刻弱咗一截。同日一齊跌 3%,唔係巧合。
要小心唔好將呢件事講成「央行狂掃黃金」嗰類敘事 — 本網 8 月 14 日已經拆過,世界黃金協會靜雞雞將第一季央行購金數字下調咗 187 噸,官方部門需求其實冇市場想像中咁強。
今次金價跌,合理解讀係私人部門對沖倉位嘅平倉,唔係官方部門轉軚。兩者要分開睇。
前瞻指引死咗 — 佢畀咗一張清單代替
對散戶嚟講,呢一章可能係全篇最有用嘅。
Warsh 用咗成節去解釋點解佢要殺死前瞻指引:「作為一種常規做法,前瞻指引係我啲同事同我喺全球金融危機期間採用嘅。當時佢係必需嘅……但就好似其他危機遺留物一樣,我認為呢個做法已經留得太耐。」
佢嘅理由:「過度分享政策討論、過度承諾未來決定,會令市場、企業同家庭行錯路……當決策者喺整個週期入面對利率作出準承諾,我哋就限制咗自己喺應該決定嗰陣做出正確判斷嘅自由。」
佢引用咗一個經濟學文獻上嘅概念叫 hall-of-mirrors problem(鏡廳問題):如果市場好大程度上倚賴聯儲局嘅指引,而聯儲局又倚賴市場價格,咁大家就會一齊對新發展視而不見。
佢仲加咗一句好硬嘅話:「但我哋唔應該縱容一個令市場參與者主要望住聯儲局搵下一單交易嘅體制。」而且佢明確講咗,鏡廳問題最大嘅代價唔係由市場參與者承擔 — 「最嚴重嘅傷害,好可能落喺冇金融資產嘅人身上」。
佢公開咗自己會睇嘅六樣嘢
取代前瞻指引嘅,係佢喺演講入面逐項列出嘅市場訊號清單。原文係:「聯儲局需要清晰嘅市場訊號,盡可能未經過濾 — 來自市場內部結構……各板塊資產價格嘅水平同變化……國債嘅價格同成交量……美元嘅對外滙價……信貸嘅成本同可得性……以及廣泛一籃子商品嘅價格。」
要留意佢用嘅字眼係「呢啲同其他指標」— 呢張清單係開放式,唔係一份完整清單。
換句話講,由今日開始,想估聯儲局落一步,唔應該再等佢講嘢 — 應該去睇佢話咗自己會睇嗰幾樣嘢。
七項原則入面,有兩項對定價特別有影響:
- 第五項:「短期利率係達成雙重使命嘅主要工具。用嚟刺激經濟活動嘅非常規政策,可能適用於真正嘅危機,但除此之外應該盡量少用,甚至唔用。」— 即係話,唔會靠加速縮表嚟代替加息。市場之前估佢可能會沽債推高長息,呢句基本上排除咗。
- 第六項:「錢係重要嘅(money matters)。呢個講法而家唔太時髦,但我認為貨幣同貨幣政策有重要關係。」— 一個公開講貨幣總量重要嘅主席,係過去二十年冇見過嘅。
另外三項原則,對點解佢咁強硬亦有解釋力:
- 第一項:「喺呢行,尋日嘅新聞好容易被當成而家正發生嘅嘢。挑戰係要分清楚……我哋必須拷問現實,確保唔係用過時或者唔準確嘅數據去制定前瞻性政策。亦唔應該倚賴孤立嘅數據點。趨勢最重要。」— 呢句就係點解佢會講「今個夏天嘅數據好過預期,但唔代表基礎趨勢有實質改善」。單月好數字,喺佢個框架入面唔算數。
- 第二項:「我哋直接觀察到嘅只有活動。供應面實際發生咩事,我哋永遠睇唔到,只可以推斷。」— 一個承認自己睇唔到供應面嘅主席,自然會將政策重心放喺佢睇得到嘅需求面。
- 第四項:「聯儲局嘅雙重使命唔係二選一。畢竟,高通脹本身對經濟繁榮就係非常有害。」— 呢句係預先回應「加息會傷就業」嘅批評。
最後佢引咗試飛員 Chuck Yeager 一句作結:「喺真相嘅一刻,唔係理由,就係結果。」

9 月 16 日之前,應該盯住乜
下一次議息會議喺 9 月 15 至 16 日,決議喺 16 日公布。由今日到嗰日,分歧大到罕見。
市場一邊:CME FedWatch 顯示加息 25 點子機率 57%。賣方一邊:高盛以 Jan Hatzius 為首嘅團隊本星期先出報告,預期 9 月同全年餘下時間都按兵不動。委員會內部:7 月 29 日票數 9–3,三票反對係想加息。
三個陣營,三個答案。呢種分歧本身就係波幅來源。
唔好用新聞頁面頂部嗰條報價帶。好多網站嘅 widget 會 delay 幾個鐘,甚至顯示前一日嘅數。同一版 Yahoo Finance 頁面,我哋喺演講日下晝同收市後 fetch,得出兩組唔同嘅價。
盤中唔等於收市。呢篇文第一版就中過招 — 用咗 30 年期債息演講期間嘅盤中報價(−1.5 點子),而收市其實係 +3 點子。同樣地,Affirm 盤中一度 +16%,收市得 +0.35%。兩個都係真數字,但只有一個可以攞嚟砌論述。
期貨、現貨、連續合約係三樣嘢。本文第 8 章示範咗黃金一個單日跌幅點解可以有三個答案。
可靠嘅一手來源:聯儲局官網演講原文、美國財政部每日 par yield CSV、紐約聯儲 EFFR、交易所官方收市價、CME FedWatch 官方頁。本文所有數字都標明咗日期同來源。
至於部署,呢度只列公開研究機構嘅立場,唔提供個人建議:
- AllianceBernstein(Eric Winograd):演講相對上次發言偏鷹,應為孳息曲線長端帶嚟紓緩
- BMO(Vail Hartman):形容演講「刻意偏鷹」
- 高盛(Jan Hatzius 團隊):預期 9 月及年底前維持不變,認為 6、7 月較好嘅通脹數據會令多數委員更傾向按兵不動
- UBS(Paul Donovan,演講前):警告最壞情況係主席重複佢對「生產力小精靈」嘅信念,即過度寄望 AI 解決通脹
- 美銀 8 月基金經理調查:過半受訪者預期語調中性,約三成預期偏鷹 — 事後睇,中性陣營估錯咗
五家機構嘅分歧,集中喺同一個問題:4.1% 係一個噪音,定係一個轉折?Warsh 已經表明佢當佢係後者。市場用咗一個下晝,由三分一走到 57%。
至於邊個啱 — 用返 Yeager 嗰句:喺真相嘅一刻,唔係理由,就係結果。
事件風險:單一場演講嘅解讀空間極大,首 15 分鐘嘅價格反應經常喺之後 24 小時被推翻。八月底流動性偏薄,滑價同波幅都會放大。9 月 17 日會議前仲有至少一組 PCE、一組 CPI 同一組就業數據。
詮釋風險:本文將 AI 資本開支、通脹廣度同金融狀況三者連埋一齊嘅框架,係 CashMate 自己嘅分析,唔係 Warsh 嘅陳述,亦唔係任何官方確認嘅因果關係。演講原文並冇作出呢個因果論斷。
數據風險:期金與現貨金、盤中與收市、24 小時滾動與交易日變幅,喺本文已逐項標示。第三方估算(DRAM 升幅、hyperscaler 資本開支)各家數字唔一致,已註明出處。
宏觀風險:財政供應、AI 資本開支週期、中東局勢同美國中期選舉,任何一項都可能喺短期內改變整個定價基礎。加息落去,受影響最大嘅通常係浮息債務比例高嘅小型股同房地產。