布蘭特破 $90、金價反跌穿 $4,400
加息機率一夜跳到六成,黃金今次企錯咗邊
重點摘要
- 金價 8 月 28 日單日跌約 3.20%,8 月 31 日盤中失守 $4,400
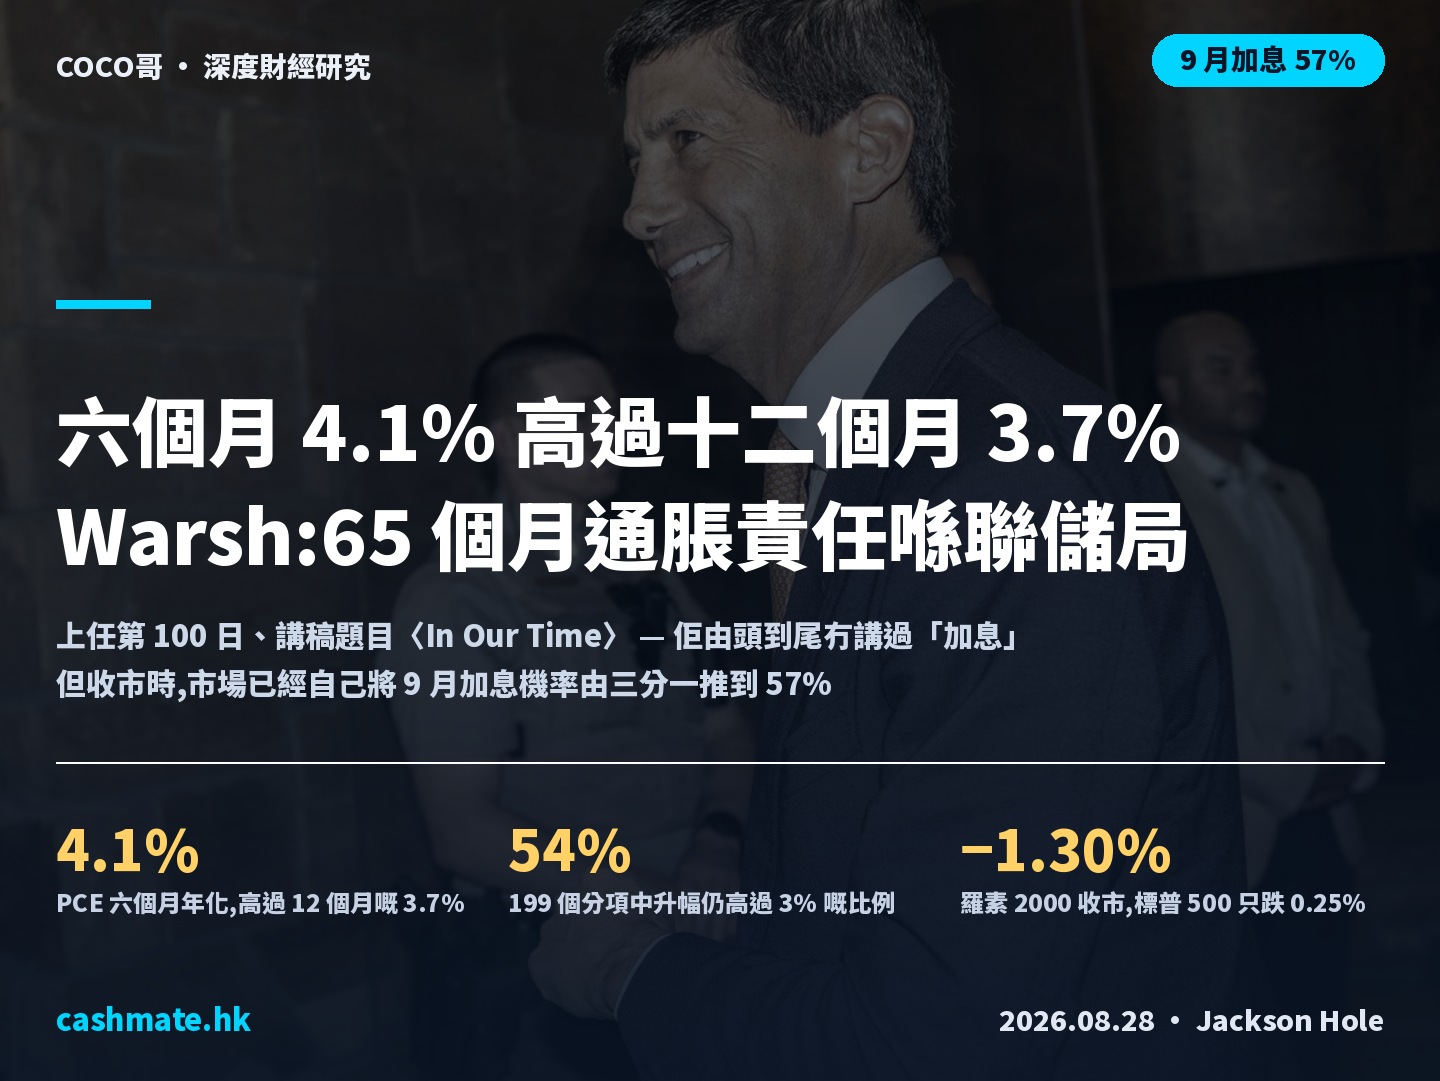
- 9 月加息機率由講話前約 35% 升至 57%–66%
- 黃金 8 月全月仍升約 10%,文章指主要由財政部回購帶動
- 招金礦業跌 7.3%、紫金礦業跌 4.6%,放大約 1.8 至 2 倍
- 2026 年上半年央行淨買金 345 噸,係 2022 年以嚟最低
過去 72 小時,市場出咗三個照計唔應該同時發生嘅畫面。
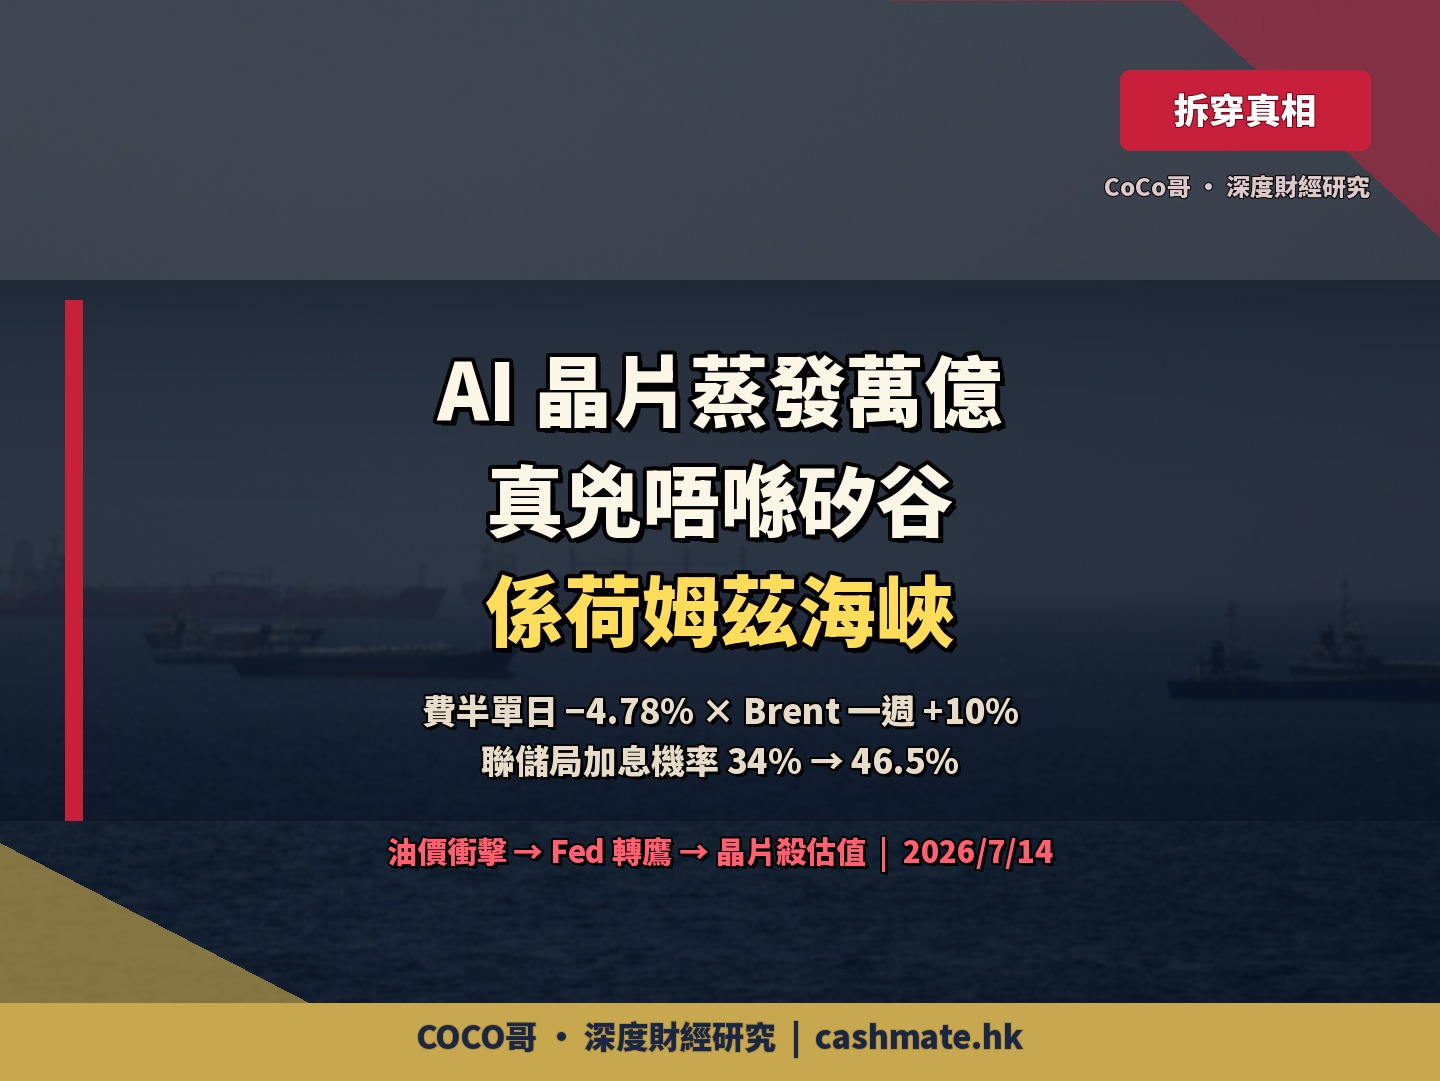
美軍週末空襲伊朗發射陣地,伊朗向約旦嘅美軍基地還擊(導彈被攔截),ICE 布蘭特原油一度重返 US$90/桶 以上。呢個劇本入面,黃金理應係最大贏家。
但實際發生嘅係:金價週一亞洲時段一度跌穿 $4,400,creating 8 月 19 日以嚟最低,週五(8 月 28 日)更加係單日插咗 約 3.20%(呢個 3.20% 最貼近 12 月期金嘅跌幅;現貨金當日跌幅路透報「超過 3%」)。港股金礦板塊跟住冧 —— 紫金礦業 -4.6%、招金礦業 -7.3%、老鳳祥 -8.3%。
市場唔係唔識驚。市場係改咗個驚嘅對象。
72 小時:三個唔應該同時發生嘅畫面
我哋先睇返個 timeline,唔加任何解讀,淨係擺數字。
如果你只係睇「地緣風險上升」呢一句,你會預期金升、油升、股跌、債價升(息跌)。
但實際上發生嘅係:油升、金跌、債息升。三個裡面有兩個同教科書相反。
油升 + 金跌 + 名義息升,呢個唔係「避險失靈」,係典型嘅 供應側通脹衝擊(supply-side inflation shock) 定價。
需求側衝擊(例如衰退、銀行擠提)之下,央行會減息,實質利率跌,黃金升。
供應側衝擊(例如禁運、封鎖、天災)之下,通脹升但產出跌,央行要揀 —— 如果佢揀捍衛通脹目標,佢會加息,實質利率升,黃金跌。
今次市場嘅判斷好清楚:呢個聯儲局會揀後者。
8 月黃金升 10%,推手其實唔係戰爭
呢度要先講返一件容易被誤讀嘅事。
就算計埋上星期五嘅 3.2% 同今日嘅跌幅,黃金 8 月全月仍然係升緊大約 10%,係年內表現最強嘅一個月之一。
咁多人自然會歸因去中東:「打仗嘛,梗係買金。」
但 FXStreet 8 月 31 日嘅報道講得好直接 —— 8 月呢一浸升幅「在很大程度上由美國財政部宣布將長年期國債流動性支持回購規模加倍所帶動」。
本網 8 月 19 日嗰篇《回購加碼到中期選舉翌日到期 — 金 +4.2%、比特幣軋爆 $17 億淡倉,但費城半導體照跌 2%》,講嘅就係同一件事嘅第一浸。
當時嘅論點係:財政部加碼回購長債,本質上係財政部代替央行做流動性投放。市場唔會當佢係 QE,但會當佢係「有人兜住長債」。呢個對黃金係正面嘅,因為佢壓低咗長期實質利率嘅尾部風險。
換句話講:8 月黃金升,升嘅係流動性,唔係戰爭。
所以當 8 月 28 日 Warsh 出嚟講「我哋仲有嘢要做」,呢個 trade 嘅前提就直接被拆咗一半 —— 財政部可以兜長債,但佢兜唔到聯邦基金利率。
財政部回購,點解對金價有影響?
呢個機制值得講清楚,因為佢係理解 8 月整浸升幅嘅鑰匙。
財政部嘅「流動性支持回購」(liquidity support buyback),表面上係一個技術性操作 —— 財政部喺二手市場買返啲成交唔活躍嘅舊債(off-the-run),改善市場流動性。
但當個規模被加倍,佢喺市場眼中就唔再係技術操作,而係一個訊號:政府唔會容許長年期國債市場失控。
對黃金而言,呢個訊號有兩重意義:
第一,佢壓低咗長期實質利率嘅尾部風險。如果市場相信有人會兜住長債,長息大幅飆升嘅機率就細咗。
第二,亦係更重要嘅一點 —— 佢係一個財政主導(fiscal dominance) 嘅早期訊號。當財政部開始做啲似係央行嘅嘢,市場就會問:如果通脹再嚟一次,政府會唔會容許央行加息去對付佢?
「政府唔想加息」呢個預期,正正就係黃金最鍾意嘅環境。
而 8 月 28 日 Warsh 做嘅,就係企出嚟直接否定咗呢個預期。
佢冇講財政部,佢淨係講咗一句「我哋仲有嘢要做」。但呢一句已經足夠告訴市場:財政部可以買債,但佢改變唔到聯邦基金利率嘅方向。
睇清楚呢四個數字,你會發現一件事:黃金今年根本唔係一條單邊上升線,而係一條由「聯儲局政策預期」主導嘅波浪線。
1 月見頂之後最深跌約 28%(6 月 12 日一度見 $4,195,6 月下旬進一步失守 $4,000),唔係因為冇戰爭 —— 而係因為伊朗和談有進展、股市回穩,避險溢價被抽走。8 月反彈,唔係因為戰爭重燃 —— 而係因為財政部落場買債。
兩次轉向,主因都唔係地緣政治本身,而係資金成本嘅預期。
Warsh 講咗乜,值得單日 3.2%?
Kevin Warsh 上任之後一直畀市場貼上「唔鍾意 forward guidance」呢個標籤。佢喺 Jackson Hole 講嘅嘢,如果你淨係睇標題,其實好悶 —— 通脹太高、價格穩定係首要任務。
但荷合銀行(Rabobank)嘅解讀點出咗關鍵:Warsh 明確表示佢「open to further rate hikes unless underlying inflation began to improve convincingly」(除非核心通脹開始有說服力咁改善,否則對進一步加息持開放態度)。
「我哋必須被說服:核心通脹正朝住目標移動,而且速度足夠。否則,我哋仲有嘢要做。」
—— Kevin Warsh,2026 年 8 月 28 日 Jackson Hole(經 Rabobank 引述)
呢句嘢喺 rhetoric 上唔算激,但喺 pricing 上係核彈。
因為佢做咗一件事:佢將「加息」由一個尾部情境,變成一個基準情境。
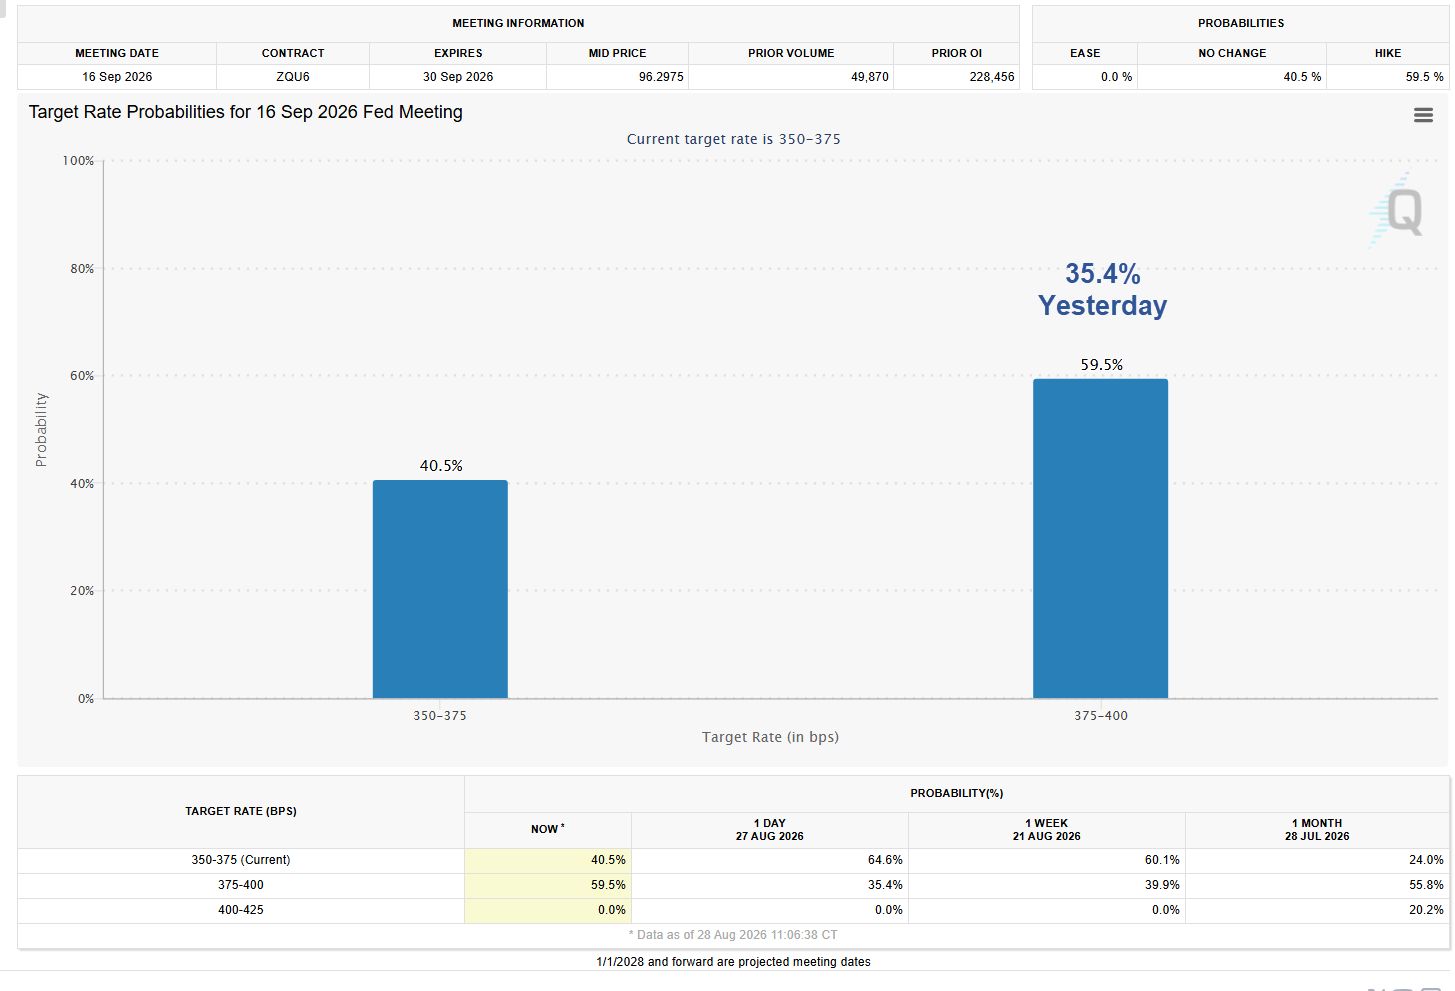
市場反應快得驚人,不過唔同來源報嘅數字有分別,呢點要講清楚:
| 來源 | 報道日期 | 9 月加息一碼機率 |
|---|---|---|
| 路透 / Yahoo Finance | 8 月 28 日(當日) | 由講話前跳升至 57% |
| MishTalk(引 CME FedWatch) | 8 月 28 日(當日) | 59.5%,講話前 35.5% |
| CNBC | 8 月 31 日 | 60.4%,對比週五嘅約 56% |
| FXStreet 另一篇(引 CME FedWatch) | 8 月 31 日 | 61%,前一日 36% |
| FXStreet(引 CME FedWatch) | 8 月 31 日 | 約 66%,講話前約 38% |
因為呢類「市場隱含機率」會隨住時間、venue、同計算方法而變。CME FedWatch 同 Polymarket 同各大行嘅 model 出嚟嘅數可以差好遠。
負責任嘅講法係:加息機率喺 Warsh 講話後由三成半左右跳升到五成七至六成六之間,唔同來源、唔同時點有分別,但方向完全一致。
要留意 66% 呢個數係全部來源入面最高嘅一個。中位數大約喺六成。連 FXStreet 自己同一日另一篇文都報 61%。所以本文標題用「六成」,唔用「66%」—— 一個 outlier 唔應該當成事實嚟講。
如果有人淨係擺一個數字出嚟話你知「機率係 X%」,你可以合理地問返佢:邊個 venue、邊一日、幾點?
連鎖反應唔止喺黃金度出現:
- 美匯指數升到 99.72,係 8 月 14 日以嚟最高(週一回落到 99.41)。留意路透嘅報價略有出入 —— 佢報 99.6,並形容為「8 月 17 日以嚟最強」。
- 美元兌日圓升穿 160 關口
- 短年期美債息急升
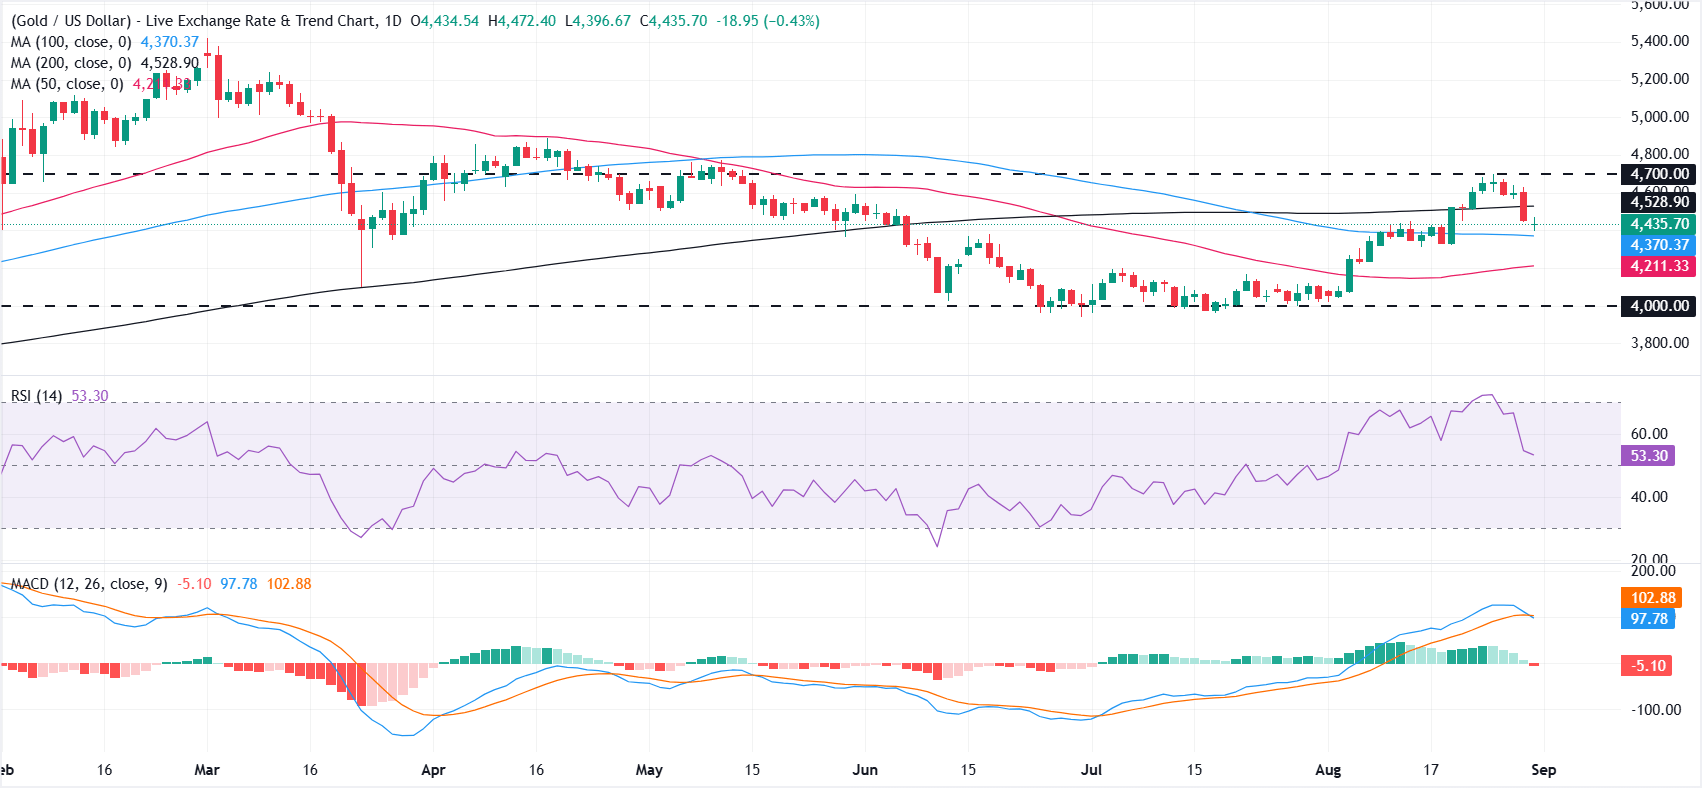
- 黃金單日 -3.20%,並且跌穿 200 日線
但呢度有一個好重要嘅細節,唔可以懶惰咁一句「全部一齊升」帶過。
FXStreet 講嘅係 Warsh 推高咗美元同短年期美債息。
但荷合銀行(Rabobank)嘅觀察相反:當日長年期美債息係跌嘅,佢哋嘅解讀係投資者認為 Warsh 嘅表態減低咗政策不確定性 —— 即係壓縮咗期限溢價同長期通脹預期。
而週一 10 年息去到 4.75%,彭博主要歸因於油價上升,唔係 Warsh。
所以準確嘅講法係:Warsh 推高嘅係曲線前端,唔係後端。如果有人同你講「Warsh 一講嘢十年息就爆上 4.75%」,佢係將兩日、兩個成因、兩截曲線溝埋一齊講。
黃金嘅定價公式:唔係「風險」,係「實質利率」
呢一節有少少悶,但係全篇最重要嘅一段。
散戶最常見嘅黃金 mental model 係:「亂 = 買金」。呢個 model 喺短線 headline 反應上有時啱,但喺以月為單位嘅趨勢上,佢嘅解釋力好低。
真正驅動黃金中期走勢嘅,係持有黃金嘅機會成本。黃金唔派息、唔派利息、唔會回購。你揸金,即係放棄咗揸美國國債嗰份實質收益。
黃金 ≈ f(實質利率, 美元, 央行需求, 尾部風險溢價)
實質利率 = 名義利率 − 通脹預期
名義利率升、通脹預期唔升 → 實質利率升 → 揸金嘅機會成本升 → 金跌
名義利率唔升、通脹預期升 → 實質利率跌 → 揸金嘅機會成本跌 → 金升
今次發生嘅係第一種:10 年息升到 4.75%,但市場相信聯儲局會用加息去掐住通脹預期。分子升、分母被壓住,實質利率就升。
呢個就係點解「打仗」同「買金」之間,其實隔咗一個聯儲局。
戰爭推高油價 → 油價推高整體通脹 → 如果央行袖手旁觀,通脹預期脫錨,實質利率跌,黃金爆升(1970 年代劇本)。
但如果央行企出嚟講「我會加息去按住佢」→ 通脹預期被錨定,名義利率反而先升,實質利率上升,黃金跌(1980 年代 Volcker 劇本)。
Warsh 喺 8 月 28 日做嘅,就係明確話畀市場聽佢站喺第二個劇本。
兩個劇本,兩個結局
歷史上有兩次教科書級數嘅示範,值得放埋一齊睇。
1973–1980:央行退讓。石油禁運令油價暴升,通脹失控。當年嘅聯儲局面對就業壓力,反覆喺加息同減息之間搖擺,通脹預期完全脫錨。結果黃金由每盎司幾十美元升到 1980 年 1 月嘅 $850。呢個係「亂 = 買金」呢條 model 嘅黃金年代。
1980–1982:央行不退。Volcker 上場,將聯邦基金利率推到接近 20%,明知會做成衰退都要做。通脹預期被打斷。黃金由 $850 一路跌,之後用咗超過二十年先返到嗰個水平。
同一種通脹來源(能源),兩種央行反應,黃金得到兩個完全相反嘅結局。
唔係「中東會唔會再打」。
而係「呢一屆聯儲局,喺就業同通脹之間,會揀邊個」。
Warsh 8 月 28 日嘅答案好清楚:通脹。佢用嘅字眼係「價格穩定係首要焦點」。
而背景數據係咁樣 —— 美國第二季 GDP 第二次估算維持 1.5% 增長、7 月耐用品訂單跳升 1.1%(預期 +0.5%)、初領失業金人數意外回落到 20.3 萬。經濟未崩。
但通脹數據呢一邊,值得特別講清楚,因為佢同一般人嘅印象相反:7 月整體 CPI 按月只係升 0.1%、按年 3.4%;核心 CPI 按月 +0.2%,實際上係低過市場預期嘅 0.3%;核心 PCE +0.2% 亦係符合預期。
換句話講,通脹數據唔差。Warsh 自己喺講稿入面都認咗一句:「今個夏天嘅 PCE 同 CPI 數據好過預期。」
而佢喺數據好過預期嘅情況下,仍然企硬講「我哋仲有嘢要做」。
呢個先係整件事最鷹嘅地方 —— 唔係佢被差數據逼出嚟,而係佢喺好數據面前照樣唔肯放軟。市場 price 嘅唔係「通脹爆咗」,係「呢個主席唔會因為一兩個好數就收貨」。
不過同一個星期亦有反面訊號:芝加哥商業指標意外插到 8 個月低位,消費者信心繼續轉弱。所以呢個立場並唔係冇壓力測試嘅。
上面條公式係一個框架,唔係一個已證實嘅因果。要誠實咁講清楚兩點:
第一,冇任何一個公開來源喺呢兩日直接量度過實質利率(TIPS 孳息)嘅變化。本文推導嘅「實質利率上升」係一個推論,唔係一個被引用嘅數據點。
第二,Rabobank 嘅解讀同呢個推論唔完全一致。佢哋認為市場係 price 緊更低嘅長期通脹同政策風險溢價 —— 呢個講法亦可以解釋金價點解跌,而且唔需要假設實質利率上升。
第三,美元當日有部分買盤係避險買盤(伊朗風險),唔係純粹嘅息率交易。呢一點削弱咗「黃金同石油徹底分家」嘅乾淨敘事 —— 有一截黃金嘅弱勢,其實係嚟自同一場地緣風險推起嘅美元需求。
換言之:方向上,鷹派 Warsh → 美元強 → 黃金弱,呢條鏈條有來源支持。但「實質利率」呢個中介變數係本文自己嘅框架,讀者應該當佢係一個解釋工具,唔係一個已核實嘅事實。
呢度有個好實用嘅判斷框架:當你見到地緣新聞爆出嚟,唔好即刻問「金會唔會升」。
先問:呢單嘢會令聯儲局更加想加息,定係更加想減息?
如果係前者(油價/供應鏈/關稅型衝擊)—— 黃金短線可能彈,但中線受壓。
如果係後者(金融體系、信貸事件、就業崩)—— 黃金先係真正嘅順風局。
今次霍爾木茲呢一浸,明顯係前者。
石油同黃金第一次企喺對立面
過去二十年,油同金大部分時間係同向嘅 —— 因為兩者都係「通脹對沖」,兩者都同美元反向。
但今次唔同。今次係油本身就係通脹嘅來源,而黃金係對「央行放水」嘅一張期權。
當油價升到會逼央行收水,油同金就會分開走。呢個就係我哋今個星期見到嘅嘢。
供應側嘅緊張唔止一條線,係三條線同時收緊:
霍爾木茲:唔係封鎖,係「隨時可以封鎖」
週末事件嘅起因,係有跡象顯示伊朗準備喺霍爾木茲海峽佈雷,美軍先發制人打咗發射陣地。
市場報道每日有 600 至 800 萬桶原油經呢條水道,ING 保守假設平均 500 萬桶/日。
重點唔係佢真係封咗,而係船東會唔會肯行。ING 講得好中肯:區內產油國近幾個星期已經對經呢條水道運油「感覺舒服返」,但進一步升級會令呢個假設重新受壓。
換句話講:油價入面已經有一個「隨時可能封鎖」嘅溢價,唔需要真係封鎖。
俄羅斯柴油禁令再延一個月
俄羅斯週末宣布,將柴油出口禁令由原定期限再延長一個月,到 2026 年 9 月底。
俄羅斯係全球第二大柴油出口國,同時佢自己嘅煉油設施持續受烏克蘭攻擊。
而美國柴油裂解價差(diesel crack spread)喺 8 月 27 日已經史上首次升穿 US$100/桶,盤中一度報 $102 以上。
柴油唔同汽油。柴油係運輸、農業、建造、發電嘅血液。柴油貴 = 所有嘢貴,而且係直接入 CPI 同 PPI。
卡塔爾 LNG 不可抗力延到 11 月初
QatarEnergy 據報將部分買家嘅不可抗力(force majeure)延長到 11 月初。
意思係:北半球好可能要喺冇卡塔爾 LNG 供應嘅情況下入冬。歐洲天然氣價格週一同步走強。
能源三線齊緊 —— 原油、柴油、天然氣。呢個唔係一個 headline 事件,係一個結構性嘅通脹地板。
點解柴油裂解價差係最值得盯嘅一個數?
大部分人睇能源只係睇布蘭特同 WTI。但對通脹嚟講,柴油裂解價差(diesel crack spread)先至係真正嘅傳導管道。
裂解價差即係「成品油價 減 原油價」,反映煉油環節嘅緊張程度。原油貴,大家都知;但如果原油唔算太貴、裂解價差爆升,即係話煉油產能本身出咗事,而呢種緊張冇得靠增產原油解決。
而柴油嘅需求結構同汽油完全唔同:
- 運輸 —— 貨櫃車、鐵路、船運全部燒柴油。柴油貴,運費升,所有實物商品成本上升。
- 農業 —— 收割機同灌溉泵燒柴油。ING 特別提到北半球正值收割、南半球開始播種,未來兩個月係柴油需求旺季。
- 建造同工業 —— 挖掘機、發電機、後備電源。
汽油貴,主要打擊消費者情緒;柴油貴,係直接推高整條供應鏈嘅投入成本,再由 PPI 傳導入 CPI。
所以當柴油裂解價差史上第一次升穿 $100,而俄羅斯(全球第二大柴油出口國)再延長出口禁令一個月 —— 呢個組合對聯儲局嘅意義,比布蘭特由 $85 升到 $90 大好多。
呢個亦解釋咗點解今次油價升,市場即刻反射性咁去 price 加息。因為市場睇緊嘅唔係原油,係柴油。
好多人以為封鎖海峽即係「船過唔到」。實情通常唔係咁戲劇性。
真正嘅機制係戰爭風險保費(war risk premium)。
當佈雷嘅風險上升,勞合社(Lloyd's)市場嘅承保人會即時調高經過該水域嘅保費。保費一升,船東就會計數:呢一程賺唔賺得返?
如果保費高過運費利潤,船東就會自己唔行 —— 唔需要任何人真係封鎖海峽,流量就已經跌。
所以觀察指標唔係「有冇船被擊中」,而係戰爭風險保費同霍爾木茲每日通過量。ING 話近幾個星期區內產油國「對經呢條水道運油感覺舒服返」,講嘅就係保費回落、流量恢復。而今次事件之後,呢個舒服感會唔會逆轉,先係關鍵。
ING 引述嘅持倉數據顯示,截至上星期二,投機者將 ICE 布蘭特淨好倉減少 28,299 張到 223,598 張,而且主要係由多頭平倉帶動。
即係話:油價今次彈,係喺一個已經被削薄咗嘅多頭倉位之上彈嘅。
好嘅一面:冇擠迫嘅多頭,升起上嚟阻力細。
壞嘅一面:如果真係傾成和談,冇咗呢班人接火棒,回吐可以好急。
港股金礦股:點解金跌 1%,佢哋跌 7%?
8 月 31 日港股開市數據(據 Dimsum Daily):
但真正嘅重災區唔係大市,係金礦板塊:
| 股份 | 8 月 31 日開市段變動 | 屬性 |
|---|---|---|
| 招金礦業 | -7.3% | 純金礦,營運槓桿高 |
| 老鳳祥(見下方註) | -8.3% | 黃金零售/首飾,同時受金價同消費雙重影響 |
| 紫金黃金國際(2259.HK) | -8.3% | 紫金分拆嘅純金礦平台,beta 高於母公司 |
| 紫金礦業 | -4.6% | 多金屬(銅為主),分散度較高 |
| 山東黃金 | -2.5% | 大型國企金礦,波幅相對細 |
(一)「ZJ Gold International」係紫金黃金國際(2259.HK),即係紫金礦業分拆出嚟嘅金礦平台,唔係中國黃金國際(2099.HK),亦唔係中金黃金(600489.SH)。ZJ = Zijin。呢個名好易混淆,值得記住。
(二)老鳳祥係上海上市(600612.SH),唔係港股。原始報道將佢放咗喺港股開市名單入面,呢點本文照錄但要標明。港股嘅黃金首飾股其實係老鋪黃金(6181.HK)。引用呢個 -8.3% 嗰陣,請當佢係「黃金零售板塊」嘅參考,唔好當佢係一隻港股開市數據。
金價喺呢段時間累計跌幅係:週五 -3.2%、週一亞洲時段再跌約 0.8%,即係大約 -4% 嘅兩日累積。而金礦股喺週一開市段就一次過反映咗呢 -4%,跌 2.5% 到 8.3%。
用兩日累積跌 4% 去對比礦股跌 7% 至 8%,先至係 like-for-like 嘅比較。放大倍數大約 1.8 至 2 倍,唔係表面睇落嘅四五倍。點解會有放大?
金礦公司嘅成本入面,好大一嚿係固定成本 —— 開礦、折舊、人工、電。呢啲成本唔會因為金價跌就跟住跌。
假設一間礦企全維持成本(AISC)係每盎司 $2,800,金價 $4,700 嘅時候,毛利係 $1,900/盎司。
金價由 $4,700 跌到 $4,400(呢個係 8 月 27 日收市到 8 月 31 日低位嘅三個交易日累積跌幅 6.4%,唔係單日)—— 但毛利跌到 $1,600,跌幅係 15.8%。
金價跌 6.4%,毛利跌 15.8%。大約 2.5 倍放大。呢個就係金礦股 beta 嘅來源,係數學,唔係情緒。
(以上係說明性計算,唔係任何一間公司嘅實際數字。個別公司嘅 AISC、對沖比例、產量指引全部唔同。)
港人買金嘅三條路,風險完全唔同
| 方式 | 跟蹤嘅係乜 | 額外風險 |
|---|---|---|
| 實物金條/金粒(金行、銀行) | 現貨金價 + 買賣差價 | 存放、保險、變現折讓;買賣差價喺波動市會擴闊 |
| 黃金 ETF(港股 2840、美股 GLD/IAU) | 現貨金價扣管理費 | 追蹤誤差細,但美股 ETF 有貨幣兌換同稅務考慮 |
| 金礦股(2899、1787、1818、NEM、GOLD) | 金價 × 營運槓桿(約 2 倍以上) | 營運風險、國家風險、對沖政策、管理層執行力、產量指引失手 |
| 黃金首飾(金舖) | 金價 + 工繳費 | 工繳費通常收唔返,唔適合作投資工具;老鳳祥呢類零售股仲要疊多一層消費周期風險 |
8 月 31 日呢一日就係一個好清楚嘅示範 —— 金價跌幅係單日一至三個百分點嘅級數,山東黃金(大型國企、多元化)跌 2.5%、紫金(銅為主)跌 4.6%、招金(純金礦)跌 7.3%、老鳳祥(黃金零售)跌 8.3%。
同一個宏觀觀點,揀唔同工具,結果可以差三倍以上。
呢個放大器係雙向嘅。金價升嗰陣佢升得更多,金價跌嗰陣佢跌得更狠。
所以「用金礦股代替實金」呢個做法,本質上係用一個高 beta 工具去表達一個宏觀觀點,同時額外承擔咗營運風險、國家風險、同管理層風險。
順帶一提,8 月 31 日同日港股其他板塊嘅表現亦都值得記低:滙豐 -0.5%、友邦 -1.3%、平保 -0.8%、港交所 -0.5%;科技股則分化 —— 騰訊 -0.9%、阿里 +0.9%、美團公布業績後 +2.5%、快手 -1.2%、比亞迪 -0.4%、華潤置地公布業績後 -1.3%。恒指全日最終收窄跌幅至 -0.22%。
換言之:呢一日唔係全面 risk-off,而係一個好精準嘅「黃金 trade 拆倉」。
比特幣今次冇跟金一齊冧,呢點好值得留意
過去兩年,市場有個好流行嘅講法:比特幣同黃金都係「貨幣貶值交易」(debasement trade)嘅兩隻腳。錢印得多,兩樣嘢一齊升。
如果呢個講法成立,咁 8 月 28 日至 31 日呢幾日,兩者應該一齊插。
但實際發生嘅係:金價由 $4,697 跌到一度失守 $4,400,而比特幣企穩喺 $78,000 以上,市場甚至喺討論再試 $80,000;以太幣守住 $2,400 以上,瑞波幣喺 $1.37 附近有復甦跡象(據 FXStreet 8 月 31 日 Crypto Today)。
換句話講,加息預期急升,打殘咗黃金,但打唔郁比特幣。
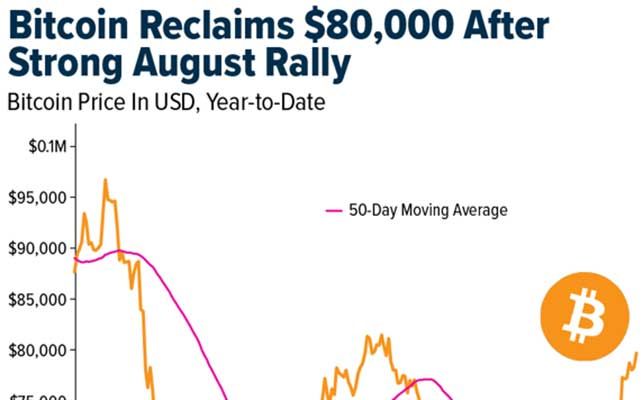
因為佢話畀我哋知,兩隻資產嘅邊際買家唔係同一班人。
黃金嘅邊際買家係宏觀基金同 ETF 資金 —— 呢班人嘅模型入面,實質利率係核心變數。實質利率一升,佢哋即刻減倉。
比特幣呢一浸嘅邊際買家,更多係企業資產負債表同 ETF 長線配置 —— 呢班人嘅決策週期以季計,唔會因為一個 Jackson Hole 講話就改。本網 8 月中亦記錄過類似情況:有企業喺呢個價位繼續增持。
所以「BTC = 數碼黃金」呢個講法,喺敘事層面成立,但喺資金流層面,佢哋而家係兩個唔同嘅市場。
對做資產配置嘅人嚟講,呢個其實係好消息 —— 兩樣嘢短期相關性冇想像中高,分散效果比純粹「兩隻都係抗通脹資產」嘅假設要好。
但要提防嘅係:呢種分歧唔係恆定嘅。喺真正嘅流動性緊縮(2020 年 3 月、2022 年年底)之下,兩者都會同股票一齊冧。
另一個值得記低嘅細節:美元兌日圓喺 Warsh 講話後升穿 160。日圓套息交易(carry trade)嘅成本結構因此改變 —— 息差再度擴闊,理論上有利套息,但同時提高咗一旦逆轉時嘅平倉風險。2024 年 8 月嗰次日圓急升引發全球去槓桿,就係喺類似嘅位置開始。
呢個唔係今日嘅風險,但係一個值得放喺 watchlist 嘅位。
「央行狂掃黃金」呢個講法,要更新
幾乎每一篇睇好黃金嘅報告都會提到「央行買盤」呢個底部支撐。FXStreet 同 ING 呢兩日嘅報道都有提。
但本網之前引用世界黃金協會(WGC)數據嗰陣講過:央行買金其實一度放緩到近年低位,而且 Q1 數據被大幅下修。
而家有咗 Q2 數據,誠實嘅更新係咁樣 —— 之前嗰個講法啱一半,而且要補返個轉折。
| 項目 | 數字 | 點解重要 |
|---|---|---|
| 2026 Q1 央行淨買入(下修後) | 57 噸 | Metals Focus 由原本估算嘅 244 噸下修,足足少咗 187 噸 |
| 2026 Q2 央行淨買入 | 289 噸 | 係歷來第二季最高,按年升 62% |
| 2026 上半年合計 | 345 噸 | 仍然係 2022 年(241 噸)以嚟最低嘅上半年 |
| 波蘭央行 Q2 | +51 噸 | 季內最大買家,6 月底儲備達 632 噸 |
| 中國人民銀行 Q2 | +33 噸 | 自 2023 年第四季(44 噸)以嚟最大單季增持 |
呢個係一個好好嘅例子,說明點解要追蹤自己講過嘅嘢。
本網之前講「央行買金放緩到多年低位、Q1 被下修 187 噸」—— 呢個講法數字上完全正確(244 → 57 噸,差 187 噸)。
但如果就咁停喺嗰度,今日就會漏咗 Q2 反彈到 289 噸呢個重要轉折。
所以現階段最準確嘅講法係:央行買盤 Q1 崩過、Q2 強力反彈,但上半年合計仍然係 2022 年以嚟最弱嘅上半年。 WGC 自己嘅措辭亦好保守 —— 全年仍然有望係強勁一年,「但好可能低過 2025 年」。
即係話:央行呢條底線仲喺度,但佢冇你想像中咁厚。用佢嚟做「金價唔會跌」嘅理由,係一個過度自信嘅推論。
另一邊嘅實物需求都唔算幫到手。中國國家統計局 8 月 31 日公布,8 月官方製造業 PMI 報 49.8,由 7 月嘅 49.2 回升、略高於市場預期嘅 49.7,但仍然企喺 50 榮枯線之下;非製造業 PMI 報 49.0,同上月持平。
細項有改善 —— 生產由 49.9 回升到 50.4、新訂單由 48.5 跳到 50.6、新出口訂單亦重返擴張,裝備製造同高技術製造 PMI 更加雙雙企喺 51 以上。但就業分項由 49.0 跌到 48.7,消費品同高耗能行業繼續收縮。
就業唔掂,消費品收縮 —— 對中國黃金首飾需求嚟講,呢個唔係一個順風環境。老鳳祥當日跌 8.3%,唔止係金價問題。
技術面同呢個星期嘅三個引爆點
技術面而家企喺一個幾清晰嘅位置(據 FXStreet 8 月 31 日分析):
相對強弱指標(RSI)由超買區回落到 52 附近,MACD 亦已經略為跌穿訊號線。用最中性嘅講法:上升動能已經明顯消退,但未去到轉勢。
上方阻力好清楚 —— 先要收復 $4,528 嘅 200 日線,先至輪到講返 $4,700。
而呢個星期有三個引爆點,順序好重要:
好多人會覺得:「中東和談 = 避險需求冇 = 金會跌」。
喺依家呢個特定環境下,呢個推論好可能係反轉嘅。
因為而家壓住金價嘅唔係「冇避險需求」,而係「加息預期」。而加息預期最大嘅燃料,就係油價推高嘅通脹。
油價回落 → 通脹預期回落 → 加息機率回落 → 實質利率回落 → 黃金反而有機會反彈。
呢個就係點解今次唔可以用「亂 = 買金」呢條舊 model。
三個情境同部署框架
與其估邊個結局,不如將三個情境同對應嘅受惠資產列清楚。以下純粹係公開研究機構嘅常見框架整理,唔構成任何投資建議。
| 情境 | 觸發條件 | 傳統上受壓 | 傳統上受惠 |
|---|---|---|---|
| A:鷹派兌現 (9 月真係加息) | ISM 價格分項再升 + NFP 強勁 + 油價企穩高位 | 黃金、金礦股、長年期債券、高估值成長股 | 現金/短債、美元、銀行淨息差、能源股 |
| B:滯脹僵局 (通脹高但經濟轉弱) | 油價高企但 NFP 失手、ISM 轉弱 | 整體股市、周期股 | 黃金(實質利率回落)、必需消費、公用事業 |
| C:降溫和談 (中東緩和) | 談判有進展、布蘭特回落到 $80 以下 | 能源股、油輪、防務 | 黃金(加息壓力鬆)、成長股、新興市場 |
各機構公開研究常提到嘅三個籃子
以下工具只作教育性列舉,唔係推介,亦冇任何持倉建議:
- 貴金屬相關 —— 實物金 ETF(美股 GLD、IAU;港股 2840 SPDR 金 ETF);金礦股 ETF(GDX、GDXJ);個別礦企港股(2899 紫金、1787 山東黃金、1818 招金)、美股(NEM、GOLD、AEM)。要留意礦股 beta 大約係金價嘅兩倍以上,唔係實金嘅替代品。
- 能源/供應側通脹相關 —— 能源股 ETF(XLE、XOP);油輪股(FRO、STNG)喺霍爾木茲風險上升時通常受惠於運費;港股方面 883 中海油、857 中石油。呢個籃子同籃子一喺情境 A 之下係對沖關係。
- 利率上升受惠/防守 —— 短年期國債 ETF(SHV、BIL)、貨幣市場基金;銀行同保險股(港股 5 滙豐、11 恒生、1299 友邦)喺加息週期通常受惠於淨息差擴闊 —— 不過留意 8 月 31 日呢一日,港股銀行保險其實係跟住跌嘅,反映市場同時擔心經濟。
如果你只想追蹤三個數
與其日日睇中東頭條,以下三個數對金價嘅解釋力高好多,而且全部免費可查:
- 10 年期美國國債實質收益率(10Y TIPS yield) —— 直接就係黃金嘅機會成本。呢個數升,金價中期受壓;呢個數跌,金價有支持。美國財政部每日公布孳息曲線,唔需要靠任何評論員嘅二手轉述。
- ISM 製造業「支付價格」分項(Prices Paid) —— 呢個係最快反映供應側成本壓力嘅月度數據,亦係聯儲局鷹派最鍾意引用嘅其中一個指標。佢向上,加息論述就有燃料。
- CME FedWatch 嘅下次會議機率 —— 記住要睇埋日期同時點,唔同 venue(FedWatch、Polymarket、各大行 model)出嚟嘅數可以差十個百分點以上。睇趨勢,唔好死咬一個數字。
如果呢三個數一齊向上,即係「鷹派兌現」情境喺累積動能,黃金短線反彈都會係逆風盤。
如果三個數一齊向下,即係市場開始懷疑聯儲局有冇本錢加息 —— 呢個先係黃金真正嘅轉勢訊號。
1. 方向風險兩邊都存在。加息預期而家已經去到五成七至六成六。如果 9 月最終冇加息,呢個預期會急速逆轉,黃金可以彈得好急,而做淡嘅一方會好痛。
2. 金礦股嘅放大器係雙刃。營運槓桿令佢喺跌市跌得比金價狠,呢一日 -7.3% 同 -8.3% 就係示範。細價金礦股仲要疊多一層流動性風險。
3. 地緣事件係二元嘅。霍爾木茲一日未真正封鎖,溢價就一日可以蒸發。倉位數據顯示投機淨好倉已經被削,和談消息可以令油價急回。
4. 中國需求唔係支撐。8 月製造業 PMI 49.8 仍然收縮、就業分項跌到 48.7、消費品行業收縮 —— 實物金飾需求短期難有驚喜。
5. 「央行買金」呢個支撐比想像中薄。上半年 345 噸係 2022 年以嚟最低嘅上半年,WGC 自己都話全年好可能低過 2025 年。
6. 匯率風險。港人買美股金礦股或美元計價 ETF,額外承擔美元波動;而喺加息情境下美元通常走強,呢個對港元掛鈎投資者影響有限,但對其他貨幣持有人唔係。
總結成一句:今次唔係黃金失去避險功能,係市場改咗計價嘅分母。
過去兩個星期,黃金 8 月升 10%,靠嘅係財政部回購帶嚟嘅流動性;之後單日還返 3.2%,輸嘅係聯儲局主席一句「我哋仲有嘢要做」。
同一場伊朗衝突,油升到布蘭特破 $90,金反而跌穿 $4,400 —— 因為石油係通脹本身,黃金係對「央行會唔會坐視通脹」嘅一張期權。當央行明確話佢唔會坐視,張期權嘅價值就要重估。
所以由今個星期開始,睇黃金唔好淨係睇中東新聞。睇 ISM 價格分項、睇非農、睇 10 年期實質息率。
呢三個數字,決定金價嘅程度,遠高於任何一條霍爾木茲海峽嘅頭條。