美國 7 月冇咗 23,000 份工
標普同日破頂 7,757
重點摘要
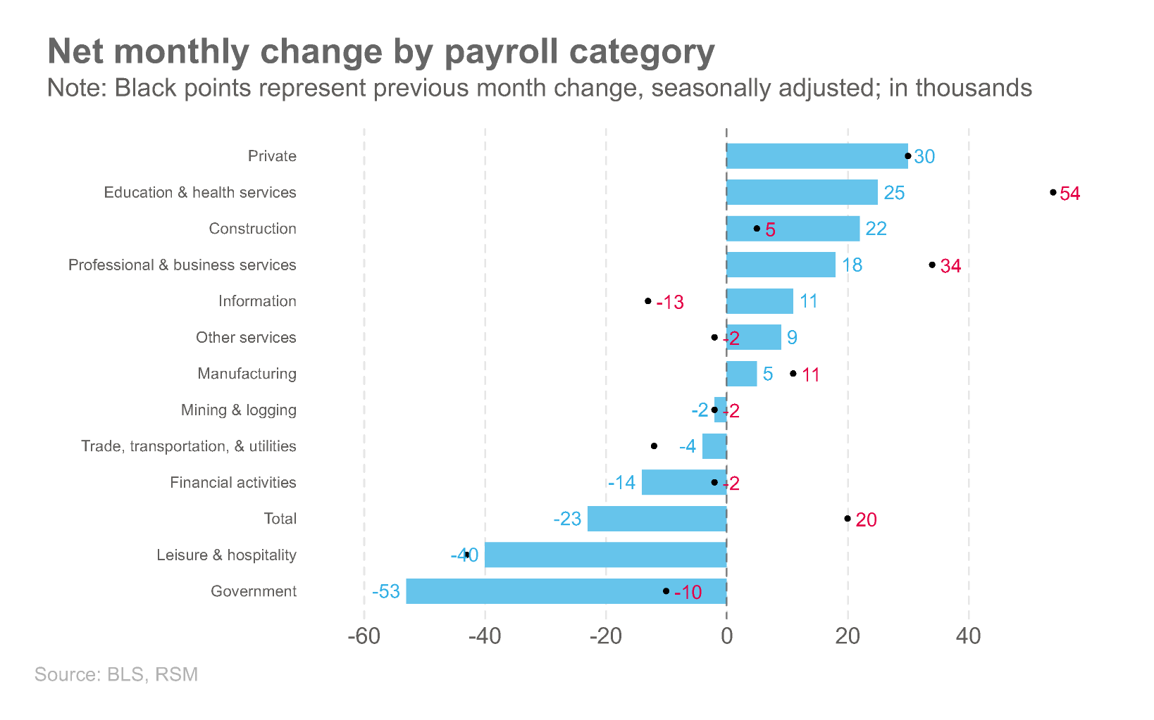
- 7 月非農淨減 23,000 人,市場預期 +80,000
- 勞動力一個月減少 264,000 人,參與率跌到 61.4%
- 過去 12 個月勞動力減少 132 萬,失業率反跌 0.2 個百分點
- 報告後 9 月加息機率由約 55%–61% 跌到 44%
- 金融業由 2025 年 5 月高位累減 121,000 人
2026 年 8 月 7 日,美東時間朝早 8 點半,勞工統計局(BLS)出咗 7 月就業報告:非農就業淨減 23,000 人。市場原本預期係增加 80,000。而且 5 月同 6 月兩個月加埋,再向下修訂咗 103,000 人。
同一日下午 4 點收市,標普 500 報 7,757.64,歷史新高。納指 26,690.62,升 1.30%。全週標普升 3.6%、納指升 5.2%,係 4 月中以嚟最勁嘅一星期。
一般人睇到呢兩件事會覺得市場癲咗。但佢哋唔癲 —— 呢兩件事其實係同一件事。而要睇得明點解係同一件事,你要先明白一樣嘢:過去三個月,華爾街驚嘅唔係聯儲局唔減息,係聯儲局會加息。
更深一層嘅嘢喺後面:失業率同日由 4.2% 跌到 4.1%。唔係因為多咗人搵到工,而係因為一個月之內,264,000 人索性唔再搵工。呢篇文要拆嘅,就係呢三個數字之間嘅關係。
由 8:30 到 16:00 —— 一份災難級數據點樣換嚟史上新高
我哋先睇清楚實際發生咗咩。
BLS 嘅《Employment Situation》報告係全球最多人睇嘅單一經濟數據。7 月份呢一份,幾乎每一欄都令人唔舒服:
5 月由原本嘅 +129,000 改到 +63,000;6 月由 +57,000 改到 +20,000。即係話,你上個月睇緊嘅美國就業市場,同真實嘅美國就業市場,差咗成十萬人。
薪金方面:7 月平均時薪 37.62 美元,按月只加咗 2 美仙。按年增幅由上月滑落至 3.2%,係 2021 年 5 月以嚟最低。私營部門生產及非管理層員工時薪 32.40 美元,加 4 美仙。平均每週工時 34.3 小時,冇變。製造業加班時數由 3.2 跌到 3.1 小時。
臨時解僱人數(temporary layoff)單月急升 153,000 到 921,000 人。長期失業(27 週以上)1.8 百萬人,佔全部失業人口 25.5%。
咁市場點反應?
| 指數 / 資產 | 8 月 7 日收市 | 單日變動 | 全週 |
|---|---|---|---|
| 標普 500 | 7,757.64(歷史新高) | +47.68(+0.62%) | +3.6% |
| 納斯達克綜合 | 26,690.62(歷史新高) | +342.27(+1.30%) | +5.2% |
| 道瓊斯工業 | 54,036.93 | +151.83(+0.28%) | 約 +3% |
| 羅素 2000 | 3,034.49 | +32.94(+1.10%) | — |
| 10 年期美國國債息率 | 4.64% | 回落 | 回落 |
| 黃金(現貨) | 約 $4,336 / 盎司 | +2.2% | — |
而且唔係得幾隻大股撐住:標普 500 入面 336 隻升、167 隻跌;紐交所同納斯達克嘅升跌比例都大約係 2 比 1。呢個係廣度意義上嘅升市,唔係得七大科技股拉上去。
換個角度理解:如果市場真係覺得美國就業市場崩緊,你唔會見到羅素 2000 細價股升 1.10%。細價股係最怕經濟衰退嘅。細價股升,即係市場相信經濟唔會冧,但錢會平返啲。
「壞消息係好消息」呢句嘢,喺 2019 至 2024 年嘅意思係:數據差 → 聯儲局減息 → 估值升。
2026 年 8 月呢一次,意思完全唔同:數據差 → 聯儲局唔加息 → 估值唔使再壓。
個 baseline 已經由「幾時減」搬咗去「會唔會加」。呢個轉變,就係整份報告嘅解讀鎖匙。
個 Baseline 幾時搬咗去「加息」?—— Warsh 上任後嘅 78 日
要明白點解一份負數就業報告可以推高股市 3.6%,你要知道 2026 年嘅聯儲局已經換咗個人。
Kevin Warsh 喺 2026 年 5 月 22 日正式接任聯儲局主席,四年任期到 2030 年 5 月 21 日。Jerome Powell 主席任期完結後冇離開,繼續留任理事會成員 —— 呢個安排本身已經好唔尋常。Warsh 2006 至 2011 年做過理事,離開後喺史丹福胡佛研究所同 Duquesne Family Office;佢喺華爾街同華府嘅圈子入面,標籤只有一個:鷹派。
呢個 timeline 講嘅嘢好簡單:7 月嗰份差就業數據,唔係買咗一次減息,係買返咗一次「唔加息」。由 55–61% 跌到 44%,就係嗰 3.6% 週升幅嘅來源。
而且 Warsh 面對嘅通脹環境真係好惡。通脹持續高於 2% 目標已經超過五年。今年因為中東戰事推高能源價格,加上關稅,PCE 4 月已經去到 3.8%。RSM 首席經濟師 Joseph Brusuelas 形容得好直接:「無論你用 PCE、核心 PCE、CPI、核心 CPI、PPI 定核心 PPI 去量,全部都高過現時嘅聯邦基金利率,亦遠高過聯儲局 2% 目標。」
Warsh 爭取呢個位嘅時候,係主打減息嘅。結果佢第一次會議就交出一份鷹派聲明、一份上調通脹預測嘅 SEP、同一個內含加息嘅點陣圖。
Brusuelas 當時寫咗一句:「考慮到佢係承諾減息嚟爭取呢份工,呢次會議對任命佢嘅人嚟講,可能相當令人失望。」
對投資者嘅意思係:唔好用政治立場去推測 Warsh 嘅政策路徑。佢嘅 North Star 過去三十年一直都係價格穩定。
失業率跌,唔係因為搵到工 —— 係 264,000 人一個月內唔再搵工
而家去到成份報告最少人講、但最重要嗰一頁:Table A-1,住戶調查。
失業率由 6 月 4.2% 跌到 7 月 4.1%。表面睇係好消息。但失業率係一條分數:失業人數 ÷ 勞動力。分子細咗會跌,分母細咗一樣會跌。
7 月發生咗咩?
| 季調數字(千人) | 2026 年 6 月 | 2026 年 7 月 | 變動 |
|---|---|---|---|
| 勞動力總數 | 169,358 | 169,094 | −264 |
| 就業人數(住戶調查) | 162,264 | 162,177 | −87 |
| 失業人數 | 7,094 | 6,916 | −178 |
| 唔喺勞動力入面 | 105,808 | 106,189 | +381 |
| 勞動參與率 | 61.5% | 61.4% | −0.1 pt |
| 失業率 | 4.2% | 4.1% | −0.1 pt |
睇清楚:就業人數係跌咗 87,000 嘅。失業人數跌 178,000,但勞動力跌咗 264,000。即係話,大部分「唔再失業」嘅人,唔係搵到工,係走咗出去唔再計數。
Moody's Analytics 首席經濟師 Mark Zandi 喺報告出咗之後喺社交平台寫:「7 月就業報告嘅整體訊息冇得粉飾 —— 經濟正在掙扎。」佢特別指出勞動參與率下滑係「明顯嘅徵兆」:「雖然失業率低,但咁係因為失去工作嘅人同時退出咗勞動力,佢哋太灰心唔想搵,因為根本好少企業喺度請人。」
如果你覺得一個月 264,000 人只係噪音,咁我哋拉長返一年睇。
| 季調數字(千人) | 2025 年 7 月 | 2026 年 7 月 | 12 個月變動 |
|---|---|---|---|
| 民間非機構人口 | 273,785 | 275,282 | +1,497 |
| 勞動力總數 | 170,412 | 169,094 | −1,318 |
| 就業人數(住戶調查) | 163,140 | 162,177 | −963 |
| 唔喺勞動力入面 | 103,373 | 106,189 | +2,816 |
| 勞動參與率 | 62.2% | 61.4% | −0.8 pt |
| 失業率 | 4.3% | 4.1% | −0.2 pt |
呢個表要慢慢睇。
過去 12 個月,美國成年人口增加咗約 150 萬。同一段時間,勞動力減少咗 132 萬,就業人數減少咗 96 萬,而「唔喺勞動力入面」嘅人增加咗 282 萬。
然後,失業率跌咗。
參與率 61.4%,係 2021 年以嚟五年新低;如果剔除 2020–21 疫情嗰段扭曲期,呢個係 1976 年以嚟嘅最低水平 —— 即係接近半世紀低位。就業人口比率(employment-population ratio)58.9%,今年 1 月以嚟跌咗 0.5 個百分點。
好多人習慣咗用「失業率」一個數去判斷經濟。喺一個勞動力持續萎縮嘅環境,呢個習慣係危險嘅。
當勞動力收縮速度追得上就業收縮速度,你可以有一個就業連續下跌、但失業率同時下跌嘅經濟。呢個組合喺教科書入面幾乎唔存在,但 2026 年 7 月就發生咗。
後果:聯儲局睇住 4.1% 呢個數,會判斷勞動市場處於「充分就業」,於是可以專心打通脹 —— 即係加息。但實體經濟入面,揾工嘅人正經歷緊完全唔同嘅嘢。
個「失業率」儀錶其實已經壞咗 —— 盈虧平衡就業跌到接近零
上一章講嘅現象,經濟學上有個正式名:breakeven employment growth,盈虧平衡就業增長。定義好簡單 —— 每個月要新增幾多份工,先可以令失業率維持不變。
呢個數字唔係恆定嘅。佢等於「勞動力增長 × (1 − 失業率)」,而勞動力增長取決於人口增長同參與率。人口老化、移民減少,呢個數字就會跌。
堪薩斯城聯儲高級經濟師 Yusuf Mercan 做過一組計算,用嘅係國會預算辦公室(CBO)唔同年份嘅人口預測:
| 採用嘅 CBO 人口預測 | 每月盈虧平衡就業增長 |
|---|---|
| 2024 年 1 月版本 | 150,000 |
| 2025 年 1 月版本(下調移民貢獻) | 126,000 |
| 2025 年 9 月版本(再下調淨出生貢獻) | 77,000 |
| 9 月版本再扣除移民對人口增長嘅貢獻 | 29,000 |
| 2034 年長期版本(BLS 參與率 61.1%) | 52,000 |
由 150,000 跌到 29,000,兩年之內。
而聖路易斯聯儲今年 3 月嘅估算範圍係每月 15,000 至 87,000;聯儲局理事會 4 月嘅 FEDS Note 更加直接寫,勞動力增長「由今年開始可能接近零」,意味住盈虧平衡就業增長亦接近零 —— 任何一個月出現負增長,同出現正增長嘅機率差唔多。
點解會跌得咁快?兩個力。
人口老化 —— 慢,但唔會停
美國中位年齡由 1990 年嘅 32.9 歲升到 2024 年嘅 39.1 歲。65 歲以上人口嘅勞動參與率大約 19%,而黃金勞動年齡(25–54 歲)大約 84%。
即係話,就算每個年齡組別嘅參與率完全冇變,單靠人口結構由後者移向前者,整體參與率都會機械性咁跌。
聖路易斯聯儲計過,呢個力量每個月大約拉低參與率 0.02 個百分點 —— 短期睇唔到,但拉長七年(2019 年 6 月對 2026 年 6 月),人口結構單獨就拉低咗 1.7 個百分點,仲要多過期間 1.5 個百分點嘅實際跌幅。
移民 —— 快,而且係政策決定嘅
外來出生人口只佔美國勞動力 19%,但長期以嚟貢獻咗每年勞動力增長嘅一半。
原因有兩層:第一,佢哋後生 —— 70.1% 屬於 25–54 歲黃金勞動年齡,本土出生只有 62.7%。第二,佢哋參與率高 —— 外來出生 66.3% vs 本土出生 61.6%;男性差距更大,76.9% vs 65.8%。
2026 年 1 月 BLS 更新人口控制基準嗰陣,新方法令總人口幾乎唔變,但結構向長者傾斜,同時調低咗淨移民估算 —— 而被調低嗰批人,正正集中喺 25–54 歲。

不過,呢度必須要講一個令人清醒嘅細節,否則會誤導。
聖路易斯聯儲經濟師 Alexander Bick 喺 8 月 4 日 —— 即係就業報告出街前三日 —— 發表咗一篇拆解,將 2025 年 12 月至 2026 年 6 月參與率跌咗嘅 0.82 個百分點,分拆成三個來源:
換句話講:半年跌幅入面有接近六成係統計同人口結構,唔係真人真事走咗。呢點好重要,因為好多財經媒體將成個跌幅講到好似全部人灰心離場咁,係唔準確嘅。
但 Bick 同時點出一件真正令人擔心嘅事:嗰 41% 嘅「行為」部分,幾乎全部發生喺 6 月一個月。6 月黃金勞動年齡(25–54 歲)參與率單月跌咗約 0.6 個百分點。呢個係一個非常大、非常穩定嘅系列 —— 除咗疫情初期,對上一次出現咁大嘅單月跌幅,係 1968 年 1 月。
Bick 喺文章最尾寫咗一句,而家讀返幾得意:
「未來幾份就業報告入面,由 8 月 7 日公布嘅 7 月數據開始,最有資訊價值嘅一件事,就係呢個組別嘅參與率會唔會穩定返落嚟。如果穩定,即係 6 月只係一次修正;如果繼續跌,咁就係真正嘅行為性拖累嘅證據。」
8 月 7 日,答案嚟咗:整體參與率再跌 0.1 個百分點到 61.4%,勞動力再走 264,000 人。唔係穩定。

呢章嘅重點唔係「美國經濟好差」。重點係:-23,000 呢個數,對住一個 29,000 至 77,000 嘅盈虧平衡線,係一次 miss,唔係一場崩潰。
但同時,呢個亦解釋咗點解失業率再冇資訊價值。當盈虧平衡線跌到接近零,失業率就變成一個對勞動需求極度唔敏感嘅指標。
聯儲局過去幾十年最信任嘅嗰個儀錶,喺 2026 年已經冇乜嘢好睇。而 Warsh 就係要用呢個儀錶,去判斷經濟有冇 slack 去壓通脹。
金融業已經連續一年半縮 —— 但 AI 裁員嘅證據冇你想像中多
7 月報告入面有一行,喺主流報道好少見到:
金融業(financial activities)7 月減少 14,000 人。當中信貸中介及相關活動 −9,000,保險公司及相關活動 −7,000。金融業就業人數,由 2025 年 5 月嘅近期高位計起,已經累減 121,000 人。
一年零三個月,一個行業淨走十二萬人。呢個唔係一個月嘅噪音,係一條趨勢線。
而金融業,正正係 Indeed Hiring Lab 預測 AI 衝擊最勁嘅三個行業之一。
報告核心結論:美國勞動力會由 2026 年開始萎縮,2025 至 2032 年之間減少約 3.7%、即 590 萬名工人,之後先部分回升。
喺 AI 衝擊較嚴重嘅情景下,資訊業、金融業、專業及商業服務三個行業嘅合計失業率,會由 2025 年嘅 4% 升到 2032 年嘅 12% —— 分別係資訊業 21.2%、金融業 11.8%、專業及商業服務 10.7%。
報告亦估算,到 2040 年整體失業率可能上升 0.5 至 3.5 個百分點,最嚴重情景接近 8%。
共同作者 Laura Ullrich(前列治文聯儲經濟師)講咗一句好關鍵嘅嘢:「人哋讀書入行去做金融、做電腦科學,係因為呢啲歷來都係好成功嘅路。所以到今日仲有大量人湧入呢啲行業 —— 但 AI 偏偏就係最先、最勁咁衝擊呢啲行業。」
不過 —— 而呢個「不過」好重要 —— 如果你淨係用 7 月一個月數據去證明「AI 喺度大裁員」,你會證錯。
睇返同一份報告嘅其他行業:資訊業 7 月淨增 11,000 人。專業及商業服務淨增 18,000 人。臨時僱傭增 3,000 人。呢三個正正就係 Indeed 預測會被 AI 打得最痛嘅範疇,7 月全部都係正數。
Ullrich 自己都講得好保守:
「我唔認為而家有好多 AI agent 喺度做返以前由人做嘅嘢。企業嘅投資選擇、採購選擇,增加資本開支 —— 嗰啲係喺度抵銷勞動力。呢個係 AI 嘅間接影響。」
呢句嘢先係整個故事嘅樞紐,而且亦係下一章嘅入口。
Ullrich 嘅意思係:AI 而家消滅職位嘅方式,唔係「AI 做咗你份工」,而係「公司將原本會用嚟請人嘅錢,拎咗去買 GPU 同起數據中心」。呢個係一個資本對勞動嘅替代,唔係一個機械人對人嘅替代。
而佢仲補多一句:「無論我哋喺模型入面點樣調整 AI 嘅參數,人口結構永遠都係更大嘅故事。」
7 月數據支持嘅結論係:金融業有一條為期 15 個月嘅收縮趨勢(−121,000)。
7 月數據唔支持嘅結論係:「AI 已經開始大規模消滅白領職位」。資訊業同專業服務 7 月都係正數。
兩者嘅分別,對投資判斷好重要。前者係一個可以做空 / 減持嘅具體板塊訊號;後者係一個仲喺假設階段嘅宏大敘事。混淆咗,就會太早落錯注。
呢個組合有個名:高資本、低就業、黐住唔跌嘅通脹
而家將兩邊拼埋一齊。
一邊係:非農就業 −23,000,勞動力一年少 132 萬,參與率半世紀低位。
另一邊係同一個星期發生嘅事 ——
8 月 6 日,Alphabet 喺美國債市發行 10 個年期、由 2 年到 40 年嘅債券,目標集資 200 至 250 億美元。認購訂單一度衝到 1,150 億美元,超額超過四倍。Alphabet 為咗吸引買家,長年期債券嘅息差起初開到高於美國國債 1.55 個百分點,最後收窄到 1.3。
呢個訂單規模,僅次於 Oracle 2 月嗰單嘅 1,290 億美元紀錄,同 Amazon 3 月嗰單嘅約 1,260 億美元。
Alphabet 6 月先做完一次約 800 億美元嘅股本融資(後來因為需求強勁加碼到接近 850 億,當中包括 Berkshire Hathaway 入股),兩個月後再嚟一次 250 億債。公司管理層已經明言,自由現金流會持續受壓,而且以後會每年兩次入美國債市。
高盛信貸策略研究主管 Amanda Lynam 講,2026 年大約三分之一嘅超大規模雲端商資本開支會用債務融資,2027 年會升到 35%:「唔計項目融資,我哋預計超大規模雲端商會有大約 2,500 億美元嘅直接債券供應。原因係佢哋自己都講,由投資到可以變現,中間有三個月到兩年嘅時差。」
而家問一條問題:7,300 億美元資本開支,請幾多人?
數據中心係資本密集,唔係勞動密集
一個大型 AI 數據中心,起嗰兩三年會請幾千個建築工人 —— 呢個其實喺 7 月數據反映咗:建造業淨增 22,000 人,係當月表現最好嘅行業之一。
但落成之後長期營運嘅編制,通常得幾十到幾百人。相比之下,同樣金額投喺零售、餐飲、醫療,可以請幾萬人。
所以你會見到一個好詭異嘅組合:GDP 增長靠資本開支撐住(RSM 預計今季增長加速到 2.5% 以上,主要靠私營非住宅投資),但就業增長接近零。
而通脹方面,呢啲資本開支反而係向上嘅壓力 —— 搶電力、搶土地、搶變壓器、搶熟練技工。呢個亦解釋咗點解 CashMate 喺 7 月尾寫過,AI 資本開支本身可能就係逼聯儲局加息嘅嘢。
將三樣嘢排埋一齊:
1. 錢好多,而且好平 —— Alphabet 一單債收到 1,150 億訂單。
2. 但啲錢去咗買機器,唔係請人 —— 資訊業、專業服務、金融,全部係 AI 首當其衝嘅行業。
3. 同時勞動力自己喺度萎縮 —— 老化 + 移民收緊,盈虧平衡就業跌到接近零。
結果就係一個「高資本、低就業、通脹黐住唔跌」嘅組合。
呢個組合對股票估值係好嘅:企業唔使加人工、毛利率有得擴,而且資本開支本身就係另一批上市公司嘅收入。對打工仔係差嘅。對聯儲局就係最難搞 —— 因為傳統上,壓通脹嘅機制係「勞動市場轉弱 → 人工壓力減 → 通脹回落」。當勞動供應同勞動需求一齊萎縮,呢條傳導鏈就斷咗。
7 月人工年增 3.2%,係 2021 年 5 月以嚟最低。但通脹仲喺 3% 以上。呢個就係鏈條斷咗嘅樣。
反方觀點:呢份數據根本可能係噪音
如果一篇文淨係講一邊,咁佢就唔係研究,係宣傳。所以呢一章要認真講反方。
RSM 首席經濟師 Joseph Brusuelas —— 佢係《華爾街日報》預測小組成員,2023 年 12 月同團隊入選過彭博最佳債券預測名單 —— 喺 8 月 7 日同日出咗一篇文,標題叫《季節性扭曲令人對美國勞動市場睇錯》。佢嘅立場同上面幾章基本上相反。
一、季節性問題。7 月係世界盃剛完結嘅月份。休閒及酒店業 −40,000(當中餐飲服務佔 −26,000)、零售 −19,000,好可能係賽事結束後嘅正常回落,被季節調整放大咗。
二、地方政府教育 −50,000 極可疑。教師暑假放假造成嘅季節調整偏差係已知問題。呢一項單獨就佔咗政府部門 −53,000 入面嘅絕大部分。抽走呢一項,私營部門其實淨增 30,000。
三、六個月平均先係真相。Brusuelas 認為六個月平均每月新增 97,000 份工,先係就業市場真正嘅底層增速,而且佢預期呢個趨勢下半年會重新確立。今年至今總就業仲係增加咗 582,000 人。
四、佢預期會向上修訂。「我哋預期頭條就業數字同失業率,喺往後嘅數據發布入面都會被向上修訂。」
佢仲補充咗幾個容易被忽略嘅正面細節:私營部門 7 月淨增 30,000;生產性行業 +25,000;建造業 +22,000;製造業 +5,000;專業及商業服務 +18,000;資訊業 +11,000。三個月年化平均時薪增幅 2.5%,同佢預期嘅 7 月核心 CPI 差唔多 —— 即係人工完全冇構成第二輪通脹壓力。失業持續期中位數 10.5 星期,唔算長。
佢嘅結論係:「美國經濟進入下半年嘅位置係好嘅。勞動市場處於充分就業,而就業增長同人工增長都唔意味住經濟會經通脹渠道產生第二輪風險。」
| 爭議點 | 熊方(參與率崩塌論) | 牛方(Brusuelas / RSM) |
|---|---|---|
| −23,000 點解讀 | 係一年 +34,000 平均嘅延續,趨勢已經冧 | 係季節扭曲 + 世界盃效應,六個月平均 +97,000 先係真相 |
| 失業率跌到 4.1% | 係分母縮水,冇資訊價值 | 同意係參與率造成,但預期會向上修訂返 |
| 勞動力 −264,000 | 老化 + 移民收緊 + 灰心離場,結構性 | 單月噪音,唔改變充分就業嘅判斷 |
| 人工年增 3.2% | 係勞動市場真係好弱嘅證據 | 係好消息 —— 冇第二輪通脹風險,聯儲局可以唔加息 |
| 對 9 月 FOMC | 數據太差,加息無望 | 加息機率跌穿 50%,焦點轉去 CPI |
| 下半年 GDP | 資本開支撐住,但就業拖後腿 | 今季加速到 2.5% 以上 |
值得留意嘅係:兩邊喺結論上面反而係一致嘅 —— 9 月唔加息嘅機率上升。分別只係在於「點解」。熊方話係因為經濟真係差;牛方話係因為數據有噪音、而人工壓力低到根本唔需要加。
對倉位嚟講,短期結果一樣。但對之後三到六個月嘅路徑,兩個劇本差好遠。
三個日子:8/28、9/4、同九月 FOMC
由 8 月 8 日計起,有三個日子會決定邊個劇本贏。
8 月 28 日 —— BLS 年度基準修訂初值
呢個係最少人講、但風險最高嘅一個。
BLS 每年會將機構調查嘅就業估算,對照《就業與工資季度普查》(QCEW)嘅實際僱主稅務紀錄做一次基準校準。2026 年 8 月 28 日上午 10 點,BLS 會公布初步基準修訂估算,同日發布 2026 年第一季 QCEW 數據。最終修訂要等到 2027 年 2 月同 1 月報告一齊出。
點解要留意?因為 Brusuelas 嘅牛方論點,好大程度上建基於「今年至今總就業增加咗 582,000 人」。如果 3 月嘅水平被大幅下調,呢個 582,000 就會縮水,連帶「六個月平均 +97,000」都要重新計。
過去幾年嘅初值修訂都唔細。呢一次係一個真正嘅二元事件。
9 月 4 日 —— 8 月就業報告
聖路易斯聯儲 Bick 提出嘅問題仲未有完整答案:25–54 歲黃金勞動年齡嘅參與率會唔會穩定?
7 月嘅整體數字係繼續跌。如果 8 月份黃金年齡組別再跌,咁「6 月只係一次修正」呢個說法就企唔住,美國就要面對一個真正嘅結構性勞動供應收縮。
另一個要睇嘅係臨時解僱人數。7 月單月急升 153,000 到 921,000。臨時解僱通常係領先指標 —— 如果 8 月繼續升,同時轉化為永久性失業,咁 4.1% 呢個失業率就會好快追唔上。
9 月 FOMC —— 44% vs 56%
就業報告之後,CME FedWatch 顯示 9 月加息機率跌到 44%,維持不變 56%。
但真正嘅決定變數唔係就業,係通脹。下星期出嘅 7 月 CPI 先係關鍵。RSM 估計核心 CPI 三個月年化大約 2.5%,如果落實,九月加息基本上唔會發生。
但要記住 Warsh 講過嘅嘢:通脹持續高於 2% 五年以上,係不可接受。而 6 月 SEP 入面,2026 年底聯邦基金利率中位數係 3.8% —— 高過而家嘅 3.50–3.75%。點陣圖入面仲有一次加息未做。9 月唔做,唔代表 10 月、12 月唔做。
8 月 6 日,美國依據《貿易擴張法》第 232 條,對進口多晶硅及其下游衍生品實施關稅同最低進口價。
安排:2026 年 12 月 4 日起,對受涵蓋嘅多晶硅衍生品(晶圓、電池片、組件)徵收 15% 關稅,不論來源地。同時設最低進口價:多晶硅每公斤 21 美元、鑄錠及晶圓每公斤 100 美元、太陽能電池每瓦 0.22 美元、組件每瓦 0.38 美元。
呢個對太陽能同半導體供應鏈都有價格影響。而喺 Warsh 嘅框架入面,呢類供應衝擊唔應該被「睇穿」(look through)—— 佢 6 月已經明講,過去幾年嘅供應衝擊加埋資本開支熱潮,對價格穩定構成真實風險。
換句話講:能源、關稅、AI 電力需求,三樣嘢都喺度推高供應面成本,而勞動市場已經冇能力提供對沖嘅通縮壓力。
投資角度:呢個 Regime 對邊類資產有利
先講清楚呢一章嘅方法。下面唔係推介,係將「高資本、低就業、通脹黐住」呢個 regime 拆開,睇邊類資產喺結構上受惠、邊類受壓,並引用公開研究機構嘅觀點。實際部署因人而異。
受惠一:資本開支本身就係收入嘅環節
當 7,300 億美元流向數據中心,呢筆錢係另一批公司嘅營業額。呢個係最直接嘅傳導。相關範疇包括 AI 加速器同網絡(NVDA、AVGO)、記憶體(MU、SK Hynix、Samsung)、電力設備同散熱(VRT、ETN、GEV)、以及超大規模雲端商本身(GOOGL、MSFT、AMZN、META)。ETF 層面對應 SOXX、SMH,電力側對應 XLU 入面嘅公用事業。
要留意嘅係,呢一組嘅估值已經反映咗好多。7 月中至 8 月初,費城半導體指數經歷過一輪劇烈波動,而 8 月 3 至 7 日嗰星期 iShares 半導體 ETF(SOXX)單週彈超過 7%。波幅唔細。
受惠二:債券 —— 但要留意上限
10 年期國債息率 8 月 7 日跌到 4.64%。就業數據弱、加息機率跌,對存續期(duration)有利。
但呢度有個天花板:Warsh 係鷹派,點陣圖仲有一次加息,而通脹喺 3% 以上。同時,超大規模雲端商今年會有約 2,500 億美元嘅直接債券供應 —— 呢個係實實在在嘅投資級別債券供應壓力。短端受惠於「唔加息」,長端受制於通脹同供應,兩邊拉扯。
受壓一:靠就業增長食飯嘅消費板塊
7 月零售業 −19,000(當中大型量販及百貨 −21,000)、休閒及酒店業 −40,000(餐飲服務 −26,000)。就算當中有世界盃季節效應,消費類企業自己嘅招聘決定,反映咗佢哋對下半年需求嘅睇法。
加上人工年增 3.2% 而通脹 3% 以上 —— 實質工資增長基本上係零。RSM 8 月 6 日一篇文標題直接叫《落後嘅人工係可負擔性危機嘅根源》。冇實質收入增長,非必需消費難有驚喜。
受壓二:金融業自己
金融業就業由 2025 年 5 月高位計已減 121,000。信貸中介 −9,000、保險 −7,000。呢個係一個行業喺度主動壓成本嘅樣。對股東短期未必係壞事(成本下降),但對嗰個行業嘅增長敘事係壞事。
黃金:留意一個矛盾
8 月 7 日黃金升 2.2% 到約 4,336 美元。避險 + 息率跌 + 美元轉弱,三個因素都有利。
但 CashMate 8 月 7 日另一篇文章講過一件事:市場普遍相信「央行喺度掃貨」,但 2026 上半年央行淨買入其實係四年新低。即係話,今次金價嘅買家結構同 2024–25 年嗰輪唔一樣,更多係 ETF 同投機資金。呢個令佢對利率預期更加敏感 —— 如果 CPI 出得高、加息預期返嚟,回吐會急。
| 情景 | 觸發條件 | 受惠 | 受壓 |
|---|---|---|---|
| 劇本 A · 噪音論成立(RSM) | 8/28 基準修訂溫和、9/4 就業反彈、CPI 溫和 | 細價股、周期股、非必需消費、銀行 | 長債、黃金、防守股 |
| 劇本 B · 結構性收縮(熊方) | 黃金年齡參與率再跌、臨時解僱轉永久 | 長債、黃金、公用事業、必需消費 | 非必需消費、招聘中介、地區銀行 |
| 劇本 C · 滯脹(最難搞) | CPI 因關稅 + 能源上升,但就業繼續弱 | 黃金、能源、實物資產、短債 | 長債、高估值成長股、消費 |
1. 單月數據唔可以推斷趨勢。7 月報告本身有已知嘅季節性問題(世界盃、教師暑假)。任何基於一個月數據嘅重大倉位調整,都係高風險。
2. 基準修訂係二元事件。8 月 28 日 BLS 初步基準修訂,可能大幅改寫今年至今嘅就業圖像。歷史上呢類修訂唔細。
3. Warsh 嘅反應函數未經驗證。佢做主席先兩個半月,只主持過兩次 FOMC。市場對佢喺「就業弱 + 通脹高」兩難之下會點揀,基本上係估。
4. 估值風險。標普 500 喺歷史新高,AI 相關板塊過去一年波幅極大(7 月曾出現單週萬億美元市值蒸發)。「唔加息」呢個利好,已經反映咗喺 3.6% 嘅週升幅入面。
5. 地緣政治。霍爾木茲海峽、能源價格、關稅政策(包括 12 月 4 日生效嘅多晶硅 232 條款)都可能突然改變通脹路徑。
6. 本文提及嘅股票代號只作討論用途,唔構成任何買賣建議。各主要研究機構(高盛、RSM、Indeed Hiring Lab、各地區聯儲)嘅觀點互相矛盾嘅程度,本身就係一個訊號:呢個環境嘅能見度好低。
個儀錶壞咗,但飛機仲喺度飛
總結成件事。
8 月 7 日發生嘅唔係「壞數據推高股市」呢種市場癲咗嘅故事。發生嘅係三件事同時成立:
第一,聯儲局嘅 baseline 已經由「幾時減息」變成「幾時加息」。Warsh 5 月 22 日上任,6 月 SEP 上調通脹預測、內含一次加息,7 月 29 日三票反對要求加息。喺呢個 baseline 之下,一份差嘅就業報告係利好,因為佢押後咗加息。
第二,失業率呢個儀錶已經冇乜資訊價值。盈虧平衡就業增長由 2024 年估算嘅 150,000 跌到 29,000–77,000,部分聯儲局研究甚至話接近零。當分母同分子一齊縮,失業率就唔再告訴你經濟強定弱。過去 12 個月,美國人口增加 150 萬,勞動力減少 132 萬,就業減少 96 萬 —— 而失業率跌咗 0.2 個百分點。
第三,撐住 GDP 嘅嗰樣嘢,同創造唔到職位嘅嗰樣嘢,係同一樣嘢。7,300 億美元資本開支,三分之一靠發債,Alphabet 一單債收到 1,150 億訂單 —— 但呢啲錢起數據中心,唔請人。Laura Ullrich 講得好準:「企業增加資本開支,嗰啲係喺度抵銷勞動力。呢個係 AI 嘅間接影響。」
呢三件事加埋,就係「高資本、低就業、通脹黐住唔跌」。
而最誠實嘅結論係:冇人真係知道呢個組合會點收科。Brusuelas 話係噪音,六個月平均 97,000 先係真相;Zandi 話經濟喺度掙扎;聖路易斯聯儲話一半跌幅係統計效應;堪薩斯城聯儲話盈虧平衡線已經跌到 29,000。四個都係認真嘅機構,四個講緊唔同嘅嘢。
喺呢種情況下,最有用嘅唔係揀邊個對,而係知道幾時會知道。8 月 28 日基準修訂、9 月 4 日就業報告、下星期 CPI、9 月 FOMC。四個日子,兩個月內。
個儀錶壞咗,但飛機仲喺度飛。而你唯一可以做嘅,就係唔好淨係望住個儀錶。