Warsh 第一仗根本唔係加息
97% 人盯錯嗰個位
真正嘅炸彈喺 $6.6 萬億度
重點摘要
- 市場 pricing 97.4% 機率維持利率不變
- 72 / 102 位經濟學家估全年唔減息
- 聯儲局資產負債表約 $6.6 萬億
- 4 月 CPI 按年 4.2%,三年新高
- 5 月非農新增 17.2 萬,遠超預期 13 萬
6 月 17 號,聯儲局新主席 Kevin Warsh 第一次坐喺主席位主持 FOMC。全球財經媒體都用「歷史性一刻」嚟形容。但係如果你淨係盯住「加唔加息」呢條問題,你已經睇錯咗成個局。
從數據嚟睇,CME FedWatch 顯示市場 pricing 97% 機率維持利率不變,102 個經濟學家裡面有 72 個估佢全年都唔郁。換句話講,利率呢場「懸念」根本係假嘅。真正嘅戰場,喺嗰張 $6.6 萬億嘅資產負債表度。呢篇文章拆解 Warsh 嘅「貨幣槓鈴」——點解佢利率上扮鴿、但縮表上係鷹,而呢個組合先係今年最被低估嘅市場風險。
97.4% 嘅假懸念 — 點解人人盯錯咗位
先講事實。6/17 嘅 FOMC,市場幾乎冇懸念:CME FedWatch 顯示維持現行 3.50%–3.75% 區間嘅機率高達 97.4%。路透社民調 102 個經濟學家,72 個都話 Fed 會企到年底唔減。咁點解全世界仲係咁緊張?
因為大家盯錯咗個位。一講到 Fed,散戶條件反射就諗「加息定減息」。呢個係過去十幾年被訓練出嚟嘅思維——零利率時代,利率係唯一變數。但 Warsh 唔係 Powell。佢上場帶嚟嘅唔係新嘅利率路線,而係一套完全唔同嘅貨幣框架。
呢個局面有個名,叫「貨幣槓鈴」(Monetary Barbell)。簡單講:一邊扮鴿(利率唔郁、甚至口頭上留減息空間),另一邊扮鷹(資產負債表狂縮、主動抽流動性)。兩邊拉到好開,中間冇嘢。市場習慣咗睇利率呢一端,但 Warsh 真正落手嗰端,係縮表。
講返點解市場咁緊張。第一,呢個係 Powell 時代正式落幕嘅標誌,成個 Fed 嘅溝通風格、reaction function(反應函數)都會變,投資者要重新學睇 Fed。第二,Warsh 以「鷹」聞名,但偏偏係特朗普揀嘅人,呢種「鷹派 × 政治任命」嘅組合本身就製造唔確定性。第三,亦都係最關鍵,佢喺利率以外有一套自己嘅議程,而市場仲未搞清楚佢會點落手。
所以與其問「6/17 加唔加息」,不如問三條更有用嘅問題:佢點形容資產負債表嘅未來?佢點描述同白宮嘅關係?佢點為「通脹 4.2% 但仍然唔加息」自圓其說?呢三條問題嘅答案,先係真正會 move 市場嘅嘢。
呢度有個認知陷阱:當所有人都喺度估「加唔加息」嘅時候,真正影響資產價格嘅變數,可能根本唔喺利率。Warsh 嘅威脅,係佢可以一隻手唔郁利率、令你以為佢溫和,另一隻手抽乾流動性、令高槓桿資產陰乾。讀新聞嗰陣,睇佢點講縮表,比睇個利率數字重要十倍。
Warsh 係邊個 — 一個 38 歲做過 Fed 理事嘅鷹派
要睇得明佢會點做,要先睇佢個人。Kevin Warsh 唔係學院派經濟學家,佢出身投資銀行(Morgan Stanley M&A 部門),2006 年 35 歲就被布殊任命為聯儲局理事,係史上最年輕嘅一個。2008 金融海嘯期間,佢係 Fed 同華爾街之間嘅關鍵聯絡人,親身操盤過救市。
佢 2011 年離開 Fed 之後,長期係貨幣寬鬆嘅批評者。佢多次公開鬧 QE(量化寬鬆)扭曲咗資產價格、養大咗金融市場嘅泡沫、令貧富懸殊惡化。呢個 track record 好重要:佢唔係嗰種會為咗托市而印錢嘅主席。
特朗普揀佢,表面上係因為 Warsh 喺利率上肯聽話(偏向減息支持經濟增長),但 Warsh 自己嘅底牌,係佢對資產負債表嘅執念。呢個就係矛盾所在——總統想要平錢,Warsh 想要縮表。兩樣嘢可以同時發生,而結果對市場嚟講,未必係好事。
「貨幣槓鈴」拆解 — 鴿同鷹點樣同一個人身上共存
Warsh 喺 2025 年成年都喺鼓吹一個概念,佢自己叫「貨幣槓鈴」。槓鈴(barbell)兩頭重、中間輕:
利率端:Productive Dovishness(有生產力嘅鴿派)
Warsh 唔反對減息,但佢嘅理由同 Powell 唔同。佢認為 AI 同去監管會帶嚟一個「正向供給衝擊」(positive supply shock)——即係經濟可以增長得快、但唔一定推高通脹。如果供給端真係因為 AI 而大幅提升生產力,咁減息就唔會引發通脹,反而幫到實體經濟。
資產負債表端:Aggressive QT(進取式縮表)
另一頭,Warsh 想要一個細好多嘅 Fed。佢嘅目標係 $6.6 萬億嘅資產負債表要快速縮細——唔係 Powell 嗰種「等啲債到期自然唔再 rollover」嘅被動 runoff,而係主動喺市場沽出資產。呢個會直接抽走銀行體系嘅流動性。
呢兩樣嘢擺埋一齊,效果好微妙:利率降,理論上係寬鬆;但縮表抽流動性,係收緊。一鬆一緊,Warsh 自己叫呢個做「QT-for-cuts」——用縮表嘅鷹,去換取減息嘅空間。問題係,市場好多年冇見過呢種組合,根本未 price in。
點解 Warsh 要咁複雜?因為佢想同時解決兩個矛盾嘅目標。政治上,特朗普要平錢、要刺激經濟;經濟上,通脹仲喺 4.2%、Fed 嘅 credibility 唔可以失。如果淨係減息,通脹會失控;如果淨係加息,得罪總統兼壓死經濟。槓鈴就係佢嘅折衷:用利率端嘅鴿安撫政治,用資產負債表端嘅鷹維持紀律。從博弈嘅角度,呢個係一個幾精明嘅走位——但對投資者嚟講,意味住舊嗰套「Fed 一動就跟風」嘅 playbook 要重寫。
仲有一層:縮表唔似加息咁高調。加息會上晒新聞頭條、人人都知;但縮表係技術性操作,普通散戶根本唔會留意每週 Fed 資產負債表變化。Warsh 正正可以利用呢個「資訊不對稱」——做一啲市場感受得到、但唔會即刻 panic 嘅收緊。呢個係佢最精明、亦都係對唔留意細節嘅散戶最危險嘅地方。
過去十年,「Fed 減息 = risk-on = 買成長股同 crypto」呢條公式幾乎冇失靈過。但喺槓鈴框架下,就算 Fed 真係減息,如果同時主動縮表抽流動性,高估值資產一樣可以捱沽。即係話,你聽到「減息」就衝入場買 growth stock,可能會中伏。
$6.6 萬億嘅炸彈 — 縮表點解比加息更狠
要理解縮表嘅威力,睇返呢張圖。聯儲局資產負債表喺 2020 年疫情前得 $4.17 萬億,之後狂印錢救市,2022 年峰值衝到 $8.96 萬億——史上最高。Powell 任內已經開始被動縮減,到今日大約 $6.6 萬億。
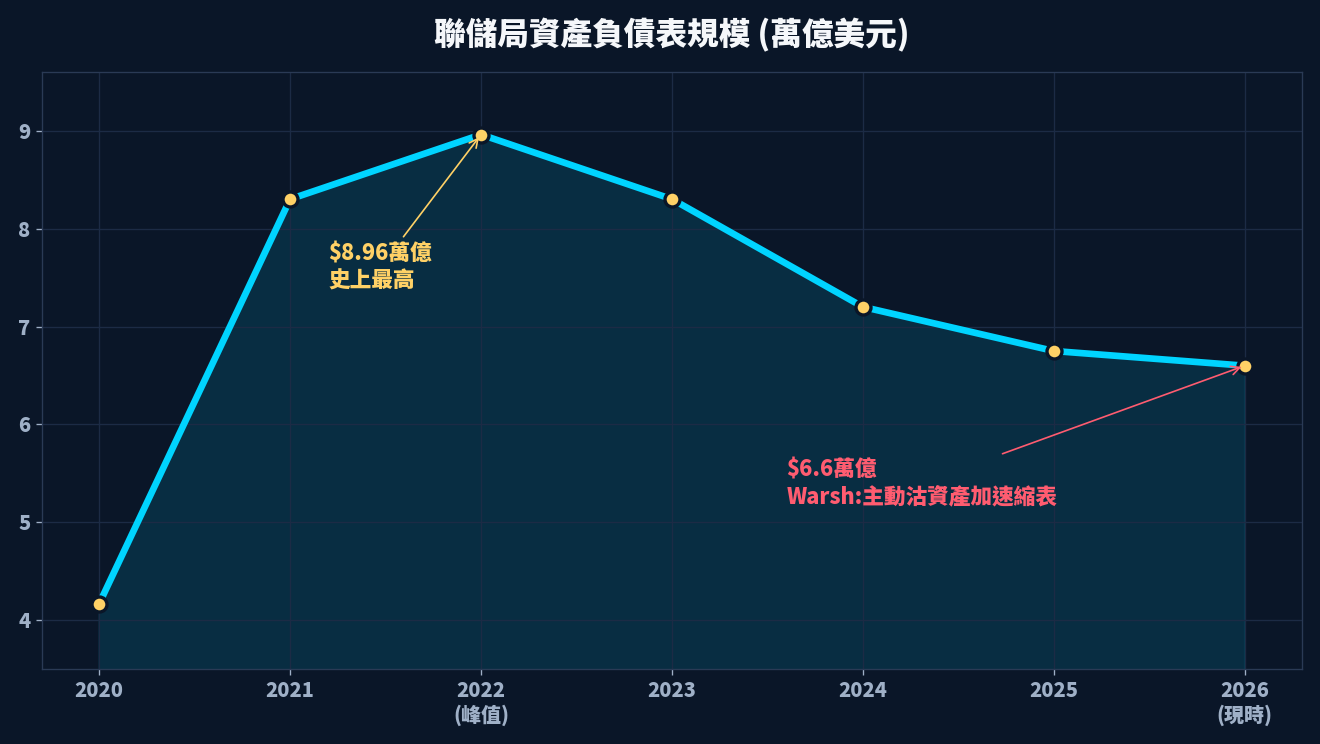
Powell 嗰套叫 QT(quantitative tightening),但係好溫和:純粹係啲國債同 MBS 到期之後唔再買返,任佢自然 run off。呢個過程慢、可預期,市場容易消化。
Warsh 想做嘅嘢唔同。佢傾向主動沽資產——即係 Fed 主動喺市場掟債出嚟。呢個動作會直接、即時噉抽走銀行體系嘅準備金(reserves)。流動性少咗,融資成本上升,高槓桿嘅嘢(無論係對沖基金、私募信貸、定係炒到飛起嘅成長股)都會首當其衝。
加息影響嘅係「借錢嘅價格」,係一個價格訊號,市場有時間調整。縮表影響嘅係「市場入面有幾多錢」,係一個數量收縮,更難對沖、更易引發流動性事件。2019 年 9 月嗰次回購市場(repo market)爆煲,就係縮表抽得太乾嘅後果。Warsh 如果加速縮表,呢種尾部風險會升。
仲有一個機制要明:縮表會推高長端利率。當 Fed 主動沽國債,債券供應增加、價格下跌、孳息上升,而長債孳息直接影響按揭、企業融資同股市估值(因為折現率上升)。所以 Warsh 就算唔掂短期政策利率,單靠縮表都可以變相收緊金融狀況。呢個就係點解話佢「鴿」係表面,「鷹」先係實質。
對港股同港人投資者亦有間接影響。美國長債孳息上升、美元偏強,會令資金流出新興市場、壓制港股估值,香港銀行同業拆息(HIBOR)亦傾向跟隨美息,影響本地按揭同地產。即係話,Warsh 喺華盛頓抽水,水位跌到去香港都會感受到。
換個角度理解:加息好似慢慢扭細水龍頭,你睇得到水細咗。縮表就好似有人靜雞雞喺水缸底放水——水位跌咗你都未必即刻發覺,直到有人抽水抽到見底。Warsh 落手嘅,係水缸個底。
特朗普逼宮 — Fed 獨立性嘅第一場硬仗
呢度就有戲劇性嘞。特朗普由競選到上任,一直公開要求 Fed 大幅減息嚟刺激經濟同壓低政府借貸成本。佢甚至多次喺社交媒體點名鬧 Fed「太慢」。而 Warsh 正正係佢揀嘅人。
表面睇,Warsh 應該會配合總統減息。但呢度有個核心矛盾(真相 #1):Warsh 個人 track record 係鷹派,佢最唔想見到嘅,就係喺通脹未受控嗰陣俾人覺得 Fed 屈服於政治壓力。如果佢第一仗就因為總統施壓而減息,佢一世嘅 credibility 就毀於一旦。
所以 Warsh 嘅走位好可能係:利率上口頭配合(留減息空間、姿態溫和),但實際行動上用縮表去示範「我仲係有紀律」。呢個就係「槓鈴」嘅政治用途——俾到總統一個鴿派姿態,同時用縮表向市場證明自己冇放軟手腳。
歷史上,當市場開始懷疑央行受政治操控、唔再以控制通脹為首要目標,長債孳息率同通脹預期就會抽升,美元信用受質疑。Warsh 第一仗最大嘅任務,可能唔係決定利率,而係向市場證明 Fed 仲係獨立。佢用咩語言去描述同白宮嘅關係,比個利率數字更值得睇。
通脹死局 — 4.2% 三年新高,點減?
就算 Warsh 想減息,現實都唔俾佢。睇返通脹數據:美國 CPI 按年升幅 4 月衝到 4.2%,係三年新高,遠遠高過 Fed 嘅 2% 目標。
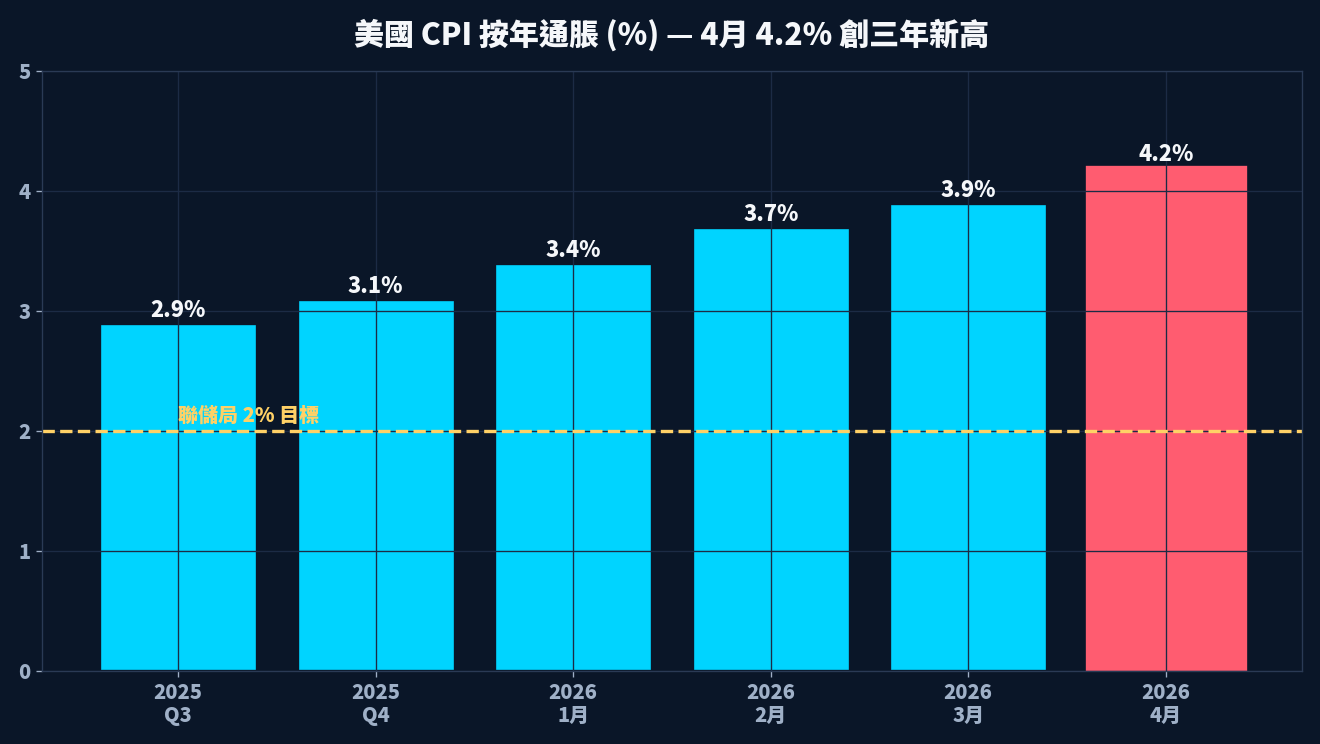
更麻煩嘅係通脹嘅來源。今年春天中東衝突推高咗油價同能源成本,呢種屬於「供給端」通脹——加息減息都好難直接控制。同時,關稅政策(所謂 Trumpflation)亦都推高咗入口商品價格。呢啲都唔係 Fed 用利率工具可以即刻撳得返落去嘅嘢。
所以 Warsh 面對嘅係一個死局:總統要佢減息,但通脹創三年新高、仲要係供給端推動。如果佢喺呢個時候減息,通脹預期一旦脫錨,後果會比加息更難收拾。呢個就係點解「97% 維持不變」——唔係佢想 hold,係佢無得唔 hold。
AI = 通縮力量? — Warsh 最大嘅一注
咁 Warsh 點樣為自己嘅減息空間自圓其說?佢押咗一個好大膽嘅賭注:AI 係一股通縮力量。
佢嘅論點係噉:傳統貨幣經濟學認為「經濟增長太快、工人人工加太多」就會推高通脹(即係 Phillips Curve 嗰套)。但 Warsh 公開講過,Fed「應該放棄呢個教條」。佢認為 AI 帶嚟嘅生產力爆發,係一個 positive supply shock——可以一邊推高 GDP,一邊壓低成本同物價。如果呢個論點成立,咁經濟強、就業好,都唔代表要加息,反而可以喺通縮壓力下減息。
如果 Warsh 賭啱:AI 真係通縮
咁 Fed 可以喺增長強勁嘅同時減息,利好成長股、半導體、AI 基建鏈。Goldman Sachs 估 2027 年 AI 基建開支會破 $1 萬億,BofA 估 2030 年全球 AI 數據中心系統市場規模約 $1.7 萬億——呢個敘事支持長線科技牛。
如果 Warsh 賭錯:AI 通縮論證唔到
咁佢就係喺通脹 4.2% 嘅環境下搵藉口維持寬鬆,通脹預期脫錨,長債孳息抽升,所有資產重新定價。呢個係 tail risk,但唔可以忽視。
呢個論點唔係 Warsh 獨創。近年唔少經濟學者都討論緊「AI 生產力紅利」會唔會壓低長期通脹中樞。支持者話,AI 令企業以更低成本生產更多嘢,等於供給曲線右移,通脹自然向下;懷疑者就話,AI 嘅生產力提升仲未喺官方數據度大規模反映,而且 AI 數據中心本身就狂食電、推高能源同晶片需求,短期反而係通脹源。Warsh 企喺支持者嗰邊,而且係用緊呢個論點去支撐佢「可以喺增長強勁時減息」嘅立場。
呢個唔係一個普通嘅利率決定,係一場關於「AI 會唔會改寫通脹規律」嘅宏觀豪賭。Warsh 賭嘅唔單止係佢自己嘅聲譽,而係成個美國貨幣框架。散戶要明白:你買 NVDA 嘅其中一個隱形理由,可能就係呢個 AI 通縮敘事——一旦敘事崩,估值都會跟住崩。所以呢隻嘢係雙刃劍:AI 敘事既係科技股嘅燃料,亦係佢哋最大嘅單一風險來源。
5 月非農 17.2 萬點火 — Bitcoin 同黃金點解齊跌
就喺 Warsh 上場前夕,一個數據震散咗市場:5 月非農新增職位 17.2 萬,遠超預期嘅 13 萬,4 月數字仲上修到 21.4 萬。勞動市場咁強,直接打沉咗所有減息憧憬。
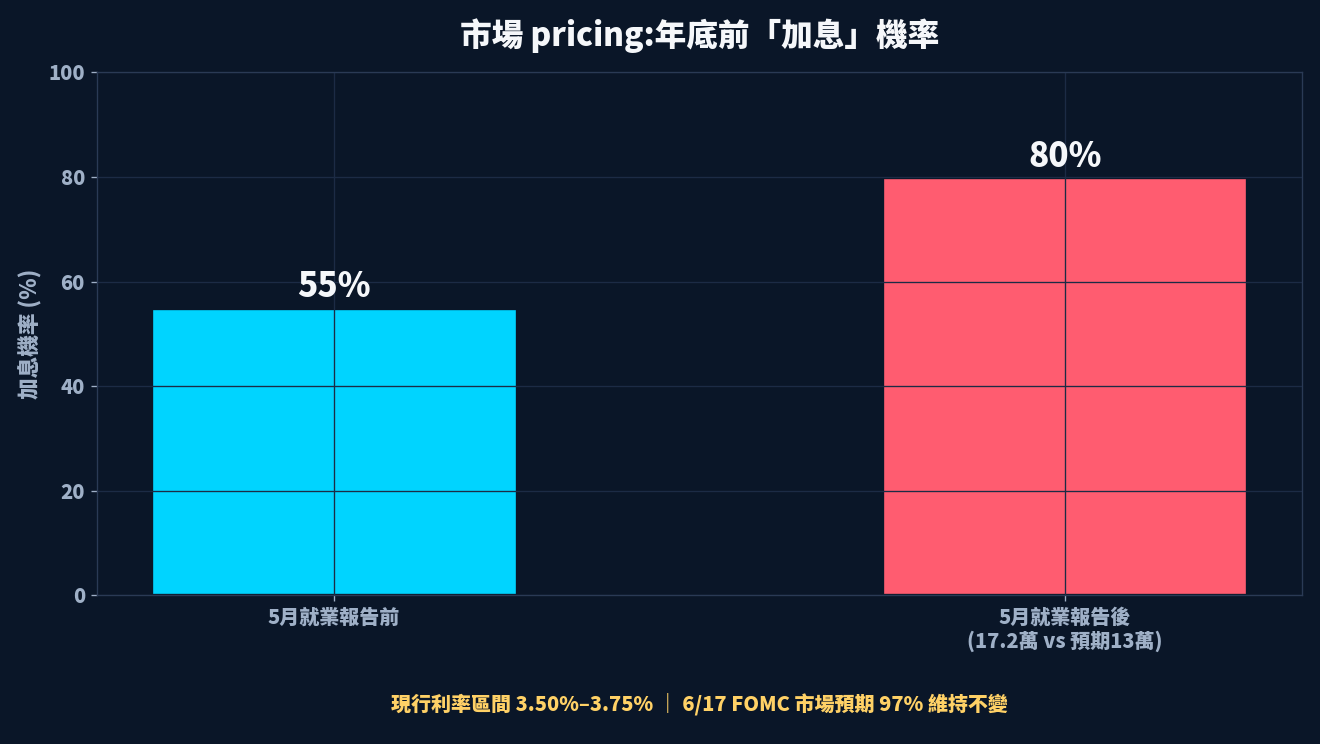
市場反應好直接:pricing 年底前「加息」嘅機率,由報告前約 55% 飆到 80%。注意——係加息,唔係減息。減息夢一夜破碎。
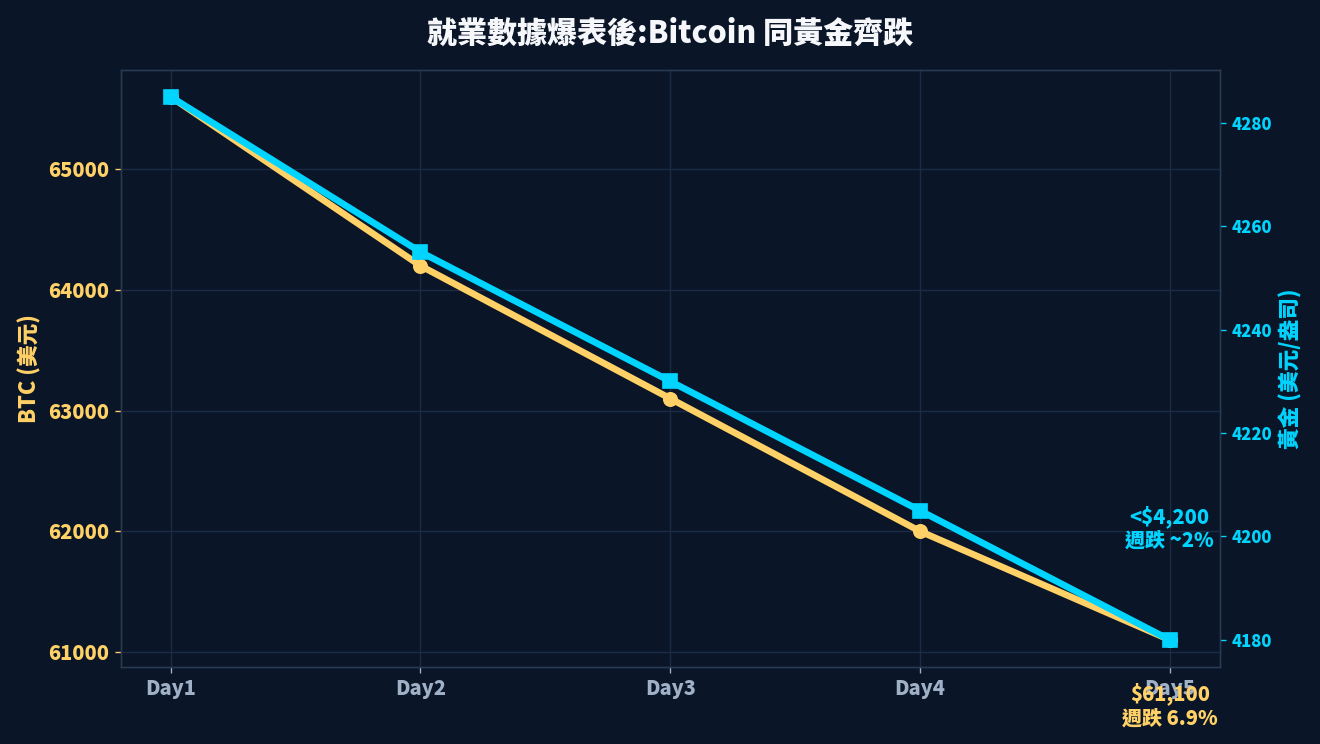
跟住嚟嘅係一個罕見現象:Bitcoin 同黃金齊跌。Bitcoin 跌返 $61,100,單週跌 6.9%;黃金跌穿 $4,200,單日跌約 2%,年內最大回撤接近 $1,500。通常黃金係避險、Bitcoin 係風險資產,佢哋唔會同時跌。但呢次因為大家一齊 re-price「冇減息、甚至要加息」嘅前景,流動性收緊嘅預期令兩者都捱沽。美國現貨 Bitcoin ETF 仲錄得創紀錄嘅連續走資,機構資金避埋一邊。
當市場 re-price 嘅唔係「風險偏好」而係「資金嘅價格同數量」,所有靠平錢撐起嚟嘅資產都會一齊受壓——黃金(冇息收益)同 Bitcoin(高 beta)都係。呢個正正預演咗 Warsh 槓鈴框架嘅威力:流動性一收,乜都跌。
三種劇本 — 邊類資產喺邊個情境受惠
6/17 嘅結果,可以歸納為三個劇本。重點唔係利率數字(幾乎肯定 hold),而係 Warsh 點講縮表、點講同白宮嘅關係、點講通脹。
| 劇本 | Warsh 訊號 | 受惠資產 | 受壓資產 |
|---|---|---|---|
| 劇本 A:鷹派 Hold(最大機會) | 維持利率,但強調加速縮表、強調獨立性、口風轉中性 | 金融股、短債、美元、價值股 | 長債、高估值成長股、REITs、Crypto |
| 劇本 B:鴿派 Hold | 維持利率,但暗示遲啲有減息空間、淡化通脹 | 成長股、半導體、黃金、Crypto | 美元、短債 |
| 劇本 C:意外加息(極低機會) | 直接加 25 點子壓通脹 | 美元、現金 | 幾乎所有風險資產同避險資產齊跌 |
從數據嚟睇,劇本 A 機會最大。Warsh 嘅性格同通脹環境,都指向「利率唔郁、但用縮表同語言展示鷹派紀律」。如果係噉,市場最易出錯嘅地方,就係以為「Fed hold = 利好」——其實只要佢同時釋放加速縮表嘅訊號,流動性敏感嘅資產(長債、爆升咗嘅成長股、crypto)反而會受壓。
實際操作上,與其賭單一劇本,不如睇「點樣調整」。會後留意三個訊號:一,聲明入面有冇刪走「偏向寬鬆」嘅字眼、轉做中性(劇本 A 的標誌);二,記者會 Warsh 點答關於白宮壓力嘅問題——答得越強調獨立性,長債越受落;三,有冇提到資產負債表嘅未來路徑,呢個係佢個人議程最容易露底嘅位。呢三個訊號,會喺利率數字公布之後嘅 30 分鐘內 move 市場。
投資布局 — 三個籃子同風險管理
講到布局,要按住「利率鴿、縮表鷹、通脹高」呢個組合去諗。以下純粹係從公開 research 整理嘅板塊邏輯,唔係個別推介。
縮表 / 高利率較長受惠(防守 + 收息)
金融股喺利率高企、收益曲線正常化下淨息差受惠,例如大型銀行 摩根大通 (JPM)、美國銀行 (BAC)。想避開存續期風險,可以睇超短債 ETF SHV / BIL,基本上同現金收益掛鈎。強美元環境亦對美元現金有利。
AI 通縮敘事(進攻,但綁住 Warsh 個賭注)
如果 Warsh 嘅「AI = 通縮」論成立,Fed 有空間喺增長強勁下維持寬鬆,利好 AI 基建鏈:Nvidia (NVDA)、Broadcom (AVGO) 同半導體 ETF SMH / SOXX。但要清楚——買呢個籃子,本質上係 betting Warsh 賭啱。Goldman 估 2027 AI 基建破 $1 萬億係呢個敘事嘅支撐。
避險 / 對沖(波動中嘅平衡)
黃金經歷年內最大回撤後,部分 research 機構(如 Morningstar、World Gold Council)視回調為長線配置窗口,工具如 GLD / IAU。Bitcoin 波動極大,Fidelity、BlackRock、ARK Invest 等嘅公開報告長線睇好機構採用,但短線受流動性收緊壓制,工具如 IBIT。呢個籃子適合用作組合對沖,唔係 all-in。
1. 縮表流動性風險:Warsh 若加速主動沽資產,可能觸發類似 2019 回購市場嘅流動性事件,高槓桿資產首當其衝。
2. 通脹脫錨風險:通脹 4.2% 創三年新高,若供給端(油價、關稅)持續發酵,Fed 可能被迫由 hold 轉加,風險資產同避險資產可以齊跌(見劇本 C)。
3. AI 敘事風險:「AI = 通縮」未被證實,一旦證偽,高估值科技股估值會大幅 de-rate。
4. 政治風險:Fed 獨立性若被市場質疑,長債孳息同美元信用受衝擊。
根據各主要 research 機構公開建議,散戶應分散配置、控制單一持倉比重,並先了解自身風險承受能力。
總結一句:6/17 唔係一場「加唔加息」嘅騷,係 Warsh 向市場示範佢套「貨幣槓鈴」嘅第一堂課。最危險嘅,係你淨係聽到「維持不變」就鬆一口氣——真正嘅變數,喺嗰張 $6.6 萬億嘅表度,慢慢抽你嘅水。睇 Fed,由今日開始要學識同時睇兩端。