點陣圖 18 粒點入面,冇 Warsh 自己嗰粒
12 比 0 加息之後,2027 年中位數由 3.6% 跳上 4.1%
重點摘要
- 聯邦基金利率上調 25 點子至 3.75%–4.00%,12 比 0 通過
- 議息前 CME FedWatch 加息機率 92.7%
- 2027 年利率中位數由 3.6% 升至 4.1%,2028 年升至 3.9%
- 18 粒點中 16 粒預期年內再加,主席 Warsh 冇交預測
- 道指跌 631.2 點,高盛單日跌 3.96%,納指 100 升 0.04%
加息之前,CME FedWatch 顯示 92.7% 機會加 25 點子。星期三下午兩點,聯儲局加咗 25 點子。呢個唔係新聞。
真正嘅新聞,喺份 Summary of Economic Projections 第二頁,一行叫「2027」嘅數字:六月嗰陣係 3.6%,九月變咗 4.1%。成條利率路徑北移咗 50 點子,而明年一次減息都冇。
而呢份文件入面,18 粒點,冇主席 Kevin Warsh 自己嗰粒。
92.7% 已經 priced:加息本身唔係新聞
聯邦公開市場委員會 9 月 16 日下午兩點公布,將聯邦基金利率目標區間由 3.50%–3.75% 上調 25 點子,去到 3.75%–4.00%。聲明以 12 比 0 通過。
呢個係 2023 年之後第一次加息——上一次加息,係 Powell 年代嗰輪後疫情緊縮嘅最後一擊。中間隔咗三年。
但市場老早就知。CME FedWatch 星期三朝早顯示加 25 點子嘅機率 92.7%,星期二仲要係 93.5%。本欄 9 月 11 日嗰篇美股週報已經寫過,加息機率一日之內由 35% 跳到 69%;9 月 15 日十年期美債收 5.00% 嗰日,條曲線基本上已經將今次加息完全 price 咗入去。
所以當日下午兩點嗰一刻,股市幾乎冇反應。真正嘅波動,係之後半個鐘,喺 Warsh 開口嗰陣先出現。
聲明入面有一句好少見嘅寫法:「The Committee will deliver price stability.」——委員會將會交付物價穩定。
聯儲局聲明通常用 "seeks"、"is committed to"、"anticipates" 呢類留有餘地嘅字。用 "will deliver" 係一句承諾式嘅句法。呢個唔係修辭意外,係刻意嘅。
Warsh 開場第一句,已經講晒佢點樣定條線
記者會一開始,Warsh 講咗兩句。呢兩句先係整份聲明嘅真正註腳:
「我哋必須有信心,基礎通脹正以足夠速度、清晰地走向我哋嘅目標。」
「今日,FOMC 認為呢條標準未被滿足。」
留意佢用嘅字:confident(信心)、clearly(清晰)、at sufficient speed(足夠速度)。三個都唔係數據,係判斷。佢冇話「核心通脹要跌到 2.5% 我先收手」,佢話「我要有信心」。
換個角度理解:呢個係一條冇數字嘅門檻。冇數字嘅門檻,市場就冇得計,只能夠靠估。而靠估嘅結果,就係本文第六章要講嘅嘢——市場估到比聯儲局自己更鷹。
佢後面幾句更加直接:
「我哋嘅主要焦點喺雙重使命入面物價穩定嗰一邊。」
「事實擺喺度,通脹太高,而且已經高咗太耐。」
「今個夏天嘅通脹數據,冇話俾我聽基礎趨勢有實質改善。」
八月三十八日喺 Jackson Hole,佢講過一句更狠嘅:「65 個月持續高企嘅通脹,責任完全落喺中央銀行身上。」65 個月,即係五年五個月。一個現任聯儲局主席咁講自己間機構,係罕見嘅。
數據方面配合佢嘅講法:美國勞工部上星期公布,八月消費物價按年升 3.4%,按月升 0.4%,其中汽油價格佔咗按月升幅超過三分之一。柴油價格星期三平均 每加侖 6.31 美元(AAA 數據),創歷史新高——而柴油係所有陸路同鐵路運輸嘅成本基礎。
18 粒點入面,冇主席自己嗰粒
記者會中段,Warsh 講咗一段好多人漏咗嘅嘢:
「今日下午,你哋亦都收到咗經濟預測摘要——佢反映嘅係我委員會同僚嘅睇法。但好似六月一樣,我冇提供自己嗰份預測。不過同六月一樣,我會忠實地履行(公布)佢哋嘅預測摘要。」
逐個字讀:my colleagues(我嘅同僚)、their projections(佢哋嘅預測)。佢用第三人稱講呢份文件。
點陣圖係市場用嚟 price 未來利率路徑嘅唯一一份官方文件。主席唔交自己嗰粒點,即係話:呢份市場賴以定價嘅地圖,唔包含畫地圖嗰個人嘅意見。
呢個唔係技術細節。Warsh 五月上任,六月同九月兩次都冇交。NPR 報道指,佢一路以嚟都抗拒 forward guidance,原因係擔心前瞻指引會綁死委員會隻手,令政策冇咗迴旋空間。
呢個局面有個名:主席主動製造資訊真空。
Powell 年代嘅做法係相反——用大量前瞻指引降低市場波動,代價係一旦要轉軚,市場會覺得被出賣。Warsh 揀咗另一條路:少講,唔承諾,唔畫線。
好處係佢保住咗全部彈藥同轉身空間。代價係,市場而家要自己估——而市場估緊嘅嘢,同 18 粒點講嘅唔一樣。
真正嘅炸彈:2027 年由 3.6% 跳上 4.1%
對比六月同九月兩份 SEP 嘅利率中位數預測,會見到一件好清楚嘅事:
| 年底 | 六月預測 | 九月預測 | 變動 |
|---|---|---|---|
| 2026 | 3.8% | 4.1% | +0.3 個百分點 |
| 2027 | 3.6% | 4.1% | +0.5 個百分點 |
| 2028 | 3.4% | 3.9% | +0.5 個百分點 |
| 2029 | 3.1% | 3.6% | +0.5 個百分點 |
| 長期中性 | 3.1% | 3.2% | +0.1 個百分點 |
唔係一個年份被調高,係由 2027 到 2029 每一年都被調高足足 50 點子。連長期中性利率都由 3.1% 上調到 3.2%。
而最關鍵嗰格,係 2027 年嘅 4.1%——同 2026 年底嘅中位數一模一樣。
意思好簡單:按呢份預測,今年再加多一次之後,聯邦基金利率喺 2027 年成年唔加亦唔減,就咁企喺度。NPR 嘅寫法係:政策制定者預期今年平均再加一次 0.25 厘,而 2027 年冇加息。
再對返六月:六月嗰陣 2026 年底 3.8%、2027 年底 3.6%,即係六月嘅委員會認為 2027 年應該減一次息。九月呢一份,嗰次減息消失咗。
股票、債券、樓市嘅估值模型,用嘅唔係今日嘅隔夜利率,係未來幾年嘅平均利率路徑。
今日加 25 點子,對一個十年現金流折現嘅影響,細過「未來四年每年嘅預期利率都高咗 50 點子」。前者係一格,後者係成條線。
所以 9 月 16 日真正被 repricing 嘅,唔係 3.75%–4.00% 呢個數,係 2027 至 2029 嗰三行。
拆開嗰 18 粒點:12 粒 / 4 粒 / 2 粒
中位數只係一個數。真正有用嘅係分布。今次 18 位提交預測嘅官員,2026 年底嘅睇法係:
- 12 粒點喺 4.125%(即 4.00%–4.25% 區間中點)——今次之後再加一次
- 4 粒點再高一格——今次之後再加兩次,年底 4.25%–4.50%
- 2 粒點留喺 3.875%——到此為止,唔使再加
18 個人入面,16 個認為今次加完仲未夠。Central tendency(剔走最高同最低各三個)係 4.1%–4.4%,全距係 3.9%–4.4%。
2026 年淨返兩次議息會議:10 月 27–28 日同12 月 8–9 日。十二月嗰次會再出一份新嘅點陣圖。
最反直覺嗰部分:市場比點陣圖更鷹
過去十幾年,聯儲局同市場嘅關係有一條好穩定嘅規律:點陣圖鷹,市場鴿。聯儲局畫幾多次加息,市場都打個折,因為市場相信聯儲局最終會 blink。
今次掉轉曬。
按 CME FedWatch,年底前嘅定價係:
- 加三次:約 25%
- 加兩次:約 50%
- 只加一次(即今次之後唔再加):約 22%
點陣圖中位數 = 再加一次。市場定價嘅最高機率情境 = 再加兩次。
U.S. Bank Asset Management 嘅 Bill Merz 講得更盡:「市場已經 price 緊到明年夏天為止加三到四次息。」美銀證券高級美國經濟師 Stephen Juneau 亦都預期 10 月同 12 月兩次都加。
換句話講:而家全場最鴿嗰份文件,係聯儲局自己份點陣圖。
法國興業銀行首席經濟師 Jan Groen 嘅睇法係相反嘅:「加息根本冇 price 入股市」、「市場只係唔信聯儲局,唔信佢哋真係有意願行到尾。」
呢兩個講法可以同時成立,因為佢哋講緊唔同嘅嘢:
債市 price 嘅係「通脹會逼聯儲局加」——所以更鷹。股市 price 嘅係「聯儲局自願加到幾盡」——所以懷疑。一個係被動,一個係主動。
12 比 0:七月三個反對票去咗邊?
七月二十九日嗰次議息,聯儲局按兵不動。當時聲明入面有一段:Beth M. Hammack、Neel Kashkari、Lorie K. Logan 三位投反對票,因為佢哋當時就想加 25 點子。
九月:12 比 0。
呢個唔係「鷹派贏咗辯論」,係鷹派贏到冇咗對手。兩個月之前有三個人企出嚟話「宜家就要加」,兩個月之後全場冇一個人企出嚟話「唔好加」。
對市場嘅意思好直接:冇 dissent = 冇內部剎車掣。10 月同 12 月如果數據配合,委員會裏面冇一股已知嘅力量會擋住。
政治嗰邊,特朗普一路公開要求減息。有記者問到白宮壓力同聯儲局獨立性,Warsh 嘅回應係:
「我哋守住自己條線。我哋亦都會讓做貿易政策同財政政策嗰啲人守住佢哋條線。」
佢冇正面評論獨立性爭議,只係用一句話劃返界線。呢種處理手法,同佢唔交點陣圖嘅邏輯係一致嘅:少講,唔畀人捉到痛腳。
真正嘅許可證,喺就業嗰行數字
如果要問「點解係今次而唔係下次」,答案唔喺通脹嗰幾行,喺失業率嗰幾行。
| 指標(中位數) | 六月預測 | 九月預測 | 方向 |
|---|---|---|---|
| 失業率 2026 | 4.3% | 4.1% | ↓ 0.2 |
| 失業率 2027 | 4.3% | 4.1% | ↓ 0.2 |
| 失業率 2028 | 4.2% | 4.1% | ↓ 0.1 |
| 實質 GDP 2026 | 2.2% | 2.3% | ↑ |
| 實質 GDP 2027 | 2.3% | 2.4% | ↑ |
| PCE 通脹 2026 | 3.6% | 3.7% | ↑ |
| 核心 PCE 2026 | 3.3% | 3.4% | ↑ |
失業率預測成條線下調,而且唔係一年,係由 2026 一路落到 2029。同一時間,GDP 上調、通脹上調。
聲明嘅措辭配合曬:「經濟活動以穩健步伐擴張……生產力增長強勁,資本投資穩健。就業增長跟得上勞動力,失業率變化不大。」
而 Warsh 記者會有一句,係整篇嘢嘅鎖匙:
「我哋可以做、而又符合使命嘅嘢有兩樣:第一,問自己,國家係咪大致上處於充分就業?我哋已經問咗。咁唔代表冇人搵緊工,但整體而言,我哋大致上處於充分就業。如果係咁,我哋就可以望向使命嘅另一邊,並且將焦點放喺嗰度。」
拆開嚟睇,呢句係一份自我發出嘅許可證。
聯儲局有雙重使命:充分就業 + 物價穩定。兩者有衝突嗰陣要平衡,所以加息永遠有人反對——因為會傷就業。
但如果委員會宣布就業嗰邊已經達標(而且預測仲要調到更好),咁雙重使命就暫時變成單一使命。冇咗需要平衡嘅另一邊,加息就冇咗內部阻力。
所以 12 比 0 呢個票數,唔係突然出現嘅。佢係失業率由 4.3% 改到 4.1% 嗰一刻決定嘅。
Warsh 自己解釋長息點解升:三個原因,第二個指向 AI
有記者問到十年期美債息點解會升穿 5%。Warsh 罕有地逐點拆解,俾咗三個原因:
經濟變強咗
「The economy has strengthened.」——增長預期上調,實質利率自然要升。呢個係最良性嗰個解釋:長息升係因為經濟好,唔係因為信用差。
資本爭奪戰 —— 而佢直接點名 AI
Warsh 話「competition for capital」急速上升,主要推手係 AI hyperscalers 出嚟市場集資(out in the market raising funding)。
呢個係一個現任聯儲局主席,公開將長債息上升部分歸因於 AI 資本開支融資。本欄 9 月 15 日寫過嗰 6,300 億美元資本開支週期——而家呢條傳導鏈由聯儲局主席親口確認咗。
地緣政治推高商品價格
全球地緣緊張推高商品價格,最終變成「流入全國商店嘅產品」嘅成本。呢個亦都係八月 CPI 入面汽油佔按月升幅三分一嘅源頭。
被問到中東局勢同油價,Warsh 講咗一段好誠實嘅嘢:
「我哋影響唔到任何單一價格,無論係油價,定係雜貨店嘅食品。」
「但我哋可以做、而且將會做嘅,係確保任何相對價格嘅變動唔會擴散開去,唔會喺經濟入面產生第二、第三輪效應。」
即係話:佢承認加息整唔低油價。佢守嘅唔係油價,係油價傳導去其他嘢嘅第二、第三輪效應——即係通脹預期。
如果通脹主要由供應側(戰爭、關稅、油)推動,加息壓唔低供應,只會壓低需求。
房地產數據公司 Cotality 首席經濟師 Selma Hepp 嘅批評正正喺呢度:「今日嘅決定強化咗聯儲局對物價穩定嘅承諾,亦處理咗可信度問題。但更大嘅問題係,聯儲局係咪冒住打錯通脹仗嘅風險。加息唔太可能拉低汽油價、減少關稅相關成本,或者加快建屋——但佢會進一步壓抑住屋需求,拖慢整體市場復甦。」
市場即時投票:被賣嘅係高盛,唔係 Nvidia
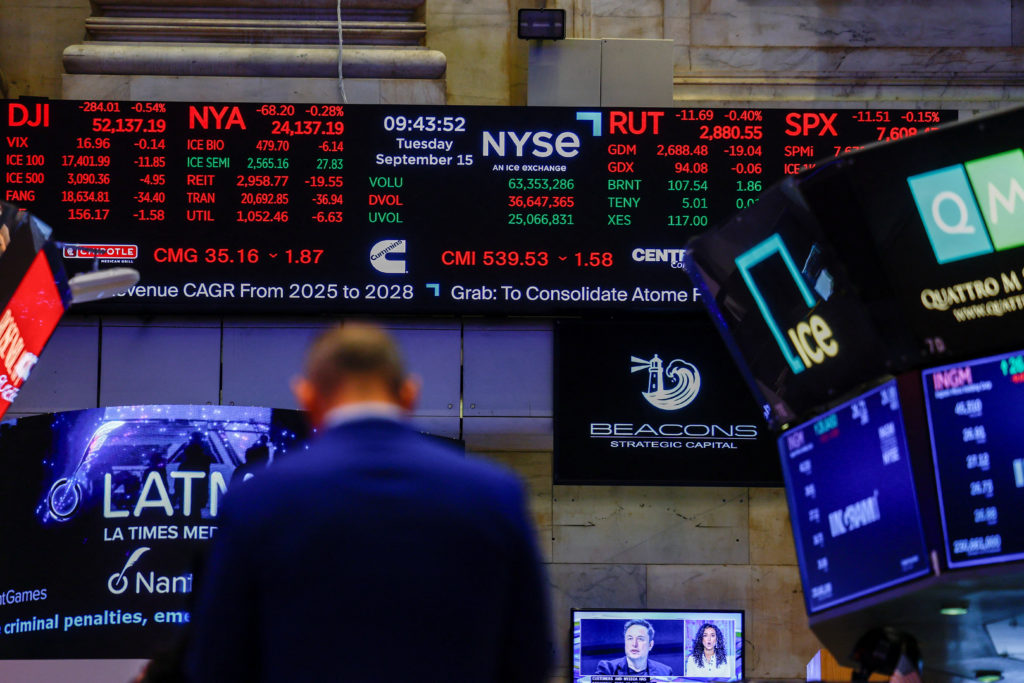
教科書嘅劇本係咁:加息 → 折現率升 → 高估值長存續期資產最傷 → 納指跌得最勁。
9 月 16 日收市,劇本冇上演:
| 資產 | 9/15 收市 | 9/16 收市 | 變動 |
|---|---|---|---|
| 道瓊斯工業平均 | 52,093.1 | 51,461.9 | −631.2 點 / −1.21% |
| 納斯達克 100 | 28,937.84 | 28,949.19 | +0.04% |
| 標普 500 | 7,585.73 | 7,553.33 | −0.43% |
| XLF 金融股 ETF | 56.85 | 55.93 | −1.62% |
| KRE 地區銀行 ETF | 74.05 | 72.74 | −1.77% |
| 高盛 (GS) | 976.67 | 937.98 | −3.96% |
納指 100 收升。道指插 1.21%。兩者差距 1.25 個百分點。而跌得最勁嗰隻,係高盛,單日 −3.96%,接近道指跌幅嘅 3.3 倍。
成交量亦都講緊同一件事:XLF 當日成交 4,400 萬股,對上一日 2,410 萬,即 1.8 倍;KRE 成交 2,000 萬股,對上一日 1,130 萬,同樣 1.8 倍。呢啲唔係散貨式嘅拋售,係有規模嘅倉位調整。
點解係銀行?答案喺條曲線
9 月 15 日美國財政部收市孳息:2 年期 4.67%、10 年期 5.00%、30 年期 5.36%。2 年同 10 年嘅息差,淨返 33 點子。
9 月 16 日發生咗乜?前端被加咗 25 點子,而長端喺決議後反而跌——按當日盤中報價,2 年期跌約 1 點子、10 年期跌 4 點子、30 年期跌 5 點子,10 年期亦都由 5% 之上回落。
銀行嘅基本生意模式係借短、貸長:用短期存款同拆借融資,放出長期貸款,賺中間個息差。條曲線再夾扁,淨息差就再被壓。
所以當日市場 price 嘅唔係「加息殺增長」,係「加息殺息差」。而科技股冇事嘅原因,答案喺第八章——失業率下調、GDP 上調,盈利預期完好。Bill Merz 引述嘅市場共識係:標普 500 今年盈利預期增長約 31%,明年約 14%。
呢個局面有個名:bear flattener(熊平)——短息升得快過長息,曲線變平。
熊平嘅特徵係:折現率上升,但升嘅係前端。對三十年現金流折現嘅影響,細過對銀行資產負債表嘅影響。
本欄 9 月 10 日寫過一次類似結構(30 年債息 5.37% 嗰篇)。當時條曲線係前半段帶頭升。今次係同一條線嘅延續,只係而家前端多咗聯儲局親手加嘅 25 點子。
淨返兩次會議:三條路,同每條路嘅觸發器
2026 年剩返 10 月 27–28 同 12 月 8–9 兩次議息。三條可能路徑:
再加一次 —— 點陣圖中位數(12 粒點)
年底目標區間 4.00%–4.25%,然後 2027 年成年唔郁。
觸發條件:油價由 100 美元之上回落、核心 PCE 由 3.4% 開始向下、就業唔再進一步收緊。
兩次都加 —— 市場最高機率情境(約 50%)
年底 4.25%–4.50%。呢條係 4 粒點 + 美銀 Stephen Juneau 嘅基本情境,亦係 CME FedWatch 定價嘅眾數。
觸發條件:伊朗戰事持續、柴油企喺 6.31 美元附近、九月同十月 CPI 按月繼續 0.3–0.4%。
到此為止 —— 2 粒點 + 市場 22%
維持 3.75%–4.00%。
觸發條件:需求突然轉弱、就業數據轉差、油價急回。留意呢條路徑如果實現,通常唔係因為通脹解決咗,而係因為增長出事——對股市未必係好消息。
歷史角度方面,LPL Financial 嘅 Jeffrey Roach 統計過過去三十年嘅聯儲局加息週期,結論借用咗前主席 William McChesney Martin 嗰個「攞走大酒杯」嘅比喻:加息初期股市通常跌幾個月,但十二個月之後多數返返正數,因為企業同消費者會適應新嘅利率水平。
呢個係統計上嘅平均值,唔係保證。而今次同過往加息週期最大嘅分別,係通脹來源——今次好大部分嚟自供應側,而加息對供應側基本上無能為力,呢點 Warsh 自己都認咗。
香港:25 點子自動過嚟,但 P 同 HIBOR 係兩件事
聯繫匯率制度之下,金管局嘅基本利率唔係人手決定,係跟一條公式:
基本利率 = 以下兩者取其高:
(一)美國聯邦基金目標利率區間下限 + 50 點子;或
(二)隔夜及一個月香港銀行同業拆息(HIBOR)五天移動平均數嘅平均值。
美息下限由 3.50% 升到 3.75%,所以第一條數變成 4.25%。呢 25 點子係機械式過嚟嘅,冇人可以選擇。
但基本利率唔等於最優惠利率(P)。呢個係香港人最容易混淆嘅一點。
基本利率係金管局貼現窗嘅融資成本,跟美息走。最優惠利率係各家銀行自己定嘅基準,加唔加要睇兩樣嘢:HIBOR 嘅實際水平,同銀行體系總結餘。歷史上美國加咗好多次息,香港嘅 P 都可以一動不動,因為銀行體系水浸、HIBOR 低企,銀行冇成本壓力去郁 P。
- H 按用戶——直接掛 HIBOR,傳導最快最直接,但多數設有以 P 減若干個百分點嘅鎖息上限
- P 按用戶——只有當銀行真係調高 P 先受影響,緩衝最大
- 港股——資金成本上升 + 美元偏強,對估值有壓力;但港股盈利周期同內地政策關係更大,唔會單純跟美息走
本欄 9 月 16 日早上嗰篇已經拆過呢 25 點子嘅傳導機制,呢度唔重複。
三個籃 · 三種假設 · 三種錯法
呢度唔係推介,係將三種對呢份點陣圖嘅唔同解讀,寫成三個可以證偽嘅倉位假設。每個都列明點樣先算錯——冇呢一格,任何投資論點都係講故仔。
押「供應衝擊會過去」
假設:油價同關稅係一次性衝擊,核心 PCE 會由 3.4% 向 2.5% 回落,2027 年嗰個「唔減息」嘅預測最終會被推翻。
對應工具:長存續期政府債券 ETF、公用事業、必需消費、REITs。
點樣錯:伊朗戰事拖長,油價企穩 100 美元以上,核心 PCE 由 3.4% 唔跌反升,長端再衝 5.5%。呢個籃會兩邊捱打——債價跌,同時利率敏感股捱沽。
押「通脹會黐住」
假設:3.4% 核心 PCE 就係新常態,聯儲局最終要加到 4.25%–4.50% 甚至更高——即係市場定價嗰條路,唔係點陣圖嗰條。
對應工具:短存續期債券、貨幣市場基金、能源、有定價能力嘅消費龍頭、大宗商品。
點樣錯:需求突然冧,問題由通脹變成衰退。短債息急跌,能源股跟油價插,定價能力喺需求萎縮面前冇用。
押「盈利動能蓋過折現率」
假設:失業率 4.1%、GDP 2.3%、標普 500 今年盈利預期增長 31%——折現率升少少,盈利照樣跑贏。9 月 16 日納指 100 收升 0.04%,就係呢個假設嘅第一票。
對應工具:大型科技、AI 供應鏈、寬基指數 ETF。
點樣錯:Warsh 親口講嘅第二個原因反噬——AI hyperscaler 嘅融資成本隨長息上升,資本開支回報率被壓,margin 出事。本欄 9 月 15 日寫過,市場而家只俾錢買一樣嘢:margin。
一、點陣圖唔係承諾。聯儲局自己份 SEP 表 2 列明:短期利率預測嘅歷史平均誤差,一年後 ±1.7 個百分點,兩年後 ±2.3,三年後 ±2.8。即係話 2027 年 4.1% 呢個數,70% 信心區間大概係 2.4% 到 5.8%——闊到冇乜實際指導意義。
二、呢份地圖冇主席簽名。18 粒點唔包括 Warsh。真正做決定嗰個人嘅睇法,唔喺文件入面。
三、加息嘅代價喺借貸端,回報未必去到存戶。按記者會當日引述嘅美國消費者數據,全國儲蓄戶口平均息率仍然只有 0.38%,12 個月定期存款平均 1.71%,而按揭利率已經接近或超過 7%。借貸成本傳導得遠比存款回報快。
四、地緣風險係今次通脹上調嘅主因。美伊戰事推高油同柴油,係八月 CPI 按月 0.4% 嘅核心推手。呢個變數一改,成份點陣圖可以喺一次會議之內作廢。
五厘唔係一個關口,係一個問題——呢句今朝已經講過。
而今晚俾咗答案嘅,唔係 25 點子。25 點子 92.7% 已經 priced,冇人會因為呢個數失眠。
真正要記住嘅係兩樣嘢:2027 嗰行由 3.6% 變 4.1%,同埋呢份決定緊全球資產定價嘅地圖,畫地圖嗰個人冇落自己嗰粒點。
市場而家喺度賭:聯儲局講一次,實際會做兩次。呢個賭注要到 10 月 28 日先有第一個答案。