一部機械人值 US$900 萬
Unitree 掛牌爆 629% 嘅真正底牌
但佢全年出貨得 5,500 部人形機械人,而流通盤只有 7.44%
重點摘要
- 招股價 150.80 元,開盤 1,100 元(+629%),收市 845 元(+460%)
- 實際可流通約 3,009 萬股,佔股本 7.44%
- 2025 年收入 16.99 億人民幣,同比 +333%,淨利潤 2.78 億
- 2026 Q1 收入 4.23 億,同比增速放慢至 68%
- SemiAnalysis 估算真正勞動部署嘅人形機械人約 250 部
2026 年 8 月 19 日上晝,上海科創板開市。宇樹科技(Unitree Robotics,688836)嘅招股價係 150.80 元人民幣。開盤第一口價:1,100 元。
升 629%。市值由 610 億人民幣,一秒之間變成 4,449 億人民幣(約 US$660 億)。
然後大部分人就停咗喺呢度 — 「中國人形機械人第一股爆升 6 倍」。但呢個標題係最冇資訊量嘅講法。從數據嚟睇,真正值得拆嘅唔係「升咗幾多」,而係三件事:邊個喺度定價、佢究竟賣緊乜、同埋呢個價入面 pricing 咗幾多年嘅未來。
先講一個最直觀嘅換算。Unitree 2025 年全年賣出 5,215 部人形機械人(部分口徑計出貨超過 5,500 部)。以收市市值約 US$500 億計,每一部已經賣出去嘅人形機械人,市場畀緊佢大約 US$900 萬估值。而佢一部 G1 嘅實際售價,係 US$13,500。
換個角度理解:市場畀嘅價,係實際售價嘅 667 倍。
8 月 19 日嗰一日:數字全紀錄
先擺低所有情緒,將當日嘅硬數據排一次。呢啲數字大部分傳媒都只係揀一兩個嚟寫標題,擺埋一齊睇先會見到成幅圖。
拆開嚟講:
- 集資規模:發行 4,044.64 萬股,佔擴大後股本 10%,集資 61 億人民幣(約 US$9.04 億)。招股定價對應嘅公司估值係 610 億人民幣(約 US$90 億)。
- 認購熱度:網上發行部分,980 萬個投資帳戶去爭 970 萬股 — 即係平均每個帳戶連一股都分唔到。零售部分超額認購超過 5,500 倍(另有報道引述 8,000 倍口徑),中籤率 0.018%,創紀錄新低。
- 首日成交:全日成交金額約 232 億人民幣。以收市市值 3,418 億計,即係一日換手咗成間公司 6.8% 嘅市值 — 但流通盤根本冇咁多貨。
- 財富效應:創辦人王興興直接持股約 8,671 萬股(佔發行後 21.4%),加上透過股權激勵平台上海宇翼間接持有嘅約 9.5%,合計約三成。收市計身家超過 1,000 億人民幣,成為中國最富有嘅 90 後(對上一位係影石 Insta360 創辦人劉靖康,202 億)。
- 最大外部股東:美團系持股 8.7%–9.65%,收市市值接近 300 億人民幣,相對原始投資回報約 70 倍。
由招股到掛牌:37 日時間線
- 2026/3/20 — 上交所受理宇樹科技科創板上市申請,原擬集資 42 億人民幣。
- 2026/7/3 — 中證監完成註冊批准,由受理起計只用咗 73 日,係科創板預審機制下最快紀錄。
- 2026/8/7 — 公布招股定價 150.80 元,發行 4,044.64 萬股,集資額調高至 61 億。
- 2026/8/10 — 開放認購。網上部分超額認購倍數創紀錄。
- 2026/8/18 — 掛牌前一日,Hyperliquid 上嘅掛鈎永續合約已經升到 674 元,隱含估值 US$400 億。
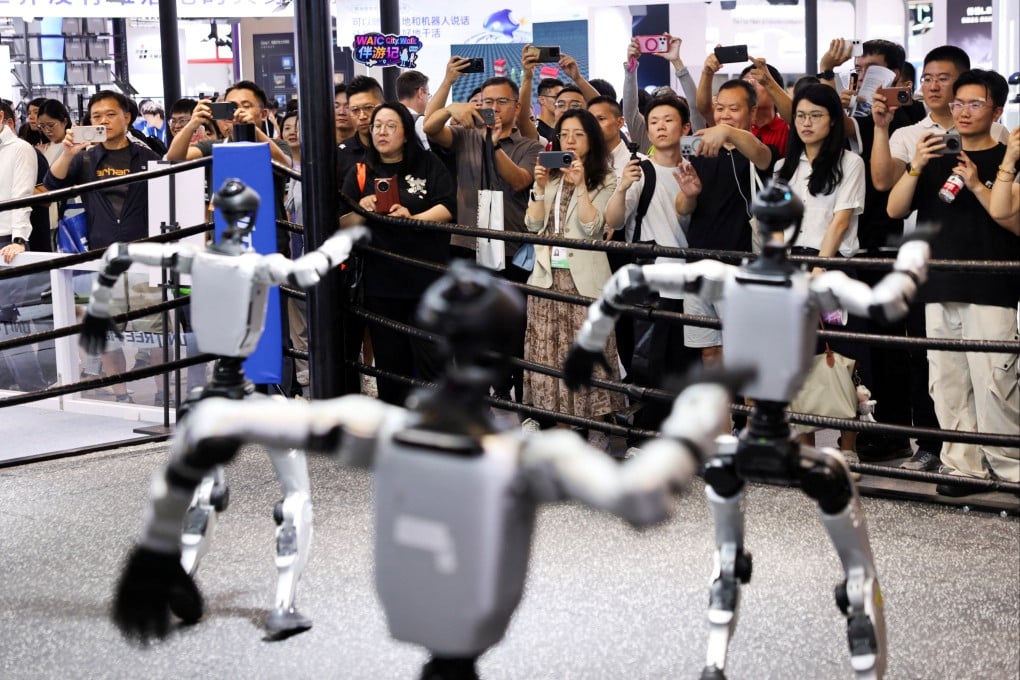
- 2026/8/19 — 掛牌。開盤 1,100 元,午市一度企 883.9 元,收市 845 元。同日北京世界機械人大會開幕。
值得留意 8 月 18 日嗰一格。喺 A 股仲未開市之前,一個離岸衍生品市場已經 price 到接近最終答案。呢個唔係巧合,係流通性嘅分別 — 呢一點第三章會拆。
但真正最少人提、而又最能講明件事嘅,係下面呢一個:
Unitree 升 460% 嗰一日,上證科創板綜指跌 7.2%,上證綜指跌 2.4%。
即係話,呢個唔係「機械人板塊起飛」。呢個係全市場嘅錢,喺同一日,由其他所有科創板股票身上抽出嚟,集中掟入一隻新股。
板塊輪動同資金虹吸係兩件事。前者係看好一個行業,後者係搶一隻票。8 月 19 日發生嘅係後者。
三組估值:由 219 倍變 1,229 倍
估值呢樣嘢,唔可以淨係講「貴」。要講就要講清楚係邊個口徑、幾多倍、對比乜。
Unitree 2025 年業績:收入 16.99 億人民幣(2024 年 3.93 億,同比 +333%),淨利潤 2.78 億人民幣(招股書另有一個扣非口徑約 5.91 億)。呢個係一間真係賺緊錢嘅機械人公司 — 呢點好重要,遲啲會講返。
用同一組盈利,配三個唔同時點嘅市值:
| 時點 | 市值(人民幣) | 市盈率 P/E | 市銷率 P/S |
|---|---|---|---|
| 招股定價 | 610 億 | 約 219 倍 | 約 36 倍 |
| 8/19 收市 845 元 | 3,418 億 | 約 1,229 倍 | 約 201 倍 |
| 8/19 開盤 1,100 元 | 4,449 億 | 約 1,600 倍 | 約 262 倍 |
219 倍 PE 已經係一個好進取嘅新股定價。但由 219 倍跳到 1,229 倍,呢個唔係「市場睇好」,呢個係另一件事。
再擺多一組對照。摩根士丹利估計,中國整個人形機械人市場 2026 年規模約 US$20 億,到 2030 年約 US$150 億。
Unitree 收市市值約 US$500 億。
大摩估 2030 年成個中國人形機械人市場嘅年收入 US$150 億。
換句話講,今日市場畀 Unitree 一間公司嘅市值,已經係佢四年後所屬嘅整個國家級市場年收入嘅 3.3 倍。而 Unitree 唔會食晒個市場 — 中國有超過 100 間人形機械人公司。
呢個唔係話 Unitree 冇價值。呢個係話,喺呢個價位買,你賭嘅唔係「人形機械人會成功」,而係「人形機械人會成功、Unitree 會贏、而且個市場要比大摩估嘅大好多倍」— 三件事要同時發生。
用返開頭嗰個換算會更加清楚。US$500 億 ÷ 5,215 部已售人形機械人 ≈ 每部 US$960 萬;用 5,500 部口徑計約 US$900 萬。
對比:一部 G1 賣 US$13,500,一部 H2 賣 US$29,900,連佢部 500 公斤、要人坐入去揸嘅 GD01 機甲都只係賣約 US$65 萬。
市場而家嘅定價,唔係喺度 price 佢賣咗嘅嘢。係喺度 price 佢未賣嘅嘢 — 而且係未來十幾二十年嘅份。
7.44% 流通盤 + 首 5 日冇漲跌停 = 價格發現失效
如果只可以記住成篇文一個數字,記住呢個:7.44%。
Unitree 今次發行 4,044.64 萬股,佔擴大後股本 10%。但呢 10% 裏面,有一部分係策略配售同機構鎖定份額,要鎖倉。實際喺 8 月 19 日開市可以自由買賣嘅,只有約 3,009 萬股,即係全公司股本嘅 7.44%。
同時,科創板有一條規則:新股上市首五個交易日冇漲跌幅限制,第六日起先實施 20% 日內限制。
兩件事夾埋一齊,結果係機械性嘅。一邊係 980 萬個帳戶入面搶唔到貨、而又極度想要嘅買盤;另一邊係得 7.44% 股本喺市場上、當中大部分中籤者仲要係「打新」心態(即係一開市就沽)。喺冇價格上限嘅情況下,買賣盤簿會被薄貨嘅一邊拉到幾遠,基本上係由買盤自己同自己競價決定。
正常股票嘅價格,係大量買家同大量賣家喺充足供應下互相妥協出嚟嘅共識。
但當可交易供應被人為壓到 7% 左右,而需求端有 980 萬個帳戶,呢個價格反映嘅唔再係「呢間公司值幾錢」,而係「喺極度缺貨嘅情況下,最進取嗰批買家願意出幾多」。
TradingView 用咗一個好準確嘅講法形容當日情況:price discovery malfunctions — 價格發現機制故障。
呢個唔係 Unitree 獨有。同一套機制,喺 2026 年嘅科創板已經連續上演咗幾次:
| 公司 | 上市日 | 首日表現 | 上市時可流通比例 |
|---|---|---|---|
| 長鑫存儲 CXMT(688825) | 2026/7/27 | 收市 +466% | 6.73% |
| 炬光/Precilasers 等硬科技新股 | 2026/8/18 | 單簽獲利創紀錄 | 10% 以下 |
| 宇樹科技 Unitree(688836) | 2026/8/19 | 盤中 +629%,收市 +460% | 7.44% |
長鑫存儲(CXMT)嗰單特別值得睇,因為佢已經走多咗三個星期嘅路。CXMT 招股價 8.66 元,集資 579 億人民幣,係 2026 年亞洲最大 IPO。首日收 49 元(+466%),市值 3.3 兆人民幣,一度超越工商銀行成為 A 股市值一哥。
之後呢?佢冇跌 — 佢仲升。8 月 17 日創新高 61.80 元,8 月 19 日報 57.55 元,較招股價高約 565%。
呢一點好重要,因為佢打破咗「首日爆升 = 之後一定爆煲」呢個直覺。但同時,CXMT 嘅解禁日期係 2027 年 1 月 27 日 — 即係話,7% 流通盤呢個結構,仲會撐多五個月。真正嘅測試唔喺今日。
有一個好有趣嘅旁證:喺 Unitree 未掛牌之前,區塊鏈平台 Hyperliquid 上面已經有掛鈎 Unitree 嘅永續合約喺度交易,價格約 674 元人民幣(US$100),隱含估值 US$400 億。
當時招股價對應嘅估值係 US$90 億。而首日收市實際落喺 US$500 億左右。
換句話講,一個冇流通盤限制、24 小時交易、任何人都可以做淡嘅離岸市場,提早幾日就 price 到接近答案。而有中籤率 0.018% 呢個瓶頸嘅在岸市場,開盤價錯得離譜(US$660 億),之後全日都喺度向下修。
Hyperliquid 之前亦準確 flag 過 CXMT 嘅爆升。呢個唔係加密貨幣好勁,呢個係「有冇做淡工具」嘅分別。
Unitree 真正賺錢嘅唔係人形機械人,係佢自己車出嚟嗰粒關節
市場當 Unitree 係「中國嘅 Tesla Optimus」。但如果你揭開招股書同拆機報告,會發現佢嘅商業模式其實同 Optimus 完全唔同 — 佢更似早期嘅大疆同比亞迪。
一部人形機械人最貴嘅部件係關節致動器(actuator),佔物料成本(BOM)大約 35%–40%。西方大部分機械人公司都係外購 — 主要買日本 HarmonicDrive、Nabtesco 呢類廠嘅諧波減速器。呢啲高減速比嘅波箱扭力大、體積細,但有兩個致命問題:一係要好深嘅金屬材料工藝,二係每改一次設計要等三至六個月供應鏈周期。
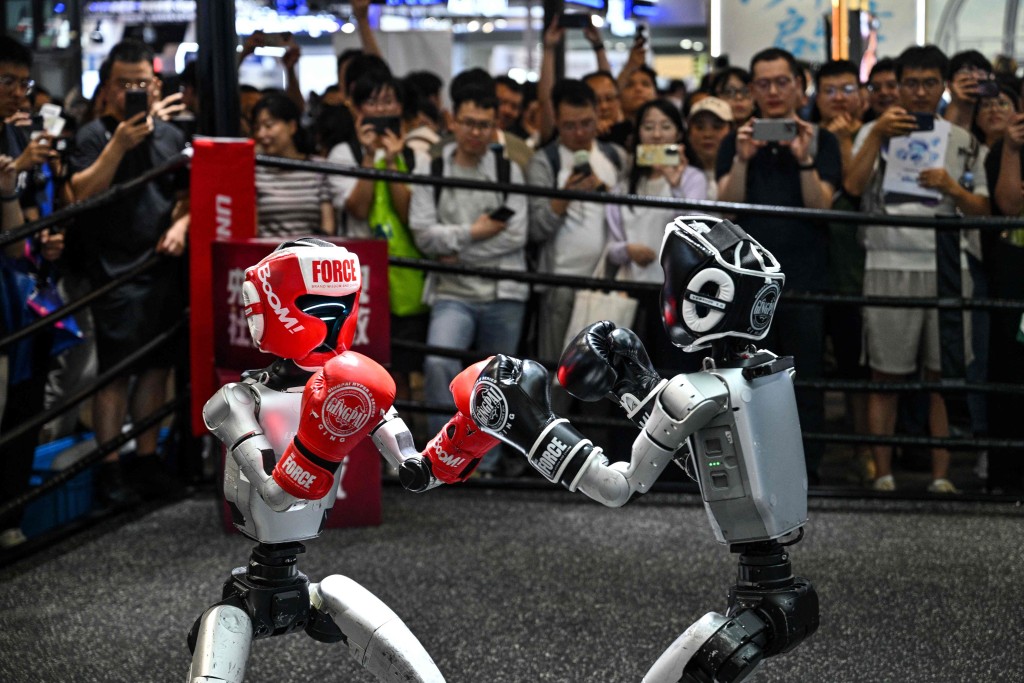
Unitree 揀咗另一條路:QDD(quasi-direct-drive,準直驅)。減速比壓到大約 1:6 至 1:9,靠高扭力密度嘅稀土永磁馬達補返,而呢啲馬達由設計到生產全部自己做。有拆機報告指出,G1 嘅致動器組件上面搵唔到任何外部馬達供應商 logo。
呢個結構嘅威力唔喺於「而家平幾多」,而喺於迭代速度。Unitree 由設計到出一個新致動器原型,以星期計;靠外部供應鏈嘅對手,同一個循環要三個月以上。
結果係:每出一代新產品,成本差距唔係收窄,而係擴闊。
呢個 template 唔新。大疆用同一招喺無人機市場食糊(自己揸住電調同飛控),比亞迪用同一招喺電動車市場食糊(自己揸住磷酸鐵鋰電芯)。核心邏輯都係:揸住 BOM 入面最貴、迭代最快嗰一格。
2023 年,Unitree 人形機械人平均售價 59.34 萬人民幣(約 US$85,000)。
2025 年,跌到 16.76 萬人民幣(約 US$25,000) — 兩年劈價 72%。
但同一時間,佢嘅毛利率由 2022–2023 年嘅 40% 中段,升到 2025 年接近 60%。
一間公司一路劈價一路毛利率上升,一般只有一個解釋:佢喺自己控制嘅成本結構度,跑得比劈價快。呢個係實打實嘅工程能力,唔係財技。
不過,QDD 有一個好硬嘅代價,而呢個代價直接決定咗 Unitree 而家嘅機械人可以做同唔可以做啲乜:
| 規格 | Unitree G1 | Tesla Optimus(設計目標) |
|---|---|---|
| 負載能力 | 約 3–5 公斤 | 約 20–25 公斤 |
| 持續作業時間 | 低負載下約 10–15 分鐘 | 目標 4–5 小時 |
| 售價 | US$13,500 起 | 目標 US$20,000–30,000 |
| 2025 年實際出貨 | 5,215 部(人形) | 數百部(內部用途) |
3 至 5 公斤負載、十幾分鐘續航 — 呢個規格可以做輕型物流、巡檢、科研平台。做唔到嘅係:工廠重型裝配、長時間連續作業。而後者先係「人形機械人取代工人」呢個故事嘅核心。
超過 70% 賣咗畀學校同研究所 — 唔係工廠
「全球出貨第一」聽落好勁。但出貨去咗邊,先係決定呢盤生意可唔可以擴張嘅關鍵。
拆開 Unitree 2025 年嘅銷售:
- 人形機械人:5,215 部,收入約 8.68 億人民幣
- 四足機械狗:23,037 部,收入約 6.98 億人民幣
- 人形佔核心業務收入 51.5%(2023 年只佔 1.9%)
- 海外收入佔比約 40%–44%
但招股書入面有一句好少人 quote:2025 年賣出嘅人形機械人,超過 70% 係用於科研同教育用途。
SemiAnalysis 嘅估算更加直接:截至 2026 年年中,真正處於「實際勞動部署」狀態嘅 Unitree 人形機械人,大約只有 250 部。
5,215 部出貨,250 部真正喺度做嘢。中間嘅 4,900 幾部,喺實驗室、大學、展廳、開發者手上。
呢個唔係話 Unitree 呃人。研究市場係一個真實而且合理嘅起步市場 — NVIDIA 早年賣 GPU 畀學術界都係咁行。
但呢個係話,今日嘅收入模式,本質上係「賣開發平台」,唔係「賣勞動力」。兩者嘅 TAM(潛在市場規模)差成千倍,而市場而家 price 緊嘅係後者。
而最新一季嘅數字,將呢個問題推得更前:
2026 年第一季收入 4.23 億人民幣,同比增長 68%。單獨睇,呢個係任何行業都會偷笑嘅增速。
但擺喺 2025 年 333% 隔籬,呢個係一個急劇減速。同期經調整淨利跌約 52% 至約 4,000 萬人民幣,原因係研發、銷售同營運開支喺 IPO 前大幅上升。公司預告上半年收入約 11 億人民幣,上半年淨利 2.74 億。
換個角度理解:當市場用 1,229 倍 PE 買一間公司嘅時候,呢間公司唔可以係「增速由 333% 跌到 68%、利潤同比腰斬」嘅狀態。呢兩件事之間有一個好大嘅缺口,而缺口最終一定要有一邊嚟填。
基金經理點睇?兩段最有代表性嘅評論:
「股價爆升明顯冇基本面支持。估值極高,但人形機械人嘅實際採用率仲係好唔確定。」
— Vey-Sern Ling,聯合私人銀行(Union Bancaire Privée)董事總經理
「真正嘅競爭考驗,係啲公司能唔能夠喺大規模工業同商業部署入面,做到可靠嘅表現同有吸引力嘅投資回報率。」
— Kangyuxiao Li,晨星(Morningstar)分析員
全球出貨榜:Unitree 5,215 部 vs Tesla Optimus 幾百部
呢一節先係最多人估錯嘅地方。
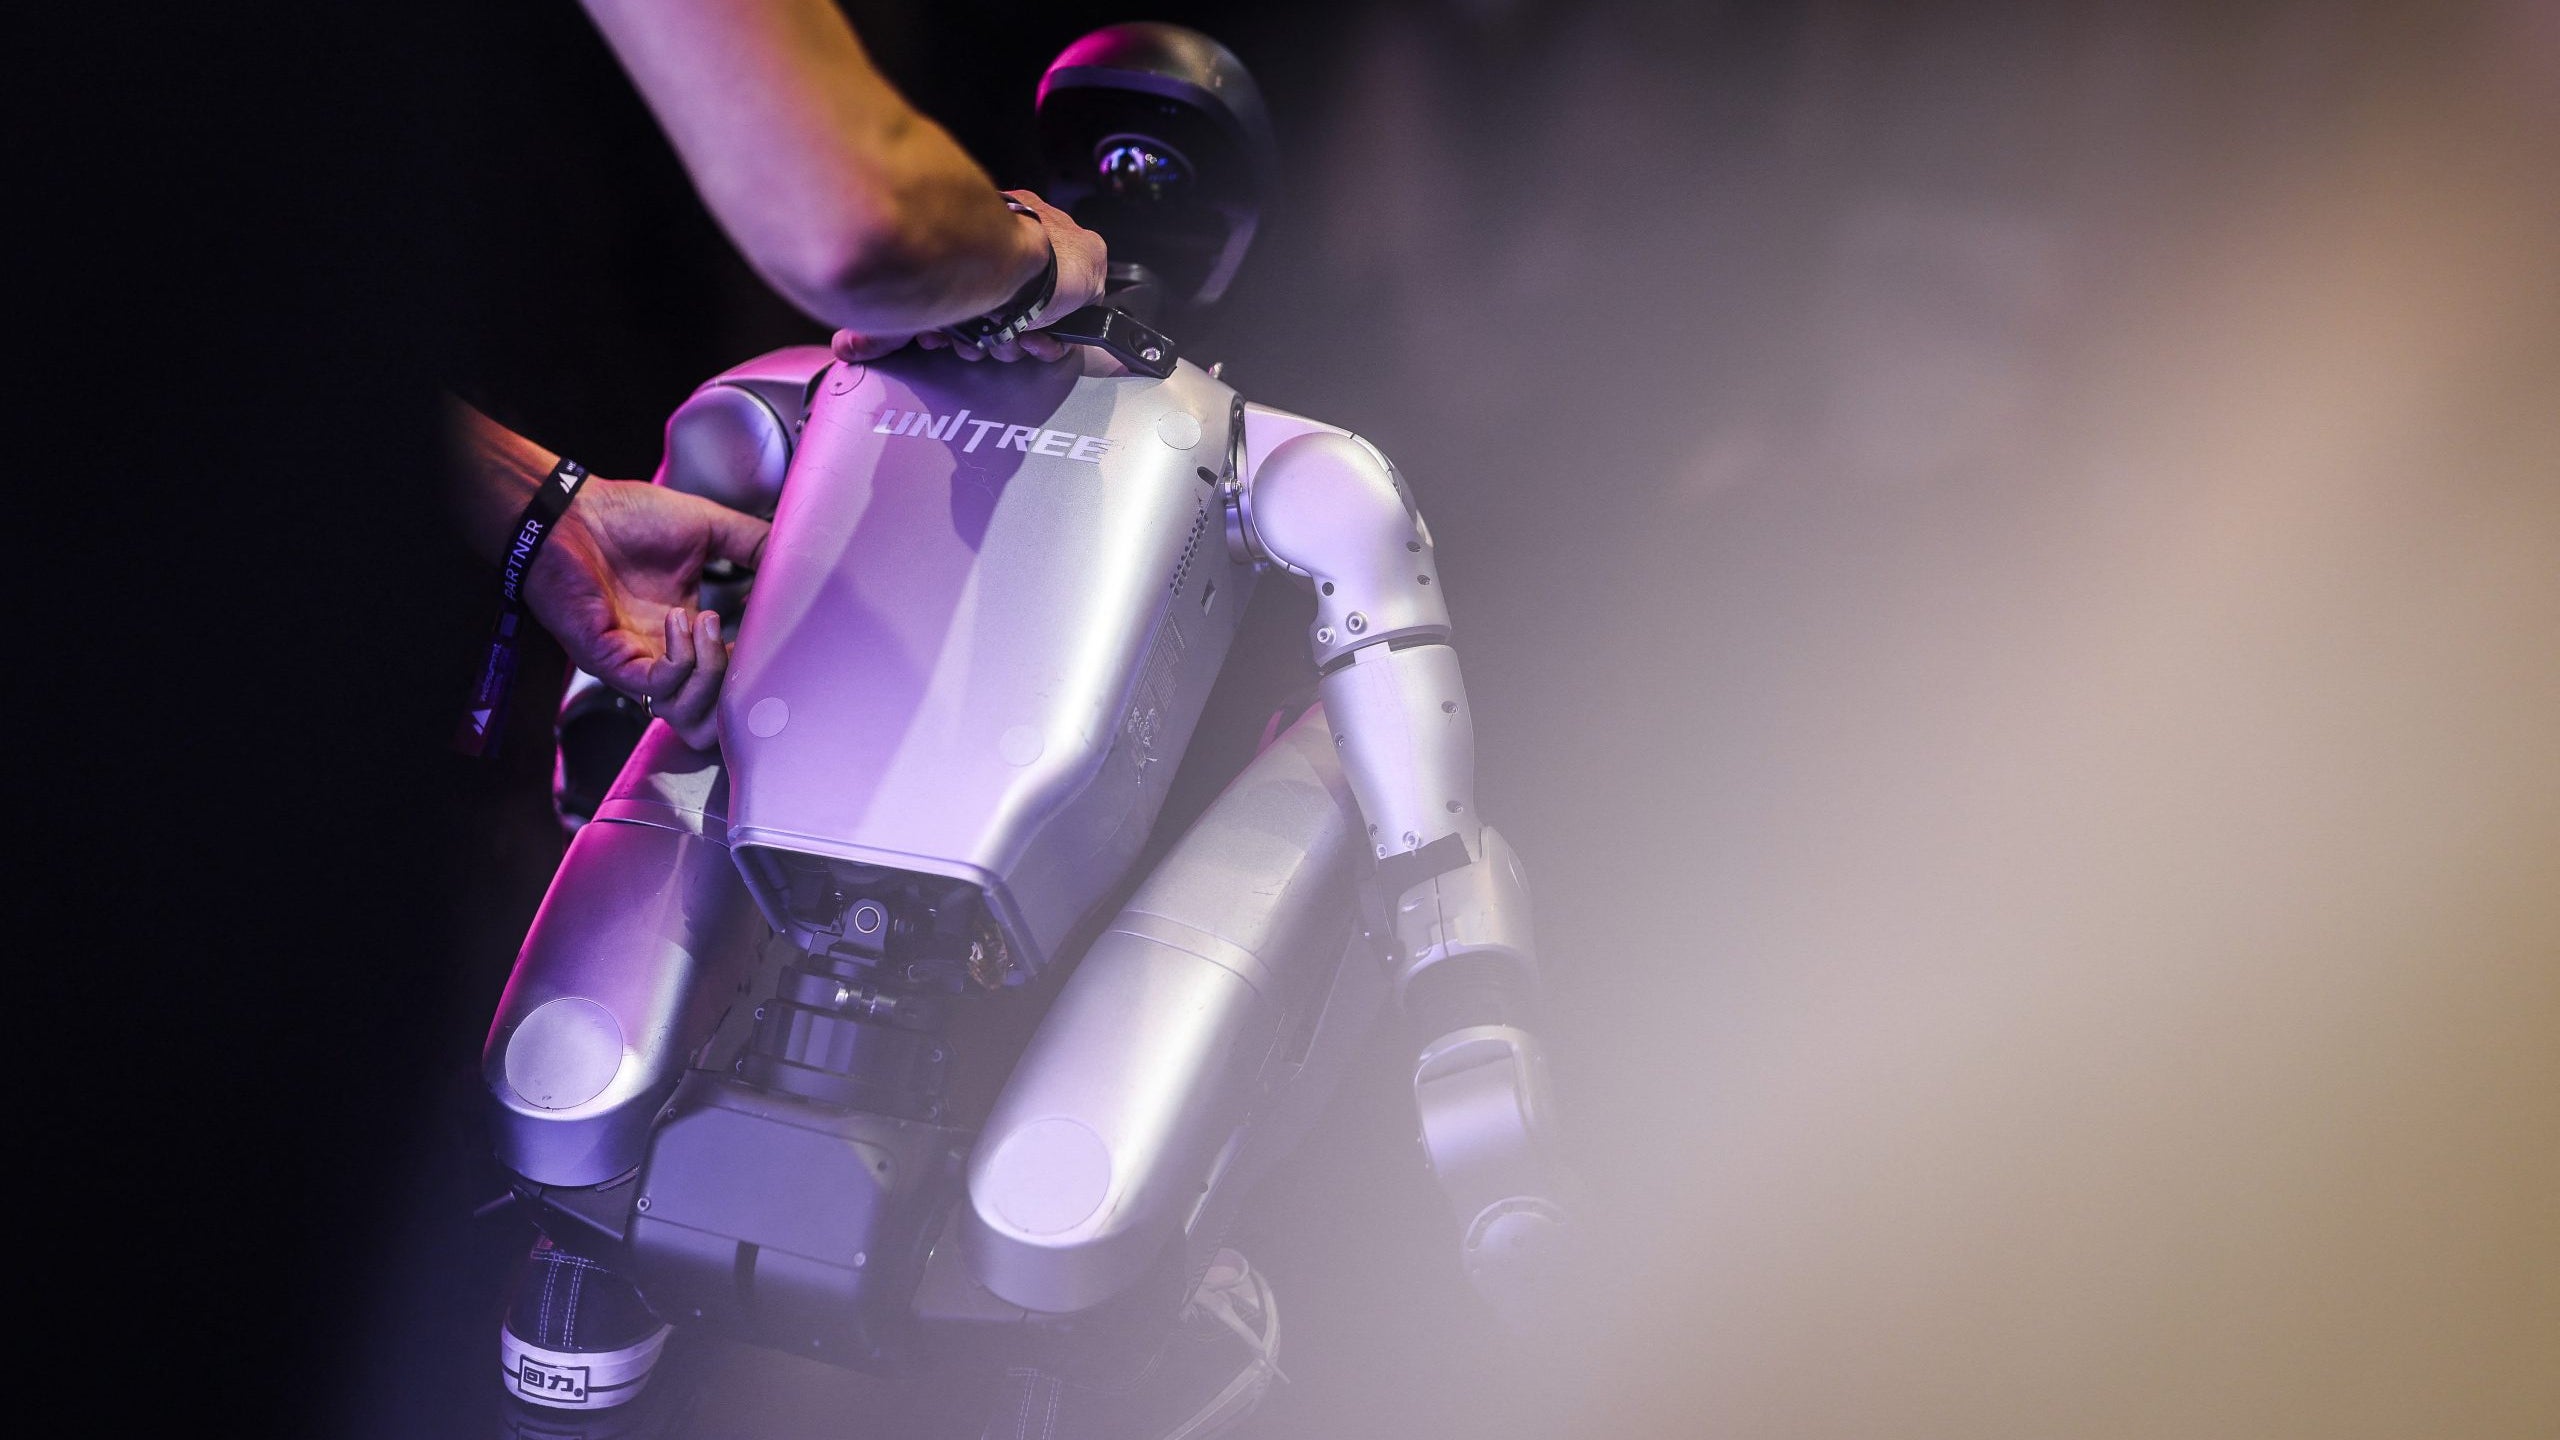
2025 年全球人形機械人出貨量,大約 13,000 部。當中中國廠商佔接近 80%(部分口徑去到 82%),而 Unitree 一間就佔咗全球約三分之一。
Tesla 呢?
| Unitree | Tesla Optimus | |
|---|---|---|
| 2025 年目標 | 無公開目標 | 5,000 部 |
| 2025 年實際 | 5,215 部人形 + 23,037 部四足 | 數百部(獨立估算 300–1,000) |
| 達標情況 | 全球出貨第一 | 低於目標逾 90% |
| 量產狀態(2026/7) | 已量產,計劃年產 75,000 部 | Fremont 產線安裝中,未正式量產 |
| 對外交付 | 已賣往全球,海外佔收入 40%+ | 目標 2026 年底,量產收入預計唔早過 2027 年底 |
Musk 已經為 Optimus 訂過八次生產里程碑,每一次都喺到期前被延後或者修改。截至 2026 年 7 月 22 日嘅 Q2 股東更新,Model S/X 產線已經拆咗,第一代 Optimus 產線喺度安裝,量產「預計今年稍後」。Musk 自己形容初期產能會「慢到令人痛苦(agonizingly slow)」。
與此同時,Tesla 2026 年計劃喺 AI 運算、Robotaxi 同 Optimus 上面花超過 US$250 億,而且話呢個開支水平仲要再維持兩至三年。Musk 亦講過,Optimus 最終可能佔 Tesla 價值嘅 80%。
呢度有個好諷刺嘅對照。
Tesla 為 Optimus 一年燒 US$250 億,零對外收入,而市場已經將呢件事 price 咗入 Tesla 股價入面好耐。
Unitree 一年收入 US$2.4 億、賺 US$4,000 萬、出貨 5,215 部,市場畀佢 US$500 億。
兩邊都貴,但貴嘅理由完全相反:Tesla 貴喺「就算做唔到都仲有部車頂住」,Unitree 貴喺「已經做到,但做到嘅嘢仲未值咁多錢」。
兩種貴,承受打擊嘅方式亦完全唔同。
股東名單:呢張唔係融資表,係一張中國科技資本地圖
一間 2016 年由一個工程師喺杭州開嘅機械狗公司,點解可以喺十年之內做到全球出貨第一、而且喺 IPO 前已經賺錢?
睇佢嘅股東名單就明白一半。
| 股東 | 持股 / 角色 |
|---|---|
| 王興興(創辦人、董事長、CTO) | 直接 21.4% + 間接約 9.5%,合共約三成 |
| 美團系 | 約 8.7%–9.65%,最大外部股東,回報約 70 倍 |
| 紅杉中國 HongShan | 約 7.1% |
| 經緯創投 Matrix Partners China | 約 5.5% |
| 騰訊、阿里巴巴、螞蟻集團、小米、字節跳動 | 直接或透過關聯實體參與 |
| 比亞迪、吉利資本、中國移動 | 產業方 / 國資背景 |
| DeepSeek | IPO 階段認購約 1.408 億人民幣 |
睇清楚呢張表嘅意思:中國幾乎所有有規模嘅互聯網平台、手機廠、車廠、電訊商同頭部 VC,全部都喺入面。
呢個唔係普通嘅融資名單。呢個係一個行業被集體選定為國家級賽道之後嘅資本佈局。
王興興本人嘅背景亦好講得通呢件事:36 歲,2016 年創立 Unitree 之前,喺大疆(DJI)短暫工作過。而佢由 2017 年推出 Laikago 四足機械人開始,一路行嘅都係「先做四足、賺住錢、再攻人形」呢條路 — 呢個係一個有現金流紀律嘅工程師路線,唔係矽谷式嘅「先燒錢建願景」。
香港傳媒近年多咗提「杭州六小龍」呢個講法 — 指杭州近年冒起嘅六間科技公司,Unitree 係其中一間,DeepSeek 亦係。
呢個標籤本身唔重要,重要嘅係佢反映嘅產業聚集效應:杭州同周邊嘅長三角,同時集齊咗電動車供應鏈(電機、電控)、消費電子供應鏈(感測器、電池)同 AI 人才。人形機械人要嘅嘢,呢三樣佔咗兩樣半。
Unitree 招股書披露,佢嘅零部件國產化率超過 90%,進口原材料只佔供應鏈約 20%。呢個數字喺中美科技脫鈎嘅背景下,係一個好硬嘅護城河 — 亦係佢可以用 US$13,500 賣一部 G1 嘅前提。
不過,「國產化率 90%」同時亦有另一面。CSRC 由受理到批准 Unitree 註冊只用咗 73 日,係科創板預審機制下最快紀錄(對比 CXMT 用咗 148 日)。「具身智能」呢個概念同時寫入咗 2025 年政府工作報告同十五五規劃建議。
審批快、政策撐、資本齊 — 呢三樣加埋令 Unitree 行得快。但同一組條件,亦令佢喺美國市場嘅身份問題變得無法迴避。呢一點,下面會講。
估值錨:Figure AI US$390 億零收入 vs Unitree US$500 億有錢賺
要判斷 Unitree 貴唔貴,唔可以淨係同 A 股比。要同全球同業比。
而一比之下,件事會變得複雜好多。
| 公司 | 估值 | 2025 收入 | 盈利狀況 | 出貨量 |
|---|---|---|---|---|
| Unitree(688836) | 約 US$500 億(8/19 收市) | 約 US$2.4 億 | 淨利約 US$4,000 萬 | 5,215 部人形 |
| Figure AI(私人) | US$390 億(C 輪 post-money) | 接近零 | 虧損 | 極少量 |
| 優必選 UBTech(9880.HK) | 上市公司 | 約 20 億人民幣 | 淨虧約 7 億人民幣 | 商用為主 |
Figure AI 呢間美國公司,C 輪融資超過 US$10 億,投後估值 US$390 億,係人形機械人史上最高估值。投資者名單包括 NVIDIA、Intel Capital、Qualcomm Ventures、Salesforce、Brookfield、Macquarie、LG、T-Mobile。公司計劃未來四年出貨 10 萬部。
但 Figure 而家嘅實質收入接近零。而 2026 年 8 月嘅二手市場成交價約每股 US$174 — 呢個訊號好清楚:市場想見到收入,先肯畀更高嘅價。
對照之下:Unitree 有收入、有盈利、有出貨、有毛利率 60%,估值 US$500 億。Figure 冇收入、冇盈利、冇規模出貨,估值 US$390 億。
Forbes 甚至用咗一個更尖嘅講法:Unitree 呢個 pop 一出,令到透過 SPAC 上市嘅 Agility Robotics 睇落「平到爆」。
喺 8 月 19 日之前,人形機械人呢個行業根本冇公開市場錨點。UBTech 蝕錢、Figure 私人估值、Tesla 藏喺車廠裏面。
Unitree 掛牌之後,所有嘢都要對呢個錨:AgiBot、傅利葉、樂聚、小米 CyberOne、Chery 旗下 AiMOGA(已表示考慮上市)…每一間去融資嘅中國人形機械人公司,估值都會 reference Unitree。
呢個先係今次 IPO 最大嘅影響 — 唔係邊個賺咗幾多,而係成個行業嘅定價基準一夜之間被重設。
而呢個錨,本身係喺 7.44% 流通盤度定出嚟嘅。
順帶一提一組容易被忽略嘅時間線:Unitree 喺 2025 年年中嘅一輪私募融資,估值約 US$17 億。到 2026 年 8 月招股 US$90 億,首日收市 US$500 億。
約 14 個月,29 倍。
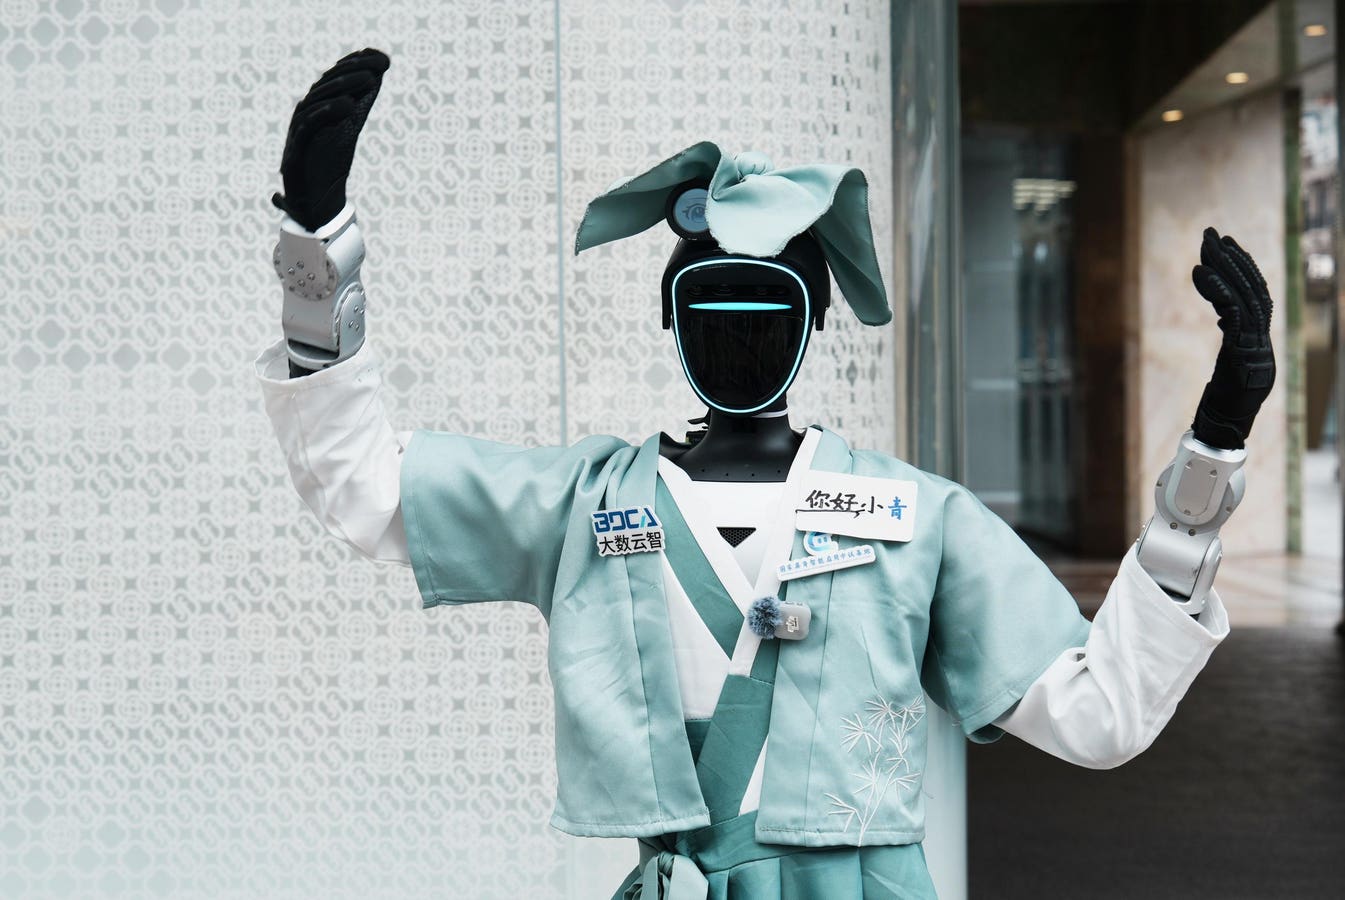
港美股投資者實際可以點:NVIDIA 揀咗 Unitree 個身體
講到呢度,一個好現實嘅問題:香港同美股投資者買唔到 688836。科創板 A 股要 QFII 或者要等納入互聯互通,ETF 亦一樣。
所以有意義嘅問題唔係「點買 Unitree」,而係「Unitree 呢件事驗證咗邊條供應鏈,而嗰條供應鏈有冇上市」。
而呢度有一條線,係今次 IPO 報道入面最少人講、但同美股最直接相關嘅:
2026 年 5 月 31 日,NVIDIA 喺 GTC Taipei 公布咗業界第一個開放人形機械人參考設計。組成:
• 身體:Unitree H2 機身 — 接近 6 呎高、150 磅、全身 31 個自由度
• 手:Sharpa Wave 觸覺五指手,22 個自由度(全身連手共 75 個自由度)
• 腦:NVIDIA Jetson AGX Thor T5000 — Blackwell GPU、2,070 FP4 TFLOPS、14 核 Arm CPU、128GB 統一記憶體
• 軟件:Isaac GR00T 開放基礎模型 + Isaac Sim / Isaac Lab / Isaac ROS
首批用家:Ai2、蘇黎世聯邦理工(ETH Zurich)、史丹福機械人中心、UC San Diego。產品由 Unitree 喺 2026 年下半年供貨。
黃仁勳原話:「人形機械人會將 physical AI 帶入全球最大嘅幾個行業,開啟一個數以兆美元計嘅經濟機會。」
呢單嘢嘅意義有兩層。
第一層:全世界最重要嘅 AI 運算公司,揀咗 Unitree 個機身做佢開放參考設計嘅標準硬件。呢個係最硬嘅技術背書 — 比任何券商報告都硬。
第二層(而且係反方向嘅):有報道指 NVIDIA 特意將軟件更新透過自己嘅 Jetson Thor 晶片派送,正正係為咗回應美國國會議員對 Unitree 硬件嘅保安疑慮。即係話,連 NVIDIA 都要為呢個合作做風險隔離。
可以睇嘅公開標的(唔係推介,係地圖)
根據各大 research 機構同指數編製商嘅公開分類,人形機械人產業鏈可以拆成三格:
- 腦(運算 / 半導體):NVIDIA(NVDA)嘅 Jetson Thor + Isaac GR00T 係事實標準。另外 Micron(MU)公開表示人形機械人嘅記憶體用量可以係一部普通汽車嘅 10 倍 — 呢個係 DRAM 週期以外嘅一條新需求線。
- 身體(致動 / 傳動 / 感測):日本 Harmonic Drive Systems(6324.T)同 Nabtesco(6268.T)係諧波減速器同精密減速機嘅全球技術領先者;中國方面綠的諧波國內市佔超過 60%;三花智控據報收過 Tesla 一張約 US$6.85 億嘅線性致動器訂單,2025 上半年機械人業務收入同比升 320%。
- 整機(integrator):呢一格喺公開市場最細。UBTech(9880.HK)係港股唯一純人形機械人上市公司,但持續虧損。Unitree 上市後,呢一格會急速擴張。
指數層面,美股有 KraneShares Global Humanoid Robotics and Physical AI Index ETF(KOID),2025 年 6 月 4 日成立,持有 58 隻股票,採等權重。最新前五大持倉係 Allient、Hexagon AB、Teradyne、Rainbow Robotics、Jabil,單一權重約 2.3%–2.6%。總開支比率 0.79%(淨 0.69%)。
值得留意嘅係:KOID 大約 74% 權重落喺零部件供應商,而唔係整機廠。呢個配置本身就已經係一個判斷 — 賣鏟嘅比淘金嘅穩陣。
以上係產業鏈地圖,唔係買入建議。三個必須講清楚嘅前提:
一、日本減速器股同中國零部件股嘅估值,喺 2025–2026 年已經跟住人形機械人主題升過一大段,唔係低位。
二、KOID 成立至今唔夠 15 個月,規模細,買賣差價同溢價/折讓風險比大型 ETF 高。
三、整個板塊嘅收入,今日仍然主要嚟自研究同示範用途。如果大規模工業部署嘅時間表推遲兩三年,今日所有基於 2030 年出貨量嘅估值模型都要重做。
風險清單:五個日期,五個數字
最後呢一節係最實用嘅。唔係睇好定睇淡,係列出「之後要 watch 咩」。
五個日期
- 2026 年 8 月 26 日(上市第 6 個交易日) — 20% 日內漲跌幅限制開始生效。喺此之前,價格可以無限制波動。之後,波動會被規則框住,但同時亦意味住如果出現持續拋售,會出現連續跌停嘅可能。
- 2026 年 10 月下旬(Q3 業績) — 第一份上市後成績表。要睇嘅唔係收入增長,而係增速有冇由 68% 進一步跌落去,以及研發同銷售開支點樣影響利潤。
- 2026 年 12 月 31 日 — 中國官方定下嘅目標:一萬部人形機械人喺工廠、倉庫、醫院同應急場景實際運作。呢個係部署指令,唔係願景;年底會有官方數字,而 Unitree 係最大受惠者之一。
- 2027 年 1 月 27 日 — 長鑫存儲(CXMT)解禁日。呢個係最好嘅前車之鑑:同樣係 6.73% 流通盤、同樣係首日 +466%。CXMT 解禁後嘅走勢,基本上就係 Unitree 未來嘅預演。
- Unitree 自身解禁 — 策略配售同創投股東分階段解禁。7.44% 流通盤變成 30%、50%,係一個結構性事件,唔係消息面事件。
五個數字
逐個解:
- 250 部 — 呢個數要升。如果 2026 年底佢仲係得幾百部真正喺度做嘢,咁「賣開發平台」呢個定性就會坐實,而估值倍數要重新計。
- 68% — 增速。1,229 倍 PE 需要嘅唔係 68%。
- 262 項專利 — 截至 2026 年 1 月,Unitree 全球註冊專利 262 項,當中國內發明專利只有 20 項。同期優必選(UBTech)有 2,985 項授權專利。Unitree 一路行嘅係「商業秘密優先」路線,喺快速迭代嘅市場係合理策略,但當對手開始逆向工程佢啲設計,呢個就變成實質風險。
- 100+ 間公司 — Counterpoint Research 預期,喺第一批 IPO 之後,中國人形機械人公司數目會由超過 100 間,整合到剩返幾十間。整合期對龍頭有利,但整合期本身係價格戰。
- 40%+ 海外收入 — 呢個係最脆弱嗰格。往下睇。
Unitree 海外收入佔比超過 40%,而美國係當中重要一塊。同時:
• 美國已經以國家安全理由,限制新嘅外國製人形同四足機械人進口。Unitree 喺招股文件中警告呢啲措施可能影響未來美國銷售。
• 2026 年 3 月,美國眾議院國土安全小組委員會就 Unitree 嘅國安風險舉行過專門聽證會。
• 參議員 Cotton 同 Schumer 同月提出《American Security Robotics Act》,禁止聯邦機構向外國對手企業採購無人地面系統。
• 參議員 Rick Scott 5 月提出嘅《Blocking CCP Spy Tech Act of 2026》點名 Unitree,要求國安調查作為繼續進入美國市場嘅前提。
技術層面亦有紀錄:2025 年 9 月,獨立研究員披露咗一個名為 UniPwn 嘅藍牙低功耗漏洞,影響 G1、H1 人形同 Go2、B2 四足;另有編號 CVE-2025-2894 嘅 Go1 遠端存取通道問題。Unitree 表示已完成大部分修復,但暫未有獨立第三方審計確認。
呢啲法案截至目前都未通過。但對一間 40% 收入嚟自海外嘅公司嚟講,呢個係一條唔喺財務報表入面、但隨時可以改寫財務報表嘅風險線。
將成篇文收埋一句:
Unitree 係一間好公司 — 佢係全球第一間喺人形機械人度真正賺到錢嘅公司,佢嘅 QDD 自研路線係一個會隨時間擴闊優勢嘅結構,連 NVIDIA 都揀咗佢個機身做參考設計。呢啲全部都係真嘅。
但 8 月 19 日發生嘅嘢,同「Unitree 係唔係好公司」關係唔大。喺 7.44% 流通盤、980 萬個帳戶搶 970 萬股、首五日冇漲跌停嘅條件下,任何一間 story 夠好嘅公司都會出現同樣嘅價格。長鑫存儲 +466%,炬光單簽獲利破紀錄,Unitree +629% — 呢個係同一套機制,run 咗三次。
所以真正嘅問題唔係「Unitree 值唔值 US$500 億」。真正嘅問題係:當流通盤由 7.44% 變返正常水平嘅時候,呢個價仲企唔企得住。
答案唔喺今日。答案喺解禁日。
一個唔關 Unitree 事嘅觀察
最後想指出一件事,同 Unitree 本身冇乜關係,但可能更加重要。
2026 年嘅 A 股市場,連續出現咗 CXMT(+466%)、Unitree(+629%)呢類硬科技新股首日暴漲。呢個現象背後有一個共通結構:10% 發行比例、7% 左右實際流通、首五日冇漲跌停、加上巨額散戶認購。
呢套機制嘅效果,係將國家想扶持嘅產業(記憶體、人形機械人、光子)嘅估值一次過推到極高,令佢哋可以用極少嘅股權換到極大量嘅資金 — CXMT 集資 579 億人民幣,係佢招股書列明投資項目所需嘅接近兩倍。
從資本配置嘅角度睇,呢個係一個效率極高嘅設計。從價格發現嘅角度睇,呢個係一個系統性嘅扭曲。
兩件事同時成立。而作為投資者,你要清楚自己而家參與緊嘅係邊一邊。