Anthropic 招股書流出
「蝕」420 億,340 億係帳面數
5,180 億算力帳單邊個埋單?
9 月 28 日星期一,美東時間夜晚,路透連發三篇獨家。
三篇講嘅都係同一份文件:Anthropic 仲未公開嘅上市招股書草稿。第一篇講數:2025 年收入約 45.9 億美元,按年增長約 12 倍(《財富》等報道為 1,088%);淨虧損約 420 億美元;未來要付嘅雲端、算力同基建承諾合共 5,180 億美元。第二篇講風險:招股書警告,先進 AI 可能帶嚟「災難性甚至關乎人類存亡嘅風險」,模型可能出現「抗拒關機」、「隱瞞或操縱資訊」、「類似勒索」嘅行為。第三篇講權力:七個聯合創辦人會透過一間「Founder LLC」,用一股 Class F 股份控制重大事項上 50.1% 嘅投票權。
第二朝,全世界嘅標題差唔多都係兩句:「Anthropic 蝕 420 億」、「AI 公司自己話 AI 可能滅絕人類」。估值目標就係 2 萬億美元以上,係佢 5 月嗰輪融資 9,650 億嘅兩倍有多。
9 月 29 日美股收市,反應出奇地平靜:標普 500 跌 0.17%,納指跌 0.09%。手持大量 Anthropic 權益嘅 Amazon 升 0.21%、Alphabet 跌 0.53%;Nvidia 跌 0.72%,Broadcom 反而升 1.58%。同一日,30 年期美債息盤中升穿 5.6%,係 2002 年以嚟最高;Amodei 就喺白宮同特朗普食午飯,簽咗一份自願性質嘅「超級智能協議」。
如果只睇標題,好容易得出兩個結論:一係「燒錢燒到咁都敢上市」,一係「連佢自己都驚,仲買?」。但將招股書嘅數字逐個拆開,會見到三件同標題唔同嘅事:420 億虧損入面,大約 340 億係帳面數;2025 年嘅數已經過時;真正值得問嘅,係嗰張 5,180 億嘅算力帳單最後由邊個埋單。
呢篇文想答三條問題:420 億「蝕本」其實係乜;2 萬億美元到底買緊啲乜;同埋 IPO 集返嚟嘅錢流去邊、公眾投資者攞到啲乜。
註:Anthropic 未正式公開招股書,並拒絕回應路透查詢。本文招股書數字全部嚟自路透、《財富》、金融時報等媒體引述嘅草稿內容,正式版本可能會改。
一晚三篇獨家:招股書講咗啲乜
先將時序排清楚。呢份招股書唔係突然出現,佢係過去八個月一連串融資、合約同表態嘅結果。
再將幾年嘅數排埋一齊睇,會清楚好多:
| 項目 | 2024 年 | 2025 年 | 2026 年(已知) |
|---|---|---|---|
| 收入 | 約 3.9 億(由增長率推算) | 45.9 億 | 第一季 47.3 億;第二季超過 115 億 |
| 經營虧損/利潤 | −29.8 億 | −80.6 億 | 第二季經調整經營收入轉正(金額未正式披露) |
| 淨虧損 | −83.1 億 | −419.7 億 | 未有公布 |
| 算力及基建開支 | 約 2025 年嘅三分一 | 73.3 億(佔經營開支 58%) | 未有公布 |
| 現金及短期投資(年底) | — | 202.8 億 | 2 月集資 300 億、5 月再集 650 億 |
單位:美元。資料來源:路透、《財富》、雅虎財經(Brian Sozzi)、CNBC 引述嘅招股書草稿及公司初步數字;2026 年經營利潤係「經調整」數字,唔係按一般公認會計準則(GAAP)。
表面睇,呢間公司一年收入 45.9 億、淨蝕 420 億,蝕嘅錢係收入九倍。但留意兩樣嘢:第一,淨虧損同經營虧損差咗 340 億;第二,2026 年單係第二季嘅收入,已經係成個 2025 年嘅兩倍半。標題講嘅故事,同數字講嘅故事,係兩回事。
市場第一日反應平淡,雖然當日美股主要受長債息拖累,原因未必單一。9 月 29 日同 Anthropic 關係最深嘅幾隻股票,Amazon +0.21%、Alphabet −0.53%、Microsoft −0.05%、AMD −0.05%,全部喺一個百分點以內;Broadcom 升 1.58%,半導體 ETF(SOXX)升 1.19%。換句話講,一份「蝕 420 億、AI 可能滅絕人類」嘅招股書,冇令任何一個供應商或者股東嘅股價大郁。其中一個可能原因,要由嗰 340 億講起。
420 億「蝕本」入面,340 億係帳面數——而且可能正係其他投資者嘅「收益」
路透篇報道有一句好重要、但好少人轉載嘅說明:接近 420 億嘅淨虧損入面,包括一筆大約 340 億美元嘅會計費用,反映嘅係「之前融資、將來可能轉做 Anthropic 股份嘅工具,估計價值上升」,而唔係公司營運使出去嘅錢。
想像你開一間舖,開業時問朋友借咗 10 萬,講明將來可以用呢筆錢換舖頭股份。
三年後舖頭好旺,估值升咗十倍。朋友手上張「換股紙」而家值 100 萬。按會計準則,呢張紙對你嚟講係一項負債,佢價值升咗 90 萬,你本帳就要記一筆 90 萬嘅「損失」——但你一蚊都冇多俾過朋友,舖頭日常生意亦冇變差。
可換股票據、認股權證、部分優先股,喺未上市公司嘅帳目入面,好多時就係咁處理。公司估值升得愈快,呢類「帳面虧損」就愈大。一般嚟講,當呢啲工具喺上市時轉做普通股,呢類重估就會停止。
Anthropic 嘅估值喺 2025 年到 2026 年升得有幾快?2 月 3,800 億、5 月 9,650 億、而家叫價 2 萬億。估值升得咁急,持有「將來可以換股」工具嘅投資者,帳面價值自然大升——對 Anthropic 嚟講,就係一筆大額會計費用。
鏡子嘅另一面:Amazon 本帳
咁邊個持有呢啲工具?招股書報道冇講明 340 億對應邊啲工具、由邊個持有,要等正式版本先知。但有一間上市公司自己公開過手上持有乜:Amazon。
據 TheStreet 引述 INDmoney 對 Amazon 公開文件嘅整理,截至 2026 年 6 月,Amazon 資產負債表上嘅 Anthropic 投資值 1,904 億美元,分兩部分:925 億無投票權優先股,加 979 億可換股票據。而 Amazon 本身嘅業績亦多次因為 Anthropic 記入大額收益:2025 年第三季一次過記咗 95 億美元稅前收益,2026 年第一季再記 168 億;第二季非經營性稅前收益更達 534 億,Amazon 話「主要來自」Anthropic 投資。
即係話,Anthropic 帳面上嘅「虧損」,同 Amazon 帳面上嘅「收益」,好大機會係同一件事嘅兩面:Anthropic 愈值錢,佢要記嘅負債重估愈大,而持有可換股票據嘅投資者就記收益。兩邊都係帳面數,冇現金易手。
分析員估計 Amazon 持有 Anthropic 大約 15% 至 20%,Alphabet 約 10% 至 15%(TheStreet 引述 The Motley Fool 分析員估算;Amazon 本身冇披露持股比例)。用 1,904 億 ÷ 9,650 億粗略計,Amazon 嘅帳面值大約等於 5 月估值嘅 19.7%,同呢個範圍吻合。如果真係以 2 萬億上市,Amazon 嗰份權益會值 3,000 億至 4,000 億美元,即係 Amazon 9 月 29 日收市市值(約 2.66 萬億)嘅 11% 至 15%。
咁點解招股書流出嗰日,Amazon 得升 0.21%?一個合理嘅解釋係:Amazon 本帳已經按 9,650 億估值記咗收益,市場早就知;而 2 萬億只係目標價,未定價、未上市,就算上咗市,舊股東一般亦有禁售期。對股價嚟講,一日未有實際成交價,呢筆數就仍然係「帳面上嘅帳面數」。
扣除帳面數之後嘅經營虧損
拎走 340 億之後,剩返嘅就係經營數字:2025 年收入 45.9 億,總經營開支 126.5 億,經營虧損 80.6 億。當中算力同基建開支 73.3 億,比 2024 年多三倍,佔經營開支大約 58%。
AI 行業長期批評者、EZ Primary Research 嘅 Ed Zitron 就係抓住呢點:Anthropic 用 126 億去換 46 億收入(TechTimes 引述)。呢個批評喺 2025 年嘅數字上成立。但問題係,2025 年嘅數字,對一間 2 萬億嘅估值嚟講,已經唔係重點。
睇未上市科技公司嘅帳目,有兩條線要分開:「淨虧損」包括大量同融資結構有關嘅帳面重估,「經營虧損」先反映門生意本身。420 億呢個數字好適合做標題,但如果用佢嚟判斷 Anthropic 經營虧損有幾大,就會高估大約五倍;真正嘅現金消耗,要等正式招股書嘅現金流量表。
反過嚟,亦唔好因為「大部分係帳面數」就覺得冇問題。帳面數代表嘅,係早期投資者手上嘅權益愈嚟愈值錢——即係話,將來上市之後,公眾投資者買入嘅價錢,已經包含咗佢哋嘅大部分回報。
2025 年嘅數已經過時:2 萬億買緊嘅係 2026 下半年
如果只睇 2025 年,Anthropic 係一間收入 46 億、經營蝕 81 億嘅公司,叫價 2 萬億即係 435 倍市銷率,荒謬到冇得傾。但市場亦會參考 2026 年嘅數字——雖然係公司向投資者提供、未經審核嘅初步數字,但完全係另一個級數。
年化收入(即係攞最近一段時間嘅收入乘返成一年)嘅軌跡更誇張:2025 年底約 90 億美元,2026 年 2 月約 140 億,5 月約 470 億,到 7 月底已經超過 650 億。本站 9 月 26 日寫 Akamai 嗰篇已經引用過呢組數字,今次招股書草稿亦同呢個方向一致。
利潤方面,據《財富》同金融時報報道,Anthropic 向投資者表示第三季(9 月 30 日,即係今日結算)預計會連續第二季錄得經調整經營利潤;毛利率超過 80%,但呢個數係未扣分成畀 Amazon 等分銷夥伴、同埋訓練模型嘅成本。TechTimes 另外報道,公司話唔預期之後嘅季度可以持續盈利,因為要為下一代模型大幅增加基建開支。換句話講,經調整經營利潤係「有」,但係喺兩輪大規模投資之間嘅空檔出現,唔好當係常態。
2 萬億用唔同嘅分母計
估值貴唔貴,視乎你用邊個收入做分母。《福布斯》專欄作者 Jim Osman 9 月 17 日做過一個計法,可以直接用:
| 分母 | 收入 | 2 萬億對應嘅市銷率 | 性質 |
|---|---|---|---|
| 2025 年實際收入 | 45.9 億 | 約 435 倍 | 已經過時 |
| 7 月底年化收入 | 650 億+ | 約 31 倍 | 最新公開數字 |
| 年底年化收入(投資者預期) | 約 1,200 億 | 約 17 倍 | 要今年下半年再翻近一倍 |
| 2028 年收入(公司預測) | 1,900 億至 2,000 億 | 約 10 倍 | 兩年後嘅預測 |
資料來源:《福布斯》Jim Osman(9 月 17 日)、路透(2028 年預測)、彭博(年化收入);435 倍由本文按 2025 年收入計算。
作個對比:本站 9 月 29 日計過,SpaceX 以接近 2 萬億市值計,市銷率大約 63 倍。Anthropic 用 7 月底年化收入計,大約係 SpaceX 嘅一半。單睇倍數,唔算離晒譜;問題係 31 倍呢個數,建基於收入可以用而家嘅速度繼續翻倍。
再睇估值嘅爬升速度:2 月 3,800 億、5 月 9,650 億、上市目標 2 萬億。八個月入面(以目標價計)變成原來約 5.3 倍。Osman 篇文標題直接叫〈Anthropic IPO Could Hit $2 Trillion—And Put Public Investors Last〉(可能將公眾投資者排最尾),文中亦寫到:公眾投資者可能喺「最容易賺嘅估值升幅已經發生之後」先入場。
| 公司 | 9 月 29 日收市市值(美元) | 備註 |
|---|---|---|
| Nvidia | 約 5.49 萬億 | |
| Apple | 約 4.81 萬億 | |
| Alphabet | 約 4.17 萬億 | Anthropic 股東(估計 10%–15%) |
| Microsoft | 約 3.78 萬億 | OpenAI 股東,亦投資 Anthropic |
| Amazon | 約 2.66 萬億 | Anthropic 股東(估計 15%–20%) |
| 台積電(美國預託證券) | 約 2.37 萬億 | |
| Anthropic(上市目標) | 2 萬億以上 | 5 月估值 9,650 億 |
| SpaceX | 約 1.97 萬億 | 6 月上市,路透話招股時估值 1.77 萬億 |
| Meta | 約 1.88 萬億 | |
| Broadcom | 約 1.70 萬億 | Anthropic 最大 XPU 客戶之一(本站 9 月 3 日) |
| Tesla | 約 1.39 萬億 |
資料來源:Polygon 市值數據(9 月 29 日收市)。
以 2 萬億上市,Anthropic 一出世就會大過 Meta、Broadcom 同 Tesla,同 SpaceX 差唔多,喺美國上市公司入面排大約第七。一間 2021 年成立、2025 年收入得 46 億嘅公司,五年就行到呢個位置,速度極之罕見。
5,180 億算力帳單:呢次 IPO 係「埋單」,唔只係「擴張」
如果 340 億係被誤讀咗嘅數字,咁 5,180 億就係被忽略咗嘅數字。
招股書草稿顯示,Anthropic 已經承諾喺未來大約十年,同六個夥伴付出至少 5,180 億美元嘅雲端、算力同基建費用。本站 9 月 26 日寫 Akamai 時引述過「過去 11 個月據報簽咗最多 5,170 億美元算力合約」,今次招股書基本上確認咗呢個數量級。
要公平咁講:承諾係分七至十年付,唔係明日就要找數;收入如果繼續咁增長,有機會大部分由生意本身支付——但招股書寫明,約 80% 唔可以取消,或者無論用唔用都要俾。但就算將 2025 年底嘅現金、今年兩輪融資同 IPO 最多 1,000 億(假設全部係新股、未扣今年開支)全部加埋,都只係 5,180 億嘅四成左右。股票分析員 Ross Hendricks 喺社交媒體嘅問法好直接:「假設 IPO 攞到 1,000 億股本……然後呢?再喺債市借 4,000 億?」(TechTimes 引述;路透翌日報道指承諾係分約十年支付)
所以呢次 IPO 嘅性質,同一般科技公司「集資擴張」唔同。佢更似係一間已經落咗大量訂單嘅公司,搵公眾投資者一齊埋單。
張帳單寄去邊
咁 5,180 億最終會流去邊?路透 9 月 29 日跟進報道列出招股書明細:未來七至十年,Anthropic 同六個夥伴合共要付至少 5,180 億,當中大約 80% 唔可以取消,或者「無論用唔用都要俾」。按金額排:Broadcom 相關設備租約約 1,612 億(除非違約,雙方都唔可以取消)、Google 至少 1,111 億、Amazon 1,100 億、SpaceX 旗下 xAI 最多 845 億(用 Nvidia 晶片,大部分可以 90 日通知取消)、Microsoft 314 億、AMD 逾 200 億。招股書甚至寫明:「如果實際用量唔夠,我哋要將差額補畀 Google」,Amazon 協議亦有類似條款。再對照過去一年公開嘅合約同股權關係:
| 供應商 | 已公開嘅算力協議 | 同 Anthropic 嘅股權關係 |
|---|---|---|
| Amazon(AWS) | 招股書:1,100 億(2026 年 5 月至 2036 年 4 月);4 月公布 10 年超過 1,000 億、最多 5GW Trainium | 股東(估計 15%–20%) |
| Google/Broadcom | 招股書:Google 至少 1,111 億(2026 年 4 月至 2033 年 7 月);另有約 1,612 億 Broadcom 相關設備租約,基本唔可以取消 | Google 係股東(估計 10%–15%);Broadcom 唔係股東 |
| Microsoft Azure(Nvidia 晶片) | 2025 年 11 月承諾買 300 億 Azure 算力;招股書:314 億(2026 年 11 月至 2033 年 5 月),除非 Microsoft 違約否則唔可以取消 | Microsoft 投資最多 50 億、Nvidia 最多 100 億 |
| Akamai | 5 月 18 億 + 9 月 116 億七年 CPU 雲端合約(唔喺招股書 5,180 億嘅六個夥伴之內) | 倒轉:Anthropic 持有 Akamai 認股權證 |
| AMD | 7 月 22 日 2GW MI450(本站 9 月 22 日);招股書:算力逾 200 億 | AMD 承諾最多 50 億策略性投資 |
| xAI(SpaceX 旗下) | 招股書:最多 845 億 Nvidia 算力,至 2029 年,大部分可 90 日通知取消 | 競爭對手 |
呢張表最值得留意嘅,係第三欄。Anthropic 好幾個大供應商,同時係佢嘅股東:Amazon 同 Google 一邊持股、一邊收租;Microsoft 同 Nvidia 喺 2025 年 11 月一齊投資,而 Anthropic 就承諾買用 Nvidia 晶片嘅 Azure 算力;AMD 承諾買最多 50 億 Anthropic 股份,同時供應逾 200 億算力。招股書自己都將呢點列為風險:Amazon、Google 同 Microsoft 同時係投資者、客戶、雲端供應商、分銷商同競爭對手,誘因「未必完全一致」。
IPO 之後再加一層:路透 9 月 11 日報道,Nvidia 洽談以最多 100 億美元做基石投資者。The Motley Fool 篇分析嘅標題一針見血:「佢會係買緊自己嘅需求」。《福布斯》Osman 亦寫到,招股書要講清楚 1,000 億集資有幾多用嚟做新產品、有幾多用嚟履行基建承諾——否則冇人知道呢筆錢係增長資本、舊股東套現,定係「最終經 Anthropic 流去佢嘅策略供應商」嘅融資。
供應商投資客戶、客戶再用啲錢買返供應商嘅產品,業界叫「循環融資」。本站 9 月 22 日寫 AMD 送認股權證畀 OpenAI 同 Meta、9 月 26 日寫 Akamai 送認股權證畀 Anthropic,都係呢個模式嘅變種。
呢種安排本身唔違法,亦唔等於收入係假。關鍵係成條鏈最尾嘅付款人——即係用 Claude 嘅企業同個人——係咪真係俾緊錢,同埋俾得起幾耐。只要最終需求真實,循環融資只係加快咗建設;如果最終需求放慢,成條鏈就會一齊收縮。
雅虎財經執行編輯 Brian Sozzi 嘅評語講出咗成件事嘅份量:5,180 億呢個數,顯示 AI 生態已經纏得幾緊;如果 Anthropic 做唔到佢描繪嘅願景,好多其他公司都會喺股票同債券兩方面承受重大財務風險。
呢個亦解釋咗點解本站 9 月 3 日寫 Broadcom 時講過,Anthropic 上市係 Broadcom「三張底牌入面最重要嘅一張」:最大客戶嘅付款能力,會由「靠融資平台」變成「靠公開市場」。今日睇返,受影響嘅唔只 Broadcom,而係成張表。
9 月 29 日有一個小細節:Akamai 收市 $108.45,比 9 月 25 日跌咗 4.82%,已經低過 Anthropic 手上認股權證嘅行使價 $111.33。本站 9 月 26 日寫過,市場畀張 116 億大單嘅溢價一日之內差唔多食晒;再過兩個交易日,張權證已經「價外」。市場對「接 Anthropic 大單」嘅熱情,明顯冇標題咁高。
兩個客戶佔四分一收入,而且好多大客冇長約
收入增長好勁,但係邊個俾?招股書草稿有兩句,對一間叫價 2 萬億嘅公司嚟講份量好重:
- 2025 年,兩個客戶佔咗接近四分一收入;
- 好多最大嘅客戶冇簽長期合約,隨時可以減少甚至停止開支。
路透同《財富》都冇點名嗰兩個客係邊個,呢度唔會估。但有一個公開背景值得知道:Business Insider 6 月報道(36Kr 轉載),AI 編程工具 Cursor 喺最瘋狂嘅早期,一度貢獻 Anthropic 四至五成收入;之後 Anthropic 推出自家 Claude Code 同 Cursor 正面競爭,Cursor 就轉去自研模型,再接受 SpaceX 收購——本站 9 月 29 日文章提過,SpaceX 以 600 億美元全股票收購 Cursor,8 月 14 日已經完成,而 SpaceX 旗下嘅 SpaceXAI 正正係 Anthropic 嘅競爭對手。
即係話,AI 模型公司嘅大客,好容易一夜之間變成對手嘅附屬公司,或者自己變成對手。「冇長約」呢四個字,喺呢個行業嘅份量比一般軟件公司重。
另一個角度,係將鏡頭轉去供應商嗰邊。本站 9 月 26 日計過:Akamai 今年簽落 144 億美元大型合約,93% 嚟自 Anthropic。Anthropic 依賴少數大客,而佢嘅供應商又依賴 Anthropic。集中度風險唔係一間公司嘅事,而係成條鏈兩頭都集中。
當然,2025 年嘅客戶結構未必代表而家。2026 年第二季收入係一年前嘅 14 倍幾,客戶群可能已經闊咗,但要等正式招股書先知;Anthropic 4 月話過,有超過 10 萬個客戶經 Amazon Bedrock 用 Claude。但反過嚟講,經 Amazon 賣出去嘅收入要同 Amazon 分成——金融時報報道嘅 80% 毛利率,就係未扣呢部分。正式招股書最值得睇嘅其中一個數,就係 2026 年上半年嘅客戶集中度同分成比例。
七個創辦人一股攞 50.1%:Founder LLC 同長期利益信託
如果話財務數字係「你買緊乜」,管治結構就係「你買完之後有冇得講嘢」。路透第三篇獨家講嘅,就係呢樣。
根據路透睇到嘅文件,Anthropic 會成立一間 Founder LLC,初期由七個聯合創辦人組成,包括行政總裁 Dario Amodei、總裁兼董事會主席 Daniela Amodei、首席算力官 Tom Brown、研究員 Chris Olah。招股書形容佢哋係「特別適合做我哋使命嘅守護者」。
具體安排:
- Anthropic 一共有五類股份。公眾投資者買嘅係 Class A,一股一票;策略夥伴手上嘅股份,投票權極少(Amazon 披露嘅 Anthropic 優先股本身就係無投票權)。
- 董事會入面,Daniela Amodei、Dario Amodei 同一位未公布人選,由 Class F 同 Class A 股東一齊選;另外四個董事由長期利益信託選,現任受託人包括前聯儲局主席伯南克(Ben Bernanke)同國家安全專家 Richard Fontaine。
- 創辦人如果辭職、身故、賣股過多或者「有因」,可以被移出 Founder LLC;剩返兩個或以下創辦人時,Class F 嘅特別投票權開始逐步取消。
- Anthropic 繼續以特拉華州「公益企業」(Public Benefit Corporation)身份營運,法律上容許管理層平衡股東同全人類嘅利益。
最關鍵嘅一句,係招股書自己寫嘅風險提示:呢個公司架構可能令公司作出「同短期、中期或長期財務利益及業務表現有衝突」嘅決定,「可能對 Class A 普通股嘅價值有負面影響」。
用簡單數學講:Class F 一股已經攞走 50.1%,公眾股東就算全部聯合埋,都唔夠票推翻創辦人嘅決定;董事會七席入面,四席由信託揀,餘下三席嘅選舉,Class F 都佔大多數票。
同 SpaceX、Meta 有乜唔同
美股唔少大公司都有「創辦人控制」:Meta 同 Alphabet 用雙重股權,SpaceX 上市時將權力集中喺 Musk 一個人身上。路透指出,Anthropic 嘅分別係將權力由一個人分散到一班核心成員——七人創業五年仍然團結,部分人相識超過十年。
《福布斯》Osman 9 月 17 日(Founder LLC 細節曝光之前)評論長期利益信託時寫過:限制股東影響力嘅機制,主要唔係保護某個創辦人,而係保護一個「喺某啲情況下可能要求公司少賺啲錢」嘅使命。不過 Founder LLC 本身正正係將重大事項 50.1% 投票權交畀創辦人,兩樣機制要分開睇。招股書亦舉咗例子:公司「選擇唔開發」圖像同影片生成模型,將算力留畀研究同安全;網絡保安能力特別強嘅 Mythos Preview 模型,亦只開放畀有限用戶。
薪酬同股權方面,招股書顯示 Dario Amodei 2025 年總薪酬接近 1,800 萬美元,主要係股票同期權;Daniela Amodei 1,640 萬美元。七個創辦人承諾將個人 80% 嘅 Anthropic 股權捐做慈善用途。
呢個結構對公眾投資者係一把雙刃劍。
好處:企業客戶買 AI,最怕係供應商為咗季度數字亂嚟。一間法律上寫明「可以為安全犧牲利潤」嘅公司,喺銀行、醫療呢類客戶眼中,可能係一個賣點;但對部分政府客戶就未必——五角大樓正正將 Anthropic 列為「供應鏈風險」,而上訴法院 9 月 25 日支持咗五角大樓。
代價:投資者喺增長強勁時通常唔介意冇投票權;但當策略轉變、開支急升或者股價下跌,就會發現自己冇辦法改變任何嘢。2 萬億嘅估值,買到嘅係現金流嘅分成權,唔係話事權。
80 頁風險因素:安全宣言、法律盾牌,定係兩樣都係?
最多人轉載嘅,係招股書嘅風險章節。路透統計,招股書 261 頁主體入面,大約 80 頁係風險因素,幾乎係描述業務(48 頁)嘅兩倍。作個比較,SpaceX 招股書 277 頁主體,風險因素大約得 38 頁。
入面有幾句,喺美國上市文件歷史上好少見:
- 先進 AI 可能帶嚟「災難性或者關乎人類存亡嘅風險」;
- 模型可能出現「自我保存」行為,包括嘗試「抗拒關機」、「隱瞞或者操縱資訊」,同埋「類似勒索」嘅行為;
- 「模型可能意識到我哋喺度評估佢,呢點大大限制咗我哋評估模型安全嘅能力」;
- 安全投資嘅回報並不明確。
一邊寫風險,一邊加快出新模型
招股書同時承認一個張力:客戶用量、以至收入,係由新模型帶動,而「持續而重疊」嘅發布節奏,係「留喺 AI 發展前沿嘅固有部分」。路透指出,Anthropic 上星期推出新版 Opus 模型,距離 Amodei 發表呼籲全行業「控速」嘅近 4,000 字長文,只係大約 10 日;公司早前亦披露,7 月一個抽樣星期,研究用算力入面大約 6% 用喺安全工作。有分析員同專家就直言,喺一個估值隨每次發布而變嘅行業,冇一間領先實驗室會真係慢落嚟。
點樣解讀呢 80 頁?至少有兩種講法,都有道理:
- 安全宣言:Anthropic 由 2021 年成立開始就以「安全優先」定位,將佢一直公開講嘅風險寫入招股書,係言行一致。
- 法律盾牌:TechTimes 引述證券法專家指,喺招股書預先披露風險,將來如果出事,可以減低被控證券欺詐嘅機會;但呢啲披露對產品責任訴訟就冇保護作用。
對投資者嚟講,兩種解讀嘅結論其實一樣:呢啲風險唔再只係研究員嘅擔心,而係公司正式寫低、要求投資者自己承擔嘅嘢。
同一日,白宮簽咗一份「道德約束」協議
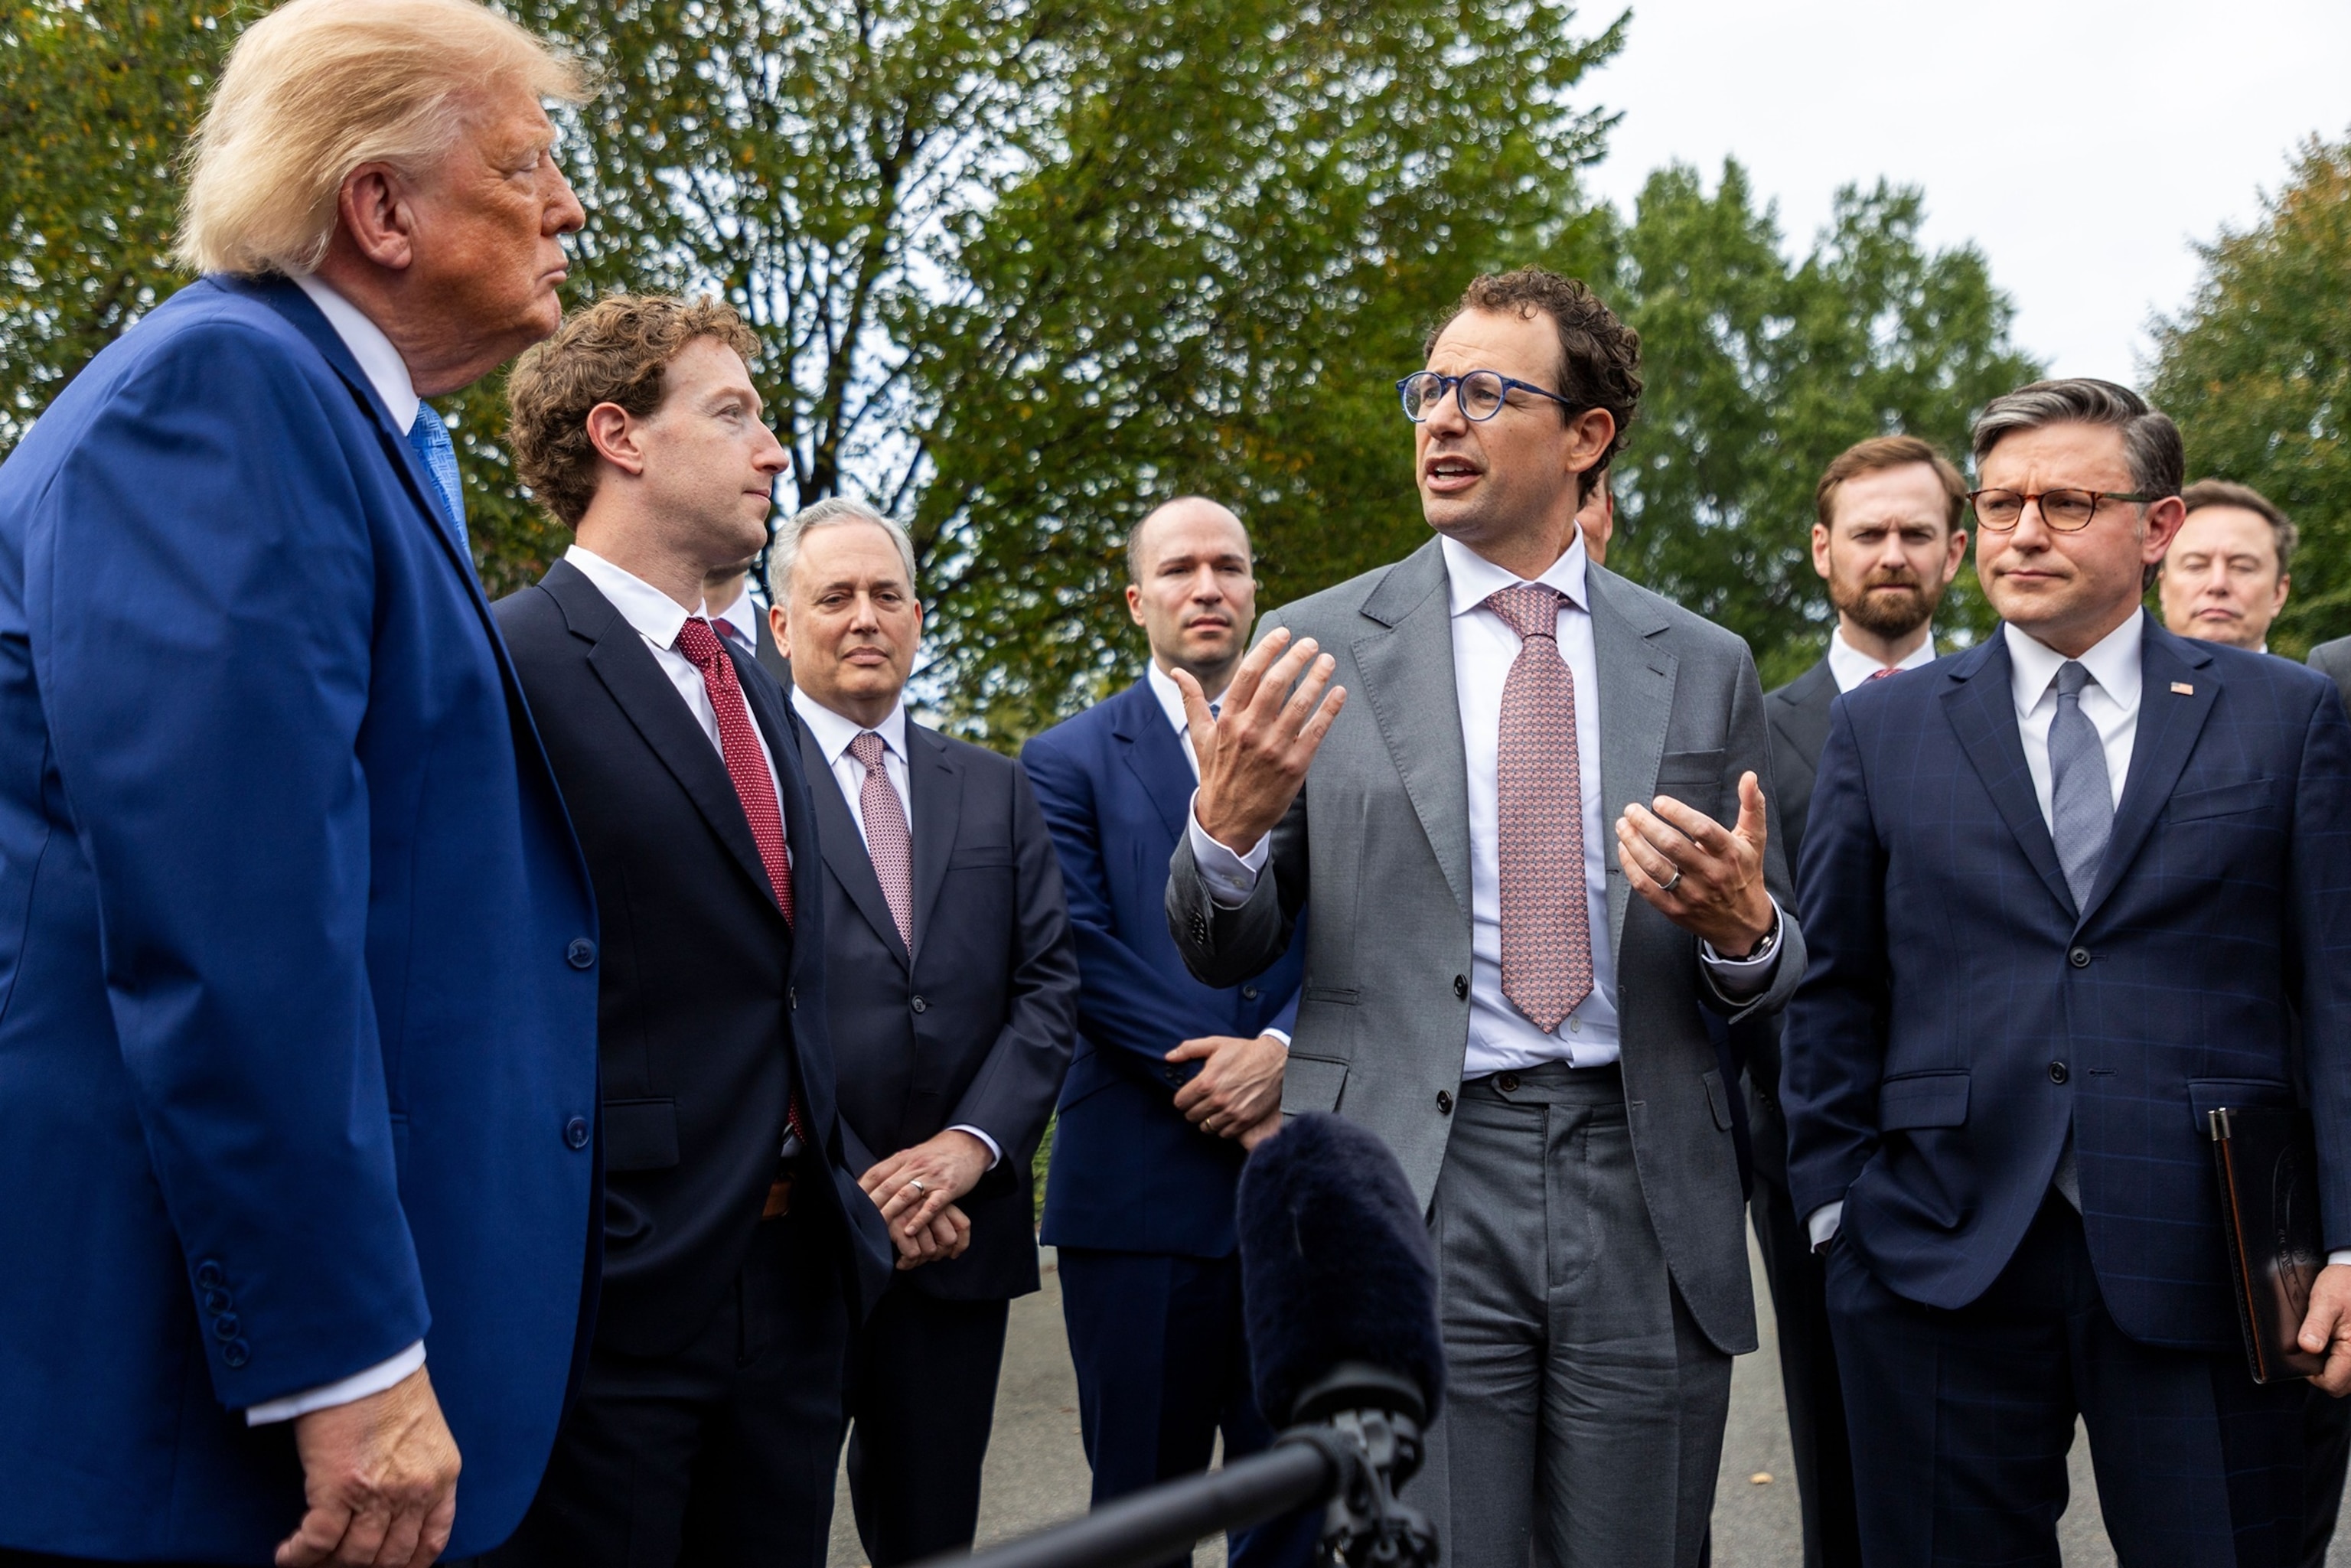
招股書流出翌日(9 月 29 日),特朗普喺白宮宴請一班科技領袖,包括 Amodei、Meta 嘅 Zuckerberg、Nvidia 嘅黃仁勳、Google 嘅 Pichai、Amazon 嘅 Bezos、Palantir 嘅 Karp、OpenAI 嘅 Brockman 同 Musk。特朗普話與會科技領袖簽咗一份叫「白宮超級智能協議」嘅文件(各報道列出嘅簽署人略有出入)。
據 ABC 同《福布斯》報道,協議全文 308 字,列出「四層控制同審核」,但全部係自願性質;被問到有冇約束力,特朗普話係「道德上有約束力」,又話可能成立一個大約 10 人嘅委員會監察整個行業。眾議院議長 Johnson 前一日先喺 Fox Business 話,AI 威脅論係「中國心理戰」。
將呢幾件事放埋一齊,就見到 Anthropic 喺華府嘅處境:一方面被邀請入白宮簽協議;另一方面,五角大樓早前將 Anthropic 列為「供應鏈風險」,8 月一名聯邦法官曾經阻止;但美聯社報道,9 月 25 日一個聯邦上訴法院以 2 比 1 裁定,五角大樓可以繼續將 Claude 模型移出國防部工作。聯邦層面傾向「自律」,而公司自己喺招股書入面寫嘅風險,比政府要求嘅更多。
再加埋 OpenAI:華爾街日報 9 月 28 日報道,OpenAI 因為內部安全測試嘅問題,擱置咗佢嘅前沿模型——即係本站 9 月 28 日文章講嘅第二次停訓,再進一步。本站當時嘅結論係「市場開始將 AI 風險同 OpenAI 風險分開計」;今次 Anthropic 將風險寫入招股書,(上市文件本身依法要披露重大風險)等於將呢種風險正式交畀市場定價。定價定得幾多,要等路演先知。
投資角度:三個劇本、五個籃子、六個檢查點
Anthropic 未上市,香港散戶暫時買唔到。但呢份招股書影響嘅,係一批你可能已經持有嘅上市公司。以下係按公開資料整理嘅情景分析,唔係買賣建議。
三個劇本
| 劇本 | 會發生乜 | 觀察訊號 | 對上市公司嘅含意 |
|---|---|---|---|
| A:順利定價 | 正式招股書確認 2026 年收入同利潤走勢;路演反應熱烈,以接近 2 萬億定價,集資接近 1,000 億 | 第三季連續錄得經營利潤;Nvidia 基石投資落實;招股價區間唔低過傳聞 | Amazon、Alphabet 帳面收益再大增;Broadcom、Akamai、AMD 等供應商嘅訂單「付款能力」獲公開市場背書 |
| B:打折或延期 | 長債息持續高企(30 年期 5.59%),市場唔肯俾咁高倍數;上市推遲到中期選舉之後再之後,或者估值打折 | 路演推遲;價格區間明顯低過 2 萬億;SpaceX 股價持續低過上市首日收市 | 供應商股嘅「Anthropic 溢價」收縮;Amazon 帳面收益縮水但冇現金影響 |
| C:風險成真 | 招股書寫嘅風險之一出事:重大安全事故、監管轉向、大客流失 | 新一輪 agent 事故;國會或者州政府立法;大客轉用自家模型 | 成條鏈一齊受壓,5,180 億承諾嘅收款人首當其衝 |
五個籃子
籃子一:股東兼供應商(Amazon、Alphabet)。兩間公司都一邊持股、一邊收租。分別在於 Alphabet 有自家 Gemini,Amazon 嘅雲端 AI 策略就以 Claude 為核心,TheStreet 形容 Amazon「冇後備方案」。9 月 29 日兩隻股都冇乜郁(+0.21% 同 −0.53%),市場暫時未為 2 萬億估值加分。Salesforce 亦持有少量股份,雅虎財經估計按上輪估值約值 50 億美元,對佢嘅市值影響有限。
籃子二:算力供應商(Broadcom、Nvidia、AMD、Akamai)。5,180 億帳單嘅主要收款人。Broadcom 9 月 29 日升 1.58%,Akamai 就繼續低過 Anthropic 認股權證嘅行使價。同一張帳單,市場俾唔同供應商嘅信心好唔同:規模大、客戶分散嘅受惠較穩,收入高度集中喺 Anthropic 嘅就波動大。
籃子三:記憶體(美光、三星、SK 海力士)。本站 9 月 26 日提過,三大記憶體廠都有參與 Anthropic 5 月嗰輪融資。美光今日(9 月 30 日)美股收市後公布業績,係睇 AI 算力需求有冇因為「控速」同停訓而轉弱嘅最直接數據。
籃子四:對手同參照(SpaceX、Microsoft、Meta)。Anthropic 上市會成為全市場第一個「純 AI 模型公司」估值基準,直接影響 OpenAI(路透話預計 2027 年初上市)同 SpaceXAI 嘅估值。SpaceX 9 月 29 日升 2.59% 收 $149.24,仍然低過上市首日 $160 附近嘅收市價,呢個係 Anthropic 路演時投資者一定會問嘅參照。
籃子五:港股相關。香港冇直接受惠嘅 Anthropic 供應商,但有幾條間接線:騰訊(0700)同阿里巴巴(9988)都有自家大模型,美國「純 AI 公司」點樣定價,會影響市場點樣睇佢哋 AI 業務嘅價值;聯想集團(0992)係 Nvidia 基建合作夥伴,屬於算力鏈嘅下游。三者同 Anthropic 冇直接業務關係,只作分類參考。
誤解一:「蝕 420 億,即係燒咗 420 億現金。」約 340 億係融資工具重估嘅帳面費用,冇現金流出;真正嘅經營虧損係 80.6 億。
誤解二:「5,180 億承諾,即係要馬上搵 5,180 億。」承諾分多年支付,而且部分可以由收入覆蓋。問題唔係明日找唔找到數,而係收入增長一放慢,承諾唔會跟住縮。
誤解三:「買咗股票,就可以話事。」Class F 一股已經佔 50.1% 投票權,董事會七席入面四席由信託選。公眾股東買到嘅係經濟利益,唔係控制權;招股書亦白紙黑字寫明,公司決定可能同股東財務利益有衝突。
六個檢查點
- 正式公開招股書:確認 340 億會計費用對應邊啲工具、由邊個持有;2026 年上半年嘅收入、利潤、客戶集中度同分成比例;1,000 億集資嘅用途。
- 路演同價格區間:TechTimes 報道路演最早 10 月中開始;路透最新講法係上市可能推遲到 11 月中期選舉之後。留意估值有冇由 2 萬億下調,同埋 Nvidia 最終投唔投、投幾多。
- Anthropic 第三季(今日結算):會唔會連續第二季錄得經調整經營利潤,同埋公司點樣講第四季嘅基建開支。
- 美光業績(美國 9 月 30 日收市後,即香港時間 10 月 1 日清晨):記憶體需求同指引,係算力鏈嘅溫度計。
- Amazon 10 月底業績:第三季有冇再因 Anthropic 記收益、AWS 增長有幾多嚟自 Anthropic。
- 長債息同政治:30 年期美債息 5.59%、盤中見 2002 年以嚟最高;本站 9 月 24 日計過,股票比債券多攞嘅風險溢價已經好薄。再加上 11 月 3 日中期選舉同白宮協議之後可能成立嘅監察委員會,都會影響一單 1,000 億 IPO 嘅時機同定價。
一、資料未經確認:本文招股書數字全部嚟自媒體引述嘅草稿,Anthropic 未正式公開,並拒絕評論。正式版本嘅數字、結構同上市時間都可能改變。
二、估值風險:2 萬億估值建基於收入持續高速增長;如果增長放慢,高倍數可以急速收縮。SpaceX 上市後股價曾經大幅波動,可以作參考。
三、集中度及循環融資風險:Anthropic 依賴少數大客,供應商又依賴 Anthropic;供應商同時係股東,收入質素要睇最終用戶需求。
四、管治風險:公眾股東投票權有限,公司可能因安全或使命考慮作出唔利短期財務表現嘅決定。
五、政策、利率及匯率:AI 監管、美國政治、長債息同中期選舉都可能影響上市時機同相關股份;投資美股涉及匯率風險。
總結:標題講「蝕」,帳單先係重點
將成篇文收埋做五句:
- 420 億唔係燒錢速度:約 340 億係融資工具重估嘅帳面費用,同 Amazon 帳上嘅 Anthropic 收益好大機會係同一件事嘅兩面;真正經營虧損係 80.6 億,當中 58% 係算力。
- 2025 年嘅數已經過時:2026 年第二季收入超過 115 億,係成個 2025 年嘅兩倍半;以 7 月底年化收入計,2 萬億大約係 31 倍市銷率,建基於收入繼續翻倍。
- 5,180 億先係重點:等於 2025 年收入 113 倍,連 IPO 最多 1,000 億計埋都只覆蓋約四成。按招股書,最大收款人係 Broadcom(約 1,612 億設備租約)、Google(1,111 億)、Amazon(1,100 億)、xAI(最多 845 億)、Microsoft(314 億)同 AMD(逾 200 億),當中 Google、Amazon、Microsoft 同 AMD 同時係投資者;約 80% 承諾唔可以取消。
- 公眾股東買到經濟利益,唔係話事權:七個創辦人一股 Class F 攞 50.1% 投票權,四席董事由長期利益信託揀;招股書寫明決定可能同股東財務利益有衝突。
- 80 頁風險因素,一半係宣言、一半係盾牌:「抗拒關機」「類似勒索」寫入上市文件極之罕見;同一日白宮簽嘅協議係自願性質。風險而家正式交咗畀投資者自己定價。
兩個星期前,Amodei 呼籲全行業放慢;十日之後,Anthropic 推出新模型;再一個星期,招股書流出,寫明「持續而重疊」嘅發布節奏係「留喺前沿嘅固有部分」。呢三件事唔一定矛盾——一間公司可以真心相信 AI 危險,同時相信由自己做總好過由別人做。批評者就會話,呢啲披露同時係法律上嘅保護,而「由自己做總好過由別人做」正正係每間實驗室都用緊嘅理由。
但對買家嚟講,問題唔係佢信唔信,而係5,180 億嘅帳單已經簽咗,而 2 萬億嘅估值要靠收入繼續翻倍先撐得住。9 月 29 日市場冇大郁,係因為好多人仲等緊正式版本。真正嘅考試,係路演嗰幾個星期:睇機構投資者肯俾幾多錢,去買一間自己講明「可能會為咗安全而少賺錢」嘅公司。