SpaceX 算力帝國:燒 US$200 億起、年收 US$260 億租
Elon 呢盤數幾時轉正?
同 US$1.75 萬億 IPO 抵唔抵買,一文睇通
重點摘要
- Anthropic 每月 US$12.5 億、Google 每月 US$9.2 億
- 兩單全速年租約 US$260 億
- 至今 AI 基建累計投入約 US$200 億
- 教學推算年營運利潤約 US$180 億、1.5–2 年回本
- 兩單合約均設 90 日解約條款
2026 年上市前夕,SpaceX 一個月內簽咗兩單算力大刁:Anthropic 每月畀 US$12.5 億、Google 每月畀 US$9.2 億,兩個客一個月入 US$21.7 億,全速年化超過 US$260 億。一間火箭公司,突然變咗北美其中一個最大嘅「AI 包租公」。
呢篇文章淨係答三條數,由頭到尾講清楚:第一,起呢座算力帝國到底燒咗幾多 —— 唔淨係買晶片,連發電、冷卻、機房、折舊全部計埋;第二,兩單合約一年帶嚟幾多收入;第三,計埋晒成本之後,呢盤生意令 SpaceX 賺定蝕。
一間火箭公司,點樣變成「算力公司」
故事由 2026 年 2 月 2 號開始。Elon Musk 將自己嘅 AI 公司 xAI(手揸 Grok 模型同 X 平台)用全股票方式併入 SpaceX,合併估值定喺 US$1.25 萬億,xAI 變咗 SpaceX 全資子公司,新名 SpaceXAI。
對 SpaceX 嚟講,呢一步將 xAI 嘅燒錢機器搬上自己嘅資產負債表。從資金角度睇好直接:xAI 一年燒緊過百億美金,單靠私募續命越嚟越貴;一併入 SpaceX,佢就可以借 Starlink 嘅現金流同呢個史上最大 IPO 嚟輸血。Musk 等於用穩定嗰盤生意,養住高風險嗰盤。亦正因為咁,投資者由嗰一刻起,睇到嘅唔再係單純嗰間賺錢嘅火箭公司,而係一間「火箭 + 衛星 + AI 算力」三合一嘅巨企。
Colossus 帝國 — 一座 122 日閃建嘅算力航母
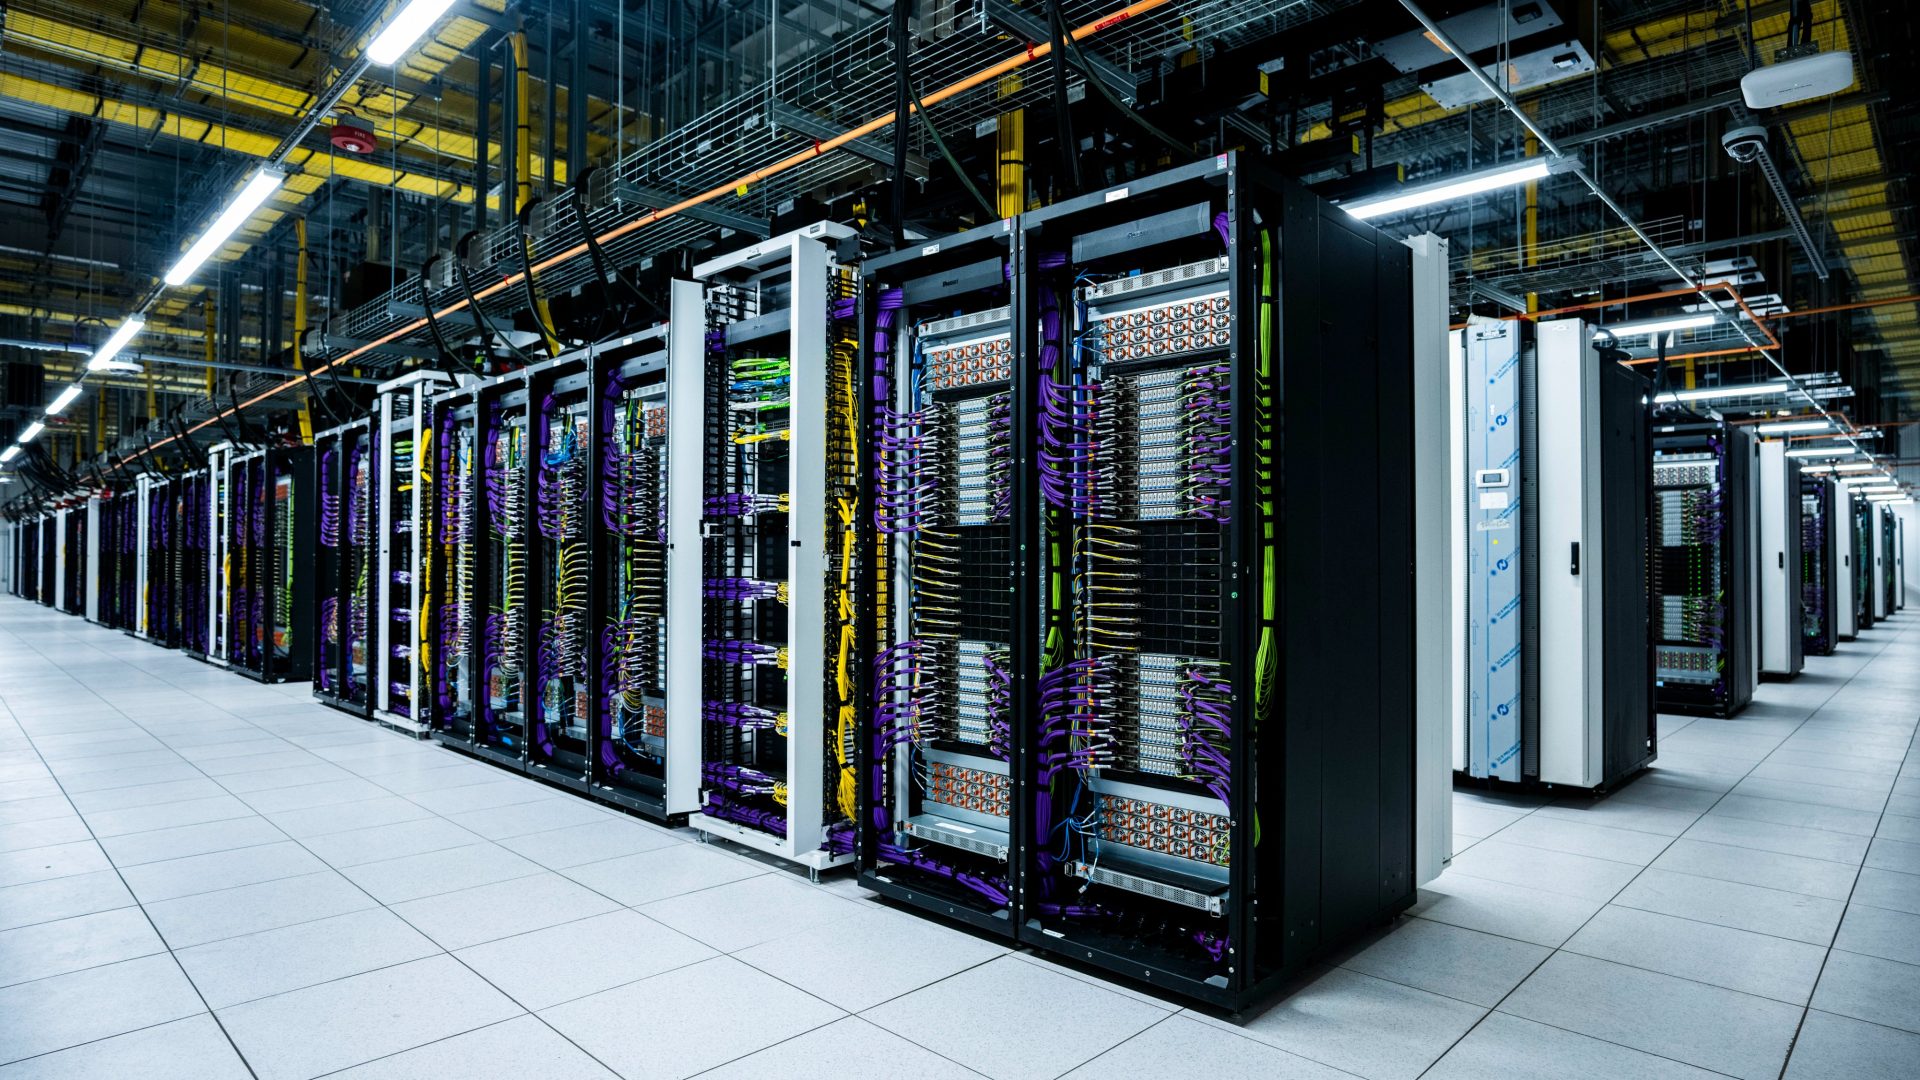
SpaceX 賣緊嘅算力,嚟自 xAI 喺田納西州孟菲斯起嘅 Colossus 數據中心群。Colossus 1 塞咗超過 22 萬顆 NVIDIA GPU(混合 H100、H200、GB200),供電超過 300MW,用大約 122 日就起好;Colossus 2 2026 年 1 月上線,起足只用 91 日;連埋第三棟,孟菲斯園區衝住約 2GW 總容量去。
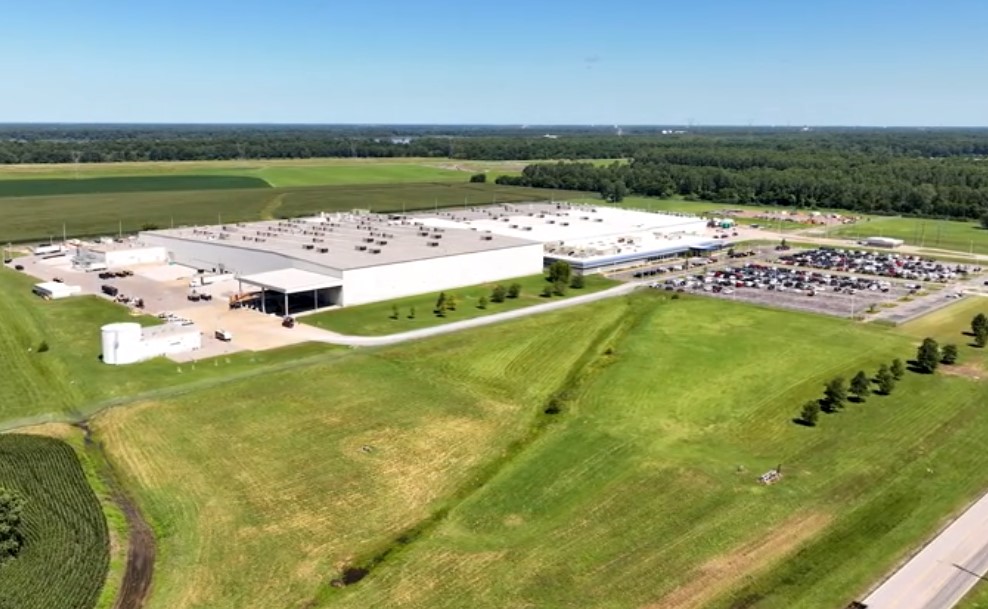
呢度有個有趣嘅背景:Colossus 1 嗰個 H100、H200、GB200 溝埋一齊嘅雜架構,其實唔利於訓練 Grok,內部使用率一度低見約 11%(業界生產級係 35–45%),逼到 xAI 將訓練搬去 Colossus 2。即係話,Colossus 1 接近 89% 嘅算力,自己用唔晒。與其畀啲 GPU 喺度蝕電費生灰,不如趁 2026 年全球算力極度短缺,租出去套現 —— 呢個就係兩單合約嘅由來,亦解釋到點解 DataCenterDynamics 形容 SpaceX 正「轉型做 neocloud」。
呢個規模唔係買幾部伺服器咁簡單。為咗餵飽幾十萬顆 GPU,xAI 喺現場自建燃氣渦輪發電,因為公共電網根本接唔切咁大嘅負荷。所以講「起算力帝國燒咗幾多」嘅時候,要記住佢同時係喺起一間發電廠、一個工業級散熱系統同一個超大型機房 —— 呢啲全部都係成本嘅一部分,下面會逐項計。
問題一:兩單合約一年收幾多?
先講最簡單嗰條 —— 收入。兩單合約嘅規模如下:
Anthropic 租走 Colossus 1 嘅全部可用算力、超過 300MW,每月 US$12.5 億,即一年 US$150 億;Google 租大約一半規模、約 11 萬顆 GPU,每月 US$9.2 億,即一年 US$110 億。兩單加埋,全速 ramp 之後一年收 US$260 億 租金。作為對照,SpaceX 2025 年全公司總收入先係 US$187 億 —— 換句話講,單係呢兩張算力合約嘅年收入,已經大過今日成間公司嘅總營業額。
仲有個得意嘅細節:Anthropic 簽約嗰日即刻放寬咗自己產品嘅使用上限,而且喺合約入面「表達咗興趣」夾 SpaceX 一齊搞太空算力;Anthropic 自己亦喺 6 月初入紙申請上市。即係出現咗一個循環 —— 一間燒緊錢嘅 AI 公司,租另一間燒緊錢嘅 AI 公司嘅機房,兩間都趕住喺 AI 熱潮頂峰集資。
有一點要講清楚:呢個 US$260 億係「未來」嘅數。Anthropic 5 月先簽、Google 10 月先正式起租,所以招股書入面 AI 部門嗰啲收入同蝕損,係兩單合約之前嘅舊數,仲未反映到呢筆新收入。下面計 ROI 嘅時候,會用呢個全速年收做基礎。
問題二:起呢座帝國,到底燒咗幾多?
呢條數先係重點,而且唔可以淨計晶片。要計真實 ROI,要將起同養呢座帝國嘅每一蚊都計埋。先睇招股書披露嘅資本開支:
即係話,單係由 2025 到 2026 年第一季,SpaceX 已經喺 AI 基建掟咗大約 US$200 億,而且 2026 年仲會繼續燒,年底好可能衝到 US$300 億以上。呢 US$200 億入面包括乜?大致係幾大舊:
① 晶片 —— 超過 22 萬顆 NVIDIA GPU,以每顆連配套約 US$37,500 計,單係晶片就接近 US$80–90 億。② 自建發電 —— 餵飽 300MW 至上 GW 嘅燃氣渦輪電廠同燃料。③ 散熱同機房 —— 工業級液冷、廠房、電力分配。④ 網絡同組裝 —— 高速互連、機櫃、佈線同人手。
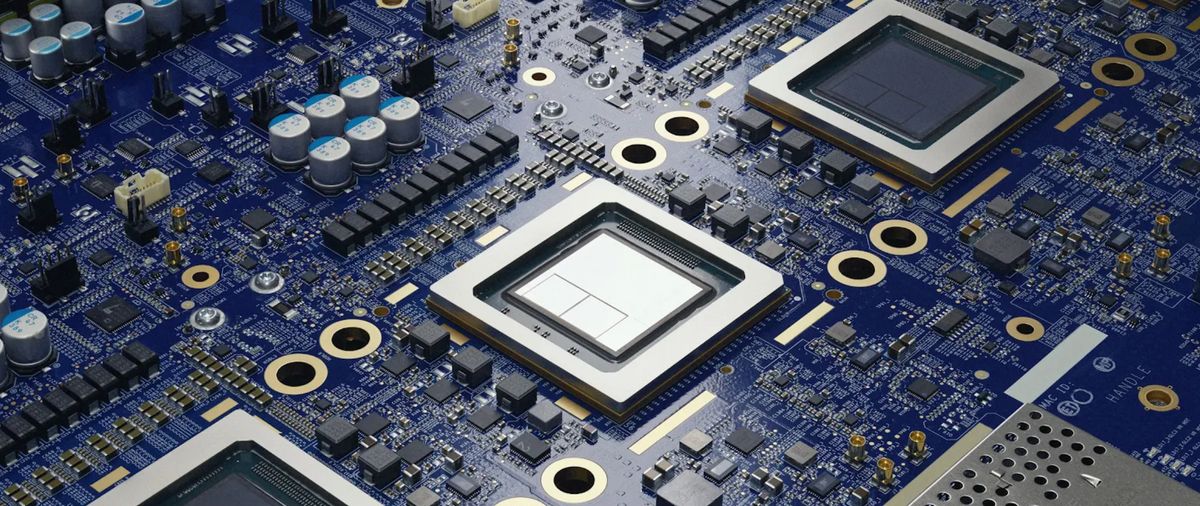
除咗一次性嘅建設費,每年仲要俾「養機」嘅經常成本:電費(自發電都要燒燃料)、冷卻、維護、人手,加上最食數嘅 折舊 —— GPU 實際壽命得 3 至 4 年,US$80–90 億嘅晶片攤落去,一年折舊就 US$20–30 億。將電費、冷卻、營運同折舊加埋,呢座帝國每年嘅運行成本,教學估算大約喺 US$70–90 億 之間(此為教學推算、非招股書披露)。
問題二的答案:計埋晒成本嘅真實 ROI
有齊收入同成本,就可以計真實 ROI 喇。以下係教學性質嘅推算,假設兩單合約全速滿租:
計法好簡單:年收 US$260 億,扣除大約 US$70–90 億嘅全部運行成本(已經包埋電費、冷卻、折舊),一年淨袋大約 US$180 億 營運利潤。對住至今投入嘅約 US$200–300 億建設成本,即係話只要兩單跑足全期,大約 1.5 至 2 年 就回曬本,之後就係淨利潤。換算成年回報率,連設置成本都計埋,大約喺 每年 55%–70% 嘅水平。
呢個就係「Elon 呢盤算力生意」連晶片、發電、機房、折舊全部計埋之後嘅真實 ROI:一盤前期極度燒錢、但一旦租客落實就回本極快嘅生意。關鍵字係「一旦落實」 —— 呢個假設成唔成立,要睇下面兩章。
問題三:呢盤生意令 SpaceX 賺定蝕?
呢條最多人關心。答案分兩個時間點:今日係蝕,2027 兩單滿租之後好大機會轉正。
先講今日。2025 年 AI 部門喺收入未到位、但瘋狂建設嘅情況下蝕咗 US$63.5 億,直接將 SpaceX 全公司由 2024 年嘅約 US$7.91 億盈利,拖成 2025 年 淨蝕 US$49.4 億。換句話講,起呢座帝國嘅頭一兩年,的確係將一間賺錢公司燒到見紅。
但呢個係「建設期」嘅蝕,唔係「結構性」嘅蝕。睇返三盤生意嘅收入結構,同兩單滿租後嘅變化:
| 業務分部 | 2025 收入 | 利潤狀況 | 2027 全速估算 |
|---|---|---|---|
| Starlink 衛星寬頻 | US$114 億 | 賺 US$44.2 億營運利潤 ✓ | ~US$250 億(增長中) |
| 火箭發射 | US$41 億 | 結構性壟斷、規模最細 | ~US$60 億 |
| AI 算力租賃 | US$32 億(舊數、蝕緊) | 建設期蝕錢 | ~US$260 億、年利潤 ~US$180 億 |
數字好清楚:兩單滿租之後,單係 AI 算力一年就帶嚟 US$260 億收入、約 US$180 億營運利潤,再加 Starlink 本身賺緊嘅 US$44.2 億同發射業務,SpaceX 全公司由 2025 年嘅淨蝕 US$49.4 億,好大機會喺 2027 年強勢轉正,而且算力會由「最大蝕損黑洞」變成「最大利潤貢獻」。
所以一句總結三條數:起呢座帝國燒咗約 US$200 億;一年收 US$260 億租、淨賺約 US$180 億;今日拖累 SpaceX 蝕錢,但 2027 兩單滿租後好大機會令全公司轉正。整個故事嘅成敗,押喺一個前提上 —— 兩單合約跑唔跑得足全期。
最大變數:兩單合約都可以 90 日斬
上面所有靚數,都建基於兩單合約跑足三年。但合約本身留咗後門。Google 明言佢租嘅係「短期橋接算力」,純粹因為 Gemini Enterprise 需求爆到自己機房唔夠用;而且 2026 年 12 月 31 號之後,任何一方只要提早 90 日通知,就可以無條件解約。Anthropic 嗰單同樣有 90 日解約條款。
① 客戶集中:US$260 億年收入,得 Anthropic 同 Google 兩個客撐住,一個撤資,半壁江山即冧;
② 90 日可解約:Google 自己機房一起好、或者 AI 需求一冷,US$300 億「總值」可以隨時腰斬,回本假設即失效;
③ 折舊週期:GPU 3–4 年命,租約一完,硬件價值大跌,要持續再投資;
④ AI 資本開支週期:整個板塊估值波動極大,算力需求一旦降溫,租金同議價力都會受壓。
US$1.75 萬億 IPO — 你買緊嘅係咩
SpaceX 目標 6 月 12 號掛牌 Nasdaq,代號 SPCX,定價 US$135 一股,集資約 US$750 億,目標市值 US$1.75 萬億,史上最大 IPO。估值喺 12 個月內由約 US$3,500 億翻到呢個水平,當中一大截嚟自 xAI 併購同算力故事。
以 US$1.75 萬億對 2025 年約 US$66 億 adjusted EBITDA 計,估值大約 266 倍 EBITDA,遠高過 Meta、Alphabet、Nvidia 嘅 16–36 倍。Morningstar 直接話呢個價接近合理價嘅兩倍。撐住呢個估值嘅,除咗 Starlink 嘅現金流,仲有一個 US$28.5 萬億 TAM 嘅願景 —— 喺太空起在軌數據中心(SpaceX 已向 FCC 申請發射多達 100 萬顆太陽能算力衛星),不過呢啲硬件今日一件都未存在。買 SPCX,某程度上就係買埋呢個未來期權。
治理方面亦要留意:Musk 持 83.8% 投票權但只揸 42.5% 股權,設有不可罷免 CEO 條款同強制仲裁;CalPERS、紐約退休基金(合共約 US$1 萬億資產)批評呢個係「史上最偏袒管理層」嘅結構。加上 Nasdaq 快速納入新規,指數基金或被迫吸 US$80–120 億 SPCX,令掛牌初期由稀缺同被動買盤、而唔係基本面去定價。
投資角度(中性)
呢段唔係叫你買或者沽,而係擺出公開 research 嘅框架。各方分析(Morningstar、Sacra、AJ Bell)大致同意:應該將 Starlink、發射、AI 算力三盤生意分開估值,唔好被合併虧損數字誤導。Starlink 係真正賺錢、可長期持有嘅核心;算力係高 ROI 但高風險、可解約嘅期權式收入;太空數據中心則純屬願景。
想參與「算力需求」呢個大主題又唔想押注單一隻高估值新股,公開資料常提到嘅角度係:上游賣鏟嘅 NVIDIA(NVDA)係 Anthropic、Google、xAI 共同命脈;Google 母公司 Alphabet(GOOGL)既係 SpaceX 大股東又係大客;想分散就睇覆蓋半導體 / AI 基建嘅 ETF(如 SOXX / SMH 類),而唔係 all-in 一隻。
本文所有 ROI、回本期、市盈率推算均為教學性質嘅邏輯演示,基於公開披露數據同假設,實際結果可能重大偏離。SpaceX / SPCX 涉及高估值、流動性、客戶集中、治理及 AI 板塊系統性風險。
附:估值倍數 — 兩單合約前 vs 後
最後補一個好多人問嘅角度:兩單合約落實前後,SpaceX 嘅估值倍數變咗幾多?要留意一點 —— 因為 SpaceX 仲係蝕緊錢,市盈率(P/E)暫時冇意義(盈利係負數),所以市場主要睇市銷率(P/S)。以 US$1.75 萬億市值計:
| 指標 | 兩單之前 | 兩單之後(全速) |
|---|---|---|
| 年收入基礎 | ~US$187 億(2025) | ~US$448 億(+US$260 億新約) |
| 市銷率 P/S | ~94 倍 | ~39 倍 |
| 市盈率 P/E | 蝕錢,無意義 | 2027 轉正後 ~85–115 倍(教學估算) |
計法好直接:US$1.75 萬億市值 ÷ 年收入。兩單之前,市值對 2025 年 US$187 億收入約 94 倍 P/S,屬極度昂貴;加入 Anthropic + Google 每年合共約 US$260 億租金後,預期年收入跳升到約 US$448 億,P/S 回落到約 39 倍。39 倍喺科技股仍然偏高,但呢兩單實打實嘅算力收入,的確將原本 94 倍嘅估值,拉返落較有營收支撐嘅水平。至於 P/E,要等 2027 年兩單滿租令公司轉正之後先計得到 —— 若以全速年淨利約 US$150–200 億推算,forward P/E 大約 85–115 倍(教學假設),仍遠高過成熟科技股,反映市場買緊嘅係增長同太空願景,而唔係當下盈利。
附:SpaceX 租金 vs CoreWeave、Nebius 市場價
SpaceX 收嘅租,究竟貴定平?同兩間已上市嘅 GPU 雲端商(neocloud)—— CoreWeave(CRWV)同 Nebius(NBIS)—— 比一比就清楚。先將 SpaceX 嘅設施租約,換算成「每顆 GPU 每小時」:Anthropic = US$12.5 億/月 ÷ 22 萬顆 ÷ 730 小時 ≈ US$7.8;Google = US$9.2 億/月 ÷ 11 萬顆 ÷ 730 小時 ≈ US$11.5(混合 H100 / H200 / GB200)。
| 供應商 | On-demand 參考價(每 GPU·小時) | 備註 |
|---|---|---|
| Nebius (NBIS) | H100 $2.15 / H200 $2.45 / B200 $3.95 | 市場最平;3 個月起長約 H200 低至 ~$2.30 |
| CoreWeave (CRWV) | H100 $4.25–6.16 / H200 $6.31 / B200 ~$8.6 | 長約最多平 60%;GB200 須整機櫃 |
| SpaceX(隱含) | Anthropic ~$7.8 / Google ~$11.5 | 全設施租賃,連電費 / 冷卻;短期橋接溢價 |
對比之下,SpaceX 嘅隱含租金明顯企喺市場高端:高過 Nebius(全場最平,H100 得 $2.15),亦貼近甚至高過 CoreWeave 嘅高階機;Google 嗰 US$11.5 更係明顯溢價,反映佢「短期橋接、急需」嘅性質。要公道講,SpaceX 賣嘅係連電費、冷卻、整個專用設施嘅 full-facility 租約,唔係散租單卡 on-demand,所以唔係完全 apple-to-apple;但即使對比 Nebius / CoreWeave 嘅長約(commit)價,SpaceX 仍然係收緊一個清晰嘅「稀缺溢價」。
呢個溢價,本質上係 2026 年算力荒嘅產物。一旦 GPU 供應鬆動、或者新機房陸續落成,市場價會向 Nebius、CoreWeave 嗰邊(約 US$2–6 / GPU·小時)靠攏,SpaceX 嘅租金同前面計嘅 ROI 都會受壓。呢個亦正正解釋到,點解兩單合約嗰條「90 日可解約」條款咁致命 —— 客戶隨時可以等價跌咗先再平租過。