UAE 5/1 退出 OPEC 60 年第一次
點解油價可能唔會大跌?
重點摘要
- UAE 1967 年加入 OPEC,5 月 1 日正式退出 OPEC 同 OPEC+
- UAE 配額下產量 3.2M bpd,現有產能 4.8M bpd
- Habshan-Fujairah 管道容量上限 1.5M bpd,已接近滿載
- Hormuz 缺口 10-16M bpd,UAE 增產只填補 11-18%
- Brent 約 $40 戰爭溢價中,UAE 退出只貢獻 $3-5
2026 年 4 月 28 日,阿聯酋(UAE)突然宣布:5 月 1 日正式退出 OPEC。呢個係 OPEC 60 年歷史第一次有 founding-era member 走人,Saudi Arabia 失去 OPEC 主導權。
市場第一反應:Brent 連升 6% 到 $118、WTI $106,「OPEC 解體 + 油價暴跌」narrative 盛行。但細心睇真實 math,你會發現 — UAE 退出嘅短期油價影響其實接近 0。
呢篇文章拆解 4 個現實 constraint:UAE pipeline bottleneck、Hormuz 封鎖嘅真實規模、Saudi 唔會跟住增產嘅戰略矛盾、$40 戰爭溢價邊個 own。最後 3 個投資籃子(石油、國防、金融避險)點部署。
4/28 嘅震撼 — UAE 用 60 年朋友圈換 50% 增產自由
UAE 退 OPEC 嘅事實 timeline:
UAE 退出嘅核心利益
| 項目 | OPEC 配額下 | 退出後可達 |
|---|---|---|
| 每日產量 | 3.2M bpd | 4.8M bpd(現有產能) |
| 2027 目標 | 受限 | 5M bpd |
| 定價自主 | 跟 Saudi 配額決議 | 完全自主 |
表面看,UAE 而家就可以多出 1.6-1.8M bpd(全球需求 1.5-1.8%)。但呢個只係 production capacity — 唔係 export capacity。
真相 #1 — Pipeline bottleneck 令 UAE 出唔到貨
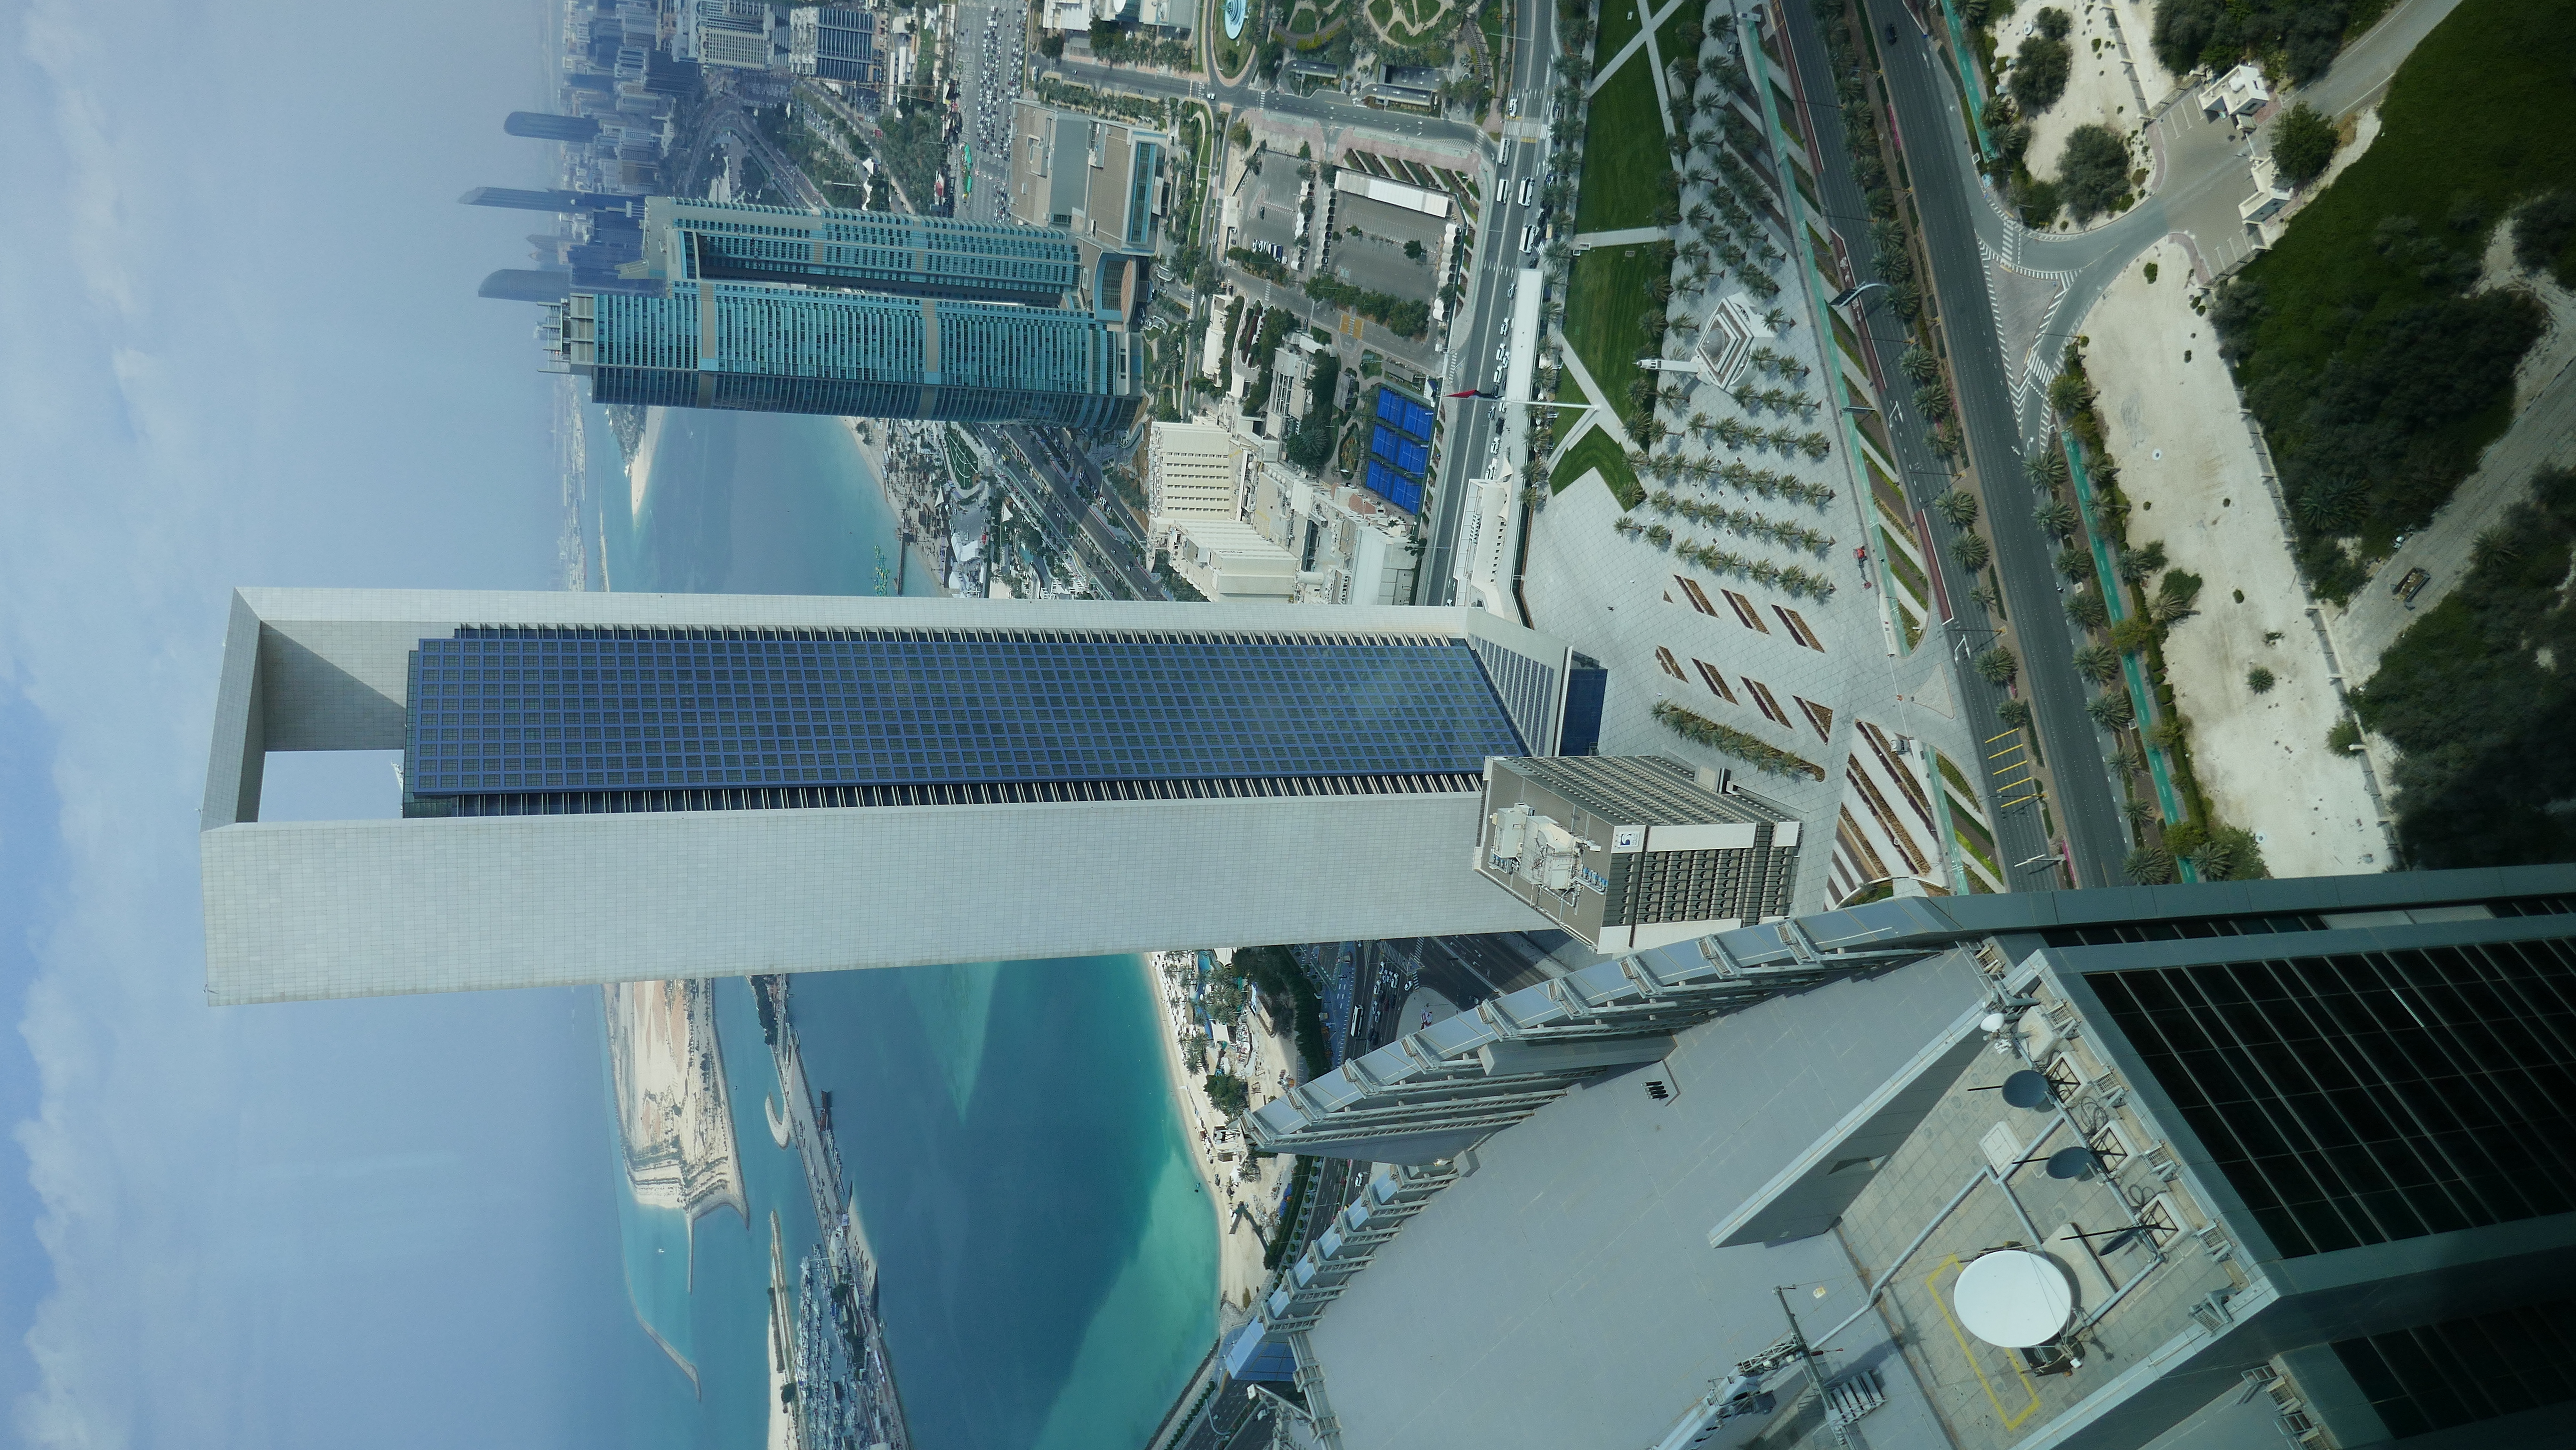
UAE 出口路線只有 2 條,Hormuz 封鎖之後得 1 條
① Hormuz 海峽(主要路線)— 自 2/28 起 90%+ 停航
② Habshan-Fujairah Pipeline(bypass Hormuz 嘅唯一陸路)— 容量上限 1.5M bpd
UAE 而家 baseline 3.2M bpd 嘅出口分布:
• ~1.5M bpd 走 Habshan-Fujairah pipeline(已經 near capacity)
• ~1.7M bpd 走 Hormuz(stuck)
退出 OPEC 之後,多咗嘅 1.6-1.8M bpd 必須行 Hormuz — 因為 pipeline 已經滿!
呢度有個荒謬嘅邏輯:
多出嘅 UAE 增產要等 Hormuz 重開先可以出口。但係 Hormuz 一旦重開,就代表 Iran 戰爭結束、市場 supply 危機解除 — 根本唔需要 UAE 多產嚟救市!
即係話,UAE 退 OPEC 短期影響其實 幾乎係 0。佢哋係為咗未來 12-24 個月嘅 free cash flow 預先 lock 一個位,唔係解決今日嘅 shortage。
真相 #2 — 1.8M bpd 對 Hormuz 缺口嘅 fill rate 只 11-18%
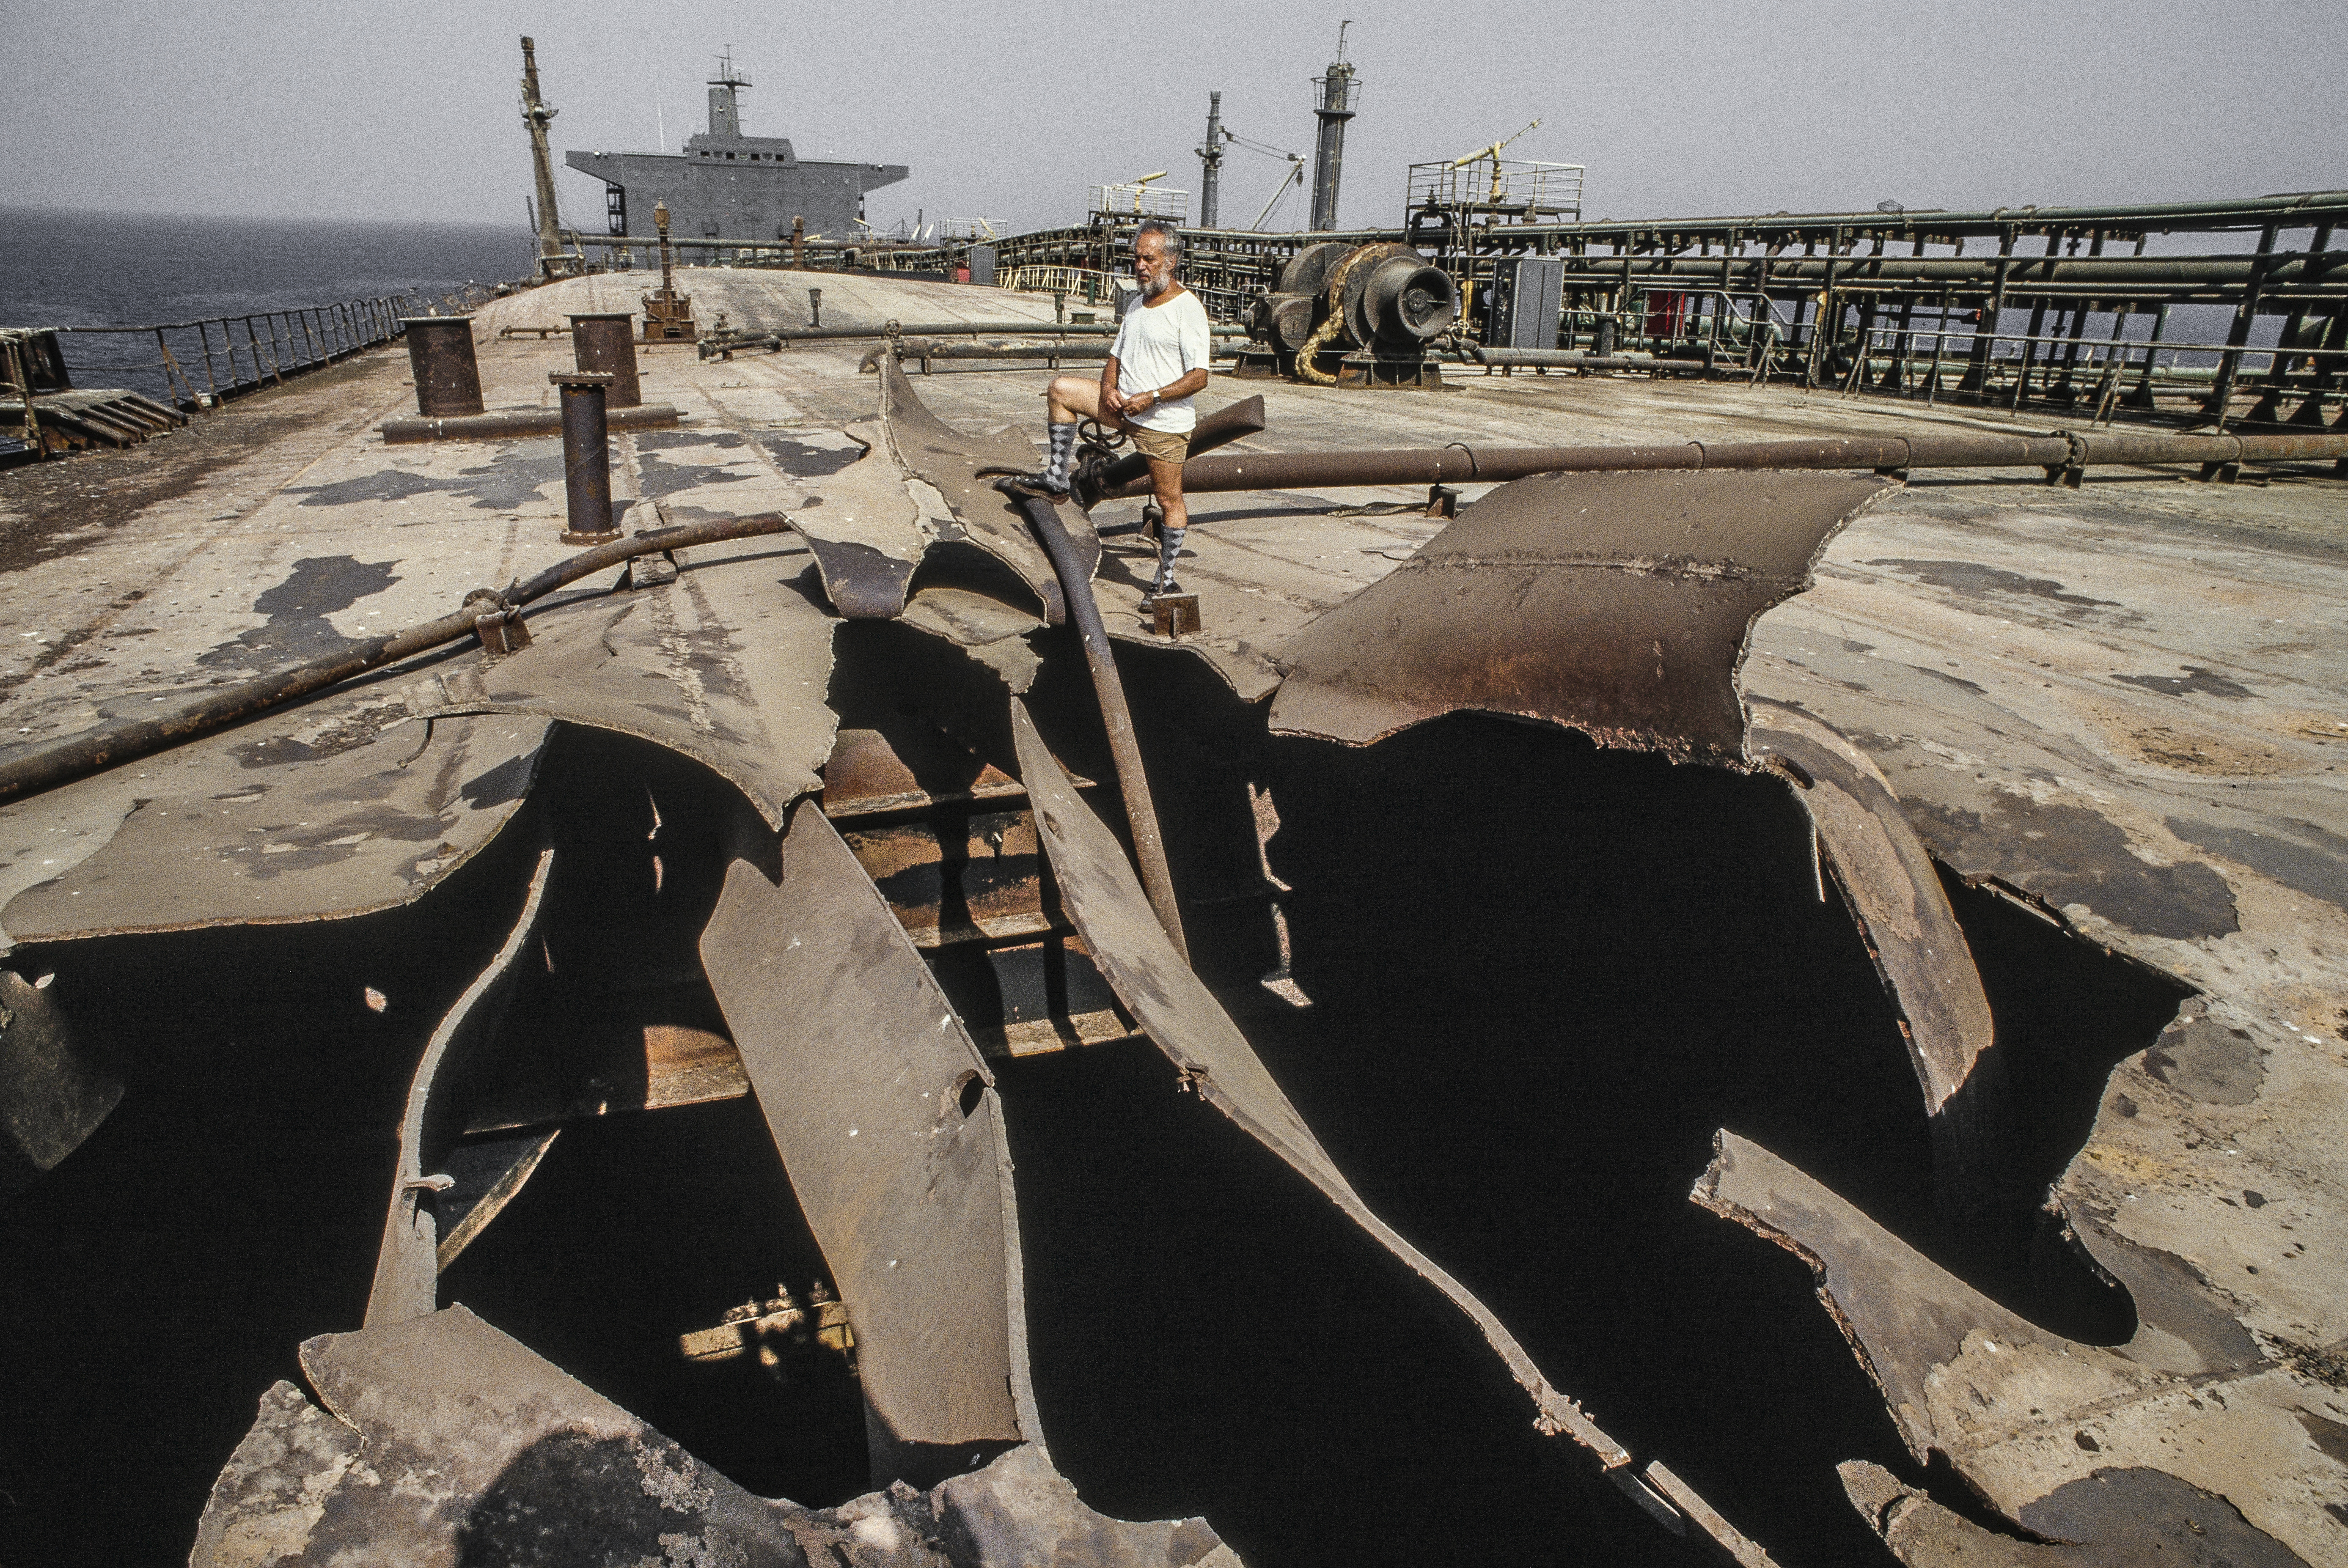
就算 UAE 真係能夠搞掂 pipeline、出晒 1.8M bpd,呢個對全球 supply gap 嘅貢獻有幾大?
數字 reality check
| 指標 | 數量 |
|---|---|
| 全球日需求 | ~102M bpd |
| Hormuz 正常流量 | ~20M bpd(全球 20%) |
| Hormuz 而家 disruption | 50-80% impaired = 10-16M bpd 失蹤 |
| UAE 退 OPEC 後增產 | +1.6-1.8M bpd |
即係 UAE 退出嘅貢獻只係佔總戰爭溢價嘅 ~10%。剩下 90% 嘅油價升幅,完全係由 Hormuz 封鎖直接決定 — UAE 動唔到。
IEA 形容呢場 Hormuz 封鎖係「史上最大 oil supply disruption」。對比 1973-74 阿拉伯石油禁運(失蹤 4M bpd),今次失蹤 10-16M bpd,差不多係 3-4 倍規模。
真相 #3 — Saudi 戰略上唔會跟住增產
市場另一個 narrative:「UAE 退出之後,其他 OPEC 成員都會跟住走,大家一齊增產 → 油價暴跌」。呢個都係錯。
Saudi Arabia 戰略矛盾
UAE 預期油需求長期會跌(post-Iran 戰爭 + 能源轉型),想趁 high price 多賣完手上嘅儲備
Saudi 想 cap 產量維持高油價,因為 Vision 2030 計劃需要 long-term high oil revenue 撐住
兩者係時間 horizon 完全相反嘅 strategy。Saudi 唔會 panic 跟住 UAE。
OPEC+ 其他成員嘅 reality
| 國家 | Spare Capacity | 能否 bypass Hormuz? |
|---|---|---|
| Saudi Arabia | 3M bpd | 有 East-West pipeline(5M bpd)— 但戰略上 hold back |
| Iraq | 2.4M bpd | 80% 經 Basra 出 Hormuz — 同 UAE 一樣 stuck |
| Kuwait | 0.5M bpd | 主要 Hormuz — stuck |
| UAE(走咗) | 1.6M bpd | Pipeline 1.5M 已滿 |
即係話,Hormuz 一日唔重開,所有 OPEC 成員嘅 spare capacity 都被困(除咗 Saudi),根本冇辦法集體增產救市。
Saudi 表面 downplay UAE 退出(話「23 個成員,走一個冇大影響」),但內部其實緊張到爆 — 失去 OPEC 主導力,同時要應付 Iran 戰爭 + Yemen Houthis + 經濟改革三線壓力。MBS 嘅 Vision 2030 全部建基於 oil $80-100,所以 Saudi 反而會係 high oil price 嘅 quiet defender。
真相 #4 — Brent $40 戰爭溢價邊個 own?
把油價 deconstruct 番邊個 own 邊部分:
| 時期 | Brent 價 | War Premium | 主要 driver |
|---|---|---|---|
| 2026 年初(戰爭前) | ~$78 | $0 | 正常 supply/demand |
| 2/28 — Iran 戰爭爆發 | ~$95 | +$17 | Iran 戰爭恐慌 |
| 4 月初 — Hormuz 全面封鎖 | ~$112 | +$34 | Supply 真實 disruption |
| 4/28 — UAE 宣布退 OPEC | $118 | +$40 | +$3 至 $5 額外升幅 |
關鍵睇法
$40 嘅 war premium 入面,UAE 退 OPEC 只佔 ~10%。剩下 90% 全部由 Iran 戰爭 + Hormuz 封鎖決定。
所以散戶投資邏輯應該係:
- 真正 catalyst:Iran 戰爭結束(ceasefire)+ Hormuz 重開
- 偽 catalyst:UAE 退 OPEC 嘅 narrative
- Trade 策略:追緊 Iran ceasefire 嘅進度,而唔係 Saudi vs UAE 嘅 OPEC drama
金、股、匯、加密 — 全資產類影響速查
黃金 — 反常下跌(Iran 戰爭以嚟跌 13%)
傳統思維:地緣政治升級 → 黃金升。但今次相反 — 4/28 Spot Gold 跌 2.4% 至 $4,570(月內跌 13%)。
因為高油價 → 高通脹預期 → Fed 4/29 hold rate 3.5-3.75%(34 年最多 dissent)→ 高 bond yield → 黃金機會成本上升 → 利空黃金
Powell 5 月卸任,Kevin Warsh 接棒。市場預期 Warsh dovish,但仲未 reflect 入金價。
CoCo 哥 view: 金價回調可能係買入機會 — 一旦 Fed 因衰退被迫減息,gold 反彈快。Long-term thesis 仍 intact。
USD — 強勢
- DXY 受 safe-haven flow 支撐
- Fed 唔減息 + Iran 緊張 → USD 強
- Trump 反對強美元,但 Warsh 仲未上任
股市 — 兩極化
| 板塊 | 方向 | 主要 names |
|---|---|---|
| 石油大佬 | 📈 受惠 | XOM、CVX、COP、SLB |
| 國防 | 📈 受惠 | LMT、NOC、RTX、LHX |
| UAE 概念 | 📈 受惠 | ADNOC(2024 IPO)、A 股 601857 中石油 |
| 航空 | 📉 受傷 | UAL、DAL、LUV(燃油成本) |
| 消費 | 📉 受傷 | WMT、TGT(高油 → 通脹) |
| REITs / 銀行 | 📉 受傷 | 高利率持續 |
加密
- BTC 過去 7 日跌 4-5%(高利率 + risk-off)
- 但 Trump strategic Bitcoin reserve 仍係長期支撐
3 個投資籃子點部署
美國油氣大佬 — Brent $100+ 嘅黃金價
XOM(Exxon):integrated supermajor,permian shale + Guyana 雙增長
CVX(Chevron):Hess merger 落實,upstream 受惠
COP(ConocoPhillips):純 upstream,油價 leverage 最強
SLB(Schlumberger):全球油服龍頭,中東訂單反彈
邏輯:Brent ~$100 對美國 shale 同 supermajor 都係 fat margin(breakeven $40-60)
美國國防巨頭 — Iran 戰爭 + Hormuz 持續嘅直接 beneficiary
LMT(Lockheed Martin):F-35、THAAD、PAC-3 — Hormuz 防空
NOC(Northrop Grumman):B-21、空軍系統
RTX(Raytheon):Standard Missile、Patriot
LHX(L3Harris):電子戰、太空軍訂單
邏輯:中東預算大幅 release,US 同盟國訂單 compound 至 2030+
UAE / Saudi 概念 + 油 ETF
ADNOC Drilling(NYSE: ADNOC):UAE 增產直接受惠
Saudi Aramco(2222.SR):全球最大油公司,Vision 2030 long-term
USO / UCO:油 ETF(USO 1x、UCO 2x leveraged)
XLE:能源板塊 ETF(integrated 美國油氣)
邏輯:多元曝險中東 + 純油價 leverage
1. Iran ceasefire timing 唔可預測 — 一旦 Trump 同 Tehran 達成 deal,Brent 可能單日跌 $15-25
2. Saudi 戰略意外 — 如果 Saudi 突然加大 East-West pipeline 出口,油價 cap 提早出現
3. 衰退風險 — 高油價 + 高利率持續 → 全球需求破壞,Q3 2026 可能見 demand collapse
4. UAE 自己嘅 narrative 風險 — 如果 UAE 出口仲係 stuck pipeline,市場可能 reverse 重估
總結 — UAE 退 OPEC 唔係油價暴跌嘅 catalyst
UAE 5/1 退出 OPEC 係 60 年第一次,narrative 上 dramatic,但真實短期油價影響只 -$3 至 -$5。原因:
真正 catalyst 係 Iran ceasefire,唔係 OPEC drama
市場 narrative 同 reality 之間經常有 gap — UAE 退 OPEC 屬於 narrative 大過 reality 嘅典型案例。Headline 衝擊強,但實際機制 say 唔到油價要跌幾多。
真正 trade 邏輯應該:long Brent + 油股(對沖 Iran 拖延)+ long defense(對沖 escalation)+ short Wedge gold(短期),等 Iran ceasefire 真係嚟先 reverse 倉位。
記住:跌油價嘅 trigger 係 Hormuz 重開,唔係 OPEC member 走幾多個。Saudi、Iraq、Kuwait 嘅 spare capacity 都被困喺 Hormuz 後面 — 呢個先係真正嘅 supply 釋放點。
如果你 enjoy 呢篇,可以繼續睇 Coco 哥呢幾篇相關深度文:
→ 當美國變成新OPEC — 霍爾木茲封鎖背後的權力重組,散戶點樣食到呢個大浪→ 兩國點解要搶月球基地?— Artemis II 背後嘅 6 條真實利益→ 百佳惠康真係合併?— FT 4/17 爆料背後 3 個冇人講嘅真正原因想跟住 CoCo 哥嘅 thesis 落場?
深度文唔等於投資建議。如果你想 act on 呢篇 research,以下係 Coco 哥日常用嘅工具同合作伙伴開戶連結:
| 美股 / 港股 · 入碼 CASHMATE 迎新拎 $2,000 禮品 | Futu 牛牛 → |
| 美股新手 · 0 佣金 CoCo 哥專屬迎新最高 HK$100,000 | Webull 微牛 → |
| 專業 · 全球 130 市場 最低佣金 + 多 product | IB 盈透 → |
| 加密貨幣 · HK SFC 牌 三重專屬獎 + 5 分鐘開戶 | OSL → |
| 英國銀行 · USD 高息 BNO 港人鎖息 + 避匯率 | iFAST Global → |
| 深度數據 · AI 選股 Fair value · earnings · screener | Investing Pro → |
⚠ 投資涉及風險,過往表現不代表未來。以上連結為合作伙伴連結,經連結開戶會支持 Coco 哥獨立深度研究,你嘅費用唔變。