百佳惠康真係合併?
背後 3 個你估唔到嘅真正原因
重點摘要
- 惠康約 319 間、百佳約 239 間,合併後 550+ 間舖
- 惠康同百佳截至 2024 年合計佔香港雜貨市場約 70%
- DFI Food 2024 年 operating profit 由 US$45M 升至 US$58M
- 長和 2024 年盈利跌 27%,主要因越南電訊 US$476M 減值
- 《競爭條例》合併守則只適用於電訊傳送者牌照持有人
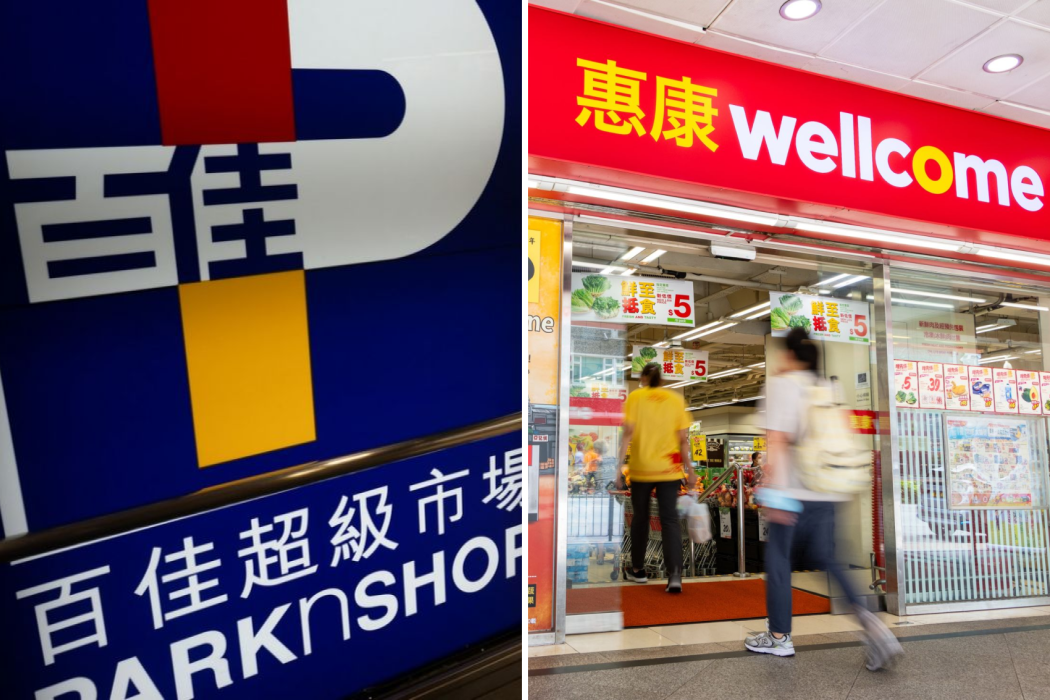
2026 年 4 月 17 日,英國《金融時報》(Financial Times) 一個獨家爆料震撼咗全港:DFI Retail Group(怡和旗下惠康母公司)正同長和系 AS Watson(屈臣氏、百佳母公司)傾緊合併兩間超市業務。而且唔係「傾緊」咁簡單,消息人士話交易架構已經傾到一定程度,雙方高層已經多次會面。但呢單 Deal 嘅幕後,你估真係因為「生意差」? 唔係咁簡單。
呢篇文章,會帶你拆解 3 個真正原因 — 順便要幫大家更正網上流傳嘅 5 個錯誤數字。有啲媒體同 KOL 引用嘅數字,其實全部都錯晒。
拆穿表面解釋:DFI 業績其實係回升,唔係崩盤
網上大部分解釋都係話「兩間超市生意差所以合併」。但真相係反緊嘅。
先更正一個流傳甚廣嘅錯誤數字:
「DFI 零售部門 2024 年 LFL(同店銷售)跌 -11%」— 呢個數字完全唔啱。
DFI Food 部門 2024 年銷售額 US$3.3B,按年跌約 -5%;LFL「輕微下跌」;但 underlying operating profit 反而由 2023 年 US$45M 升到 US$58M(升 29%)。
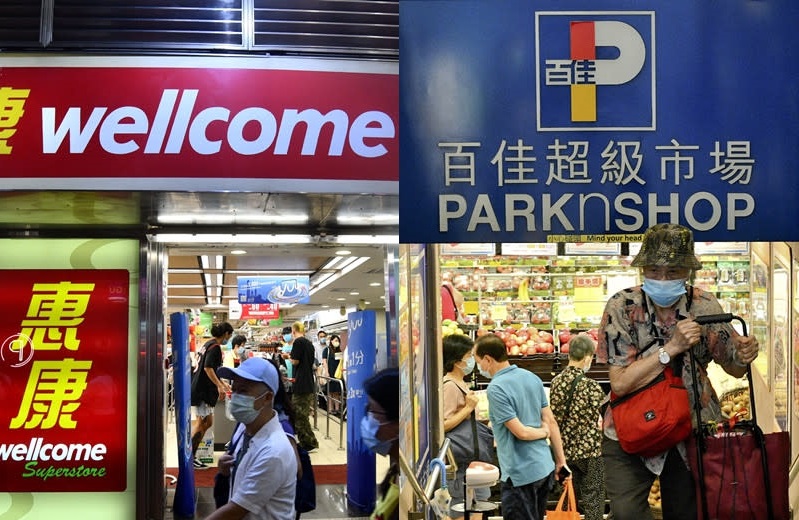
即係話,惠康生意嘅「銷售額」係跌咗少少,但「盈利能力」反而係升緊嘅 — 典型嘅「收縮成本、提升毛利」策略開始見效。咁點解仲要合併?
真正原因 #1:長和系策略性撤退零售
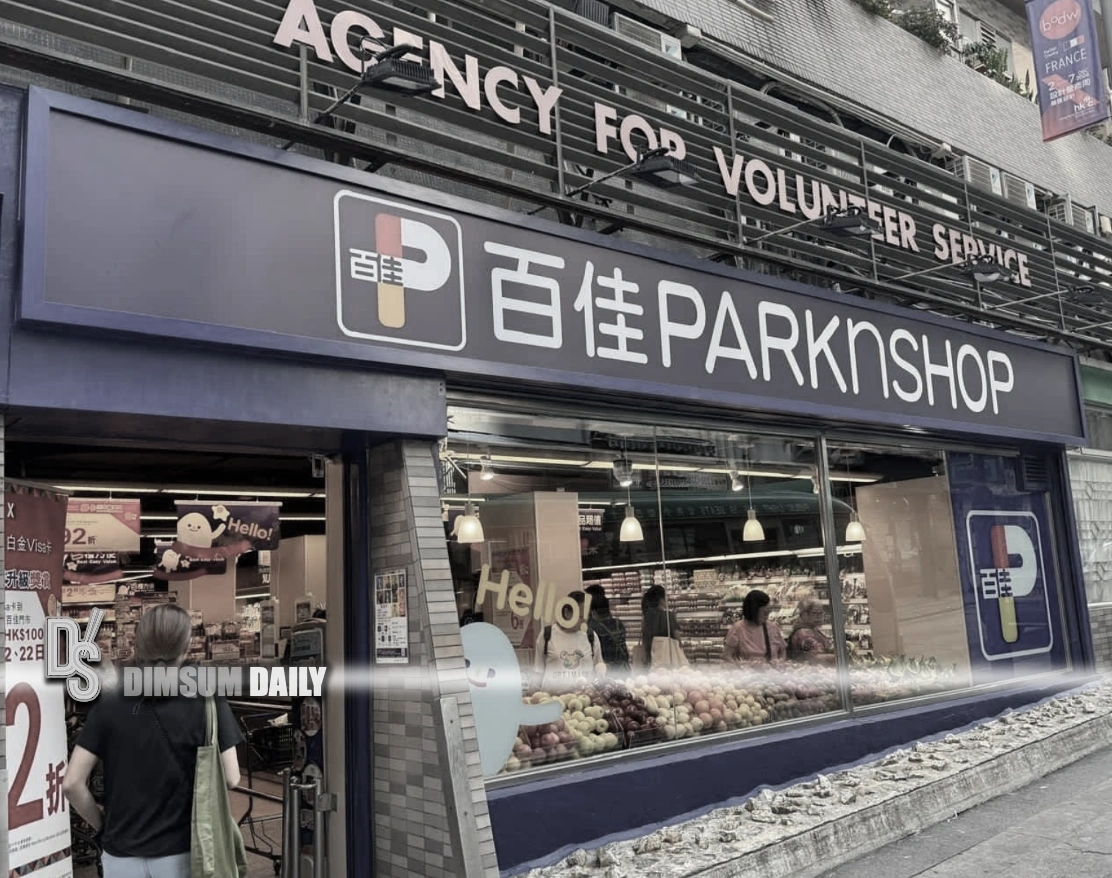
AS Watson 呢幾年喺百佳上面其實係「用緊唔落本」嘅策略:
- 店舖數目停滯 — 目前全港 239 間
- 好少做大型翻新
- 先後喺台灣、內地市場撤退過
長和系主力係 Telecom、能源、基建同屈臣氏美妝健康,超市對佢哋嚟講係「食之無味、棄之可惜」嘅雞肋。特別係 CK Hutchison(長和)2024 年盈利跌 -27%,但呢個跌幅好多人都理解錯咗。
長和盈利跌 -27% 係因為「百佳、屈臣氏零售業務差」。
主要係越南電訊業務一筆 US$476M 嘅一次性非現金減值,同零售業務基本無關。
長和既然要「清理投資組合、聚焦核心」,就唔會再喺雞肋零售度長期出血。合併、套現、換股、或者攞到董事會權益,變成最合理嘅退出路徑。呢個唔係「被逼合併」,係「主動剝離」。
真正原因 #2:合併係為咗定價權,唔係生存
呢度係網上最大嘅誤解。
「惠康 + 百佳市佔率由 2023 年 90% 跌到 2026 年 <50%」— 呢個講法完全唔啱。
截至 2024 年,惠康 + 百佳夾埋仍然佔香港雜貨市場約 70%,並無暴跌。
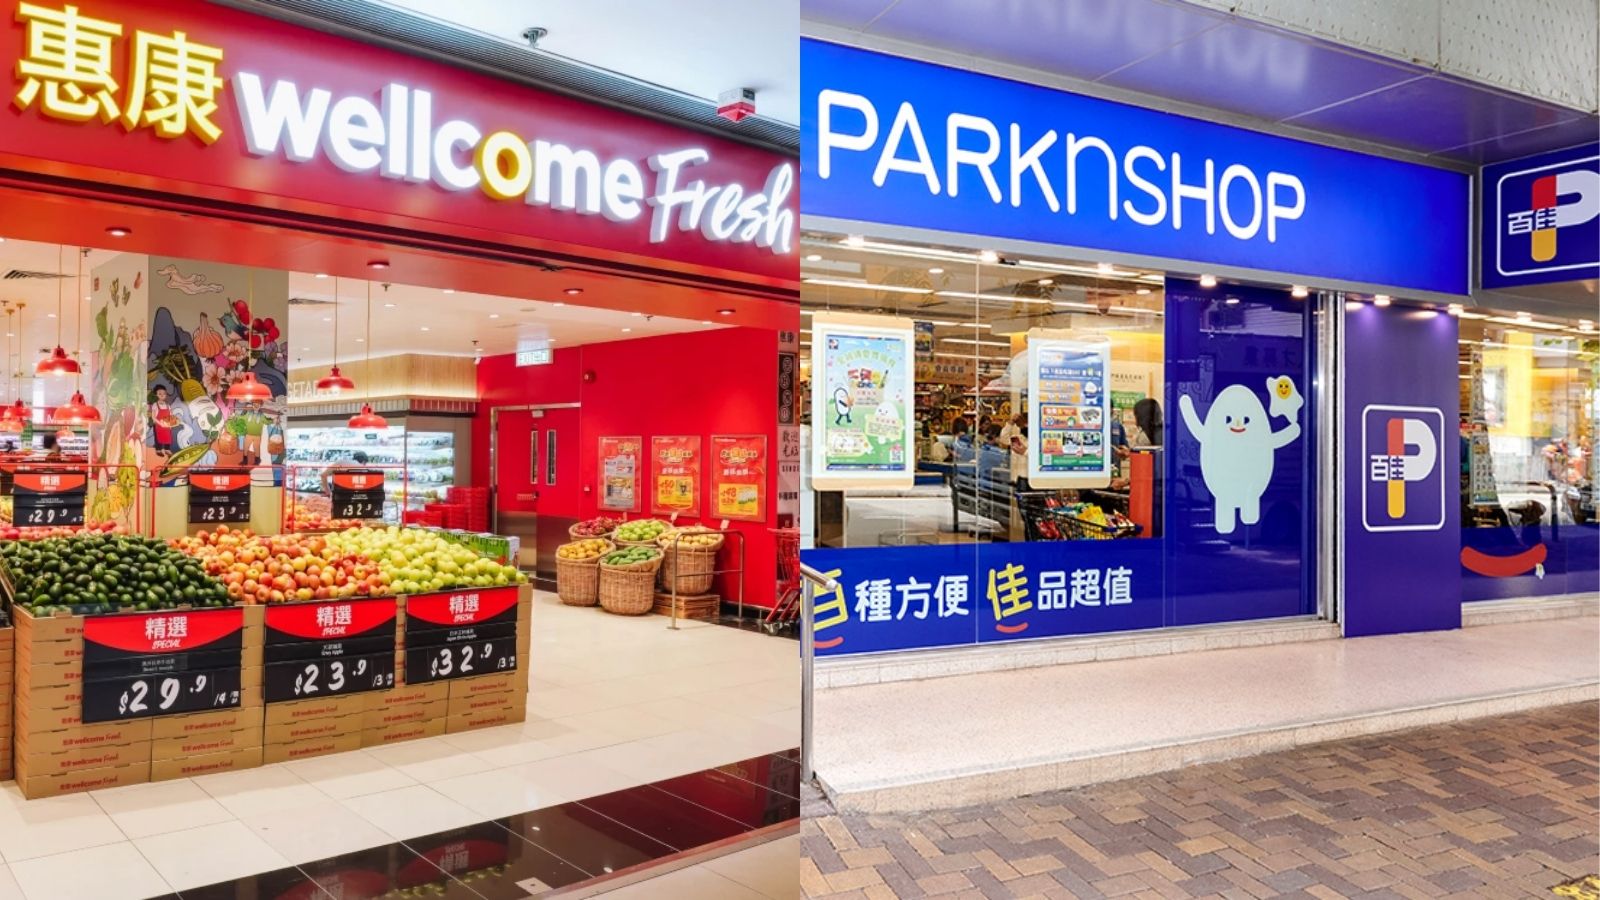
嗰個「跌到 50% 以下」嘅講法,係混咗幾樣嘢:AEON、Donki、華潤萬家、山姆會員店搶咗部分 Middle-to-Premium 市場;HKTVmall、京東到家、叮咚買菜喺網購零售份額上升。但呢啲都係「局部分流」,超市實體零售嘅主導地位無被打破。
店舖數目:惠康比百佳多,唔係少
| 惠康 Wellcome | 百佳 ParknShop | |
|---|---|---|
| 門市數目 | 約 319 間 | 約 239 間 |
| 母公司 | DFI Retail(怡和系) | AS Watson(長和系) |
| 子品牌 | ThreeSixty、Market Place、Jasons | Fusion、International、Taste、Great、SU-PA-DE-PA |
| 總營業面積(合併後) | 72 萬平方呎 | |
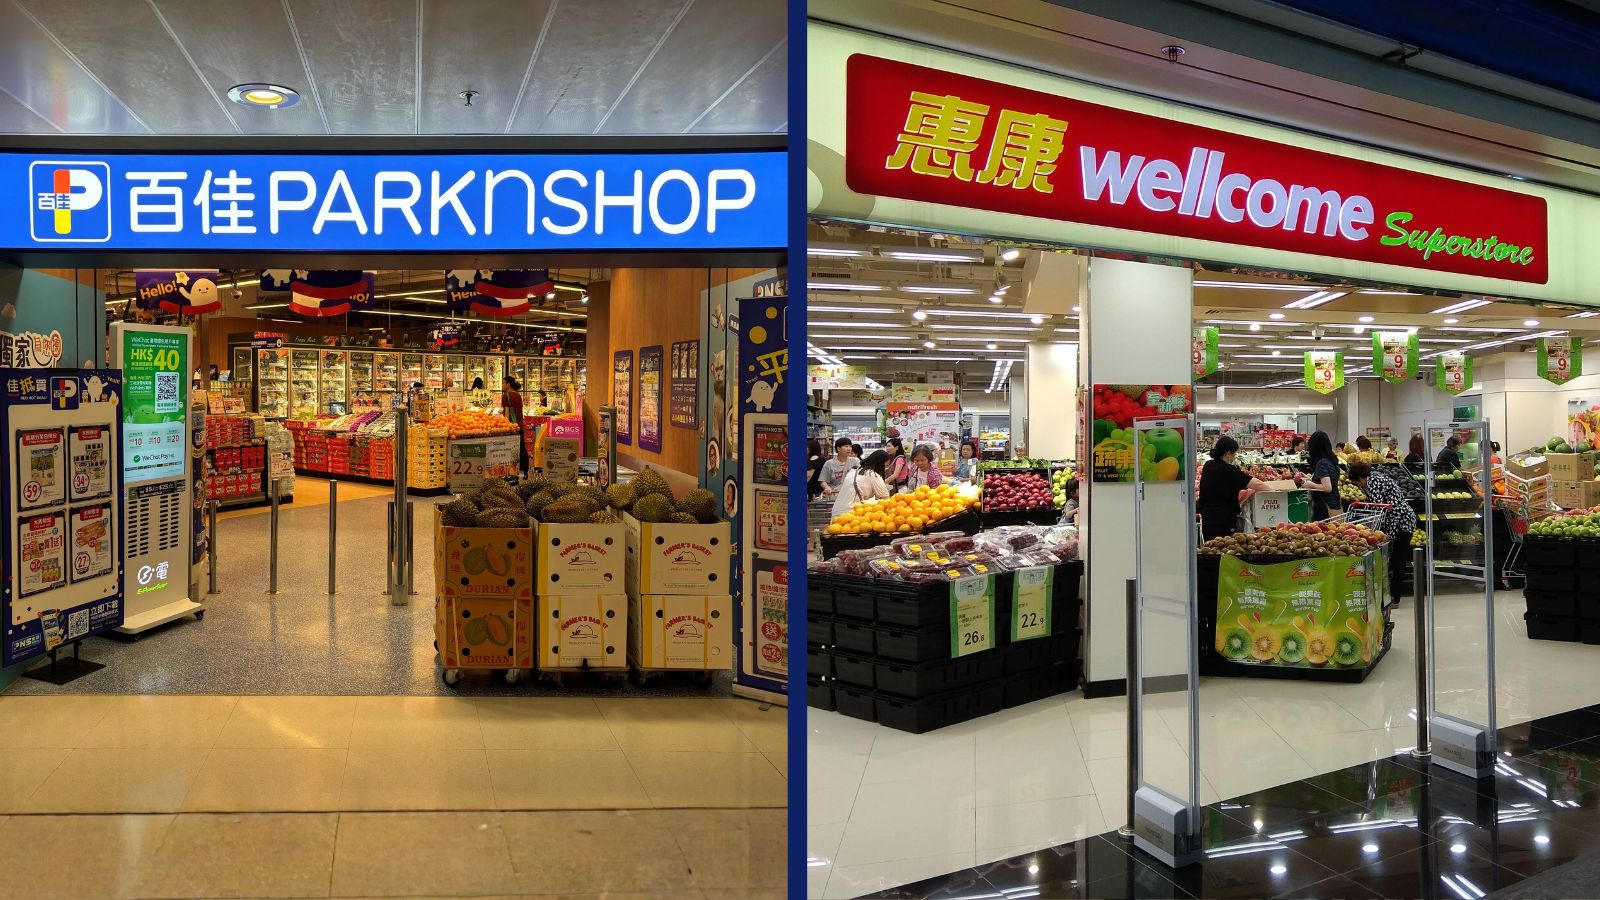
惠康門市比百佳多 80 間,合併後覆蓋 550+ 間舖、72 萬平方呎營業面積。當兩間做緊 70% 市佔嘅超市合併,佢哋拎到嘅唔係「活落去嘅機會」,而係:
對上游供應商、地產商、運輸物流嘅絕對議價權。一間公司搬得郁 550 間舖嘅租約,邊個業主唔驚?中央廚房、凍倉、車隊合併之後,物流成本可以點壓?自家品牌(Own Brand)體量夠晒撐起全球直採,逼走第三方品牌。
呢個先係合併嘅真正動機 — 唔係共存,係共謀。
真正原因 #3:法律窗口即將關閉
呢度有一個好多人唔知嘅冷知識:
根據第 619 章《競爭條例》附表 7,合併守則(Merger Rule)只適用於涉及「電訊傳送者牌照」(Carrier Licence)持有人嘅合併(即受《電訊條例》第 106 章規管)。
- 兩間電訊公司合併 → 受競爭條例規管 ✓
- 兩間超市合併 → 完全唔受合併守則規管 ✗
對比英國 Sainsbury + Asda 2019 年嘅合併被 CMA(英國競爭及市場管理局)否決,背後理由就係「會推高物價同減少選擇」。但喺香港,就算合併後市佔去到 70%+,法律上都無得阻止。
長和系同怡和系嘅高層好清楚 — 一旦立法會將合併守則擴展到零售業,呢次 Deal 就做唔到。2026 年先啱啱係「呢單 Deal 做得成」嘅最後窗口期。呢個先係點解 FT 突然有呢個獨家 — 兩大家族用緊現行法律空間,搶喺立法會反應過嚟之前落實。
yuu vs Moneyback:5 百萬會員數據庫嘅隱藏戰場
兩間超市合併,最值錢嘅其實唔係舖頭,係會員數據。
| 會員系統 | yuu(DFI) | Moneyback(屈臣氏集團) |
|---|---|---|
| 覆蓋 | 惠康、7-Eleven、萬寧、IKEA、Cold Storage、美心 | 百佳、屈臣氏、豐澤、Fortress、Watsons Wine |
| 會員數 | ~500 萬+ | 數以百萬計 |
| 合作銀行 | 恒生銀行 | 多家信用卡發行商 |
合併之後,兩個數據庫融合 = 全港近 700 萬活躍會員消費行為,等於手上有全香港人日常買嘢嘅 Data Lake。呢個對將來做:
- 動態定價(Dynamic Pricing) — 唔同會員睇到唔同價錢
- 廣告變現(Retail Media) — 將貨架同 App 變成廣告位
- 金融服務 — 日本 AEON 就喺做緊,透過會員數據放貸、發保險
都係幾十億嘅潛在收入。超市生意嘅未來,係賣數據,唔係賣菜。
對市民嘅實際影響 — 講真心話
我知大家最關心嘅係:會唔會貴咗?
短期睇(6-12 個月)
可能冇大變化。合併需時,HKTVmall、京東到家、叮咚買菜仲有喺度 keep 緊價錢;AEON、Donki、山姆會員店會繼續搶市場。
中期睇(12-24 個月)
當 550 間舖門市受同一間公司定價、上游供應商議價權集中、會員系統統一,價格戰會越嚟越少見。特別係:
• Everyday Value、$1 雞蛋、鮮果特價呢類「吸客戰術」 — 合併後無對手,就無動力做
• 自家品牌(Own Brand)會更強勢,逼走第三方品牌,減少選擇
• 中小型商戶上架費會更貴,部分本地小品牌可能要出局
• 商場 anchor tenant 地位加強,對中小型租戶 REITs 嘅租約續約議價壓力增加
投資角度:邊隻股票會受惠?
喺呢場可能成事嘅合併入面,值得留意嘅港股:
直接受惠
- DFI Retail Group (0043.HK) — 如果合併條款有利 DFI,母公司怡和(JM.SG)都會連帶反映
- CK Hutchison (0001.HK) — 零售包袱若成功剝離,市場可能重估估值
- 牛奶國際(DFI 旗下) — 喺新加坡上市,亦係怡和系整合載體
潛在受影響
- 中小型租戶 REITs:若合併後集中續租議價,部分商場出租率可能有壓力
- HKTVmall (1137.HK):短期會好食,中期要睇合併體價格戰策略
- 本地食品供應商:議價權一面倒,毛利受壓
• 消息未落實前炒作風險大,DFI 喺 4 月 17 日已經單日急升 15%+
• 反壟斷法律環境若將來改變,deal 可能推遲或條件大改
• 競委會聲明雖然無阻止權力,但可能引發公眾反彈影響政治動能
3 個真正原因總結
核心業務重組,超市變成雞肋
70% 市佔 = 供應商、地產、物流嘅絕對議價權
香港合併守則而家只管電訊,再唔合就可能要等修例
呢單 Deal 最終成唔成事,仲要睇股東同董事會點平衡、雙方品牌點 Repositioning(惠康走大眾、百佳走中高端?)、消費者同市民嘅社會反應。但可以肯定嘅係 — 呢單絕對唔係「兩間超市生意差所以合併」咁簡單。
事實更正總結 — 網上流傳嘅 5 個錯誤數字
呢個 section 係俾嚟緊要引用呢單新聞嘅讀者 — 好多媒體同 KOL 用緊嘅數字其實唔啱,記住以下更正:
| 錯誤數字 | 真實數字 | 來源 |
|---|---|---|
| DFI 零售 2024 LFL -11% | Food LFL 輕微下跌,銷售 -5%,但 operating profit US$45M → US$58M | DFI 2024 Annual Results |
| 市佔「90% → <50%」 | 惠康+百佳合計仍佔約 70% | 2024 市場研究 |
| 百佳 280 / 惠康 300 | 惠康 319 間,百佳 239 間 | 兩集團官網 |
| 恆基地產 2024 盈利 -42% | 恆基 -32%(HK$6.3B vs HK$9.26B) | Henderson Land Annual Report |
| 長和 -27% 因零售差 | 主要係越南電訊 US$476M 一次性減值,唔係零售 | CK Hutchison 2024 Annual Results |
如果你 enjoy 呢篇,可以繼續睇 Coco 哥呢幾篇相關深度文:
→ 樓市調整期:為何用家永遠撿不到筍盤?第一次買樓必須知道的真相→ 買樓長線為何幾乎必勝?深入拆解負資產、Call Loan 與樓市周期→ UAE 5/1 退出 OPEC 60 年第一次 — 點解油價可能唔會大跌?想跟住 CoCo 哥嘅 thesis 落場?
深度文唔等於投資建議。如果你想 act on 呢篇 research,以下係 Coco 哥日常用嘅工具同合作伙伴開戶連結:
| 美股 / 港股 · 入碼 CASHMATE 迎新拎 $2,000 禮品 | Futu 牛牛 → |
| 美股新手 · 0 佣金 CoCo 哥專屬迎新最高 HK$100,000 | Webull 微牛 → |
| 專業 · 全球 130 市場 最低佣金 + 多 product | IB 盈透 → |
| 加密貨幣 · HK SFC 牌 三重專屬獎 + 5 分鐘開戶 | OSL → |
| 英國銀行 · USD 高息 BNO 港人鎖息 + 避匯率 | iFAST Global → |
| 深度數據 · AI 選股 Fair value · earnings · screener | Investing Pro → |
⚠ 投資涉及風險,過往表現不代表未來。以上連結為合作伙伴連結,經連結開戶會支持 Coco 哥獨立深度研究,你嘅費用唔變。