油輪日租爆 $64.7 萬、柴油一年貴 52%
布蘭特 $90.49 係全市場最呃人嗰個數字
重點摘要
- 布蘭特 8 月 31 日結算 $90.49,WTI 結算 $85.76
- VLCC 沙特往中國日租 8 月 27 日創 $647,000 紀錄
- 波斯灣原油出口恢復約 70–80%,成品油只約 40%
- 卡塔爾六個月只出口 18 船 LNG,去年同期 509 船
- 美國柴油 $5.652 一加侖,按年貴 52%
8 月 31 日星期一收市,布蘭特原油結算價 $90.49,升 2.71%。翻開任何一份財經報紙,標題都係「美伊交火油價急升」。
呢個數字冇錯,但佢係全市場最誤導嘅一個數字。
因為油其實流緊。荷姆茲海峽嘅石油流量已經由 7 月低位大幅回升。真正塞死咗嘅,係載油嗰啲船,同埋將原油變成柴油汽油嗰啲煉油廠。而聯儲局 9 月 16 號要唔要加息,睇嘅正正就係呢條 gap。
8 月 30 至 31 日:一個月嚟第一次開火
先講返件事本身,因為後面所有數字都由呢兩日開始。
市場反應好教科書:布蘭特升到 $90.49(+2.71%),盤中高見 $91.52,係 8 月 25 日以嚟最高;WTI 結算 $85.76(+2.83%)。到 9 月 1 日亞洲時段,布蘭特再升過 $1 到 $91.48,WTI 見 $86.97。
要理解點解呢兩日咁敏感,要知道背景。呢場美伊衝突由 2026 年初打到而家,已經超過六個月。4 月 13 號伊斯蘭堡談判破裂之後,美國對伊朗港口實施海上封鎖 — 而呢個封鎖到今日仲未解除。
封鎖分兩個階段:第一次由 4 月 13 日至 6 月 18 日;7 月 14 日重新實施,一直持續到而家。根據美軍中央司令部 8 月 30 日公布嘅累計數字,美軍已改道 83 艘商船、癱瘓 3 艘。特朗普曾聲稱封鎖令伊朗每日損失 $5 億(呢個係佢嘅講法;美國國防部另外估算伊朗到 5 月 1 日累計損失約 $48 億石油收入)。
荷姆茲海峽正常時期承載全球約四分一嘅海運石油同約兩成 LNG。呢條航道最窄處只得約 33 公里,航道本身更窄 — 呢個就係點解幾座火箭發射器同幾枚水雷,就足以令全球能源市場震動。
好多報導寫「WTI 升穿 $90」。唔啱。星期一升穿 $90 嘅係布蘭特($90.49),WTI 得 $85.76。兩者係唔同油種、唔同交割地、長期有價差。
另外 +2.8% 呢個百分比其實係 WTI 嘅升幅,布蘭特係 +2.71%。將布蘭特嘅價位配 WTI 嘅百分比,係最常見嘅財經報導錯誤之一。呢篇文兩個數都分開講。
股市方面,三大指數星期一齊跌,但 8 月全月仍然收升:
道指 8 月係連續第五個月上升,16 個月入面有 15 個月收正。即係話:市場整體根本冇當呢單嘢係災難。咁點解仲要寫成一篇深度文?因為股市同油價都望漏咗真正嗰樣嘢。
點解油價冇爆上 $150?因為油真係流緊
2026 年 4 月美國開始封鎖伊朗港口,伊朗革命衛隊反過嚟喺荷姆茲海峽布雷、警告商船唔准過。海峽正常時期承載全球約四分一海運石油同兩成 LNG。照道理,呢種局面油價應該癲。
但冇。點解?因為波斯灣其他產油國嘅油,已經搵到路走返出嚟。
| 時間 | 每日石油流量 | 口徑 / 來源 |
|---|---|---|
| 2026 年 7 月中 | 約 400 萬桶 | 荷姆茲海峽 · Bloomberg 引述交易員 |
| 2026 年 8 月 27–28 日 | 約 600–800 萬桶 | 荷姆茲海峽 · Bloomberg 引述交易員(兩篇報導分別報 7–8 同 6–8) |
| 2026 年 8 月 28 日 | 戰前水平約三分二 | 整個中東地區(原油+成品油 1,500–1,600 萬桶)· 高盛 |
| 2026 年 8 月 28 日 | 約 800–1,000 萬桶 | 單計荷姆茲海峽 · 高盛引述美方估算 |
「三分二」呢個高盛數字,原文講嘅係成個中東地區嘅原油加成品油出口(1,500–1,600 萬桶/日),唔係單指荷姆茲海峽。
高盛喺同一份報告入面,單計荷姆茲嘅估算反而更高 — 約每日 800 至 1,000 萬桶。有部分二手報導將兩個數混為一談。
本欄採取嘅立場:荷姆茲流量已顯著回復,但確切水平各家口徑差異大(500 萬至 1,000 萬桶都有人報)。重點唔係邊個數字啱,而係就算取最樂觀嗰個,運費同成品油嘅樽頸都冇解決。
細節仲更加清楚:
- 阿聯酋早喺 6 月就已經返到危機前嘅出口水平。
- 卡塔爾同科威特合共嘅原油出口,到 8 月 27 日已回復到戰前約 70%(兩國戰前經海峽合計約每日 200 萬桶)。
- 做法係由 6 月左右開始,將原油先運出海峽,再喺阿曼灣做船對船轉載(STS)。
為咗公道,要講埋另一邊。路透引述 Kpler 船舶追蹤數據指出:亞洲 8 月原油進口 2,312 萬桶/日,較 7 月嘅 2,336 萬桶不升反跌;而且仍然較伊朗戰前三個月平均嘅 1,582 萬桶中東進口量,低超過 400 萬桶/日。
報導亦質疑,船舶追蹤數據所反映嘅實際量,「最多只有」美國能源部長所引述數字嘅一半。
換句話講:如果連「原油流量已恢復」都被高估,咁本文論述嘅結論只會更加成立 — 因為咁樣即係原油同成品油兩邊都緊,唔止成品油一邊。
即係喺公海將一隻船嘅貨,泵去另一隻船。
產油國而家嘅做法:用細啲、犧牲得起嘅船將原油運出海峽,去到阿曼灣(海峽外面)之後,再泵上一隻大型 VLCC 運去亞洲。
咁樣做嘅好處係:唔使用最貴嘅 VLCC 去冒最大嘅風險。壞處係一批油要俾兩程運費、做多一次裝卸、多花幾日時間,而且每次轉載都有洩漏同損耗風險。
統計上,呢批油照計「有出口」。但成本結構已經完全唔同咗。
呢度就係第一個轉角位。市場睇住「流量恢復」就鬆一口氣,覺得危機過去。
但流量恢復嘅方法本身,先係成件事嘅代價所在 — 要用兩倍嘅船、兩程運費、兩次保險,先運到同樣多嘅油。油價睇唔到呢件事,因為呢筆錢唔喺原油價入面,佢喺運費入面。
真正塞住嘅係船 — 日租爆 $64.7 萬,一年前嘅 10 倍
睇返過境船隻數目,同「流量恢復」嘅樂觀完全對唔上:
註:上述係「可見」商船數,即係關閉咗自動識別系統(AIS)嘅船唔會計入。實際通過量有機會高過呢個數 — 但船隻要熄訊號先肯行,本身已經係風險溢價嘅另一種表達。
油流量升,船數跌。呢兩件事同時發生,只可能有一個解釋:肯行呢條航線嘅船越嚟越少,所以每一隻肯行嘅,都可以開天殺價。
日租金 $647,000 — 歷史新高,一年前嘅 10 倍以上
根據波羅的海交易所(Baltic Exchange)數據(Bloomberg 引述),沙特往中國嘅 VLCC 基準航線日收益,8 月 27 日星期四升到 $647,000,係有紀錄以嚟最高。
對比:
- 一年前嘅 10 倍以上
- 10 日前先係 $510,000 — 即係 10 日內再升 27%
- 連唔使過海峽嘅航線都爆:阿曼往中國由一個月前 $131,000 升到約 $220,000
TotalEnergies CEO:一船油過海峽,成本約 $2,000 萬
TotalEnergies 行政總裁 Patrick Pouyanné 上星期講,將一船原油運過荷姆茲海峽,成本大約 $2,000 萬美元。有油輪市場參與者同 Bloomberg 講,呢個數之後仲升咗。
而且過海峽通常只係第一程。產油國而家嘅做法係先運出海峽,再喺灣外轉載去另一隻船運去亞洲 — 即係一批油要俾兩次運費。
紅海嗰邊仲要再繞多 30 日
胡塞武裝喺紅海嘅襲擊逼到沙特要將部分原油改行地中海、繞過非洲。運去亞洲嘅航程多咗大約 30 日。
船期拉長 30 日,等於同一隊船隊嘅有效運力再減一大截 — 呢個係運費之上再疊多一層嘅緊張。
想像高速公路冇塞車,但全城嘅貨車司機加價 10 倍,而且要兜路多揸一個月。
路面數據會顯示「交通暢順」。但你落單買嘢,價錢一樣會貴。布蘭特係路面數據,運費先係你張單。
$647,000 一日,實際上係幾多錢?
一隻 VLCC(Very Large Crude Carrier)標準載量約 200 萬桶原油。沙特往中國嘅航程,正常大約 18 至 22 日。
用 $647,000 一日計,單程運費就係大約 $1,160 萬至 $1,420 萬。除返落每桶油,即係每桶大約 $5.8 至 $7.1 嘅純運費。
一年前呢個數係幾多?日租金係而家嘅十分一,即係每桶運費大約 $0.6 蚊。
註:運費估算基於 VLCC 標準載量 200 萬桶及典型航程日數推算,實際租約條款、燃油附加費及保險另計,僅作數量級說明。
換句話講,單單係運費一項,已經喺每桶油身上加咗超過 $5 美元 — 而呢筆錢唔會出現喺布蘭特報價入面,因為布蘭特報嘅係離岸價(FOB),運費係買家另外俾。
再加保險。戰爭區域嘅船體及貨物保險費率喺呢種環境下可以係平時嘅幾十倍,而且好多承保商直接唔接。呢個亦解釋咗點解 Windward 發現 8 月 27 日六艘油輪入面有三艘關閉咗定位訊號 — 有啲船寧願「隱形」都要接呢單生意。
原油 70%,成品油得 40% — 呢條 gap 就係成篇文嘅核心
如果話運費係第一層,咁第二層更加關鍵,而且幾乎冇財經頭條講:
波斯灣嘅原油出口回復到戰前 70–80%,但成品油(柴油、汽油、航空燃油)出口只回復到約 40%。
呢個差距唔係統計噪音,係結構性嘅。點解原油走得甩,成品油走唔甩?有四個具體原因:
- 船唔同款。原油可以裝落任何一隻原油輪。成品油要用專門嘅成品油輪(product tanker),船身要有塗層、艙室要分隔。全球成品油輪隊規模遠細過原油輪隊,兩者唔可以互換。
- 唔可以隨便船對船轉載。原油喺阿曼灣做 STS 轉載冇乜所謂,反正落到煉油廠都要再處理。但柴油同航空燃油有嚴格規格同污染標準,每次轉載都有交叉污染風險,一批貨污染咗就要降級賣。
- 煉油廠喺海峽入面。波斯灣好多大型煉油廠本身就喺受影響區域內。原油可以繞路出海,但煉油廠搬唔走。
- 全球煉油產能本身已經緊。全球煉油廠嘅停產檢修量而家比季節性平均高 60% — 即係就算你有原油,都未必搵到廠幫你煉。
一句講晒:原油係一種商品,成品油係一條供應鏈。商品可以改道,供應鏈唔可以。
高盛將 2027 年美國柴油毛利預測由 $27 一桶,直接上調到 $63 一桶 — 超過一倍。歐洲由 $19 上調到 $49。呢種幅度嘅上調,係投資銀行承認自己之前完全睇錯咗個結構。
再加兩件事:全球煉油廠嘅停產檢修量比季節性平均高 60%;俄羅斯嘅柴油出口禁令延長到 9 月 30 日。供應端三面受壓。
今年 8 月初,美國柴油裂解價差(crack spread)史上第一次升穿三位數。
「裂解價差」即係煉油廠將一桶原油變成成品油賺到嘅毛利。呢個數字升穿 $100,意思係市場願意為「已經煉好嘅柴油」俾出遠高於原油本身嘅溢價。
呢個唔係原油短缺。呢個係煉油同運輸產能短缺。兩者對通脹嘅傳導路徑完全唔同。
卡塔爾 LNG:六個月出 18 船,去年同期 509 船
如果話柴油嗰邊係「差」,LNG 嗰邊就係接近停擺。
18 對 509。呢個唔係跌幅,呢個係關咗掣。
卡塔爾能源(QatarEnergy)已經將不可抗力(force majeure)延長:對巴基斯坦、孟加拉買家嘅取消通知延至 10 月;對意大利 Edison 更延至 11 月初。Edison 自 4 月起受不可抗力影響嘅量已達 24 船 / 約 30 億立方米天然氣。
連鎖反應一:歐洲
荷蘭 TTF 近月天然氣期貨 8 月 31 日星期一阿姆斯特丹早市升 5%,突破 70 歐元 / 兆瓦時(約 $81.20),係 2023 年 1 月以嚟、超過三年半嘅新高。(留意:呢個係盤中報價,唔係結算價。)而歐盟天然氣儲存量正處於近二十年低位區間,而家先入冬。
連鎖反應二:亞洲
亞洲現貨 LNG 8 月均價 $21 / 百萬英熱單位,去年 8 月係 $12 — 貴咗接近 75%。8 月底一度見 $23.388 — 同一份報導既形容為「五個月新高」,亦喺下一句講價格「一直徘徊喺四年高位」,兩個講法並存,本欄兩個都列出。
中國嘅反應係直接唔買:8 月 LNG 進口按年跌 18% 至約 520 萬噸(Kpler 估算),中斷咗連續三個月嘅增長。
香港嘅發電燃料組合入面天然氣佔比唔細,而亞洲 LNG 現貨價按年貴咗接近 75%。
電費嘅調整通常滯後幾個月至一年,即係話今日嘅 LNG 價,係下年嘅電費單。呢個係全球通脹傳導入到亞洲家庭嘅其中一條最直接路徑。
而且要留意:中國 8 月 LNG 進口跌 18%,唔一定係因為需求差,更似係主動避開高價。當最大買家肯縮量,價格理論上應該有頂;但反過嚟講,如果中國之後要補返庫存入冬,亞洲現貨價仲有得升。
仲有一個好少人講嘅連鎖:煤
當天然氣貴到某個位,發電就會轉燒煤。中國焦煤價格 8 月錄得創紀錄嘅單月 46% 升幅;印度有 45 間發電廠嘅煤存量處於臨界低水平。
呢個就係能源危機嘅典型擴散路徑 — 由一條海峽,傳去 LNG,再傳去煤,最後傳去電費同工業生產成本。每一步都同「布蘭特原油價」嘅關係越嚟越遠,但同 CPI 嘅關係越嚟越近。
點解呢條 gap 會直接變成 CPI
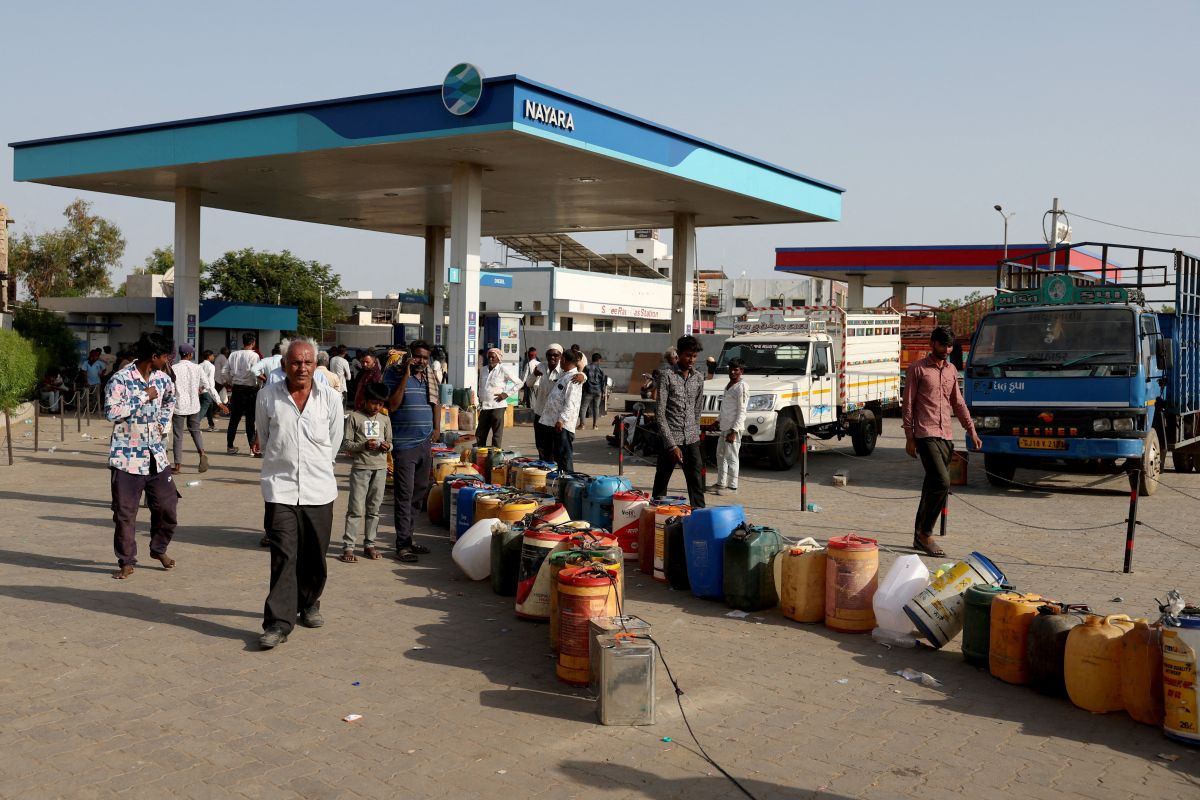
而家將所有嘢駁埋一齊。
CPI 入面冇「布蘭特原油」呢一項。消費物價指數量嘅係汽油、柴油、電費、煤氣、機票,以及所有因為運費上升而加價嘅實物商品。
亦即係話:原油流量恢復咗 — 對 CPI 冇乜幫助。成品油同運力冇恢復 — 呢個先係直接入到 CPI 嗰部分。
睇下實際數字:
| 項目 | 最新 | 一年前 | 按年變化 | 數據來源 / 日期 |
|---|---|---|---|---|
| 美國汽油(全國平均,普通級) | $4.0997 / 加侖 | $3.2081 | +28% | AAA,2026 年 8 月 27 日 |
| 美國柴油(全國平均,2 號柴油) | $5.652 / 加侖 | $3.708 | +52% | EIA 週度,2026 年 8 月 24 日當週 |
| 亞洲現貨 LNG | $21 / MMBtu | $12 / MMBtu | +75% | 8 月均價 |
| 布蘭特原油 | $90.49 | — | 升幅遠細過上面三項 | 2026 年 8 月 31 日結算 |
美國 8 月史上第一次全月每一日嘅全國平均汽油價都企穩喺 $4 以上,正邁向有紀錄以嚟最貴嘅 8 月,超越 2022 年。
柴油今年嘅走勢有幾癲
美國全國平均柴油零售價(EIA 週度數據)今年嘅路徑:
三個月內先跌 12% 再升 23%。呢種波動本身就係「供應鏈斷裂」而唔係「需求過熱」嘅指紋 — 需求驅動嘅通脹唔會咁樣上落,佢會平穩啲、黏性高啲。
而聯儲局最麻煩嘅地方係:佢用嘅工具(利率)影響嘅係需求端。加息可以令人少揸車、工廠少開工,咁樣壓低柴油需求。但呢個做法嘅代價,係要用經濟衰退去換通脹回落 — 而問題根源(海峽、船、煉油廠)一樣都冇解決到。
柴油 +52% 呢個數字,係成篇文最重要嘅一個。
因為柴油唔係一般消費品 — 佢係所有會郁嘅嘢嘅成本:貨車、火車、貨船、農機、建築機械、備用發電機。
汽油貴,打擊嘅係家庭消費。柴油貴,係直接加喺全部實物商品嘅成本入面,然後一層層傳落去零售價。呢個就係點解一場「原油已經流返」嘅危機,依然可以推高核心通脹。
Warsh 嘅 4.1% vs 3.7%,同 Bessent 嘅反駁
8 月 28 日,聯儲局主席 Kevin Warsh 喺 Jackson Hole 年會演講。佢講咗兩句嘢,直接令 9 月加息機率一晚之間翻倍。
「The Fed's preferred measure of inflation, the 12-month change in the PCE price index, stands at 3.7 percent, while the six-month change is 4.1 percent.」
(聯儲局偏好嘅通脹指標,PCE 物價指數 12 個月變化為 3.7%,而 6 個月變化為 4.1%。)
「We must be confident that underlying inflation is moving to our objective, clearly and at sufficient speed. Otherwise, we have work to do. That's our job, our mandate and our charge to keep.」
(我哋必須有信心底層通脹正朝住目標移動,而且係清晰咁、以足夠速度。否則,我哋仲有工作要做。呢個係我哋嘅職責、使命同託付。)
— 引文出自聯儲局官方演講全文(federalreserve.gov,2026 年 8 月 28 日)
如果最近 6 個月嘅通脹速度(4.1%)快過過去 12 個月嘅平均(3.7%),即係話通脹唔係喺度慢慢降溫,而係最近再加速咗。
重要澄清:呢兩個數都係整體(headline)PCE,唔係核心 PCE。核心 PCE 7 月係 3.3%(按年,8 月 26 日公布)。將 4.1% 攞去同核心 3.3% 比較係錯嘅,兩個唔同指標。
Warsh 另外擺咗一組「通脹廣度」數字出嚟:PCE 嘅 199 個組成項目入面,過去 12 個月有 54% 升幅高過 3%;過去 6 個月係 49%。疫情前二十年嘅常態係約 32%。
要公道咁講,佢同一句入面亦都承認:呢個 54% 已經遠低過疫後高峰嘅約 77%。即係話通脹廣度確實喺度收窄緊,只不過仲未返到正常水平。
佢想講嘅係:通脹唔係得能源一兩項喺度扯高個數,而係一半以上嘅嘢都喺度升。如果通脹真係得能源,聯儲局應該睇穿佢;但如果已經擴散到一半組件,咁就唔係供應衝擊咁簡單。
但另一邊有好強嘅反駁
美國財政部長 Scott Bessent(注意:佢唔係 FOMC 成員,冇投票權)公開講:
「It is my belief that we've seen a supply shock, and traditionally you don't raise into a supply shock unless you see second- or third-order effects.」
(我認為我哋見到嘅係一次供應衝擊,而傳統上你唔會喺供應衝擊之中加息,除非你見到二階或三階效應。)
呢個係教科書式嘅央行原則:供應衝擊推高嘅通脹,加息解決唔到 — 加息唔會令荷姆茲海峽多幾隻船過,只會壓死需求。
而且鴿派手上有一個好有力嘅數字:達拉斯聯儲嘅修剪平均值(trimmed mean)PCE 維持喺 2.3%,已經好接近 2% 目標。呢個指標剔走咗升跌最極端嘅項目 — 亦即係剔走咗能源。
本欄 8 月 31 日嗰篇文提到「加息機率一夜跳到六成」同「金價跌穿 $4,400」。喺呢度做兩點澄清:
1. 加息機率。六成呢個講法方向啱,但要講清楚係邊個場、邊日:CME FedWatch 8 月 28 日(五)約 56%、8 月 31 日(一)升到 66.1%;而同日(8 月 28 日)嘅預測市場 — Kalshi 48%、Polymarket 49% — 明顯低過利率期貨。單講「六成」而唔講場所同日期,會令讀者誤以為市場有共識。實情係兩類場所分歧緊。
2. 金價。本欄再核查後,喺兩個獨立來源嘅正文入面搵唔到「跌穿 $4,400」嘅收市確認。可查證嘅係:8 月 31 日期金收 $4,466(−0.64%);當日現貨喺美東時間早上 9 時報 $4,435.37(盤中價,非收市價)。黃金 8 月 28 日星期五曾單日急跌超過 3%,但 8 月全月仍升約 10%,係今年最好嘅一個月。
即係話:黃金係喺高位回吐,唔係「跌穿咗某個關口」。「$4,400」有可能係引用咗盤中低位或者報價插件嘅數字。本欄之後會統一做法 — 凡引用金價,一律標明係現貨定期貨、盤中定收市。
| 指標 | 最新讀數 | 參考月份 | 公布日期 |
|---|---|---|---|
| 整體 PCE(按年) | 3.7% | 2026 年 7 月 | 8 月 26 日 |
| 整體 PCE(6 個月年化) | 4.1% | 至 7 月 | Warsh 演講引用 |
| 核心 PCE(按年) | 3.3%(與 6 月持平) | 2026 年 7 月 | 8 月 26 日 |
| 整體 CPI(按年) | 3.4%(較 6 月回落 0.1pp) | 2026 年 7 月 | 8 月 12 日 |
| 核心 CPI(按年) | 2.5%(回落 0.1pp) | 2026 年 7 月 | 8 月 12 日 |
| 達拉斯聯儲修剪平均 PCE | 2.3% | 最新 | 鴿派主要論據 |
留意核心 CPI 得 2.5%,已經好接近目標;但整體 PCE 6 個月年化係 4.1%。
兩個數之間嘅距離,基本上就係能源同運費。
所以 9 月 16 號嗰個決定,本質上係一個非常具體嘅問題:聯儲局應唔應該為咗一條運費同煉油產能造成嘅 gap 而加息?呢個先係真正嘅辯論,唔係「通脹係咪太高」。
CME 66.1% vs Kalshi 48% — 兩個場算緊唔同嘅嘢
加息機率呢家嘢,睇邊個場報出嚟嘅數,差好遠。
| 場所 | 9 月加息機率 | 讀數日期 |
|---|---|---|
| CME FedWatch(利率期貨引伸) | 66.1% | 8 月 31 日(一) |
| CME FedWatch | 約 56% | 8 月 28 日(五) |
| Kalshi(預測市場) | 48% | 8 月 28 日(五) |
| Polymarket(預測市場) | 49% | 8 月 28 日(五) |
網上好多人直接攞 CME 66.1% 同 Kalshi 48% 對比,講「相差 18 個百分點」。
呢個對比唔公平 — 兩個數字相差三日,中間隔咗週末同再一次美伊交火。
可比較嘅係同日(8 月 28 日)嘅讀數:CME 約 56% vs Kalshi 48% vs Polymarket 49% — 利率期貨引伸機率高過預測市場約 7 至 8 個百分點,唔係 18 個。
就算修正咗,7–8 個百分點嘅分歧依然值得留意。點解會有?
- CME FedWatch 係由聯邦基金利率期貨反推出嚟。呢啲期貨主要由機構用嚟對沖,唔一定係「押注」。當大家驚加息、爭住買保險,引伸機率就會偏高。
- Kalshi / Polymarket 係直接對事件落注,冇對沖需求扭曲,但流動性細好多,亦容易受少數大戶影響。
一個係保險費,一個係賠率。兩者長期唔會完全一致,而喺市場緊張嘅時候,保險費通常會偏高。
聯儲局內部本身已經分裂
7 月 29 日嗰次議息,結果係 9 對 3 維持利率喺 3.50–3.75% 不變。三張反對票分別嚟自:
- Beth Hammack(克里夫蘭聯儲主席)
- Neel Kashkari(明尼阿波利斯聯儲主席)
- Lorie Logan(達拉斯聯儲主席)
三個人都係要求加息 25 點子。呢個係自 2016 年 9 月以嚟第一次有三位官員朝同一方向投反對票。
上面三票係 7 月 嘅事,而且係鷹派要求「加得快啲」,唔係反對加息。
9 月會議未開,所以現階段唔存在「9 月嘅反對票」。Warsh 喺演講入面提到「相當多數」同事傾向等多啲數據 — 但要留意佢講嘅係 7 月會議紀要嘅情況,唔係佢對 9 月嘅最新判斷。
賣方睇法同樣分裂:花旗 Andrew Hollenhorst 明言「9 月唔會有加息共識」;美銀 Aditya Bhave 反而預測會加三次。
市場其實早就計咗數 — 睇下邊啲股升咗
講到呢度,最有力嘅驗證唔喺評論,喺股價。
如果我上面成篇文講嘅係啱 — 即係話錢唔係喺「擁有原油」度賺,而係喺「運送」同「提煉」度賺 — 咁市場應該老早已經反映咗。
睇下 2026 年至今(截至 8 月 31 日)嘅表現:
| 分類 | 股票 | 2026 年 8 月 | 2026 年至今 |
|---|---|---|---|
| 煉油 | MPC(Marathon Petroleum) | +18.0% | +129.6% |
| 煉油 | VLO(Valero) | +14.7% | +120.5% |
| 煉油 | DINO(HF Sinclair) | +11.1% | +120.5% |
| 煉油 | PSX(Phillips 66) | +16.5% | +91.1% |
| 油輪 | INSW(Intl Seaways) | +2.6% | +103.2% |
| 油輪 | FRO(Frontline) | +11.2% | +100.6% |
| 油輪 | NAT(Nordic American) | +4.6% | +98.5% |
| 油輪 | TNK(Teekay Tankers) | +12.9% | +67.8% |
| LNG 航運 | FLNG(Flex LNG) | +1.4% | +26.9% |
| LNG | LNG(Cheniere Energy) | +10.7% | +50.1% |
| LNG 航運 | GLNG(Golar LNG) | +4.8% | +38.4% |
| 石油巨企 | XOM(Exxon Mobil) | +3.5% | +33.7% |
| 石油巨企 | CVX(Chevron) | +4.7% | +35.3% |
| 大市 | SPY(標普 500 ETF) | +2.7% | +12.5% |
數據來源:Polygon.io 收市價。以上係純價格回報(price return),未計股息。年初至今由 2025 年 12 月 31 日收市價起計至 2026 年 8 月 31 日。
上表用嘅係純價格回報。但油輪股嘅特點就係派息極高 — 賺到錢就派返出嚟,唔留喺公司。
如果計埋股息(總回報),年初至今會變成:INSW 約 +121.7%(價格回報 103.2%)、FRO 約 +116.0%(100.6%)、NAT 約 +113.6%(98.5%);而 SPY 約 +13.1%(12.5%)。
即係話,用純價格回報反而係低估咗油輪股嘅實際跑贏幅度,大約低估咗 15 個百分點。本欄選擇用較保守嘅價格回報作比較。
睇清楚呢個排列,成件事就好清楚:
煉油商 +90% 至 +130%。油輪 +65% 至 +103%。石油巨企得 +34%。大市 +12.5%。
Exxon 同 Chevron 主要係「擁有同開採原油」。佢哋大幅跑輸煉油同航運股。
換句話講:呢一年嘅錢,唔係由「油貴咗」賺返嚟,係由「運油同煉油變咗樽頸」賺返嚟。市場用真金白銀,已經投票確認咗上面八章嘅結論。
三個籃子點分
如果要將呢個主題拆開嚟理解,公開研究通常會分三類 — 三者嘅風險同驅動力完全唔同:
| 籃子 | 代表股 / ETF | 賺緊嘅係咩 | 最大風險 |
|---|---|---|---|
| A:運力樽頸 | FRO、INSW、DHT、TNK、NAT、STNG、TRMD | 日租金 — 直接同海峽過境船數掛鈎 | 停火 = 日租金一夜崩;盈利極度週期性 |
| B:煉油毛利 | VLO、MPC、PSX、DINO | 裂解價差 — 成品油同原油之間嘅差價 | 煉油產能重啟、需求破壞、原油同時貴 |
| C:天然氣 / LNG | LNG(Cheniere)、GLNG、FLNG | 卡塔爾缺口造成嘅 LNG 溢價 | 卡塔爾復產;暖冬;長約鎖死上升空間 |
| 分散選擇 | XLE(能源 ETF)、OIH(油服 ETF) | 整體板塊 beta | 成分股偏向上游,未必完全捕捉運費/煉油主題 |
上述分類僅為分析框架說明,並非推薦組合。個別股票之流動性、槓桿水平及股息政策差異極大,需自行研究。
各主要研究機構點睇呢個板塊
公開研究方面,高盛已將 2027 年柴油毛利預測上調超過一倍(美國 $27→$63、歐洲 $19→$49),反映佢哋認為煉油樽頸唔係短暫現象;ING 嘅商品分析員亦公開表示認同高盛嘅估算。
要留意嘅係,呢啲都係喺板塊已經升咗一倍之後先出嘅觀點。估值已經反映咗相當程度嘅危機溢價 — 研究機構上調預測,同「而家入場仲有冇賺頭」係兩件完全唔同嘅事。
1. 停火風險最高。整個論述建基於荷姆茲海峽持續受阻。市場已有報導指一份海峽協議草案正等待伊朗最高領袖批准。一旦真係達成,運費同煉油毛利可以喺幾日內崩幾成 — 呢類股票升得幾快,跌得一樣快。
2. 已經升咗一倍。MPC、VLO、DINO 年初至今升 120–130%,INSW、FRO 升 100%。喺呢個位入場,你買嘅唔再係「發現價值」,係「賭危機延續」。
3. 航運股盈利極度週期性。日租金 $647,000 係歷史極端值,唔係新常態。用高峰盈利去計 P/E 會嚴重誤導。
4. 加息本身會壓需求。如果聯儲局 9 月真係加息,而油價同時高企,需求破壞會反過嚟打擊運量。
5. 地緣風險雙向。衝突升級可以推高股價,但亦可能引發航道全面封閉、船隻被扣、保險市場停止承保 — 屆時受影響嘅唔止係股價。
6. 香港投資者要注意時區同流動性。上述全部係美股,部分航運股(NAT、TNK)市值細、波幅大、買賣差價闊。
如果要判斷呢個主題係咪仲行得通,唔使睇布蘭特,睇呢三樣:
1. Kpler 荷姆茲每日過境船數 — 由 5 隻回升到 15 隻以上,代表樽頸鬆開。
2. 波羅的海 VLCC 中東往中國(TD3C)日租金 — 由 $647,000 回落至 $200,000 以下,代表運費溢價消散。
3. 美國柴油裂解價差 — 跌返 $50 以下,代表煉油樽頸紓緩。
呢三個數轉向,通常會早過股價。
9 月 16 號兩個劇本 — 同各自嘅輸家
聯儲局 9 月 15–16 號開會。無論結果點,呢篇文講嘅 gap 都會決定邊啲資產受傷。
加息 25 點子(CME 引伸機率 66.1%)
Warsh 嘅論述贏。理由:6 個月年化 4.1%、通脹廣度 54% 遠高過疫情前 32% 常態、7 月已經有三位聯儲主席投票要求加息。
受惠:美元、短債。
受壓:長債(30 年已經 5.25%)、高估值成長股、黃金(8 月 28 日已因為加息預期單日跌超過 3%)、以及所有依賴低融資成本嘅板塊。
反諷位:加息壓唔到運費,亦造唔到多幾隻油輪。如果通脹真係供應端造成,加息只會喺已經受壓嘅需求上再加一刀 — 而柴油仍然貴 52%。
維持不變(Kalshi 引伸機率約 52% 不加)
Bessent 同花旗嘅論述贏。理由:核心 CPI 得 2.5%、達拉斯聯儲修剪平均 PCE 得 2.3%、能源係供應衝擊應該睇穿。
受惠:成長股、長債、黃金、新興市場。
受壓:美元。
反諷位:如果唔加息而海峽持續受阻,通脹預期有機會脫錨。到時聯儲局 12 月要加得更急 — 即係將問題推後,而唔係解決。
留意一件事:兩個劇本入面,能源運輸同煉油板塊嘅命運都唔係由聯儲局決定嘅。
決定佢哋嘅係荷姆茲海峽每日過幾多隻船。
呢個亦係點解呢個板塊今年跑贏大市咁多 — 佢嘅驅動力同利率週期基本上脫鈎咗。但同樣道理,一旦停火,聯儲局點做都救唔到佢。
一句話:睇錯咗個數字,就會睇錯成件事
由 8 月 30 號美軍打拉拉克島開始,到 9 月 16 號聯儲局議息,中間串起嘅係同一條線:
- 原油流量已顯著回復(各家口徑由每日 500 萬至 1,000 萬桶不等)— 所以布蘭特得 $90.49,唔係 $150
- 但運力崩咗 — 週末每日得 5 隻可見商船過海峽,VLCC 日租爆 $647,000,一船油過海峽成本 $2,000 萬
- 而成品油只恢復到 40% — 高盛將柴油毛利預測翻超過一倍
- LNG 更加接近停擺 — 卡塔爾六個月出 18 船,去年 509 船
- 結果係入到 CPI 嗰啲嘢先貴:汽油 +28%、柴油 +52%、亞洲 LNG +75%
- 所以整體 PCE 6 個月年化 4.1% 高過 12 個月 3.7%,Warsh 話「we have work to do」
- 而市場其實早就計咗數 — 煉油股 +130%、油輪股 +100%、石油巨企得 +34%、大市 +12.5%
呢個局面有個名,叫「錯位嘅指標」。
當所有人都盯住同一個數字,而個數字本身唔係件事嘅核心,咁大家就會一齊睇漏。
布蘭特 $90.49 講嘅係「有幾多油」。但今次危機根本唔係關於有幾多油 — 係關於有幾多船、有幾多煉油廠、同埋有幾多可以真正入到你架車同你張電費單嘅成品。
9 月 16 號,聯儲局要為呢條 gap 落決定。無論加唔加,睇錯咗個指標嘅人,兩邊都會覺得結果好意外。