Bessent 同何立峰傾咗 8 個鐘,稀土零進展 —— 停火協議 50 日後到期、習近平 11 年嚟首次入白宮
中國 8 月對美順差 292 億係 Trump 回朝以嚟最闊,KWEB 由釜山停火起計反而跌 40%,張枱底真正有三張牌
重點摘要
- 釜山停火協議 11 月 10 日到期,由 9 月 20 日計剩 50 日
- 中國 8 月對美順差 292 億美元,係 Trump 回朝以嚟最闊
- 8 月中國對美稀土磁鐵出口 512 噸,按月跌 21%
- 由釜山前夕計 SPY 升 10.8%,KWEB 跌 39.7%
- 約 100 億美元 H200 許可證已批,但出貨只係上限嘅 13%
星期日 JPMorgan 總部嗰 8 個鐘:講咗乜、冇講乜
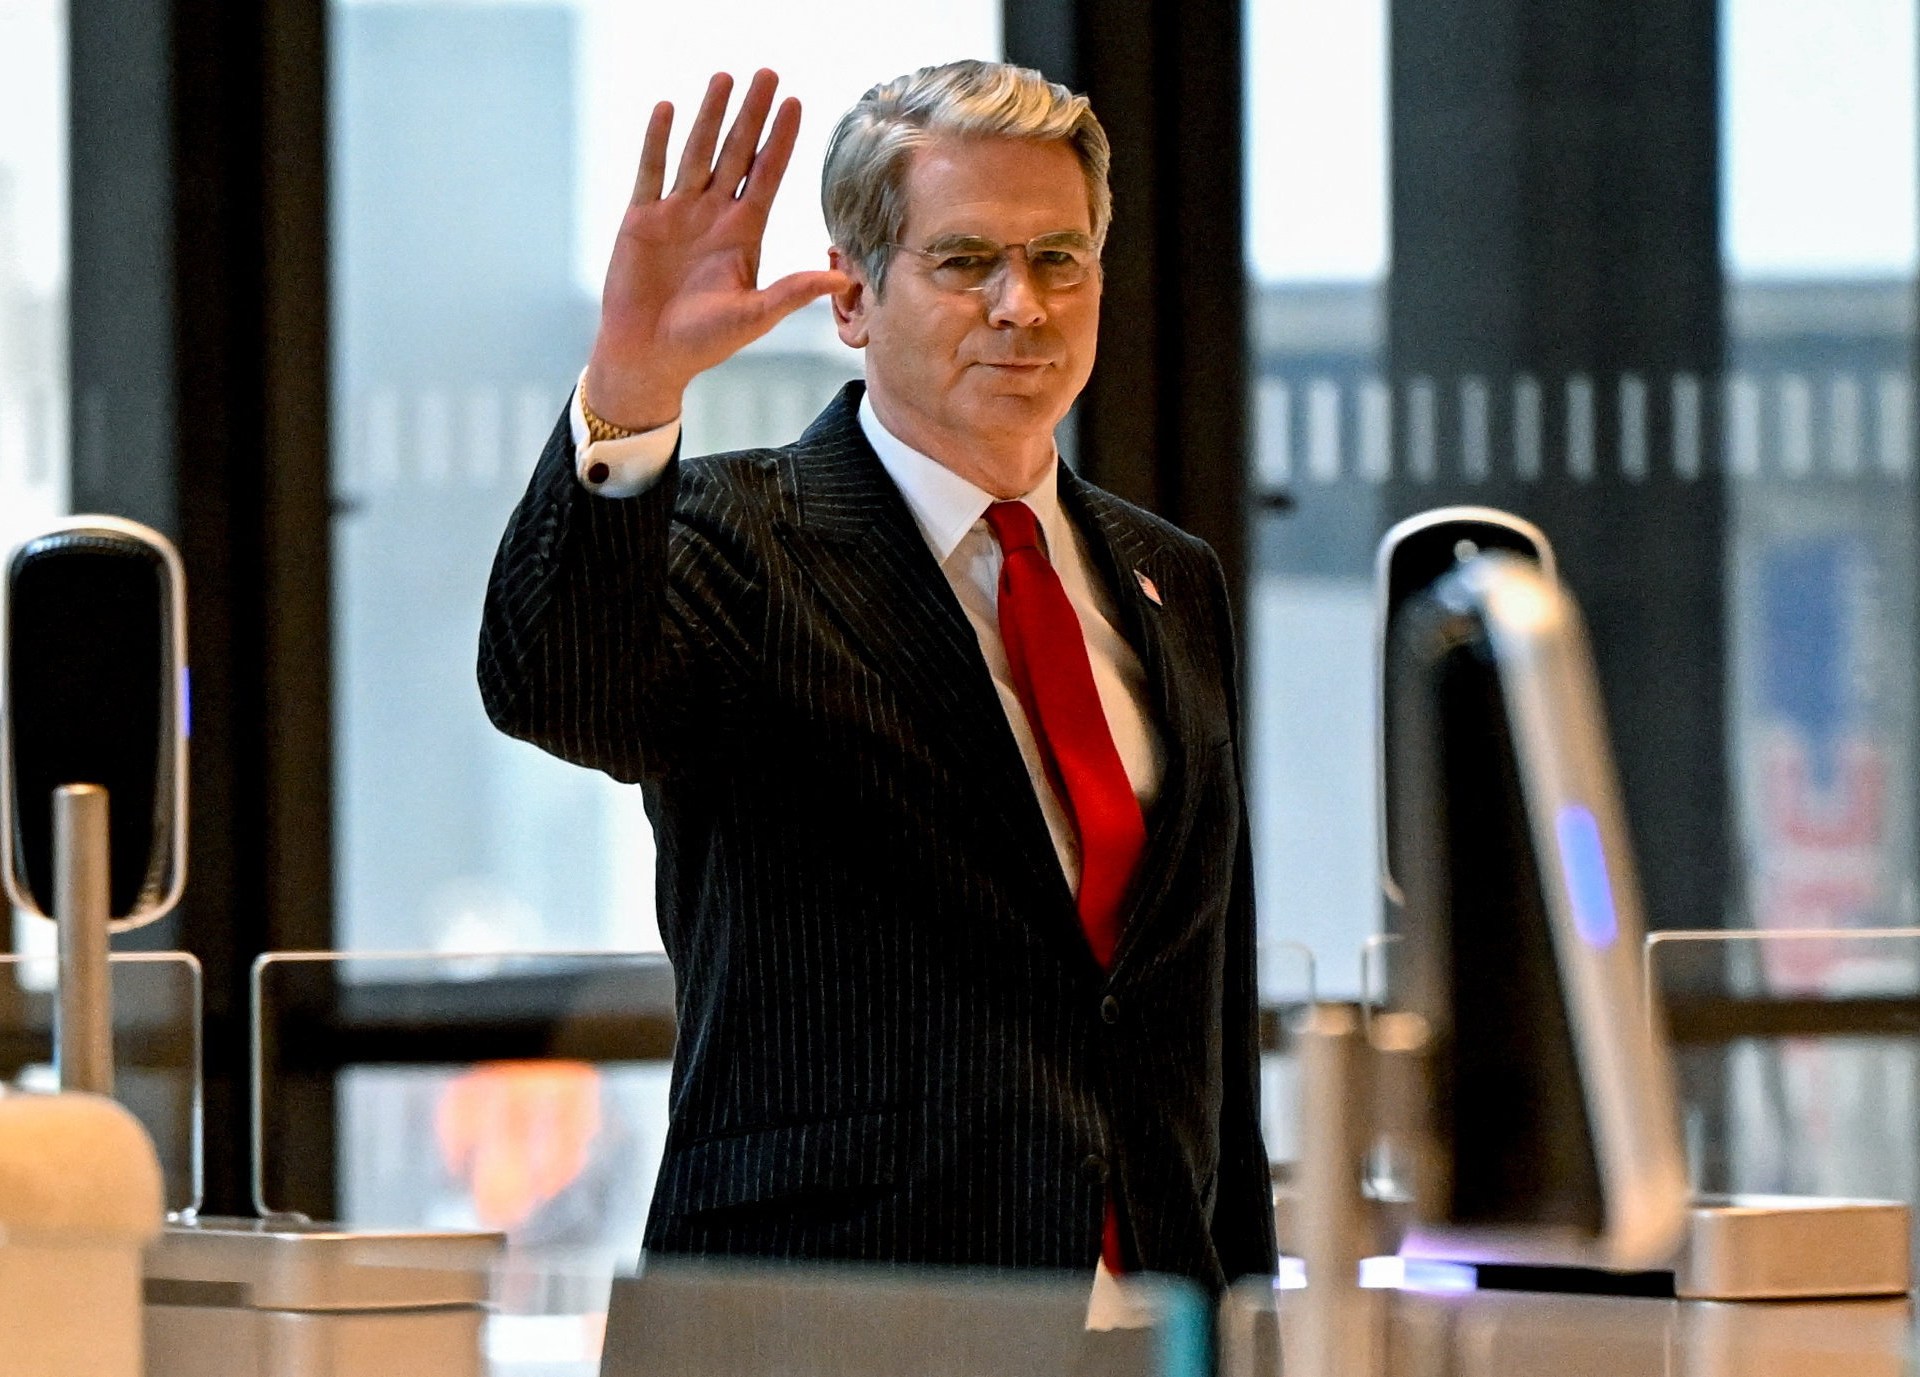
先講事實層面。呢場會由 Reuters 最早報道,地點係 JPMorgan 喺曼哈頓嘅全球總部——JPMorgan 本身唔係談判方;據報係因為聯合國大會高級別會議 9 月 22 至 28 日喺紐約舉行,中城政府設施保安安排唔方便,所以借地方。美方出席嘅係 Bessent 同 Greer,中方係何立峰同李成鋼。會談星期日結束,前後約 8 小時。
會後有公布嘅內容得三樣。第一,美方提出建立「美中 AI 對話」,入面包括一個AI 事故通報機制——當某一宗 AI 事件嚴重到上升至國家安全層面,兩國有一條正式渠道互相通知。Bessent 嘅原話係:「就好似任何跨境活動一樣,全球第一同第二嘅 AI 強國由不透明走向更透明,係非常重要嘅。」第二,Greer 講明,先進 AI 晶片同半導體製造設備嘅出口管制,唔喺呢個機制討論範圍之內。第三,Greer 話美中「貿易委員會」(Board of Trade)已經「operationalized」,工作係搵出一批「critical mass of goods」,將來如果再有貿易措施,呢批貨可以獨立處理。
另外,雙方討論咗點樣落實 5 月北京峰會同意嘅程序:識別「非戰略商品」,畀較低關稅。Greer 舉例,中方可以出口嘅係消費品同低科技產品,美方可以出口嘅係能源、農產品、醫療器材。
然後係冇講嘅嘢。Al Jazeera 綜合 AFP 同 Reuters 嘅報道寫得好直接:華府一直就稀土磁鐵同關鍵礦物供應向北京施壓,但 Bessent 同 Greer 會後「冇公布任何新進展」。停火協議延唔延長,亦冇任何一方提及。中方讀稿講「落實此前各輪磋商共識」,李成鋼話氣氛良好、工作組星期一繼續傾。
換個角度理解呢個結果:一場 8 個鐘嘅部長級會談,出嚟嘅唯一新產物係一個「通報機制」嘅建議,而且明文將最敏感嘅晶片管制剔除喺外。呢個唔係失敗,而係一個典型嘅「峰會前清場」——所有可以留返畀兩個領導人星期四宣布嘅嘢,部長級唔會提前放出嚟。所以真正要拆嘅,唔係星期日講咗乜,而係星期四張枱上會擺啲乜、邊啲係真籌碼。
行程方面,中國外交部星期一(9 月 21 日)下午正式宣布:應 Trump 邀請,習近平 9 月 23 至 25 日對美國進行國事訪問。發言人郭嘉昆嘅講法係「中美兩國元首在半年內實現互訪,具有歷史性里程碑意義」,中方願「豐富中美建設性戰略穩定關係內涵」。被問到美國官員指中方未全面落實恢復稀土供應嘅承諾、以及中方會唔會同意延長 11 月 10 日嘅期限,佢兩次都話「具體問題建議向中方主管部門詢問」——即係官方層面,稀土同延期兩個問題到今日都仲係開放嘅。白宮早前公布嘅安排:習近平夫婦星期三抵達安德魯斯聯合基地,Trump 親自接機;星期四白宮歡迎儀式、玫瑰園檢閱儀仗隊、峰會,當晚東廳國宴;星期五私人茶會、參觀國家檔案館,然後離開。彭麗媛同行,習唔會出席同期喺紐約嘅聯合國大會。呢個係習 2015 年 9 月國事訪問之後第一次去華盛頓;而 Trump 5 月 13 至 15 日先去完北京——5 個月內兩次國事訪問,喺美中關係史上極之罕見。5 月 14 日北京國宴上,Trump 當面邀請習 9 月 24 日訪白宮,所以呢個日期唔係臨時擠出嚟,係 4 個月前已經定咗。
國宴名單(全部係消息人士講,白宮未公布):Politico 引 4 名知情人士,Sam Altman、Jensen Huang、Qualcomm 嘅 Cristiano Amon、Apple 主席 Tim Cook 預計出席;CNBC 9 月 18 日再加 JPMorgan 嘅 Jamie Dimon 同 Citi 嘅 Jane Fraser;其他報道再數埋 Bezos、Musk、Pichai、Nadella、Michael Dell。習方代表團據傳有 BYD 領導層,CSIS 嘅 Scott Kennedy 形容呢個係「本週最有趣嘅未知數之一」。
停火協議張底牌,2 月已經俾最高法院打爛
要明白 11 月 10 日呢個「懸崖」有幾高,先要返去睇白宮 2025 年 11 月 1 日發嘅釜山協議 fact sheet,逐條數美方畀咗乜、中方畀咗乜。
| 釜山協議(2025-10-30) | 美方承諾 | 中方承諾 |
|---|---|---|
| 關稅 | 芬太尼關稅減 10 個百分點(11/10/2025 生效);暫停加徵對等關稅至 2026-11-10(期內維持 10%) | 暫停 2025-3-4 後所有報復性關稅(雞、小麥、粟米、棉花、大豆、豬、牛、海產等) |
| 出口管制 | Affiliates Rule(50% 規則)暫停一年,由 2025-11-10 起 | 暫停 2025-10-9 宣布嘅稀土管制;對稀土、鎵、鍺、銻、石墨向美國終端用戶發一般許可證 |
| Section 301 | 301 豁免延至 2026-11-10;301 造船/海事反制暫停一年 | 撤銷對美航運實體嘅制裁;終止對美半導體公司嘅反壟斷/反傾銷調查 |
| 採購 | — | 2025 年尾兩個月買 1,200 萬噸美國大豆;2026、2027、2028 每年至少 2,500 萬噸;恢復買高粱、木材 |
| 其他 | — | 打擊芬太尼前體;確保 Nexperia 中國廠恢復出貨;撤銷對美企嘅實體清單/不可靠實體清單措施 |
睇落去係一份對等嘅交換:美方暫停「對等關稅」升級,中方暫停稀土管制。但呢份文件簽咗 3 個幾月之後,發生咗一件令佢失衡嘅事。
2026 年 2 月 20 日,美國最高法院喺 Learning Resources v. Trump 一案裁定:《國際緊急經濟權力法》(IEEPA)唔授權總統徵收關稅。釜山協議入面「對等關稅」同「芬太尼關稅」兩條,法律基礎正正就係 IEEPA。裁決之後,白宮改用《貿易法》第 122 條徵全球 10%(法定上限 150 日),7 月 24 日到期;再之後改用第 301 條「強迫勞動」調查,對 60 個經濟體徵 10% 或 12.5%,中國係 12.5%,加埋原有嘅 301 關稅(清單 1 至 3 貨品 25%、清單 4A 7.5%,電動車、晶片等更高),大部分中國貨合計 37.5%。Penn Wharton 預算模型用海關實收數據計,2026 年 7 月中國面對嘅有效關稅率係 22.8%——仍然係主要貿易夥伴中最高,但比之前幾個月明顯下降;而 IEEPA 期間收咗約 1,660 億美元,海關至 8 月 21 日已核准退款約 1,070 億。
釜山協議寫明 11 月 10 日到期。如果到期冇延長,理論上雙方措施「彈返」。但兩邊彈返嘅嘢唔對等:
美方可以彈返嘅:Affiliates Rule(將實體清單管制擴展至持股 50% 以上嘅關聯公司)、301 豁免到期、301 造船反制。「對等關稅升級」呢張最大嘅牌,法律基礎已經俾最高法院拎走——要再加,就要重新走 301 或 232 程序,唔係總統簽個名就得。
中方可以彈返嘅:2025 年 10 月 9 日嗰套稀土出口管制(域外適用、涵蓋含中國稀土嘅外國產品)、一般許可證改返逐單審批、對美農產品報復關稅、對美晶片公司嘅調查。呢啲全部係行政決定,一日內可以生效。
所以「50 日倒數」對兩邊嘅意義唔一樣:對華府係一個政治期限,對北京係一個隨時可以按嘅掣。呢個亦解釋咗點解 CSIS 嘅 Kennedy 話中方想「延長到 Trump 任期結束」,而美方只想「延幾個月維持槓桿」——想延長嘅一方,通常係覺得自己手上嘅牌大過對方。
再補一個細節:釜山協議入面美方最實在嘅一項讓步,其實唔係關稅,係 Affiliates Rule。呢條規則如果生效,等於將華為、中芯等實體清單公司嘅所有子公司、關聯公司一次過納入管制,係整個中國供應鏈嘅合規炸彈。中方用「稀土一般許可證」換走佢,然後 11 個月落嚟——如下一章所見——許可證有發,但流量冇返到管制前水平。從數據嚟睇,係中方用一張兌現咗一半嘅支票,換咗美方一張全額嘅。
稀土:512 噸、按月 −21%,「passing grade」之後嘅真實流量
峰會前一日,即係 9 月 20 日星期日,中國海關公布咗 8 月分項數據。Bloomberg 當日嘅報道係:8 月中國對美稀土磁鐵出口 512 噸,比 7 月跌 21%。2026 年至今,對美月均出口大約 504 噸,仍然低過 2024 年——即係管制前——嘅月均 621 噸。同時,受管制嘅稀土本身(釔、鏑、鋱)直接出口,亦比往年低。
將呢組數字放返落時間線度睇。2025 年 4 月中國對 7 種中重稀土同磁鐵設出口管制,5 月對美出口一度插水,之後 2025 年 5 月日內瓦、6 月倫敦、10 月釜山三次協議都以「恢復稀土流量」作為中方核心讓步。釜山之後,美方對執行情況嘅公開評價一路係溫和嘅:Greer 5 月俾中方一個「passing grade」;到 7 月 Bessent 嘅講法就變咗「中國應該全面履行承諾」。而 8 月數字出嚟,係 21% 嘅按月跌幅。
Bloomberg 同一篇報道仲有一句更值得留意:知情人士話,北京正考慮批出更多稀土出口許可證,作為談判籌碼,但冇講想換返啲乜。即係話,8 月嘅低流量唔一定係產能或者需求問題,而係可以隨時「加碼」嘅嘢——呢個正正就係上一章講嘅「隨時可以按嘅掣」。
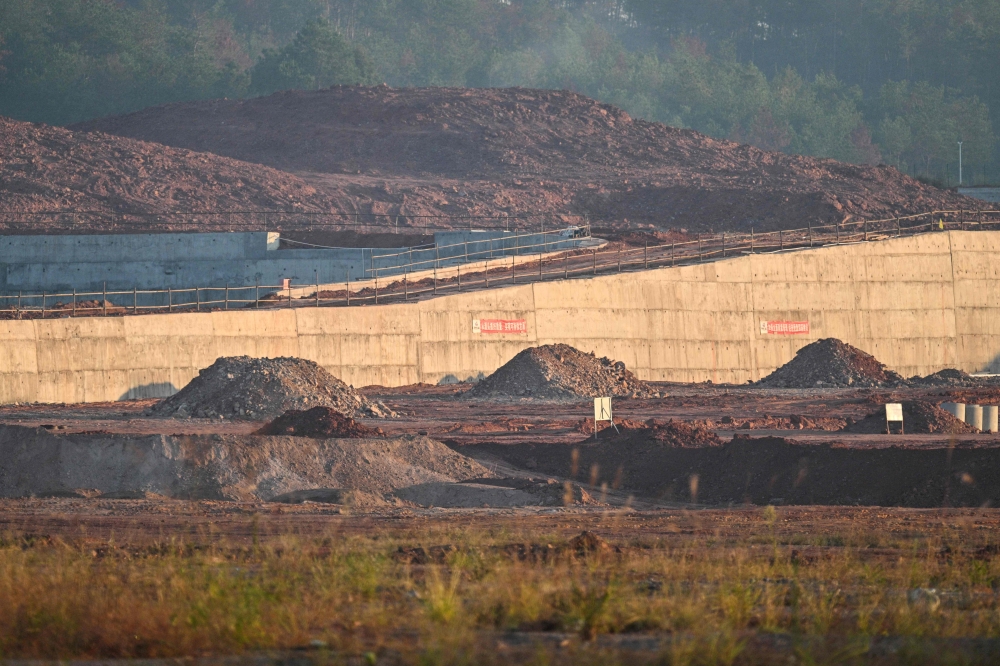
點解稀土磁鐵咁重要?江西贛州係全球最大嘅中重稀土礦區(鏑、釔、鋱),呢啲元素造嘅耐高溫磁鐵,去向係戰機引擎、導彈導引、電動車摩打同 AI 伺服器嘅散熱風扇。AFP 去年 11 月入贛州採訪,見到嘅係 24 小時運作嘅礦場、興建中嘅稀土工業園同中國稀土集團新總部。美國地質調查局數過,全國 3,085 個稀土加工點,大部分集中喺江西山區。華府由 2025 年起急起直追建立替代供應鏈,但業內共識係要以年計。
再睇市場點樣消化「稀土」呢個主題。美國唯一綜合稀土生產商 MP Materials 喺 2025 年 10 月 14 日——即係中國宣布新管制、市場最驚嘅一刻——收 $98.65 歷史高位。釜山停火之後一路跌,9 月 18 日收 $47.26,跌咗 52%;7 月 29 日低見 $38.10。呢個走勢講緊一件事:股票市場將「稀土短缺」定價為一個已經解決嘅危機。但海關數據講嘅係另一件事:流量從來冇返到管制前水平,而且 8 月仲跌緊。
從數據嚟睇,兩個講法可以同時成立:對美國國防同汽車業,稀土係一個未解決嘅實體供應問題;對股票市場,佢係一個已經「玩完」嘅交易主題——除非星期四之後北京收緊,而唔係放寬。呢個唔對稱,喺第 8 章投資角度會再講。
釜山協議寫嘅係「一般許可證」,唔係「出口配額」。一般許可證嘅意思係:合資格嘅美國終端用戶可以免逐單申請。但海關數據顯示嘅係實際出口量,而唔係許可證數量——兩者之間嘅差距,就係北京可以調節嘅空間。9 月 20 日「考慮批多啲許可證作籌碼」呢句,等於承認咗流量本身係談判工具。
而美方嘅回應方式亦好有趣:由 5 月「passing grade」到 7 月「應全面履行」,再到 9 月 20 日會後「冇新進展」——公開措辭一路收緊,但冇任何反制。理由好簡單:華府手上可以反制嘅工具(Affiliates Rule、實體清單新增)恰恰係釜山協議入面自己承諾暫停嘅嘢,而且——見下一章——實體清單已經 11 個月冇加過一間中國公司。
AI「通報機制」同 100 億美元 H200 許可證:批咗 9 個月,交咗 13%
星期日會談唯一嘅新產物係「美中 AI 對話」。要理解呢樣嘢嘅份量,先要睇兩件事:一係美方提出嘅同時明文剔除咗乜,二係過去 9 個月美中之間 AI 晶片嘅真實流量。
第一件事好清楚。Greer 講明,先進 AI 晶片同半導體設備嘅出口管制唔喺 AI 對話範圍內。即係話,美方想要嘅係「透明度」——出咗事互相通知——但唔打算用晶片管制去交換。呢個同 Trump 9 月 19 日(星期六)喺 Truth Social 嘅帖文係一致嘅:佢宣布會成立仿照 Space Force 嘅「AI Force」,委任一個 AI czar,同時表明政府會抵制任何限制 AI 發展嘅嘗試,出咗事就用現有刑事同民事司法制度處理。換句話講,白宮嘅立場係「唔減速、但要知道對方做緊乜」。
第二件事,就係晶片嘅真實流量,而呢度有一個好少人講清楚嘅悖論。
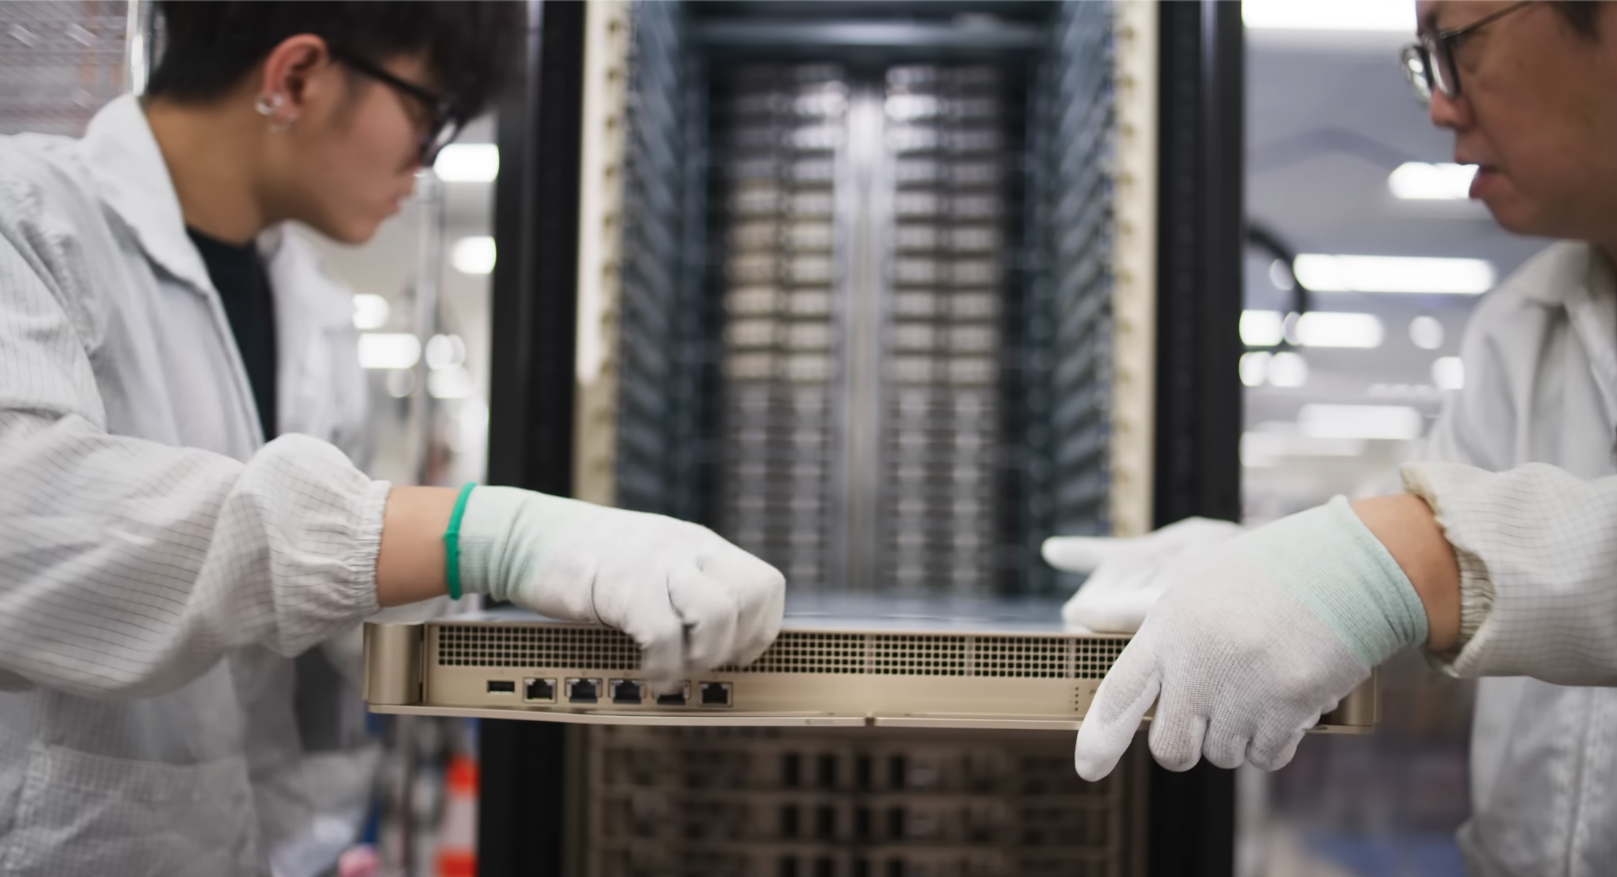
時間線:2025 年 12 月起,Trump 政府開始有條件批准 Nvidia H200 出口中國;2026 年 5 月 14 日,即係 Trump 喺北京嗰日,Reuters 獨家報道美國已批准約 10 間中國公司(阿里巴巴、騰訊、字節跳動、京東,同分銷商聯想、富士康等)採購 H200,每間上限 75,000 粒,每粒入口美國時徵 25% 關稅作為分成。到 7 月 14 日,商務部主管出口管制嘅次長 Kessler 去到眾議院外交委員會作證,講咗一句:約 100 億美元嘅 H200 許可證已經批出,但實際出貨「trivial」——「對美國人嚟講,底線係,H200 及同級產品嘅出貨相對許可證數量係非常少嘅」。
點解批咗但冇貨?TechTimes 整理咗三重原因。供應面:中國公司 2026 年落單超過 200 萬粒 H200,而 Nvidia 存貨只有約 70 萬粒,Hopper 世代已經停產,要同台積電傾重開 4 納米同 CoWoS 產能。美國面:每單 BIS 逐宗審批,加 25% 關稅。中國面:北京限制 H200 只可以用於模型訓練,推理要用國產(主要係華為 Ascend);有方案更要求每買一批 H200 要配一定比例國產晶片;官方講法係「有需要先買外國晶片」。Trump 5 月訪京之後自己都講過,美方批咗,但北京未批入口。
然後到 8 月先有第一批有規模嘅貨。FT 8 月 19 日報道,字節跳動同騰訊近幾星期各自收到約 1 萬粒 H200,係「首次有意義嘅晶片流入內地」——但呢個數只係每家 75,000 粒許可上限嘅 13%;之後每一張新單都要國家發改委逐宗批准,而大部分已獲許可嘅晶片據報被引導去香港,而唔係內地。即係話,去到峰會前夕,H200 呢條線嘅狀態係:美方批咗 9 個月,中方放咗 13%,餘下 87% 嘅掣喺北京手上。
Kessler 作證嗰日,議員追問嘅重點其實唔係 H200,係 Blackwell。Reuters 引業內估計,過去約一年,中國 AI 公司透過喺馬來西亞、新加坡、阿聯酋註冊嘅子公司,買到數十萬粒 Blackwell 級晶片——因為管制觸發條件係「出貨目的地」而唔係「最終母公司總部」。商務部 5 月 31 日先發指引堵塞,將管制擴展至母公司總部喺中國嘅任何公司,但唔要求已經裝機嘅伺服器停用。
同時,民主黨議員 Meeks 指出,商務部自 2025 年 10 月起冇加過任何一間中國公司入實體清單,係 10 年以嚟最長嘅停頓;跨部門委員會去年已經批准將 DeepSeek、長鑫存儲等 100 幾個實體列入,但一直未公布。CSIS 嘅 Philip Luck 形容呢個係「前所未見嘅執法空窗」。
將呢兩樣嘢加埋釜山協議「暫停 Affiliates Rule」,可以見到一個圖案:由 2025 年 10 月到而家,美國對華出口管制嘅「新增」功能實際上係凍結咗嘅,而「放寬」功能(H200 許可證、UAE 放寬、Blackwell 漏洞)一直運作緊。而 H200 真正嘅閘門——8 月嗰 13% 之後放唔放——由北京發改委控制,唔係華府。
對 Nvidia 本身,呢件事嘅財務意義其實唔大——公司 FY2026 年報自己寫明,喺中國數據中心運算市場「實際上已被排除」;Jensen Huang 5 月叫投資者對中國 H200 收入「expect nothing」。NVDA 股價 5 月 14 日北京峰會當日收 $235.74,係 52 週高位,之後 4 個月冇再返到過,9 月 18 日收 $222.27。市場對「峰會 → 晶片放寬」呢條邏輯已經玩過一次,結果係高位。
所以 AI 呢張牌喺星期四嘅真實形態,大概係:一個唔涉及晶片嘅「事故通報機制」,加一份可能寫入聯合聲明嘅「AI 對話」框架——Altman 早前講過,Trump 同習如果就 AI 達成協議,可以攞諾貝爾和平獎,呢句話反映嘅係業界對呢件事嘅期望值有幾高。而北京嗰邊,華為 Ascend 950PR 3 月起量產、整個 Ascend 系列目標全年 75 萬粒(華為自己嘅數字),DeepSeek V4 明文針對 Ascend 優化——即係就算星期四美方再放寬,北京要唔要,本身已經係一個問號:8 月嗰 13% 已經示範咗,北京會逐宗放、慢慢放。
貿易引擎響到震,但屋企冇人買嘢:點解北京肯坐落嚟
如果淨係睇出口數,中國係以史上最強姿態入場。海關 9 月 8 日公布:8 月出口按年 +25% 至 4,014 億美元(7 月係 +23.9%),進口 +28.2% 至 2,824 億,順差 1,191 億——去年同期係 1,010 億。1 至 8 月累計順差 8,060 億美元,照呢個速度,全年會超過 2025 年 1.2 萬億嘅歷史紀錄。分項更誇張:汽車出口 +43%,半導體出口 +129.8%;對東盟 +30.2%、對拉美 +17.5%,對歐盟只有 +6.6%。
對美嗰條線係最敏感嘅:8 月對美出口 425 億美元,按年 +34.4%——AP 特別註明,部分係基數效應,因為去年 8 月正值高關稅令對美出口插水。自美進口 133 億,對美順差約 292 億,係 2025 年 1 月 Trump 回朝之後最闊嘅一個月。呢個數字嘅政治意義在於:Bessent 9 月 1 日喺 G20 Asheville 財長會議話中國 1.2 萬億順差「不可持續」,19 個 G20 成員同意要處理失衡,中國係唯一反對嗰個——而三個星期後,佢要同順差擴大緊嘅對手坐低傾。
但出口強,唔代表北京冇壓力。國家統計局 9 月 15 日公布嘅 8 月數據:零售銷售按年只升 0.4%(預期 0.73%,7 月 0.6%);1 至 8 月固定資產投資 −7.2%,比 1 至 7 月嘅 −6.7% 再差。統計局自己嘅講法係「不利外部因素加劇」、「國內供強需弱嘅失衡仍然突出」。一星期前嘅 9 月 6 日,北京宣布向國有銀行同保險公司注資約 3,600 億人民幣(約 540 億美元)撐信貸。官方全年增長目標 4.5% 至 5%,係幾十年最低,CSIS 嘅 Kennedy 認為連呢個數都「美化咗現實」。
呢個組合——出口創紀錄、內需接近零增長——正正就係北京需要停火延長嘅原因。出口係而家唯一運作緊嘅引擎,而對美出口佔嘅唔單止係 425 億美元一個月嘅貨,仲有整條轉口鏈(東盟 +30% 有幾多係轉口,冇人講得清)。任何令美國關稅重新升級嘅嘢,打嘅係呢個引擎。
5 月北京峰會同意咗一個程序:識別一批「非戰略商品」,畀較低關稅。星期日紐約會談討論嘅正係點落實。Greer 嘅例子:中方出口消費品、低科技產品,美方出口能源、農產品、醫療器材。
CSIS 嘅 Edgard Kagan 估計,中方預期星期四會宣布約 300 億美元嘅免稅或低關稅進口安排,作為兌現 5 月採購承諾嘅回報;而華府嘅想法係用呢 300 億再換更多採購。同一件事,兩邊各自當係對方讓步——呢個係 CSIS 嘅估算,唔係官方數字。
Greer 講嘅「貿易委員會」就係執行呢件事嘅機關:搵出一批「critical mass of goods」,將來就算再有貿易措施,呢批貨可以另案處理。即係喺 37.5% 嘅 301 關稅牆上面開一道門。
再睇兩項最容易有「簽字儀式」嘅嘢:大豆同 Boeing。
大豆:釜山承諾係 2026 年至少 2,500 萬噸。Bloomberg 9 月 14 日報道,本季採購接近 1,300 萬噸,過咗一半;據報 9 月中一星期就買咗約 100 萬噸,明顯係峰會前加速。美國農業部副部長 Vaden 嘅講法係,市場年度由 2025 年 9 月到 2026 年 9 月,「佢哋有成個市場年度去達標」。Bloomberg 9 月 21 日另一篇嘅標題係「中國選擇性買農產品,考驗停火」——即係大豆買緊,其他農產品未必。追蹤大豆期貨嘅 SOYB 今年至今升 26.6%,由釜山前夕計升 21.4%,係呢場停火入面少數真係「受惠」嘅資產。
Boeing:5 月北京峰會 Trump 宣布中國同意買 200 架 Boeing,Reuters 當時就寫明,業界原本傾緊嘅係 500 架。BA 股價 5 月 12 日收 $236.87,5 月 15 日收 $220.49,峰會三日跌 6.9%;9 月 18 日收 $198.20,比 5 月 15 日再跌 10.1%,今年至今 −8.7%。呢個係「峰會交易」最典型嘅圖案:訂單數字越大,市場越當係已知;數字比預期細,就直接賣。Euronews 講星期四「飛機同農業協議可能附帶簽字儀式」——如果 Boeing 再上枱,數字要超過 5 月嘅 200 架先算新消息。
檯面下嘅兩件事:伊朗石油,同 140 億美元台灣軍售
正式議程上冇、但會坐喺房入面嘅,有兩樣。
第一樣係伊朗。2026 年嘅美伊戰爭去到 9 月係一個消耗戰狀態:4 月停火、6 月簽咗一份諒解備忘錄,數星期後崩潰、8 月正式失效;9 月美伊之間再有零星互相打擊,但據 GlobalSecurity 嘅戰況日誌,截至 9 月 18 日伊朗已經連續 9 日冇向任何駐軍國發射導彈或無人機。布蘭特期油 9 月 18 日收約 104 美元。而 8 月 24 日,Bessent 宣布「Operation Economic Outcast」——目標係「切斷維持呢個政權嘅每一條經濟命脈,直至德黑蘭孤立無援」,包括石油收入,即係二級制裁伊朗嘅生意夥伴。中國歷來買約九成伊朗石油;被問到中國銀行會唔會被針對,Bessent 答:「冇人喺美國制裁範圍之外。」
呢件事點樣走入貿易談判?5 月北京峰會嘅白宮聲明已經有線索:「雙方同意伊朗永遠唔可以擁有核武」、「荷姆茲海峽必須保持開放」,而習當時表達咗對海峽軍事化同收「過路費」嘅反對,同時「有興趣向美國買石油」。CSIS 嘅 Kagan 補充,北京近月喺公開市場買多咗油,反映減少咗自伊朗採購。即係話,中方喺伊朗問題上已經默默移緊位,而美方嘅二級制裁大棍,就係令佢移位嘅原因之一——呢一樣嘢,係唔會寫喺星期四聯合聲明入面嘅。
第二樣係台灣。國會 1 月預先批准咗一個約 140 億美元嘅對台軍售(主要係愛國者同 NASAMS 防空導彈),如果通知會係歷來最大批次之一,但白宮由 5 月訪京前一直拖到而家都未正式通知國會——官員解釋唔一致:代理海軍部長話要留武器畀伊朗戰事,國務卿話「審視中」,Trump 自己就話係「一張好好嘅談判籌碼」,暫時「擱置」。9 月 13 日 Kyodo 報道,北京警告如果峰會前批准,會取消訪問;9 月 17 日一名美國高級官員話報道「唔準確」。Trump 5 月訪京後接受 Fox 訪問時講過「我唔想見到有人去搞獨立」,而中方就再次重申台灣係「紅線」。
仲有一樣氣氛上嘅嘢:9 月 9 日,華為嘅敲詐勒索(RICO)同銀行欺詐審訊喺布魯克林聯邦法院開審,檢察官開案陳詞形容華為係一個「犯罪企業」,「盜竊、講大話、掩飾」,預計審足 3 個月——即係習近平入白宮嗰日,紐約嘅法庭同一時間審緊中國最大嘅科技公司。呢件事唔會喺談判枱上,但佢提醒緊所有人:所謂「建設性戰略穩定」,係喺一個唔穩定嘅底盤上面砌出嚟嘅。
將 #1 到 #5 疊埋睇,星期四張枱上真正嘅三張牌,其實唔係關稅、Boeing 或者大豆——嗰啲係「可以宣布嘅嘢」。真正嘅三張係:
第一張,稀土。北京手上唯一可以一日內生效嘅實體槓桿,8 月流量按月跌 21%,同時「考慮批多啲許可證」——呢張牌係擺明畀你睇嘅。
第二張,出口管制嘅「暫停狀態」。Affiliates Rule 暫停、實體清單 11 個月零新增、H200 許可證批咗 100 億但北京只放咗 13%——美方喺呢個範疇嘅「新增」功能實際上係停咗機,而「放寬」嘅閘門又喺北京手上。延長停火,等於延長呢個狀態。
第三張,伊朗。二級制裁係美方喺呢場談判入面唯一仲未用過、而北京真係驚嘅工具;北京減買伊朗油,係喺呢張牌嘅陰影下面發生嘅。
關稅本身反而係最弱嘅一張:最高法院 2 月已經拎走咗 IEEPA,而家嘅 301 關稅係一個要走程序先加得嘅工具。呢個就係點解華府淨係想「延幾個月」——佢知道自己最大嘅籌碼唔係關稅,係「唔按新增出口管制呢個掣」嘅選擇權,而呢個選擇權要短期續約先有價值。
市場已經投咗票:釜山停火 11 個月,中概股跌 40%
由釜山協議前夕(2025 年 10 月 29 日收市)計到 2026 年 9 月 18 日,用 Polygon 日線收市數據:
| 資產 | 2025-10-29 | 2026-05-15(北京峰會) | 2026-09-18 | 自釜山前夕 | 今年至今 |
|---|---|---|---|---|---|
| SPY(標普 500) | 687.39 | 739.17 | 761.69 | +10.8% | +11.7% |
| QQQ(納指 100) | 635.77 | 708.93 | 721.45 | +13.5% | +17.4% |
| KWEB(中國互聯網) | 41.16 | 28.17 | 24.83 | −39.7% | −27.1% |
| BABA(阿里巴巴 ADR) | 179.97 | 132.59 | 113.24 | −37.1% | −22.7% |
| FXI(中國大型股) | 40.97 | 36.20 | 34.32 | −16.2% | −10.4% |
| MP Materials(稀土) | 64.29 | 61.27 | 47.26 | −26.5% | −6.5% |
| BA(Boeing) | 213.58 | 220.49 | 198.20 | −7.2% | −8.7% |
| NVDA | 207.04 | 225.32 | 222.27 | +7.4% | +19.2% |
| SOYB(大豆) | 22.80 | 24.70 | 27.68 | +21.4% | +26.6% |
| USD/CNH(離岸人民幣) | 7.096 | 6.809 | 6.695 | −5.7%(人民幣升) | −4.1% |
呢張表講嘅嘢好直接。停火簽咗 11 個月,美股大市升一成有多,但理論上最應該受惠嘅「中美緩和」資產——中國互聯網股、阿里巴巴、Boeing、稀土——全部跌,而且跌得唔少。KWEB 由 2025 年 10 月 2 日高位 $42.94 跌到 6 月 25 日低位 $23.63,接近腰斬;阿里巴巴由 $189.34 跌到 6 月 26 日嘅 $94.81。只有兩樣嘢升:大豆(實體採購真係發生咗)同人民幣(USD/CNH 9 月 18 日收 6.695,係一年嚟最強收市;東方日報 9 月 21 日引述離岸人民幣一度創 4 年新高)。
換個角度理解:市場並唔係唔信停火會延長——如果唔信,人民幣唔會係一年最強。市場唔信嘅係「停火 = 中概股利好」呢條邏輯。原因可以喺上面幾章搵到:停火只令 H200 到咗許可上限嘅 13%、冇令稀土流量返到正常、冇令實體清單嘅威脅消失,只係將所有嘢凍結喺一個半吊子狀態。對一間中國互聯網公司嚟講,凍結唔等於解凍。
峰會前一個交易日(9 月 18 日)嘅動作值得記低:阿里巴巴 ADR 升 4.3%,KWEB 升 1.8%,NVDA 升 1.3%(成交 1.9 億股,係 triple witching 日),MP Materials 跌 4.3%,Boeing 升 0.6%。呢個係一個「細注買緩和、唔追稀土」嘅圖案。港股星期一(9 月 21 日):恒指低開 2 點於 24,748,午後觸及 25,000,全日收 25,042.71,升 291.93 點(+1.18%),收喺全日最高位,成交 2,027 億港元;國企指數 +1.39%,恒生科技指數 +0.40%;阿里巴巴升逾 3%、小米升逾 4%(AASTOCKS 全日速報)——同美國 ADR 星期五嘅方向一致,而且力度加大。
再對照 5 月北京峰會嘅先例。NVDA 喺 5 月 14 日、即係 H200 十間公司批文出街嗰日,收 52 週高位 $235.74,之後 4 個月未返到;BA 喺「200 架」公布後三日跌 6.9%;KWEB 由 5 月 15 日至今再跌 11.9%。呢個先例嘅教訓係:峰會交易嘅風險,唔係「冇協議」,而係「有協議但數字比市場已經假設嘅細」。
投資角度:三個劇本、三個籃
以下係根據各主要研究機構公開分析整理嘅框架,唔構成任何投資建議。星期四之後嘅結果,大致可以分三個劇本:
| 劇本 | 內容 | 各機構公開評估嘅機率/傾向 | 價格上最敏感嘅資產 |
|---|---|---|---|
| A:延長約一年 + 表面成果 | 停火延至 2027 年底左右;稀土許可證「加碼」;300 億非戰略商品清單;大豆/飛機簽字儀式;AI 對話寫入聲明,但唔涉晶片 | CSIS Kennedy:「最後大概一年」;TFTC 等分析:短期延長 + 表面成果係基準情境 | 人民幣續強;中概股短線反彈但空間受 5 月先例限制;SOYB 續受惠;MP 續弱 |
| B:短期延長(幾個月) | 美方只延 3–6 個月「維持槓桿」,其他同 A | Kennedy 引述華府立場:「只想延幾個月」 | 中概股反彈更短;稀土股反而有支持(不確定性延續) |
| C:破局 | 台灣軍售正式通知 / 訪問取消 / 11 月 10 日冇延長 → Affiliates Rule 恢復、中方稀土管制重啟 | Kyodo 報道嘅取消威脅已被美方官員否認;冇機構將此列為基準 | MP、USA Rare Earth 等稀土股急升;KWEB / FXI 再插;BA 跌;人民幣回落 |
喺呢個框架下,可以將相關資產分三個籃睇。強調:以下全部係公開資料整理,唔係推介。
「延長」受惠:人民幣、大豆、被壓到低位嘅中概龍頭
人民幣(USD/CNH):由釜山前夕 7.096 升到 6.695,係整場停火入面最一致嘅「相信延長」交易。劇本 A/B 之下,CNH 有繼續走強嘅公開理由(順差創紀錄 + 美方要求中國擴內需);劇本 C 係主要風險。
大豆/農產品(SOYB、美國農業設備):2,500 萬噸承諾已達一半,峰會前加速採購有實據;但 Bloomberg 指中方「選擇性」採購,非大豆農產品未必受惠。
中概龍頭(BABA、Tencent、KWEB、FXI):由高位跌四成,估值面嘅公開論點係「壞消息已反映」;但 5 月先例顯示,峰會後如果冇實質(H200 到貨、實體清單解凍),反彈維持唔到。港股角度,騰訊、阿里巴巴、BYD(如果 BYD 領導層真係喺習方代表團)係最直接嘅標的。
「破局」對沖:稀土同關鍵礦物
MP Materials、USA Rare Earth、澳洲 Lynas:由 2025 年 10 月高位跌 52%,市場已將稀土危機定價為「已解決」;但海關數據講嘅係流量未恢復。劇本 C 之下呢批股票係最大受惠;劇本 A 之下,北京「加碼許可證」反而會再壓一壓。呢個籃嘅特性係「保險」多過「進攻」。
港股稀土相關(中國稀土 0769、金力永磁 6680):邏輯相反——北京收緊管制通常對應內地稀土價格上升,但同時有出口量減少嘅風險,公開研究對呢類股嘅方向睇法分歧。
唔賭方向:AI 供應鏈同大市
NVDA、AI 基建鏈:H200 中國收入 Nvidia 自己叫「expect nothing」,即係峰會結果對盈利預測幾乎冇影響;真正嘅變數係 Blackwell 漏洞堵塞後嘅海外數據中心需求,同呢場峰會關係唔大。
SPY / QQQ:由釜山前夕升 10.8% / 13.5%,證明大市過去 11 個月嘅驅動力係 AI 資本開支同盈利,唔係美中關係。峰會對大市嘅影響,公開研究普遍認為係尾部風險(劇本 C)而唔係基準情境。
Boeing:「200 架」先例顯示,飛機訂單數字要明顯大過市場已知先有反應;Euronews 提到嘅簽字儀式如果只係確認 5 月訂單,價格上未必有新意義。
「有協議但比預期細」:5 月北京峰會之後 NVDA、BA、KWEB 嘅走勢已經示範過一次。研究機構普遍提醒,峰會交易嘅風險唔係破局,而係細數。
台灣軍售時間表:140 億美元軍售未正式通知國會,任何一方喺峰會前後嘅動作都可能即時改變氣氛;Kyodo 報道同美方否認之間嘅落差,本身就係不確定性。
伊朗二級制裁:Bessent「冇人喺制裁範圍之外」嘅講法未有指名中國銀行,如果峰會後美方對中資機構動手,衝擊會落喺港股金融同人民幣。
利率環境:聯儲局 9 月 16 日加息至 3.75%–4.00%,10 年期美債 5%——中概股同港股嘅估值壓力,有一半嚟自呢度而唔係美中關係,停火延長解決唔到。
數據時序:本文美股價格截至 9 月 18 日收市;港股為 9 月 21 日收市。峰會前後波動可能極大。
總結:星期四要睇嘅 5 樣嘢
呢篇文由星期日紐約嗰 8 個鐘講起,去到釜山協議嘅法律基礎、稀土流量、H200 悖論、中國嘅出口引擎同內需、伊朗同台灣,最後係市場 11 個月嘅投票結果。將佢哋壓縮成一句:停火協議表面係關稅換稀土,實際係「美方唔按新增管制嘅掣」換「中方唔按稀土嘅掣」——而兩個掣入面,只有中方嗰個係一日內可以生效嘅。
星期四(9 月 24 日)白宮會談之後,值得逐樣核對嘅有 5 樣:
最後一個提醒係關於時序。呢場峰會嘅所有「成果」,都會喺 11 月 10 日呢個日子前面被再定價一次;而 11 月 3 日係美國中期選舉。即係話,星期四宣布嘅嘢,有 47 日時間去證明係真係假——上一次釜山協議,證明期係 11 個月,結果係中概股跌四成。呢一次,時間短好多。