Tesla 史上最強 Q2 交付 48 萬架
股價反而插 7.5% — 華爾街數緊嘅唔係車
係 Austin 街頭嗰 20 架 Robotaxi
重點摘要
- Q2 交付 480,126 架,按年 +25%
- 7 月 2 日股價 -7.49%,收 $393.45
- 連續第四個交付公布日收跌
- 德州 robotaxi 註冊:Tesla 42 架 vs Waymo 577 架
- 追蹤市盈率約 421 倍
7 月 2 日美股開市前,Tesla 交出一張靚到冇朋友嘅成績表:第二季全球交付 480,126 架,按年勁升 25%,比華爾街共識預期多成 74,000 架,直接打破 2023 年以嚟嘅 Q2 紀錄。盤前股價一度升 2%,個個以為今日食大茶飯。
點知收市一睇:插咗 7.49%,收 $393.45,成交量 7,390 萬股係平時接近兩倍 — 全年最傷嘅一日。賣車賣到破紀錄,股價反而跌到仆街,呢單嘢表面睇落矛盾,但如果你明白華爾街而家用咩 lens 睇 Tesla,成件事其實合理到嚇你一跳。
呢篇文我哋由三個層次拆:表面嘅 sell-the-news、中層嘅 margin 疑雲,同埋最底層、最少人講嘅結構性問題 — Tesla 嘅 AI 溢價,正喺度被自己老闆嘅另一間公司抽走。
先睇張成績表:48 萬架係一個點樣嘅概念?
唔好俾標題黨帶住走,我哋從數據嚟睇,Q2 呢份交付報告確實係近三年最強:
幾個位要留意。第一,呢個唔係險勝,係碾壓式贏:Bloomberg 統計嘅賣方預測係 396,466 架,Tesla 自己收集嘅公司共識係 406,024 架,而市場最牛嘅估計都係 418,000 到 420,000 架左右 — 結果連最樂觀嗰個都俾佢多咗 6 萬架。
第二,呢個係 Tesla 自 2023 年見頂以嚟第一季恢復按年增長。2024、2025 兩年 Tesla 交付係橫行甚至倒退,今季 480,126 架唔單止破咗 2023 年 Q2 嘅 466,140 架舊紀錄,仲距離 2025 年 Q3 嘅歷史單季紀錄得返 17,000 架左右。
第三,有個好少人提但幾重要嘅細節:今季 Tesla 生產 451,758 架,交付 480,126 架 — 即係話賣多過造成 28,000 幾架,將 Q1 積落嚟嘅庫存清咗接近一半。呢樣嘢直接打咗 4 月 JPMorgan 睇淡報告入面「破紀錄 16.4 萬架庫存」嘅其中一隻腳。
從數據嚟睇,如果 Tesla 係一間「車廠」,呢份報告值得升 5-10%。問題係,市場畀 Tesla 嘅估值,由頭到尾都唔係當佢車廠嚟計 — 呢個先係成篇文嘅核心矛盾。
第一層解釋:個 beat 根本冇驚喜,連 Polymarket 都預咗
最表面嗰層,係經典嘅 sell the news。出報告之前四個交易日,Tesla 已經升咗 13.4%(由 6 月 26 日收市 $375 一路推到 7 月 1 日 $425),即係話個好消息早就俾人炒晒入價。
有幾「入晒價」?睇吓預測市場就知:Polymarket 上面個「Tesla Q2 交付超過 475,000 架」合約,喺官方報告出街之前已經 100% resolve — 因為中國周度上牌數、歐洲各國註冊數呢啲高頻數據,早就俾成個市場砌返個交付數出嚟。到正式公布嗰下,資訊價值係零。同一時間 Polymarket 俾「Tesla 今日收跌」開出 98% 機率 — 個市場一早知會跌。
仲有個更加詭異嘅 pattern:呢個已經係 Tesla 連續第四個交付公布日收跌。我哋翻返實際收市數據:
| 交付公布日 | 當季交付 | 當日股價反應 |
|---|---|---|
| 2025 年 10 月 2 日(Q3) | 歷史新高(~497K) | -5.1% |
| 2026 年 1 月 2 日(Q4) | 跌勢延續 | -2.6% |
| 2026 年 4 月 2 日(Q1) | 358,023(miss 預期) | -5.4% |
| 2026 年 7 月 2 日(Q2) | 480,126(大 beat 25%) | -7.5% |
睇到個玄機未?miss 又跌,beat 又跌,破紀錄仲要跌得最深。當一隻股票對「好消息」同「壞消息」嘅反應係一樣嘅時候,即係話個市場根本唔係炒緊呢單新聞 — 佢哋炒緊嘅係第二啲嘢。
呢個局面有個名,叫「估值同基本面脫鉤」— 但唔係貶義嗰種脫鉤。Tesla 而家收市價 $393,以 24/7 Wall St 引述嘅追蹤市盈率計係 421 倍;就算用 JPMorgan 個 2026 年全年 EPS 預測 $1.80 計,都係 218 倍forward。一間傳統車廠(Toyota、GM)嘅市盈率係 6-10 倍。換言之,Tesla 股價入面,「賣車」呢部分佔唔到兩成,其餘八成幾全部係 robotaxi、FSD、Optimus 呢啲「未來故事」嘅現值。交付數再靚,郁嘅只係嗰兩成。
48 萬架點嚟?戰爭油價 + 歐洲中國發力,唔關美國事
拆開個 48 萬,個故事仲要微妙。因為呢次大爆發嘅動力,幾乎全部嚟自美國以外 — 而呢一點,直接影響你點判斷佢嘅可持續性。
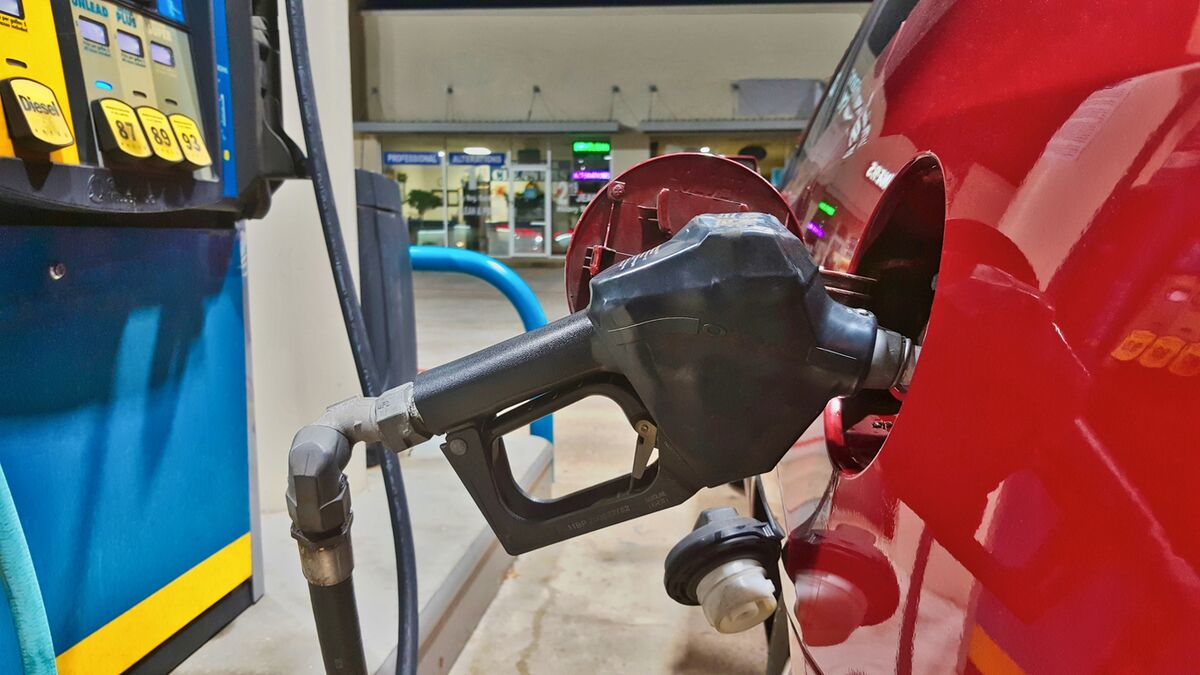
第一個引擎:油價。中東戰爭令美國油價由 2 月尾嘅 $2.98 一加侖,一個月內飆過 $4(AAA 話呢種單月升成一蚊嘅速度好罕見),5 月高峰去到 $4.56 一加侖,整個 5 月平均 $4.48 — 係有紀錄以嚟第三貴嘅月份,僅次於 2022 年 6、7 月。加州仲誇張,見過 $5.89。油站貴到肉赤,消費者自然重新諗返電動車條數:Kelley Blue Book 估算 5 月全美 EV 銷量重上 85,000 架,係 2025 年 9 月聯邦 $7,500 稅務優惠取消之後最高。
第二個引擎:中國。Tesla 中國批發量 Q2 達到 254,551 架,按年 +33%,單計 6 月上海廠出咗 89,091 架 Model 3/Y,係今年最強一個月。
第三個引擎:歐洲。6 月法國註冊量倍增、瑞典 +56%、丹麥 +39%。2025 年嗰輪「反 Musk」情緒對歐洲銷量嘅打擊,而家睇落已經消化得七七八八,加上歐洲油價同樣受戰爭拉動,EV 需求返晒嚟。
但係美國本土呢?仲係寒冬。稅務優惠死咗之後,今年第一季全美 EV 銷量按年跌 27%(Cox Automotive 數據),多款電動車型直接執笠退場。Cox 仲預計 Tesla 2026 年全年美國銷量會跌 20%。即係話:今季個 beat,係外圍幫佢頂住咗美國個窿。
呢度有個好唔舒服嘅諷刺位:Tesla 今季賣車咁勁,最大功臣居然係「油價」— 一個 Tesla 完全控制唔到、話跌就跌嘅宏觀變數。戰爭油價係借返嚟嘅需求,唔係結構性需求。華爾街見到 25% 增長,第一個問題唔係「勁喎」,而係「如果油價聽日回到 $3,呢條增長曲線仲剩返幾多?」呢個都係點解個 beat 冇人肯畀 premium 嘅原因之一。
Margin 疑雲:靚銷量係咪用刀仔鋸返嚟?7 月 22 日先係大 boss
第一個真正令機構沽貨嘅疑問:呢 48 萬架車,係幾錢賣出去嘅?
交付報告只講「幾多架」,唔講「賺幾多」。而家季內 Tesla 喺各市場落咗唔少促銷:平息分期、保險補貼、庫存車折讓,加上入門版 Model Y 同上季尾開賣嘅平價配置持續拉低平均售價(ASP)。呢啲全部要等 7 月 22 日收市後嘅 Q2 業績先現形。
市場嘅盤算好簡單:如果 volume +25% 係靠犧牲毛利率換返嚟,咁呢種增長喺 421 倍 P/E 嘅股票上面,唔單止唔加分,仲要倒扣。CNBC 都點出咗:嗰日賣貨嘅資金,唔係唔信個交付數,係唔信個交付數背後嘅毛利。
好消息係,都有兩個對沖緊嘅位:第一,上面講過嘅庫存清咗 28,000 架,即係話呢啲銷量最少唔係「塞落經銷渠道」嘅假需求(Tesla 直銷模式本身都冇呢支歌仔);第二,儲能業務 13.5 GWh 雖然輕微低過 13.8 GWh 嘅預期,但按季由 8.8 GWh 反彈超過五成,而儲能嘅毛利率一直高過賣車 — 呢部分係實實在在嘅盈利貢獻。
但講到尾,margin 只係中層問題。真正壓住個股價嘅,係下面兩個更深層嘅結構性真相。
Robotaxi 現實 check:42 架對 577 架,仲要愈行愈少
Tesla 而家成個估值故事嘅 A 柱,係 robotaxi。Musk 講咗好多年:FSD 一 solve,幾百萬架 Tesla 一夜之間變成會自己搵錢嘅資產,毛利率係 software 級數。呢個故事支撐住 Tesla 幾千億美元嘅市值。
咁現實進度係點?2025 年 6 月 Austin 開始試營運,到而家成一年。5 月尾 Bloomberg 同 CNBC 攞到 Texas 州監管文件,個對比殘酷到有啲搞笑:
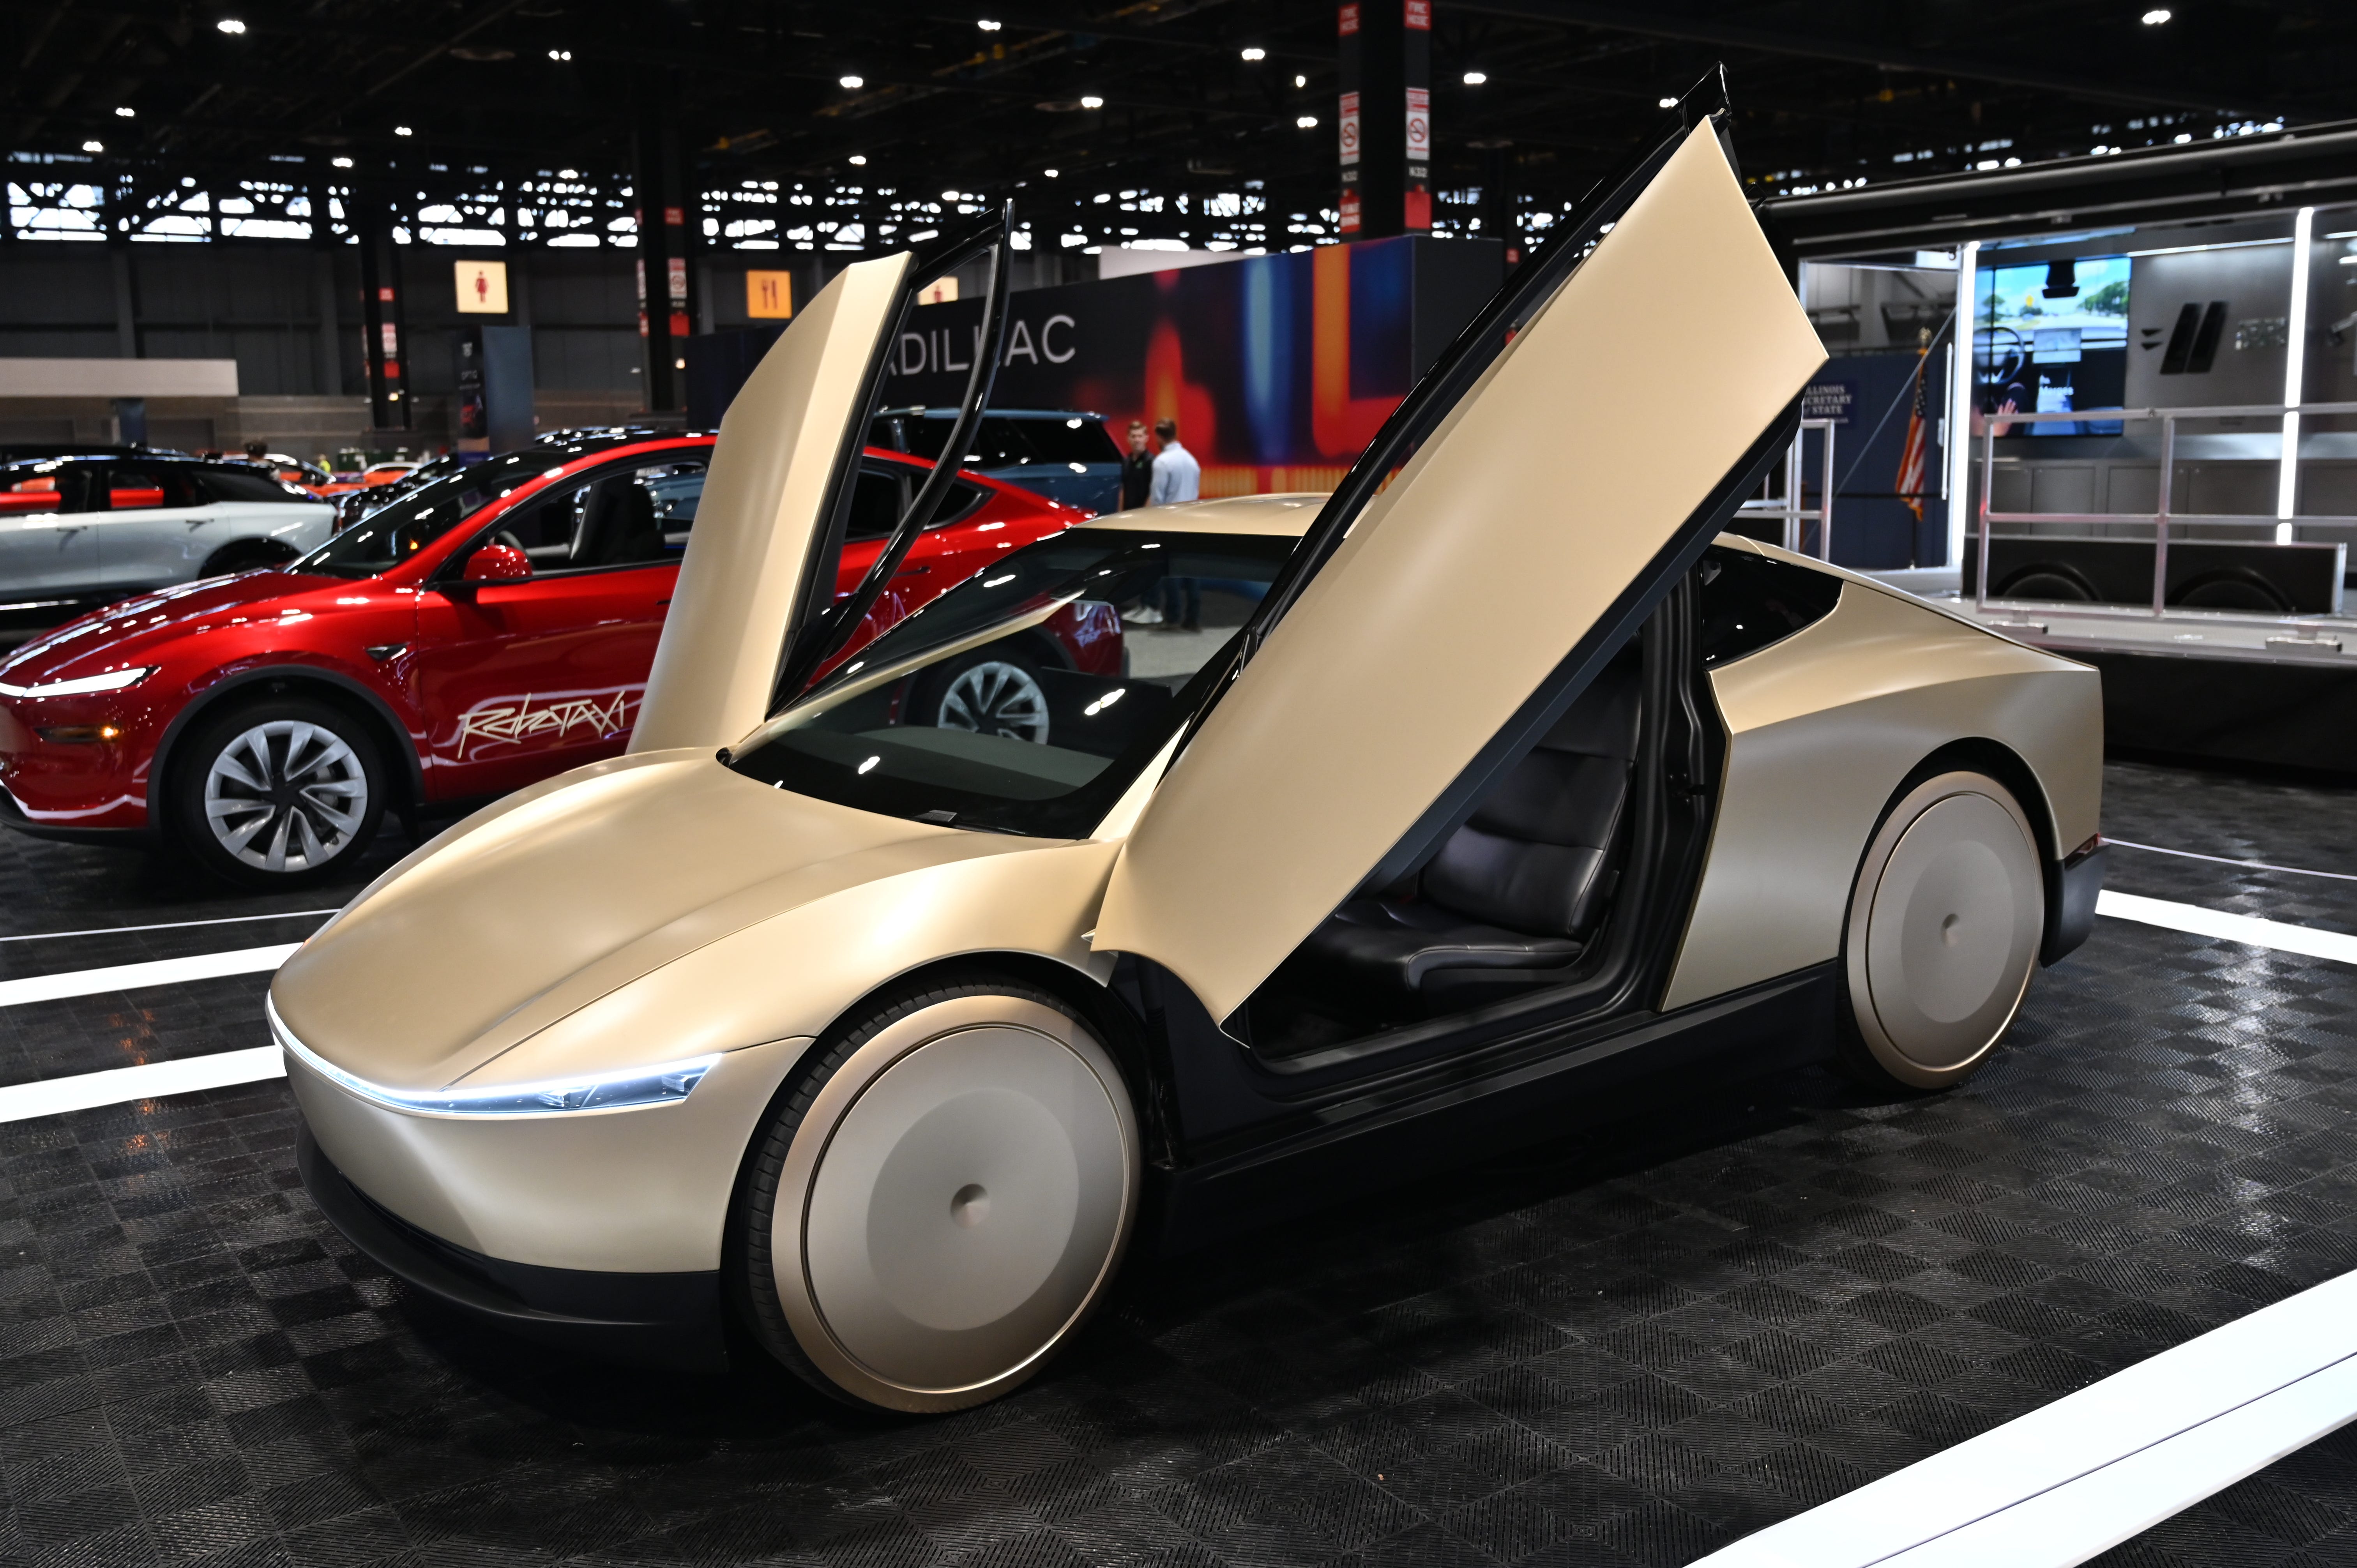
更加傷嘅係第三方監測數據(Robotaxi Tracker):Tesla 實際喺路面做緊無人載客嘅車,大約得 20 架左右,而且近幾個星期仲要係跌緊 — 業界解讀係車輛輪流抽走返廠做維護、軟件更新同數據分析,亦有講法係等緊 FSD v15 大改版先再擴張。Business Insider 嘅講法直接啲:服務開咗一年,Austin、Houston、Dallas 三個城市加埋,得「幾十架」。
而對面條友係咩 level?Waymo 而家喺全美 11 個都會區營運約 3,000 架無人車,每星期完成超過 50 萬程收費載客、行 400 萬英里自動駕駛里程,目標今年年底做到每週 100 萬程。佢仲同 Magna 喺 Arizona 起咗間改裝廠,2026 年再加 2,000 架車落場。
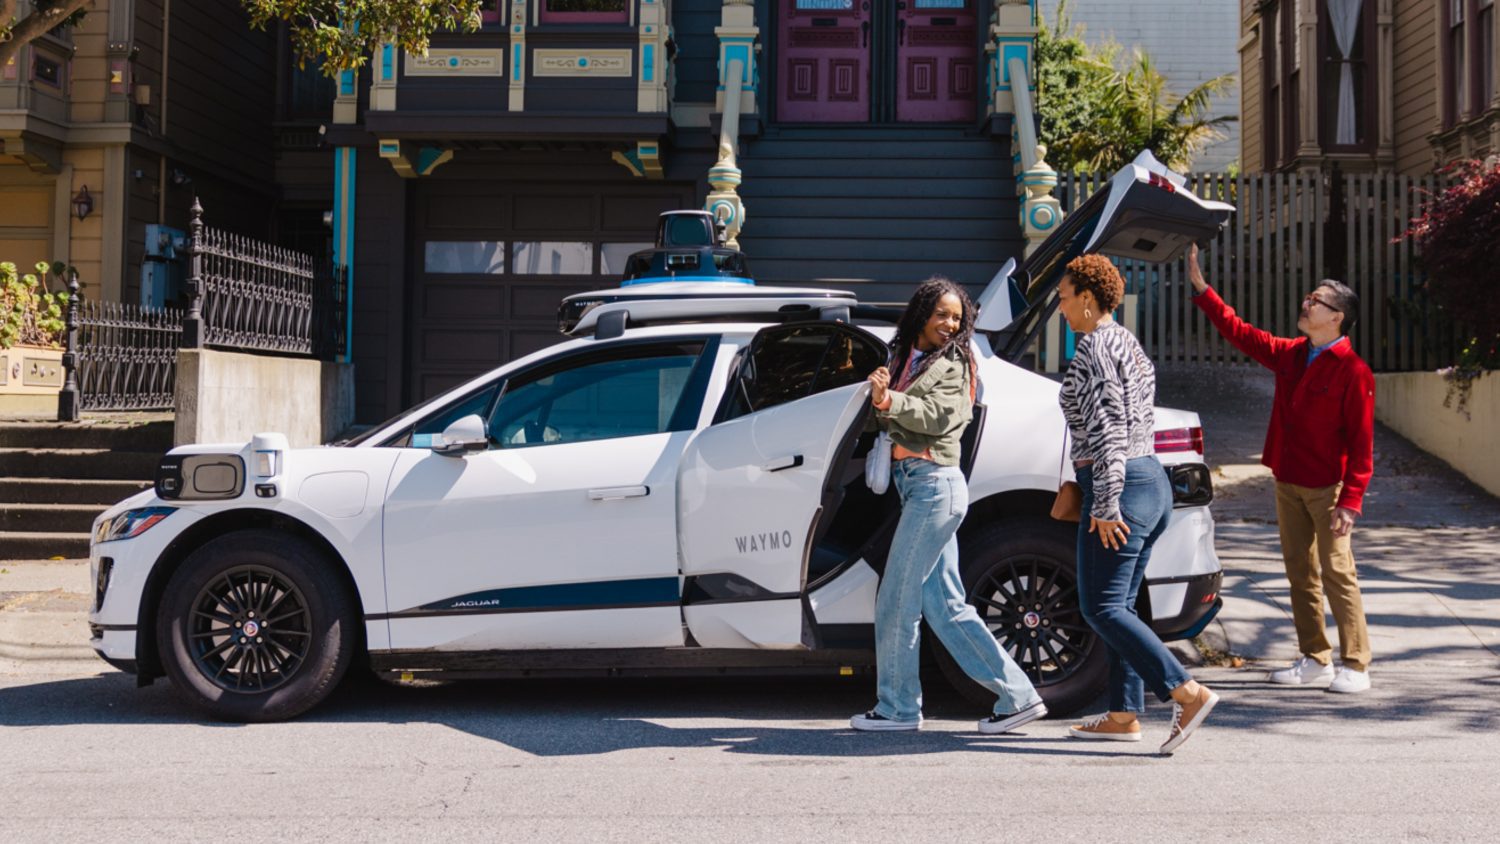
因為 robotaxi 係規模遊戲 + 監管遊戲。每一程載客都係喺度積累安全數據,攞嚟同監管機構續命同擴城市;車隊愈大、覆蓋愈廣,單位經濟愈快轉正。Waymo 每週 50 萬程係實打實嘅商業營運,Tesla 嘅 20 架車連統計誤差都唔夠 — 而 Tesla 嘅估值入面,robotaxi 佔嘅比重卻遠大過 Alphabet 估值入面嘅 Waymo。呢個就係估值同現實之間嘅剪刀差。
公道啲講,Tesla 條路線唔同:佢賭嘅係純視覺 + 通用 AI,一旦 work,幾百萬架已經賣咗出街嘅車 OTA 一開就係車隊,擴張速度會係指數級;Waymo 嘅 Lidar 車隊就要逐架逐架咁砌。所以 bulls 話「而家比車隊數係捉錯用神」。呢個辯論邊個啱,7 月 22 日業績電話會 Musk 畀唔畀到具體擴張時間表,係下一個 checkpoint。
最少人講嘅嗰單嘢:Tesla 嘅 AI 溢價,俾 SpaceX 抽走緊
而家嚟到成篇文最核心、財經媒體標題唔多講,但機構檯底計到飛起嘅嗰部分。
我哋睇返個 timeline:今年初,Musk 將佢嘅 AI 公司 xAI 用全股票方式併入 SpaceX,變成「SpaceXAI」;6 月 12 日,SpaceX 以 $135 定價上市,集資 $750 億係華爾街史上最大 IPO,首日收 $160.95 升 19%,市值直上 $2.1 萬億。截至 7 月 2 日,SPCX 市值大約 $2.25 萬億,而 Tesla 跌完之後係 $1.58 萬億 — 即係話,SpaceX 而家貴過 Tesla 成 $6,700 億,一間 SpaceX 差唔多等於一間 Tesla 加成間 Toyota。
諗深一層呢件事對 Tesla 股東意味住咩:以前你買 Tesla,係因為佢係「Musk 帝國嘅上市旗艦」— 你買緊 Musk 嘅 AI 願景、機械人願景、太空想像力,全部溢價入晒 Tesla 條數。而家?Grok 同 xAI 嘅 AI 資產喺 SpaceXAI、火箭喺 SpaceXAI、連「Musk 概念」嘅資金都可以直接買 SPCX — Tesla 由獨市莊變咗二選一,仲要係嗰個進度落後嘅選項。
仲有單計時炸彈:6 月 1 日 SpaceX 修訂 S-1,入面加咗句「公司未來可能就相關交易發行大量股票」。呢句嘢喺一般 IPO 文件係 boilerplate,但配合 Musk 私下同核心圈討論合併嘅報道,市場即刻讀成:SpaceX 遲早可能用自己嘅高估值股票,收購 Tesla。嗰日 Tesla 單日插 5%。
兩邊嘅數學係咁:
| 觀點 | 代表人物 | 條數點計 |
|---|---|---|
| 睇淡合併 | Gary Black(The Future Fund) | SpaceX 發新股買 Tesla,對 Tesla 股東攤薄約 28%;機構投資者憎 conglomerate,「多業務集團估值永遠向最低嗰個倍數靠攏」 |
| 睇好合併 | AleXandra Merz(retail 大戶) | 參考 Dow-DuPont、CBS-Viacom:合併係按公允價值傾換股比,SpaceX $2.5T + Tesla $1.6T = 合體 $4.1T 對半分,Tesla 嗰邊值 $2.05T,即係較現價有約 $4,500 億上升空間 |
| 官方態度 | Gwynne Shotwell(SpaceX 總裁) | 上市前被問到合併,唔否認:「咁可能令 Elon 嘅人生輕鬆啲」— 兩間公司早有錢銀往來:SpaceX 買咗 $6.97 億 Megapack 同 $1.31 億 Cybertruck |
換個角度理解:7 月 2 日嘅 -7.5%,唔係單純對一份交付報告嘅反應,係三個月嚟成個「Musk 資產重新定價」過程嘅延續。SpaceX IPO 之前,Tesla 係唯一上市渠道,享受晒成個帝國嘅稀缺性溢價;IPO 之後,呢份稀缺性溢價要喺兩隻股票之間重新分配。錢識得自己搵路行 — 由 6 月中到而家,SPCX 同 TSLA 條走勢線,基本上係一條剪刀。
Musk 嘅豪賭:殺咗 Model S/X,將成間廠 all-in 落 Optimus
面對 robotaxi 落後、AI 溢價外流,Musk 嘅應對唔係守,係加注。今年 1 月 28 日,佢宣布咗一個好多老車迷唔捨得嘅決定:停產 Model S 同 Model X — 14 年車齡嘅元祖旗艦,「光榮退役」。兩個車型累計產量 61 萬架,但近年一年賣得 3 萬架左右,得條線十分一產能。
騰出嚟嘅 Fremont 廠房做咩?起一條年產能 100 萬台嘅 Optimus 人形機械人生產線。最後一架 Model S/X 已經喺 5 月頭落地,四個月拆線重建,7 月底 8 月頭開始投產 — Musk 話冇一間地球上嘅公司試過咁快。Giga Texas 仲有第二間 Optimus 廠喺度起緊,設計長遠年產能 1,000 萬台,目標 2027 年夏天投產。
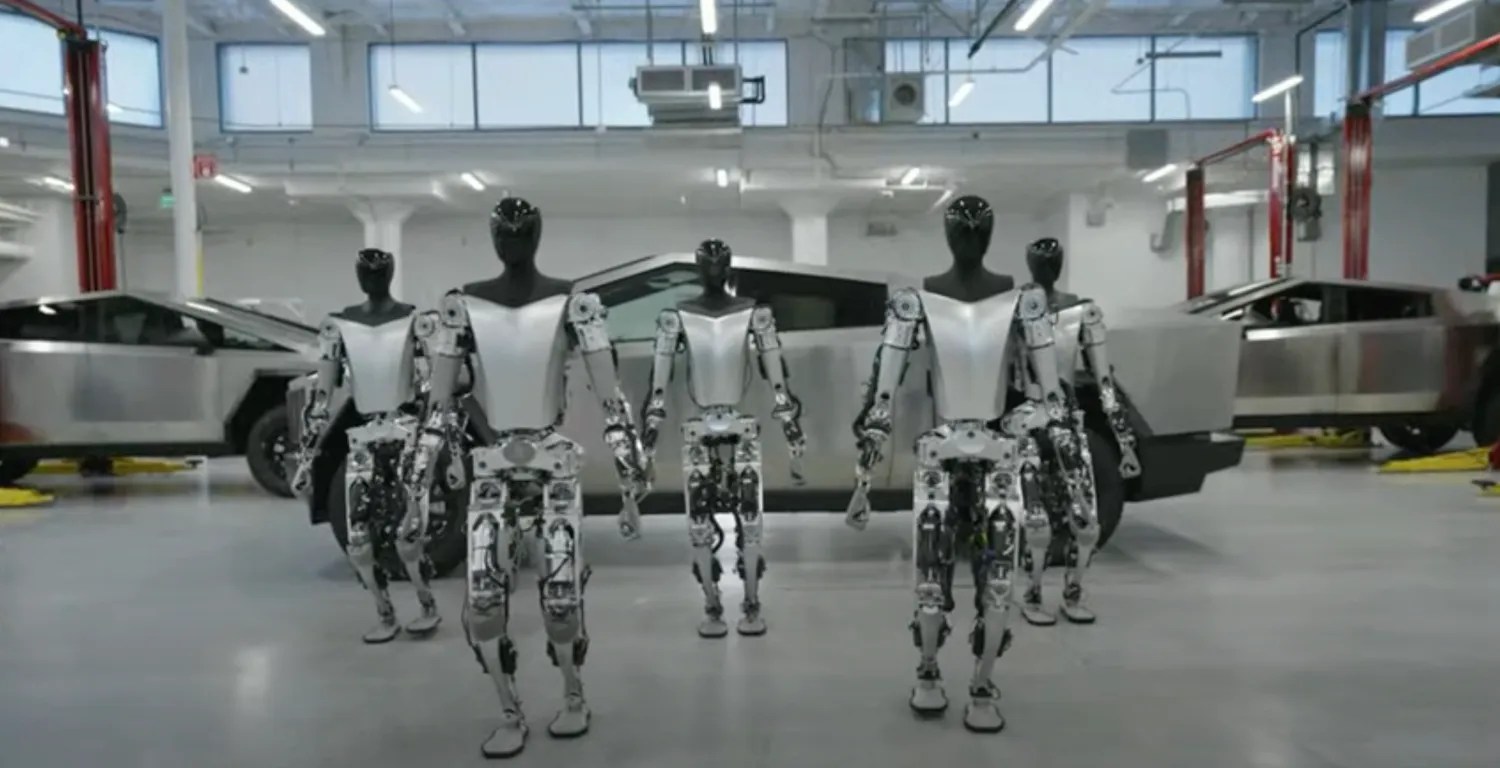
但同一個 Musk,喺 4 月業績電話會就坦白得多。佢話 Optimus 有 10,000 個未經量產驗證嘅獨特零件,初期產量會「相當慢」,今年產量「完全冇可能預測」:
「條線嘅速度,係由嗰 10,000 個零件入面最唔好彩、最慢、最蠢嗰件話事。」
要知道對上一次佢畀承諾,係 2025 年 1 月講「今年造大約 1 萬個 Optimus」— 結果到 2026 年 1 月,佢自己認咗:冇任何一個 Optimus 喺 Tesla 廠房做緊有用嘅工作。而對手冇停過手:Boston Dynamics 電動 Atlas 今年開始入 Hyundai 廠,計劃緊年產 3 萬台嘅工廠;Figure AI 估值 $390 億,喺 BMW 有 pilot;Agility 嘅 Digit 已經喺 Toyota 安大略廠商用緊。
而呢場豪賭嘅賭注,寫咗喺 Musk 自己份人工度。2025 年 11 月 6 日,Tesla 股東以超過 75% 贊成票,通過咗企業史上最大嘅 CEO 薪酬方案 — 10 年、上限 $1 萬億(挪威主權基金、Glass Lewis 同 ISS 全部反對都照過)。攞足全數嘅條件:
睇明未?100 萬架 robotaxi(而家:20 架)、100 萬個機械人(而家:0 個做緊嘢)、$8.5 萬億市值(而家:$1.58 萬億)。份 pay package 就係 Musk 同股東簽嘅對賭協議 — 佢冇得唔 all-in,因為唔 all-in 就一蚊都攞唔到。
華爾街光譜:$145 對 $600,同一間公司點解差 4 倍?
正因為 Tesla 嘅價值有八成掛喺「未來故事」度,分析師嘅目標價先會出現全市場最誇張嘅分歧 — 最低 $145、最高 $600,差距超過 4 倍。你買 Tesla 之前,最少要知自己信緊邊個版本嘅故事:
| 機構 / 分析師 | 評級・目標價 | 核心邏輯 |
|---|---|---|
| JPMorgan(Ryan Brinkman) | 沽售・$145 | 2026 EPS 預測得 $1.80;話市場對 Tesla 嘅盈利預期「已經崩塌」但股價反而升,係買緊一個「不切實際嘅大逆轉」 |
| Goldman Sachs(Mark Delaney) | 持有・$375 | EV 需求疲軟 + margin 壓力,4 月由 $405 落調 |
| Truist(William Stein) | 持有・$400 | 交付同儲能都 miss 過,AI 進展細節不足 |
| TD Cowen(Itay Michaeli) | 買入・$490 | 6 月初重申:Model Y L 登陸美國可以帶多 6 萬至 13.5 萬架年銷量(而 Model Y L 啱啱喺 7 月 2 日正式喺美國開賣) |
| Baird(Ben Kallo) | 跑贏大市・$538 | 近期風險係短期性質,長線邏輯未變 |
| Wedbush(Dan Ives) | 買入・$600 | AI + FSD 先係核心價值,賣車弱勢係過渡性雜音 |
留意返:分析師平均目標價大約 $394-416 — 即係話,跌完 7.5% 之後,Tesla 啱啱好返到「共識公允值」附近。用華爾街嘅語言翻譯:之前四日升嗰 13% 先係過分,而家只係還返轉頭。
投資部署:三個劇本、一條時間線、三個籃子
綜合各大行公開研究,接落嚟 Tesla 嘅 12 個月,基本上係三個劇本之間二選一再二選一:
7 月 22 日 margin 企得住 → 故事重新點火
如果 Q2 汽車毛利率守到 15% 以上、Musk 喺電話會畀到 robotaxi 車隊擴張時間表(例如 FSD v15 落地 + Cybercab 量產爬坡),咁「volume 復甦 + margin 見底」雙引擎會令牛派目標價($490-600)重新有說服力。呢個劇本下,跌完嘅 $393 就係入場位,阻力先睇返 $425-432(今次跳水前高位)。
Margin 插穿 → JPMorgan 敘事贏,五連跌
如果毛利率跌穿 14%、ASP 斷崖,市場會即刻將「25% 增長」重新標籤做「用錢買返嚟嘅增長」,JPM 嗰套「盈利預期崩塌」敘事上位。技術上 $389(7 月 2 日低位附近)一穿,下一個支持要去返 $375 甚至 $350 嗰浸。421 倍 P/E 嘅股票,盈利失望嘅下行波動從來唔細。
SpaceX 正式提合併 → 全盤重新洗牌
一旦 SpaceXAI 用股票提出收購 Tesla,兩邊股東會打崩頭:按 Merz 嘅換股數學,Tesla 股東有機會攞到 $2 萬億 pro-forma 估值(+$4,500 億);按 Gary Black 嘅攤薄數學,合體估值會向低倍數靠攏,Tesla 股東實蝕。唯一肯定嘅係 volatility 會爆炸。呢個劇本冇人 time 得準,但 S-1 嗰句「可能發行大量股票」擺明留咗後路。
三個籃子(唔同風險胃口)
籃子 A・自動駕駛賽道贏家:如果你信 robotaxi 呢個行業但唔想賭 Tesla 執行力 — Alphabet(GOOGL,Waymo 母公司,每週 50 萬程係行業唯一有規模嘅現金流)、Uber(UBER,Waymo 喺多個城市嘅叫車渠道)。呢邊係「贏咗行業、唔使賭邊個贏」嘅打法。
籃子 B・EV 基本面修復:油價高企 + 歐洲中國需求復甦嘅受惠者 — Rivian(RIVN,同日因上調全年交付指引一度飆 14%,收市 +8.4%)、Nio(NIO,Q2 交付 +49% 但 2025 年蝕 $21.4 億,高 beta 高風險)、港股嘅比亞迪(1211)同小鵬(9868)俾到你唔使開美股戶口嘅選擇。
籃子 C・Musk 帝國對沖:有機構做緊嘅玩法係「兩邊都揸」— TSLA + SPCX 各半,將「邊間公司贏」嘅單一風險換成「Musk 帝國整體」嘅 beta。當然 SPCX 啱啱 IPO 完,估值本身已經有分析師形容為「災難級」,呢邊唔平。
時間線好清楚:7 月 22 日 Q2 業績係下一個大 catalyst,之後係 Optimus 投產進度(7 月底 8 月)、Gen 3 發布(年中)、robotaxi 車隊數(每季監管文件),同埋隨時會嚟嘅 SpaceX 動作。
1. 估值風險:421 倍追蹤市盈率係全大型股最貴一檔,任何盈利失望嘅跌幅都會放大;分析師目標價 $145 至 $600 嘅分歧本身就係風險溫度計。
2. 需求風險:今季增長高度依賴油價同歐洲中國,油價回落或中東局勢降溫,需求可能同步退潮;Cox Automotive 預計 Tesla 美國全年銷量跌 20%。
3. 執行風險:Optimus 由 Musk 自己承認「產量無法預測」,robotaxi 一年得 20-42 架車;過往 FSD / Cybertruck / Semi 嘅時間表全部延誤過。
4. 公司治理風險:SpaceX 合併懸念、$1 萬億 pay package、Musk 分身唔暇 — 呢啲喺傳統公司係 red flag 嘅嘢,喺 Tesla 係日常。
5. 監管風險:FSD 面對集體訴訟(6 月尾啱啱入稟),robotaxi 擴張需要逐州審批,任何一單嚴重事故都可以令成個故事停擺。
總結:一份好成績表,一個唔再睇成績表嘅市場
最後整理一次成單嘢嘅邏輯鏈:
7 月 2 日嘅大跌,唔係市場唔識貨,而係市場太識貨:佢一早知道 Tesla 嘅價值唔喺嗰 48 萬架車度,而喺 Austin 街頭嗰 20 架 robotaxi、Fremont 廠嗰條未開動嘅機械人生產線,同埋 Musk 會唔會有一日將成盤棋搬晒去 SpaceX。
賣車嘅 Tesla 交咗一份 A+ 成績表;但華爾街買嘅,從來都係嗰間 AI 公司 — 而嗰間公司,仲未開學。