SpaceX 上市 50 日蒸發一個 Tesla — 8 月 4 日首份財報唔係重點,8 月 6 日 9.1 億股解鎖先係
重點摘要
- 6 月 12 日以 $135 上市,集資 $857 億,史上最大 IPO
- 7 月 31 日收 $108.37,較 $225.64 高位跌約 52%
- 8 月 6 日起第一批可解禁 9.115 億股,大過流通量
- Starlink ARPU 由約 $99 跌到約 $66,三年跌 33%
- Google Cloud 算力合約每月 $9.2 億,年化約 $110 億
50 日之後,7 月 31 日收市價 $108.37。由高位計跌 52%,跌穿咗 $135 招股價,52 週低位 $107.01 就喺腳邊。呢段時間蒸發嘅市值,數字大到多數人反應唔到:大約等於成間 Tesla。
市面上嘅解釋好統一——「AI capex 太貴」、「估值太高」、「Starship 又炸」。呢啲都啱,但都唔係最重要嗰樣。
真正要睇嘅係一個時間表:8 月 4 日收市後出首份業績,8 月 6 日,第一批鎖倉股解禁。兩件事相隔兩個交易日,而第二件事嘅規模,大過而家喺市場上流通嘅全部股票。
50 日:由 $2.9 萬億到 $1.4 萬億
先擺低所有分析,睇返個 timeline。呢個 timeline 本身已經講咗好多嘢。
由 $225.64 到 $108.37,跌幅 51.97%。以現價計市值約 $1.4 萬億,仍然係全球頭十大公司之一,亦已經納入納斯達克 100 指數。
睇完呢個 timeline,有個細節好易被忽略:由高位到跌穿開市價,只用咗 7 個交易日。由跌穿開市價到跌穿招股價,再用咗大約一個月。呢個節奏唔係「基本面惡化」嘅節奏,基本面唔會喺 7 日內壞成咁。呢個係定價錯誤被市場修正嘅節奏。
另一個要留意嘅係:IPO 認購訂單超過 $3,500 億,但實際只配到 $857 億。即係話,有超過 $2,600 億嘅需求冇入到貨。呢批「未滿足需求」通常會喺上市初期喺二級市場追貨,製造出頭幾日嘅爆升——然後喺追貨完成之後,買盤就會消失。6 月 16 日嘅 $225.64,好可能就係呢批未滿足需求用完嘅一日。
你會見到唔同傳媒寫嘅「蒸發金額」由 $1.2 萬億到 $1.5 萬億都有,呢個唔係有人寫錯,而係股數口徑唔同。
有機構只計公開流通股(publicly traded shares outstanding),有啲計埋未上市嘅內部股。以 $1.4 萬億 ÷ $108.37 反推,全口徑股數大約 129 億股。用呢個口徑計,由 $2.9 萬億跌到 $1.4 萬億,蒸發約 $1.5 萬億。
結論唔變:呢個係美股歷史上,新股上市之後最快、最大額嘅市值消失之一。
8 月 4 日:市場真正想知嘅唔係盈利
8 月 4 日美股收市後,SpaceX 出上市以嚟第一份季度業績,4:30pm ET 有電話會議,同時喺 X 直播。
大行共識好清楚:Q2 收入 $68.2 億到 $69 億美金(Q1 係 $47 億),每股虧損 $0.23。呢啲數字本身唔難估,難嘅係——市場而家根本唔係用盈利嚟定價呢隻股。2025 全年淨虧 $49 億,2026 Q1 再蝕 $42.8 億。冇人期望佢賺錢。
換個角度理解:呢份業績真正嘅作用,係第一次令外界睇到條數點樣分佈。SpaceX 分三個分部——Connectivity(Starlink)、Space(火箭發射)、AI(SpaceXAI)。上市之前,呢三條數係黑箱。
| 要睇嘅數字 | 市場預期 / 已知 | 點解重要 |
|---|---|---|
| 總收入 | $68.2 億(Q1: $47 億) | 季度環比 +45%,但增長要靠 AI 分部,唔係火箭 |
| Connectivity 收入 | $38.2 億,經營溢利 $14.2 億(Q1: $11.9 億) | Starlink 係唯一賺錢嘅分部,要孭起另外兩個 |
| Connectivity 毛利率 | 35.9% | 低於呢個數,即係海外擴張換嚟嘅唔係利潤 |
| Starlink ARPU | Q1 約 $66/月(2023: $99) | 三年跌 33%,而且公司自己預告仲會跌 |
| AI 分部收入 + 指引 | 市場預期高速增長 | Google Cloud 每月 $9.2 億合約以外,仲有冇第二單 |
| 全年指引 | 從未提供過 | 上市後第一次畀指引,直接影響 8 月 6 日解禁後嘅承接力 |
留意最後一行。全年指引之所以係今次最重要嘅一項,唔係因為指引本身,而係因為兩日後就解禁。指引強,持股人心理上仲頂得住;指引弱,兩日後嗰批人就會有多一個理由撳掣。
仲有一樣好少人提:呢份業績亦係市場第一次可以驗證招股書裡面啲數。招股書寫嘅係截至 Q1 嘅數字,而由 Q1 到 Q2,中間發生咗 $600 億全股票收購 Cursor、Starship 一次中止發射、同一輪全球 AI capex 重新定價。呢三件事會唔會反映喺 Q2 嘅開支同攤銷入面,係一個未知數。
從數據嚟睇,有個位特別值得盯:Connectivity 分部要孭起另外兩個分部嘅虧損。Q2 預期 Connectivity 經營溢利 $14.2 億,但公司整體預期每股虧損 $0.23。以約 129 億股計,即係整體淨虧大約 $30 億。換句話講,Space 同 AI 兩個分部合共蝕緊超過 $40 億——一個季度。
呢個結構本身唔一定係壞事。Amazon 用 AWS 養電商養咗十年,Google 用搜尋養其他業務養咗二十年。但兩者嘅分別喺於:AWS 同搜尋嘅單位經濟一直改善,而 Starlink 個 ARPU 一直跌。
真相 #1:Starlink 個現金牛,ARPU 三年跌咗三分之一
Starlink 係 SpaceX 唯一賺錢嘅業務,而且賺得唔錯。Q2 預期經營溢利 $14.2 億,毛利率 35.9%。單睇呢兩個數,好似冇乜問題。
問題喺招股書入面另一行細字:Starlink 每用戶平均收入(ARPU)由 2023 年約每月 $99 美金,跌到 2026 年 Q1 約每月 $66 美金。三年跌 33%。而公司自己喺招股書寫明,未來幾年 ARPU 仲會繼續跌,原因係北美以外市場推低價套餐。
呢個係典型嘅衛星寬頻經濟學:北美用戶願意畀 $99 一個月,因為佢哋住喺光纖去唔到嘅地方,而且有錢畀。但增長要靠新興市場,而新興市場嘅價格天花板可能係 $30–40。你要用同一枝火箭、同一批衛星去服務兩種完全唔同嘅付費能力。
再講深一層。衛星寬頻同地面光纖有個根本分別:地面網絡嘅容量可以喺需求最集中嘅地方加——多鋪一條光纖、加多個基站就得。但衛星容量係跟住軌道走嘅,一顆衛星飛過太平洋嘅時候,佢嗰份容量就係浪費咗。
Starlink 用 V3 衛星嚟解決呢個問題:V2 mini 每顆容量上限約 100 Gbps,V3 目標做到每顆 1 Tbps,即係十倍。但每顆衛星容量升十倍,唔代表可服務用戶升十倍,因為用戶分佈唔係平均。喺人口密集嘅市場,樽頸唔喺總容量,而喺同一時間喺同一格空域上面嘅衛星數量。
所以「ARPU 跌但用戶升」呢個公式,喺某個地理密度之後就唔再成立。呢個亦解釋咗點解 Starlink 開始推 direct-to-cell(近期喺馬來西亞試 D2C)同企業 / 航空 / 海事等高 ARPU 垂直市場——嗰啲先係毛利率嘅出路。
ARPU 跌唔一定係壞事——如果用戶數升得夠快,總收入照樣爆升。Q2 預期 Connectivity 收入按年增長由 Q1 嘅 31.6% 加速到 52.6%,證明用戶量的確喺度追。
但呢個模式有個上限:每個新增低 ARPU 用戶,一樣佔用軌道容量、地面站容量、同衛星壽命。Starlink 目前有超過 10,000 顆在軌衛星,每顆有折舊年期。當邊際用戶嘅 ARPU 跌到某個位,新增用戶反而拖低整體回報率。
所以呢份業績要對住睇嘅唔係「收入升幾多」,而係「Connectivity 經營溢利有冇跟住收入一齊升」。Q1 $11.9 億 → Q2 預期 $14.2 億,升 19%;但收入預期升更多。呢個差距本身就係答案。
真相 #2:$28.5 萬億 TAM,同 Google 每月 $9.2 億
2026 年 2 月,SpaceX 收購咗 Musk 自己嘅 xAI,將 Grok 模型同數據中心業務併入,成為 SpaceXAI。呢一步表面上係整合,實際上係幫 IPO 換咗個故仔:由「火箭同衛星公司」變成「AI 基建公司」。
效果好明顯。SpaceX 招股時公佈嘅總潛在市場(TAM)係 $28.5 萬億美金,其中 $26.5 萬億同 AI 有關。即係話,佢自己都承認——92% 嘅估值故事,同火箭冇關。
而目前唯一落實嘅大單,係同 Google Cloud 簽嘅算力供應合約,每月 $9.2 億美金,年化約 $110 億。呢個數對比 2025 年全年收入 $187 億,係非常大嘅一張單。
一張單撐起 92% 嘅估值故事,係好事定壞事?
好處好明顯:Google 唔係細客,呢張單證明軌道 / 集群算力有真實買家,唔係 PPT。
但風險喺集中度。如果 AI 分部收入主要來自單一客戶,佢就唔係一盤「平台生意」,係一盤「代工生意」。代工生意嘅估值倍數,同平台生意差幾倍。
所以 8 月 4 日最值錢嘅一句說話,唔係 Q2 AI 收入幾多,而係管理層有冇講到下半年再簽到第二、第三張同級數嘅合約。一張單係客戶,三張單先係市場。
仲有一層要諗:Google 一邊向 SpaceX 買算力,一邊自己搞緊 Suncatcher 軌道數據中心計劃,同時亦同其他火箭公司傾緊發射。呢個關係唔係純買賣,係又合作又對手。今日嘅 $9.2 億月費,可以係長期綁定,亦可以係 Google 買時間。
順帶要澄清一個誤解:今日 SpaceXAI 賣緊嘅算力,絕大部分係地面數據中心,唔係太空。xAI 併入嚟嗰陣帶咗實體數據中心資產,呢啲先係而家收錢嗰部分。軌道數據中心示範發射目標係 2027 年底。
所以「SpaceX 賣太空算力畀 Google」呢個講法,而家嚟講係唔準確嘅。準確嘅講法係:SpaceX 用地面算力賺緊錢,用太空算力嘅故事撐緊估值。兩者之間隔住兩年幾。
亦要提一句:SpaceX 除咗商業客戶,亦攞到美國太空軍一張 $40 億合約,做偵測空中威脅嘅衛星系統。政府訂單嘅特點係毛利穩定、續約性強,但增長慢、金額上限低。呢部分係「地板」,唔係「天花板」。
真相 #3:$600 億全股票買 Cursor — 唔係買嘢,係印股票
上市之後唔耐,SpaceX 宣佈以 $600 億美金全股票收購 AI 編程平台 Cursor。
呢單嘢喺香港傳媒好少人講,但佢係股價由高位滑落嘅其中一個直接原因。原因唔難理解:
- 全股票,即係增發。以當時股價計,$600 億大約要印 3.7 億至 4.4 億股新股,對 129 億股嘅總股本嚟講,攤薄接近 3%。
- 時機最差。喺一個公司自己都覺得估值偏高嘅時候用股票去買嘢,理論上係「用貴貨換平貨」,但市場睇到嘅係「多咗 4 億股供應」。
- Morningstar 公開批評咗呢單交易。唔係話 Cursor 唔值錢,而係話呢個價、呢個結構,對現有股東唔公道。
換個角度理解:上市後兩個月內,SpaceX 做咗兩件會增加股票供應嘅事——一單 $600 億嘅全股票收購,加一次 9.1 億股嘅解禁。而喺同一時間,佢冇做過任何一件會減少供應嘅事(冇回購、冇派息、冇註銷)。
MSCI 評級 CCC。MSCI 畀咗 SpaceX 七級 ESG 評分入面最低嗰級,理由係環境、社會同管治風險嘅「暴露同管理」落後同業。指數基金同部分機構有 ESG 門檻,呢個評級會直接影響佢哋可以買幾多。
投票權高度集中。科羅拉多大學波德分校法學教授 Ann Lipton 向《華爾街日報》表示,SpaceX 嘅股權結構「基本上封死咗股東施加任何影響力嘅每一條路」。散戶買嘅係現金流嘅一份,唔係話語權嘅一份——呢點喺順風時冇人在意,逆風時就會反映喺估值折讓。
真相 #4:8 月 6 日 — 解禁股數大過流通量
呢章係成篇文最重要嗰部分。
根據 SpaceX 上市時嘅鎖倉協議,首份業績公佈之後,開啟第一個解禁窗口。內部人可以出售最多 20% 嘅受限股份,總數高達 9.115 億股,由 8 月 6 日(業績後第二個完整交易日)起生效。
而家嚟計數。
睇清楚呢四個數。可以放出嚟賣嘅股票,數量比而家市場上所有流通股加埋仲要多。
以 $108.37 計,9.115 億股價值約 $988 億美金。你會見到有傳媒寫 $1,160 億甚至 $1,230 億——嗰啲係用較早、較高嘅股價計嘅,唔係計錯,係時點唔同。無論用邊個數,呢個都係美股歷史上規模最大嘅解禁事件之一。
仲有兩點要記住:
- 喺特定條件下,另外 4.558 億股亦可以解禁,即係第一批嘅一半。
- Musk 同一小撮核心內部人嘅持股鎖到 2027 年中。所以 8 月 6 日出嚟嘅唔會係佢,而係早期投資者、員工同 pre-IPO 股東。
解禁唔等於一定跌 — 但今次個結構特別差
歷史上,解禁對股價嘅影響差異好大。如果基本面強、股價喺高位、內部人唔急住套現,好多時解禁日反而係利淡出盡。
問題係今次三個條件全部行反方向:股價已經跌穿招股價(早期投資者仍然大幅賺錢,但 IPO 時入貨嘅機構賬面蝕);公司未有盈利;而且解禁量大過流通量。
換句話講,呢個唔係「有冇人賣」嘅問題,而係「邊個接」嘅問題。而家市場上肯接貨嘅資金池,細過潛在賣壓。Jim Cramer 公開叫散戶等埋解禁先入場,講嘅就係呢一點。
睇成交量,唔好淨係睇股價。8 月 6 日至 8 月 12 日呢一星期,如果日均成交由而家嘅 1.15 億股跳到 3 億股以上,即係解禁真係喺度出貨。如果成交冇明顯放大,代表內部人選擇等更好價位。
睇借貨利率同淡倉。解禁前借貨成本通常會升(對沖基金搶貨做空),解禁後如果借貨利率急跌,代表現貨供應真係多咗——即係有人賣。
解禁到底係點運作
好多散戶對「解禁」嘅理解係「一日之內成批股票拋出嚟」。實際運作冇咁簡單,亦冇咁溫和。
- 解禁 ≠ 立即賣出。解禁只係「可以賣」,唔係「一定賣」。但對早期投資者嚟講,佢哋嘅成本可能係每股幾蚊,喺 $108 賣仍然係幾十倍回報。同 IPO 入貨嘅機構完全唔同心態。
- 大額持有人通常唔會喺公開市場掟。佢哋會經投行做 block trade(大宗交易),折讓通常 5–10%。呢種交易唔會即時反映喺成交量,但會壓住股價幾個星期。
- 員工係最急嘅一批。好多員工幾年嚟嘅薪酬有大比例係股票,而且已經交咗稅(或者即將要交)。對佢哋嚟講,賣股票唔係投資決定,係現金流決定。
- 對沖基金會提前部署。解禁日期係公開資訊,所以真正嘅壓力通常喺解禁日之前已經開始反映。7 月連跌 13 日,有部分就係呢個原因。
換個角度理解:8 月 6 日唔係一個「日子」,係一個為期幾星期嘅過程嘅開始。如果你係想接刀,重點唔係揀邊一日,而係等成交量正常化——即係等到解禁股消化完為止。
真相 #5:軌道數據中心技術上做得到,但 2028 年先有錢收
將估值同時間表擺埋一齊睇,你會發現一個好尷尬嘅落差。
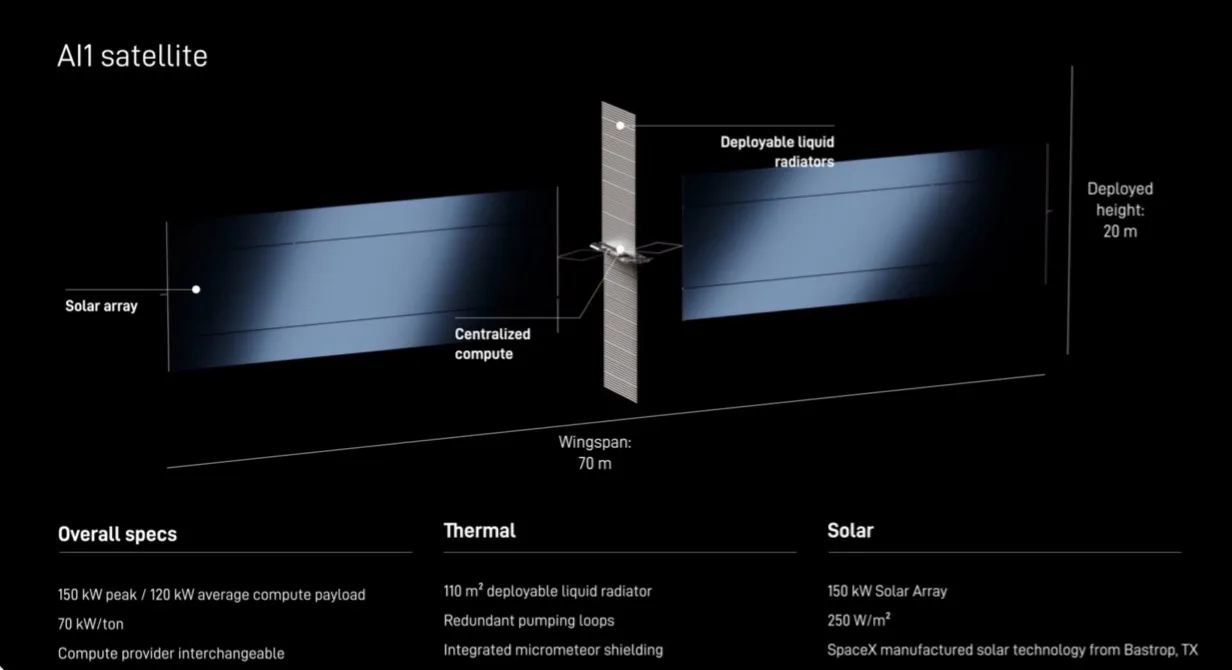
先講技術。SpaceX 公佈嘅第一代軌道數據中心衛星叫 AI1,規格好具體:
- 高 20 米,翼展 70 米
- 峰值功率 150kW,平均算力功耗 120kW
- 軌道高度 600–800 公里,延遲約 3 毫秒
- 太陽能板 250 W/m²,散熱板 1,400 W/m²(靠真空散熱)
- 單顆算力相當於一個機櫃嘅 Nvidia GB300;參考設計同時支援 Vera Rubin 平台同 Google TPU
Musk 講得好直接:「呢啲軌道 AI 衛星唔需要任何而家唔存在嘅魔法。」太陽能系統、散熱板、激光鏈路——全部都係為 Starlink V3 衛星做過嘅嘢。
從工程角度睇,呢個講法企得住。真正嘅樽頸唔係技術,係規模。
| 指標 | 今日 | 目標 | 倍數 |
|---|---|---|---|
| 入軌運力 | 每年約 2,500 噸 | 三年內每年 100 萬噸 | 400 倍 |
| Starship 發射頻率 | 每幾個月一次試飛 | 「每小時多過一次」 | 逾 1,000 倍 |
| 年新增功率 | 示範階段 | 2027 年底年化 1GW,再到 10GW / 100GW / 1TW | — |
| 衛星產能 | 德州 Bastrop「Gigasat」廠 | 可擴至 1,100 萬平方呎以上 | — |
而時間表係咁:示範發射目標 2027 年底,商業運營最快 2028 年。
呢度就係個落差所在。今日 $1.4 萬億嘅市值,大部分係為咗一盤 2028 年先開始收錢嘅生意畀嘅錢。中間隔住兩年幾,而呢兩年入面,Starship 要由「幾個月試飛一次」變成「一小時飛幾次」。7 月 16 日嗰次引擎故障中止、補射之後助推器損失——就係提醒緊市場,呢條路仲未行通。
Google 有 Suncatcher 計劃,同時喺度同多間火箭公司傾發射。Jeff Bezos 嘅 Blue Origin 亦入場。Nvidia 投資嘅 Starcloud、初創 Orbital、以及籌到 $2.75 億嘅 Cowboy Space Corp 全部喺做同一件事。
反方意見亦好大聲:Amazon 公開表示 SpaceX 嘅軌道數據中心計劃係「一堆廢話」(a bunch of hooey)。天文學界亦有研究指,如果真係射 100 萬顆衛星上去,地面天文觀測基本上完蛋。
換個角度理解:呢個唔係 SpaceX 一家獨贏嘅賽道,係一場所有巨頭都落場、但冇人證明過單位經濟成立嘅賽跑。
估值:大行話 $300,街市話 $100 — 邊個岩?
而家嘅賣方共識,同股價走勢完全脫節,呢個本身就係一個訊號。
27 位分析員入面有 27 位畀買入評級,平均目標價 $236.71,較現價高 118%。Morgan Stanley 嘅 Adam Jonas 更加預測 SpaceX 收入由 2025 年 $187 億增長到 2030 年 $3,190 億——五年 17 倍。
Cathie Wood 嘅 ARK 一路撈底,7 月累計買入超過 $5,000 萬美金,SPCX 已經佔基金投資資產約 4.5%。
另一邊,已經有分析師寫報告話 $100 以下係有機會嘅,理由係 Starlink 增長同 capex 現實正面相撞。
呢兩派點解爭議咁大?因為佢哋根本喺度計唔同嘅嘢。
| 估值方法 | 睇乜嘢 | 得出嘅結論 |
|---|---|---|
| 分部加總(SOTP) | Starlink 用電訊 / 訂閱倍數,火箭用工業倍數,AI 用早期選擇權估值 | 偏向大行嘅 $230–300,因為 AI 分部估值靠假設 |
| 近期現金流折現 | 只計 2026–2028 已知合約同 Starlink 現金流 | 偏向 $100 以下,因為軌道數據中心收入喺模型外 |
| 供求 / 流動性 | 解禁量 vs 流通量、指數被動買盤、ESG 限制 | 短期偏淡,同基本面無關 |
換個角度理解:大行係喺度為 2030 年估值,市場係喺度為 8 月 6 日定價。兩邊都冇錯,只係時間軸差咗四年。
不過有一點要對賣方共識打個折扣。33 位分析員入面 27 位畀買入,呢個比例本身值得警惕——剛剛完成史上最大 IPO 嘅公司,承銷團規模亦係史上最大。承銷行嘅研究部通常喺 IPO 後 25 日起可以出報告,而佢哋出嚟嘅第一份報告,絕大多數係買入。呢個唔係陰謀論,係行業結構。
比較有參考價值嘅,反而係目標價嘅離散度:平均 $234–237,中位數 $243.81,最高 $300,而已經有行家講緊 $100 以下。當一隻股嘅目標價區間可以由 $100 去到 $300,即係 3 倍差距,實際上代表冇人真係知。
Morgan Stanley 嗰個 2030 年 $3,190 億收入預測值得單獨拆一拆。由 2025 年 $187 億計,五年 17 倍,年複合增長率約 76%。世界上有冇公司做過?有,但極少,而且通常係軟件公司(邊際成本近乎零)。SpaceX 要做到呢個數,意味住要製造、發射同營運以百萬計嘅衛星——呢個係重資產、重製造、重物流嘅增長,唔係軟件式增長。兩者嘅可信度唔喺同一個級別。
SpaceX 而家嘅處境,同 2021 年一批高估值科技新股嘅劇本好似:上市即爆升 → 解禁前後見底 → 之後幾年由基本面決定係咪返得返。
唔同嘅係規模。呢隻嘢已經係納斯達克 100 成分股、全球頭十大市值公司。即係話,佢嘅波動唔止影響自己——追蹤 QQQ 同納指 100 嘅資金,無論想唔想,都已經持有咗佢。呢個係香港投資者要留意嘅間接曝險:你嘅美股 ETF 入面已經有 SpaceX。
投資角度:呢條主線點樣接觸
先講一句最重要:今個星期有兩個已知嘅事件風險(8 月 4 日業績、8 月 6 日解禁),兩者都可能造成雙位數波動。根據各主要研究機構嘅公開建議,喺已知事件風險前重倉單一新股,係風險管理上最難自圓其說嘅做法之一。
組合 A — 直接曝險
- SPCX(SpaceX,納斯達克) — 標的本身。已納入納斯達克 100。已知事件密集期。
- QQQ / 納斯達克 100 ETF — 已經包含 SPCX,係最分散嘅間接持有方式。香港投資者亦可經 3086.HK / 2836.HK 等追蹤納指嘅產品接觸(需自行核對最新成分同費用)。
- ARKX / ARKK — Cathie Wood 系列,SPCX 佔 ARK 投資資產約 4.5%,係高 beta 版本嘅間接曝險。
組合 B — 「軌道 AI」產業鏈
- NVDA — AI1 參考設計用緊 GB300,亦支援 Vera Rubin。無論邊間公司贏軌道算力,晶片都要買。
- GOOGL — 一邊每月畀 $9.2 億買 SpaceX 算力,一邊自己搞 Suncatcher。2026 年 capex 指引已上調至 $1,950–2,050 億。
- AMZN — Kuiper 星座嘅直接對手,同時公開質疑軌道數據中心可行性。反方觀點嘅代表。
- RKLB(Rocket Lab)、ASTS(AST SpaceMobile) — 細市值太空股,通常同 SPCX 同向但波幅更大。
組合 C — 港股嘅間接關聯
要老實講:港股冇真正嘅直接標的。最接近嘅係光通訊同衛星產業鏈:
- 中際旭創 — 已通過港交所聆訊,擬集資約 70 億美金(約 546 億港元),有機會成為 2026 年港股最大 IPO。光模組直接對應 AI 數據中心同激光通訊需求。
- 亞太衛星控股(1045.HK) — 港股少數衛星營運商,但市值細、成交疏,只適合作為主題觀察,唔適合作為主要倉位。
- 舜宇光學(2382.HK) — 光學元件,間接受惠光通訊需求,但主業仍以手機 / 車用為主。
另外提一句宏觀:摩根士丹利預期 2026 年 8 月港股迎來流動性拐點,南向通擴容 + 外儲配置 + 淡倉回補。恆指近日連續三日企穩 250 天線之上。呢個同 SpaceX 冇直接關係,但影響緊香港投資者嘅資金分配決定。
1. 供應風險(最近、最確定)。8 月 6 日 9.115 億股解禁,大過流通量;條件符合時再多 4.558 億股。呢個係已知、有日期、有數量嘅風險。
2. 業績風險。8 月 4 日首次提供全年指引。歷史上,首次指引失手嘅新股平均跌幅遠大過老牌股。
3. 現金牛侵蝕。Starlink ARPU 三年跌 33%,公司預告仲會跌。如果 Connectivity 經營溢利增速持續慢過收入增速,整個「Starlink 養住火箭同 AI」嘅邏輯要重新計過。
4. 攤薄風險。$600 億全股票收購 Cursor 已攤薄約 3%。冇任何承諾話唔會再有下一單。
5. 執行風險。軌道數據中心商業化最快 2028 年;Starship 要三年內將入軌運力提升 400 倍。7 月 16 日引擎故障中止 + 助推器回收失敗,係呢條路仲未行通嘅證據。
6. 治理 / ESG 風險。MSCI 評級 CCC(最低級),投票權高度集中,部分機構資金因為內部規定根本唔可以買。
7. 競爭風險。Google Suncatcher、Blue Origin、Starcloud、Orbital 全部落場;Amazon 公開唱淡。單位經濟至今冇人證明過。
8. 系統性風險。7 月 SpaceX 同 Tesla 合共蒸發約 $1.2 萬億,Alphabet 亦跌超過 $3,750 億。呢個係整個 AI capex 板塊嘅重新定價,唔係單一公司問題。
呢個局面有個名,叫「敘事同現金流之間嘅時間差」。
SpaceX 自己公佈嘅 TAM 係 $28.5 萬億,其中 $26.5 萬億同 AI 有關——即係佢承認咗,92% 嘅故事同火箭無關。而支撐呢 92% 嘅收入,最快 2028 年先開始。
中間隔住嘅兩年半,唯一真正產生現金嘅係 Starlink,而 Starlink 個 ARPU 三年跌咗三分之一。
8 月 4 日份業績會話畀市場知,呢個時間差有幾闊。8 月 6 日就會話畀市場知,有幾多人唔想再等。