SpaceX 史上最大 IPO 首日彈 19%
但 Musk 真正想要嘅,唔係嗰 $750 億
重點摘要
- IPO 定價 $135,集資約 750 億美元,史上最大
- 首日收 $160.95,升 19%;盤中高見 $176.52
- Starlink 2025 年收入 $114 億,佔總收入 61%
- 報道指 Musk 想將多達 30% 股份派畀散戶
- Morningstar 公平值 $63,較 IPO 價折讓 53%
2026 年 6 月 12 日,星期五,紐約時間朝早,Nasdaq MarketSite 嘅熒幕亮起咗一個新代號:SPCX。SpaceX —— 全世界估值最高嘅私人公司 —— 正式上市。
定價 每股 $135,對應估值約 1.77 萬億美元,集資高達 750 億美元,一舉打破 Saudi Aramco 2019 年嘅紀錄,成為人類資本市場史上最大 IPO。首日開市跳到 $150,收市 $160.95,單日彈 19%,盤中一度見 $176.52(+31%),令市值瞬間衝上約 2.21 萬億 —— 一日之間越過 Tesla,成為全美第七大上市公司。
但如果你淨係睇住個股價數字嗌「火箭升空」,你就睇漏咗成件事最關鍵嘅部分。呢單 IPO 嘅真正主角,唔係火箭,係 Musk 嘅一個資本算盤。呢篇文章拆解九個冇人喺頭條講嘅核心。
個數字到底有幾誇張?
先用幾個對照,擺正個比例先。Saudi Aramco 喺 2019 年集資約 294 億美元,已經係當時史上最大 IPO,個紀錄企咗成七年都冇人破到。SpaceX 今次一鋪集資 750 億美元,差唔多係 Aramco 嘅 2.5 倍 —— 唔係破紀錄,係將紀錄拋離一條街。
發行股數約 5.556 億股,定價 $135,對應估值約 1.77 萬億。承銷團由 Goldman Sachs 領頭,聯同 Morgan Stanley、Bank of America、Citigroup、摩根大通(JPMorgan)。換句話講,華爾街五大投行齊齊落場,呢個陣容本身已經話畀你聽呢單 deal 嘅政治同金融份量 —— 冇一間想缺席,因為 underwriting fee 同 league table 排名都係天文數字。
盤中高位嗰陣,SpaceX 市值見到約 2.21 萬億,逼近 Amazon 嘅 2.54 萬億,亦即係話 SpaceX 一上市就排到美國公司第七位,高過 Musk 自己另一間 Tesla(市值約 1.6 萬億)。仲有報道指,單單呢日令 Musk 個人身家觸及萬億美元,成為全球首位 trillionaire(萬億富翁)。
但呢度要冷靜一冷靜:首日收市 $160.95,係二級市場(即係散戶同基金喺市場上互相買賣)嘅價,唔代表公司多收咗錢。公司實收嘅,係 $135 定價嗰筆。換句話講,首日由 $135 跳上 $160.95 嗰 19%,係去咗認購到貨嘅投資者(同埋早期股東)袋,而唔係 SpaceX 嘅金庫。呢個分別,係理解所有 IPO 嘅第一課:股價彈得勁,唔等於公司賺得多;反而代表當初定價可能定得太保守,留咗水畀人。
由 2002 蝕到上萬億 —— SpaceX 嘅融資史
SpaceX 唔係一夜之間估到 1.77 萬億。我哋睇返個 timeline,先會明點解今次上市嘅 timing 咁關鍵。
留意呢條曲線嘅形狀:頭十幾年係「燒錢 + 工程突破」,2019 年後 Starlink 一商業化,估值就坐火箭。而上市 timing 揀喺 2025-2026 —— 啱啱係 AI 熱潮頂峰、市場最肯為「未來故事」畀錢嘅時候。呢個唔係巧合,係計過。
點解係而家上市?真相 #1 —— Musk 要一個 $750 億戰爭基金
Musk 抗拒上市好多年,理由佢講過好多次:上市要受季度業績綁架,每三個月要對住分析師交數,影響佢做長線、做火箭嘅自由。佢甚至公開講過,唔想 SpaceX 變成一間「畀短炒客玩」嘅公司。咁點解 2026 年突然肯?
答案唔喺 Starlink 嘅現金流,而喺 下一階段嘅燒錢計劃。Starship 完全可重用、Mars 任務、以及最新被吹到天上有地下無嘅「軌道 AI 數據中心」(orbital AI data centers)—— 呢啲全部都係天文數字級嘅資本開支,動輒以千億美元計。私人融資再大,都唔夠一個公開市場咁深嘅水池;而且私募一輪一輪咁攞,估值愈推愈高之後,早期投資者同員工亦都需要一個出口(exit)去套現。上市,一次過解決埋呢兩個問題。
IPO = 為未來十年嘅賭注預先入彈藥
呢個 750 億唔係用嚟回報現有股東,而係一個戰爭基金(war chest)。Musk 嘅邏輯一向係:趁個故事最性感、估值最高嘅時候,向公開市場攞最多錢,然後用呢筆錢去 fund 啲仲未證實得到嘅 moonshot。等於趁天時最好,先一次過入夠十年嘅彈藥。
換個角度理解:上市嘅 timing 唔係因為 SpaceX「需要錢周轉」,而係因為而家個敘事最值錢 —— AI + 太空,係 2026 年市場最肯畀溢價嘅兩個字。等多兩年,等 Starship 嘅進度被睇得更清楚,個故事反而可能冇咁好賣。揀喺敘事頂峰上市,本身就係一個極之精明嘅資本操作。
Starlink 先係真正嘅現金引擎
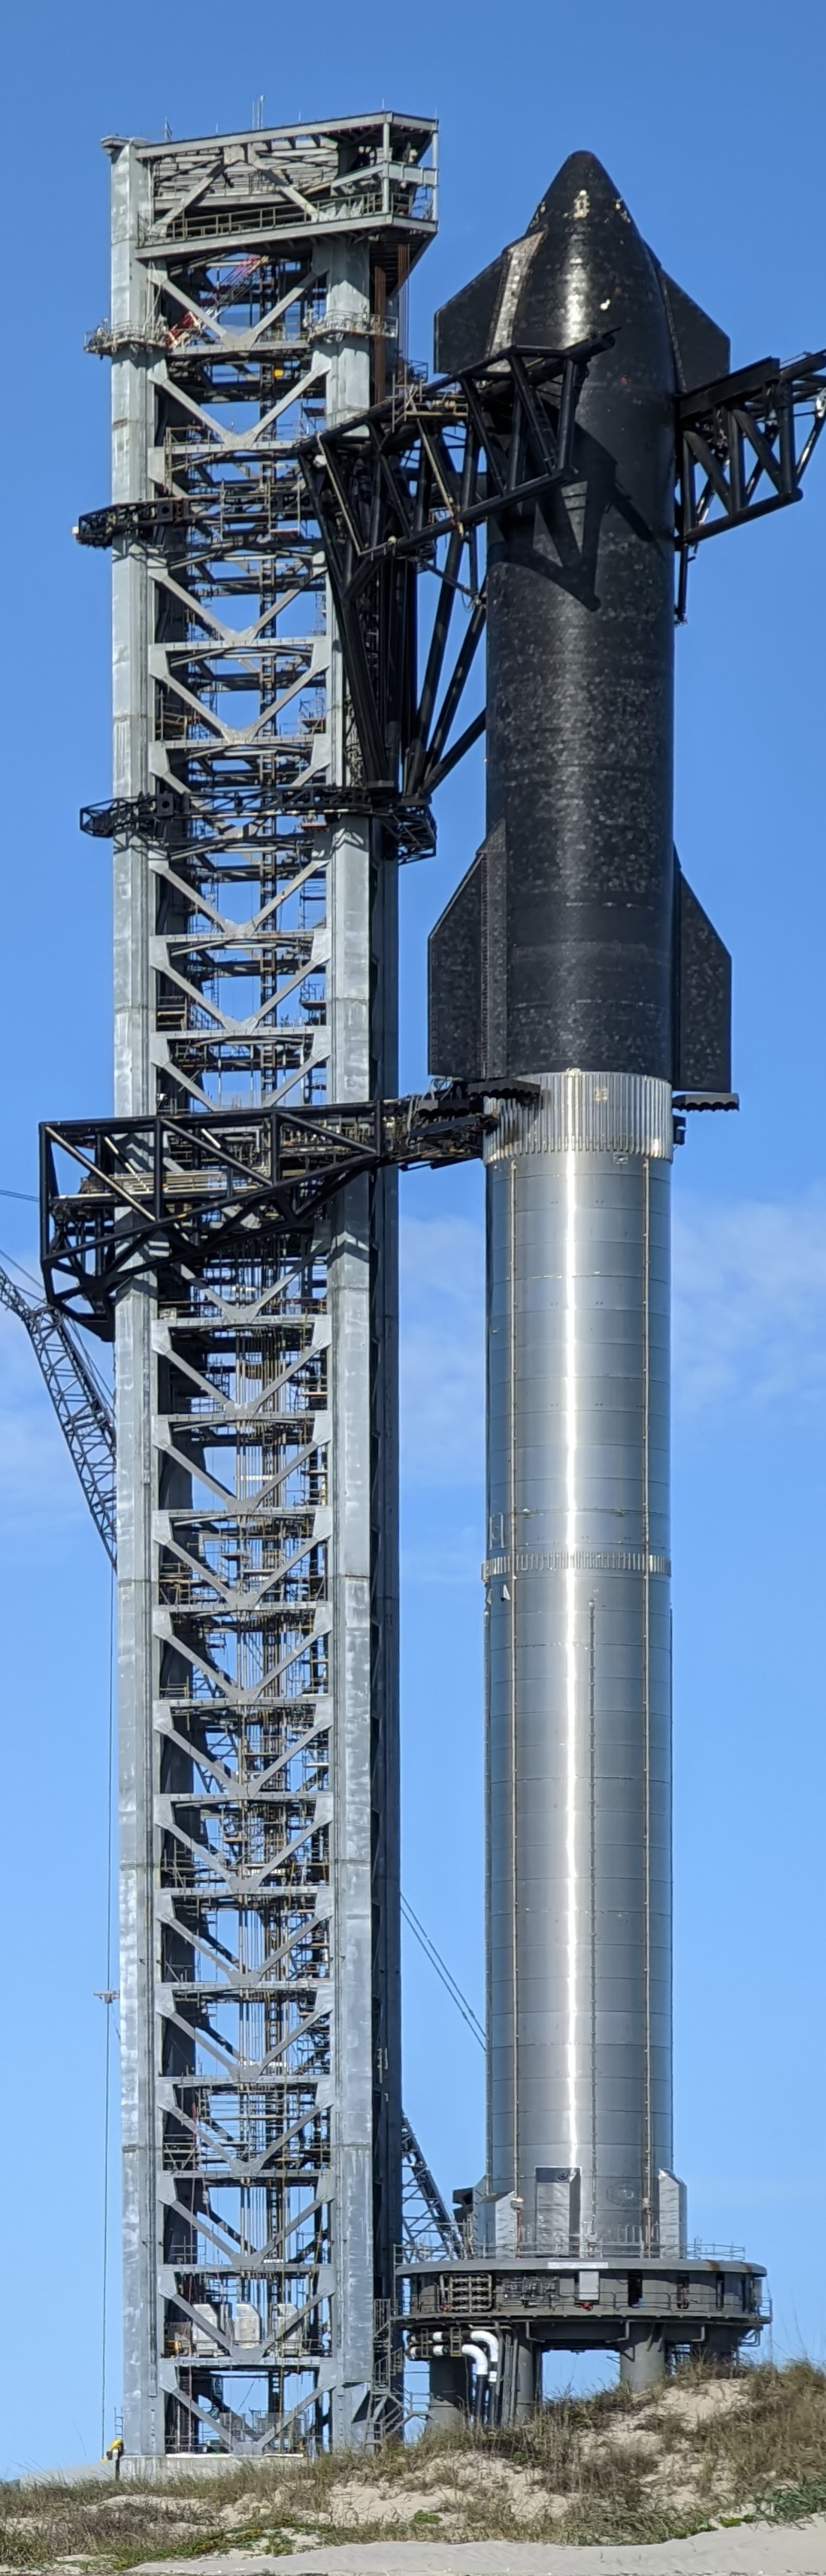
媒體成日講 Starship、講 Mars,但真正撐住張資產負債表嘅,係天上嗰幾千粒 Starlink 衛星。如果 Starship 係個夢,Starlink 就係畀 Musk 發夢嗰張床。
從數據嚟睇,Starlink 由 2024 年嘅 77 億美元收入,升到 2025 年嘅 114 億,增速接近 50%,而且已經佔 SpaceX 總收入超過六成。SpaceX 全公司 2026 年收入預測介乎 220 至 240 億美元,即係話成間公司嘅增長故事,有一大半係靠 Starlink 一個業務撐起。呢個先係投資者真正買到手嘅嘢:一個高增長、訂閱制、全球覆蓋嘅衛星寬頻生意,2026 年 2 月訂戶已經突破 1,000 萬,覆蓋 160 個國家同地區。
而且 Starlink 嘅護城河唔淺:要射幾千粒低軌衛星上天、要全球落地牌照、要可重用火箭壓低發射成本,呢個門檻高到全世界數得出嘅對手得一兩個(例如 Amazon 嘅 Kuiper),而且都落後幾年。呢個先係 SpaceX 估值故事入面,最實淨、最唔需要靠想像嘅一塊。
呢個局面有個名,叫「用確定嘅現金流,去抵押不確定嘅夢」。Starlink 嘅收入係真金白銀,但 1.77 萬億嘅估值,大部分價值唔係嚟自 Starlink 而家賺幾多,而係嚟自市場相信 Starship 同太空 AI 將來會賺幾多。買 SPCX,你買嘅其實係呢個信念。問題唔係 Starlink 好唔好,而係:你願唔願意用「成間公司」嘅價,去買「一個業務 + 一堆未實現嘅承諾」?
30% 派街貨 —— 真相 #2:Musk 喺砌一支散戶軍團
一般大型 IPO,留畀散戶嘅配額通常只有 5% 至 10%,其餘大份額都係配畀機構(基金、退休金、主權基金)。但今次有報道指,Musk 想將多達 30% 嘅股份派畀散戶 —— 係正常水平嘅三倍以上。呢個動作喺 mega-IPO 入面極之罕見,值得停低問句:點解?
散戶唔止係買家,係 Musk 嘅估值防線
呢個動作,同 Tesla 嘅劇本一模一樣。Tesla 之所以可以長期享受遠高過傳統車廠嘅估值,好大程度係因為背後有一大批死忠散戶 —— 股價跌嗰陣佢哋唔走,反而加注;Musk 講句話佢哋就護盤。呢種「信仰型股東基礎」,係傳統機構投資者畀唔到嘅。
Musk 今次將大量 SPCX 派到散戶手上,效果就係制造一批同樣信仰堅定嘅長期持有者。當機構因為估值太貴而卻步、甚至沽空嗰陣,呢支散戶軍團就係托住個價嘅力量。而且散戶分散、流動性低、唔會一齊撤,股價會穩定啲。呢個唔係慈善,係估值工程 —— 用散戶嘅信仰,去對沖機構嘅理性。
估值之戰:1.77 萬億 vs $63 —— 邊個啱?
呢度先係全篇最值得停低嚟諗嘅地方。同一間公司,華爾街同獨立分析機構畀出嘅 valuation,差距大到匪夷所思。
| 陣營 | 估值 / 目標價 | 核心論點 |
|---|---|---|
| IPO 市場價 | 1.77 萬億 / $135 | Starship + 太空 AI 將開啟全新市場 |
| 首日收市 | ~2.1 萬億 / $160.95 | 散戶 + 動能資金追入,+19% |
| Aswath Damodaran(估值教授) | 企業價值 ~1.22 萬億 | 比 IPO 隱含值低一大截 |
| Morningstar | 公平值 $63(折讓 53%) | 已經假設 Starship 成功,先得 $63 |
| Jim Chanos(沽空名宿) | 遠低於 1.75 萬億 | 「Mars 殖民、太空數據中心,咩故事都砌得出」 |
Morningstar 講得最直接:佢哋畀 SpaceX 嘅公平值只係 每股 $63,較 IPO 價折讓 53%。而且呢個 $63 已經假設咗 Starship 做到完全可重用、每周可以發射多次,連太空數據中心都商業化成功 —— 兩樣都仲未解決,預計 2028 年前都唔會。佢哋最樂觀嘅「moonshot」情景(只畀 7% 機率)先至得出 $154,僅僅高過 IPO 價少少。
另一邊,被譽為「估值教授」嘅紐約大學 Aswath Damodaran,計出嘅企業價值約 1.22 萬億,亦明顯低過 IPO 隱含值。沽空名宿 Jim Chanos 就講得最寸:「呢間公司,以未來五年任何合理假設嚟計,都唔值 1.75 萬億。我哋鍾意嘅話,真係可以砌任何故事 —— Mars 殖民、工廠隧道、太空數據中心 —— 去合理化個估值。」呢句嘢,正正點穿咗成個敘事嘅死穴:當一個估值需要靠講故事先撐得住,佢就唔再係估值,係信仰。
底牌:呢個估值靠未來,唔靠現在
要支撐 1.77 萬億嘅估值到 2030 年,Morningstar 計過盤數:SpaceX 嘅年收入要超過 1,000 億美元,即係要由今日嘅約 220 億,做到複合年增長率(CAGR)超過 40%,而且要連續維持五年。對照返現實:能夠連續五年做到 40% CAGR 嘅大型公司,歷史上一隻手數得晒。
1. Starship 完全可重用 —— 到 2026 年中仍未做到每周多次、低成本重複發射;呢個係太空 AI 數據中心同 Mars 一切計劃嘅前提。
2. 軌道 AI 數據中心 —— 將 AI 算力放上太空,用太陽能 + 真空散熱。概念性感,但工程、散熱、維護、法規全部未有定案,商業化遙遠。
3. 監管同地緣 —— Starlink 嘅軌道頻譜、各國落地牌照、低軌衛星擁擠同碰撞風險,全部都係增長嘅天花板。
換個角度理解:你而家畀 1.77 萬億,買嘅唔係 SpaceX 今日嘅生意,而係 Musk 對 2030 年嘅承諾。歷史上 Musk 兌現過唔少「冇人信得到」嘅承諾(可回收火箭、電動車量產),但幾乎全部都係遲到、超支—— 兌現咗,但比佢自己 timeline 慢幾年。問題係:股價今日已經 price in 咗「準時兌現」嘅劇本。
「太空 AI 數據中心」—— 性感概念定真生意?
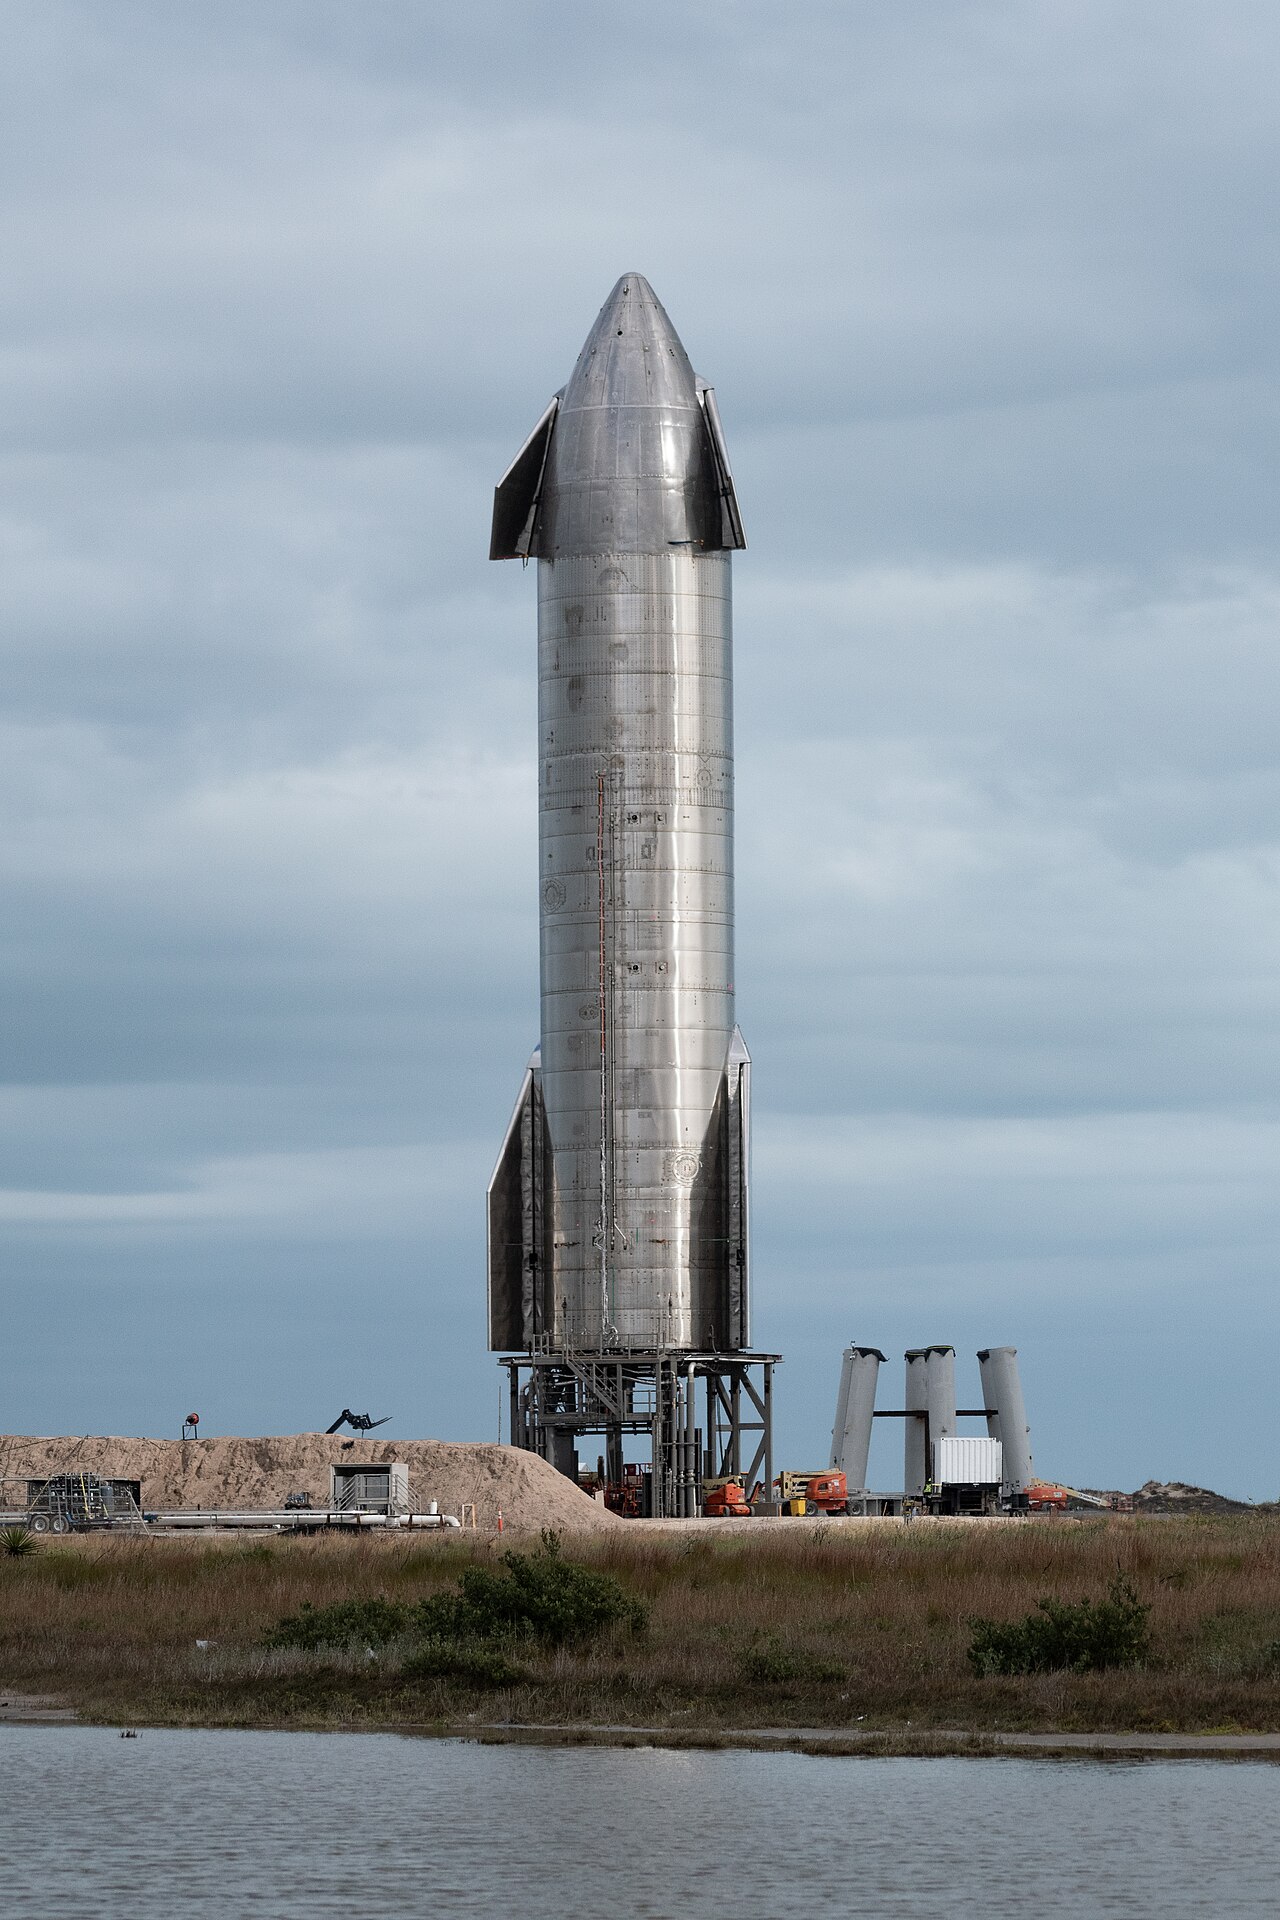
呢個係今次估值故事入面最新、最性感、亦都最虛嘅一塊,值得單獨拆一拆。所謂「軌道 AI 數據中心」,概念係:將 AI 運算嘅伺服器搬上太空,用太陽能 24 小時供電(太空冇日夜),靠真空環境散熱,再用 Starlink 嘅光通訊網絡傳數據落地。
聽落好誘人,因為地面 AI 數據中心而家最大嘅樽頸,正正係電力同散熱 —— 全世界都喺度搶電、搶水冷。如果真係搬得上太空,理論上解決晒呢兩個問題,而且 SpaceX 啱啱有最平嘅發射能力(Starship)同現成嘅天網(Starlink)。呢個故事,等於將「太空」同「AI」兩個 2026 年最熱嘅敘事,焊埋一齊。
• 散熱 —— 太空係真空,冇空氣對流,散熱只能靠輻射,實際上比地面更難,需要巨型散熱板。
• 維護 —— 伺服器壞咗,地面換條線就得;喺軌道,要成本以百萬計嘅任務先掂得到。
• 輻射 —— 太空輻射會令晶片出錯、加速老化,要特製抗輻射硬件,成本飆升。
• 時間表 —— 全部依賴 Starship 先做到大規模、低成本入軌;Starship 本身都未成熟。
換句話講,呢個係一個「concept on top of a concept」—— 一個未成熟嘅概念(太空數據中心),建基喺另一個未成熟嘅概念(Starship 量產)之上。佢可以係下一個萬億級市場,亦可以係十年後先見到雛形嘅 PowerPoint。市場今日就已經將佢算入 1.77 萬億度。
連鎖反應:Tesla、七雄、同埋成個太空板塊
SpaceX 一上市就成為全美第七大公司、市值高過 Tesla,呢件事本身會引發幾重連鎖效應,影響範圍遠超 SpaceX 一隻股。
第一,對 Tesla 嘅資金虹吸。鍾意 Musk 故事嘅資金,而家多咗一個「更純粹」嘅 Musk 標的去揀,部分原本買 Tesla 博 Musk 嘅錢,可能轉場。第二,對太空板塊嘅重新定價:Rocket Lab、Planet Labs(PL)、EchoStar 等同業會被連帶炒高或者重估,因為 SPCX 畀咗成個板塊一個估值錨。第三,納指納入嘅技術性買盤 —— 根據經修訂嘅 Nasdaq 方法論,新上市而市值排到頭 40 名嘅公司,最快 15 個交易日後就可以納入 Nasdaq-100,意味住 QQQ 等指數基金會被動、強制買入 SPCX,呢股買盤同基本面冇關,純粹係機械式 rebalancing。
留意:呢個唔係「太空概念股齊齊升」咁簡單。SpaceX 太大,反而可能抽乾細價太空股嘅資金 —— 大象食晒水,細魚未必有得益。歷史上唔少龍頭上市之後,同板塊細股反而跑輸,因為資金集中咗去最大隻。睇板塊要分清楚邊啲係真受惠(有實質業務往來),邊啲只係跟風炒概念。
港人點樣參與?(冇直接認購渠道)
講到實際操作,要分清楚兩件唔同嘅事:認購 IPO 配售同 喺市場買已上市嘅股。前者,香港散戶確實冇份 —— 亞太區只有日本同澳洲嘅散戶有 IPO 直接配售權。但後者就完全唔同:SPCX 由 6 月 12 日起已經喺 Nasdaq 正式掛牌、自由買賣,任何有美股戶口嘅香港投資者,而家就買得到,唔使等、亦唔需要乜嘢特別渠道。
1. 直接買 SPCX(已可即時交易) —— 呢個係最直接嘅方法。SPCX 已經喺 Nasdaq 二級市場流通,有美股戶口就買得,毋須等待。唯一要諗清楚嘅係 timing:首日已經 +19%、盤中見過 +31%,溢價唔細,追唔追、幾時追係個人決定。
2. 太空主題 ETF —— 例如 Cathie Wood 旗下嘅 ARK Space & Defense Innovation ETF(ARKX),IPO 前已經透過認股渠道部署,持有 SPCX。一籃子持股,波幅較單一股票分散。
3. 納指基金(QQQ) —— 如果 SPCX 如預期喺 15 個交易日後納入 Nasdaq-100,持有 QQQ 就會自動間接持有 SPCX,免去揀股風險。
4. 上市夥伴 / 同業 —— EchoStar、Planet Labs(PL)等同 SpaceX 有業務關係或同板塊嘅上市公司。
提一個操作上嘅常識:IPO 首日嘅高波幅同高溢價,往往係散戶最易摸頂嘅位。歷史上唔少大型 IPO(由 Facebook 到 Arm)首日大彈之後,都要回吐、甚至跌穿招股價,要等好耐先返家鄉。所以「而家買得到」唔等於「而家就要買」—— 即時可交易係事實,但揀幾時入場、定係等鎖定期(lock-up)之後早期股東沽貨、股價回落先入,係個人風險承受度同研究嘅問題,冇標準答案。
落場前要清楚嘅風險
根據各主要 research 機構(Morningstar、以及 Damodaran、Chanos 等獨立分析)公開觀點:
• 估值風險 —— 多個獨立估值(由 $63 到 1.22 萬億 EV)都明顯低於 IPO 隱含值,意味住下行空間唔細。
• 執行風險 —— Starship 可重用同太空 AI 數據中心兩大增長引擎,至今未商業化,時間表有滑落風險。
• 關鍵人物風險 —— 公司嘅敘事同 Musk 個人高度綁定;Musk 同時管理多間公司、政治參與度高,分心同聲譽風險都會傳導到股價。
• 首日溢價風險 —— 首日 +19%、盤中 +31% 嘅追入,容易喺情緒最高位摸頂。
• 系統性風險 —— 2026 年 6 月正值半導體板塊大幅回調、聯儲局由減息預期轉向觀望甚至加息討論,科技成長股估值對利率敏感。
總結一句:SPCX 首日彈 19%,係一個關於「市場願意為未來付幾多溢價」嘅實驗。Starlink 嘅現金流係真,但 1.77 萬億嘅估值,大部分係對 2030 年嘅信仰。呢個唔係「火箭股」,係「敘事股」—— 買之前,要諗清楚你係咪信嗰個故事,而唔係淨係怕走寶(FOMO)。