特斯拉 Optimus 7-8 月量產
$5 兆美元蛋糕點分?— 台、日、美、中供應鏈全解構
2026 年 4 月 22 日,Tesla 公佈 Q1 2026 earnings 嘅同時,Elon Musk 親自確認:Optimus Gen 3 將喺 2026 年 7-8 月開始量產,Fremont 廠目標 2026 年底達到 100 萬台/年 run rate,Giga Texas 嘅專用機械人廠長遠目標 1,000 萬台/年。同一時間,Morgan Stanley 嘅 Adam Jonas 喺 4 月 29 日發佈報告,預測人形機械人市場 2050 年將達 $5 兆美元,全球 10 億台,大過今日嘅汽車行業總值。
但係「2026 量產 100 萬台」呢個 narrative 同 reality 有好大 gap。Musk 本人後來 walk back 咗 specific volume commitment,改口「先 start production,冇 volume target」。S-1 / 13F / 供應商 channel checks 顯示:真實 2026 全年出貨可能只有 5-10 萬台,而真正大批量要等 2027-2028 年。
呢篇文章嘅角度係供應鏈 fact-mapping — 邊啲零件由邊個國家、邊家公司供應,2026 年實際 confirmed 嘅 deal 同仲係「想像單」嘅有咩分別。所有數據基於公開 S-1 / 公司公告 / 主流財經媒體報導。本文唔構成任何投資建議,讀者請自行做研究、諮詢持牌顧問。
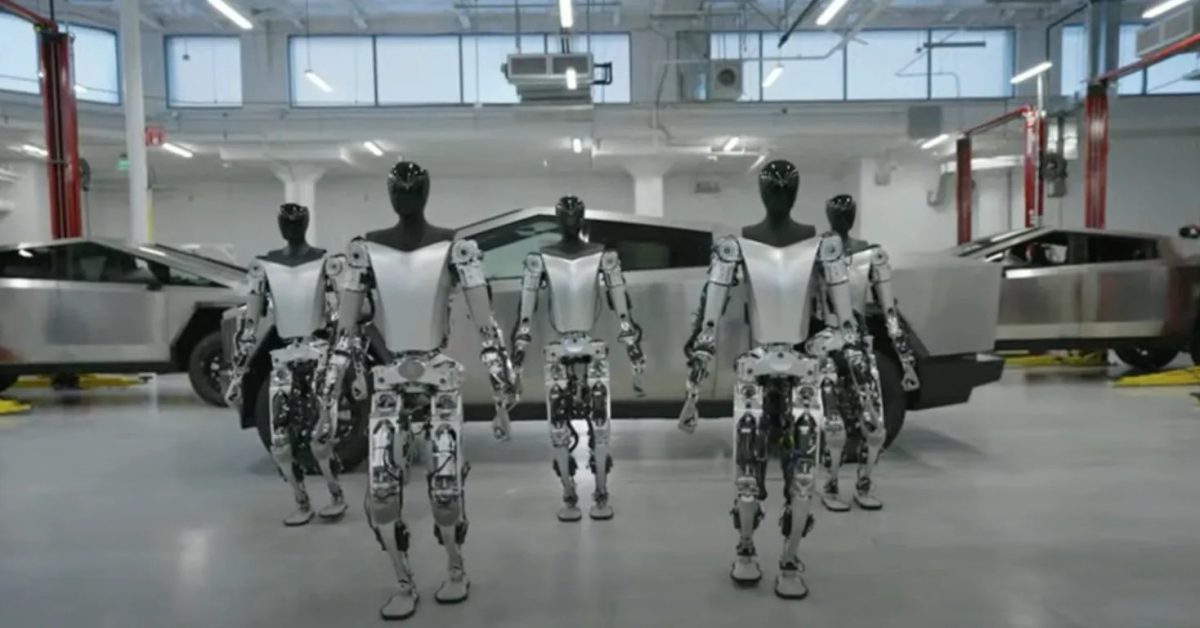
Musk 親口承諾 — 2026 量產 timeline 全紀錄(同三次 delay)
我哋先睇返 Optimus 嘅完整 timeline。Musk 由 2021 年 AI Day 第一次發表 Optimus 概念,到今日 2026 年 5 月,中間 walk back 過唔少次:
呢個 timeline 有兩個重要 takeaway:
第一,Musk 嘅 volume commitment 永遠要打折。原本 2025 年「量產數千台」嘅 promise 變咗「internal use 數百台」。原本「2026 年 100 萬台」變咗「先 start production,冇 volume target」。historical pattern 顯示 Musk 嘅 timeline 通常要打 50-70% discount,延後 12-24 個月。
第二,Optimus 喺中國 launch 唔係意外。3 月上海 AWE 展首次 public demo,等於 Tesla 親自向中國供應鏈致敬。睇下供應商分佈就知 — 中國公司佔 Optimus BOM 嘅 60-70%,Musk 唔可能喺美國 launch 然後得罪呢條供應鏈。
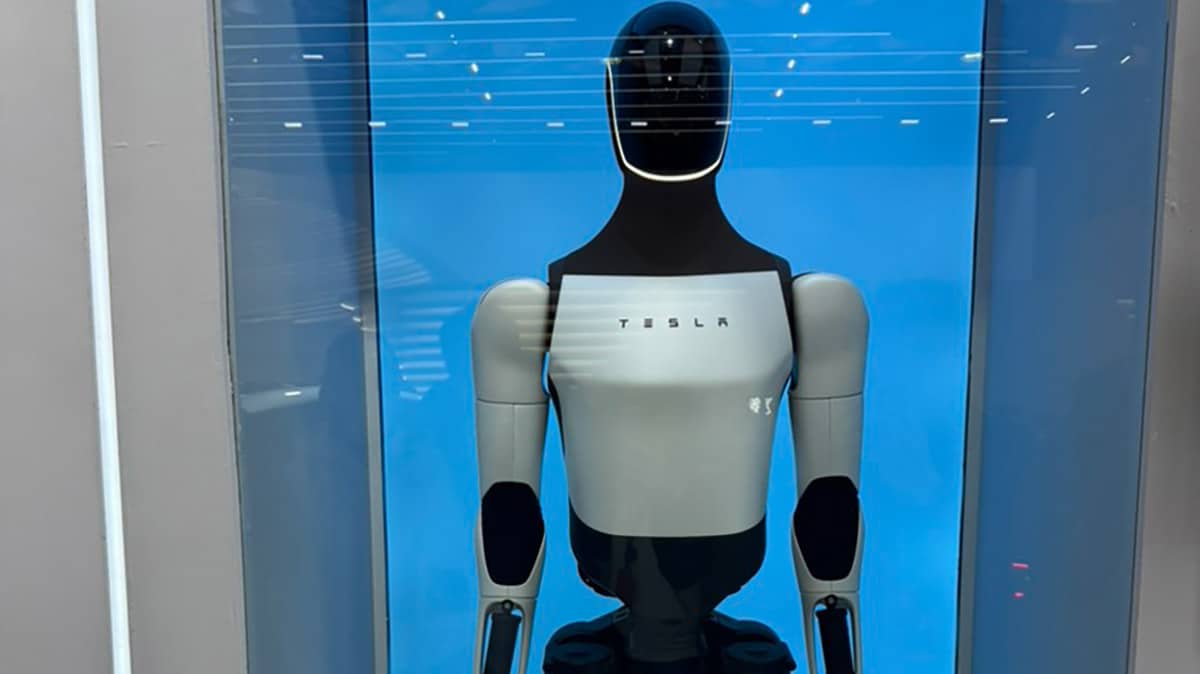
BOM 拆解 — 56% 係 actuator,點解 cost reduction 咁難?
要明白邊個供應商真正受惠,首先要識睇 BOM(Bill of Materials)。根據 LinkedIn 行業 analyst、Gear Musk 同 ThinkRobotics 嘅 cost breakdown 估算:
| 零件類別 | 佔 BOM % | 目前單價 | 主要供應商 |
|---|---|---|---|
| Actuator(電機驅動器) | ~56% | 每 unit $300-2,700 | 中國 + 日本 + 瑞士 |
| Planetary roller screw(行星滾柱絲杆) | ~19% | 每件 $1,350-2,700,每台 14 件 | 瑞士 GSA / 中國新劍 / 中國博特 |
| Hand(手部系統) | ~17% | 每對 $10,000 | Tesla 自家 + 中國 |
| Sensors + IMU | ~5% | — | Bosch / Honeywell / 中國 |
| AI compute(AI5 chip) | ~3% | — | TSMC / Samsung |
| 其他結構件 | ~Balance | — | 中國 + 台灣 |
Tesla 目標 BOM $20,000 — 而家係 $50-60K,差距點 close?
Tesla 公佈嘅 2025 small-batch BOM cost 大約 $43,000-$60,000(視估算來源)。目標係 mass-production 時降到 $20,000 以下。即係要砍 60-70% cost。
單係 planetary roller screw(行星滾柱絲杆)— 14 件、$1,350-2,700/件 — 已經佔 $19,000-38,000。Tesla 要將每件 screw 降到 $1,000 以下先夠 hit target,即係要靠中國供應鏈嘅 vertical integration + scale 製造。呢個係中國供應鏈真正 dominant 嘅原因 — 唔係 narrative,係 cost 結構決定。
對比下:瑞士 GSA(原本 Tesla 主力供應商)嘅 RGTI 12.8 inverted planetary roller screw 售價過 $2,000,中國新劍/博特嘅同等規格產品低於 $1,000,而且產能可以 scale 到百萬級。
中國「Optimus 鏈」— 點解佔 60-70% BOM
SCMP 2026 年 1 月 31 日嘅深度報導指出:Tesla 嘅 Optimus 供應商 90% 喺中國,而且中國公司喺 BOM 大部分零件類別都有 dominant 同 emerging player。以下係根據公開報導 + 36kr / kr-asia 拆解:
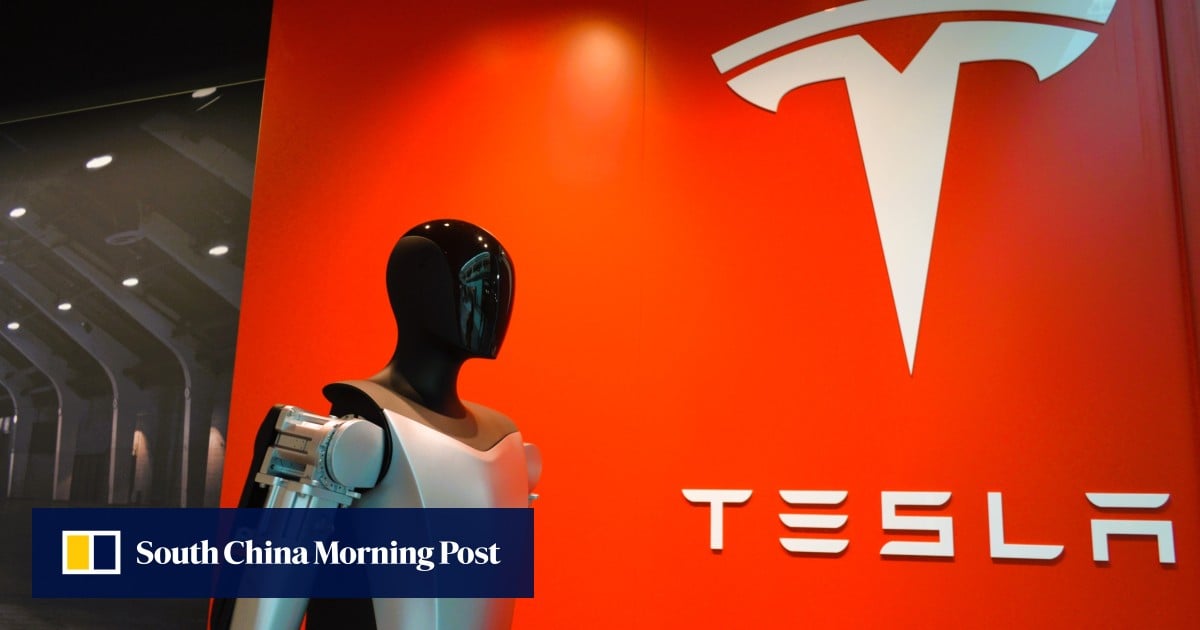
| 中國供應商 | Ticker | 零件 | Status |
|---|---|---|---|
| 三花智控 Sanhua | 002050.SZ | Linear actuator(線性致動器) | 傳 $6.85 億訂單(Q1 2026 delivery)— 公司否認金額,但 H1 2025 機械人收入 +320% YoY |
| 寧波拓普 Tuopu | 601689.SH | Rotary joint(旋轉關節) | 傳 ¥30 億($4.1 億美元)訂單 — Tesla Tier 1 |
| 蘇州綠的諧波 Green Harmonic | 688017.SH | Harmonic reducer(諧波減速器) | Q2 2025 出貨 ~700 台機械人份,目標 2026 年 60% market share |
| 新劍傳動 Wuzhou New Spring | 未上市 | Planetary roller screw(主力) | Tesla 主要供應商(經 Hangzhou Xinjian 合作) |
| 博特智能 Bete Technology | 未上市 | Planetary roller screw | Tesla 第二供應商 |
| 匯川技術 Inovance | 300124.SZ | Servo motor + 控制器 | 結構型受惠 |
| 雙環傳動 Shuanghuan | 002472.SZ | Gear / 減速器 | 結構型受惠 |
中國優勢 = 成本 + 產能 + 政府補貼三件套
蘇州綠的諧波(688017)係最 representative case。佢哋:
- 價格比日廠(Harmonic Drive Systems)平 30-40%
- 蘇州新廠 2026 年開,產能 50 萬 unit/年(配合 Optimus 100 萬台/年所需 ~700 萬個 reducer)
- STAR Market 上市,享受中國政府嘅機械人補貼政策
同樣 pattern 出現喺 Sanhua、Tuopu、Inovance 等公司。中國機械人產業政策(「人形機器人創新發展指導意見」)俾呢啲公司大量 R&D 補貼 + 政府訂單 + 低成本融資。Tesla 嚟到中國 source,等於同時拎到價格優勢 + 產能保證 + 政府背書。
2026 年 4 月,Trump 政府已經對中國機械人零件啟動 Section 232 國家安全調查。如果結果係加 tariff 或 ban 部分零件,Tesla 嘅 BOM cost target 可能撞牆。Tesla 嘅應對方案有兩個:
(1) 將部分中國零件 reshuffle 去美國 + Mexico(成本上升 20-30%)
(2) 透過台灣 + 韓國嘅 friendly supplier 做 dual-source(部分台廠例如和大 1536 嘅機會就喺度)
呢個 risk 對 Tesla 嘅 mass production timeline 影響好大,投資者要密切關注 Section 232 嘅 final ruling timing(預期 2026 H2)。
日廠「精密守門員」— Harmonic Drive 85% 全球市佔,但被中廠步步進逼
日本嘅 robotics 精密零件喺全球工業機械人時代壟斷咗 30 年。家陣面對人形機械人 paradigm shift,佢哋仲係 high-end 守門員,但 commodity 部分已經輸俾中國:
| 日本供應商 | Ticker | 零件 | 全球市佔 / Status |
|---|---|---|---|
| Harmonic Drive Systems | 6324.T | 諧波減速器(harmonic reducer) | ~85% 全球市佔(2023)— 但受中國綠的諧波蠶食 |
| Nabtesco | 6268.T | RV 減速器(擺線針輪) | ~60% 中大型機器人關節 — 暫時冇強對手 |
| Nidec 日本電產 | 6594.T | BLDC 微型馬達 | 全球行業 leader |
| THK | 6481.T | 線性導軌、滾動 components | 全球 top 3 |
| Yaskawa Electric | 6506.T | Servo motor + 控制器 | 工業機械人 4 大之一 |
| Fanuc | 6954.T | 工業機械人 + CNC | 工業機械人 4 大之一,Optimus 唔直接 supply 但同類技術 |
日廠嘅 niche:high-precision、long-life、track record — Tesla 仍然要用
Tesla 唔可能 100% 用中國零件,主因係 reliability + lifespan 數據未夠長。例如諧波減速器:
- Harmonic Drive 嘅產品 MTBF(平均故障時間)>30,000 小時,有 40 年量產數據
- 中國綠的諧波嘅同等規格產品 MTBF claim 接近,但實 field data 只得 3-5 年
- Tesla 嘅工業應用機械人需要 24/7 運轉,寧願多 30-40% 成本換 reliability
所以 Tesla 嘅 sourcing 策略係:high-end 用日本(成本可接受嘅核心關節)+ commodity 用中國(scale 受惠)。呢個 split 喺 2026-2028 年會 stable,但 long-term(2030+)中國公司一旦 close gap,日廠 marketshare 會被 dilute。
台廠真正 confirmed 嘅只有一間 — 和大 1536,其他都係「想像單」
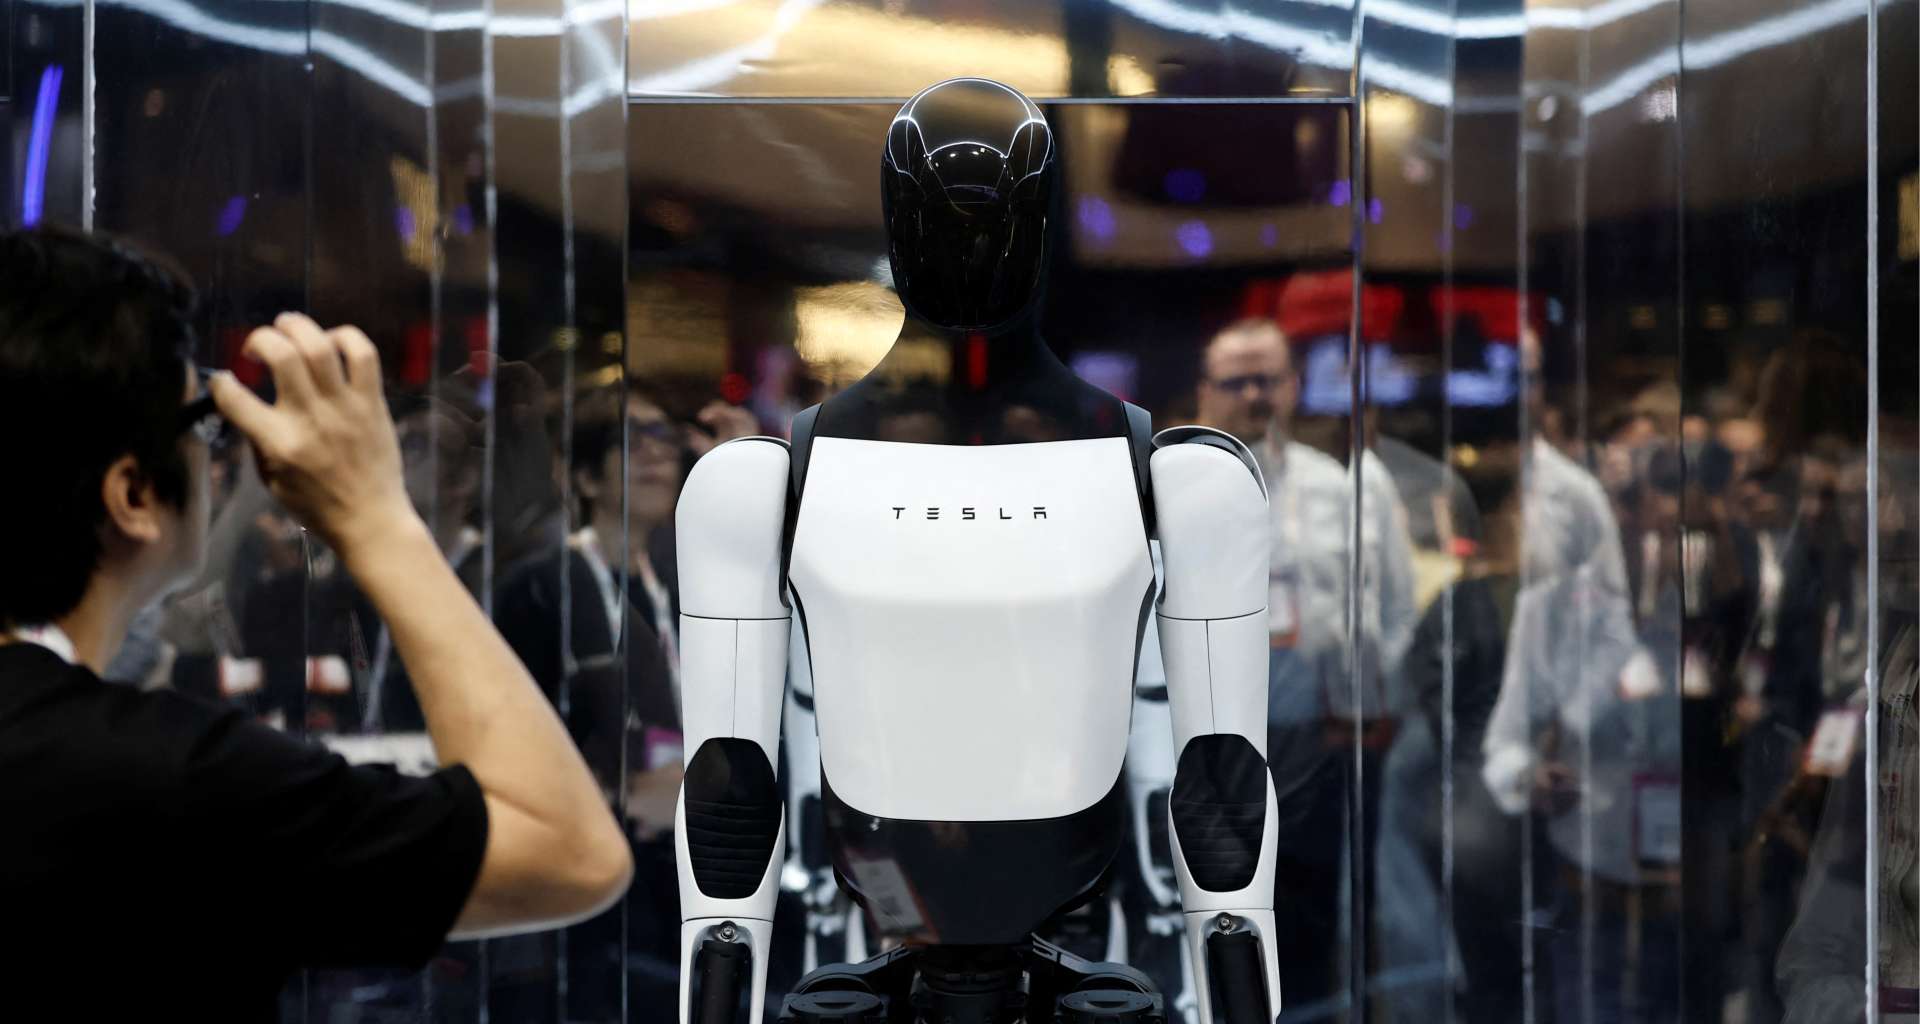
香港同台灣媒體報導台廠 Optimus 概念股嘅時候,經常列一長串名單。但根據優分析(UAnalyze)同 CMoney 嘅 fact-check,真正 confirmed 嘅只有一間:和大工業(1536.TW)。其他大部分係「結構型受惠」嘅 narrative play。
| 台廠 | Ticker | 供應內容 | Confirmed? |
|---|---|---|---|
| 和大工業 Hedin | 1536.TW | 行星減速機(送樣中) | ✅ Confirmed(優分析報導,2025/8) |
| 台積電 TSMC | 2330.TW / TSM | AI5 chip(Arizona 廠代工) | ✅ Confirmed(Tesla 官方) |
| 上銀 Hiwin | 2049.TW | 線性滑軌、滾珠螺桿 | ⚠️ Morgan Stanley「人形百強」上榜,但 Tesla 未 confirm 直接訂單 |
| 台達電 Delta | 2308.TW | 伺服系統、自動化 | ⚠️ 結構型受惠 |
| 鴻海 Foxconn | 2317.TW / HNHPF | 機構件、整機組裝可能 | ⚠️ Morgan Stanley「人形百強」上榜,Tesla 未 confirm |
| 廣達 Quanta | 2382.TW | AI server(訓練 Optimus 用) | ⚠️ 間接受惠 |
| 亞光 Asia Optical / 盟立 | 3019 / 2464.TW | 鏡頭、自動化 | ⚠️ 經濟日報報導,未 confirm |
和大係點打入 Optimus 嘅?— 同盟英科技嘅高精度減速系統
和大(1536.TW)透過旗下子公司盟英科技,專注高精度減速系統開發。Optimus 嘅行星減速機需求:
- 每台 Optimus 約 12-14 個 reducer(關節用)
- 2026 全年產量假設 5-10 萬台,即需要 60-140 萬個 reducer
- 2027 high-volume 即需要 1,200-2,800 萬個
和大目前係送樣階段(已通過 prototype,等量產訂單)。同時和大都打入 Google DeepMind 旗下 Apollo 人形機械人項目嘅試樣訂單,2025 年底完成送樣,2026 年機會更大。
注意:「送樣」≠「量產供應」。Tesla 通常會 dual-source 同一零件,意味住和大就算 land 量產訂單,share 可能只係 15-25%,中國綠的諧波 + 日本 Harmonic Drive 仍然係主力。
分辨真假 Optimus 概念股嘅 3 個 checkpoint:
- 有冇 Tesla 直接 confirm 嘅 spec 文件 / PO(例如和大嘅「送樣中」屬於 hard evidence)
- 公司本身嘅機械人收入有冇 inflection(例如三花機械人收入 +320% YoY 係 hard signal,而台達電冇 break out 機械人收入就係 soft)
- Tesla / Morgan Stanley「人形百強」名單上榜(和大、台積電、鴻海、上銀都喺度,but inclusion ≠ 已有訂單)
單係出現喺新聞報導但冇上面任何一條,就係 narrative play,股價短期可炒但 fundamentals 未 confirm。
美國 / 韓國端 — AI5 chip 同 Samsung Texas 廠嘅 strategic deal
除咗中國同台 / 日,美國本土同韓國都係 Optimus 供應鏈嘅重要 player,主要喺晶片同高精度自動化呢兩個領域:
| 公司 | Ticker | 供應內容 | Status |
|---|---|---|---|
| Tesla(主體) | TSLA | 整機 design + 大腦 + 組裝 | — |
| TSMC | TSM / 2330.TW | AI5 chip foundry(Arizona 廠) | ✅ Confirmed |
| Samsung Foundry | 005930.KS | AI5 chip foundry(Taylor TX 廠)— dual-source | ✅ Confirmed |
| Rockwell Automation | ROK | 精密 sensor、自動化系統 | ⚠️ 行業領先,Tesla 未 confirm 直接訂單 |
| Honeywell | HON | IMU(慣性測量單元) | ⚠️ 行業 leader |
| Texas Instruments | TXN | Power management chip | ⚠️ 行業 leader |
| NVIDIA | NVDA | Jetson edge AI(競品 — Tesla 自家 AI5 取代) | ❌ Tesla 唔再用 NVIDIA edge chip |
AI5 chip — Tesla / Samsung / TSMC 三角 deal 嘅 strategic 意義
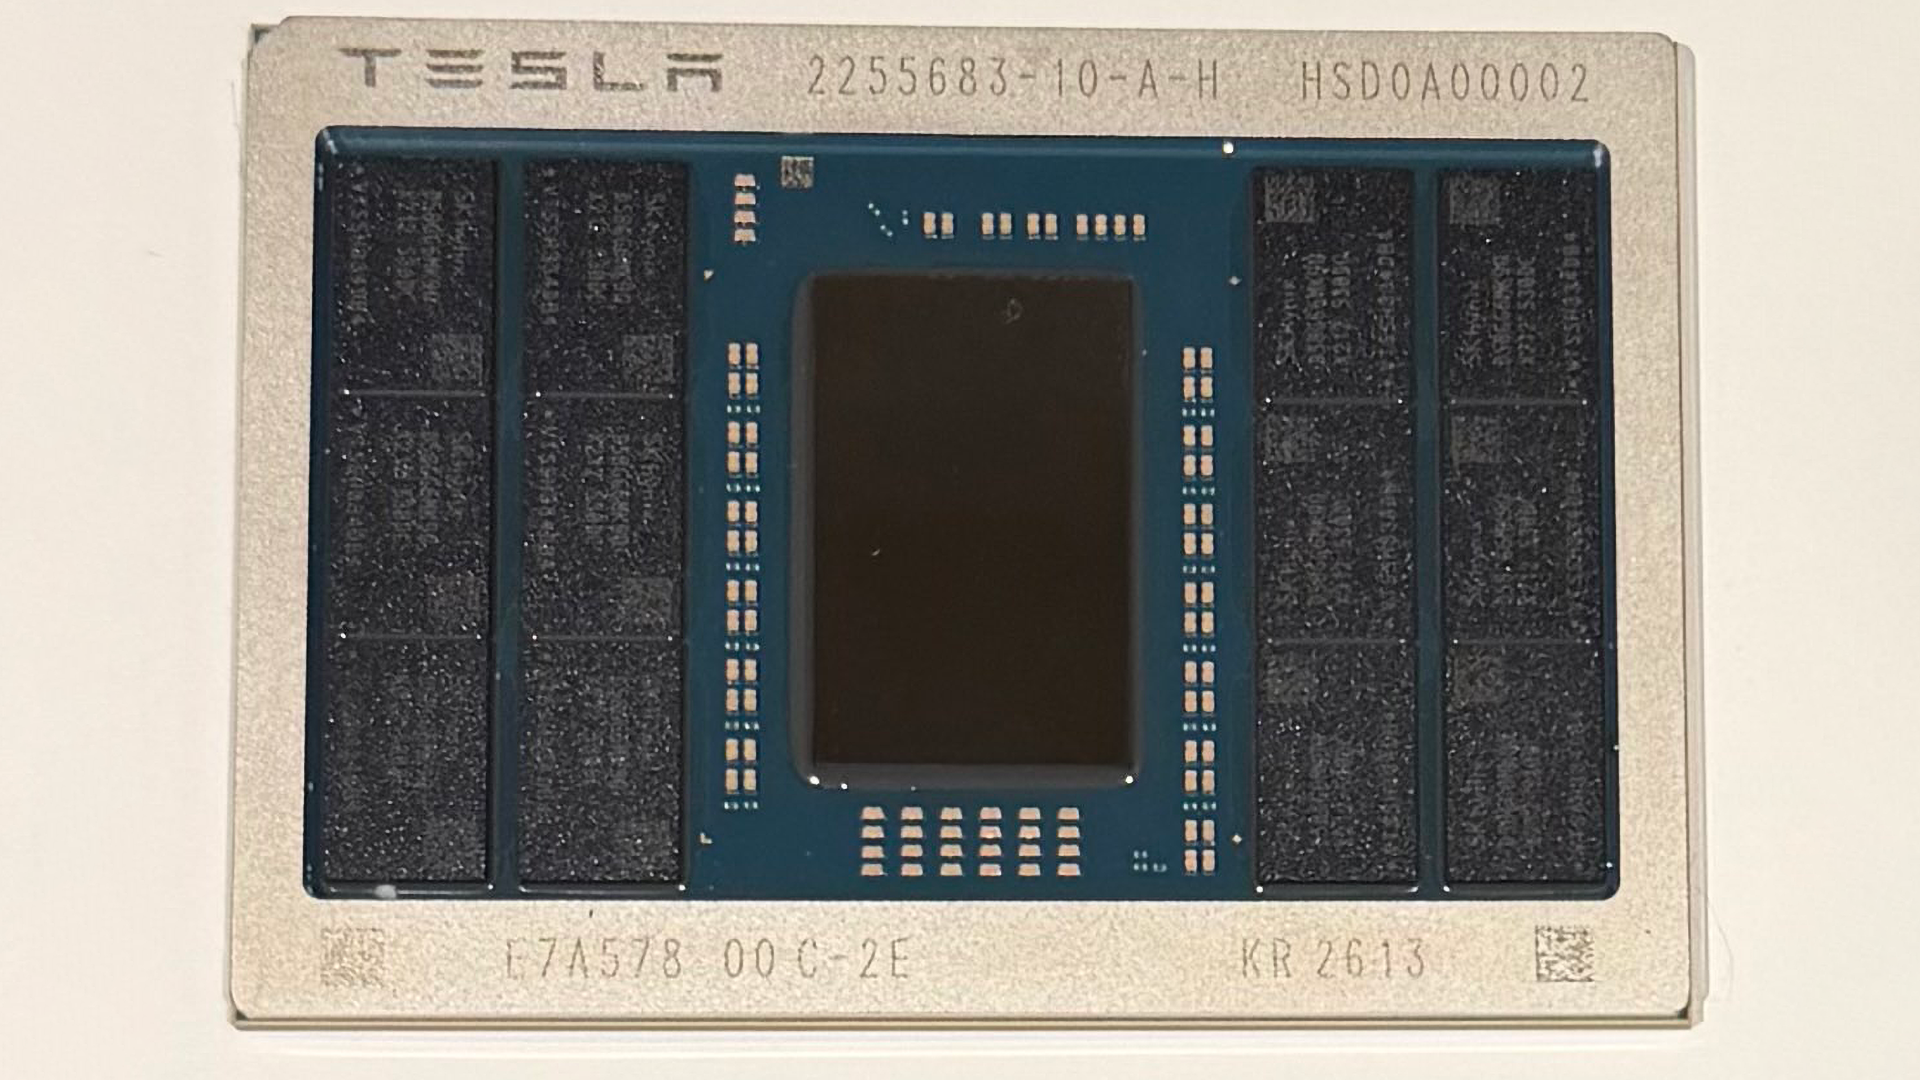
2026 年 4 月,Tesla 完成 AI5 chip 嘅 tape-out。呢個 chip 嘅製造分配:
- TSMC Arizona 廠(美國):主力 production,初期 ramp
- Samsung Taylor Texas 廠:dual-source second supplier,2026 年下半年 ramp
- (原本嘅 TSMC 台灣 Hsinchu 廠係 prototype)
Musk 揀 Samsung Texas 而唔係 Hsinchu 嘅原因:
(1) Trump 政府 CHIPS Act 嘅政治壓力(必須要喺 US 本土做)
(2) Samsung 喺台積電以外提供 supply chain diversification
(3) Optimus + FSD 嘅 chip 需求大到 TSMC 一間做唔晒
呢個 dual-source 對 Samsung 嘅 foundry 業務(過去輸 TSMC 5 年)係 important win。但 risk:Samsung 嘅 yield 同 process maturity 仲係比 TSMC 落後 1-2 個 generation,Tesla 要承受 chip 不一致嘅 quality risk。
Morgan Stanley:$5 兆美元蛋糕點切?中國 39% + 美國 10%
2025 年 4 月 29 日,Morgan Stanley(Adam Jonas + Sheng Zhong)發表深度報告「A $5 Trillion Global Market」,提供 humanoid robot market 嘅 long-term framework。要點:
Morgan Stanley 嘅 price curve — 由 $200K 跌到 $50K
Morgan Stanley 估算單台 humanoid robot 嘅價格 trajectory:
- 2024 年:$200,000(high-income country)
- 2028 年:$150,000
- 2050 年:$50,000(developed)/ $15,000(emerging)
對比 Tesla 嘅 ambition($20K target BOM cost + $30K retail price = ~$50K):Tesla 想提前 25 年達到 Morgan Stanley 嘅 2050 baseline。如果 hit 到,Tesla 就壟斷晒 90% market。如果 miss 到,中國 player(優必選、宇樹、Unitree、小米、Figure China JV 等)會搶走低價市場。
Adam Jonas 嘅 framework 比較保守 — 預期 humanoid robot adoption 「相對緩慢直到 2030 年代中期」,真正 acceleration 喺 2040 年代。Musk 嘅 timeline(2030 年達 1,000 萬台/年)嚴重 outpaced Morgan Stanley estimate。
市場應該信邊個?historical pattern:
- Tesla 2017 年 Model 3 量產延誤 6 個月
- Cybertruck 2019 年公佈、2023 年先有出貨,delay 4 年
- FSD 「next year」唔知講咗幾多年
所以中位 estimate 可能落喺兩者之間 — 2030 年代初 mass adoption,2030 年單年 production 100-300 萬台 globally(包括 Tesla + 中國 + Figure + Apptronik + Unitree 等),Tesla market share 30-50%。
由 BOM 拆解地理分佈 — 中國 60-70%、日本 10-15%、美國 10%、台灣 5-8%
整合以上拆解,以下係 Optimus 嘅 BOM 地理分佈估算(根據公開資料 reverse engineering,非 Tesla 官方數字):
| 地區 | BOM % 估算 | 主力零件 | Concentration risk |
|---|---|---|---|
| 🇨🇳 中國 | 60-70% | Actuator, harmonic reducer, roller screw, sensor, 結構件 | 極高(被 Section 232 攻擊嘅 target) |
| 🇯🇵 日本 | 10-15% | High-precision reducer, motor, linear guide | 中(替代性低,但 commodity 部分被中國蠶食) |
| 🇺🇸 美國 | 10% | AI5 chip(TSMC AZ + Samsung TX)、sensor、自動化 | 低(Tesla 自家 + friendly suppliers) |
| 🇹🇼 台灣 | 5-8% | AI5 wafer(過渡期 TSMC HSC)、行星減速機(和大)、線性軌(上銀) | 中(politicalrisk 高,但技術不可替代) |
| 🇰🇷 韓國 | 3-5% | AI5 chip dual-source(Samsung TX)、battery 組件 | 低 |
| 🇨🇭 瑞士 | 1-3% | High-end planetary roller screw(GSA — 被中國替代中) | 高(被中國 displace) |
Tesla 60-70% BOM 集中喺中國,呢個係 Musk 過去 2 年最大嘅 strategic vulnerability。如果出現以下任何一個 scenario,timeline 就會 delay:
(1) Trump tariff escalation:Section 232 出 final ruling 加 25-50% tariff,Tesla BOM 立即上升 15-20%
(2) 台海衝突:TSMC 台灣 fab 受影響,即使 Arizona 廠 ramp,initial AI5 supply 都會緊張
(3) 中國機器人出口管制反制:中國透過稀土 / lithium / harmonic reducer 出口限制反制美國
(4) 單一中國供應商 quality issue:Tesla 用咗中國 60-70%,只要綠的諧波或三花一個出問題,整條 production 都 stall
市場觀察 — Research 機構點睇邊條 supply chain 最 attractive?
呢個唔係買入推薦,只係將公開 research 同 ecosystem 嘅 facts 整合 — 投資決定請讀者自行做研究、諮詢持牌顧問。
Tesla 本體(TSLA)— 估值已 priced in robot upside?
TSLA 而家估值大約 P/E 80-100×,P/S ~10× — 遠高於傳統車廠(Toyota P/E ~10×、GM ~5×)。Bull case(Cathie Wood、Morgan Stanley)認為 robot + robotaxi 估值 worth $300-400/share alone,2030 年潛在 $1,000+。Bear case 認為 robot timeline 仍然 unrealistic,而 EV 業務 margin 被中國 BYD / 小米 squeeze,fair value 應該 $150-200。
市場分歧 huge,Q1 2026 earnings 顯示 TSLA 汽車毛利率仍然下降,robot revenue 暫時可以忽略不計。
Pure-play supply chain — Confirmed vs Speculation
根據公開報導 + 公司公告,以下係 Tesla Optimus exposure 程度分類(facts only, no recommendation):
Confirmed direct supplier(有 PO / 送樣 / Tesla 官方提及):
- 中國:三花智控 002050.SZ(linear actuator)、寧波拓普 601689.SH(rotary joint)、蘇州綠的諧波 688017.SH(harmonic reducer)
- 台灣:和大工業 1536.TW(行星減速機送樣)、台積電 2330.TW / TSM(AI5 foundry)
- 韓國:Samsung 005930.KS(AI5 Texas foundry)
結構型受惠(行業 leader 但 Tesla 未 confirm direct supply):
- 日本:Harmonic Drive Systems 6324.T、Nabtesco 6268.T、Nidec 6594.T、THK 6481.T
- 台灣:上銀 2049.TW、台達電 2308.TW、鴻海 2317.TW
- 中國:匯川技術 300124.SZ、雙環傳動 002472.SZ
- 美國:Rockwell Automation ROK、Honeywell HON
讀者自行研究每間公司嘅機械人 exposure 比例、estimates 嘅可信度同 Tesla concentration risk。
ETF 同 thematic basket — 分散風險嘅 alternative
對唔想 pick individual name 嘅讀者,以下係相關 ETF / index(根據公開資料):
- BOTZ(Global X Robotics & AI ETF)— 全球機械人 + AI,前 10 大持股包括 Nvidia、Intuitive Surgical、Fanuc、ABB
- ROBO(Robo Global Robotics & Automation ETF)— 機械人 + 自動化純度更高
- UBOT(ProShares Ultra Nasdaq Cybersecurity ETF)— 槓桿 robotics
- HONLU(Newcomer Humanoid Robot Pure-play ETF)— 2026 年新發,純人形機械人(但 AUM 小,流動性差)
對台灣讀者:可關注台灣股市嘅「機器人 ETF」(例如富邦未來車 00895、群益優選 00752),但呢啲 ETF 嘅人形機械人 exposure 通常 < 15%,大部分仲係汽車 / 工業自動化。
結論 — 點樣理性看待 Optimus 「100 萬台 / 年」narrative
Tesla Optimus 量產同供應鏈嘅故事,真正嘅 takeaway 唔係「邊隻股要買」,而係呢場戰爭嘅 winner 已經初步確定,但 timeline 同 share 仲未 lock:
- 2026 量產係 real,但 volume 大幅 discount:Summer 2026 開始 production confirmed,但「100 萬台/年」係 2027-2028 嘅 target,2026 實際出貨可能 5-10 萬台。Musk 嘅 timeline 通常要打 50-70% discount。
- 中國供應鏈 dominant,但有 Section 232 風險:60-70% BOM 來自中國,呢個係 Tesla 嘅 cost advantage 同最大 strategic vulnerability。Trump 政府 2026 H2 嘅 ruling 會 reshape 整條供應鏈。
- 日廠 high-end 守得住,但 commodity 段已輸:Harmonic Drive、Nabtesco、Nidec 短期內仲喺 specific niche 有 dominance,但中廠 5-10 年內可能 displace 50% 市場。
- 台廠真正 confirmed 嘅只有和大同台積電:其他名單(上銀、台達電、鴻海、廣達)目前係「結構型受惠」narrative,真正 PO 未 confirmed。投資者要 distinguish「實單」vs「想像單」。
- $5 兆美元市場係 long-term play:Morgan Stanley 預期 2050 年實現,中間有 25 年。Tesla 想 25 年內壟斷係 ambitious,但 EV / FSD 嘅 historical pattern 顯示 timeline 通常要延後 2-3×。
- 呢個係 thematic + cyclical 嘅混合 play:supply chain 公司會跟住 Tesla quarterly volume update 波動,個別 confirmed supplier(三花、綠的、和大)嘅機會仍然 unconfirmed quarter-to-quarter。
由 2021 年 Musk 用人扮機械人嘅 demo,到 2026 年 7-8 月開始量產 — 呢個 timeline 拖咗 5 年,中間 Musk walk back 過唔下 10 次。投資者要 ground 自己嘅期望:
真實 base case:2026 年 5-10 萬台、2027 年 30-50 萬台、2028 年 100-200 萬台、2030 年 500 萬+台。$5 兆美元市場真正 mass adoption 要 2035 年後。
呢個唔係「最後機會」嘅故事 — 你而家入場已經晚過 Cerebras IPO 嘅 momentum 6-12 個月。但係如果讀者真正相信 humanoid robot 係下一個 10 年嘅生產力革命,呢條 supply chain 嘅 winner 仲未完全 priced in。
本文純屬背景分析,唔構成任何投資建議。所有 ticker、估值、市佔率數字、timeline 預測都係 paraphrase 自公開資料 / S-1 / SEC filings / 主流研究報告,讀者要以最新 SEC EDGAR、TWSE / TSE / SZSE 公告同自己持牌經紀提供嘅 real-time 數據為準,並諮詢持牌財務顧問做出符合自己 risk tolerance 嘅決定。