史上最大 IPO 升空在即
SpaceX $1.75 萬億掛牌 — Morningstar 話只值一半
重點摘要
- 2025 年收入 $186.7 億(按年 +33%),全年淨虧損 $49.4 億
- Starlink 2025 年經營利潤 $44 億,係唯一賺錢嘅分部
- xAI 2025 年收入 $32 億,經營虧損 $63.6 億
- Musk 透過每股 10 票 Class B 股掌握約 85% 投票權
- 散戶配額高達 30%,約係一般大型 IPO 嘅三倍
今日(6月4日)SpaceX 正式開始投資者 roadshow,6月11日定價,6月12日以代號 SPCX 喺 Nasdaq 掛牌。定價 $135 一股、發行 5.556 億股、集資大約 $750 億美元、估值 $1.75 萬億 — 呢四個數字加埋,就係人類歷史上最大嘅 IPO,冇之一。
但開鑼前夕,Wall Street 最具公信力嘅獨立研究機構之一 Morningstar 公開撥咗一盆冷水:佢哋計出嚟嘅合理價值係 $7,800 億 — 唔夠目標估值一半。同一時間 ARK Invest 嘅 Cathie Wood 就話 2030 年可以見 $2.5 萬億。一隻股票,兩個相差三倍幾嘅答案。呢篇文章我哋逐層拆開個 S-1,睇下邊個先啱。
「史上最大」係咩概念?
講「史上最大 IPO」好容易變口號,所以一定要畀返個座標你。之前嘅世界紀錄係 2019 年沙特阿美(Saudi Aramco)嘅 $294 億美元,再之前係 2014 年阿里巴巴嘅 $250 億。SpaceX 今次目標集資大約 $750 億 — 即係話,一次過打破舊紀錄兩倍半。
$1.75 萬億估值係咩位置?上市即日就會成為全美國第七大市值公司,超過 Musk 自己嘅另一間公司 Tesla(大約 $1.6 萬億)。承銷團係華爾街全明星陣容:Goldman Sachs 做 lead,Morgan Stanley、Bank of America、Citigroup、JPMorgan 跟住。時間表亦都好密:今日開 roadshow,6月11日晚定價,6月12日(星期五)開市。
仲有一個好少人留意嘅細節:SpaceX 會同時喺 Nasdaq 同新開嘅 Nasdaq Texas 掛牌 — Musk 將公司註冊同上市都搬咗去德州,呢個係佢同 Delaware 法院交惡之後嘅長期部署。
S-1 拆開睇:$187 億收入、$49 億虧損
SpaceX 由 2002 年成立到而家一直係私人公司,財務數據外界靠估。5月20日份 S-1 出街,廿幾年嚟第一次有經審計嘅數字擺喺檯面。
2025 年全年收入 $186.7 億,比 2024 年嘅 $141 億增長 33%。但全年淨虧損 $49.4 億。更加值得留意嘅係虧損加速緊:2025 年第一季蝕 $5.28 億,2026 年第一季蝕 $42.8 億 — 一年之間虧損擴大咗八倍,而同期收入只係增長 15.4%($46.9 億)。
| 業務分部 | 2025收入 | 佔比 | 盈利狀況 |
|---|---|---|---|
| Connectivity(Starlink) | $114 億 | 61% | 經營利潤 $44 億 ✅ 唯一賺錢 |
| Space(火箭發射 + NASA) | $40 億 | 21% | 經營虧損約 $6.5 億 ❌ |
| AI(xAI / Grok / X) | $32 億 | 17% | 經營虧損 $63.6 億 ❌❌ |
一句講晒個結構:Starlink 一個分部賺嘅錢,畀另外兩個分部燒凸晒。S-1 仲披露咗兩個唔細嘅數:截至2026年3月底長期負債 $291 億,累計虧損(accumulated deficit)$413 億。呢間唔係一間「就嚟收成」嘅公司,係一間仲喺重投資期、要市場畀耐性嘅公司。
S-1 入面 SpaceX 自己畫嘅大餅係 $28.5 萬億 total addressable market —「人類歷史上最大嘅可行 TAM」:太空 $3,700 億、通訊 $1.6 萬億、AI $26.5 萬億。留意個比例:成個故仔嘅 93% 係 AI,唔係火箭。呢個就係成單 deal 嘅核心爭議所在。
Starlink:成間公司唯一嘅賺錢引擎
投資 SPCX 嘅理由,由 Starlink 開始,亦都好可能喺 Starlink 結束。用戶數字確實係火箭式:2023 年 230 萬、2024 年 440 萬、2025 年 890 萬,到 2026 年 3 月底 1,030 萬用戶、覆蓋 164 個國家。2025 年經營利潤 $44 億,已經係全球最值錢嘅寬頻業務之一。仲有 Direct-to-Cell 技術 — 普通手機唔使加硬件直連衛星 — 將個市場由「偏遠地區寬頻」擴展到「全球移動通訊」。
ARPU(每用戶月均收入)由 2023 年嘅 $99 跌到 2026 年第一季嘅 $66,三年壓縮咗 33%,主因係國際市場平價 plan。S-1 白紙黑字寫明呢個趨勢會繼續。而家用戶增長跑得贏 ARPU 侵蝕,但條數嘅安全邊際係收窄緊嘅 — 呢個係成個 bull case 入面最實在嘅裂縫。
xAI:檯底嘅資金黑洞
2026 年 2 月 2 日,Musk 用全股票交易將 xAI(連埋 X 平台同 Grok)併入 SpaceX。S-1 係外界第一次睇到 xAI 嘅真實數簿,而啲數字幾震撼:
即係話 xAI 每收 $1,就蝕緊大約 $2。2026 年第一季單季經營虧損 $24.7 億,而 AI 分部單季資本開支 $77 億 — 年化 $308 億,係 2025 年全年($127 億)嘅兩倍幾。Memphis 嘅 Colossus 數據中心 122 日起好、Colossus II 91 日起好,合共約 1 GW 算力,22 萬張 Nvidia GPU。S-1 仲寫明下一代 Grok 要去到「multiple trillions of parameters」— 翻譯:仲要燒好多好多錢。
有單嘢特別值得玩味:S-1 更新版披露咗一份同 Anthropic 簽嘅雲服務協議 — Anthropic 每月畀 $12.5 億租用 Colossus 算力,去到 2029 年 5 月,合約總值約 $450 億。即係 Grok 嘅直接競爭對手,同時係 xAI 數據中心嘅最大客仔。但條款入面任何一方 90 日通知就可以中止 — 呢條收入命脈係可以三個月內消失嘅。
換個角度理解:2 月嗰單合併,等於將一個年燒過百億美金嘅 AI startup,塞入一間本身就未有盈利嘅火箭公司,再用 Starlink 嘅現金流同 IPO 嘅 $750 億去養。Morningstar 對 xAI 嘅評語係罕見咁狠 —「value destruction 嘅實質威脅」、護城河「indeterminate」、直接一句「我哋唔認為 Grok 係今日領先嘅 AI lab 之一」。
Starship:最大嘅押注,啱啱先炸咗一鑊
SpaceX 嘅長期故事 — 100 噸運力、Starlink V3、月球、火星、軌道數據中心 — 全部建基於 Starship 成功。S-1 披露公司已經向 Starship 投入超過 $150 億,單係 2025 年研發開支就 $30 億,搞到成個 Space 分部由賺變蝕(經營虧損約 $6.5 億)。
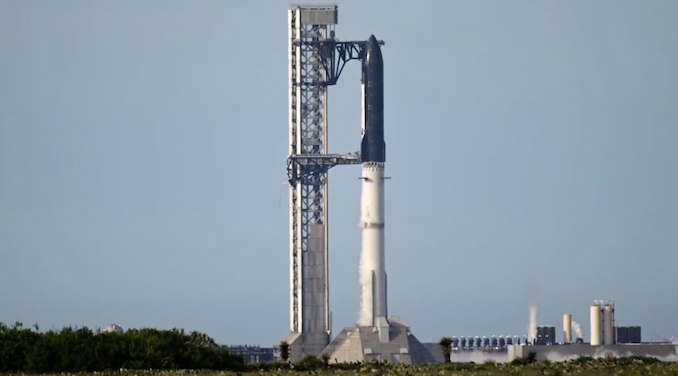
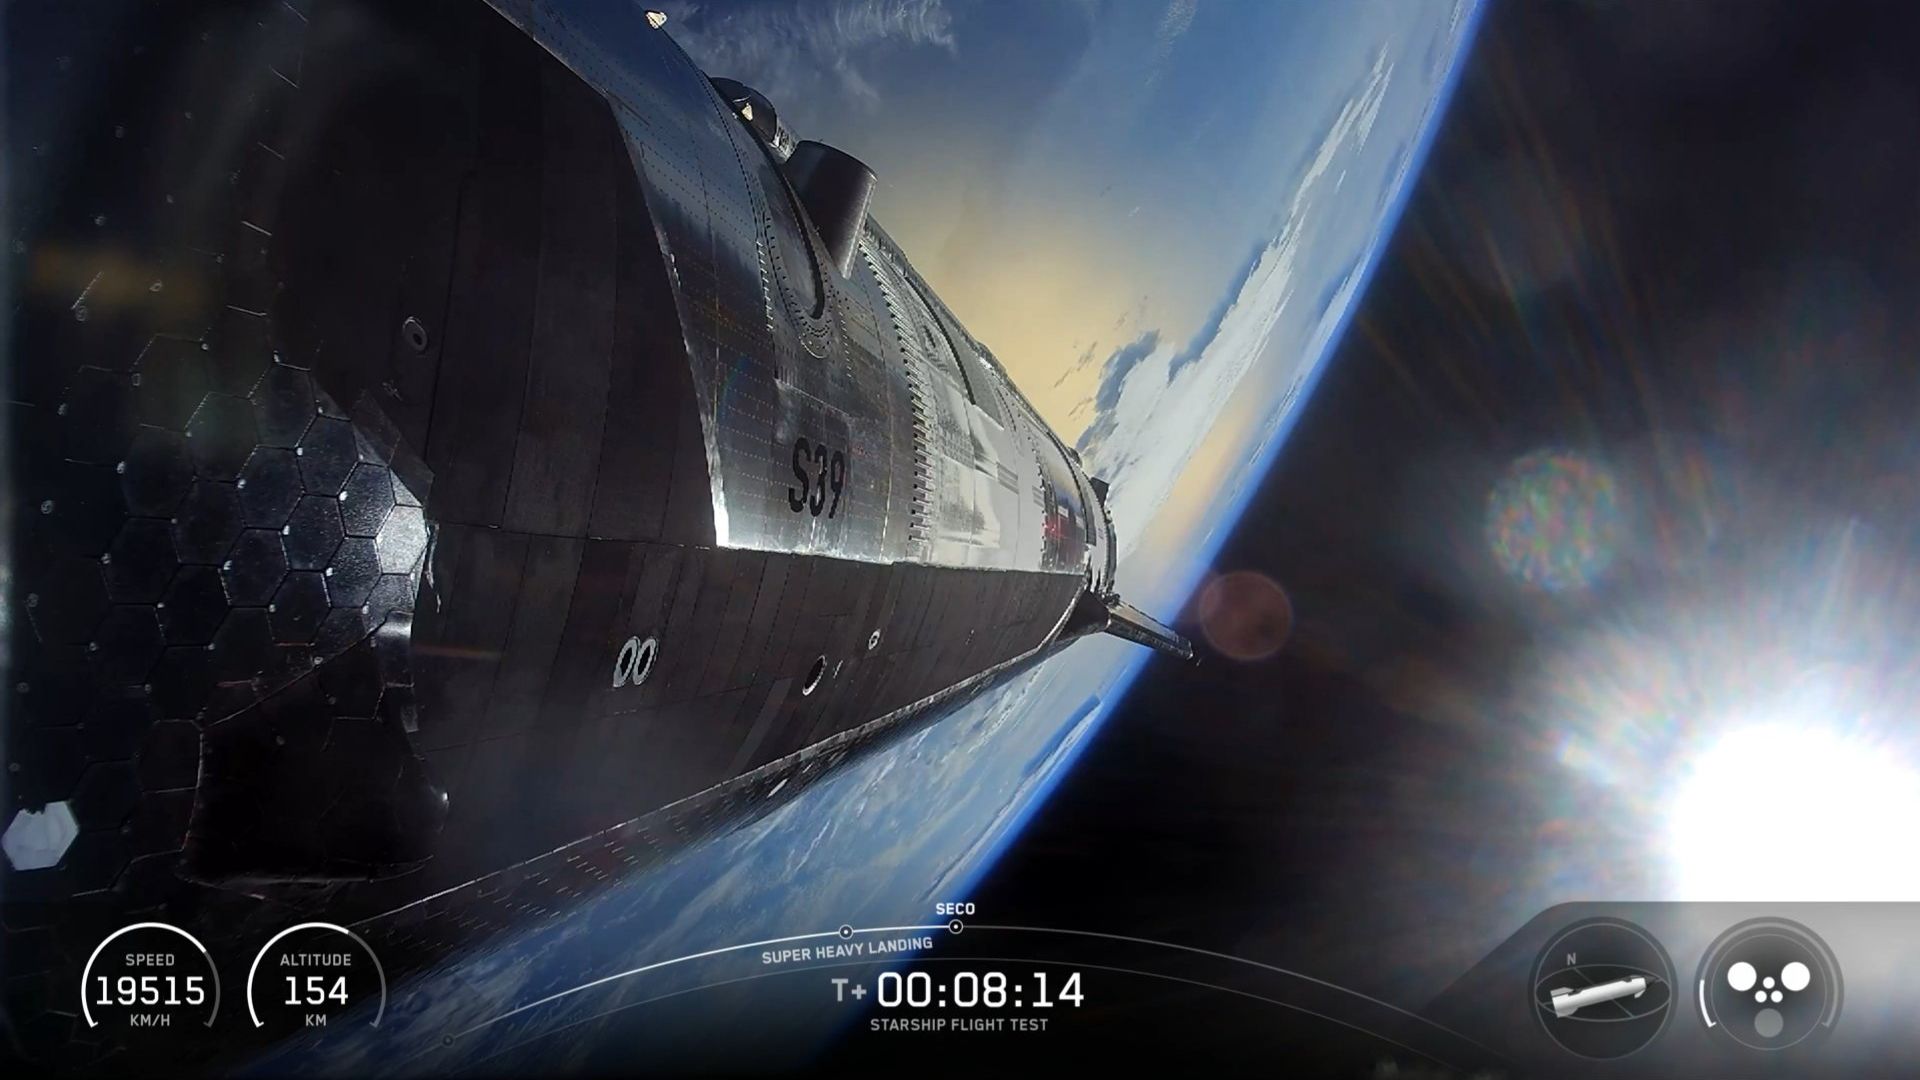
5 月 22 日,第三代 Starship(V3)終於首飛 — Flight 12 成功升空,部署咗 20 粒 Starlink V3 模擬衛星,船身喺印度洋受控濺落,仲完成咗 Raptor 引擎太空重燃測試。表面係近年最順嘅一次。
但係 Super Heavy booster 喺墨西哥灣濺落階段出咗事故,FAA 喺 5 月 27 日要求 SpaceX 進行 mishap investigation,Starship 全線停飛 — 時間啱啱好喺 IPO roadshow 前一個禮拜。S-1 風險因素第一條寫乜?就係 Starship:「如果我哋無法按預期時間表完成 Starship 嘅開發、測試同規模化部署……我哋執行增長策略嘅能力將受到重大不利影響。」呢句嘢而家讀起上嚟,特別有重量。
點解係而家上市?跟住條錢路行
SpaceX 廿四年都唔上市,Musk 以前仲講過「Starlink 現金流穩定先至分拆上市」。點解突然 2026 年年中,用一個咁趕嘅時間表(S-1 出街到掛牌只係三個幾禮拜)推成單嘢出嚟?答案唔複雜:跟住條錢路行。
三條線索擺埋一齊就好清楚。第一,xAI 嘅 capex 年化 $308 億 — 呢個數連 Starlink 嘅 $44 億經營利潤加埋私人市場融資都填唔到,唯一夠大嘅水源就係公開市場。第二,「use of proceeds」寫明集資用途包括「擴展 AI compute 基礎設施」— $750 億主要唔係用嚟起火箭,係用嚟買 GPU。第三,OpenAI 同 Anthropic 都喺後面排緊隊,邊個先上市,邊個就食到機構資金最肥嘅一啖 — 2026 年落半年,三隻 AI 巨無霸新股爭同一班投資者嘅錢,遲到嗰個要面對已經攰咗嘅市場。
仲有個市場背景:S&P 500 啱啱喺 6 月 2 日歷史性收上 7,600 點,AI 帶動嘅牛市情緒去到頂峰,Micron 市值過萬億、HPE 單日升 25%。要喺風險胃納最高嘅時候賣一個 94 倍收入嘅故事 — 而家唔賣,仲等幾時?
呢個局面有個名,叫「融資窗口」。對公司嚟講,喺市場最亢奮嘅時候、用最高嘅估值、集最多嘅資 — 係完全理性嘅財技操作。但鏡子嘅另一面:賣方揀嘅時機,從來都唔係為買方著想嘅時機。呢樣嘢唔需要陰謀論,純粹係 incentive 結構。
估值之戰:$7,800 億定 $2.5 萬億?
而家到正餐。Morningstar 分析員 Nicolas Owens 用 DCF 計出嚟嘅數係:發射 + Starlink 核心業務值大約 $6,110 億企業價值,AI 業務用機率加權情境再加 $1,700 億,合共 $7,800 億 — 即係話,以 $1.75 萬億上市,你係用緊超過兩倍合理價值嘅價錢入場。
| Morningstar(淡) | ARK Invest(好) | |
|---|---|---|
| 估值結論 | $7,800 億合理價值 | 2030 年 $2.5 萬億 |
| 核心邏輯 | DCF:發射+Starlink $6,110億,AI 機率加權 $1,700億 | Starlink + Starship + 軌道 AI 三引擎複合增長 |
| 對 xAI 睇法 | 「value destruction 實質威脅」 | AI 係最大上升選項 |
| 俾散戶嘅建議 | 等上市後回調先買 | $1.75萬億係「合理軌跡」 |
從數據嚟睇,$1.75 萬億等於 2025 年收入嘅 94 倍。對比一下:Nvidia — 全世界最賺錢嘅科技公司之一 — 都係大約 22 倍。一間淨虧損 $49 億、累計虧損 $413 億嘅公司,叫價係 Nvidia 嘅四倍幾收入倍數。Owens 嘅講法係,呢個估值需要「flawless execution」— 完美執行,一步都唔可以行錯。而 Starship 啱啱就喺上市前兩個禮拜被 FAA 停飛。
順帶一提,Morningstar 份報告一出,成個太空板塊即刻插水 — AST SpaceMobile(ASTS)、Rocket Lab(RKLB)、Intuitive Machines(LUNR)全部跟住跌,因為篇報告同時點名成個板塊估值過高。
治理問題:一個人控制晒成間公司
就算你信個故事,都要睇清楚你買嘅係咩。S-1 寫得好白:透過每股 10 票嘅 Class B 股,Musk 上市後掌握大約 85% 投票權,並且同時擔任 CEO、CTO 同埋董事會主席。SpaceX 引用 Nasdaq 嘅「controlled company」豁免,唔需要獨立董事佔多數,亦都唔設獨立薪酬同提名委員會。仲有:可預見將來唔派息。
Harvard 法學院 Bebchuk 同 Kastiel 兩位教授發表正式分析,結論係 SpaceX 嘅治理安排「會對公眾投資者造成相當大嘅不利影響」。代表 180 萬會員嘅美國教師聯會(AFT)去信 SEC 主席 Paul Atkins,要求對呢單 IPO 進行「extraordinary scrutiny」,警告數以百萬計散戶同退休金受益人可能被推入一個「估值過高嘅高風險賭注」。股東權益組織仲點名招股書入面嘅強制仲裁條款 — 即係話你買咗股票之後,連集體訴訟嘅權利都冇埋。
記住一樣嘢:S-1 嘅風險因素入面,SpaceX 自己都承認公司「高度依賴」Musk,而 Musk「唔會將全部時間同精力投入我哋嘅業務」— 佢仲係 Tesla CEO,仲有 Neuralink、Boring Company。你買 SPCX,買嘅係一個唔會全職、但擁有絕對控制權嘅老闆。
散戶點參與?指數基金又點被迫接貨?
今次 IPO 有個好特別嘅設計:預留俾散戶嘅配額高達 30% — 係一般大型 IPO 嘅三倍左右。CFO Bret Johnsen 直頭話散戶參與係「呢單嘢嘅關鍵部分,比歷史上任何 IPO 都大」。美國散戶可以經 Robinhood、Fidelity、SoFi、E*TRADE 以 IPO 價落單(Charles Schwab 要 $10 萬戶口結餘先有資格),同機構同價同時 — 唔使好似以往咁,等機構定咗價先喺二級市場高位接貨。當然,需求預計遠超供應,大部分人只會獲得部分配發甚至食白果。
指數效應係另一個重點:Nasdaq-100 嘅 fast entry 規則容許上市 15 個交易日後納入,即係 QQQ 呢類 ETF 可能 7 月初就要被迫掃貨,被動需求估計 $80 億至 $120 億。S&P 500 喺新嘅 6 個月 seasoning waiver 之下,最快 Q4 2026 / Q1 2027 納入。即係話:就算你乜都唔做,只要你持有 QQQ 或者美股指數基金,你遲早都會係 SPCX 股東。
但同一時間要睇住個 lockup 結構:呢次唔係標準嘅 180 日一刀切,而係階梯式 — Musk 自己鎖 366 日,但其他內部人喺第一份季度業績(6月30日止嗰季)公佈後第二個交易日,就可以沽手上 20% 股份。Morningstar 叫呢樣做 SPCX 嘅「Max Q」— 火箭術語入面結構受壓最大嘅時刻:唔係升空嗰下,係上市後幾個月,一批批私人股東貨源解禁嗰陣。
仲有個宏觀因素:OpenAI 目標 9 月上市,Anthropic 喺 6 月 1 日 — SpaceX roadshow 前三日 — 都遞咗保密招股書。即係話機構投資者要喺半年內,連續消化三隻巨型 AI 新股。資金唔係無限嘅。
香港散戶實戰筆記
講返港人最實際嘅一面。今次 30% 散戶配額嘅認購渠道(Robinhood、Fidelity、SoFi、E*TRADE、Schwab)絕大部分只開放俾美國居民賬戶 — 香港散戶基本上冇得以 IPO 價落單,富途、IB、長橋呢類港用券商一般要等 6 月 12 日開市後先買到。即係話港人天生就係「第二批」,呢樣嘢直接影響策略:
第一,開市第一日嘅價格唔係你嘅成本優勢位 — 巨型 IPO 首日通常有 pop,但歷史數據話畀我哋聽,Facebook、Uber、Aramco 上市後半年內全部見過低於招股價嘅水平。第二,如果你本身持有 QQQ 或者納指 ETF,7 月初指數納入之後你已經自動有貨,唔使急。第三,匯率同稅務照舊:美股冇資本利得稅(港人),但股息有 30% 預扣 — 不過 SpaceX 明言唔派息,呢條數暫時唔使計。
最後提一樣嘢:港股都有太空概念(中國衛通、亞太衛星呢類),但同 SpaceX 嘅商業模式完全唔同層次,唔好當佢哋係「平替」— 佢哋係另一個故事,唔係同一個故事嘅平價版。
總結:買唔買?三個情境諗清楚
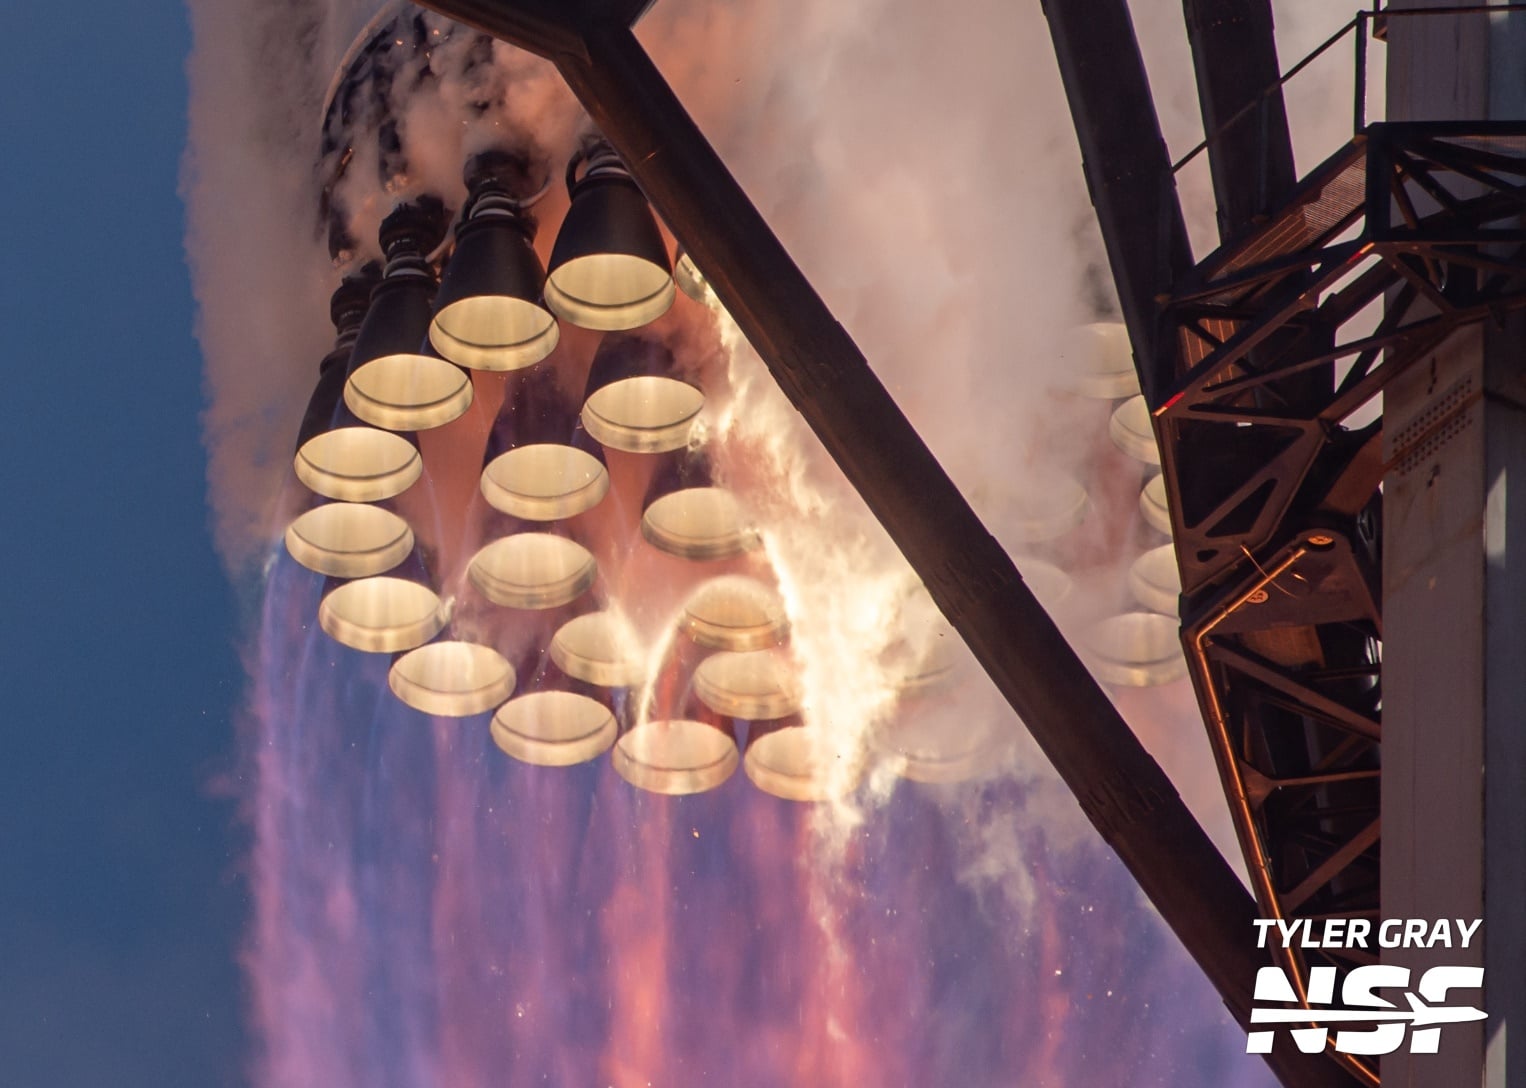
我哋睇返成件事嘅骨架:一個無可置疑嘅壟斷級發射業務 + 一個增長強勁但 ARPU 受壓嘅 Starlink + 一個年燒過百億嘅 AI 賭注 + 一個 85% 投票權嘅老闆 + 一個 94 倍收入嘅入場價。呢個唔係一隻「好」或者「唔好」嘅股票,係一隻你必須先諗清楚自己信邊個故事嘅股票。
你信 Morningstar(合理價值 $7,800 億)
咁你唔應該喺 IPO 入場。Morningstar 講得好直白:投資者「會有機會喺更吸引嘅水平買入」— 尤其係 8 月份第一批 insider 解禁、同埋 12 月大規模 lockup 到期前後。歷史上巨型 IPO(Facebook 2012、Uber 2019、Aramco 2019)上市後 6 個月內跌穿招股價嘅例子多過升嘅。
你信 ARK(2030 年 $2.5 萬億)
$135 入場去到 $2.5 萬億,等於四年半大約 38% 年化回報 — 前提係 Starship 順利、Starlink Mobile 起飛、軌道 AI compute 兌現。如果你係呢個 camp,散戶 30% 配額 + 同機構同價,確實係歷史上少有嘅入場結構。但倉位要當佢係 venture bet,唔係藍籌。
你兩個都唔想賭
咁其實你乜都唔使做 — Nasdaq-100 納入之後,QQQ 自動幫你持有 SPCX;S&P 500 納入後,SPY/VOO 都一樣。指數化參與等於俾個市場幫你決定倉位大細,唔使做估值判斷。另外留意返:Morningstar 篇報告令 ASTS、RKLB、LUNR 等衛星概念股回調,如果太空板塊係你嘅長期主題,反而係呢堆二線名單值得做功課。
1. 解禁壓力:insider 階梯式解禁由 8 月開始,12 月大批到期,貨源歸邊會逆轉。2. Starship 風險:FAA 調查未完,停飛拖長直接打擊 Starlink V3 部署同成個增長故事。3. xAI 燒錢:2026 年預計再蝕 $100 億,Anthropic 嗰 $12.5 億/月合約 90 日通知可中止。4. ARPU 侵蝕:Starlink 每用戶收入三年跌 33% 而且會繼續。5. 治理:強制仲裁 + 85% 單一控制權,散戶冇任何話事權。6. 估值:94 倍收入,任何執行失誤都冇緩衝。根據各主要研究機構公開建議,呢類高估值新股應該嚴格控制佔組合比重。