Anthropic 10 月上市抽水 $600 億
估值 $9,650 億,超越 OpenAI
當一間毛利率得 40%、2028 年先預期賺錢嘅公司,要向市場攞 $600 億,真正要問嘅唔係佢值幾多錢
2026 年 6 月 1 日,Anthropic 向美國證監會遞交咗一份秘密版 S-1。同日公布嘅估值係 $9,650 億美元 — 5 月嗰輪 Series H 集資 $650 億,post-money 做到呢個數,史上第一次正式超越 OpenAI($8,520 億)。
目標:10 月喺 Nasdaq 掛牌,集資 $600 億以上。承銷行係 Goldman Sachs、JPMorgan、Morgan Stanley 三大行,法律顧問 Wilson Sonsini。7 月中,CNBC 報道承銷行已經開始安排管理層同機構投資者會面 — 即係 roadshow 嘅前哨戰已經開波。
呢個數字有幾誇張?沙特阿美 2019 年上市集資 $294 億,做咗六年嘅世界紀錄。Anthropic 一單就係佢兩倍以上。
但市場最近有個更貼身嘅參照物:SpaceX。6 月 12 日以 $135 掛牌,集資約 $750–850 億,當時被稱為美股史上最大 IPO。首日開 $150、收 $160.95,一個星期內衝上 $225.64。然後呢?7 月 15 日收 $135.27,跌返落招股價;7 月最低見 $107.01,全月 -36.4%。由高位計,腰斬。
換個角度理解:史上最大 IPO 嘅上一單,而家喺水底。而排住隊嗰單,規模仲要大。呢篇文拆四樣嘢 — Anthropic 呢 $600 億真係攞嚟做乜、佢張數入面有幾多係爭議緊、40% 毛利率點樣解釋,同埋公開版 S-1 出嗰日,你應該睇邊五行。
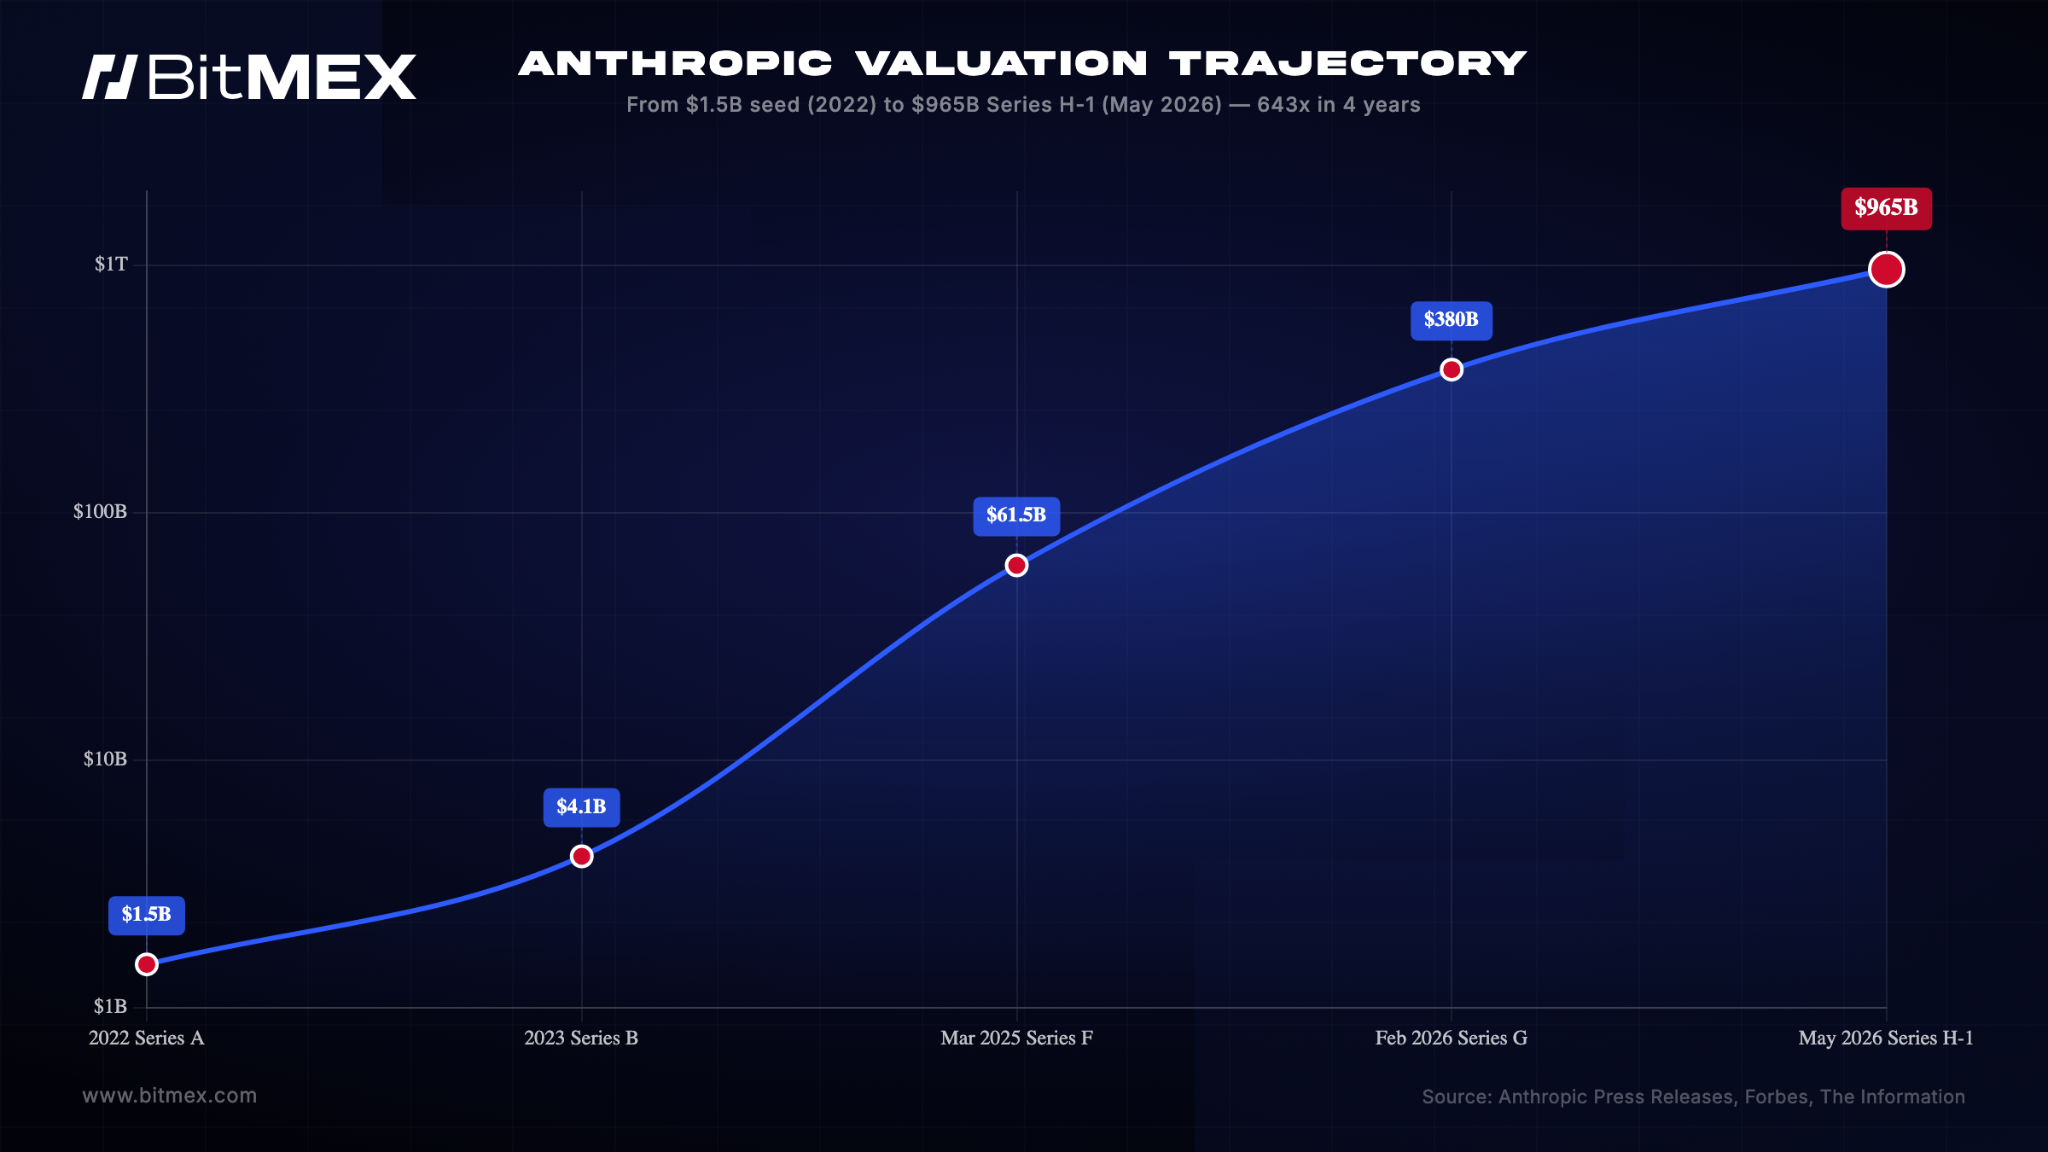
4 年 643 倍 — 一條連創投都覺得離譜嘅估值階梯
要理解呢單 IPO 嘅風險,先要理解佢個估值係點樣叠上去嘅。呢個唔係普通嘅融資史,係一條斜到近乎垂直嘅線。
從數據嚟睇,最值得注意嘅唔係 643 倍,係「11 星期」呢個數。2 月估 $3,800 億,5 月估 $9,650 億 — 11 個星期,估值 2.5 倍。呢種重新定價嘅速度,連矽谷創投圈都覺得離譜。
根據多方報道,部分早期投資者選擇跳過今輪。當年喺 $41 億、$615 億估值入場嗰批,寧願唔加碼,等上市之後先算。
呢個訊號值得留意。私募市場入面最了解一間公司嘅人,選擇喺最後一輪企喺場邊。佢哋唔一定係看淡,可能只係覺得:呢個價位嘅風險回報,已經唔再係創投嘅遊戲。
而累計融資 $1,290 億呢個數,同樣重要。呢個代表上市之後,cap table 上面有極深、極闊嘅一層賬面獲利盤 — 由 $41 億估值入場嘅早期基金,到 $180 億、$615 億入場嘅一批,到 5 月先入場嘅 $9,650 億機構。喺 $1 萬億市值計,最早嗰批係 15 至 55 倍回報。
呢班人唔會即刻走。但 lockup 一般係上市後 90 至 180 日 — 即係 2027 年第一季。呢個係後面第八章會再講嘅嘢。
呢個唔係「上市套現」,係「上市找數」
一般人睇 IPO,腦入面嘅畫面係:公司做大咗、老股東要退場、拎啲舊股出嚟賣。呢個叫 liquidity event — 流動性事件。
但 Anthropic 呢單,性質完全唔同。
2026 年 2 月,The Information 拆過 Anthropic 內部財務預測,得出一個數:由而家到 2029 年,Anthropic 要畀 Amazon、Google、Microsoft 至少 $800 億美元雲端費用,用嚟跑佢自己啲 Claude 模型。
睇到未?2026 年單年算力開支約 $190 億,而佢 4 月公布嘅年化收入係 $300 億。再對返 $600 億集資額 vs $800 億四年雲端帳單 — 呢兩個數字對得太齊,齊到唔似巧合。
集資額同雲端承諾,幾乎係同一個數量級
呢個就係第一個真相:Anthropic 上市唔係為咗畀老股東套現,係為咗畀未來四年張雲端帳單找數。
呢個分別好重要。Liquidity event 嘅公司,IPO 之後現金流唔會有咩變化 — 錢係由新股東流去舊股東。Funding event 嘅公司,IPO 之後張資產負債表會即刻厚返 — 但同時亦代表佢冇咗呢筆錢就唔夠燒。
換句話講:呢單 IPO 對 Anthropic 嚟講,可能唔係「可做可唔做」,而係時間表上必須做。而市場永遠知道邊個係必須賣嘅一方。
仲有一層:賣一蚊,雲端夥伴分走一半毛利
$800 億只係「租機」嘅錢。仲有第二條數:分成。
當企業客戶透過 AWS Bedrock、Google Cloud 或者 Azure 買 Claude,Amazon / Google / Microsoft 係要抽水嘅。The Information 引述熟悉 Anthropic 財務嘅人講:Anthropic 喺 AWS 上賣 AI 賺到嘅毛利,大約有一半歸咗 Amazon。
| 年份 | 畀雲端夥伴嘅分成 | 備註 |
|---|---|---|
| 2024 | 約 $130 萬 | 起步階段 |
| 2025 | 約 $3.6 億 | 按公司預測 |
| 2026 | 約 $19 億 | 按公司預測 |
| 2027 | 約 $64 億 | 按公司預測 |
呢條分成線,大約佔 Anthropic 同期預測收入嘅十分之一。加埋 $200 億一年嘅租機費,你就會明白點解佢個毛利率係咁樣 — 呢個係下一章嘅嘢。
呢個局面有個名,叫「租客困境」。
Anthropic 同時面對三個身份重疊嘅對手方:Amazon 同 Google 係佢股東、係佢供應商(賣算力)、係佢分銷商(Bedrock / Vertex 賣 Claude),同時亦係佢喺基礎模型上嘅競爭對手(Nova、Gemini)。
呢種四重關係,喺私募市場冇人深究。但上市之後,S-1 入面有一段叫「關聯方交易」(Related Party Transactions),要逐條披露。呢段嘢,好可能係整份招股書入面最複雜、亦最少人肯讀完嗰段。
佢個 $300 億收入,對手話有 $80 億係「借人哋條數」
2026 年 5 月,OpenAI 做咗一件喺矽谷相當罕見嘅事:公開質疑競爭對手嘅收入數字。
爭議點係收入確認方法(revenue recognition)。當企業透過 AWS、Google Cloud 或者 Azure 用 Claude,Anthropic 嘅做法係:將終端客戶付嘅全數入賬做收入(gross),再將要畀返雲端夥伴嗰部分入賬做費用。
OpenAI 嘅講法係:如果用淨額(net)入賬,Anthropic 嘅真實收入應該係約 $220 億,唔係 $300 億。中間爭議緊 $80 億。
而家市場上流通緊三個數,全部都有出處,但代表唔同嘢:
- $300 億 — 2026 年 4 月,公司口徑年化收入(gross accounting)
- $450–470 億 — 2026 年 5 月,研究機構 Sacra 嘅估算
- $220 億 — OpenAI 主張嘅淨額口徑
喺私募市場,呢啲差異可以當口水戰。上市之後,就係 SEC 披露問題。審計師要出具意見,收入確認政策要寫入招股書,之後每季要按同一標準呈報。
點解呢 $80 億咁重要?因為佢直接改寫估值倍數。
| 口徑 | 年化收入 | 對應 $9,650 億估值嘅倍數 |
|---|---|---|
| Gross(公司口徑) | $300 億 | 約 32 倍 |
| Net(OpenAI 主張) | $220 億 | 約 44 倍 |
| Sacra 估算 | $450–470 億 | 約 21 倍 |
由 21 倍到 44 倍,係完全兩個唔同嘅故事。作為對照:Salesforce 大約 8 倍收入、Snowflake 大約 15 倍、Nvidia 大約 35 倍 — 但 Nvidia 賺緊錢。
呢個唔係話 Anthropic 做咗任何唔妥嘅嘢。Gross accounting 喺特定商業安排下係完全合規嘅做法,重點係「邊一方承擔咗履約責任同定價權」。但呢個判斷有主觀成分,而喺公開市場,主觀成分就係風險溢價。
公開版 S-1 入面,「Revenue Recognition」呢段會講清楚三件事:
1. 公司係 principal(主事人)定 agent(代理人)?呢個決定 gross 定 net。
2. 審計師同唔同意呢個判斷?
3. 有冇 restatement(重述)過往數字?
如果公開 S-1 出嚟嗰陣,收入數字比 $300 億低咗一大截,呢個唔代表公司「做假」— 代表會計標準逼佢用返嚴格口徑。但市場點反應,就係另一回事。
40% 毛利率 — 全份招股書最重要嗰個數字
如果成篇文你只記得一個數,就記呢個。
Anthropic 原本預測 2025 年毛利率做到 50%。後來下調到 40%。原因寫得好白:inference(推論)成本比預期高出 23%。
公司同時定咗一個目標:2028 年做到 77% 毛利率。
要理解呢個數字有幾唔尋常,要有個參照。正常 SaaS 公司毛利率 70–80% — 因為軟件複製成本近乎零,賣多一個 seat 唔使多買部機。
但 AI 唔係 SaaS。每一次用戶問一個問題,公司就要真金白銀燒一次 GPU。用得越多,成本越高。呢個係線性成本結構,唔係軟件嘅零邊際成本結構。
所以 40% 毛利率嘅意思係:收 $100,做出嚟嗰刻已經走咗 $60 去雲端夥伴同電費。剩返 $40 要應付研發、訓練下一代模型、銷售、行政。
呢間公司增長越快,現金壓力越大
呢個係 AI 商業模式最反直覺嘅地方。
傳統軟件公司:收入增長 = 現金流改善。因為成本大部分係固定嘅。
推論驅動嘅 AI 公司:收入增長 = 算力帳單同步增長。而算力係要預先承諾、預先付款嘅。2026 年約 $190 億算力開支對住約 $300 億收入 — 呢個比例,增長越勁,個窿越大。
所以 77% 呢個 2028 年目標,唔係「做好啲」咁簡單。佢要求三件事同時發生:GPU 成本下跌、推論效率大幅提升、定價權維持得住。三樣有一樣唔到位,盈利時間表就要推後。
Dario Amodei 早前接受 Fortune 訪問時講過:如果 AI 進展延遲 12 個月,Anthropic 就會破產。
呢句話由一個啱啱籌到史上最大私募輪嘅 CEO 講出口,係相當坦白嘅風險披露 — 亦係最精準嘅風險描述。呢間公司嘅財務結構,建基喺「技術進步唔會停」呢個假設之上。假設成立,一切合理;假設遲一年,結構就撐唔住。
公開版 S-1 嘅 Risk Factors 章節,呢句話大概率會用更法律化嘅措辭出現一次。
賺唔賺錢?兩個講法要分清楚
市場上有兩個相反嘅講法,兩個都有出處,但講緊唔同嘢:
- 有分析預測 Anthropic 2026 年第二季首次錄得經營溢利約 $5.59 億
- 亦有分析指 Anthropic 2028 年之前唔會賺錢
呢兩個唔一定矛盾。經營溢利(operating profit)、純利(net profit)、自由現金流(free cash flow)係三樣嘢。一間公司可以錄得經營溢利,但因為要預付幾百億算力承諾,自由現金流依然大幅為負。
呢個唔係假設 — Alphabet 2026 年第二季就係活例:雲端收入按年升 82% 至 $248 億、backlog $5,140 億,同季自由現金流負 $59 億。原因就係資本開支指引由 $1,800–1,900 億上調到 $1,950–2,050 億。
連 Alphabet 呢種現金機器都會因為 AI 開支而 FCF 轉負,一間毛利率 40% 嘅公司會點,唔難推算。
Claude Code — 真正嘅引擎,同佢嘅雙面刃
講完成本,講返點解呢間公司仍然值得市場咁大注意力。
Anthropic 增長最快嘅產品唔係 chatbot,係 Claude Code — 一個 agentic coding 工具,2025 年 5 月公開推出。
「兩年前 12 個客戶年花超過 $100 萬,而家 500 個以上」— 呢個係 land-and-expand 打法嘅教科書式數字,同當年 Salesforce、ServiceNow 走過嘅路一樣。企業一旦將 Claude 嵌入 workflow,轉換成本極高,呢個就係 Anthropic 收入嘅結構性韌性。
企業合約佔佢收入約 80%。呢個結構喺公開市場係加分項 — 企業 API 收入嘅估值倍數,一向高過消費者訂閱收入,因為 churn 風險低好多。
但呢度有個好少人講嘅張力。
Claude Code 係全公司最燒 token 嘅 workload。
一個 coding agent 唔係問一句答一句 — 佢要讀成個 codebase、規劃、寫、跑、debug、再寫。一次任務嘅 token 消耗,可以係一次普通對話嘅幾十倍。
即係話:增長最快嗰條產品線,同時亦係推低毛利率嗰條產品線。
呢個就係 40% 毛利率嘅來源之一,亦解釋咗點解「推論成本超出預期 23%」。公司要證明嘅唔係「Claude Code 有冇需求」— 呢點已經冇爭議 — 而係喺呢種需求結構下,77% 毛利率點樣做得到。
護城河喺邊?一個叫 MCP 嘅開放標準
如果 Anthropic 淨係賣模型,佢冇護城河 — 模型每六個月被人追上一次,呢個係過去三年反覆發生嘅事。
佢真正嘅結構性優勢,喺一樣好少人喺財經版睇到嘅嘢:MCP(Model Context Protocol)。
MCP 係 Anthropic 2024 年底開源嘅一個標準,用嚟畀 AI agent 連接外部工具同數據源 — 資料庫、CRM、內部系統、雲端服務。到 2026 年 3 月,安裝量突破 9,700 萬次,而家幾乎所有主流 AI 供應商都出咗兼容 MCP 嘅工具。
直覺上,開源一個標準畀競爭對手一齊用,好似幫緊人。實際上呢個係經典嘅標準制定者打法。
當全世界企業都用 MCP 去接駁自己嘅內部系統,佢哋建立嘅係一套同 Anthropic 設計哲學一致嘅基礎設施。之後就算換模型,個接駁層都係按 Anthropic 定嘅規則行。
呢個同 Google 當年送 Android、Adobe 送 PDF 標準係同一個邏輯:標準嘅擁有者,唔一定收得到錢,但一定拎到話語權。
加上企業層面嘅數字 — 30 萬企業客戶、500 個以上年花 $100 萬、Fortune 10 有 8 間 — 呢個組合構成咗一個真實嘅轉換成本。
企業一旦將 Claude 嵌入 code review、財務分析、法律審閱、客服 workflow,換模型唔係換個 API key 咁簡單,係要重新驗證成套流程。呢個先係 80% 收入嚟自企業合約嘅真正意義。
MCP 開放標準有個副作用:佢降低咗換模型嘅技術門檻。
如果接駁層標準化咗,企業由 Claude 轉去 Gemini 或者 GPT,理論上比以前容易。Anthropic 等於一手建立咗轉換成本(workflow 嵌入),另一手削減咗轉換成本(接駁標準化)。
邊一邊力量大啲,而家未有答案。呢個係公開版 S-1 嘅「Competition」段落值得細讀嘅原因。
Anthropic vs OpenAI — 第一個上市嗰個,會替成個板塊定價
兩間公司喺幾日內先後向 SEC 遞交秘密版 S-1。呢個唔係巧合,係窗口爭奪戰。
| 指標 | Anthropic | OpenAI |
|---|---|---|
| 秘密遞表 | 2026 年 6 月 1 日 | 數日之後 |
| 最新估值 | $9,650 億 | $8,520 億 |
| 年化收入 | $300 億(4 月,gross 口徑) | 約 $240–250 億 |
| 增長速度 | 每年約 10 倍 | 每年約 3.4 倍 |
| 收入結構 | 純 B2B,企業合約佔約 80% | 消費者訂閱 + 企業 |
| 用戶規模 | 30 萬企業客戶 | ChatGPT 約 8–9 億週活 |
| 員工 | 約 2,500 | 約 4,000 |
| 盈利時間表 | 2028 年(部分預測 2026 Q2 見經營溢利) | 2026 年預虧 $140 億,約 2029 年打和 |
| 承銷行 | GS / JPM / MS | GS / MS |
| 目標上市 | 2026 年 10 月 | 2026 年 Q4 至 2027 年 |
兩間公司嘅打法完全相反。
Anthropic 走純企業路線 — 冇廣告業務、冇 app store、冇消費者流量池。收入嚟源乾淨:API、Claude Code、Claude for Work。好處係 churn 低、可預測性高、估值倍數高;壞處係冇 optionality — 冇一個 8 億人嘅流量池畀你將來變現廣告。
OpenAI 走雙軌 — ChatGPT 嘅品牌認知同用戶規模係 Anthropic 冇嘅資產,將來可以做廣告、做電商、做硬件。但消費者訂閱收入波動大、毛利低,喺公開市場嘅估值倍數一向低過企業 API。
再拆深一層。呢兩間公司喺公開市場會被歸入邊個類別,其實仲未有定論。
如果市場當佢哋係「軟件公司」 — 就會用 SaaS 框架去睇:毛利率、淨收入留存率、CAC 回本期、Rule of 40。用呢個框架,Anthropic 40% 毛利率係嚴重不合格,32 倍收入係天價。
如果市場當佢哋係「基礎設施公司」 — 就會用電訊、數據中心嘅框架去睇:資本開支週期、資產回報率、長期合約 backlog。用呢個框架,前期重資本、後期高現金流係正常嘅,估值就合理好多。
呢個分類問題唔係學術討論。分析員用邊個 comp set,直接決定咗目標價。而分類權,通常喺第一份 sell-side 研究報告出街嗰刻就定咗 — 而寫第一份報告嘅,多數就係承銷行自己。
第一個掛牌嗰間,會替成個板塊定 multiple
呢個先係整件事最大嘅意義。
過去四年,前沿 AI 公司嘅估值完全喺私募市場定價 — 由創投同主權基金按敘事同增長率去 mark。冇公開比較基準、冇每日收市價、冇季度業績要交。
10 月之後,呢個狀態會結束。第一間掛牌嘅前沿 AI 公司,會成為所有後來者嘅參照物。
如果 Anthropic 掛牌後企穩喺招股價之上,OpenAI 會用呢個做估值下限。如果跌穿,OpenAI 就要面對一場好唔好受嘅機構對話 — 解釋點解佢個 $8,520 億私募估值喺公開市場企得住。
預測市場 Kalshi 一度畀出 72% 機率 Anthropic 會早過 OpenAI 掛牌;整體「2026 年底前完成 IPO」嘅機率約 76.5%。
時機 — 前面兩單,一單腰斬,一單爆倉
而家講返最實際嗰樣:時機。
Anthropic 要喺 10 月向市場攞 $600 億。而佢前面剛剛發生咗兩件事。
第一件:SpaceX 上市兩個月,由高位腰斬

SpaceX 基本面唔差:2026 年第一季收入 $46.9 億、按年 +15%,Starlink 貢獻 $32.6 億、用戶突破 1,000 萬。32 位分析員平均目標價 $232.82。
但同一季錄得淨虧損 $43 億 — 主因係收購 xAI 之後嘅 AI 基建開支。而 8 月 6 日係首次業績兼第一次 lockup 解禁,約 20% 內部人股份可以放售。
1. 薄流通量係雙面刃。3–5% 公眾流通量令納指成份股買盤推高股價,但同一個機制喺賣壓出現時會令跌幅同樣暴力。
2. 首日爆升唔等於定價成功。+19% 首日、一星期 +67%,兩個月後跌穿招股價 16%。
3. 「AI 基建開支」呢四個字,而家會即刻反映喺估值上。SpaceX 嘅 $43 億季度虧損,主因就係 AI 基建。市場已經唔再單純獎勵開支。
第二件:一隻 $450 億 AI 基金,7 月尾爆倉
7 月 30 日,由前 OpenAI 研究員 Leopold Aschenbrenner 創立嘅 Situational Awareness,喺 4 倍槓桿之下被三間主經紀行 call margin,將成個公開股票組合(約 $160 億,長倉短倉一齊)整批賣咗畀 Citadel。
該基金上半年淨賺 439%,7 月單月 -67%。同期:費城半導體指數由 6 月 22 日高位跌 28.6%,Morgan Stanley Momentum TMT 指數跌 53.5%,晶片股蒸發超過 $1 萬億。
呢單嘢同 Anthropic 有一個好直接、亦好諷刺嘅連結。
Situational Awareness 賣晒公開市場所有嘢,但保留咗一項資產:約 $50 億嘅 Anthropic 私人股份(佢有份參與 5 月嗰輪 $650 億 Series H)。
點解淨係呢項保得住?因為私人股權冇每日 mark-to-market,冇得被 margin call。主經紀行冇辦法拎一個冇每日報價嘅資產去計抵押品價值。
但換個角度理解 — Anthropic 一旦上市,呢項「唯一安全」嘅資產,即刻變成可以被 margin call 嘅資產。
呢個唔止影響一隻基金。全世界所有揸住 Anthropic 私人股份嘅基金,喺掛牌嗰日,張資產負債表嘅風險屬性都會同時改變。
第三件:供應太多,胃納夠唔夠?
Goldman Sachs 預測 2026 年全年美國 IPO 集資總額約 $1,600 億。
Anthropic 一單 $600 億,已經係全年預測嘅 37.5%。再加 SpaceX 已經抽走嘅 $750–850 億、OpenAI 未定嘅金額、Databricks 傳聞下半年遞表 — 呢係史上單一年度入面,最大規模嘅私募價值集中尋求公開流動性。
同一時間,10 年期美國國債孳息率企喺 4.71%。無風險利率企硬,而市場要喺幾個月內消化幾千億新增股票供應。
三個時鐘同時響 — 點解係 10 月,唔係 2027 年
好多人問:一間增長咁勁嘅公司,私募市場又搶住畀錢,點解要咁急上市?
答案係三個時鐘同時響緊。
算力承諾嘅付款時間表
$800 億雲端承諾唔係 2029 年一次過畀,係逐年攤開,平均一年約 $200 億。2026 年約 $190 億已經要出。
私募市場雖然畀到錢,但 Series G 到 Series H 之間只隔 11 個星期 — 呢個節奏本身就係訊號:私募融資嘅頻率,已經追唔上算力帳單嘅頻率。
公開市場係唯一一個可以一次過吸收 $600 億、而且之後可以持續增發嘅池。
OpenAI 喺後面幾日就遞表
兩間公司相隔幾日先後遞交秘密版 S-1,唔會係巧合。
先上市嗰間,可以喺一個「未有可比公司」嘅環境下定價 — 機構冇得攞另一間對住比。後上市嗰間,就要面對一個已經有每日收市價嘅參照物。
先行者拎到嘅唔係溢價,係敘事控制權。
窗口本身會閂
7 月嗰場 AI 基建拋售,唔止係股價問題。當時 AI 基建借款人嘅信貸違約掉期成本抽升,市場開始質疑呢輪資本開支潮嘅融資成本可唔可持續。
Alphabet 同季將 2026 年資本開支指引由 $1,800–1,900 億上調到 $1,950–2,050 億,自由現金流轉負 $59 億,股價即日受壓 — 呢個係市場態度轉變嘅訊號:以前開支等於增長,而家開支等於風險。
Barclays 美股策略主管 Venu Krishna 點出市場而家盯住三個變數:融資不確定性、企業資本開支擴張、大型科技股自由現金流壓力。呢三樣冇一樣係 Citadel 接咗一隻基金個貨就會自動解決。
IPO 窗口係會閂嘅。而閂咗之後,通常要等好耐先再開。
所以 10 月呢個時間點,唔係「揀」出嚟,係三條約束線交叉出嚟嘅結果。
從數據嚟睇,呢個亦解釋咗點解二手市場肯出 $1.05–1.15 萬億 — 買方知道賣方有時間壓力,但同時亦知道呢個資產嘅稀缺性:全世界得兩間前沿 AI 公司排住隊上市,而你只可以揀一間先買到。
散戶點接觸 — 同幾條要留意嘅數
先講一個現實:呢種規模嘅 IPO,分配壓倒性地流向三間承銷行嘅機構客戶。散戶絕大部分要等掛牌之後喺二級市場買。
所以對一般投資者嚟講,真正嘅問題唔係「點抽」,而係「10 月定價之後,仲有冇上升空間」。
市場而家點定價
值得注意:二手市場隱含價位係高過 $9,650 億最後一輪私募價。一般 IPO 會留折讓畀新股東,呢單嘅市場預期係「平價或者溢價定價」。
換句話講,市場已經預先食咗一截。如果定價喺 $1.1 萬億,買嘅人係接受咗「零折讓」呢個條件。
現有可接觸嘅途徑
| 途徑 | 性質 | 限制 |
|---|---|---|
| KraneShares AGIX ETF | 公開上市 ETF,直接持有 Anthropic(截至 2025/12/31 佔組合 4.21%) | 持倉比例細,ETF 整體受其他成份股影響 |
| Destiny Tech100(DXYZ) | 公開上市封閉式基金,持多隻未上市 AI 名 | 長期以溢價於資產淨值交易,溢價本身係風險 |
| ARK Venture Fund | 私募基金結構 | 認購門檻、贖回限制 |
| Forge / Hiive / EquityZen | 二手私人股份平台 | 只限合資格投資者;流動性低、定價不透明、有轉讓限制同費用 |
| Amazon(AMZN)/ Alphabet(GOOGL) | 已上市代理 | 同時係股東、雲端供應商、分銷商 — 間接但流動性高 |
兩個歷史對照,結局完全相反
| 個案 | 定價 | 之後 |
|---|---|---|
| 沙特阿美(2019) | $32,集資 $294 億,當年世界紀錄 | 幾個月內跌穿招股價 |
| 阿里巴巴(2014) | $68 | 兩年內接近三倍 |
| SpaceX(2026) | $135,集資約 $750–850 億 | 兩個月由高位腰斬,7 月尾跌穿招股價 16% |
三個案例嘅分別,唔喺公司質素,喺定價紀律。阿里 2014 年定價相對保守,留咗空間;沙特阿美定價喺主權敘事高位,冇留空間。
Anthropic 屬邊一邊,10 月公開 S-1 出咗招股區間先知。
IPO lockup 一般係掛牌後 90 至 180 日。以 10 月掛牌計,即係 2027 年第一季。
Anthropic 累計融資超過 $1,290 億,cap table 極深。喺 $1 萬億市值,由 $180 億、$400 億、$615 億估值入場嗰批,回報係 15 至 55 倍。
SpaceX 提供咗現成教材:佢 8 月 6 日第一次 lockup 解禁,約 20% 內部人股份可放售 — 而市場喺解禁前一個月已經開始反映。
解禁前後嘅供應壓力,係呢類超大型 IPO 最可預測、亦最常被忽略嘅風險。
真正要等嘅,係公開版 S-1 — 睇邊五行
而家所有討論,都建基喺秘密版遞表。秘密版嘅意思係:經審計財務、真實毛利率、收入確認政策、算力承諾條款、客戶集中度、高管薪酬、完整 cap table — 全部未公開。
按一般流程,公開版 S-1 會喺 roadshow 開始前約三星期出。以 8 至 9 月 roadshow、10 月掛牌推算,公開版大概會喺 8 月中至 9 月初出街。
出嗰日,建議睇呢五行:
收入確認 — gross 定 net?
睇「Revenue Recognition」段落:公司自認係 principal 定 agent?審計師有冇保留意見?有冇重述過往數字?
如果公開數字比 $300 億低一大截,唔代表公司做假,代表會計標準逼佢用返嚴格口徑。但估值倍數會即刻由 32 倍變 44 倍。
毛利率拆解 — 訓練 vs 推論點分?
40% 呢個數,training cost 攤咗幾多入去?Inference 單獨嘅毛利率係幾多?
如果推論本身毛利健康(市場估算約 50–60%),而 40% 主要係訓練攤銷拖累,77% 目標就有路徑。如果推論本身都薄,規模效應就唔會自然出現。
算力承諾 — take-or-pay 定彈性?
$800 億雲端承諾,係「用唔用都要畀」(take-or-pay),定係可以按用量調整?有冇 minimum commitment?有冇 termination fee?
呢個決定咗:如果收入增長慢過預期,佢張成本結構收唔收得返。呢個係整份文件入面,最直接關乎生存嘅一段。
客戶集中度 — 頭十大客佔幾多?
「Fortune 10 有 8 間係客戶」聽落好勁,但反過嚟睇即係客戶高度集中喺一小撮超大企業。
如果頭十大客戶佔收入超過三成,呢個係實實在在嘅集中風險 — 一兩單合約唔續,個增長曲線就會斷。
關聯方交易 — Amazon / Google 嗰段
Amazon 同 Google 同時係股東、供應商、分銷商、競爭對手。呢段披露會揭示:分成條款、最惠待遇、獨家安排、董事會權利。
呢段通常寫得極悶,亦係最少人讀完嗰段。但佢決定咗 Anthropic 嘅議價能力到底有幾多。
最後講返呢單嘢真正嘅意義。
過去四年,前沿 AI 嘅估值完全由私募市場決定。冇公開比較基準、冇每日收市價、冇季度業績、冇沽空機制、冇分析員發問。所有數字都係公司同投資者之間嘅私下協議。
10 月之後,呢個時代會結束。
Anthropic 掛牌嗰一刻,前沿 AI 第一次要接受公開市場嘅定價機制 — 每日開市有人可以用真金白銀表達佢覺得呢間公司值幾多。每季有人要解釋點解毛利率係 40% 唔係 77%。
呢個過程對成個板塊嘅影響,遠大過對 Anthropic 一間公司。呢單 IPO 嘅結果,會替之後所有 AI 上市 — 包括 OpenAI — 定咗個錨。
而市場最近兩個月已經預演過一次:SpaceX 用兩個月教返大家,史上最大 IPO 唔等於史上最好投資。
所以由而家到 10 月,值得追蹤嘅唔係估值傳聞,係三樣具體嘢:
- 公開版 S-1 幾時出、入面五行點寫 — 預計 8 月中至 9 月初
- SpaceX 8 月 6 日業績兼首次 lockup 解禁點反應 — 呢個係最貼身嘅壓力測試
- AI 基建板塊嘅融資環境 — 7 月 AI 借款人嘅信貸違約掉期成本抽升過,呢條線企唔企得穩,決定咗 10 月個窗口開唔開得成
一單 $600 億嘅 IPO,唔係一個估值問題,係一個流動性問題。而流動性,永遠喺你最需要嗰陣最貴。