SK Hynix 反超 Samsung
韓國史上頭一次
記憶體之王 72% 利潤率
仲打贏埋 Nvidia
重點摘要
- SK Hynix Q1 2026 收入 52.58 trillion 韓圜,按年 +198%
- Q1 營業利潤率 72%,Nvidia 同期約 65%
- SK Hynix 佔 Nvidia HBM4 供應 70%,Samsung 佔 20-30%
- 5 月 13 日市值 $948 billion,距 $1 trillion 只差 $52 billion
- Samsung 罷工預計 50,000 人參與,佔 DS Division 員工 64%
2026 年 5 月 13 日收市,韓國資本市場發生咗一件 30 年從來未試過嘅事 — SK Hynix(000660.KS)嘅 2026 forward P/E ratio 反超 Samsung Electronics(005930.KS),前者 6.79 倍 vs 後者 6.77 倍。差距只係 0.02 點,但意義巨大。
三個月前情況啱啱相反:Samsung 8.08 倍、SK Hynix 5.28 倍,差咗成 2.80 點。SK Hynix 用咗 90 日由完全落後,反手扯到頭位 — 韓國「股王 premium」由 Samsung 移交去 SK Hynix。
但呢個只係表面數字。背後嘅 真實原因,係 AI 時代將「記憶體」由 commodity 重新定義做 strategic asset。SK Hynix 而家 market cap 衝到 $948 billion,距離 $1 trillion 大關只差 $52 billion,YTD 升幅 200%、2025 全年 +274%。今篇拆穿 6 個底牌,順手講清楚港人點玩呢個 cycle。
5 月 13 日 — 韓國股市史上頭一次 P/E 倒掛
呢件事點解咁震撼?要返去明白 Samsung 喺韓國市場嘅位置。Samsung Electronics 自 1990 年代起就係「Korea Inc.」嘅代表 — 規模、品牌、產品線都遠勝任何其他韓國公司。佢嘅 forward P/E 一直 trade 喺 SK Hynix 之上,呢個叫「Korea 龍頭 premium」。
但 2025 年第 4 季開始,個 narrative 轉咗。投資者開始諗:Samsung 雖然大,但 business 太雜 — 手機、家電、面板、半導體混埋一齊,Memory 喺成個公司利潤裡面只係其中一塊。SK Hynix 反而 pure-play memory,而且 HBM 市佔 50-62%,等於變咗 AI 嘅水龍頭。
5 月 13 日當日 KOSPI 衝上 7,844 歷史新高,Morgan Stanley 仲將 year-end target 提升到 9,500(bull case 10,000)。Hyundai Motor +9.91%、Hyundai Mobis +18.42%。但所有 narrative 嘅 epicenter 都係兩隻 — SK Hynix 反超 Samsung。
從數據嚟睇,呢個 P/E 倒掛唔係 valuation game,係 business model game。
Samsung EPS consensus 三個月 revised up +102.15%,SK Hynix 只係 +78.76% — 即係 Samsung earnings 反而 beat 得多啲。但 stock price 升幅完全相反:SK Hynix +78.68%、Samsung +35.44%。
呢個就係市場用真金白銀講緊:「Samsung 嘅 earnings growth 雖然好睇,但 mix 唔夠 pure。SK Hynix 細啲、focus 啲、HBM dominance 強啲 — 我寧願畀更高 multiple。」
72% 利潤率 — 打贏埋 Nvidia 65%
2026 Q1 SK Hynix 公佈業績:
- Revenue: 52.58 trillion 韓圜($35.5B)— YoY +198%
- Operating profit: 37.61 trillion 韓圜 — YoY +405%
- Operating margin: 72%
呢個數字有幾誇張?Nvidia 同期 operating margin 大約 65%,即係 記憶體廠竟然賺得仲多過 GPU 廠。歷史上呢件事 30 年只發生過一次 — 1990 年代尾 Intel DRAM 全盛期。但嗰陣 Intel 已經慢慢退出 DRAM 市場,而家輪到 SK Hynix 食晒。
點解 SK Hynix 賺得咁鬼勁?三個原因:
1. HBM 結構性短缺。 Q1 2026 全球 HBM 產能 100% sold out,訂單已經 book 到 2027,部分 customer 已經預咗 2028。SK Hynix CEO Kwak Noh-jung 公開講:「短缺至少持續到 2027,可能到 2030。」
2. Pricing power 完全在賣方。 部分 hyperscale 客戶(亞馬遜、Meta、Google)主動 offer 出錢起 fab — SK Hynix 拒絕。理由?「If we let you fund the fab, we lose pricing power.」
3. Mix 太靚。 HBM 嘅 ASP 係 commodity DDR 嘅 5-8 倍,gross margin 高 commodity DRAM 2 倍以上。SK Hynix 將 HBM mix 由 2024 年 18% 推到 2026 年估計 35%。
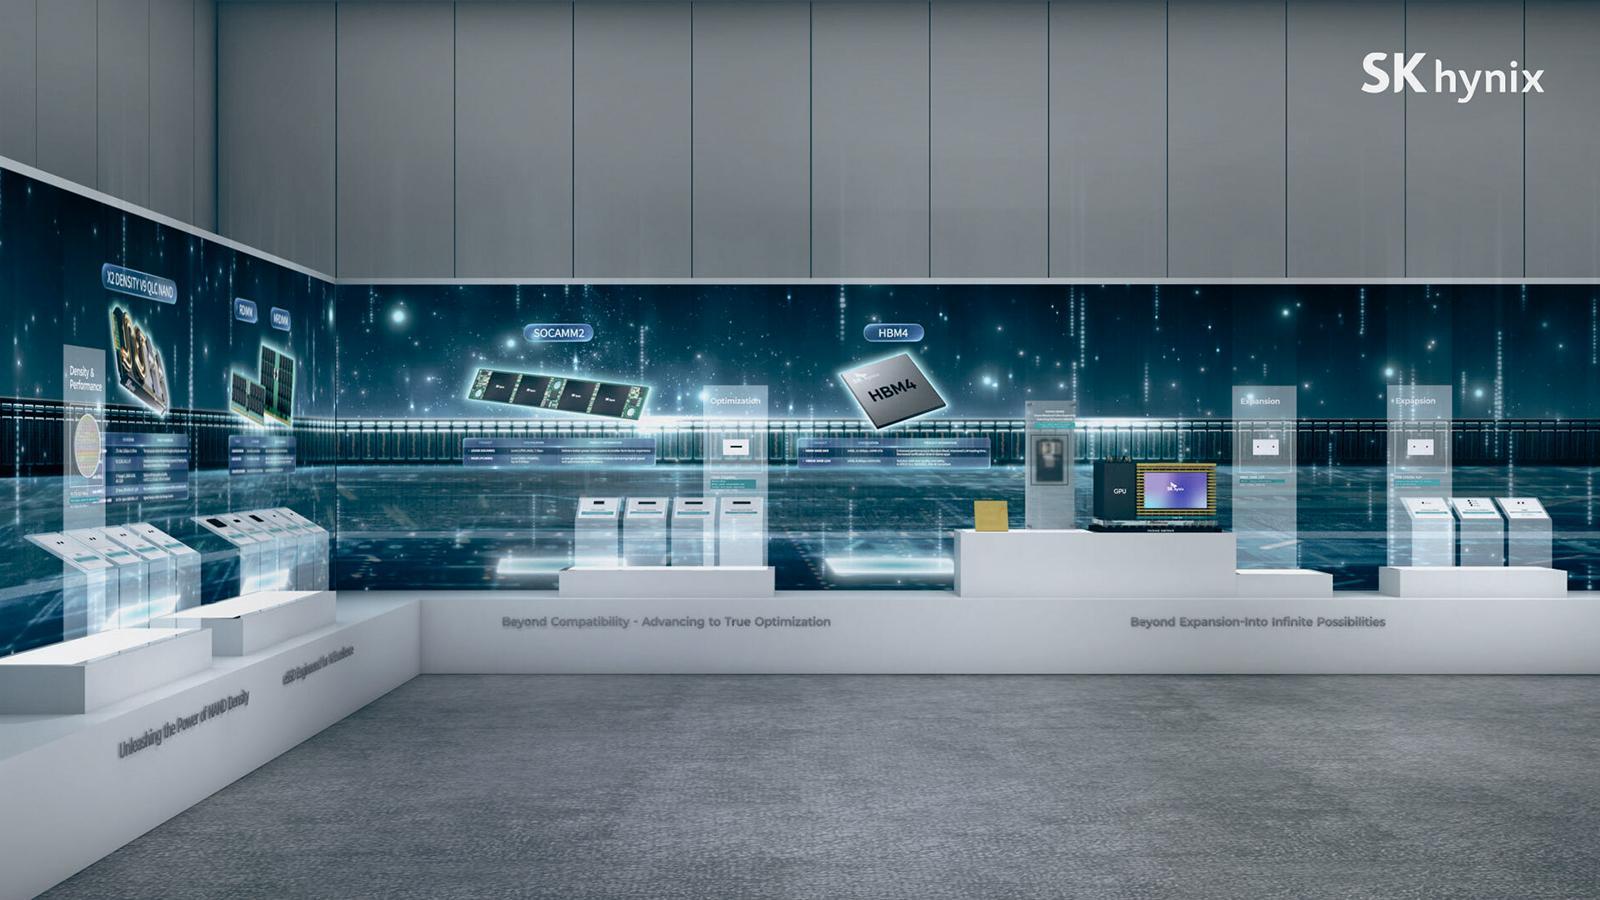
HBM(High Bandwidth Memory)唔係普通 DRAM,係 12 層或 16 層 DRAM die 垂直疊埋一齊,用 TSV(Through-Silicon Via)穿穿穿連線,再用 MR-MUF molding 包好。
呢個製程 yield 比普通 DRAM 低好多(初期可能 50%),需要 4-5 年起新 fab,所以即使話加產能都係 2028 年之後嘅事。
70% Nvidia HBM4 訂單獨佔 — Vera Rubin 嘅命脈
2026 H2 Nvidia 即將出 Vera Rubin 平台,呢個係 Blackwell B200 之後嘅下一代旗艦 AI accelerator。Vera Rubin 嘅 spec:
- Vera CPU + 2x Rubin GPU 同封裝
- HBM4 memory bandwidth: 22 TB/s(係 Blackwell 嘅 2.8 倍)
- Rubin GPU: 336 billion transistors(係 Blackwell 嘅 1.6 倍)
- Inference token cost 比 Blackwell 平 10 倍
呢個怪獸最 critical 嘅零件就係 HBM4。Nvidia 嘅 HBM4 supply allocation 分配:
| Supplier | HBM4 share | Strategic position |
|---|---|---|
| SK Hynix | 70% | 核心 supplier,first to mass production |
| Samsung | 20-30% | Initial order secured,2026 Q1 mass production |
| Micron | 0%(被 cut 出 list) | 12-Hi 仲未過 Nvidia validation |
Nvidia 對 SK Hynix 嘅 dependency 究竟有幾深?CES 2026 之後 Jensen Huang 同 SK Group Chairman Chey Tae-won 三次密會(包括著名嘅「炸雞啤酒會議」喺 SK Telecom HQ 開)。Jensen 公開講:「DRAM fabs 應該全部 expand,Nvidia will buy it all」 — 即係 SK Hynix 起幾多 capacity,Nvidia 都食得晒。
2025 年 10 月 APEC Summit 期間,Nvidia + SK Group 公佈起 50,000 GPU 規模嘅 AI Factory,SK hynix 仲攞咗 NVIDIA Omniverse + CUDA-X license,用 digital twin 加速 fab 起貨。呢個唔係客戶關係,係 strategic lock-in。
HBM 缺貨到 2028 — 5 年都加唔到產能
Memory cycle 歷史上每 18-24 個月就 down-cycle 一次。但今次唔同。Samsung、SK Hynix、Micron 三巨頭 2026 年 5 月 集體停咗 legacy DDR4 嘅新訂單 — 30 年 DRAM 市場史上頭一次有 coordinated supply halt。US regulator 正喺度查。
原因好簡單:HBM 食晒 fab capacity。每片 12-inch wafer 入 HBM line,出嚟係幾百個 HBM stack;入 DDR4 line,出嚟係幾千個普通 DRAM die。同樣產能、HBM 收入係 DDR4 嘅 8-10 倍。
點解 5 年都加唔到產能?
起一座新 fab 由動工到 ramp 出 commercial volume,需要 4-5 年。Samsung 嘅 P5 cleanroom 啱啱開工,要 2028 年先 operational。SK Hynix 喺 Cheongju 嘅 P&T7 advanced packaging plant 投資 19 trillion 韓圜($13B),都係 2027 年底先用得。
就算今日下決定起新 fab,2030 年先有貨出,嗰陣 cycle 可能又轉。所以三大廠寧願將呢個 super-cycle 賺到盡,都唔願意 risk overcapacity 之後又跌返 commodity price。
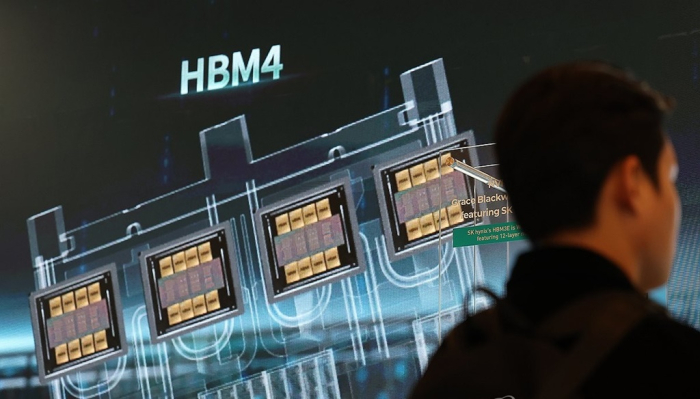
呢個 thesis 對股價意義最大嘅一點:三大廠已經將 HBM 全部 lock 咗 3-5 年 long-term supply contract。即係 2027、2028 嘅 revenue visibility 已經 fix 咗 — 唔係靠 quarterly cycle,係 contract revenue。對於記憶體股應該俾幾倍 P/E,呢個係 game changer。
傳統 DRAM cyclical model 估值通常 forward P/E 5-8 倍(cycle peak)。但係如果 revenue 變成 contract-based,理論上應該俾 software/AI 公司 嘅 multiple — 15-25 倍 forward P/E。SK Hynix 而家先得 6.79 倍,如果 narrative 完全 shift,upside 仲有一倍空間。
Samsung 嘅致命弱點 — 罷工 + 64% DS 員工要走
Samsung 點解輸畀 SK Hynix?三個答案:
1. 業務太雜。 Samsung 半導體只係佔成個 group 大約 40% revenue,其餘係手機(MX 部門)、家電、顯示器、battery 等等。投資者買 Samsung 等於同時 long 手機 cycle + memory cycle + display cycle,反而稀釋咗 HBM 嘅 narrative。
2. HBM 起步慢一年。 SK Hynix 2024 已經 mass production HBM3E,Samsung 等到 2025 中先 catch up。HBM4 SK Hynix 12-Hi 同 16-Hi 都係全球首發,Samsung 2026 年 2 月先 ramp。一年差距,Nvidia 嘅 allocation 已經 lock 咗 — 70% SK / 20-30% Samsung。
3. 罷工危機懸喺度。 Samsung 工會喺 2026 年 5 月開始大規模 strike 動員。預計 strike 參與者 50,000 人,佔 DS Division(半導體部門)workforce 64%。industry 估計每日罷工會 scrap 22,000 wafer,損失約 6,500 億韓圜(~$4.7 億美金)。一個月罷工,Samsung 半導體 quarterly profit 隨時報廢。
Samsung 自 1985 年成立以嚟,Device Solutions(半導體)從未試過全公司性 strike。Suwon District Court 緊張處理 injunction hearing,韓國勞動部考慮係咪 invoke emergency mediation。
2026 年 4 月 23 日只係一次 rally(rally,非 full strike),已經令 Samsung foundry production drop 58.1%、S1 line slow 74.3%。如果真正 full strike,Samsung 半導體可能 first time 喺 42 年歷史停產。
同期 SK Hynix 已經完成同 union 嘅 performance pay negotiations,無 strike risk — 呢個就係市場 reward SK Hynix 嘅其中一個關鍵 reason。
16-high 48GB HBM4 — SK Hynix lead 仲大緊
CES 2026,SK Hynix 全球首發 16-Hi 48GB HBM4。要明白點解呢個 announcement 咁震撼,要 zoom in 看 HBM stacking 嘅難度:
HBM3E 主流係 12-Hi(12 層 DRAM die 疊埋),已經係 industry 極限。每多疊一層,以下幾個指標都要破:
- Die thickness:由 30μm thin 到 25μm 或以下(矽片越薄越難 handle)
- Wafer warpage control:疊得越高,翹曲度誤差要越細
- TSV 對位精度:每層 die 上嘅 micro-bump 要 align 到 nanometer 級
- Thermal management:16 層 stack 散熱比 12 層更難
SK Hynix 嘅 secret sauce 係 MR-MUF molding 技術(Mass Reflow with Molded Underfill)— 將 die 之間嘅 underfill 同 molding compound 同步 reflow,確保熱應力 even distribute。Samsung、Micron 都仲喺度 catch up。
換個角度理解,Nvidia 喺 2026 年初要求三大廠交 16-Hi HBM4 嘅 deadline 係 Q4 2026 — 即係淨係得 12 個月準備時間。SK Hynix 已經 demo 咗,Samsung、Micron 仲喺度試 prototype。
呢個時間差等於 Nvidia 嘅 Vera Rubin Ultra(後續版本)會直接 lock SK Hynix 做 sole supplier。Nvidia 已經唔再話「dual sourcing」,而係 strategic dependency。
$1 trillion 距離只差 $52B — 韓國同時擁兩萬億公司
5 月 13 日 SK Hynix market cap = $948 billion。Samsung 喺 5 月 6 日已經 cross 咗 $1 trillion(雖然 2 月 26 號短暫 touch 過)。如果 SK Hynix 喺未來幾個禮拜再升 ~5.5%,韓國就會變成 美國以外第一個擁有兩間萬億美元市值公司嘅國家。
對比一下其他國家:
| 地區 | Trillion-dollar 公司 | 備註 |
|---|---|---|
| 🇺🇸 美國 | Apple, Microsoft, Nvidia, Alphabet, Amazon, Meta, Tesla, Broadcom | Big Tech 集中地 |
| 🇹🇼 台灣 | TSMC | Asia 第一個(2024 年達標) |
| 🇰🇷 韓國 | Samsung(2026/5/6),SK Hynix(weeks away) | 即將同時擁有兩間 |
| 🇨🇳 中國 | 暫無 | Tencent / Alibaba 都未到 |
| 🇪🇺 歐洲 | 暫無 | ASML 一度接近但回落 |
呢個 milestone 對 KOSPI 嘅意義唔止 symbolic。2026 年 5 月 13 日 KOSPI 已經有 11 隻 emperor stocks(股價突破 100 萬韓圜)。Morgan Stanley year-end target 9,500、bull case 10,000。JPMorgan、Goldman Sachs 之前提出 9,000-10,000 區間。
呢個係 1989-2007-2020 之後韓國股市第四次 bull cycle,但今次嘅 fundamental 比之前任何一次都堅實 — 唔係靠 valuation expansion,而係 AI infrastructure 嘅真實 capex flow。
港人點玩呢個 cycle?5 個 buckets
SK Hynix(000660.KS)同 Samsung(005930.KS)都係韓國上市,香港散戶 brokerage 一般唔 cover KOSPI。但呢個 thesis 嘅 derivative play 多到爆。以下係根據各主要 research 機構公開建議分類嘅 5 個 basket:
Basket A — 美股直接受惠(Memory + Memory 設備)
- Micron Technology(MU) — 第三大 HBM 玩家,2026 年仲 lock 緊 17% market share。雖然 cut 出 Nvidia 16-Hi initial list,但 hyperscaler diversification 需求大,Morningstar fair value 估 ~$150。
- Applied Materials(AMAT)、Lam Research(LRCX)、KLA(KLAC) — Memory fab 設備三巨頭。SK Hynix + Samsung capex 每年 $60B 起跳,呢三家係主要受益者。
- ASML(ASML) — EUV machine,SK Hynix 1c DRAM(10nm-class)necessary tool。
Basket B — Nvidia 生態鏈(AI compute end-customer)
- Nvidia(NVDA) — SK Hynix HBM4 出貨,直接令 Vera Rubin Q3-Q4 2026 launch 順利。Fidelity、ARK Invest 公開研究都 over-weight NVDA。
- TSMC(TSM) — Vera Rubin 嘅 base-die foundry 仲係 TSMC。 Samsung Foundry 雖然搶到部分 HBM4 base-die order(50% Pyeongtaek capacity),但 TSMC 仍然主導 GPU die wafer。
- Broadcom(AVGO)、AMD — 自家 AI ASIC + MI400 series,同樣需要 HBM。
Basket C — 港股關聯(中資 Memory + 設備)
- 中芯國際(0981.HK / SMIC) — 中國 leading foundry,雖然唔係直接 HBM,但 mature node 受惠 capacity tightness spillover。
- 華虹半導體(1347.HK) — Specialty foundry,DRAM controller、power management IC 嘅供應商。
- 長江存儲(暫未上市) + 長鑫存儲(暫未上市) — 中國 DRAM/NAND 國產替代故事,通過國家大基金 III 期間接受惠。
Basket D — ETF(diversification play)
- SOXX(iShares Semiconductor ETF)— 30 隻半導體股,$15B AUM
- SMH(VanEck Semiconductor ETF)— 25 隻 holdings,Nvidia + TSMC + Broadcom top 3
- 港股 3033.HK(GX Hang Seng TECH)— 雖然偏軟件,但有半導體 exposure
- 港股 3132.HK(CSOP CSI 半導體 ETF)— 國產替代純 play
Basket E — 二階受惠者(可能被忽視)
- SK Square(402340.KS) — SK Hynix 嘅 holding company,持有 SK Hynix 20.07% 股權。如果 SK Hynix 升,SK Square 通常跑得更快(holding discount narrowing)。
- SK Telecom(017670.KS / SKM ADR) — Nvidia + SK 建嘅 AI factory 由 SKT 營運,GPU-as-a-service 新業務線。
- Hyundai Motor(005380.KS) — Autonomous driving stack 需要大量 HBM,5 月 13 日已經 +9.91%。
呢個 cycle 嘅 underlying theme 唔係「邊隻 memory 股最抵」,係 「邊個位置喺 supply chain bottleneck 上」。HBM 而家 100% sold out,加產能要 4-5 年 — 即係呢個 cycle 仲有最少 18-24 個月 runway。
港人最 practical 嘅做法可能係:核心 NVDA + TSM + SMH ETF,satellite 港股加 0981 + 1347 做 China angle。直接玩 SK Hynix 要去韓國 broker 或者經 Interactive Brokers 開海外戶口。
風險提醒 — 唔好以為冇 down-side
1. Valuation 已經唔平。 SK Hynix YTD +200%、2025 全年 +274%,股價已經 price in 好多 best-case。Jonathan Krinsky(BTIG)警告 PHLX Semiconductor Index(SOX)可能有 25-30% correction,類比 1999 年。
2. Samsung 隨時反撲。 Samsung 嘅 HBM4 已開始 ship,Pyeongtaek P5 cleanroom 2028 年 operational。如果 Samsung 喺 Q3-Q4 2026 拎到 Nvidia second-source 嘅 40%+ allocation,SK Hynix premium narrative 會受打擊。
3. AI capex 調整 risk。 Harvard Business School 教授 Willy Shih(memory cycle 老兵)直接講:「每次 memory boom 都係 cyclical,呢次只係特別大。Anytime people show me curves that go to the sky with no end, that never continues forever.」
4. 地緣政治。 韓國工廠 80% 集中喺南韓本土。北韓緊張 / 中美貿易衝突 / 台海 risk 任何一個 escalate,半導體股全部 risk-off。Trump-Xi summit 雖然短期 calm,但 long-term uncertainty 未消。
呢個 cycle 嘅 risk-reward 而家有兩個極端 view:
Bull case: HBM 缺貨 + AI capex 結構性需求 + multi-year contract — SK Hynix 突破 $1 trillion,Samsung 隨後突破 $1.3T。
Bear case: AI bubble 修正 + Samsung 反撲 + DRAM cycle 翻轉 — 兩隻同時 -30% 到 -50%。
歷史告訴我哋,memory cycle 嘅 turning point 通常無 warning,但係 leading indicator 永遠係 hyperscaler capex commitment 同 HBM ASP trend。盯緊 Q3-Q4 2026 嘅 hyperscaler guidance,呢度先係答案。