Samsung 一季賺 $585 億,超越 Nvidia 成史上最賺錢科技公司
點解韓股反而暴瀉 4.9% 觸發熔斷?
重點摘要
- Q2 營業利潤 89.4 萬億韓圜,約 $585 億美元
- 營業利潤按年 +1,811%,季度收入 171 萬億韓圜
- KOSPI 當日 -4.91%,今年第 6 次熔斷
- 外資連續 13 日淨沽,散戶淨吸納 3.13 萬億韓圜
- Samsung 約 30% 合約係 3 至 5 年長約(LTA)
7 月 7 日朝早,Samsung Electronics 公布 Q2 初步業績:營業利潤 89.4 萬億韓圜(約 $585 億美元),按年暴增 1,811%,唔單止贏晒市場預期,仲一嘢打破咗 Nvidia 兩個月前先啱啱創落嘅紀錄 — 成為人類商業史上單季賺最多錢嘅科技公司。
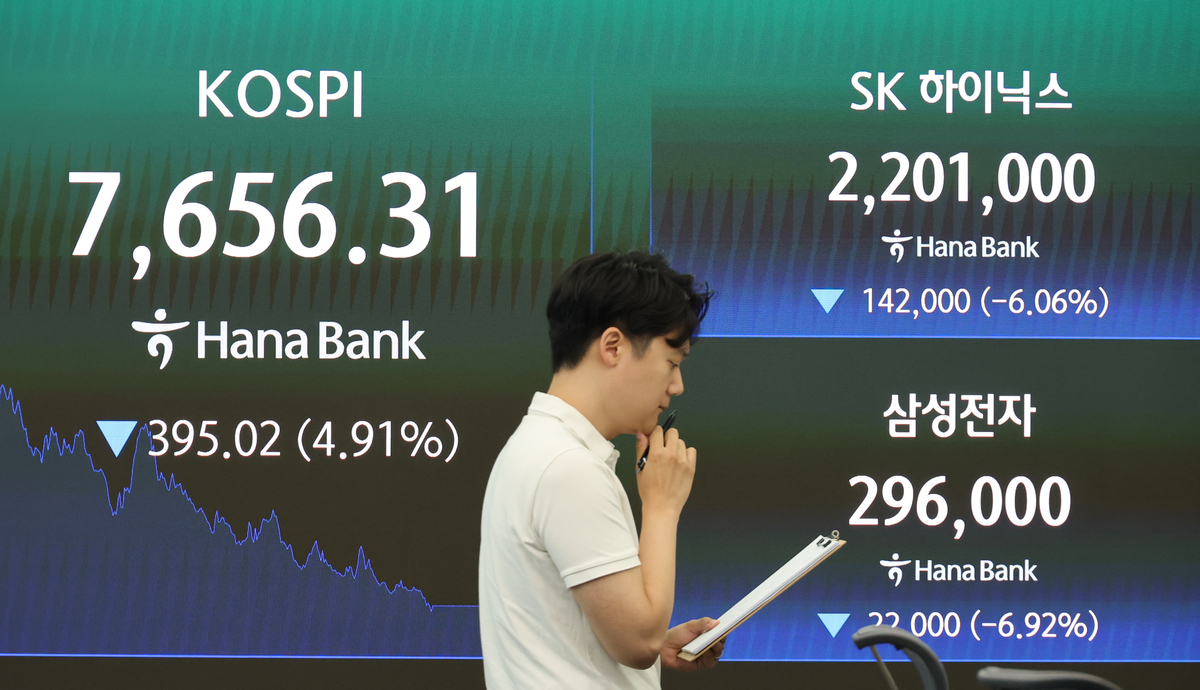
照道理,呢種日子韓股應該開香檳。結果當日 KOSPI 暴瀉 4.91%,盤中一度插穿 8% 觸發今年第 6 次熔斷,Samsung 自己跌 6.92% 失守 30 萬韓圜。賺史上最多錢,個市反而用「黑色星期二」回應。
呢個唔係矛盾,係記憶體行業一個好舊嘅劇本。今日我哋逐層拆:呢 $585 億係點賺返嚟、當日個市發生咗咩事、2018 年嗰次「賺到盡即見頂」嘅魔咒會唔會重演,同埋禮拜五(7 月 10 日)SK hynix 登陸 Nasdaq 嘅 $296.5 億世紀集資,到底係機會定警號。
呢份成績表有幾誇張:一季賺凸 Nvidia 同 Apple
先講件事本身。Samsung 初步數字:Q2 收入約 171 萬億韓圜(約 $1,120 億美元,按年 +130%),營業利潤約 89.4 萬億韓圜(約 $585 億美元)。去年同期呢個數係 4.68 萬億 — 即係話,一年之間利潤變咗 19 倍。市場本身預 84.8 萬億,已經係天文數字,Samsung 仲要 beat 多 5% 以上。
呢個數放喺全球企業史入面係咩概念?從數據嚟睇:
| 公司 | 單季營業利潤 | 季度 | 備註 |
|---|---|---|---|
| Samsung Electronics | $585 億(89.4 萬億韓圜) | 2026 Q2 | 科技公司史上第一,私人企業史上第二 |
| Nvidia | $538 億 | FY27 Q1(2–4 月) | 兩個月前先創嘅舊紀錄 |
| Apple | $509 億 | FY26 Q1(去年 10–12 月) | iPhone 全盛旺季都係咁上下 |
| Saudi Aramco | 約 $865 億 | 2022 Q2 | 國營石油,油價戰爭紅利,唯一仲高過 Samsung 嘅紀錄 |
留意呢張表嘅細節位:Nvidia 嗰個 $538 億,係佢 5 月 20 日先公布、當時全市場嘩晒嘅「史上最強一季」— 個紀錄得個零兩個月命,就俾一間好多人心目中嘅「舊經濟硬件廠」打破咗。而且 Nvidia 係 fabless 輕資產模式、毛利率 75%,Samsung 係重資產製造業 — 一間要起廠、買機、請十幾萬人嘅公司,單季營業利潤贏咗成條 AI 食物鏈最頂嗰間,呢件事本身已經講緊成個產業鏈嘅利潤分配轉咗向。
再畀多兩個對照。第一,Samsung 2025 年全年營業利潤先至 43.6 萬億韓圜 — 即係 2026 年淨係 Q2 一季,已經賺多過舊年成年嘅兩倍。第二,呢個 89.4 萬億仲要係「打咗折」嘅數:據 Seoul Economic Daily 報道,五月勞資協議 Samsung 承諾派約 35 萬億韓圜特別花紅,Q2 已經預提咗 8 至 17 萬億撥備 — 換句話講,未計呢筆錢,實際單季營業利潤已經穿咗 100 萬億韓圜。Meritz Securities 之前俾嘅進取估算 99.3 萬億,其實冇估錯幾多。
拉長條線睇仲誇張:Q1 佢賺咗 57.2 萬億(嗰陣已經破晒紀錄,+756%),Q2 再跳上 89.4 萬億,即係話上半年埋單 146.6 萬億韓圜 — 呢個係連續第三季破紀錄。而按分析員目前嘅全年預測,Samsung 2026 年成年利潤有機會超過 $2,170 億美元 — 多過佢由 1980 年代做記憶體以嚟 40 年利潤嘅總和。一間 57 年歷史嘅公司,一年賺凸過去四十年,呢啲數字連 2021 年最風光嗰陣嘅 Apple 都冇見過。
錢喺邊度嚟:記憶體變咗「新石油」,Samsung 做咗新 OPEC
呢 19 倍唔係魔術,係三個引擎同時開盡。
引擎一:價格。AI 數據中心對記憶體嘅需求連續第三季跑贏供應。Citi Research 統計,Q2 DRAM 平均售價按季再升 44%,NAND 升 53% — 而呢個係疊加喺 Q1 嗰下接近九成嘅暴升之上。即係話半年之內,同一粒 DRAM 嘅賣價差唔多變咗三倍。記憶體呢種產品有個殘忍嘅特性:產能短期內加唔到,但係價格升幾多,幾乎全數跌落做盈利 — 所以收入 +130%,利潤可以 +1,811%,operating leverage 開到盡就係咁。Samsung Q1 業績入面,記憶體佔咗成間公司 94% 利潤;去到 Q2,業界估計淨係記憶體部門已經賺成 100 萬億韓圜。
引擎二:產能話事權。Samsung 而家 DRAM 月產能約 65 至 70 萬片晶圓,係第二位 SK hynix(55 萬)嘅 1.2 倍、第三位 Micron(30 萬)嘅兩倍幾。喺一個全球得三個玩家嘅市場,產能最大嗰個就係「swing producer」— 呢個詞以前係用嚟形容沙特阿拉伯喺油市嘅角色。邊個控制供應節奏,邊個就控制價格。
引擎三:合約結構變咗。記憶體以前係純 commodity,價格一季一議,所以先會大上大落。而家 Samsung 約 30% 合約係 3 至 5 年長約(LTA),業界估 Q3 會去到 40%;SK hynix 同 Micron 都有大約兩成。呢樣嘢係今次同以往週期最唔同嘅結構性變化 — 起碼賬面上,有一部分利潤已經「鎖死」咗喺未來幾年。
順帶講一個好多人估唔到嘅細節,嚟自 Samsung 自己嘅 Q1 業績會:而家最好賺嘅其實唔係 HBM,係普通 DRAM。點解?HBM 啲價係一年一簽鎖死咗,舊價;普通 DRAM 反而季季重新議價,一路癲一路加。呢個現象反過嚟解釋咗好多嘢 — 例如點解 SK hynix 願意放慢 HBM4 擴產、留住產線繼續出 HBM3E 同普通 DRAM(下面第五章講嗰單新聞),因為家陣「舊嘢」先係印鈔機。當供求癲成咁,連產品組合嘅邏輯都會倒轉。
記憶體癲價唔係得數據中心找數。手機成本入面記憶體佔比,一年之間由約 14% 飆到接近 40%;Samsung 自己嘅手機部門(DX)甚至可能因為記憶體貴到連自己都買唔起,Q2 轉盈為虧 — 同一間公司,晶片部門賺 100 萬億,手機部門蝕錢,呢個就係「chipflation」嘅魔幻現實。7 月 22 日發布嘅 Galaxy Z Fold 8 市場已經預咗加價;Apple 上個月 MacBook 突擊加價,我哋喺 6 月 26 日嗰篇《AI 搶光晒全世界記憶體》已經拆過 — 全世界消費者,而家係 AI 基建嘅隱形找數人。
當日盤面:賺史上最多錢,個市點解用熔斷回應
而家去返 7 月 7 日個市。時序好重要:
資金流向講晒成個故事:外資當日淨沽 2.92 萬億韓圜,連續第 13 個交易日淨賣出;機構沽 3,092 億;接貨嘅係邊個?散戶,淨買入 3.13 萬億。用廣東話講,即係大戶派貨,街坊接刀 — 定係街坊執平貨、大戶睇漏眼?呢條問題,就係成篇文嘅核心。
點解單一公司業績搞到成個國家指數熔斷?因為 Samsung 加 SK hynix 兩隻股,佔咗 KOSPI 市值權重超過一半 — 呢個集中度喺主要股市入面係絕無僅有(美股 Mag 7 加埋先三成幾)。當呢兩座山一齊震,成個指數冇險可守,連 MSCI 新興市場指數都跟住郁。Korea Investment & Securities 仲補多一刀:韓國近排大熱嘅槓桿 ETF 令波動幾何級放大 — 監管機構當晚已經話要檢討單一股票槓桿 ETF 制度。呢啲產品好日唔覺眼,大跌市嗰日先知威力:程式追斬、對沖盤追沽,10:23 分 sidecar、下晝熔斷,就係咁嚟。
仲有一層宏觀背景唔講唔完整。呢排全球市場本身已經燥底:6 月尾 KOSPI 先試過單日 -10% 熔斷(我哋 6 月 27 日拆過嗰單),7 月 2 日非農就業得 5.7 萬遠差過預期、聯儲局取態又鷹,Bitcoin 月初仲一度插到 $58,000 見 21 個月低位;同一日仲有日本國債同日圓齊瀉、錄得 40 年嚟最傷嘅一日。全球資金而家周身蟻,任何「藉口級」嘅壞消息都會被放大 — 而「利好出貨」正正就係最順手嘅藉口。
證券行嘅官方解釋叫「sell-on」— 利好出貨。Samsung Securities 列咗三個原因:記憶體股升太多獲利回吐、下半年增長放緩憂慮、市場開始質疑 AI 投資嘅可持續性。呢個講法啱一半。想真正明白點解「賺到盡」反而觸發沽壓,要睇返歷史 — 記憶體股有一個好邪嘅 pattern。
「見頂魔咒」:2018 年嗰次,都係賺到史上最多嗰季見頂
呢個局面有個名,叫週期股嘅估值悖論。我哋睇返上一次 supercycle 條 timeline:
而家你明點解 7 月 7 日大戶要走。記憶體股歷史上每一次「史上最勁業績」,都出現喺週期見頂附近 — 因為賺到盡嘅原因(價格癲、供不應求)正正就係觸發下一浪供應洪水嘅原因。今次嘅 89.4 萬億,係 2018 年舊紀錄嘅 5 倍;而條週期上行斜率亦都陡峭咗好多 — 上次由谷底到頂用咗兩年,今次由 2025 年中重拾動力到而家,得咗一年。上得快,市場自然驚落得都快。
仲有一個經常俾人引用嘅盤面證據:Samsung 股價其實唔係今日先轉勢。佢 6 月 25 日已經見咗 358,500 韓圜嘅頂,之後 7 月 2 日跟美股半導體殺跌一日插 7%,到今日收 296,000 — 短短兩星期已經由高位回咗 17%。即係話,喺份史上最勁業績出街之前,聰明錢已經走咗兩個禮拜。呢個先係「見頂魔咒」最陰濕嘅地方:個頂永遠出現喺好消息最密集嗰陣。
仲有個技術位要識睇 — 第二導數。Q1 嗰陣 DRAM 混合均價按季升接近 90%,Q2 回落到 +44%:仲係癲升,但係加速度已經轉負。機構投資者炒週期股,炒嘅從來唔係盈利水平(level),係盈利動力(momentum)嘅變化率。+44% 好唔好?好。但係由 +90% 落到 +44%,喺 quant 模型入面就係「動力見頂」四個字 — 呢個訊號一出,唔理你 absolute 數字幾靚,減倉程式就開波。呢樣嘢都解釋到點解外資可以一邊睇住史上最勁業績,一邊連沽 13 日。
點解記憶體股「P/E 最平嗰陣先最危險」
教科書講買股要買平 P/E。但係週期股啱啱相反:P/E 最低嗰刻,通常係盈利見頂嗰刻 — 個 E 係曇花一現嘅 peak earnings,跟住兩年 E 會跌 8 成,P/E 反而暴漲。
用具體數字演示一次:假設一隻記憶體股股價 $100、週期頂 E = $15,望落 P/E 得 6.7 倍「超抵買」;兩年後週期落底,E 剩返 $2,就算股價已經腰斬到 $50,P/E 反而變咗 25 倍「好貴」。喺週期股世界,「平」係頂部訊號,「貴」先係底部訊號 — 同你喺成長股學嗰套啱啱相反。老手嘅講法係:買週期股要喺 P/E 最貴(盈利最衰)嗰陣買,喺 P/E 最平(盈利最勁)嗰陣賣。
對照而家:SK hynix 預測 P/E 得 6.2 倍,Micron 7 倍(6 月 22 日仲係 11 倍)。Samsung 用 Q2 年化計,都係得幾倍。市場唔係唔識計數 — 係市場拒絕為 peak earnings 俾估值。呢個就係點解賺 $585 億當日,股價可以跌 7%:個市唔係質疑你今季賺幾多,係質疑你 2027 年仲賺唔賺到。
不過講到呢度要公道:魔咒論都唔係穩贏。上面條 timeline 有一個 2026 年先有嘅新變數 — 就係頭先講嘅 LTA 長約結構、同埋 AI 呢個史無前例嘅需求引擎。所以下一章,我哋將牛熊兩邊嘅論據逐個過磅。
牛熊對決:「1990 年代式 supercycle」定係「估值狂熱尾聲」?
好戲嘅係,今次牛熊兩邊嘅代表,可以係同一間投行。
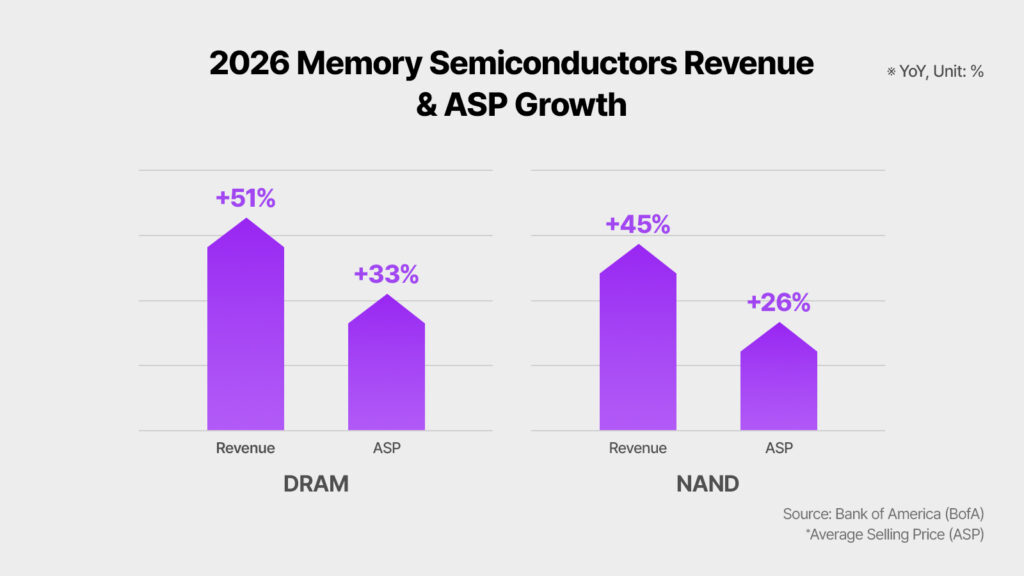
牛市論據(以一月嘅 BofA、SK hynix 官方展望為代表):BofA 年初將 2026 定性為「similar to the boom of the 1990s」嘅 supercycle,預測全年 DRAM 收入 +51%、NAND +45%,HBM 市場規模 $546 億(+58%);WSTS 預計全球半導體市場今年 +25% 迫近 $9,750 億,記憶體佔超過 $4,400 億。Goldman Sachs 就話 ASIC 自研晶片(Google、AWS 嗰啲)對 HBM 需求會爆升 82%,佔埋成個市場三分一 — 即係話需求唔再係得 Nvidia 一個引擎;有預測甚至話 2028 年單係 HBM 市場,會大過 2024 年成個 DRAM 市場。加埋分析員普遍估記憶體短缺會持續到 2027、LTA 鎖價鎖量,牛方結論:呢次唔係 2018,係一個更長更斜嘅結構性週期。當日跌完之後,Kiwoom Securities 分析員仲出報告話 KOSPI 已經跌入「extreme undervaluation zone」,叫客戶唔好恐慌性沽貨,話而家個位反而係估值修復嘅起點。而分析員對 Samsung 嘅平均目標價係 468,000 韓圜 — 較 7 月 7 日收市價有成五成幾上望空間。
熊市論據(以七月嘅 BofA 為代表 — 冇睇錯,同一間):7 月 5 日 BofA 警告美股「speculation is hitting extreme levels」,預市場會有一次「snapback」。仲有三個實質裂縫:
- 裂縫一:HBM4 需求時間表郁咗。上星期韓國傳出 SK hynix 將 HBM4 產能爬坡由 Q2 推遲到 Q3 — 官方原因係 HBM3E 需求太強要留住產線,但市場焗住要諗嘅係另一句:報道提到 Nvidia 下一代 Rubin 平台量產遇到樽頸,HBM4 未咁快要貨。就係呢單嘢,7 月 1 日一晚冚咗 Micron 13%(市值蒸發 $1,380 億)、Western Digital 8.5%,「無限需求」敘事出現第一條裂縫。
- 裂縫二:找數方式變咗。Fortune 指出,而家撐起記憶體需求嘅 hyperscaler(Alphabet、Microsoft 呢啲),capex 越嚟越靠發債同配股支付,唔再係淨用現金流。錢平嘅時候冇問題;一旦融資成本升或者 AI 變現不似預期,水喉隨時收緊。
- 裂縫三:法律同政策風險返場。6 月 29 日,Samsung、SK hynix、Micron 三巨頭喺美國食咗記憶體價格操縱集體訴訟 — 上次行業咁高調俾人告壟斷,正正係 2018 年週期頂。
幫你將兩個世界並排擺出嚟,自己過磅:
| 對照項 | 2017–18 嗰次 | 2026 呢次 |
|---|---|---|
| 需求引擎 | 數據中心 + 智能手機換機潮 | AI 訓練/推理基建(hyperscaler + 主權 AI) |
| 合約結構 | 幾乎全部季度議價 | LTA 長約佔 Samsung 三至四成 |
| 「史上最勁」季度利潤 | 17.57 萬億韓圜(2018 Q3) | 89.4 萬億韓圜 — 舊紀錄 5 倍 |
| 當時嘅供應反應 | 三大廠 capex +50%,一年後爆煲 | SK hynix $296.5 億集資 + 兩巨頭十年萬億級投資(產能 2027 起投產) |
| 需求端隱憂 | 手機銷量見頂 | hyperscaler 靠發債支付 capex;消費品加價殺需求 |
| 見頂前嘅共識 | 「呢次唔同,數據中心係結構性」 | 「呢次唔同,AI 係結構性」 |
最後嗰行係最寒嘅 — 每一次嘅「this time is different」,講法都一模一樣。但都要公道講返:歷史上「真係唔同咗」嘅時刻的確存在(例如 2016 年後 DRAM 由五強變三強,行業盈利中樞永久上咗一級)。所以個問題唔係「歷史會唔會重複」,係今次嘅結構變化,夠唔夠大到抵消史上最大嘅產能擴張。
HBM4 權力遊戲:SK hynix 食七成,Samsung 靠兩張技術牌追擊
講完宏觀,落返微觀 — 因為 Samsung 呢份史上最勁業績,其實有一忽係「輸緊」嘅:HBM。
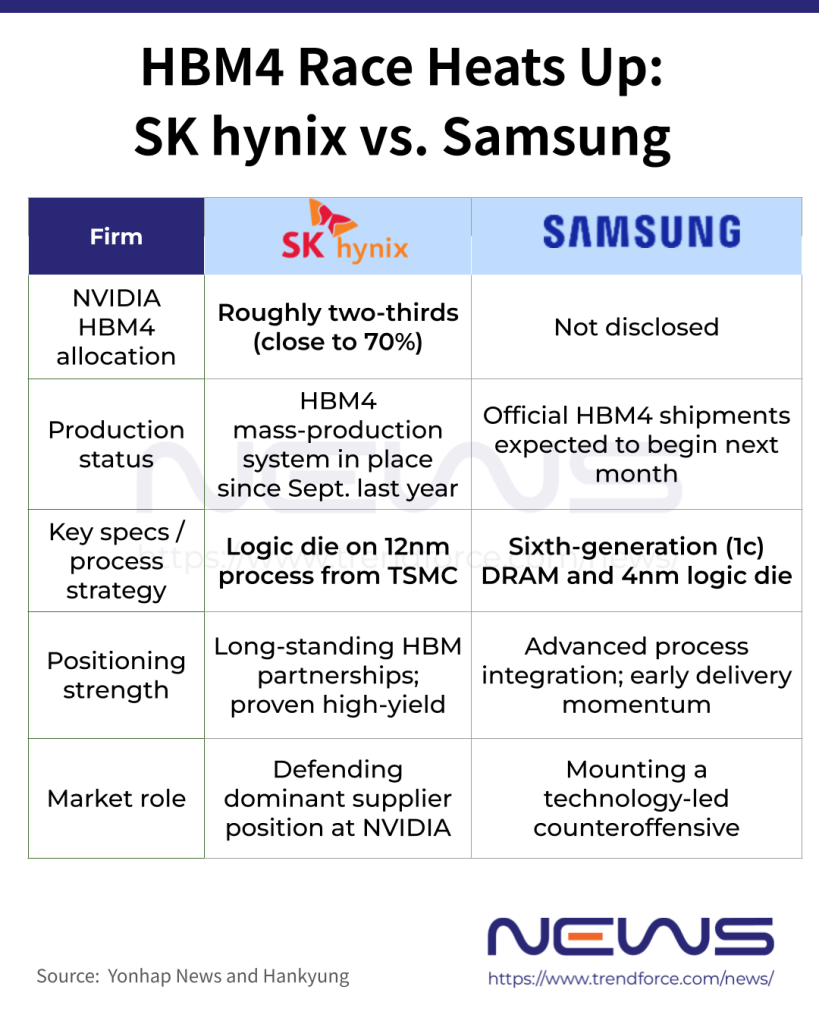
HBM(高頻寬記憶體)係 AI 加速器嘅標配,亦係成個 supercycle 毛利最厚嘅環節。而呢瓣嘢嘅一哥唔係 Samsung,係 SK hynix:Counterpoint 數據,SK hynix 佔 HBM 出貨量約六成;Yonhap 一月報道,Nvidia 將 Vera Rubin 平台接近 70% 嘅 HBM4 訂單分咗俾 SK hynix。Counterpoint 對 2026 年 HBM4 市場嘅分佈預測:SK hynix 54%、Samsung 28%、Micron 18%。
但 Samsung 手上有兩張追擊牌。第一張係製程代差:Samsung 嘅 HBM4 用第六代 1c DRAM(10nm 級)做核心、4nm foundry 製程做 logic die — 前者領先對手一代,後者領先幾代。效果係實際跑速 11.7Gbps,遠超業界標準 8Gbps,仲可以推上 13Gbps。今年 2 月 Samsung 業界第一個 HBM4 商業量產,通過埋 Nvidia 同 AMD 嘅最終驗證;3 月 GTC 仲搶先展出下一代 HBM4E(16Gbps、4.0TB/s)。第二張係價格權:HBM3E 年代 Samsung 要平對手三成先賣得出,今次 HBM4 談判直接同 SK hynix 睇齊,12 層產品報價超過 $600 一粒 — 追到技術,先攞返定價權。
格局數字都要記低:Counterpoint 預計 2026 年全球 HBM 位元出貨,SK hynix 佔 50%(由 2025 年 59% 回落),Samsung 由 20% 升到 28%,Micron 18% — 即係 Samsung 係唯一份額擴張緊嘅一個。仲有啲彩蛋級技術:Samsung 嘅 SOCAMM2 伺服器記憶體模組已經業界首個量產,配 Nvidia 基建;hybrid copper bonding(HCB)混合銅鍵合技術實現 16 層以上堆疊,散熱阻力慳兩成 — 呢啲名你唔使記,只需要知一件事:HBM3E 年代 Samsung 俾人恥笑「連 Nvidia 驗證都過唔到」嘅日子,喺 HBM4 呢一代已經返唔到轉頭。
仲有一個容易睇漏嘅位:Samsung 話 2026 年 HBM 收入會係舊年 3 倍以上,產能已經全數賣晒。再加埋 foundry 部門 6 月錄得三年嚟首次單月獲利、手握 Tesla $165 億 AI 晶片大單、仲同 Anthropic 同 Meta 傾緊 2nm 訂單 — Samsung 呢次係想用 memory 賺返嚟嘅錢,連 foundry 嗰場仗都一齊翻盤。呢一點對長線投資者好重要:記憶體係週期,foundry 係結構 — 如果 Samsung 真係借今次現金流喺 foundry 企穩,佢嘅估值模型會由「週期股」慢慢移向「TSMC 型平台股」,呢個先係 40 萬圜俱樂部嘅入場券。
禮拜五嘅重頭戲:SK hynix 登陸 Nasdaq,$296.5 億世紀集資
而家講埋本週最後一個大 event — 7 月 10 日(禮拜五),SK hynix 以 ADR 形式登陸 Nasdaq,發行 1,779 萬股新股,集資 45.45 萬億韓圜(約 $296.5 億美元)。呢個規模係史上最大嘅外國企業美國首次股票發售,超過 2014 年 Alibaba 嘅 $250 億。定價 $158.26 一份 ADR(一股韓股拆 10 份),包銷團係 BofA、Citi、Goldman、JP Morgan 四大行。
錢用嚟做咩?31 萬億起龍仁(Yongin)半導體集群第一座 fab、19 萬億起清州 P&T7 先進封裝廠、12 萬億買 EUV 光刻機。加埋 Samsung 嗰邊,彭博報過兩巨頭未來十年合共投資額以萬億美元計;就喺同一日,韓媒仲報埋兩間公司要喺光州加速起四座新 fab。呢個 capex 規模,係人類半導體史上未見過。
點解 SK hynix 明明喺韓國上緊市好哋哋,要專登嚟美國?Fortune 篇報道講得好白:唔淨係為錢,係為估值。多年嚟 SK hynix 一直折讓過美國同行 Micron(6.2 倍 vs 7 倍,而 Micron 6 月中仲係 11 倍),因為美國基金想買佢要開韓國戶口半夜三更交易,或者買啲流動性差嘅場外 ADR。上咗 Nasdaq,呢啲摩擦一筆勾銷,仲有排隊入 Nasdaq-100 嘅指數被動買盤候命(單係 QQQ 就 $4,820 億 AUM)。Thornburg 基金經理 Di Zhou 嘅講法係:「呢個 offering 係俾嗰啲一直冇渠道接觸韓國市場嘅投資者 — AI 記憶體週期最純正嘅 pure-play,直接、無摩擦。」但同場亦有唱反調嘅:River Wealth Advisors 個 CEO 警告「投資者可能一腳踩入投機泡沫」;Bokeh Capital 創辦人 Kim Forrest 更直言會坐喺場邊睇,唔會落場。
呢單嘢有兩個讀法,啱啱好對應牛熊兩邊:
SK hynix 過去 12 個月升咗約 7 倍,但預測 P/E 得 6.2 倍,長期折讓過 Micron。上 Nasdaq 之後:美國散戶同機構有得正常時段買、遲下入埋 Nasdaq-100 會有指數被動買盤(單係 QQQ 就管緊 $4,820 億)、對沖基金玩 ADR 同韓股嘅套戥會加厚流動性 — TSMC ADR 長期比台北高水 13–21%,就係先例。公司預計 2026 年淨利 221 萬億韓圜($1,440 億,+415%)— 呢啲數擺喺美股,好難唔獲得 re-rate。
換個角度理解:一間週期股公司,揀喺股價 12 個月升 700%、行業賺到史上最盡嘅一刻,發史上最大嘅新股攞你嘅錢 — 用嚟起產能。教科書會提你兩樣嘢:第一,內部人揀嘅集資時機,通常係佢哋認為個價最有著數嗰陣;第二,呢 $296.5 億起出嚟嘅新 fab,2027–28 年投產嗰日,就係下一波供應洪水開閘嗰日。2017–18 年三大廠 capex +50% 點收科,上一章講咗。
投資角度:呢個位,張刀同棵葱點分?
先睇清楚成個板塊已經升到咩位(截至上週,Fortune / Bloomberg 數據):
| 資產 | 12 個月表現 | 估值 / 備註 |
|---|---|---|
| SanDisk(SNDK) | +3,676% | S&P 500 十二個月冠軍;我哋 7 月 2 日嗰篇拆過,插起上嚟都係最傷 |
| Western Digital(WDC) | +719% | NAND / HDD 雙受惠 |
| SK hynix(000660 / 週五起 Nasdaq ADR) | 約 +700% | 預測 P/E 6.2 倍;7/10 上市係本週最大流動性事件 |
| Micron(MU) | 約 +700%(今年 +242%) | S&P 500 今年第二強;預測 P/E 7 倍,6 月 22 日仲係 11 倍 |
| Seagate(STX) | +449% | Nearline HDD 產能訂到 2026 年尾 |
| Samsung(005930 / GDR: SMSN) | 今年翻倍,市值 2 月穿 $1 萬億 | 7/7 收 ₩296,000;分析員平均目標價約 ₩468,000 |
| 費城半導體指數(SOX) | +125% | 啱啱行完史上最勁一季,7 月頭兩日插 12% |
睇完呢張表,第一個誠實嘅結論係:呢度冇「早」呢回事。+700%、+3,676% 呢啲數字,唔係俾你發現機會,係提你架車已經開咗好遠。而家上車嘅人,買嘅唔係「AI 記憶體呢個故事啱唔啱」(市場一早投咗票),係買「個週期仲可以延長幾耐」— 呢個係完全唔同、難度高好多嘅一注。
直接講持倉思路(綜合公開 research,唔構成建議):
- 直接曝險:Samsung(KRX 005930、倫敦 GDR「SMSN」)、SK hynix(週五起買到 Nasdaq ADR)、Micron(MU)。呢批係週期核心,升市食盡、跌市都食盡。Kiwoom 話而家係「極度低估區」,Samsung Securities 就提醒下半年增長放緩 — 兩份報告同一日出,自己揀信邊份。三隻入面,Samsung 有 foundry 翻身呢條額外故事線兼估值最殘,SK hynix 係 HBM 純度最高,Micron 就有美國本土政策光環。
- 設備股(賣鏟人):Applied Materials(AMAT)、Lam Research(LRCX)、Tokyo Electron(8035)。$296.5 億集資 + 龍仁 + 光州四座新 fab,錢最終大部分會流向設備商 — 但留意設備股歷史上係週期見頂前最後衝刺、亦都係最先掉頭嗰批,佢哋嘅訂單簿係成個行業 capex 嘅溫度計。
- ETF 分散:SMH / SOXX(半導體全板塊)、EWY(韓國大盤,Samsung + SK hynix 權重極高,等於半隻記憶體 ETF 兼夾埋韓圜匯率注)。唔想揀個股、又想跟住個 theme,呢條路線嘅波動至少低啲。
- 倉位紀律:各大 research 機構(Morningstar、Fidelity 呢類)對高波動週期板塊嘅公開建議,離唔開三句:單一板塊唔好超過組合可承受回撤嘅上限、用分注代替一鋪過、同埋預先寫低離場條件(例如 DRAM 合約價轉跌、或者指定支持位失守)。喺一個單日可以 ±13% 嘅板塊,倉位大細先係你真正嘅風控,唔係眼光。
- 時間表:7/10 SK hynix ADR 首日表現(市場胃納測試)→ 7/22 Galaxy Z Fold 8 定價(chipflation 傳導測試)→ 7/30 Samsung 詳細業績(分部數字 + capex 指引)→ 8 月尾 Micron 全年業績 + Nvidia 業績(Rubin 時間表)→ Q3 DRAM 合約價。呢五個 checkpoint,會逐個驗證牛熊邊邊講得啱。
香港投資者實務位
Samsung 冇喺香港上市,港人常見嘅入場路徑有四條:第一,經有韓股通道嘅券商直接買 KRX 005930(留意韓圜匯率同交易時差);第二,買倫敦上市嘅 GDR(代號 SMSN,美元計價,流動性 OK 但有折溢價);第三,禮拜五之後,SK hynix ADR 會係全個記憶體板塊入面港人最容易買到嘅純種標的,美股戶口就得;第四,懶人版直接 EWY 或者 SMH。有兩樣嘢務必上心:韓圜近年波幅唔細,你隻股賺 20% 可以俾匯率食返一截;另外韓國對外資有股息稅,長揸收息前計清楚。
總結:「賺到盡」同「升到盡」,係兩件事
最後整合返成件事。7 月 7 日呢一日,同時發生咗三件事:一間公司交出人類科技史上最勁嘅季度成績、佢嘅股價跌咗 6.92%、佢個國家嘅指數熔斷。呢三件事唔矛盾 — 佢哋加埋先係完整嘅真相:盈利數字講緊過去三個月,股價講緊未來兩年。
而週期呢家嘢最公道:佢唔會因為你係牛定熊而改變劇本,佢只會獎勵嗰啲識得分「好公司」同「好價位」嘅人。Samsung 今日毫無疑問係一間處於歷史最強狀態嘅公司;但 296,000 韓圜係咪一個好價位,取決於你相信 LTA 同 AI 已經馴服咗個週期,定係相信 45 年嚟嗰句老話 — the cure for high prices is high prices(醫治高價嘅藥,就係高價本身)。
記憶體呢個行業,每一次都係喺「賺到最盡」嗰季附近見頂,唔係因為運滯,係因為賺到盡本身就係見頂嘅機制:癲價逼客戶轉長約、逼對手加產能、逼監管同律師落場、逼自己喺高位大舉集資起廠 — 每一步都合理,加埋就係下一個低潮嘅劇本。2018 年係咁,2021 年係咁。
今次唯一嘅新變數係 AI 需求嘅斜率同 LTA 結構 — 呢兩樣嘢係咪真係可以「取消週期」,定只係將個週期拉長咗、推遲咗,冇人有答案。但係有一樣嘢係確定嘅:當外資連沽 13 日、接貨嘅全部係散戶嗰陣,你至少要知自己喺張枱嘅邊一邊。
1. 供應洪水:SK hynix $296.5 億 + Samsung 十年萬億級 capex,新產能 2027–28 陸續投產 — 週期最大殺手從來係自己人。2. 需求彈性:手機、PC 已經開始加價,消費端需求破壞緊慢慢浮現;hyperscaler 靠發債支撐 capex,利率同 AI 變現係兩條計時線。3. Rubin 時間表:Nvidia 下一代平台量產進度直接決定 HBM4 需求何時兌現,任何再延遲都會二次引爆。4. 法律 / 政策:美國價格操縱集體訴訟、各國半導體規管、中國產能追擊。5. 市場結構:Samsung + SK hynix 佔 KOSPI 權重過半,槓桿 ETF 放大波動,韓股單日 ±5% 會係新常態。過往表現唔代表未來回報。
下一站睇 7 月 10 日:SK hynix 上市當日,如果 $296.5 億新供應照樣俾市場食晒仲要炒高,證明 AI 資金潮仲有排未完;如果首日潛水,咁 7 月 7 日呢次熔斷,可能就唔係一次普通嘅「利好出貨」咁簡單。呢單嘢,我哋一定會跟進。